
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
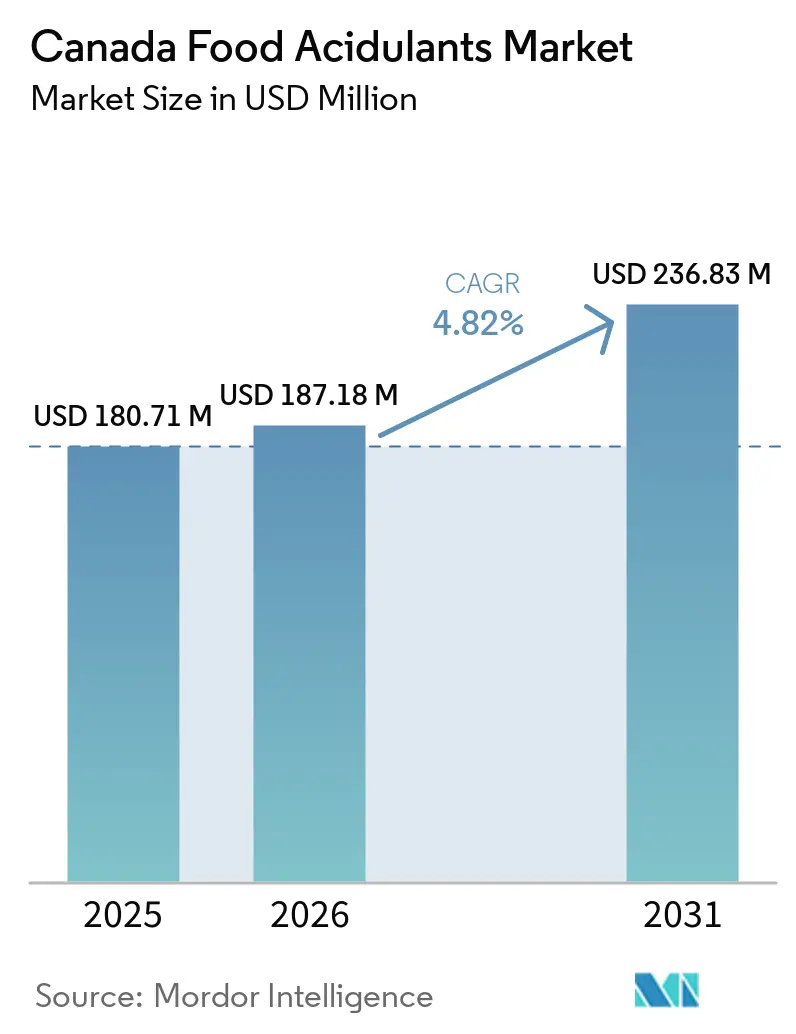
| Taille du marché de l'année de base (2025) | 180.71 Millions de dollars américains |
| Taille du Marché (2026) | 187.18 Millions de dollars américains |
| Taille du Marché (2031) | 236.83 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 4.82 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché canadien des acidulants alimentaires par Mordor Intelligence
La taille du marché canadien des acidulants alimentaires était évaluée à 180,71 millions USD en 2025 et devrait croître de 187,18 millions USD en 2026 pour atteindre 236,83 millions USD d'ici 2031, à un CAGR de 4,82 % durant la période de prévision (2026-2031). La demande est soutenue par des formulations nécessitant un contrôle du pH, une conservation et une saveur constante dans les catégories d'aliments transformés. Les exigences canadiennes en matière d'étiquetage nutritionnel en façade de l'emballage, entrées en vigueur le 1er janvier 2026, accroissent l'attention portée aux déclarations d'ingrédients et à la reformulation. Le marché est également façonné par une transition vers des intrants d'origine naturelle, bien que les chaînes d'approvisionnement synthétiques établies restent importantes pour les transformateurs à grande échelle. La dépendance aux importations et la volatilité des coûts des intrants demeurent des contraintes significatives, en particulier pour les transformateurs ne disposant pas d'accords d'approvisionnement directs.
Points clés du rapport
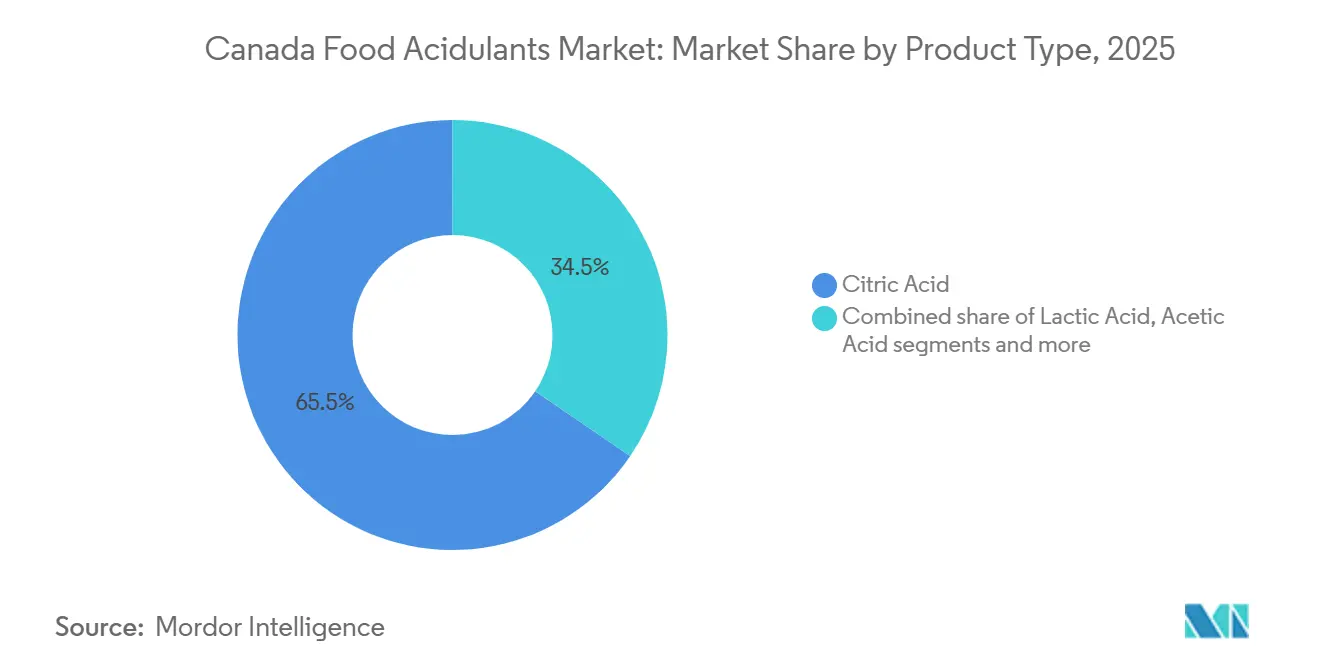
- Par type de produit, l'acide citrique détenait 65,48 % de la part du marché canadien des acidulants alimentaires en 2025, tandis que l'acide succinique devrait croître à un CAGR de 6,18 % jusqu'en 2031.
- Par source, les variantes synthétiques détenaient 84,61 % de la part en 2025, tandis que les acidulants biosourcés devraient se développer à un CAGR de 5,93 % jusqu'en 2031.
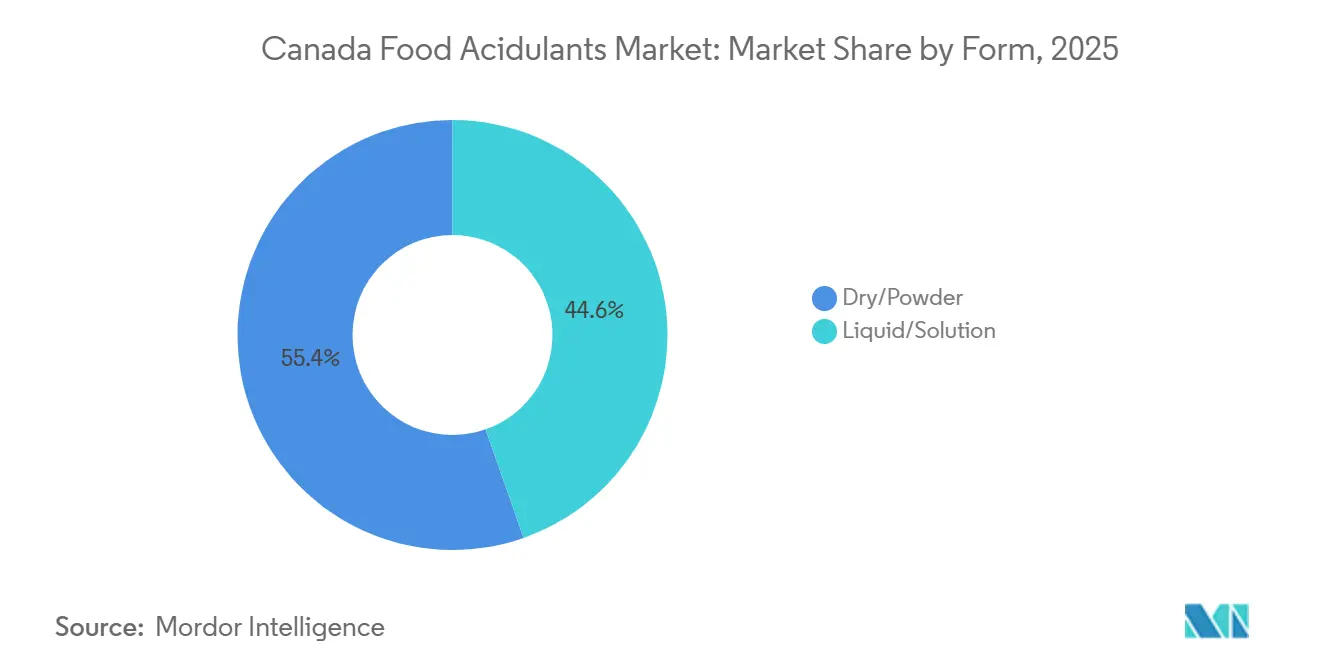
- Par forme, les acidulants secs/en poudre détenaient 55,37 % de la part en 2025, tandis que les acidulants liquides/en solution devraient croître à un CAGR de 6,05 % jusqu'en 2031.
- Par application, les boissons représentaient 33,71 % de la taille du marché canadien des acidulants alimentaires en 2025, tandis que la boulangerie et la confiserie devrait progresser à un CAGR de 5,89 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché canadien des acidulants alimentaires
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'aliments transformés et emballés | +1.4% | National, avec des gains majeurs dans les corridors de transformation alimentaire de l'Ontario et du Québec | Long terme (≥ 4 ans) |
| Consommation croissante de boissons gazeuses et non gazeuses | +1.2% | National, porté par les marchés de boissons urbains à fort volume et la restauration hors domicile | Moyen terme (2-4 ans) |
| Demande croissante de durée de conservation prolongée et de conservation des aliments | +0.9% | National, amplifié dans la transformation des aliments surgelés, ambiants et laitiers | Moyen terme (2-4 ans) |
| Préférence croissante pour les ingrédients à étiquette propre et d'origine naturelle | +0.6% | National, avec des gains précoces dans les circuits de vente au détail premium et à marque propre | Long terme (≥ 4 ans) |
| Croissance des applications en boulangerie et confiserie | +0.5% | National, avec l'Ontario et le Québec comme principaux pôles de fabrication | Moyen terme (2-4 ans) |
| Demande croissante de produits laitiers et de fromages fondus | +0.4% | National, concentré dans les pôles de transformation laitière de l'Ontario et du Québec | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'aliments transformés et emballés
Le secteur canadien de la transformation des aliments et des boissons a généré plus de 125 milliards USD de ventes en 2025. Il représentait plus de 16 % du PIB manufacturier et 17 % de l'emploi manufacturier[1]. Cette base de production soutient la demande d'acidulants dans les produits nécessitant une conservation, une stabilité du pH ou un contrôle des arômes. Le marché canadien des acidulants alimentaires est exposé aux changements de composition des produits au sein des aliments emballés, et pas seulement aux variations des volumes alimentaires totaux. Les produits surgelés et ambiants nécessitent des systèmes d'acidification qui contribuent à contrôler l'activité microbienne et à protéger la texture des produits. Un investissement accru dans les équipements de transformation peut donc créer une demande d'acidulants parallèlement à l'augmentation des capacités de production.
Consommation croissante de boissons gazeuses et non gazeuses
Les boissons restent une source importante de demande, car les acides citrique, malique et phosphorique contribuent à l'équilibre des arômes et à l'ajustement du pH. Le marché bénéficie de la reformulation des boissons à teneur réduite en sucre, pour lesquelles les fabricants ont besoin d'un contrôle plus précis de l'acidité perçue. La réduction du sucre peut exposer l'acidité plus clairement aux consommateurs et oblige les formulateurs à recalibrer les profils gustatifs. Ce besoin s'applique aux boissons gazeuses, aux jus, aux boissons énergisantes et aux thés prêts à boire. Les boissons de fontaine peuvent nécessiter des acides liquides concentrés dosés de manière constante dans les systèmes de distribution. La bière sans alcool utilise également les acides tartrique et lactique pour développer les arômes, ajoutant une autre application pour les formulations spécialisées.
Demande croissante de durée de conservation prolongée et de conservation des aliments
La conservation naturelle est devenue une considération centrale pour les producteurs alimentaires cherchant à prolonger la durée de conservation sans recourir aux conservateurs synthétiques conventionnels. Corbion a signalé une amélioration de la rentabilité de son activité Ingrédients et Solutions Fonctionnels au cours de l'exercice 2025, soutenue par la demande de conservation naturelle et de prolongation de la durée de conservation. Le marché canadien des acidulants alimentaires peut en bénéficier lorsque les fermentats d'acide lactique et les ingrédients connexes remplacent les systèmes de conservation conventionnels. Une étude évaluée par des pairs en 2025 a révélé que la production biotechnologique d'acide succinique pourrait réduire les émissions de gaz à effet de serre de plus de 60 % par rapport aux voies pétrochimiques. L'étude a également identifié des coûts de production déclarés inférieurs pour l'acide succinique biosourcé par rapport à la synthèse pétrochimique. Les produits Verdad Essence de Corbion illustrent la manière dont les solutions dérivées de la fermentation sont positionnées pour l'inhibition des moisissures en boulangerie.
Préférence croissante pour les ingrédients à étiquette propre et d'origine naturelle
Les exigences de Santé Canada en matière d'étiquetage nutritionnel en façade de l'emballage sont entrées en vigueur le 1er janvier 2026. Ces exigences rendent les informations nutritionnelles visibles en façade de l'emballage plus accessibles et encouragent les discussions sur la reformulation parmi les fabricants d'aliments. Le marché canadien des acidulants alimentaires peut en bénéficier lorsque les acides citrique, lactique et malique s'intègrent dans des déclarations d'ingrédients courtes et familières. Les listes d'additifs alimentaires autorisés de Santé Canada établissent les utilisations approuvées pour les régulateurs d'acidité et les matières réagissant aux acides[2]. Des définitions réglementaires claires rendent également la documentation des produits et des usages importante dans les achats. Les acides naturels peuvent attirer l'attention lorsque les transformateurs ont besoin d'ingrédients fonctionnels reconnus qui s'intègrent dans un développement de produits axé sur l'étiquette.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts des matières premières et de production | −0.3% | National, avec une pression accrue sur les transformateurs dépendants des importations hors Ontario | Court terme (≤ 2 ans) |
| Réglementation stricte des additifs alimentaires et exigences de conformité | −0.2% | National, aggravé pour les fabricants de l'Ontario et du Québec orientés vers l'exportation | Long terme (≥ 4 ans) |
| Préférence croissante pour les aliments peu transformés | −0.1% | Centres urbains de la Colombie-Britannique, de l'Ontario et du Québec | Moyen terme (2-4 ans) |
| Dépendance aux acidulants importés et perturbations de la chaîne d'approvisionnement | −0.2% | National, avec une exposition accrue dans les provinces de l'Ouest et de l'Atlantique | Court terme ( 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts des matières premières et de production
Le marché canadien des acidulants alimentaires est soumis à des pressions sur les coûts liées aux intrants importés, à la logistique et à l'exposition aux capacités de fermentation étrangères. Les prix de l'acide citrique au Canada ont atteint 1 260 USD par tonne métrique au deuxième trimestre 2025. La croissance des ventes dans la transformation des aliments et des boissons était prévue à 0,2 % pour 2025, limitant la marge dont disposaient les transformateurs pour absorber la hausse des coûts des intrants. Les petits transformateurs et les fabricants à marque propre peuvent avoir moins de capacité à recourir à des achats à terme ou à des engagements de volume. Les perturbations commerciales peuvent également affecter les marchés des intrants agricoles qui soutiennent les chaînes d'approvisionnement en fermentation. Ces conditions peuvent rendre les coûts d'approvisionnement moins prévisibles même lorsque la demande alimentaire reste stable.
Réglementation stricte des additifs alimentaires et exigences de conformité
Le cadre réglementaire canadien relatif aux additifs alimentaires est administré par Santé Canada et l'Agence canadienne d'inspection des aliments. Le Règlement sur les aliments et drogues définit le cadre réglementaire pour les substances autorisées, les catégories d'aliments et les conditions d'utilisation. Les entreprises introduisant de nouveaux usages d'acidulants peuvent nécessiter un examen scientifique et un processus d'avis public. Les petites entreprises alimentaires peuvent faire face à des coûts relatifs plus élevés pour la documentation et la conformité à la reformulation que les fournisseurs mondiaux d'ingrédients. Les modifications réglementaires de décembre 2024 ont élargi le périmètre de conformité pour certaines substances d'origine botanique. Ces exigences peuvent retarder la commercialisation d'acides de niche même lorsqu'un cas d'utilisation technique est clair.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : l'acide citrique soutient la demande de base tandis que l'acide succinique se développe
L'acide citrique détenait 65,48 % du marché canadien en 2025, tandis que l'acide succinique devrait enregistrer un CAGR de 6,18 % jusqu'en 2031. L'acide citrique est utilisé dans les boissons, les produits laitiers, la boulangerie et la transformation de la viande en raison de sa large polyvalence fonctionnelle. Il peut soutenir l'ajustement de l'acidité, l'équilibre des arômes, la conservation et le contrôle des procédés au sein d'un même portefeuille de produits. Cette polyvalence offre aux transformateurs une option familière lorsqu'ils gèrent des formulations dans plusieurs catégories alimentaires. L'installation de Port Colborne de Jungbunzlauer produit de l'acide citrique, du glucose dérivé du maïs et de la gomme xanthane en Ontario. Cette position d'approvisionnement local peut réduire l'exposition aux délais de livraison pour les transformateurs voisins. Elle fournit également un point de production national dans une catégorie qui présente par ailleurs une exposition substantielle aux importations. Les améliorations de la biofermentation améliorent les perspectives commerciales de l'acide succinique.
L'acquisition par ICL de Bartek Ingredients en décembre 2025 a intégré les capacités en acide malique et fumarique de qualité alimentaire dans une plateforme d'ingrédients spécialisés plus large. Bartek construisait également une nouvelle installation de production dont l'achèvement était prévu en 2026. La transaction ajoute de l'échelle à une base d'approvisionnement qui répond à des besoins spécialisés en arômes et en levure chimique. L'acide lactique reste important dans les applications laitières, de boulangerie et de viande car il soutient la réduction du pH, le développement des arômes et l'activité antimicrobienne. Sa fonction dans les produits fermentés et cultivés le rend difficile à substituer sans modifier le caractère du produit. L'acide tartrique est utilisé dans les produits liés au vin et les confiseries aux arômes de fruits.



Par source : l'approvisionnement synthétique reste établi tandis que les options biosourcées gagnent du terrain
Les variantes synthétiques détenaient 84,61 % du marché canadien en 2025, tandis que les acidulants biosourcés devraient croître à un CAGR de 5,93 % jusqu'en 2031. Les sources synthétiques restent établies car les transformateurs apprécient des coûts prévisibles, une logistique mature et des volumes d'approvisionnement fiables. Le secteur canadien des acidulants alimentaires s'appuie sur ces caractéristiques pour une production continue à grand volume. De nombreux produits établis disposent également de normes de performance bien comprises dans les systèmes alimentaires à grande échelle. Cela réduit le risque opérationnel associé au changement d'un ingrédient dans une formule validée. Les acides biosourcés attirent l'attention à mesure que la reformulation à étiquette propre et les considérations de divulgation carbone influencent les achats.
Le programme fédéral de renforcement de la chaîne d'approvisionnement canadienne a financé 5 projets en Ontario et en Colombie-Britannique en septembre 2025 pour développer l'utilisation d'ingrédients cultivés et transformés au Canada. Il identifie cette orientation politique comme un soutien au développement national des acides biosourcés. Une base d'ingrédients locaux plus solide peut réduire l'exposition aux longues routes d'approvisionnement lorsque des capacités deviennent disponibles. Elle peut également encourager les transformateurs à tester des options d'acidulants avec des connexions aux matières premières nationales.
Par forme : les formats secs sont en tête tandis que les formats liquides s'adaptent à la transformation automatisée
Les acidulants secs et en poudre détenaient 55,37 % du marché canadien en 2025, tandis que les produits liquides et en solution devraient croître à un CAGR de 6,05 % jusqu'en 2031. Les produits secs offrent une stabilité à l'entreposage et une manutention efficace du fret par unité d'ingrédient actif. Ils sont compatibles avec le mélange à sec en boulangerie, confiserie, assaisonnement, sauce, soupe, collation et production de mélanges pour boissons. L'acide citrique en poudre est largement utilisé lorsque le contrôle de l'humidité est important pendant la fabrication et le stockage. Le format peut être manipulé dans le cadre de procédures de traitement par lots établies et stocké dans des systèmes d'ingrédients secs standard.
Les acidulants liquides sont adaptés aux systèmes de remplissage à grande vitesse, de dosage et d'ajustement continu du pH. Les producteurs de boissons peuvent utiliser des solutions prêtes à doser sans étape de dissolution séparée. Cela peut réduire les étapes de manutention dans les environnements de production automatisés. Les transformateurs laitiers utilisent également l'acide lactique liquide dans les systèmes de production en continu. La consommation canadienne de boissons gazeuses de fontaine a atteint 427 millions d'unités au cours des 12 mois se terminant en décembre 2025. Cette application nécessite un dosage contrôlé d'acide citrique liquide concentré. Les investissements prévus dans les équipements de transformation alimentaire peuvent favoriser le dosage liquide dans les environnements à haut débit.

Par application : les boissons dominent la demande tandis que la boulangerie et la confiserie croissent plus rapidement
Les boissons représentaient 33,71 % de la taille du marché canadien des acidulants alimentaires en 2025, tandis que la boulangerie et la confiserie devrait croître à un CAGR de 5,89 % jusqu'en 2031. Les applications dans les boissons comprennent les boissons gazeuses, les jus de fruits, les boissons énergisantes et les thés prêts à boire. Les acides citrique, phosphorique et malique sont au cœur de l'arôme, de l'acidité et de la stabilité des produits dans ces formats. Les formulations de boissons nécessitent souvent un profil gustatif défini qui reste constant d'une production à l'autre. Les acides aident les transformateurs à gérer cette exigence tout en fournissant l'environnement de pH cible. Le secteur canadien des acidulants alimentaires reste donc étroitement lié à l'activité de reformulation des boissons.
La croissance de la boulangerie et de la confiserie est liée à la demande de produits avec une conservation à étiquette propre et des profils aromatiques différenciés. Les exportations canadiennes de produits de boulangerie ont atteint 7,7 milliards CAD en 2024, soit presque le double par rapport à 2020[3]. La production orientée vers l'exportation accroît l'importance des formulations qui conservent leur qualité pendant des périodes de distribution plus longues. Les fermentats d'acide lactique peuvent soutenir l'inhibition des moisissures, tandis que l'acide malique soutient les profils de confiserie acidulée. L'acide tartrique est utilisé dans les systèmes de levure chimique. Corbion a lancé Verdad Essence WH150 en septembre 2026 pour la prolongation de la durée de conservation en boulangerie sans conservateurs synthétiques.
Analyse géographique
L'Ontario et le Québec représentent la plus grande part de l'activité de transformation alimentaire canadienne et constituent donc la principale base de demande pour les acidulants. Le marché canadien des acidulants alimentaires est concentré dans ces provinces car elles accueillent une grande part des installations de fabrication d'aliments et de boissons. L'Ontario compte plus de 20 000 entreprises de fabrication avancée et 800 000 travailleurs dans le secteur manufacturier. Les opérations de Jungbunzlauer à Port Colborne soutiennent la production d'acide citrique, de gluconate et de gomme xanthane dans la province. Le pôle laitier du Québec soutient la demande d'acides lactique et citrique dans les produits laitiers cultivés, les fromages fondus et les produits fermentés.
L'Ouest canadien dispose d'une base de consommation plus petite mais en croissance, qui comprend la transformation de la viande, les boissons artisanales et les aliments emballés premium. La Colombie-Britannique, l'Alberta et la Saskatchewan dépendent fortement des acidulants livrés via les réseaux de distribution nationaux. Le marché canadien des acidulants alimentaires présente une plus grande exposition logistique dans ces provinces que dans le centre du Canada. Deux des 5 projets financés dans le cadre du programme de renforcement de la chaîne d'approvisionnement canadienne en septembre 2025 visaient à substituer des ingrédients importés par des alternatives transformées au Canada en Colombie-Britannique. Le Canada atlantique soutient une demande localisée provenant de la transformation des fruits de mer, du marinage et de la fabrication d'aliments ambiants.
Les acidulants importés, notamment l'acide citrique produit en Asie, restent un risque d'approvisionnement déterminant pour le Canada. L'USDA a signalé que les transformateurs d'aliments et de boissons dépendent fortement d'ingrédients importés qui ne sont pas disponibles à l'échelle nationale. Les tensions commerciales en 2025 ont attiré l'attention sur l'approvisionnement national et les allégations « Produit du Canada ». Jungbunzlauer a confirmé un investissement de 200 millions CAD dans une installation de fabrication de gomme xanthane à Port Colborne en mai 2025.
Paysage concurrentiel
Concentration du Marché
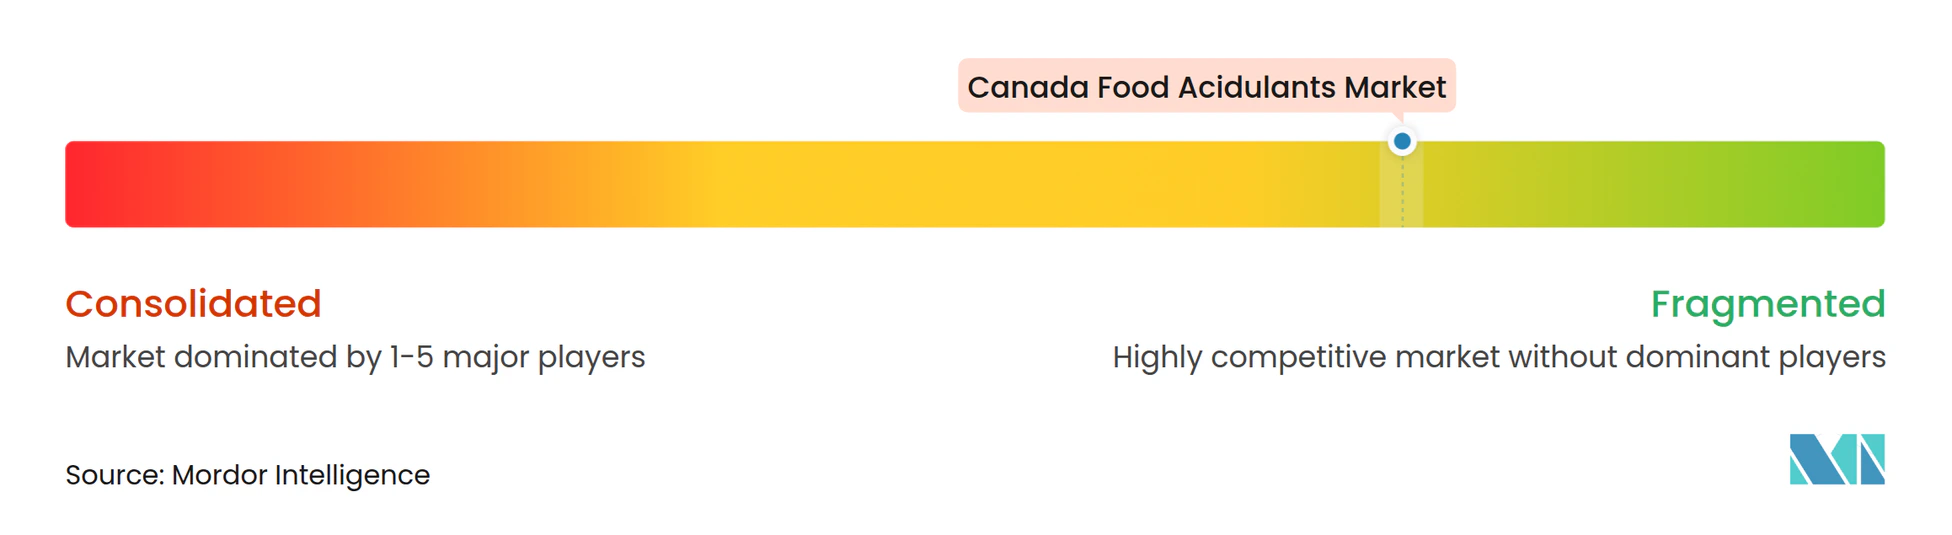
Le marché canadien des acidulants alimentaires se caractérise par une structure fragmentée. Les fabricants mondiaux apportent une échelle de processus et des capacités techniques, tandis que les spécialistes régionaux et les distributeurs restent importants. Le campus intégré de Jungbunzlauer à Port Colborne offre une option d'approvisionnement local pour les transformateurs ontariens. L'acquisition par ICL de Bartek Ingredients en décembre 2025 a combiné les opérations en acide malique et fumarique de Bartek avec la plateforme de solutions alimentaires spécialisées d'ICL. L'investissement de première phase était de 90 millions USD pour une participation de 50 %. Cette transaction a renforcé la position d'ICL dans les applications de boulangerie, de confiserie et de boissons aux arômes de fruits.
Brenntag, IMCD, Azelis, Univar Solutions, Hawkins et FBC Industries restent importants car les petits transformateurs ont souvent besoin d'un soutien à la formulation et d'un accès à plusieurs types d'acides. La couche de distribution est en concurrence sur la connaissance des applications, l'étendue des produits et la continuité de l'approvisionnement. Ce rôle est précieux à travers le Canada car les transformateurs alimentaires sont rpartis sur une grande superficie géographique. Corbion fait évoluer son portefeuille vers la conservation naturelle et les produits adaptés à l'étiquette dans le cadre de sa stratégie BRIGHT 2030.
Les technologies d'acidulants à libération contrôlée et encapsulés commencent à atteindre les essais de formulation canadiens en boulangerie et en transformation de la viande. Ces systèmes offrent aux fournisseurs une option de différenciation au-delà de la concurrence par les prix. Le marché canadien des acidulants alimentaires offre également des perspectives pour des acides spécialisés biosourcés produits localement. Aucun fabricant canadien n'offre actuellement une couverture complète de la chaîne, de la matière première de fermentation à l'acide de qualité alimentaire fini. Cette lacune peut favoriser le co-investissement entre les fournisseurs d'ingrédients et les transformateurs alimentaires cherchant un approvisionnement plus sécurisé. La structure concurrentielle n'indique pas qu'un petit groupe contrôle une part dominante du total des ventes.
Leaders du secteur canadien des acidulants alimentaires
-
Archer Daniels Midland Company
-
Cargill, Incorporated
-
Tate & Lyle PLC
-
Corbion N.V.
-
Kerry Group plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Février 2026 : Jungbunzlauer a installé un deuxième évaporateur à recompression mécanique de vapeur (RMV) sur son campus de Port Colborne, en Ontario, dont on attend qu'il réduise les émissions de CO₂ d'environ 8 000 tonnes par an, pour atteindre environ 12 000 tonnes annuellement. Cette mise à niveau renforce le profil technologique à faibles émissions du site pour sa fabrication canadienne d'acide citrique et de gluconate.
- Décembre 2025 : ICL Group a annoncé un accord définitif pour acquérir Bartek Ingredients Inc., le producteur ontarien d'acide malique et fumarique de qualité alimentaire, seule installation nord-américaine à intégration verticale d'anhydride maléique et d'acides en aval. L'investissement de première phase était d'environ 90 millions USD pour environ 50 % de Bartek ; le calendrier d'acquisition complet est soumis à des jalons commerciaux et d'intégration. Bartek construisait simultanément une nouvelle installation de production dont l'achèvement était prévu en 2026.
- Novembre 2024 : Le gouvernement du Canada a annoncé un investissement de 27 millions CAD dans Bartek Ingredients pour soutenir son projet d'installation de fabrication de 192,5 millions CAD à Stoney Creek, en Ontario. L'installation prévue intègre des technologies de procédés avancées, des systèmes de gestion de l'énergie et des capacités supplémentaires de développement de produits. Le projet vise à renforcer la production nationale d'acides de qualité alimentaire, à améliorer l'efficacité de la fabrication et à réduire les émissions de gaz à effet de serre et la consommation d'eau.
Périmètre du rapport sur le marché canadien des acidulants alimentaires
Les acidulants sont des éléments chimiques utilisés pour conférer une saveur acidulée ou un goût piquant aux produits alimentaires et aux boissons. Le marché canadien des acidulants alimentaires est segmenté en fonction du type de produit, de la source, de la forme et de l'application. Par type de produit, le marché des acidulants alimentaires est segmenté en acide citrique, acide lactique, acide acétique, acide phosphorique, acide malique, acide fumarique, acide succinique, acide tartrique et autres types. Par source, le marché est segmenté en biosourcé/naturel et synthétique. Par forme, le marché est segmenté en sec/poudre et liquide. Par application, le marché est segmenté en boissons, produits laitiers et desserts glacés, boulangerie et confiserie, viande et fruits de mer, sauces, vinaigrettes et condiments, nutrition infantile et clinique et autres aliments transformés. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés en termes de valeur (millions USD).
Par type de produit
| Acide citrique |
| Acide lactique |
| Acide acétique |
| Acide phosphorique |
| Acide malique |
| Acide fumarique |
| Acide succinique |
| Acide tartrique |
| Autres (GDL, acide gluconique, etc.) |
Par source
| Biosourcé/Naturel |
| Synthétique (dérivé du pétrole/du maïs) |
Par forme
| Sec/Poudre |
| Liquide/Solution |
Par application
| Boissons |
| Produits laitiers et desserts glacés |
| Boulangerie et confiserie |
| Viande et fruits de mer |
| Sauces, vinaigrettes et condiments |
| Nutrition infantile et clinique |
| Autres aliments transformés |
| Par type de produit | Acide citrique |
| Acide lactique | |
| Acide acétique | |
| Acide phosphorique | |
| Acide malique | |
| Acide fumarique | |
| Acide succinique | |
| Acide tartrique | |
| Autres (GDL, acide gluconique, etc.) | |
| Par source | Biosourcé/Naturel |
| Synthétique (dérivé du pétrole/du maïs) | |
| Par forme | Sec/Poudre |
| Liquide/Solution | |
| Par application | Boissons |
| Produits laitiers et desserts glacés | |
| Boulangerie et confiserie | |
| Viande et fruits de mer | |
| Sauces, vinaigrettes et condiments | |
| Nutrition infantile et clinique | |
| Autres aliments transformés |
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les acidulants alimentaires au Canada ?
Le marché devrait croître à un CAGR de 4,82 % de 2026 à 2031, pour atteindre 236,83 millions USD d'ici 2031.
Quel type de produit domine la demande au Canada ?
L'acide citrique est en tête avec une part de 65,48 % en 2025, car il est utilisé dans les applications de boissons, de produits laitiers, de boulangerie et de transformation de la viande.
Quelle source d'acidulant connaît la croissance la plus rapide au Canada ?
Les acidulants biosourcés devraient croître à un CAGR de 5,93 % jusqu'en 2031, soutenus par l'intérêt pour les étiquettes propres et l'approvisionnement national.
Pourquoi les acidulants liquides croissent-ils plus vite que les produits secs ?
Les produits liquides et en solution devraient croître à un CAGR de 6,05 % car les lignes de boissons et de produits laitiers automatisées peuvent les doser directement.
Quelle application d'utilisation finale est la plus importante ?
Les boissons représentent 33,71 % de la valeur 2025, tandis que la boulangerie et la confiserie est l'application à la croissance la plus rapide avec un CAGR de 5,89 %.