
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
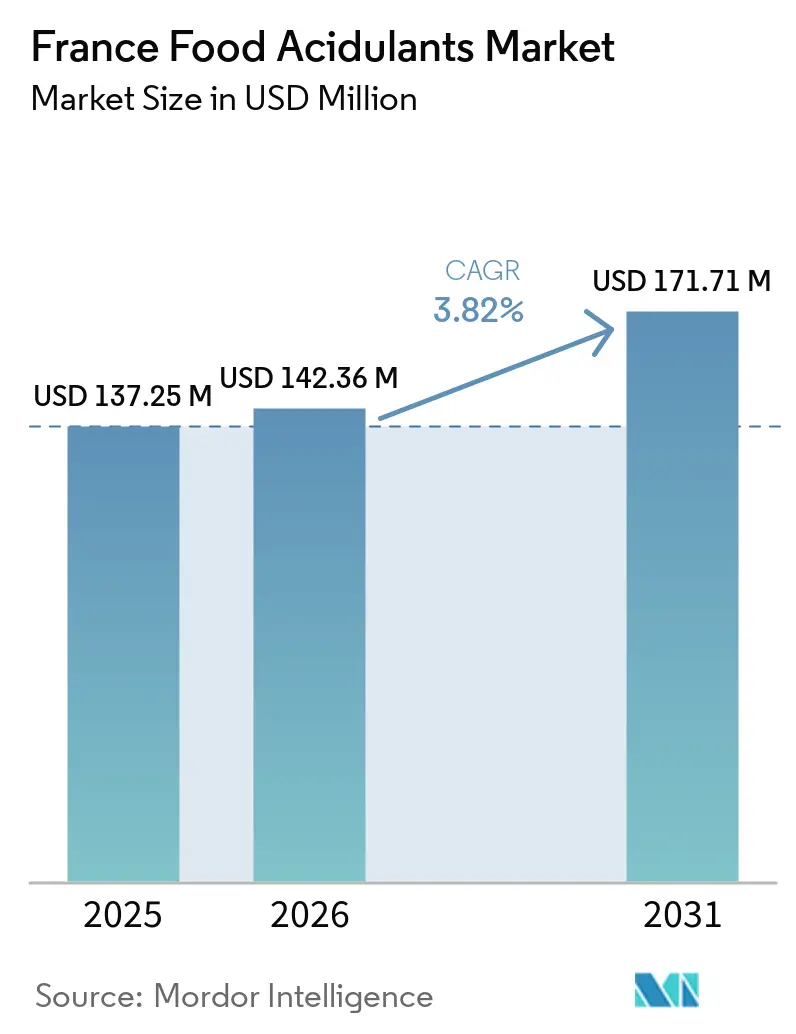
| 基準年の市場規模 (2025) | 137.25 百万米ドル |
| 市場規模 (2026) | 142.36 百万米ドル |
| 市場規模 (2031) | 171.71 百万米ドル |
| 成長率 (2026 - 2031) | 3.82 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフランス食品酸味料市場分析
フランス食品酸味料市場規模は、2026年の1億4,236万米ドルから2031年には1億7,171万米ドルへと拡大し、2026年から2031年にかけて年平均成長率(CAGR)3.82%で成長する見込みです。食品メーカーが原材料表示の明確化とより追跡可能なサプライ体制を求める中、市場は発酵由来原料へとシフトしています。AFYRENが2025年にNEOXYバイオリファイナリーで連続生産を開始したことで国内生産能力の重要性が高まっていますが、輸入クエン酸およびリン酸は依然としてフランスの食品製造需要の大部分を支えています。加工食品における酸度管理、風味、微生物安定性、賞味期限管理の必要性が需要を下支えしています。サプライヤーは、バルク価格のみでの競争ではなく、用途サポート、トレーサビリティ記録、カスタマイズされた原料システムの提供で対応しています。フランス食品酸味料市場は、厳格な添加物規制、代替保存技術、原料コストからの圧力にも直面しており、規制対応力と信頼性の高い調達が重要な競争要因となっています[1]。
レポートの主要ポイント
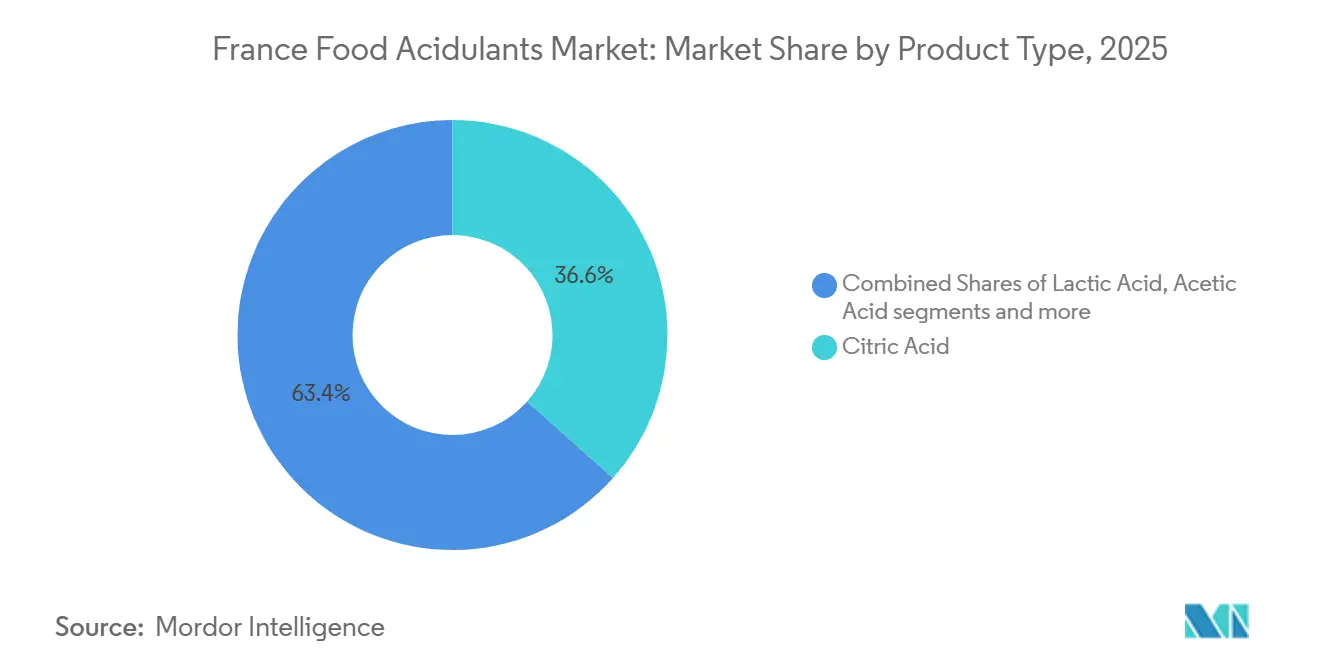
- 製品タイプ別では、クエン酸が2025年のフランス食品酸味料市場シェアの36.58%を占め、酢酸は2031年にかけてCAGR 5.55%で成長すると予測されています。
- 原料源別では、バイオベースおよび発酵由来の酸が2025年のフランス食品酸味料市場規模の56.48%を占め、2031年にかけてCAGR 5.82%で拡大すると予測されています。
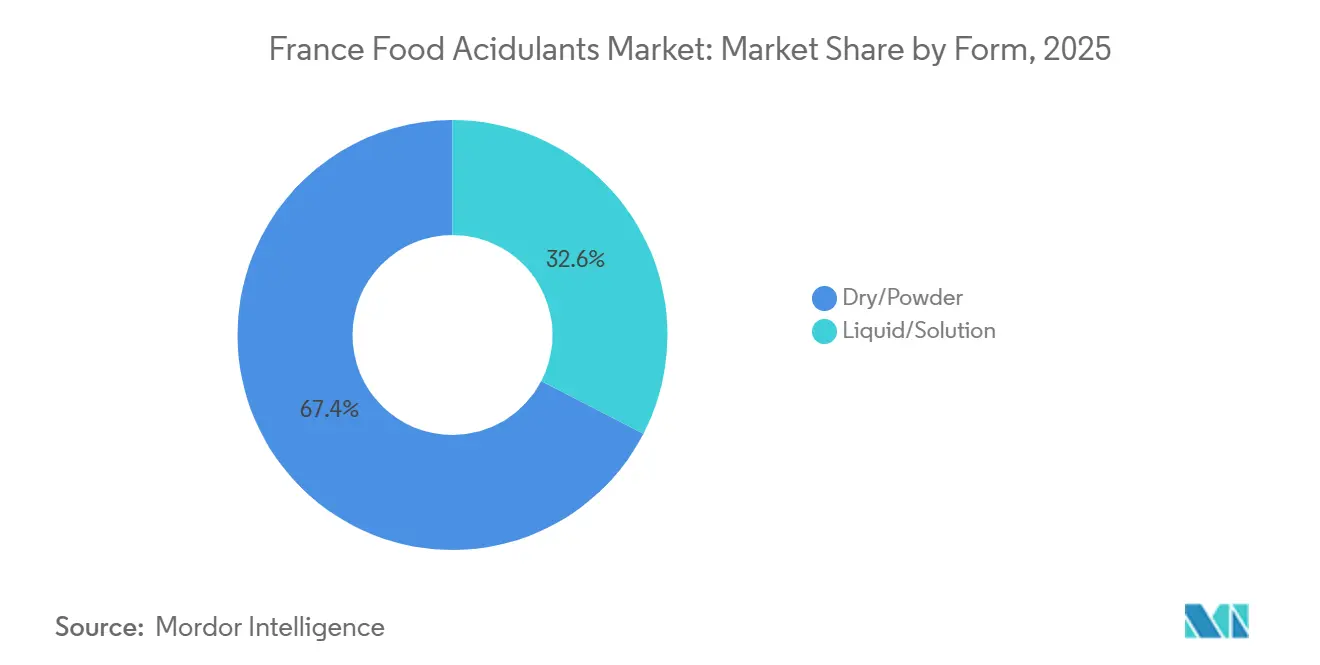
- 形態別では、乾燥・粉末製品が2025年に67.40%のシェアを占め、液体・溶液製品は2031年にかけてCAGR 6.15%で成長すると予測されています。
- 用途別では、飲料が2025年に36.24%のシェアを占め、ベーカリー・菓子は2031年にかけてCAGR 6.57%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
フランス食品酸味料市場のトレンドと考察
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 天然・バイオベース原料への需要増加 | +0.8% | フランス全土、グラン・テストおよびノルマンディーの食品加工集積地帯に集中 | 中期(2〜4年) |
| ベーカリー・菓子用途の拡大 | +0.6% | 全国規模、イル=ド=フランス、オーヴェルニュ=ローヌ=アルプ、ヌーヴェル=アキテーヌでの早期成長 | 短期(2年以内) |
| クリーンラベル食品処方への需要増加 | +0.5% | 全国規模、小売志向の都市市場およびマスマーケットブランドのリフォーミュレーションで最も関連性が高い | 短期(2年以内) |
| 食品安全と賞味期限管理への関心の高まり | +0.4% | 全国規模、フランスの食品加工業者が供給するEU輸出市場に関連 | 中期(2〜4年) |
| ソース、ドレッシング、調味料における酸味料使用の増加 | +0.3% | 全国規模、フードサービスおよびプライベートラベルのソース製造クラスターに関連 | 中期(2〜4年) |
| 発酵・酸味料生産における技術革新 | +0.3% | フランス全土、グラン・テストのバイオリファイナリー投資とEU研究プログラムが主導 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
天然・バイオベース原料への需要増加
フランスの食品加工業者は、石油化学由来原料の使用を削減するために原料仕様を見直しています。この変化は、明確な原産地情報を持つ認証済みバイオベース酸味料への需要を支えています。AFYRENは2025年6月カルリング=サン=タヴォルドのNEOXYバイオリファイナリーにおける連続工業生産を確認しました。同社は数百トンのバイオベース有機酸生産と、食品、化粧品、医薬品用途にわたる複数年顧客収益として1億6,500万ユーロ超のコミット済み受注を報告しました。2025年4月に完了したAFTERBIOCHEMプロジェクトも、農業副産物を活用した国内生産の参照事例を確立しました。大手バイヤーがスポット購買のみに頼らず、バイオベース原料の長期契約を締結することで、フランス食品酸味料市場は恩恵を受けています。
ベーカリー・菓子用途の拡大
酸味料は、膨張制御のサポート、生地調整の改善、風味プロファイルのバランス調整、賞味期限管理において、焼成品において重要な役割を果たしています。フランスのベーカリーセクターは2025年に172億ユーロ超の売上高を生み出し、直近1年間で5.85%の成長を記録しており、工業・職人ベーカリー形態にわたる継続的な需要を反映しています。大規模な工業用製パン施設では、自動化された加工ラインへの効果的な統合と高量産時の一貫した投与が可能なため、液体乳酸システムの採用が増加しています。一方、独立系ベーカリーや菓子職人は、便利な保管、簡単な取り扱い、正確な手動投与が可能な粉末クエン酸を引き続き好んでいます。顧客セグメント間でのこうした購買嗜好の違いが、単一の商業関係を通じて液体・乾燥両方の酸味料製品を提供できるサプライヤーに優位性をもたらしています。
クリーンラベル食品処方への需要増加
フランスの食品企業は、消費者が技術的な説明なしに理解できる原材料リストを求めています。発酵由来の酢酸は、シャルキュトリー製品の一部の合成酢酸塩システムを代替できます。発酵によって生産されたクエン酸も、生産者が馴染みのある原材料表示を求めるプレミアム飲料のリフォーミュレーションに適しています。NATCOLは天然由来食品着色原料に使用される定義を説明しており、これはラベリング議論における加工経路と原材料の産地の重要性を広く反映しています。小売顧客や大手食品ブランドは、トレーサビリティと認識可能な原材料にますます注目しています。フランス食品酸味料市場は、酸味付与性能と原料に関する文書化の両方を提供する製品への需要を獲得しています。
食品安全と賞味期限管理への関心の高まり
酸味料は、pH管理に役立つため、常温・チルド食品の保存戦略に使用されています。食品加工業者は、感覚的・栄養的品質を保護するために熱処理強度を低減しながら酸味料を使用しています。欧州食品安全機関(EFSA)は2009年以前に承認された食品添加物の評価を継続しており、確立された安全性情報を持つ十分に文書化された原料の価値が高まっています[2]。クエン酸と乳酸は、広範な安全性文書と確立された食品用途によって支持されています。2025年に発表された研究では、pH低下と高圧処理の組み合わせがチーズ製造における微生物安全性を支援できることが示されました。この事業環境は、安定した仕様、技術記録、信頼性の高い品質管理を提供できるサプライヤーに有利働きます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格な食品添加物規制とコンプライアンス要件 | -0.5% | EU調和がフランスの食品メーカーに適用されるため、全国規模 | 中期(2〜4年) |
| 代替酸度調整剤・保存方法との競合 | -0.4% | 全国規模、プレミアム乳製品、植物性、有機認証セグメントで最も関連性が高い | 中期(2〜4年) |
| 輸入酸味料への依存とサプライチェーンの混乱 | -0.3% | 全国規模、クエン酸およびリン酸の調達においてリスクが高い | 短期(2年以内) |
| 原材料・原料価格の変動 | -0.3% | 全国規模、グラン・テストに集中するテンサイおよびトウモロコシ原料のリスク | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
厳格な食品添加物規制とコンプライアンス要件
EU食品添加物規制は、事前承認を義務付け、承認された全ての添加物について、使用が認められる食品カテゴリーおよび適用される使用上限を含む具体的な使用条件を定めています。フランスでは、競争・消費・不正抑止総局(DGCCRF)がこれらのEU要件を執行しています。したがってサプライヤーは、製品仕様、安全性評価、純度基準、意図する用途、および許可された食品カテゴリーへの適合を網羅する堅牢な文書を維持しなければなりません。EFSAは2026年1月に食品添加物申請に関するガイダンスを更新し、完全かつ科学的に裏付けられた技術・安全性ドシエの必要性をさらに強調しました。更新された申請プロセスにより、新規酸タイプや改良された酸味料ブレンドの承認を求めるサプライヤーの規制・文書要件が増加する可能性があります。特に中小規模のサプライヤーは、そのような製品を支援するために必要な技術研究、安全性評価、規制申請の資金調達において課題に直面する可能性があります。
代替酸度調整剤・保存方法との競合
高圧処理、パルス電場、保護微生物培養は、特定の製品において従来の酸味料の必要性を低減できます。これらのアプローチは、ブランドオーナーが特定の添加物表示のない製品を求めるプレミアムチルド食品に最も関連しています。2025年の科学的レビューでは、高圧処理、植物抽出物、保護培養がチーズの微生物安全性を支援できることが報告されました[3]。設備コストが小規模・職人生産者の即時導入を制限しています。植物性乳製品および有機食品ブランドは、クリーンラベルのポジショニングが価値提案の中心であるため、これらのシステムをテストする可能性が高いです。これらの技術が酸度調整剤を補完するのではなく代替する場合、フランス食品酸味料市場は特定のプレミアム用途での需要を失う可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:クエン酸がリードし、酢酸が最速成長
クエン酸は2025年の製品タイプ別フランス食品酸味料市場シェアの36.58%を占めました。清涼飲料、菓子グレーズ、ジャム、加工ソース、乳製品において広く使用され続けています。風味原料とキレート剤の両方としての役割がこの主導的地位を支えています。クエン酸はまた、メーカーが予測可能な酸度と幅広い規制上の馴みを重視するレシピでの長年の使用からも恩恵を受けています。リン酸はコーラ系飲料に引き続き関連していますが、一部の飲料用途ではリフォーミュレーション圧力が影響しています。乳酸は植物性乳製品代替品での関連性を高めており、酒石酸とグルコノデルタラクトンは引き続き特殊用途に対応しています。
酢酸は2026年から2031年にかけてCAGR 5.55%で成長すると予測されています。酢ベースの酸味付与への使用は、シャルキュトリー製品、既製ソース、特定の機能性飲料形態に適しています。フランスの消費者は酢に馴染みがあり、これにより酢酸は原材料ラベルで認識可能な役割を持ちます。この馴染みは、メーカーが期待される酸味プロファイルを失わずに製品をリフォーミュレーションするのに役立ちます。ICLグループは2025年12月にBartek Ingredientsの買収合意を発表し、リンゴ酸およびフマル酸の能力を特殊原料ポートフォリオに加えました。この取引は、ベーカリー、菓子、飲料メーカーが使用する特殊有機酸への継続的な関心を反映しています。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
原料源別:バイオベース酸が優先調達ルートに
バイオベースおよび発酵由来の酸は、2025年の原料源別フランス食品酸味料市場規模の56.48%を占めました。同原料源カテゴリーは2031年にかけてCAGR 5.82%で拡大すると予測されています。食品メーカーは、追跡可能な原材料、石油化学ルートへの依存低減、明確な裏付け文書を持つ原料を求めています。AFYRENは、バイオベース有機酸プラットフォームに関連するコミット済み顧客収益として1億6,500万ユーロ超を報告しました。これは、確立されたバイヤーが発酵由来供給の長期注文を行っているという見方を支持しています。このセグメントの拡大は、産業バイオエコノミープロジェクトへのフランスおよびEUの関心によっても支えられています。
化学合成酸は、価格と安定した供給が主な購買考慮事項であるバルク用途に引き続き対応しています。これらの製品は、メーカーが確立された大量生産レシピを使用する場合に引き続き重要です。しかし、発酵由来と透明性を重視する用途では、その地位が狭まっています。Corbionは2025年11月にBRIGHT 2030戦略を発表し、天然保存と発酵能力を優先事項の一つとしました。これは、確立されたサプライヤーがバイオベース保存システムにより大きな重点を置いていることを示しています。フランス食品酸味料産業は、その結果として、価格だけでなく原産地、トレーサビリティ、処方サポートに基づく競争が見られるようになっています。
形態別:乾燥製品がリードし、液体が成長を加速
乾燥・粉末製品は2025年の形態別フランス食品酸味料市場の67.40%を占めました。その主導的地位は、保管安定性、簡便な物流、柔軟な投与によって支えられています。独立系ベーカリー、菓子職人、中小規模の食品加工業者は、既存の取り扱い慣行に適合するため粉末を使用しています。粉末クエン酸は、オペレーターがバッチで原料添加する用途において引き続き重要です。これらの製品はまた、バルク液体システムに関連する取り扱い要件なしに広く流通させることができます。継続的な使用は、分散した食品生産拠点全体で安定した需要基盤を提供しています。
液体・溶液製品は2026年から2031年にかけてCAGR 6.15%で成長すると予測されています。工業用食品施設は、自動化されたインラインpH投与設備を備えた液体システムを使用しています。これらのシステムは、正確な酸供給と文書化された品質管理をサポートできます。液体形態は粉末飛散の問題を軽減し、過剰酸味付与による廃棄を抑制できます。その成長は、自動化された生産ラインに投資できる大規模な加工業者に集中しています。フランス食品酸味料市場は、小規模オペレーターにおける安定した粉末需要と、工業生産者が使用する液体システムにおけるより速い価値成長に分かれています。

用途別:飲料がリードし、ベーカリー・菓子がより速く拡大
飲料は2025年の用途別シェアの36.24%を占めました。クエン酸とリン酸は、炭酸清涼飲料、フレーバーウォーター、機能性飲料において引き続き重要です。これらの酸は風味バランスに影響を与え、生産者が一貫したpHプロファイルを達成するのに役立ちます。飲料メーカーはまた、生産ラインが高スループットで稼働するため、信頼性の高い酸品質を必要としています。需要は確立された消費パターンと馴染みのある製品形態に結びついています。このセグメントは、主要な食品酸味料のベースラインとなる量の出口を提供し続けています。
ベーカリー・菓子は2031年にかけてCAGR 6.57%を記録すると予測されており、フランス食品酸味料市場で最も速い用途成長となっています。酸味料は生地調整、膨張制御、風味調整、賞味期限延長をサポートします。フランスのベーカリーセクターは大きな商業基盤を持ち、職人・工業製品の両方の需要を支えています。乳製品・冷凍デザートは、特にヨーグルトや植物性クリームチーズにおいて、乳酸の重要な用途として残っています。食肉・水産物製品はチルド賞味期限をサポートするために酢ベースのマリネを使用し、ソース・調味料は酢酸システムへのより広いシフトに従っています。乳幼児・臨床栄養は、厳格なトレーサビリティと安全性文書を必要とする小量用途として残っています。
地理的分析
フランス食品酸味料市場は、複数の地域生産クラスターにわたる食品製造需要に支えられて成長しています。グラン・テストは、テンサイ加工インフラとカルリング=サン=タヴォルドのAFYRENのNEOXYバイオリファイナリーを組み合わせているため重要です。イル=ド=フランスは調達・流通センターであり、オーヴェルニュ=ローヌ=アルプには重要なベーカリー・乳製品製造拠点があります。フランスはまた、有機酸生産と食品原料流通のためのより広い欧州サプライネットワーク内で事業を展開しています。EU添加物規制は全国的に適用され、フランスのメーカーに対応するサプライヤーに単一の規制枠組みを提供しています。
地域需要は地域の食品加工活動によって異なります。ノルマンディーとペイ・ド・ラ・ロワルは、乳業協同組合とシードル生産を通じて乳酸とリンゴ酸への需要を生み出しています。ヌーヴェル=アキテーヌは、ベーカリー活動とワイン関連加工を結びつけており、ワイン副産物由来の酒石酸が循環型調達をサポートできます。プロヴァンス=アルプ=コート・ダジュールは、オリーブベースのソース、タプナード、トマト製品にクエン酸と乳酸を使用しています。フランス食品酸味料市場は、地域ごとのニーズに対して個別の製品プラットフォームを必要とせずに、これらの異なる用途に対応できるサプライヤーから恩恵を受けています。
フランス食品酸味料市場は、重要な酸グレードを輸入しているため、国際的なサプライ混乱にさらされ続けています。クエン酸の輸入と飲料グレードのリン酸調達は、フレートの可用性と地政学的条件の影響を受ける可能性があります。2024年の紅海混乱は、食品原料バイヤーにとって強靭な物流計画の重要性を浮き彫りにしました。AFTERBIOCHEMプロジェクトは、特定の有機酸のより高い供給レジリエンスをサポートできる国内バイオリファイナリーモデルを実証しました。
競合環境
市場集中度
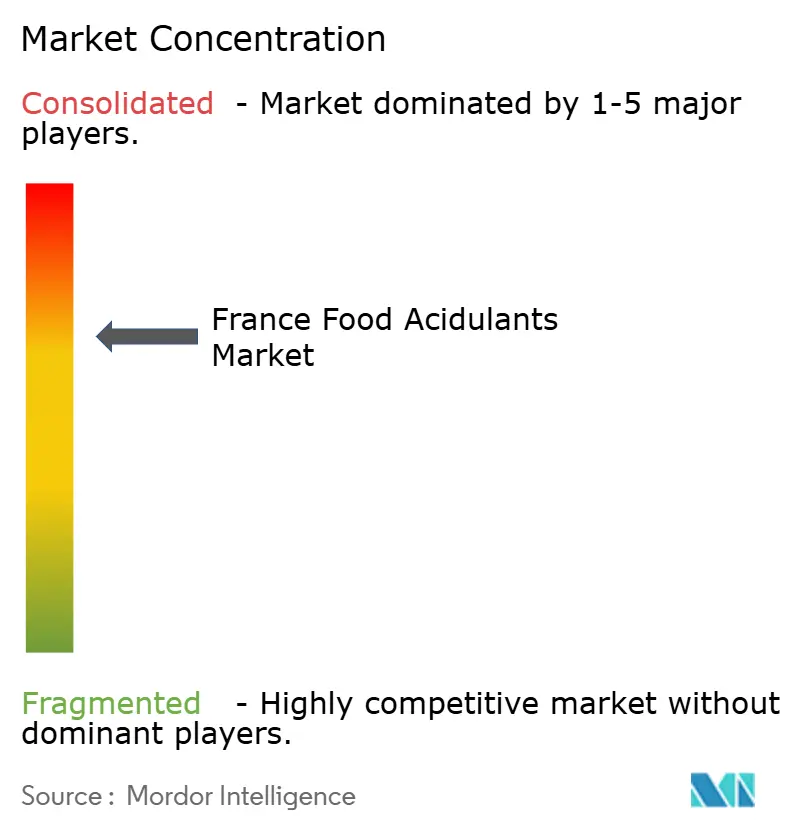
発酵能力、規制文書、確立された食品顧客関係を持つ汎欧州サプライヤーが、フランス食品酸味料市場の競争をリードしています。コモディティ輸出業者と特殊流通業者は、標準化された酸グレードで最も直接的に競合しています。主要企業はバルク販売から用途特化型ブレンドと技術サポートへと移行しています。サプライヤーはまた、食品安全記録、トレーサビリティ、供給の継続性でも競合しています。
CorbionのBRIGHT 2030戦略は天然保存と発酵能力を優先しており、バイオベース食品原料システムへの注力を示しています。Tate & Lyleは2025年3月にCP Kelcoの統合による年間コスト相乗効果として3,000万米ドルを報告しました。ICLグループによるBartek Ingredientsの計画的買収は、食品用途向けのリンゴ酸とフマル酸のポートフォリオを拡大します。これらの動きは、大手サプライヤーが原料の幅と生産規模を拡大していることを示しています。AFYRENは、カルリング=サン=タヴォルドの事業と確認された顧客コミットメントを通じて、国内バイオベース代替品を提供しています。
最も強い商業的機会は、ベーカリー製品とクリーンラベルソース向けに設計されたブレンドにあります。コモディティサプライヤーは、これらの用途に必要な技術的カスタマイズを提供できない場合があります。純粋な流通業者も、処方開発と長期調達保証を提供する能力が限られている可能性があります。中国のサプライヤーは標準化されたグレードで競争力を維持していますが、一部のフランスの多国籍バイヤーはサプライチェーンの持続可能性審査により大きな重点を置いています。Jungbunzlauer は2026年8月にイリノイ州トムソンの製造拠点の買収を発表し、米国での直接製造拠点を確立しました。
フランス食品酸味料業界リーダー
-
Tate & Lyle PLC
-
Corbion N.V.
-
Jungbunzlauer Holding AG
-
Merck KGaA
-
Brenntag AG
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:欧州委員会は、中国を原産地とするクエン酸および三ナトリウムクエン酸二水和物に対するアンチダンピング措置の中間見直しを開始しました。この見直しは、EU産クエン酸メーカーを代表するJungbunzlauer AustriaとCitribelからの申請を受けて行われました。
- 2025年1月:Brenntag Pharmaは、Citribelとの流通パートナーシップをトルコ、イスラエル、南アフリカに拡大しました。既存の協力関係はすでにフランス、ドイツ、スペイン、ベネルクス地域をカバーしていました。
- 2024年11月:Jungbunzlauer は、自然に効率的な菌類株の選定と改良によってクエン酸生産を改善するため、ウィーン工科大学のクリスチャン・ドップラー研究所と提携しました。この研究は生産収率と持続可能性の向上を目指しています。
フランス食品酸味料市場レポートの調査範囲
フランス食品酸味料市場は、製品タイプ、原料源、形態、用途によってセグメント化されています。製品タイプ別では、市場はクエン酸、乳酸、酢酸、リン酸、リンゴ酸、フマル酸、コハク酸、酒石酸、およびグルコノデルタラクトン(GDL)やグルコン酸などのその他の酸味料を含みます。原料源別では、市場はバイオベース・発酵由来酸味料と化学合成酸味料に分かれています。形態別では、市場は乾燥・粉末と液体・溶液の酸味料で構成されています。用途別では、市場は飲料、乳製品・冷凍デザート、ベーカリー・菓子、食肉・水産物、ソース・ドレッシング・調味料、乳幼児・臨床栄養、その他の加工食品をカバーしています。
製品タイプ別
| クエン酸 |
| 乳酸 |
| 酢酸 |
| リン酸 |
| リンゴ酸 |
| フマル酸 |
| コハク酸 |
| 酒石酸 |
| その他(GDL、グルコン酸など) |
原料源別
| バイオベース・発酵由来 |
| 化学合成 |
形態別
| 乾燥・粉末 |
| 液体・溶液 |
用途別
| 飲料 |
| 乳製品・冷凍デザート |
| ベーカリー・菓子 |
| 食肉・水産物 |
| ソース、ドレッシング・調味料 |
| 乳幼児・臨床栄養 |
| その他の加工食品 |
| 製品タイプ別 | クエン酸 |
| 乳酸 | |
| 酢酸 | |
| リン酸 | |
| リンゴ酸 | |
| フマル酸 | |
| コハク酸 | |
| 酒石酸 | |
| その他(GDL、グルコン酸など) | |
| 原料源別 | バイオベース・発酵由来 |
| 化学合成 | |
| 形態別 | 乾燥・粉末 |
| 液体・溶液 | |
| 用途別 | 飲料 |
| 乳製品・冷凍デザート | |
| ベーカリー・菓子 | |
| 食肉・水産物 | |
| ソース、ドレッシング・調味料 | |
| 乳幼児・臨床栄養 | |
| その他の加工食品 |
レポートで回答される主要な質問
2031年のフランス食品酸味料セクターの予測値は?
フランス食品酸味料市場は、2026年の1億4,236万米ドルから2031年には1億7,171万米ドルに達し、CAGR 3.82%で成長すると予測されています。
フランスで食品酸味料需要をリードする製品タイプは?
クエン酸は2025年に36.58%のシェアで製品タイプ別のトップであり、飲料、菓子、ソース、乳製品での使用によって支えられています。
フランスで最も速く成長している原料源カテゴリーは?
バイオベースおよび発酵由来の酸は2031年にかけてCAGR 5.82%で成長すると予測されており、2025年には56.48%のシェアを占めていました。
液体酸味料製品が粉末よりも速く成長している理由は?
液体・溶液製品は、工業施設が自動化されたインラインpH投与システムで使用するため、CAGR 6.15%で成長すると予測されています。