
メキシコ食品用酸味料市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
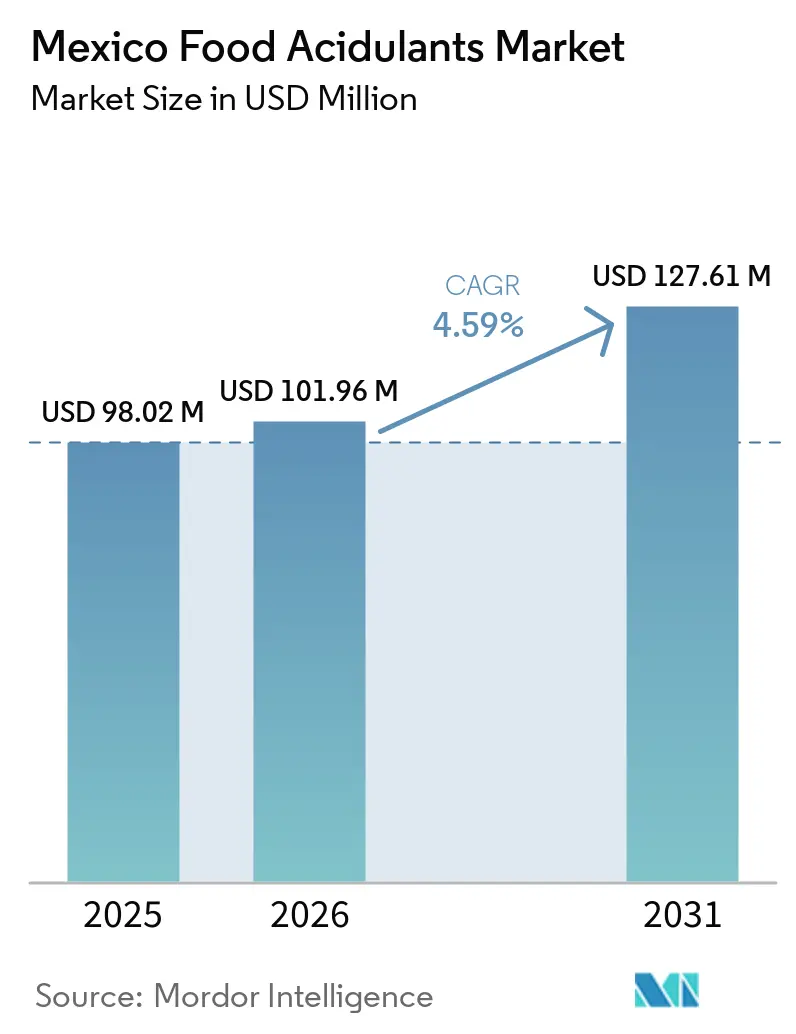
| 基準年の市場規模 (2025) | 98.02 百万米ドル |
| 市場規模 (2026) | 101.96 百万米ドル |
| 市場規模 (2031) | 127.61 百万米ドル |
| 成長率 (2026 - 2031) | 4.59 % |
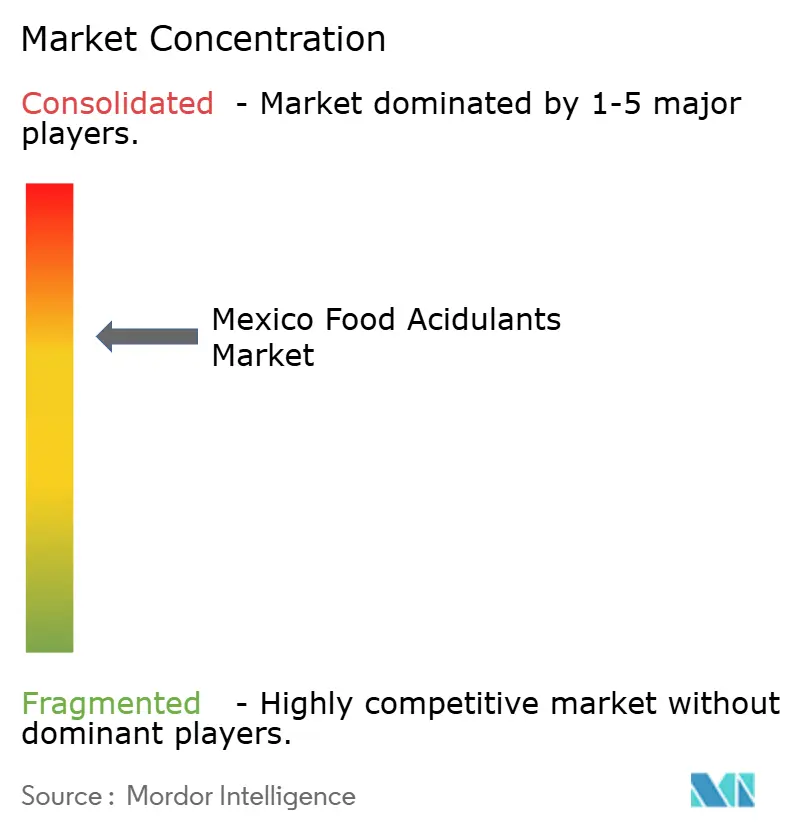
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるメキシコ食品用酸味料市場分析
メキシコ食品用酸味料市場の規模は2025年に9,802 ミリオン 米ドルと評価され、2026年までに1億1.96 ミリオン 米ドル、2031年までに1億2,761 ミリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 4.59%で成長します。本市場は、2025年にメキコのGDPの4%を占めた国内食品加工業の規模に支えられています [1]。需要は、風味付け、保存、pH管理に酸を使用する加工飲料、包装済み調味料、乳製品、ベーカリー製品に集中しています。メキシコと米国間の農業貿易は2024年に790億 米ドルに達し、USDAによれば、この貿易関係は輸出志向の加工業者に供給するサプライヤーに対してトレーサビリティと品質要件を高めています。メキシコ食品用酸味料市場は、天然原料への処方変更と、常温保存可能な製品における信頼性の高い酸味料供給の必要性によっても形成されています。こうした状況は、文書化された品質、処方サポート、安定した納品を必要とする顧客に対して、技術系サプライヤーに優位性をもたらしています。
主要レポートのポイント
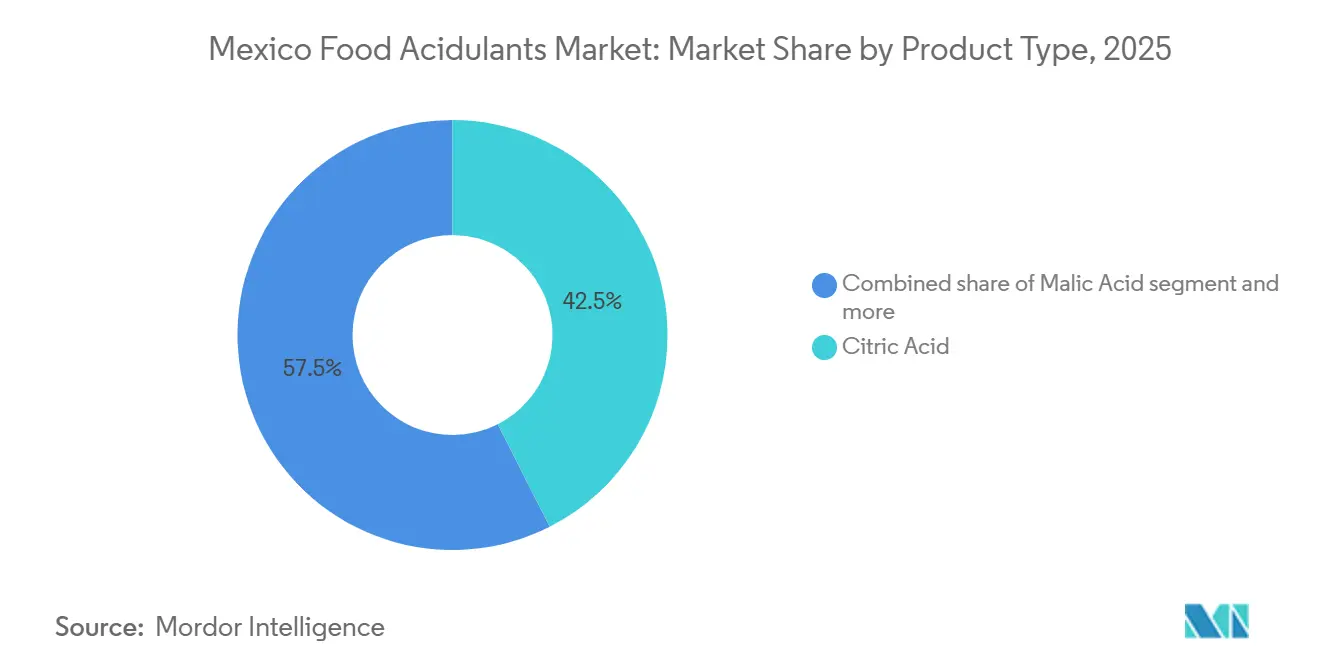
- 製品タイプ別では、クエン酸が2025年のメキシコ食品用酸味料市場シェアの42.53%を占め、リンゴ酸は2031年にかけて6.24%という最高の予測CAGRを記録しました。
- 原料源別では、バイオベース・発酵由来の酸味料が2025年のメキシコ食品用酸味料市場シェアの57.37%を占め、提供されたドラフトではこのカテゴリーがCAGR 5.37%で原料源セグメントの成長をリードすると特定されています。
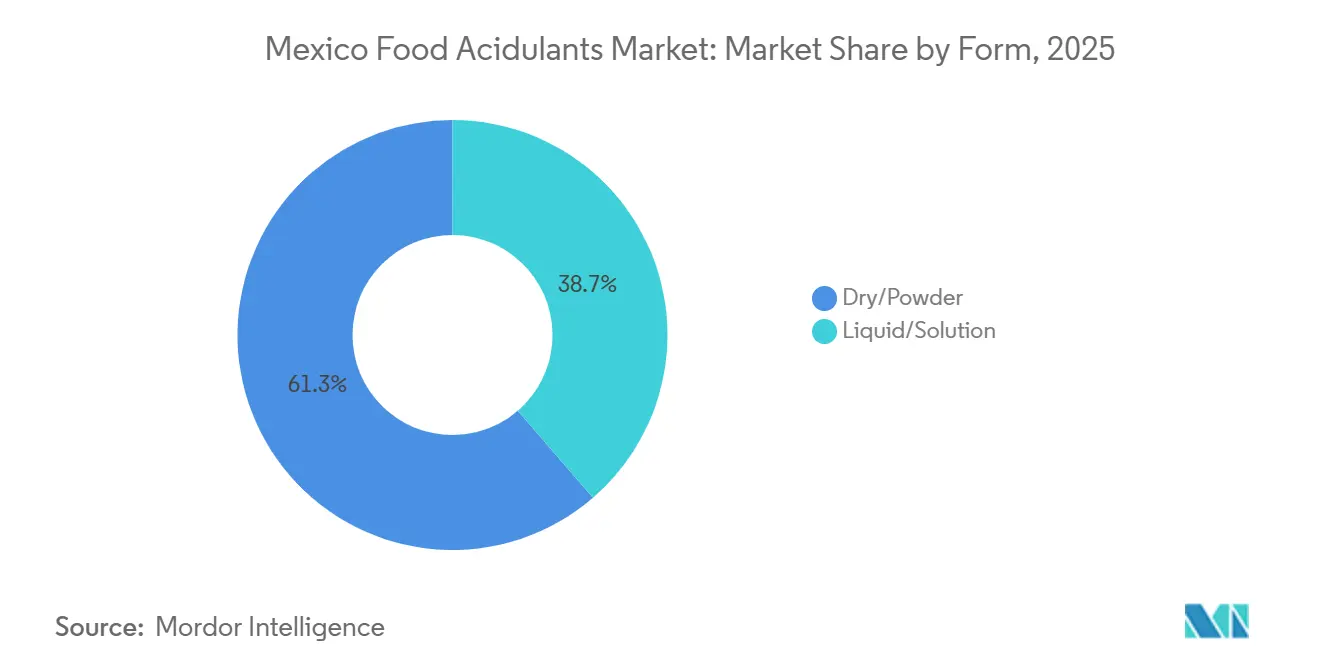
- 形態別では、乾燥/粉末酸味料が2025年のメキシコ食品用酸味料市場シェアの61.33%を占め、液体/溶液形態は2031年にかけて5.68%という最高の予測CAGRを記録しました。
- 用途別では、飲料が2025年のメキシコ食品用酸味料市場シェアの44.28%を占め、ソース・ドレッシング・調味料は2031年にかけて5.83%という最高の予測CAGRを記録しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
メキシコ食品用酸味料市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 即食加工食品に対する需要の増加 | +0.8% | 全国;エスタード・デ・メヒコ、ハリスコ、ヌエボ・レオンの製造拠点に集中 | 短期(2年以内) |
| クリーンラベル食品原料に対する需要の増加 | +0.7% | 全国;メキシコシティおよびグアダラハラのプレミアム都市型小売で加速 | 中期(2〜4年) |
| メキシコ産ソース・調味料の輸出拡大 | +0.6% | 全国;タマウリパス、バハ・カリフォルニア、ソノラの国境越えを通じた主要輸出フロー | 中期(2〜4年) |
| プレミアムフルーツフレーバー飲料に対する需要の増加 | +0.9% | 全国;Z世代とミレニアル世代の浸透率が高い大都市圏で最も強い | 短期(2年以内) |
| 食品の賞味期限延長への関心の高まり | +0.5% | 全国;北部および南部の食品流通回廊全体にわたるサプライチェーンへの影響 | 長期(4年以上) |
| バイオベース酸味料処方の採用増加 | +0.7% | 全国;多国籍バイヤーのUSMCA整合型サステナビリティコミットメントに牽引 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
即食加工食品に対する需要の増加
メキシコの包装済み・コンビニエンス食品の生産は、食肉、乳製品、ベーカリー、飲料、調理済み食品用途にける酸味料への継続的な需要を支えています。食品加工セクターは2025年に国内GDPの4%を占めており、USDAによれば、これらの原料を購入する広範な製造基盤を示しています。メキシコ食品用酸味料市場は、制御された酸性度、安定した風味、より長い使用可能期間を必要とする製品を製造業者が拡大する際に恩恵を受けます。米国のヒスパニック系小売チャネルに供給する加工業者も、原料仕様を米国の要件に合わせており、検証済みグレードへの需要が高まっています。クエン酸は、一つの処方でpH調整、抗酸化サポート、キレート化、風味バランスを提供できるため、引き続き重要です。大手食品・飲料メーカーは、地域の原料・受託製造ネットワーク全体に及ぶ購買慣行を設定しています。
クリーンラベル食品原料に対する需要の増加
クリーンラベルへの処方変更は、認識可能な製品ポジショニングをサポートする原料へと食品企業を誘導しています。2025年のKerry社の調査によると、メキシコの消費者の50%が原料について製品ラベルを読み、50%が天然原料を好むと報告されています。したがって、キシコ食品用酸味料市場は、技術的・表示要件を満たす発酵由来の酸を優先する理由がより強くなっています。天然保存料への移行を進める食品メーカーは、棚での安定性とラベルポジショニングの両方をサポートする酸味料システムを必要としています。これにより、保存システムにおける乳酸、クエン酸、その他の有機酸の実用的な関連性が強化されます。また、調達に関する議論を単位コストを超えて、処方パフォーマンス、サプライヤーの文書化、供給の継続性へと移行させます。
メキシコ産ソース・調味料の輸出拡大
メキシコは2024年にソース・調味料を7億7,430 ミリオン 米ドル輸出し、このカテゴリーで2億7,410 ミリオン 米ドルの貿易黒字を記録しました [2]。この輸出基盤は、定義された酸性プロファイルと棚での安定性を必要とする保存製品における酸味料の使用を支えています。海外市場に供給するメキシコのサプライヤーは、信頼性の高い文書によって裏付けられた食品グレードのクエン酸、酢酸、乳酸を必要としています。輸出生産者が最低価格の原料よりも再現性のある加工とコンプライアンスを優先する場合、メキシコ食品用酸味料市場は価値を高めます。メキシコで調達する国際的なブランド調味料企業も、原料の出所に関する要件を強化しています。これらの要件により、酸味料ベンダーにとって供給保証とアプリケーションサポートがより重要になっています。
食品の賞味期限延長への関心の高まり
食品メーカーは有機酸を使用して、多くの加工製品においてpHを管理し、微生物制御をサポートし、官能品質を保持しています。2025年の科学的レビューでは、有機酸が複数のメカニズムを通じて食品保存に貢献できることが説明されています [3]。このニーズは、完成した食品が販売前に長距離を移動する流通ルート全体で関連しています。メキシコ食品用酸味料市場は、信頼性の高い賞味期限パフォーマンスを必要とするソース、乳製品、ベーカリー製品、飲料によって支えられています。保存と味のバランスを取るために加工業者を支援できるサプライヤーは、より持続的な商業的ポジションを持ちます。この効果は、メーカーがクリーンラベルの目標から離れることなく製品品質を保持する必要がある場合に最も強くなります。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 食品添加物に関する厳格な規制・安全コンプライアンス要件 | -0.5% | 全国;社内規制対応能力を持たない中小規模の加工業者に最も深刻 | 中期(2〜4年) |
| 輸入特殊酸味料への高い存度 | -0.4% | 全国;ベラクルス、マンサニージョ、ラサロ・カルデナスの輸入港に集中した供給リスク | 長期(4年以上) |
| 代替食品保存技術との競合 | -0.3% | 全国;抗菌代替品が成熟している高付加価値タンパク質・乳製品加工で最も関連性が高い | 中期(2〜4年) |
| 過度な酸味が製品の口当たりに影響するリスク | -0.2% | 全国;より厳格な官能許容閾値を持つ菓子類・乳幼児栄養食品で最も深刻 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
食品添加物に関する厳格な規制・安全コンプライアンス要件
食品添加物のコンプライアンスは、原料輸入業者、流通業者、加工業者に追加的な作業を生み出します。メキシコの改訂されたCOFEPRIS添加物協定は2026年11月17日に発効することが注記されています。承認リストに含まれていない製品は、正式な認可と裏付けとなる証拠が必要になる場合があります。このプロセスにより、承認履歴が限られた特殊酸味料の導入が遅れる可能性があります。原料表示要件も、メーカーが合成酸と天然ポジションの酸をどのように評価するかに影響を与える可能性があります。大手サプライヤーは、確立された術ファイル、食品安全システム、規制経験を持つ場合、これらの要件をより容易に管理できます。
輸入特殊酸味料への高い依存度
メキシコの輸入酸味料への依存は、バイヤーを国際的な供給、物流、貿易ルールの変化にさらしています。市場は輸入クエン酸を国内供給の重要なシェアとして特定し、中国の生産能力を重要なリスク源として説明しています。長い輸入ルートにより、メーカーと流通業者はより大きな在庫を維持する必要があります。したがって、メキシコ食品用酸味料市場は、輸送条件、入手可能性、原産国調達の変化に敏感です。2024年の米国産クエン酸に対する暫定関税も、ルーティングの複雑さを増しました。国内の食品グレード発酵能力は、ドラフトに記載された要件に比べて依然として限られています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:クエン酸がリードし、リンゴ酸が拡大
クエン酸は2025年のメキシコ食品用酸味料市場シェアの42.53%を占めました。その主導的な地位は、同じ処方内でpH調整、抗酸化パフォーマンスのサポート、金属のキレート化、風味バランス実現する能力を反映しています。2025年の技術レビューでは、クエン酸は幅広い食品用途を持つ主要な産業用発酵製品として説明されています。乳酸は、乳製品、食肉、発酵食品における抗菌制御をサポートするため、次に重要な製品グループです。酢酸は、その風味プロファイルと保存機能が確立されているピクルス製品や調味料において引き続き重要です。リン酸はコーラスタイルの炭酸飲料に引き続き使用され、フマル酸は焼き菓子において熱安定性を提供します。
リンゴ酸は、2026年から2031年にかけてCAGR 6.24%で最も成長の速い製品タイプです。リンゴ酸のメキシコ食品用酸味料市場規模は、よりゆっくりとしたフルーツ志向の酸味を必要とするフルーツフレーバー飲料と菓子類によって支えられています。食品・飲料用途は、引用された科学的レビューで議論されているリンゴ酸のほとんどを使用しています。このプロファイルにより、リンゴ酸は、メーカーがより即時的でない酸味を求めるリンゴ、ベリー、トロピカルフレーバーに有用です。その他の製品タイプには、グルコノデルタラクトン、ルコン酸、酒石酸が含まれます。これらの素材は、特定の機能要件が需要を維持するワイン、職人的なベーキング、臨床栄養においてより小さな用途に使用されます。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
原料源別:バイオベース酸味料がより大きなポジションを維持
バイオベース・発酵由来の酸味料は2025年のメキシコ食品用酸味料市場シェアの57.37%を占め、2026年から2031年にかけてCAGR 5.37%を記録しました。この結果は、クエン酸生産における発酵の技術的役割と、天然ポジションの原料に対する顧客需要に関連しています。2025年の科学的レビューでは、アスペルギルス・ニガーを使用した微生物発酵が商業的クエン酸生産の主要ルートであると述べられています。メキシコ食品用酸味料市場は、この生産プロファイルを使用して、天然、非GMO、クリーンラベル処方へのリクエストに応えることができます。バイオベース素材は、保存システムを処方変更している食品企業の購買要件にも適合しています。したがって、この原料源カテゴリーは、確立された技術的規模とプレミアム食品用途における強い商業的関連性を組み合わせています。
化学合成・石油化学由来の酸味料は、2025年の価値の残り42.63%を占めました。リン酸と特定の酢酸グレードは、コモディティ用途においてコスト優位性を維持しています。これらは、単位コストと慣れた加工方法が主要な考慮事項である国内加工業者にとって引き続き関連性があります。ブランドオーナーが新製品開発を発酵由来の代替品に移行させると、長期的なポジションは制約されます。小規模な加工業者は、パフォーマンスと経済的要件を満たす場合、近い将来これらの原料を引き続き使用できます。メキシコ食品用酸味料市場は、選択製品カテゴリー、表示戦略、価格、製造慣行に依存するため、原料源によって混在したままです。
形態別:乾燥製品がリードし、液体が自動化をサポート
乾燥/粉末酸味料は2025年のメキシコ食品用酸味料市場シェアの61.33%を占めました。この地位は、中小規模の食品製造施設の取り扱いニーズを反映しています。粉末形態は、長い常温保存期間、簡単な輸送、バッチ処理との互換性を提供します。乾燥クエン酸は、原料を混合タンクに直接添加するソース、調味料、菓子類メーカーに広く使用されています。主要な産業クラスター外の食品加工業者は、液体貯蔵・投与設備への投資に限られたインセンティブを持つ場合があります。したがって、乾燥形態はメキシコ食品用酸味料市場全体で広範な既存基盤を維持しています。
液体/溶液酸味料は2031年にかけてCAGR 5.68%で拡大すると予想されています。この形態のメキシコ食品用酸味料市場規模は、連続的・自動化された飲料・乳製品加工から恩恵を受けます。インライン投与は一貫したpH管理を提供し、大規模な生産ラインでの取り扱いのばらきを減らすことができます。この形態は、輸出志向のメーカーが再現性のあるプロセス制御と文書化された品質システムを必要とする場合に特に有用です。ソース・調味料の輸出業者も、大規模な連続生産において一貫した酸性度を必要としています。これらのニーズにより、粉末が依然として大きな形態セグメントである一方で、液体はより速く成長することができます。
用途別:飲料がリードし、調味料が輸出サポートを獲得
飲料は2025年のメキシコ食品用酸味料市場シェアの44.28%を占めました。炭酸ソフトドリンク、包装済みジュース、フレーバーウォーター、レディトゥドリンク飲料は、風味調整とpH制御に酸を使用しています。クエン酸はフレーバーウォーターとジュース飲料において重要であり、リンゴ酸はプレミアムフルーツ処方において有用です。乳製品・冷凍デザートは、乳酸とクエン酸がpH制御と微生物管理をサポートするため、別の重要なクラスターを形成しています。ベーカリー・菓子類は、一貫した加工挙動を必要とする製品においてフマル酸とクエン酸を使用しています。これらの最終用途により、飲料はメキシコ食品用酸味料市場において最大の用途基盤を持っています。
ソース、ドレッシング、調味料は2031年にかけてCAGR 5.83%を記録すると予測されています。メキシコは2024年にソース・調味料を7億7,430 ミリオン 米ドル輸出しており、この用途に強力な生産基盤を提供しています。クエン酸と酢酸は、常温保存可能なソース形態においてpH安定化と保存をサポートします。食肉・水産物用途は、食品安全プロトコルの下で乳酸と酢酸を使用しています。乳幼児・臨床栄養は規模が小さいものの、高純度の原料と管理された仕様を必要とします。これらの用途は、メーカーが安全性、味、規制文書のバランスを取る必要があるため、技術的サポートを必要とします。
競合環境
メキシコ食品用酸味料市場には集中した特殊供給層と、価格重視のコモディティサプライヤーのより広いグループがあります。Jungbunzlauer、Corbion、ADM、Cargill、Tate & Lyleは、技術サービス、トレーサビリティ、供給信頼性を通じて競合しています。中国・インドのメーカーは、標準的なクエン酸・酢酸の価格設定においてより激しく競合しています。この構造は、顧客がアプリケーションリスクと価格の両方に基づいてサプライヤーを選択することを意味します。メキシコ食品用酸味料市場の集中スコアは、処方グレード用途における多国籍サプライヤーの定義されたグループの存在によって支えられています。地域の流通業者は、断片化した加工業者基盤への最終的な入手可能性を提供するため、引き続き重要です。
Jungbunzlauerは2025年11月にイリノイ州トムソンにあるIFFの生産拠点の買収を完了し、酸味料事業のための米国製造基盤を構築しました。この動きにより、この地域から調達するメキシコのバイヤーに対する北米生産の近接性が向上します。CorbionのケレタロのブレンディングファシリティはFood and Beverage製造業者向けの地域ブンディングと在庫サポートを改善します。ADMは2026年1月にケンタッキー州アーランガーの施設への2,600 ミリオン 米ドルの投資を発表し、原料取り扱い能力の40%拡張とデジタル化アップグレードを含みます。これらの取り組みは、サプライヤーがコモディティ価格設定のみで競合するのではなく、地域能力、地域サービス、処方変更能力を構築していることを示しています。メキシコ食品用酸味料市場は、これらの能力を信頼性の高い文書化と組み合わせるサプライヤーを報いる可能性が高いです。
国内発酵能力と高純度用途に機会が残っています。メキシコには、ドラフトに記載された規模で幅広い食品グレード酸味料需要に対応する主要な地域発酵メーカーがありません。国内サプライヤーは、必要な品質とコストレベルを満たすことができれば、輸入標準グレード素材への依存を減らすことができます。乳幼児・臨床栄養もISO 22000トレーサビリティを持つ高純度原料を必要とし、専門的な機会を生み出しています。JungbunzlauerはIFT FIRST 2025でTayaGel LAを新しいテクスチャー原料として発売し、有機酸の組み合わせを一般的に使用する食品・飲料のテクスチャー安定性用途向けに設計されたシステムで、そのコア酸味料ポートフォリオを補完しました。このタイプのポートフォリオ拡張は、酸味料のニーズを隣接する処方要件と組み合わせることで顧客関係を強化できます。
メキシコ食品用酸味料業界リーダー
-
Tate & Lyle PLC
-
Corbion N.V.
-
Archer-Daniels-Midland Company
-
Jungbunzlauer Suisse AG
-
Cargill, Incorporated
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年1月:ADMはケンタッキー州アーランガーの施設への2,600 ミリオン 米ドルの投資を発表し、原料取り扱い能力の40%拡張と統合デジタル化アップグレードを含みます。このプロジェクトは2025年の同施設での1,500 ミリオン 米ドルの拡張を基盤とし、北米およびメキシコのメーカー向けの処方変更に焦点を当てたフレーバー・酸味料ソリューションを共同開発するADMの能力を強化します。
- 2025年11月:Jungbunzlauerはイリノイ州トムソンにあるIFFの生産拠点の買収を完了し、米国ベースの酸味料製造への参入を果たしました。カナダでのバイオガム施設の同時拡張と組み合わせることで、この買収は北米のクエン酸供給への近接性を大幅に改善し、北米産地から調達するメキシコのバイヤーの輸送リスクを軽減します。
- 2025年7月:JungbunzlauerはIFT FIRST 2025でTayaGel LAという新しいテクスチャー原料を発売し、有機酸の組み合わせを一般的に使用する食品・飲料のテクスチャー安定性用途向けに設計されたシステムで、そのコア酸味料ポートフォリを補完しました。
メキシコ食品用酸味料市場レポートの範囲
メキシコ食品用酸味料市場は、製品タイプ別(クエン酸、酢酸、乳酸、リン酸、リンゴ酸、フマル酸、その他の製品タイプ)、原料源別(バイオベース/発酵由来および化学合成/石油化学由来)、形態別(乾燥/粉末および液体/溶液)、用途別(ベーカリー・菓子類、飲料、乳製品・冷凍デザート、食肉・水産物、ソース・ドレッシング・調味料、乳幼児・臨床栄養、その他の用途)に区分されています。市場予測は金額ベース(米ドル)で提供されます。
| クエン酸 |
| 乳酸 |
| 酢酸 |
| リン酸 |
| リンゴ酸 |
| フマル酸 |
| その他の製品タイプ |
| バイオベース/発酵由来 |
| 化学合成/油化学由来 |
| 乾燥/粉末 |
| 液体/溶液 |
| 飲料 |
| 乳製品・冷凍デザート |
| ベーカリー・菓子類 |
| 食肉・水産物 |
| ソース、ドレッシング、調味料 |
| 乳幼児・臨床栄養 |
| その他の用途 |
| 製品タイプ別 | クエン酸 |
| 乳酸 | |
| 酢酸 | |
| リン酸 | |
| リンゴ酸 | |
| フマル酸 | |
| その他の製品タイプ | |
| 原料源別 | バイオベース/発酵由来 |
| 化学合成/油化学由来 | |
| 形態別 | 乾燥/粉末 |
| 液体/溶液 | |
| 用途別 | 飲料 |
| 乳製品・冷凍デザート | |
| ベーカリー・菓子類 | |
| 食肉・水産物 | |
| ソース、ドレッシング、調味料 | |
| 乳幼児・臨床栄養 | |
| その他の用途 |
レポートで回答される主要な質問
2031年のメキシコ食品用酸味料の予測値は?
メキシコ食品用酸味料市場は、2025年の9,802 ミリオン 米ドルから、CAGR 4.59%で2031年までに1億2,761 ミリオン 米ドルに達すると予測されています。
メキシコで需要をリードしている製品タイプは何ですか?
クエン酸は、pH制御、風味バランス、キレート化、抗酸化パフォーマンスをサポートするため、2025年に42.53%の金額シェアでリードしています。
最も速く成長すると予想される酸味料タイプはどれですか?
リンゴ酸は、プレミアムフルーツフレーバー飲料と菓子類の用途に支えられ、2031年にかけてCAGR 6.24%で最も速く成長する製品タイプです。
バイオベース酸味料が食品メーカーにとって重要な理由は何ですか?
バイオベース・発酵由来の酸味料は2024年の金額の57.37%を占め、クリーンラベルおよび天然原料への処方変更をサポートしています。