
ブロックチェーンIoT市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 5.81 十億米ドル |
| 市場規模 (2031) | 13.66 十億米ドル |
| Growth Rate (2026 - 2031) | 18.62 % |
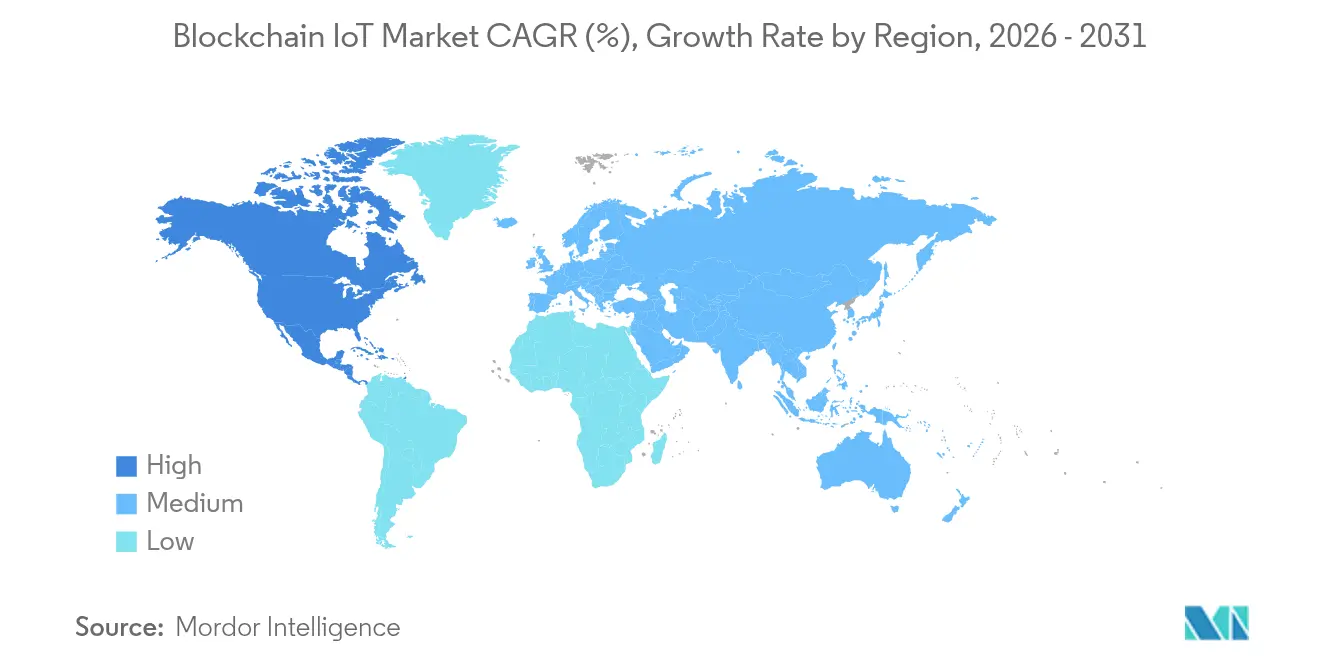
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるブロックチェーンIoT市場分析
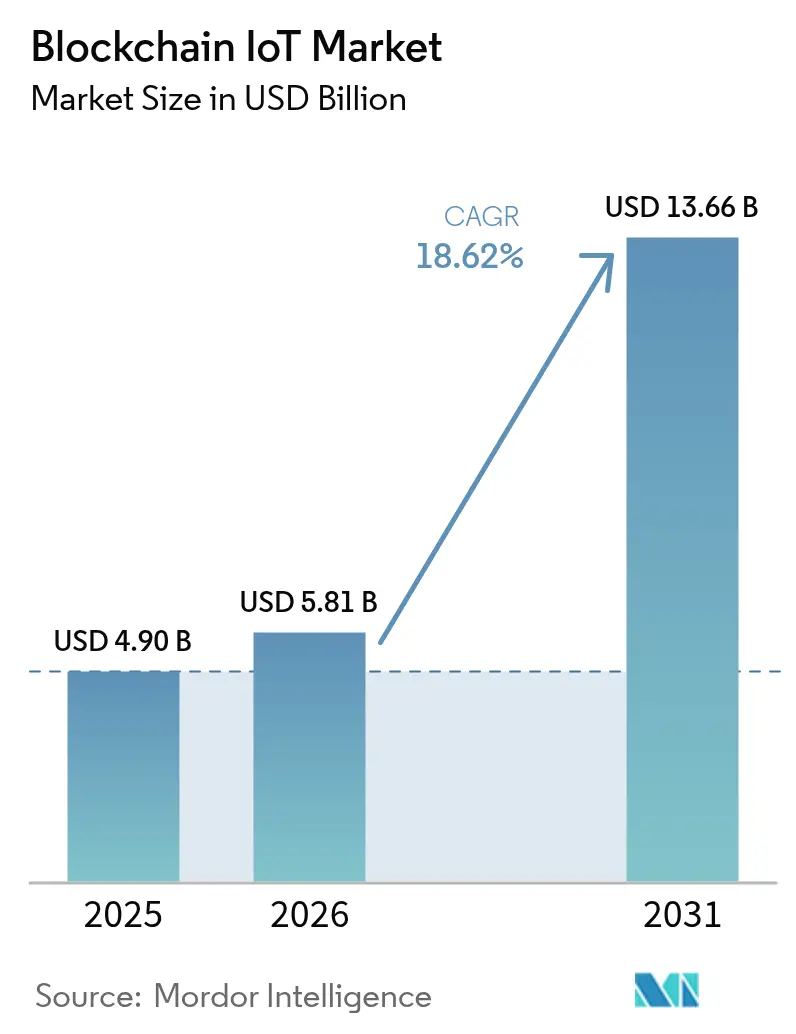
ブロックチェーンIoT市場規模は2025年に49億米ドルと評価され、2026年の57億8,100万米ドルから2031年には136億6,000万米ドルに達すると推定されており、予測期間(2026年〜2031年)における年平均成長率は18.62%です。
接続デバイスへのサイバー攻撃の激化、サプライチェーン透明性に関する規制強化、改ざん防止データフローに対する企業需要が急速な導入を後押ししています。レイヤー2ロールアップとエッジネイティブのコンセンサスエンジンにより、かつて産業利用を阻んでいたレイテンシの制約が緩和される一方、分散型物理インフラストラクチャーネットワーク(DePIN)はトークン駆動型のビジネスモデルを生み出し、アイドル状態のセンサー容量を収益化しています。組織がセキュアエレメントを組み込む短期的成長においてはハードウェア支出が先行しますが、企業がモノリシックなブロックチェーンスタックからモジュール型へ移行するにつれ、インフラストラクチャーサービスが中期的に最も大きな上昇余地をもたらします。北米および欧州連合における規制の明確化が導入を加速させていますが、低コストデバイスのエネルギーおよびコンピューティング上の制約が依然として成長の足かせとなっています。
主要レポートのポイント
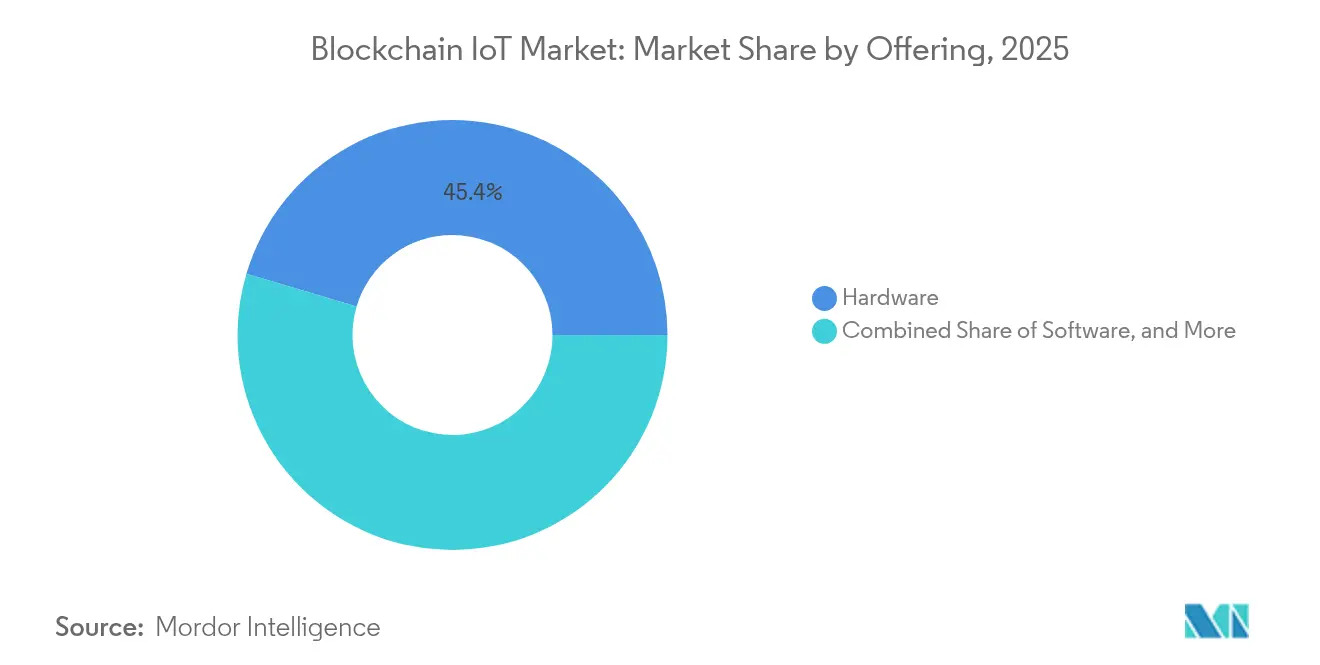
- 提供製品別では、ハードウェアが2025年のブロックチェーンIoT市場において収益シェア45.40%を占め、インフラストラクチャーソリューションは2031年にかけて年平均成長率20.90%で拡大する見込みです。
- アプリケーション別では、資産追跡が2025年のブロックチェーンIoT市場シェアの30.85%を占め、スマートコントラクトと自動化は2031年にかけて年平均成長率23.10%で進展する見込みです。
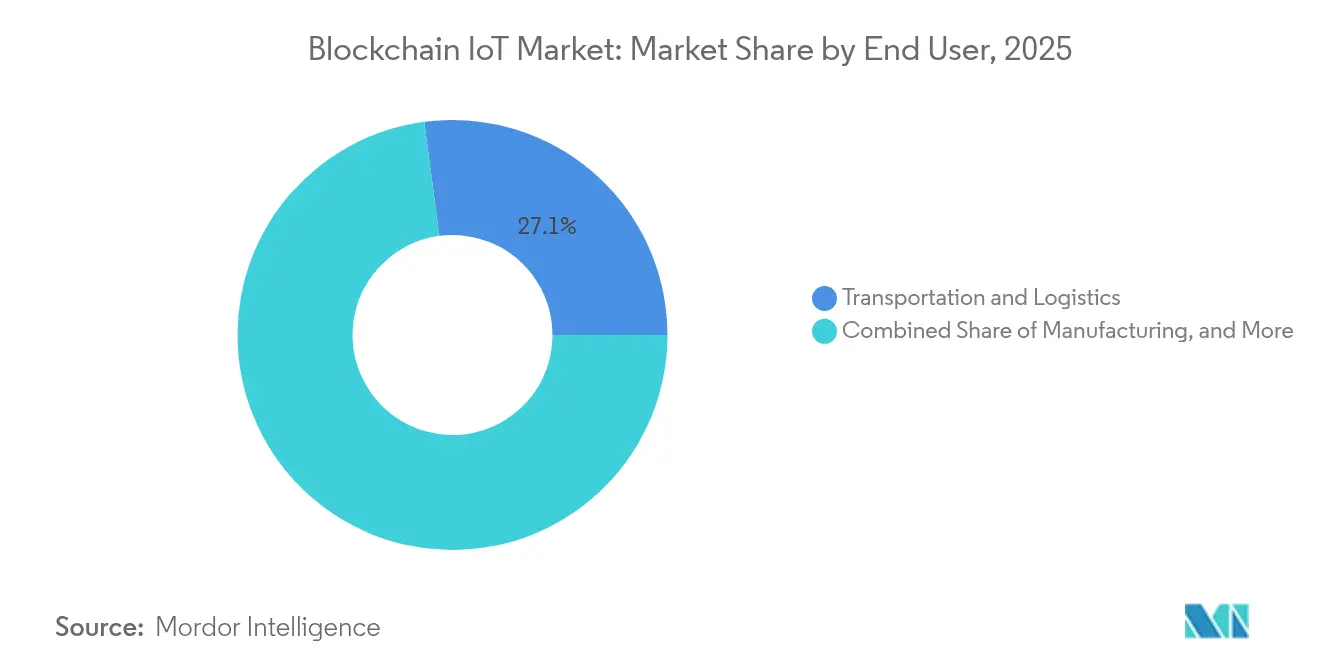
- エンドユーザー別では、輸送・物流が2025年に27.10%のシェアでトップとなり、スマートシティおよび政府分野は2031年にかけて年平均成長率21.90%で拡大する予測です。
- アプリケーション別では、資産追跡が2025年のブロックチェーンIoT市場シェアの30.85%を占め、スマートコントラクトと自動化ドライバー(〜)CAGR予測への影響(%) 地域的関連性 影響のタイムライン
- 改ざん防止型台帳への需要を高めるIoT中心のサイバー攻撃の急増 +4.20% グローバル、特に北米およびEU 短期(2年以内)
- サプライチェーン透明性義務(ESG、eIDAS 2.0、米国FSLMDA)の加速 +3.80% 北米およびEUが主要市場、アジア太平洋が新興 中期(2〜4年)
- 低レイテンシコンセンサスのためのレイヤー2ロールアップと組み合わせたエッジコンピューティング投資 +3.10% アジア太平洋がコア、北米への波及 中期(2〜4年)
- DID/検証可能クレデンシャルフレームワークによるデバイスアイデンティティの標準化 +2.90% グローバル、IEEEコンソーシアム主導 長期(4年以上)
- DePINトークンインセンティブ型センサーネットワークの台頭 +2.60% 米国・EU先行、アジア太平洋スマートシティクラスターで最速拡大 中期(2〜4年)
- オンチェーンプロベナンストークンによるデジタルツイン収益化 +2.40% グローバル産業製造エコシステム 長期(4年以上)
- 2031年にかけて年平均成長率23.10%で進展する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地域的関連性 | 影響のタイムライン |
|---|---|---|---|
| 改ざん防止型台帳への需要を高める IoT中心のサイバー攻撃の急増 | +4.20% | グローバル、特に北米およびEU | 短期(2年以内) |
| サプライチェーン透明性義務(ESG、 eIDAS 2.0、米国FSLMDA)の加速 | +3.80% | 北米およびEUが主要市場、アジア太平洋が新興 | 中期(2〜4年) |
| 低レイテンシコンセンサスのためのレイヤー2ロールアップと 組み合わせたエッジコンピューティング投資 | +3.10% | アジア太平洋がコア、北米への波及 | 中期(2〜4年) |
| DID/検証可能クレデンシャルフレームワークによる デバイスアイデンティティの標準化 | +2.90% | グローバル、IEEEコンソーシアム主導 | 長期(4年以上) |
| DePINトークンインセンティブ型センサーネットワークの台頭 | +2.60% | 米国・EU先行、アジア太平洋スマートシティクラスターで最速拡大 | 中期(2〜4年) |
| オンチェーンプロベナンストークンによる デジタルツイン収益化 | +2.40% | グローバル産業製造エコシステム | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
改ざん防止型台帳への需要を高めるIoT中心のサイバー攻撃の急増
マルウェアの爆発的な増加により、企業はプロトコルレベルでセキュリティを組み込むことを余儀なくされています。軽量なブロックチェーンコンセンサスは、集中型モデルと比較して95.2%の悪意あるデバイス検出率を達成し、スループットを15%向上させ、レイテンシを20%低減しました。最高情報セキュリティ責任者(CISO)は、分散型台帳をゼロトラストアーキテクチャーに不可欠なものと見なすようになっています。
サプライチェーン透明性義務の加速
米国連邦サプライチェーン国産化・製造開発法(US Federal Supply Chain Localisation and Manufacturing Development Act)やEU eIDAS 2.0などの規制は、検証可能なプロベナンスを義務付けています。カリフォルニア州の自動車局(DMV)は4,200万件の自動車タイトルをオンチェーンに移行し、大規模な公共導入の実現可能性を実証しました。
レイヤー2ロールアップを組み合わせたエッジコンピューティング投資
委任型プルーフオブステークチェーンは、暗号化インテグリティを損なうことなく、産業用エッジノードで毎秒4,000件以上のトランザクションを処理しました。[2]リサーチチーム、「高スループットエッジブロックチェーン」、Nature、nature.comマイクロデータセンター全体へのシャーディングにより、ブロックチェーンIoT市場はリアルタイムロボティクスおよび予知保全ワークロードに対応できる体制が整いつつあります。
DID/検証可能クレデンシャル(VC)によるデバイスアイデンティティの標準化
Bosch、Ericsson AB、Lenovoが参加するIEEEワーキンググループは、クロスチェーンIoT認証のための分散型識別子(Decentralised Identifier)フレームワークの策定を進めています。[1]標準化委員会、「IoTのための分散型識別子フレームワーク」、IEEE、ieee.org相互運用可能なクレデンシャルは独自サイロを解体し、エコシステムの流動性と開発者の採用を促進します。
制約影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地域的関連性 | 影響のタイムライン |
|---|---|---|---|
| 暗号化ワークロードに対するデバイス上の 限られた演算能力 | -2.80% | グローバル、コスト重視のIoT導入において特に顕著 | 短期(2年以内) |
| プルーフオブワーク/プルーフオブヒストリーの エッジノードにおけるエネルギーコストの上昇 | -2.10% | エネルギー集約型地域、産業用途 | 中期(2〜4年) |
| ブロックチェーンプロトコルとIoT標準間の 断片化した相互運用性 | -1.90% | グローバル、マルチプロトコルのブラウンフィールドレガシー環境 | 中期(2〜4年) |
| トークン化された機械データの所有権をめぐる 規制上の曖昧さ | -1.60% | 米国・EUにおける法的リスクが最大 | 中期〜長期(3〜5年以上) |
| 情報源: Mordor Intelligence | |||
暗号化ワークロードに対するデバイス上の限られた演算能力
マイクロコントローラーにおけるプルーフオブワークのテストでは許容し難いエネルギー消費が明らかとなり、ベンダーはオフロードまたはハードウェアアクセラレーテッドハッシュ処理へと移行しています。FPGA SHA-256コアは、ソフトウェアと比較して動的消費電力をほぼ1,000分の1に削減しました。コスト障壁により、市場はブロックチェーン対応のプレミアムデバイスと軽量認証デバイスに二極化しています。
コンセンサスエッジノードにおけるエネルギーコストの上昇
2025年までにAIの電力需要が23GWに達するとの予測は、分散型台帳ワークロードと直接競合しています。[3]J. G. Miller、「AI電力需要予測」、Foreign Affairs、foreignaffairs.com 産業オペレーターは、分散化の保証は低下するものの、エネルギー使用量を99%削減するプルーフオブステーク方式へと移行しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供製品別:
ハードウェアの優位性がインフラストラクチャーイノベーションを牽引ハードウェアは2025年のブロックチェーンIoT市場においてシェア45.40%を占め、デバイス鍵を保護するセキュアエレメントと暗号化コプロセッサーが中心となっています。当セグメントは、産業用ロボットやコネクテッドビークルにおけるファームウェア改ざんに対してブロックチェーンIoT市場規模を守ります。レイヤー2ロールアップとエッジバリデーターを含むインフラストラクチャーは、企業がパイロットクラウドから本番グレードのネットワークへ移行するにつれ、年平均成長率20.90%で拡大する見込みです。ソフトウェアプラットフォームはAPIゲートウェイを通じて台帳の複雑さを隠蔽し、スタックを完成させます。
インフラストラクチャーブームは、オーケストレーション、コンプライアンス、モニタリングをバンドルするハイパースケーラーのサービスとしてのブロックチェーン(Blockchain as a Service)ポートフォリオの成熟を反映しています。パブリックチェーンは決定論的レイテンシの閾値を満たすのに苦労しているため、ミッションクリティカルなワークロードではプライベートまたはコンソーシアム型台帳が主流です。ハイブリッドアーキテクチャーはオンプレミスエッジクラスターとパブリック決済レイヤーを融合させ、完全な分散化と引き換えに決定論的なパフォーマンスを実現しています。トークンインセンティブ型ゲートウェイは帯域幅とコンピューティングの提供に対してオペレーターに報酬を与え、ブロックチェーンIoT市場の将来的な成長を支える自己資金調達型バックボーンを育成しています。
注記: 個別セグメントのシェアはレポート購入後にご覧いただけます


アプリケーション別:
資産追跡がリード、スマートコントラクトが加速資産追跡は2025年のブロックチェーンIoT市場シェアの30.85%を占め、製薬、航空宇宙、高級品にわたる義務的なプロベナンス管理を通じて牽引しています。検証済みの位置情報および温度ログは、リコール回避と偽造品対策の基盤となっています。スマートコントラクトと自動化は2031年にかけて年平均成長率23.10%を記録する見込みであり、企業が静的な台帳を支払いや保証請求をトリガーする自律的なプロセスエンジンへと転換するにつれ、ブロックチェーンIoT市場規模を拡大させます。
データセキュリティスイートはベースライン防御として安定した需要を保ち、予知保全ソリューションは検証済みの機器ログを収益化してサービス間隔を延長します。デジタルツイントークンは、整備済み機械の二次市場流動性を生み出し、業務上の透明性を資本効率へと変換します。長期的には、複数のユースケースを統合したバンドル型プラットフォームがポイントソリューションを上回るパフォーマンスを発揮し、ブロックチェーンIoT市場における長期的な定着を支援します。
エンドユーザー別:
輸送部門の優位性にスマートシティの急成長が挑む輸送・物流は2025年に収益の27.10%をもって首位となり、改ざん防止型電子船荷証券(e-bill-of-lading)およびコールドチェーン監視を活用しています。しかし、スマートシティおよび政府プログラムは、自治体向けアイデンティティウォレットやオンチェーン公共サービスログに牽引され、年平均成長率21.90%で成長すると予測されています。この順位の再編はブロックチェーンIoT市場を多様化させ、サプライチェーン予算への過度な依存を軽減します。
製造業はインダストリー4.0の改修工事のもとで二桁台の勢いを維持し、品質監査に検証可能なプロセスデータを組み込んでいます。エネルギー・公益事業は余剰な屋上電力を共有するトランザクティブグリッドのパイロットを実験し、ヘルスケア事業者はゼロ知識証明を通じて患者が生成したセンサーデータを保護しています。農業分野での採用は初期段階ですが、プロベナンスプレミアムがデバイスコストを正当化できる地域では拡大しています。
注記: 個別セグメントのシェアはレポート購入後にご覧いただけます
地域分析
北米ブロックチェーン IoT 市場
北米は2025年のブロックチェーン IoT 市場収益の35.60%を占め、米国のFSLMDAおよび充実したベンチャー資金調達基盤に支えられています。連邦・州レベルのパイロットプログラム(4,200万件のブロックチェーン認証済み自動車タイトルなど)は、公的登録における台帳利用を標準化しています。カナダの公益事業者はピアツーピアエネルギーマーケットプレイスを導入し、メキシコの輸出業者はUSMCAのトレーサビリティ条項を満たすために出所台帳を採用しています。
アジア太平洋ブロックチェーン IoT 市場
アジア太平洋地域は2031年に向けて19.23%のCAGRが見込まれており、中国が2027年までに36億のセルラー IoT リンクを目指す目標を基盤としています。日本はブロックチェーン・IoT 相互運用性標準の策定を主導し、韓国はスマートシティグリッドにおいて5Gと分散型台帳を組み合わせ、インドは農作物保険スキームにおけるブロックチェーンのパイロット導入を進めています。オーストラリアは鉱業コンプライアンスに検証済みセンシングを適用しています。
欧州ブロックチェーン IoT 市場
欧州は暗号資産市場規制(MiCA)およびeIDAS 2.0の恩恵を受け、国境を越えたデバイスアイデンティティのための強固な法的枠組みを提供しています。ドイツは産業展開を牽引し、オランダは港湾カーゴを追跡し、フランスはラグジュアリーサプライチェーンのデジタル化を進めています。欧州データ保護委員会の2025年ガイドラインは、プライバシーバイデザインの台帳アーキテクチャを詳述しています。
中東・アフリカおよび南米ブロックチェーン IoT 市場
中東およびアフリカは、ブロックチェーンを活用してレガシーグリッドを飛び越え、スマートメーターの展開やドローンを活用した資産点検のパイロットを実施しています。南米の一部の鉱山では、プレミアム輸出価格を確保するためにESG指標をオンチェーンで記録しています。

規制環境
ブロックチェーン対応IoTに関する規制は、IoTアーキテクチャ標準、DLT(分散型台帳技術)ガイダンス、データ共有とスマートコントラクトの挙動に関するセクター規則の全体にわたって形作られつつある。ITU-TはブロックチェーンとIoTに焦点を当てたガイダンスを公表しており、IoTにおけるブロックチェーンの適用事例に関するITU-T補足文書88(2025年1月)や、ブロックチェーン統合を支援するIoTシステムの要件に関するITU-T勧告Y.4227(2024年)が含まれる。ISO/IECもISO/IEC 30141:2024を通じてIoTシステム参照アーキテクチャを更新しており、これは台帳ベースの完全性管理を組み込んだ相互運用可能なデバイス・クラウド間アーキテクチャを設計するためのベースラインとして、ますます利用されるようになっている。
欧州では、コンプライアンス対応の取り組みが、データ共有に使用されるスマートコントラクトのプライバシー・バイ・デザインと運用管理を中心に集約されている。EUデータ法は、データ共有契約におけるスマートコントラクトに関するEUレベルの要件を導入し、2025年9月から適用され、IoTおよびプラットフォームプロバイダーに対し、契約自動化における安全な終了や整合性の保護といった制御可能性の対策を実装するよう促している。プライバシーに関しては、欧州データ保護会議(EDPB)が2026年7月7日に、ブロックチェーン技術による個人データ処理に関するガイドライン02/2025(バージョン2.0)を採択し、不変な台帳に関するGDPR上の義務を明確化するとともに、ブロックチェーンの記録が識別可能なデバイス所有者または運用者に関連し得る場合における、オフチェーン処理、暗号化、プライバシー保護設計の必要性を強化した。
バリューチェーン分析
ブロックチェーンIoTのバリューチェーンは、センサー、ゲートウェイ、セキュアエレメント、暗号アクセラレータなどのデバイスおよびエッジハードウェアサプライヤーと、接続プロバイダーから始まる。その後、デバイス管理、データ取り込み、APIゲートウェイを含むIoTプラットフォームおよびミドルウェアを経て、パブリックチェーン、プライベートまたはコンソーシアム台帳、レイヤー2システム、ノード運用といったブロックチェーン基盤層へと進む。アプリケーション統合業者は、これらの構成要素を、資産追跡、自動化、完全性ソリューションへとエンドユーザー向けに変換する。
繰り返し見られる運用パターンはハイブリッド化であり、高頻度のIoTテレメトリはエンタープライズ・リポジトリにオフチェーンで保存され、ハッシュ、署名、主要イベントはオンチェーンに記録されることで、過度なレイテンシやストレージ負荷を生じさせずに、改ざん検知、監査可能性、当事者間の信頼を支える。相互運用性と標準への準拠は、価値がどこに集中し、どこにボトルネックが生じるかをますます左右している。ISO/TS 23516:2026(2026年3月公表)はDLTシステムと外部エンティティ間の相互運用性の枠組みを提供し、IEEE 3221.01-2025(2025年3月承認)はクロスチェーン取引の一貫性に対応することで、マルチパーティのIoT環境全体にわたるエンドツーエンドの可視性を制限するブロックチェーンプロトコルの断片化を減少させる。サプライチェーンの真正性と完全性に重点を置くISO 22373:2025(2025年11月公表)などの標準も、ハードウェアに根ざした信頼性と標準化されたイベントスキーマの上流への浸透を促し、コンソーシアム参加者が共有できるアプローチへの需要を高めている。
競争環境
ブロックチェーンIoT市場は依然として適度に断片化されています。IBM CorporationはHyperledger FabricとRed Hat OpenShiftを組み合わせてコンテナ化されたエッジノードをバンドルし、航空部品のトレーサビリティ契約を獲得しています。Microsoft Corporationは、Azure Sphereに機密コンピューティングエンクレーブを組み込んでデバイスの信頼の根幹を保護し、最近はSchneider Electricと予知保全台帳で提携しました。Cisco Systems Inc.はIoTコントロールセンターにブロックチェーンを統合し、管理接続を収益化する通信キャリアをターゲットにしています。
新興の専門企業は、エネルギー効率の高いコンセンサスチップとクロスチェーンルーターを追求しています。ヘリウム型DePINオペレーターはラストワンマイル接続をトークン化し、コミュニティホットスポットで通信事業者の既存勢力に挑戦しています。IEEEなどの標準化機関は相互運用可能なアイデンティティフレームワークを成文化することでベースライン機能をコモディティ化し、競争を付加価値分析とSLA保証へとシフトさせることで競争の場を平準化しています。
戦略的投資が市場を形成しています。Robert Bosch GmbHはブロックチェーン・AI融合に25億ユーロを投入し、自動運転スタックに注力しています。HoneywellはVerizonと協力してスマートメーターを5Gで接続し、ほぼリアルタイムの料金とブロックチェーン検証済みの読み取りを組み合わせています。こうした異業種アライアンスは、概念実証から本番エコシステムへのシフトを浮き彫りにしています。
ブロックチェーンIoT業界のリーダー
IBM Corporation
Microsoft Corporation
Intel Corporation
Cisco Systems Inc.
Amazon Web Services Inc.
- *免責事項:主要選手の並び順不同
ブロックチェーン IoT 市場
- IBM Corporation
- Intel Corporation
- Microsoft Corporation
- Cisco Systems Inc.
- Amazon Web Services Inc.
- Robert Bosch GmbH
- The Linux Foundation (Hyperledger)
- KrypC Technologies Pvt. Ltd.
- IoTeX Foundation
- R3 LLC
- IOTA Foundation
- Waltonchain Technology Co. Ltd.
- VeChain Foundation
- Helium Systems Inc.
- Filament LLC
- Samsung SDS Co. Ltd.
- Hitachi Ltd.
- Huawei Technologies Co. Ltd.
- Chainlink Labs
- Oracle Corporation
- Ericsson AB
- Dragino Technology Co. Ltd.

市場機会と将来展望
ホワイトスペースは、デバイスID、ゼロタッチオンボーディング、コンプライアンス対応のデータ共有が交差する領域に集中しており、企業は独自のパイロットではなく相互運用可能な構成要素を求めている。既存の標準は、パッケージ化された機能への道筋を提供しており、これには、ブロックチェーンを用いた大規模IoTのゼロタッチ展開のためのセキュリティ手法を概説するITU-T X.1353(2024年9月)や、異種IoTの相互運用性のためのブロックチェーンベースのゼロトラストアクセス制御フレームワークを定義するIEEE 3219-2023(2026年4月公表)が含まれる。これらの標準は総じて、認証情報のライフサイクル管理、デバイスの認証、ポリシー適用を、複数の台帳やIoTプラットフォームで動作することを意図したモジュール型スタックへと製品化するベンダーに機会をもたらしている。
もう一つの短期的な機会は、コンプライアンス主導のトレーサビリティと、ブロックチェーンを完全性の層として利用しつつ、運用データの拡張性とプライバシーを維持する複数当事者間のプロベナンス(出所証明)にある。EUデータ法(2025年9月適用)は、データ共有契約における統制されたスマートコントラクトへの注目を高めており、サプライチェーンの透明性基盤に関する欧州委員会の取り組みは、企業間(B2B)の半導体サプライチェーンプラットフォームに関する2026年6月の提案(COM/2026/504)に見られ、これは透明性と危機管理のためのデジタルツインとして位置付けられている。この政策的な後押しに加えて、ハードウェアに根ざしたIDおよびマシン・ツー・マシン経済圏における商業化の兆候も現れており、ハードウェアベースのIDとHedera DLTを基盤とするWISeKey SEALCOIN AGの2026年4月のSpacedropの取り組みなどが挙げられる。ハイブリッドなオンチェーン/オフチェーンの制約に沿った需要拠点も引き続き目立っており、特に物流のプロベナンスや規制産業のトレーサビリティでは、完全性の保証と機密性の要件のバランスを取ることが求められる。
Recent Industry Developments in ブロックチェーン IoT 市場
- 2026年7月:Keysight Technologiesは欧州宇宙機関(ESA)により、衛星運用会社Sateliotとともに、5G非地上系ネットワーク向けのブロックチェーン基盤の異常検知およびセキュリティを開発する3年間のプログラムを主導する企業として選定された。この採択は、ブロックチェーンの信頼層と衛星IoT接続性を結び付けるものであり、完全性と認証の集中管理が難しい高遅延・広域IoT展開の対象範囲を拡大する。
- 2026年4月:IBMは、AWSとの戦略的協業に支えられ、watsonxを含む11のソフトウェアソリューションの認可取得により、FedRAMPポートフォリオを拡大した。この認可の追加により、IBMおよびパートナー各社が、コンプライアンス対応のクラウド管理がベンダー選定を左右することの多い規制対象の公共部門環境に、ブロックチェーンIoT関連のワークロードを配置する能力が強化された。
- 2024年9月:ITUは、ブロックチェーンを用いた大規模IoTのゼロタッチ展開のためのセキュリティ手法を定義する勧告ITU-T X.1353を公表した。このガイダンスは、大規模なIoT展開における運用上の摩擦を軽減するブロックチェーン対応のデバイスIDフレームワークを支える、認証情報付与とプロビジョニングの大規模自動化に向けた標準に基づく道筋を提供する。


ブロックチェーン IoT 市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、IoTデバイスおよび接続システム全体でデータと取引を保護、検証、自動化するために展開される、ブロックチェーンベースのプラットフォーム、ソフトウェア、および関連サービスへの支出を対象とする。
範囲の除外項目:純粋なIoTハードウェアのみの収益、ブロックチェーン機能を持たない汎用サイバーセキュリティ製品、および暗号資産取引活動は、本市場規模の算定から除外される。
セグメンテーション概要
- 提供製品別
- ハードウェア
- IoTセンサーおよびアクチュエーター
- ゲートウェイとエッジデバイス
- 接続モジュール
- ブロックチェーンチップセット
- ソフトウェア
- ミドルウェアプラットフォーム
- スマートコントラクト管理
- アイデンティティとアクセス管理
- アナリティクスと可視化
- インフラストラクチャー
- パブリックチェーン
- プライベート/コンソーシアムチェーン
- クラウドおよびエッジサービス
- ハードウェア
- アプリケーション別
- データセキュリティ
- スマートコントラクトと自動化
- データ通信とデータインテグリティ
- 資産追跡と管理
- 予知保全
- その他のニッチアプリケーション
- エンドユーザー別
- 製造業
- エネルギー・公益事業
- 輸送・物流
- ビルマネジメントとスマートファシリティ
- 小売業・電子商取引
- スマートシティと政府
- ヘルスケアとライフサイエンス
- 農業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリアおよびニュージーランド
- アジア太平洋その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
初期の構造を構築するために、IoT環境内でブロックチェーンがどのように利用されているかを整理し、その後、地域間で検証可能な参照指標を収集する。公的資料は、国際電気通信連合(ITU)、世界銀行、OECDのデジタル経済データセット、NISTの刊行物、セキュリティ慣行に関するENISAの報告書など、より広範なデジタルおよび接続デバイスの文脈を裏付けるために用いられる。
また、ISOやIEEEなどの団体による標準やガイダンス、デバイスネットワークにおけるブロックチェーンの性能限界を論じる査読済み論文といった補足資料も検討する。さらに、企業の開示資料、決算説明会の記録、投資家向け説明資料、信頼性の高い報道を用いて、導入パターン、典型的な展開モデル、エンタープライズソフトウェアの価格動向を把握する。有料のサブスクリプションは、企業財務・インテリジェンス、特許調査、ニュースおよび金融スクリーニングに選択的に利用し、製品発表やパートナーシップの兆候を見逃さないようにする。上記の例は網羅的なものではなく、データ収集と相互確認のために、他にも多くの公的な文書やデータセットを参照した。
一次インタビューおよび調査
一次調査は、実際に何が購買・導入されているか、そしてパイロットから大規模展開への間で支出がどのように移動するかを確認するために用いられる。APAC、EMEA、南北アメリカ全域で接続対応の業務を運営するソリューションプロバイダー、システムインテグレーター、エンドユーザーのチームと対話し、その後、価格設定、購買予算、導入時期に関するギャップを埋めるために、その回答内容を利用する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:33% | 経営幹部(CXO):15% | APAC:39% |
| ミドルティア:52% | 部門/事業リーダー:39% | EMEA:36% |
| 中小企業:15% | マネージャー:46% | 南北アメリカ:25% |
市場規模算定と予測
市場規模算定は、IoTデジタル化プール全体から需要を再構築し、その後、地域および主要な用途ごとに、ブロックチェーン対応デバイスネットワークの導入率と支出比率を適用することから始まる。多くの展開がより広範なデジタルプログラムに組み込まれているこの分野において、トップダウン方式が実用的であるため、その手法を一度明示している。その後、選択的なボトムアップ検証を用いて、サンプル取引規模、展開ごとのサービス強度、プロバイダーの事業露出との相互確認など、総額の現実性を維持する。
モデルにおける主要な入力要素には、接続デバイスの導入基盤の増加、ID管理とデータ完全性のための分散型台帳機能の企業導入、マシン・ツー・マシンのワークフローにおけるスマートコントラクトの利用、典型的な実装・統合時間、そして予算に影響を及ぼす場合のクラウドとオンプレミスの選好が含まれる。ニッチな用途でデータが乏しい場合には、想定を保守的に保ち、詳細なサプライヤー集計を強制する代わりに、実務者へのフォローアップ・インタビューを通じてこれを検証する。
予測には、回帰分析的な感度検証に支えられたシナリオ分析を用いる。主な推進要因は、デバイスの増加、セキュリティおよびコンプライアンスへの圧力、そして企業向けブロックチェーンツールの成熟度である。予測は、インタビューからのフィードバックとデスクリサーチの兆候全体で推進要因の見通しが合意された後にのみ調整されるため、想定から出力結果までの経路は追跡可能なままとなる。
データ検証と更新サイクル
検証は、公開資料で議論されているエンタープライズソフトウェアの支出動向、IoT展開の活動状況、ブロックチェーンの本格導入の進展速度など、独立した指標との比較によって行われる。異常値は、地域、用途、価格設定の前提を掘り下げて調査し、その後、承認前に計算とロジックのピアレビューを行う。
本レポートは毎年更新され、規制の推進、大規模な企業導入の波、実装サービスにおける明確な価格再設定など、需要の見通しを変化させる重大な出来事が発生した場合には、臨時の更新が行われる。提供前には、アナリストが最新の入手可能な情報に沿った更新済みの見解をクライアントに提供できるよう、新たな整合性チェックを実施する。
Mordor IntelligenceのブロックチェーンIoT市場規模算定と他社公表推計との比較
公表されているブロックチェーンIoTの市場数値が大きく異なって見えることがあるのは、市場が複数の方法で捉えられ得ることと、調査機関が必ずしも同じ支出範囲を用いていないためである。この差異は、選択された基準年、パイロットから大規模展開への移行速度に関する想定、そしてソフトウェアの価格低下を地域間で均等に適用しているかどうかからも生じる。
暗号資産およびトークン取引に関連する収益は、Mordor IntelligenceのブロックチェーンIoTの範囲外にあるため除外されており、この一つの除外項目だけで、表現が似ていても一部の公表数値がはるかに大きく見える理由がしばしば説明できる。また、推計にIoTハードウェアの収益が含まれている場合、一般的なサイバーセキュリティ支出をブロックチェーン対応として計上している場合、あるいは統合能力や実際のプロジェクトの時間軸と照合せずに積極的な導入曲線を用いている場合にも、差異が生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 5.81億米ドル(2026年) | |
| 業界調査会社A | 0.51億米ドル(2023年) | より早い基準年と、記録されたブロックチェーンIoTソフトウェア収益に偏った狭い収益捕捉を用いており、展開に伴う統合サービスやマネージドサービスを過小に評価する可能性がある。 |
| 業界調査会社B | 1.46億米ドル(2024年) | 異なる基準年を採用しており、より速い導入ペースを適用する傾向があるため、現場のフィードバックが示すよりもパイロットが大規模展開へ早期に転換すると想定されている場合には、総額が押し上げられる可能性がある。 |
この表は、差異が主に年次の整合性と、展開可能なブロックチェーンIoT支出として扱われるものと隣接技術の収益として扱われるものの区分によって生じていることを示している。入力を観測可能なデバイス展開の兆候と検証済みのサービス強度の想定に結び付けることで、公的な資料が異なる総額を示している場合でも、当社の推計は再現しやすく、説明しやすいものとなっている。


レポートで回答される主な質問
ブロックチェーンIoT市場の現在の規模はどれくらいですか?
ブロックチェーンIoT市場は2026年に57億8,100万米ドルと評価されており、年平均成長率18.62%を反映し、2031年までに136億6,000万米ドルに達する見込みです。
どの地域がブロックチェーンIoT市場をリードしていますか?
北米は、規制面での支援と成熟した企業導入を背景に、2025年に35.60%のシェアを保持しています。
最も急速に成長しているアプリケーションセグメントはどれですか?
スマートコントラクトと自動化は、企業が自律的なルールベースのワークフローへと移行するにつれ、2031年にかけて年平均成長率23.10%を記録します。
採用に対する最大の制約は何ですか?
低消費電力IoTデバイス上の限られた演算能力により、デバイス上での暗号化処理の実現可能性が低下し、予測CAGRから推定2.8%を差し引く要因となっています。
レイヤー2ロールアップがブロックチェーンIoTにとって重要な理由は何ですか?
レイヤー2ロールアップは、スループットを産業用閾値(毎秒4,000件超のトランザクション)まで向上させながらレイテンシを低く保ち、リアルタイム制御ワークロードを可能にします。
ベンダー環境はどの程度断片化していますか?
IBM Corporation、Microsoft Corporation、Cisco Systems Inc.、Robert Bosch GmbH、Honeywellの大手各社が合計収益の約60%を占めており、活発な専門企業の競争を伴う適度な集中度を示しています。
最終更新日:



