
航空気象レーダー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 221.79 百万米ドル |
| 市場規模 (2031) | 264.65 百万米ドル |
| Growth Rate (2026 - 2031) | 3.60 % |
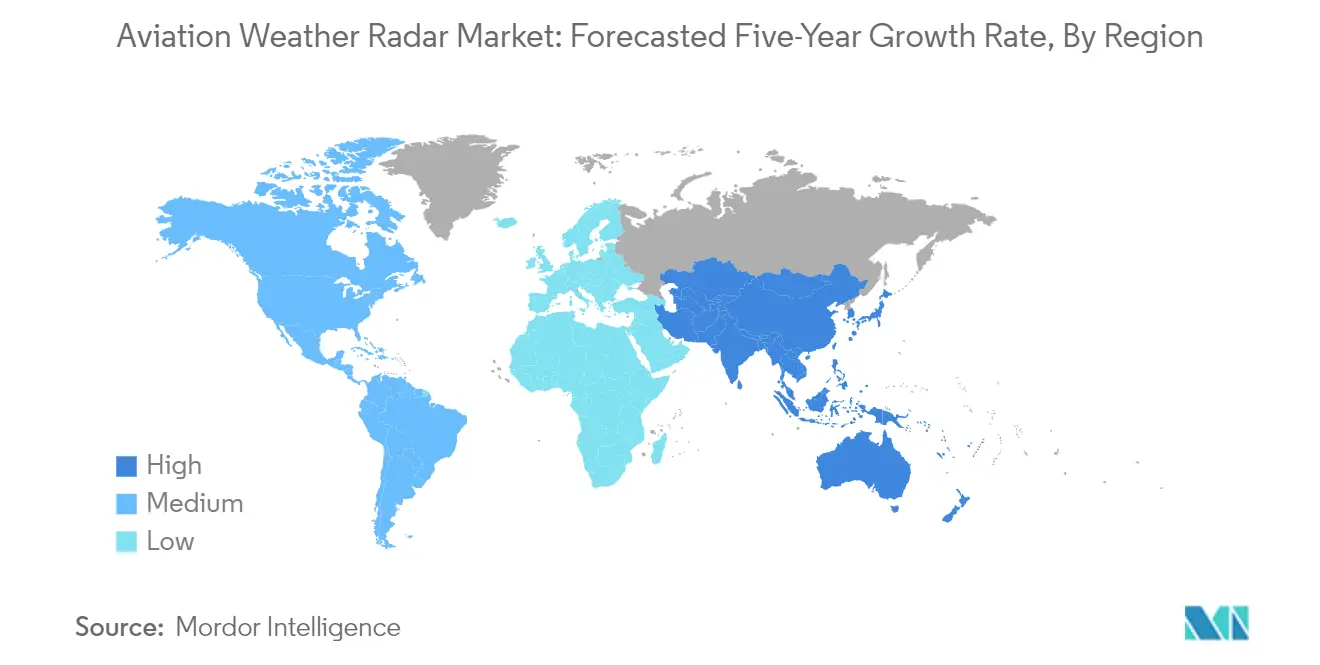
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
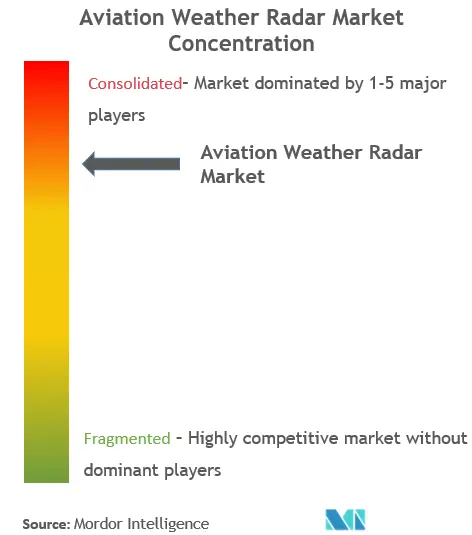
| 市場集中度 | 高 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる航空気象レーダー市場分析
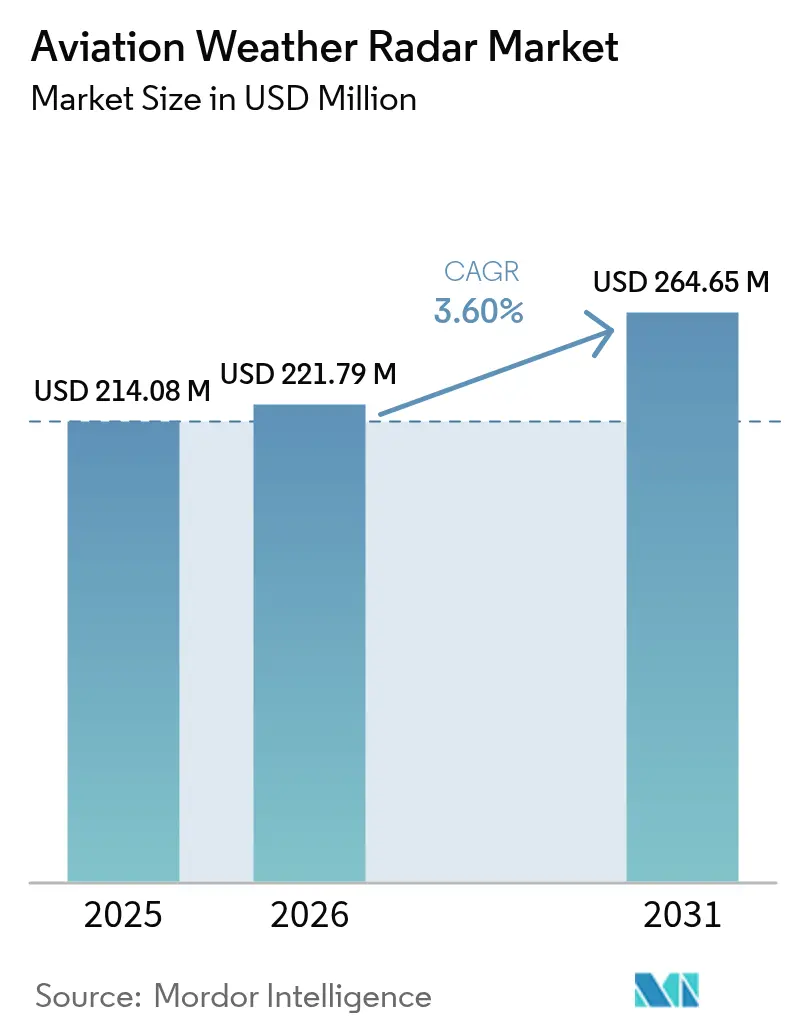
2026年の航空気象レーダー市場規模は2億2,179万米ドルと推定され、2025年の2億1,408万米ドルから成長し、2031年には2億6,465万米ドルに達する見込みで、2026年から2031年にかけて年平均成長率(CAGR)3.60%で成長します。
航空業界は、世界各地での近代化推進および航空インフラ整備を背景に、力強い回復と変革を遂げています。国際航空運送協会(IATA)の予測によれば、世界の航空旅客数はパンデミック前の水準と比較して2024年に103%、2025年に111%増加するという顕著な成長が見込まれています。この回復に伴い、空港インフラへの大規模投資も進んでおり、エチオピアは40億米ドルを投じてアディスアベバ国際空港を建設中で、2024年の完成を目指し、1億2,000万人の旅客収容を想定した設計となっています。航空業界における近代化への取り組みは、商業・軍用航空の双方にわたって高度な航行・安全システムの導入が拡大していることにも明確に表れています。
軍用航空は引き続き航空レーダー分野における技術革新の重要な推進力となっており、複数の国が防衛費の増額と近代化に取り組んでいます。注目すべき動向として、アラブ首長国連邦(UAE)がThales RBE2パッシブ電子走査型マルチモードレーダーシステムを搭載したフランス製ラファール戦闘機80機を調達したことが挙げられます。防衛分野での高度なレーダー性能への注力は、軍事組織と気象レーダーメーカーとの協力強化をもたらし、より高度で信頼性の高い気象探知システムの開発につながっています。
業界では、従来の真空管式送信機に代わる固体電力増幅器(SSPA)の実装を中心に、より高度なレーダー技術への大きな転換が進んでいます。この技術的進化により、より小型で効率的なレーダーシステムの開発が可能となり、広範なエリアカバレッジと精度の向上を実現しつつメンテナンスコストの削減にも寄与しています。2022年11月、Collins Aerospaceは米国連邦航空局(FAA)からCOMACのC919型機向け気象レーダーフラットプレートアンテナのTSO認証を取得するという節目を達成し、レーダー技術の進歩に対する業界のコミットメントを示しました。
空港近代化の取り組みは、世界各地の気象レーダーインフラへの大規模投資を牽引しています。既存施設のアップグレードおよび新空港建設の潮流が、高度な航空気象レーダーシステムへの需要増大をもたらしています。例えば、バーレーン気象サービスはMENA Aerospace EnterprisesにバーレーンInternational空港の気象レーダーシステムのアップグレードを発注し、悪天候予報のための高度な機能を導入しています。この近代化の潮流は、安全で効率的な運航確保のために高度な気象監視システムが必要とされる新興市場において特に顕著に見られます。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
航空旅客数の増加が市場成長を後押し
世界の航空旅客数の大幅な増加が、安全システム、特に航空気象レーダー技術に対する需要の高まりをもたらしています。国際航空運送協会(IATA)の予測によれば、旅客数は2025年までにパンデミック前の水準の111%に達することが見込まれており、航空安全インフラへの多大な投資が必要とされています。この航空需要の急増を受け、主要航空会社は先進的な機上気象レーダー機能を搭載した最新鋭機を導入し機材を拡充しています。例えば、2024年6月、United Airlinesはボーイング737 MAX 200機とエアバスA321neo 70機を含む計270機のナローボディ機を300億米ドル超の規模で大量発注し、すべての機材に最新鋭の飛行気象レーダーシステムの搭載が求められています。
旅客数の増加は航空機の運航頻度と空港運用の拡大にもつながっており、より高度な気象監視能力が求められています。航空会社と空港運営者は、増大するトラフィックを安全かつ効率的に処理するため、既存の航空気象レーダーシステムのアップグレードに多額の投資を行っています。その証左として、世界の主要空港における高度なターミナル・ドップラー気象レーダー(TDWR)システムの導入が進んでおり、危険な風のシアー状況、降水、ガストフロント、マイクロバーストに関する重要な情報と警告を提供しています。これらのシステムは、増大する航空機の運航を管理しつつ、増加する旅客に対して最高水準の安全を確保するうえで不可欠な役割を果たしています。
旅客安全性向上に向けた高度な航空気象レーダーの採用拡大
航空業界における旅客安全へのコミットメントが、機上気象レーダーシステムの技術的な大幅な進歩を牽引しています。最新の航空気象レーダーは、3次元体積走査、予測型風のシアー検出、高度な地表クラッター抑制といった洗練された機能を組み込む方向に進化しています。例えば、Honeywellが軍用向けに発表した最新のRDR-7000気象レーダーシステムは、地表から60,000フィートまでの空域を自動的に走査し、最大320海里の範囲で乱気流をより精度高く検出する能力を持ち、比類ない気象インサイトと状況認識を提供します。こうした技術的改善は、パイロットに対してより正確かつ包括的な航空気象データを提供することで、旅客安全の向上に直接貢献しています。
業界では、従来の真空管式送信機から固体電力増幅器(SSPA)への大きな移行も見られ、より信頼性が高く正確な気象検出能力を実現しています。この進歩により、特に空港周辺での悪天候の評価・予測・対応が改善されています。2024年2月、主要なインドの空港にTermaのSCANTER 5502地上移動レーダーが導入された事例は、高度な気象レーダー技術を通じて運航安全性を高める業界の取り組みを示しています。さらに、新世代の気象レーダーシステムへの人工知能(AI)および機械学習機能の統合が気象予測と乱気流検出の精度を向上させており、悪天候時にパイロットや航空管制官がより的確な意思決定を行えるよう支援することで、旅客安全のさらなる向上に貢献しています。
セグメント分析:エンドユーザー別
航空気象レーダー市場における航空機セグメント
航空機セグメントは航空気象レーダー市場を支配しており、2025年の市場シェアは約68.42%を占めています。これは、商業航空・軍用航空・一般航空の各分野における高度な機上気象レーダーシステムへの需要増大に牽引されています。現代の航空機メーカーは、航空機のナビゲーションシステムへの高度な気象レーダー・ディスプレイの統合を進めており、ほとんどの機体では機首(レドーム)内にレーダーアンテナを搭載し、大気データをリアルタイムで処理してパイロットに表示しています。このセグメントの成長は、乱気流、風のシアー、降水パターンなど各種気象現象を検出できる高度なレーダーシステムへの航空会社の投資に示される、旅客安全への高まる関心によってさらに促進されています。最新の技術的進歩としては、降水強度と雨滴の動きを双方向に検出できるドップラーレーダーシステムの開発があり、パイロットにより包括的な気象情報を提供しています。Vaisala、Collins Aerospace、Honeywell Internationalなどの企業は、雷検出、拡張レンジカバレッジ、過酷な気象条件下での精度向上といった機能を提供する新しい気象レーダー製品の開発でイノベーションを続けています。
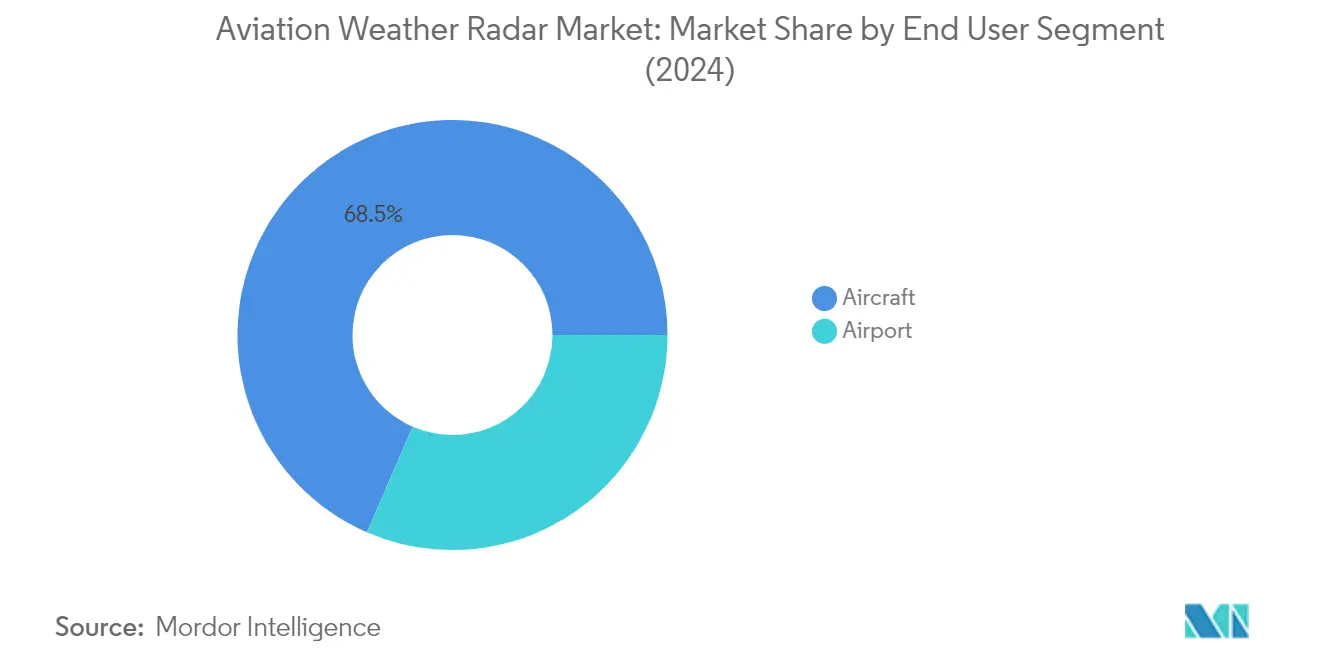
エンドユーザー別における航空気象レーダー市場の残存セグメント
空港セグメントは航空気象レーダー市場において重要な役割を担っており、国家空域システム(NAS)の安全性を高めるターミナル・ドップラー気象レーダー(TDWR)システムの導入を主な軸としています。これらのシステムは、ターミナルの進入・出発経路付近における危険な気象条件、風のシアー、降水、ガストフロントに関する重要な情報を提供し、到着・出発業務を管理する航空管制官にとって不可欠な存在です。空港の気象レーダーシステムは、改善された探知距離範囲や高度なドップラー乱気流検出機能などを含む高度な機能による継続的な近代化が進められています。これらシステムの統合により、空港は飛行の重要なフェーズ、特に悪天候時における航空機の安全を確保しながら効率的な運航を維持することが可能となっています。
航空気象レーダー市場の地域セグメント分析
北米航空気象レーダー市場
北米は、確立された航空産業と広範な空港ネットワークに支えられ、航空気象レーダー市場において支配的な地位を占めています。米国とカナダがこの地域の主要市場を形成しており、両国とも高度な航空交通管制システムと気象監視能力を維持しています。この地域のリーダーシップは、主要航空機メーカーの存在、先進的な技術インフラ、および商業・軍用航空機の双方において最新の気象レーダーシステムの使用を義務付ける厳格な安全規制によって支えられています。
米国は北米における航空レーダーシステムの最大市場であり、2025年の地域市場シェアの約88.25%を占めています。同国の優位性は、広範な空港ネットワーク、大規模な商業航空機フリート、および重要な軍用航空プレゼンスに起因しています。米空軍によるフリートの任務遂行能力向上に向けた継続的な取り組みと、航空戦力への多大な国防予算配分が、高度な気象レーダーシステムへの強い需要を生み出しています。大規模な航空機発注を抱える主要航空会社の在と、既存フリートの継続的な近代化が、航空気象レーダーシステムの主要市場としての米国の地位をさらに強固なものにしています。
米国はまた、北米において最も急速な成長を遂げており、2025年から2031年にかけて約3.88%のCAGRが予測されています。この成長は、高度な気象レーダー技術への投資増加と既存システムの近代化によって牽引されています。気象検知能力の向上による旅客安全性の強化への注力と、新規航空機納入における高度なレーダーシステムの統合が、市場拡大を継続的に促進しています。軍用航空機フリートの継続的な近代化と、商業航空会社による高度な気象レーダーシステムの採用拡大が、この成長軌道に大きく貢献しています。
欧州航空気象レーダー市場
欧州は航空気象レーダーシステムの重要な市場を形成しており、強固な航空インフラと技術的先進性を特徴としています。この地域の市場は、ドイツ、英国、フランス、イタリアなどの主要国によって形成されており、それぞれが独自の形で市場ダイナミクスに貢献しています。主要航空機メーカーの存在、発な研究開発活動、および厳格な安全規制が、商業・軍用航空の両セクターにわたる高度な気象レーダーシステムの採用を促進しています。
ドイツは欧州における航空気象レーダーシステムの最大市場として台頭しており、2025年の地域市場シェアの約28.62%を占めています。同国のリーダーシップは、強力な航空宇宙産業、大規模な軍事近代化プログラム、および堅調な商業航空セクターによって支えられています。ドイツが既存フリートへの高度な気象レーダーシステム搭載のアップグレードに注力し、空港インフラ整備に多大な投資を行っていることが、航空気象レーダー技術の主要市場としての地位を確立しています。
英国は欧州地域において最も高い成長ポテンシャルを示しており、2025年から2031年にかけて約4.74%のCAGRが予測されています。同国の力強い成長は、先進的な航空技術への継続的な投資と、軍用・商業航空機フリート双方の近代化によって牽引されています。気象検知能力の向上による航空安全性の強化への英国のコミットメントと、新規航空機調達における最先端レーダーステムの導入への強い注力が、同国を地域における主要成長市場として位置付けています。
アジア太平洋航空気象レーダー市場
アジア太平洋地域は、航空インフラへの多大な投資と増大する航空交通を特徴とする、急速に発展する航空気象レーダーシステム市場を形成しています。中国、インド、日本、オーストラリアなどの主要国が、それぞれの航空開発プログラムを通じて市場の拡大を牽引しています。この地域の力強い成長は、航空旅客数の増加、空港インフラの拡充、および軍用航空機フリートの近代化によって支えられています。
中国はアジア太平洋地域における航空気象レーダーシステムの最大市場としての地位を維持しています。同国の優位性は、広範な航空インフラ整備、大規模な空港建設プロジェクト、および商業・軍用航空セクター双方への多大な投資に起因しています。中国が航空輸送能力の強化と航空機フリートの近代化に取り組み続けることが、高度な気象レーダーシステムへの需要を継続的に促進しています。
インドはアジア太平洋地域における航空気レーダーシステムの最も急速に成長する市場として台頭しています。同国の著しい成長は、野心的な空港拡張計画、国内航空旅行の増加、および軍用航空能力への多大な投資によって牽引されています。航空インフラの近代化と、拡大する空港ネットワーク全体にわたる気象監視能力の強化への注力が、インドを地域における主要成長市場として位置付けています。
ラテンアメリカ航空気象レーダー市場
ラテンアメリカは航空気象レーダーシステムの新興市場を形成しており、ブラジルとメキシコが主要な成長ドライバーとなっています。この地域の航空セクターは大規模な近代化を進めており、空港インフラへの投資増加と航空機フリートの拡充が進んでいます。ブラジルは堅調な航空宇宙産業と大規模な軍事近代化プログラムに支えられ、地域における最大かつ最も急速に成長する市場として台頭しています。気象監視能力の向上による航空安全性の強化への注力と、商業・軍用航空の両セクターにおける高度なレーダーシステムへの需要の高まりが、市場成長を継続的に促進しています。
中東・アフリカ航空気象レーダー市場
中東・アフリカ地域は、航空インフラへの多大な投資と軍事近代化プログラムに牽引され、航空気象レーダー市場において強いポテンシャルを示しています。アラブ首長国連邦とサウジアラビアが、野心的な航空拡張計画と軍事近代化イニシアチブを通じて市場開発をリードしています。アラブ首長国連邦が地域における最大市場として台頭する一方、サウジアラビアは最も高い成長ポテンシャルを示しています。高度な気象監視システムを通じた航空能力の強化への地域全体のコミットメントと、空港インフラの継続的な拡充が、市場の成長軌道を支えています。
競合環境
航空気象レーダー市場のトップ企業
航空気象レーダー市場は、高度なレーダーシステムと次世代技術によるイノベーションを牽引する、確立された航空宇宙・防衛技術企業の強固なプレゼンスを特徴としています。これらの気象レーダーメーカーは、高度な気象検出能力、強化されたディスプレイシステム、乱気流予測精度の改善といった分野の開発に注力しています。市場リーダー各社は、製造プロセスの合理化、強固なサプライチェーン管理、航空機メーカーおよび航空会社との戦略的パートナーシップを通じて業務上の卓越性を追求しています。また各社は、地域サービスセンター、認定ディーラーネットワーク、地域メンテナンスプロバイダーとの協力を通じてグローバルなフットプリントを拡大しています。競争ダイナミクスは、デジタル信号処理、自動化された気象分析、その他のアビオニクスシステムとの統合などの分野における研究開発への継続的な投資によって形成されています。
グローバルプレイヤーが主導する集約型市場
航空気象レーダー市場は、確立されたグローバルプレゼンスを持つ主要な航空宇宙コングロマリットおよび専門アビオニクスメーカーによって支配される高度に集約された構造を示しています。Honeywell International、Garmin、Collins Aerospace、L3Harris Technologies、Leonardo SpAなどの業界リーダーは、包括的な製品ポートフォリオと広範なサービスネットワークを通じて、レーダー市場シェアの相当部分を集合的に占有しています。多額の資本要件、厳格な規制遵守ニーズ、高度な技術能力の必要性から生じる市場への高い参入障壁が、この集約された競争環境に寄与しています。
市場は合併・買収(M&A)活動が限定的であり、企業は代わりに技術的進歩と既存製品ラインの拡張による有機的成長に注力しています。主要プレイヤーは通常、航空機メーカーおよびオペレーターと長期契約を締結し、市場ポジションをさらに強化する安定したビジネス関係を構築しています。競争環境は、確立されたブランドの評判、技術的な専門知識、アフターセールスサポート能力を活用して市場での地位を維持する企業と、競争上の優位性を維持するために特定の市場セグメントや地域に注力する地域プレイヤーとによって特徴付けられています。
イノベーションとサービスの卓越性が成功を牽引
航空気象レーダー市場における成功は、高い信頼性と安全基準を維持しながらイノベーションを実現する企業の能力にますます依存しています。市場リーダーは、自動化された気象検出システム、解像度能力の改善、その他の航空機システムとの統合といった先進技術に注力した研究開発への継続的な投資を通じてポジションを強化しています。また各社は、包括的なメンテナンスプログラム、研修サービス、技術サポートを含むサービス提供を拡充し、顧客への付加価値を高め市場での定着率向上を図っています。
新規参入者および中小規模のプレイヤーにとっては、専門的な知見を構築できる特定の市場ニッチや地域を特定・開拓することが成功の鍵となります。主要航空会社や航空機メーカーを中心とする顧客の高い集中度は、実績のある性能と信頼性を通じて強固な関係構築と信頼性の確立を必要としています。航空安全における気象レーダーシステムの重要性から代替の脅威は低い水準にとどまる一方、競争ポジションを維持するために進化する規制要件と技術標準への先取り的な対応が求められます。将来の成功は、気象検出精度の向上、メンテナンス要件の削減、運用効率の強化に対する高まる需要に応える統合ソリューションの提供能力にますます依存するでしょう。技術的進歩の最前線に立つことが求められる競争レーダー環境において、航空レーダーシステムは気象レーダーメーカーが業界の厳格な要求に応え続けることを確保するうえで不可欠な存在です。
航空気象レーダー業界のリーダー
Honeywell International, Inc.
Garmin Ltd.
L3Harris Technologies, Inc.
Collins Aerospace (RTX Corporation)
Leonardo S.p.A
- *免責事項:主要選手の並び順不同
航空気象レーダー市場
- Honeywell International Inc.
- Collins Aerospace (RTX Corporation)
- L3Harris Technologies Inc.
- Leonardo SpA
- Garmin Ltd
- EWR Radar Systems Inc.
- Selex ES GmbH
- Vaisala Oyj
- Telephonics Corporation
- THALES


市場機会と将来展望
技術更新と認証活動により、航空機搭載気象レーダーの機能強化とソフトウェア主導の機能拡張の余地が生まれています。RTCA特別委員会230は、航空機搭載気象レーダーの最低運用性能標準(MOPS)を改訂中であり(更新された作業指針が2025年6月26日に承認)、乱気流検知や高高度氷晶指示などの機能に関する期待値と試験手法が更新されています。同時に、FAAアドバイザリーサーキュラーAC 20-182は、14 CFR Part 23、25、27、29全体における航空機気象レーダーシステムの耐空性ガイダンスを提供しており、OEM、アビオニクスサプライヤー、改修業者がドップラーおよび危険検知の実装を認証要件に整合させるのを支援し、商用機、軍用機、回転翼機フリートの改修意思決定サイクルを短縮できる可能性があります。
空港およびネットワークの更新により、地上センシング、コックピットディスプレイ、データ配信インフラを連携させた統合気象状況認識の需要も拡大しています。2026年2月、ハネウェルはIntuVue RDR-7000 3D気象レーダー技術を、一般航空の空港運用を対象とした地上応用向けに拡張し、従来の機首搭載型航空機搭載設置を超えて、空港表面および低高度モニタリングへ用途を広げました。米国では、FAAが2026年5月に気象報告システムの柔軟性を高める改正案を提示し、より広範なNAS気象現代化ロードマップは、堅牢な気象センシングと配信の重要性を引き続き強調しており、空港および空域利用者全体でのカバレッジ、データ品質、相互運用性を向上させる更新を後押ししています。
Recent Industry Developments in 航空気象レーダー市場
- 2026年7月:FAAはL3Harrisに対し、国家空域システムの中核的な監視能力向上に重点を置いた空域監視現代化契約を授与しました。この受注により、L3Harrisは空域全体でのレーダーおよび気象関連情報の管理・配信を支えるインフラプログラムにおける地位を強化しています。
- 2026年6月:GarminはGarmin Pilotアプリに「Daily Weather」および新しい乱気流レイヤーを追加し、対応ディスプレイ上で計画ルート沿いの予報気象と乱気流にパイロットがアクセスする方法を拡張しました。この更新は、機上レーダーを補完し、飛行前計画と飛行中の意思決定支援を改善する、ソフトウェア中心の気象認識機能への移行が続いていることを反映しています。
- 2024年6月:ハネウェルはOMNI Air Taxiに選定され、31機のLeonardo AW139ヘリコプターをIntuVue RDR-7000気象レーダーシステムに改修することになりました。このフリート全体の改修は、悪天候回避と任務継続性がアビオニクス投資を促進するヘリコプター運用における3D気象レーダー改修の継続的需要を示しています。


航空気象レーダー市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、飛行運航における危険気象の検知・追跡に使用される航空気象レーダーシステムから得られる収益を対象とし、航空機に搭載される機器および空港で使用される気象レーダー導入を対象範囲としています。
対象範囲外:より広範な空港監視レーダー、防衛用ターゲット追跡レーダー、レーダーハードウェア要素を伴わずに販売される気象ソフトウェアおよびサービスは対象外とします。
セグメンテーション概要
- エンドユーザー
- 空港
- 航空機
- 商業航空
- 軍用航空
- 一般航空
- 地域
- 北米
- 米国
- カナダ
- 欧州
- 英国
- フランス
- ドイツ
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- その他のラテンアメリカ
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦(UAE)
- エジプト
- その他の中東・アフリカ
- 北米
データソース、市場規模測定、および検証
デスクリサーチ
デスクワークは、範囲が実際の運用需要に結びついたままになるよう、公的な航空・気象学の参考資料から開始しました。調達の契機や認証のタイムラインを理解するため、ICAOの出版物、FAAおよびEASAの資料、NOAAおよび各国気象機関の参考資料、航空宇宙業界団体の更新情報などの資料を活用しました。
数字に説得力を持たせるため、レーダーやアビオニクスの収益に関する手がかりを明確に議論している公開企業の開示資料や投資家向けプレゼンテーション、およびフリート更新や空港現代化プログラムに関する信頼できる報道を活用しました。特許データベースや企業財務・インテリジェンスのサブスクリプションも、製品ロードマップと収益が認識される可能性が高い箇所を検証するために使用しました。これらのデスクリサース資料は網羅的なものではなく、データ収集、検証、確認のために他にも多くの公開資料を検討しました。
一次インタビューおよび調査
一次情報は、レーダー・アビオニクスサプライヤー、インテグレーター、保守関係者、航空領域の専門家を組み合わせた専門家との議論および構造化質問票を通じて収集しました。需要は世界的であるため、地域ごとの調達サイクルと改修率を比較し、その後1つのモデルに統合できるよう、APAC、EMEA、アメリカ地域全体でのカバレッジを確保しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:33% | 経営幹部(CXO):17% | APAC:45% |
| ミドルティア:47% | 機能/事業部門リーダー:35% | EMEA:37% |
| 小規模プレイヤー:20% | マネージャー:48% | アメリカ地域:18% |
市場規模測定と予測
市場規模測定は、トップダウンとボトムアップの両方の論理を用いて構築され、航空機引き渡し数、運用中フリート数、空港インフラプログラムを用いて、地域別・エンドユーザー別に対象となるレーダー需要プールを再構築しました。総計は、その後、主にサンプル化されたASP×台数ビューおよび改修活動に関するチャネルチェックといった選択的なボトムアップ近似によって検証され、公的な情報が乏しい年の調整に役立ちました。
モデルに影響を与えた主な入力には、商用機および軍用機の引き渡し動向、既存フリートにおける改修浸透率、アビオニクス更新および認証イベントに関連した交換サイクル、空港気象レーダー現代化のペース、レーダークラスおよび設置タイプ別の一般的な価格帯が含まれます。台数のギャップが見られた場合(例えば、地域別の改修比率が不明確な場合)、一次情報を用いて保守的な導入範囲を適用し、その後、既知の調達パターンと照合して出力を検証しました。
予測に関しては、フリート成長、更新のタイミング、空港資本支出に関するシナリオ分析を実施し、その後、モデルの方向性が交通量の回復および航空機生産率と整合していることを確認するため、簡易的な回帰チェックを実施しました。前提条件は毎年更新され、次期実行が同じ入力セットと明確な検証記録で再現可能となるようにしています。
データ検証と更新サイクル
検証は、需要シグナル、サプライヤーのコメント、暗示される台数と暗示される価格の整合性チェックにわたる三角測量を通じて行われます。ある地域の成長がフリート活動、空港プロジェクトのタイミング、または調達発表と一致しない場合、異常値としてフラグが付けられ、前提条件が再検討・再確認されます。
承認前に、モデルと説明文は複数段階のアナリストレビューを経て、論理、計算、範囲の整合性がすべて一致していることを確認します。本調査は毎年更新され、大規模な認証変更、大規模な空港現代化の波、または航空機引き渡しの急激な変化が発生した場合には、臨時更新が実施されます。提供直前には、クライアントが最新の更新済みビューを受け取れるよう、最終確認を行います。
Mordor Intelligenceの航空気象レーダー市場規模と他の公開推計値との比較
航空気象レーダーの公表市場規模は、同じ製品を対象としているように見えても、大きく異なる場合があります。主な理由は通常、レーダーシステムとしてカウントされるものの違い、地上用途と航空機搭載用途が組み合わされているかどうか、そして引き渡しが不均一な年における更新タイミングの扱い方にあります。
主なギャップは、空港・ATC気象レーダーネットワーク、気象サービス、より広範な監視レーダープログラムが1つの総計にまとめられているかどうかから生じます。Mordor Intelligenceは、空港および航空機のエンドユーザーに関連する航空気象レーダーハードウェアのみをカウントし、関連する気象サービス支出は対象範囲外としています。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法のギャップ |
|---|---|---|
| Mordor Intelligence | 221.79百万米ドル(2026年) | |
| 業界出版社A | 218.70百万米ドル(2024年) | より広範なセグメンテーションセット(構成要素、範囲、複数の用途)を使用しており、時間基準も異なるため、改修タイミングと航空機引き渡しサイクルが年によって不均一な場合、総計が変動する可能性があります。 |
| 調査出版社B | USD 1.85 B (2024) | ATCセンターや気象サービス提供者を含む、より広範な気象レーダー生態系を含んでいるようであり、空港および航空機用に販売される航空気象レーダー機器を超えるネットワークおよびプログラム支出が含まれる可能性があります。 |
この表は、範囲と対象年の選択が、単一の成長仮定よりもばらつきの大部分を説明していることを示しています。需要プールを航空機および空港のレーダーハードウェアに結びつけ、暗示される台数と価格帯を運用シグナルと照合することで、モデルが更新される際に追跡・再現しやすい数値が得られます。


レポートで回答される主要な質問
航空気象レーダー市場の規模はどのくらいですか?
航空気象レーダー市場規模は2026年に2億2,179万米ドルに達し、年平均成長率(CAGR)3.60%で成長して2031年までに2億6,465万米ドルに達する見込みです。
現在の航空気象レーダー市場規模はどのくらいですか?
2026年、航空気象レーダー市場規模は2億2,179万米ドルに達する見込みです。
航空気象レーダー市場の主要企業はどこですか?
Honeywell International, Inc.、Garmin Ltd.、L3Harris Technologies, Inc.、Collins Aerospace(RTX Corporation)、Leonardo S.p.A.が航空気象レーダー市場における主要企業です。
航空気象レーダー市場で最も速く成長している地域はどこですか?
アジア太平洋が予測期間(2026年~2031年)で最も高い年平均成長率(CAGR)で成長すると推定されています。
航空気象レーダー市場で最大のシェアを持つ地域はどこですか?
2026年、アジア太平洋が航空気象レーダー市場において最大の市場シェアを占めています。
この航空気象レーダー市場レポートはどの年を対象としており、2024年の市場規模はいくらでしたか?
2024年の航空気象レーダー市場規模は2億627万米ドルと推定されました。本レポートは2019年、2020年、2021年、2022年、2023年、2024年の航空気象レーダー市場の過去の市場規模を対象としています。また本レポートは2026年、2027年、2028年、2029年、2030年、2031年の航空気象レーダー市場規模の予測も提供しています。
最終更新日:



