
データ準備市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 8.05 十億米ドル |
| 市場規模 (2031) | 16.84 十億米ドル |
| 成長率 (2026 - 2031) | 15.92 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
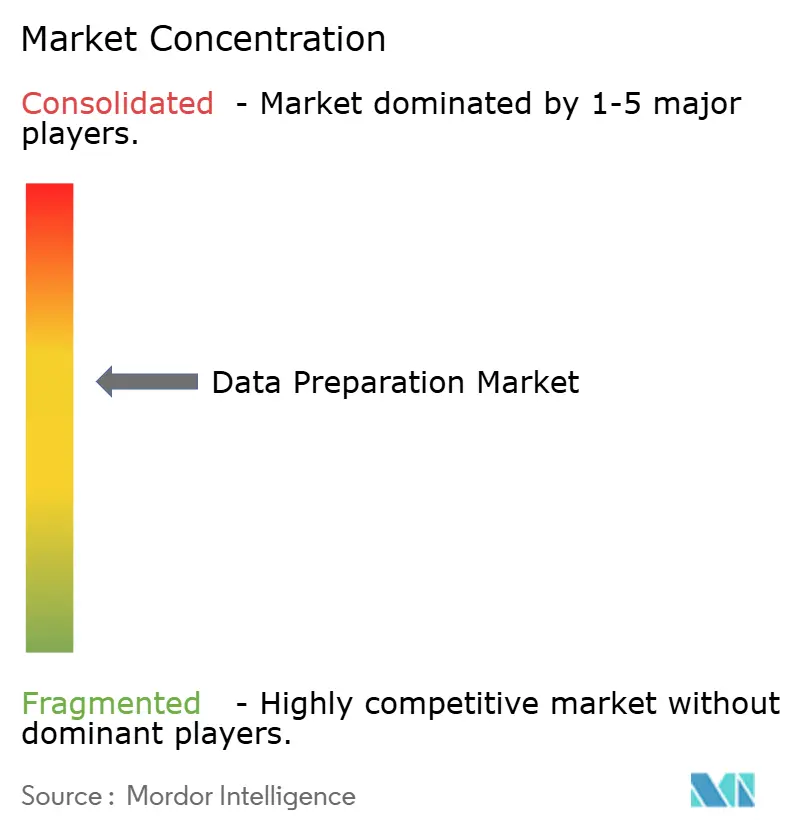
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータ準備市場分析
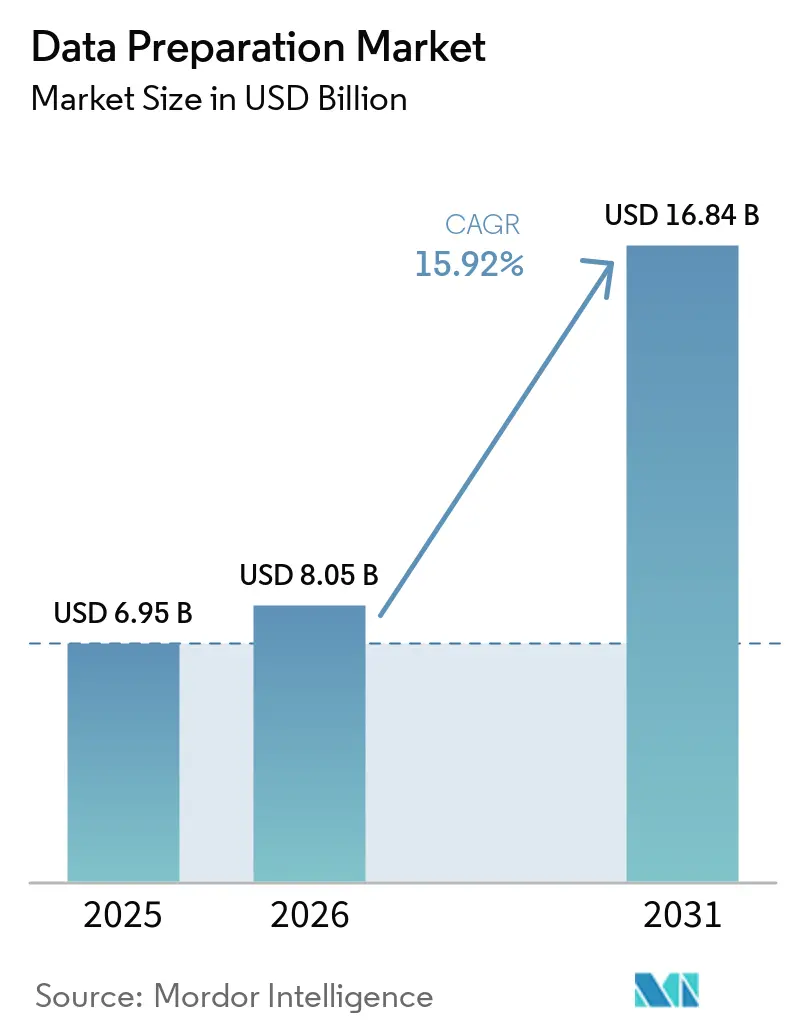
データ準備市場規模は、2025年の69.5 ビリオン 米ドルから2026年には80.5 ビリオン 米ドルへと成長し、2026年から2031年にかけて15.92%のCAGRで2031年までに168.4 ビリオン 米ドルに達すると予測されています。この拡大は、企業が日常業務に生成AIを組み込むにつれてAI対応インフラが急増していることを反映しており、中国では83%の組織が導入済みであり、米国企業の24%が本番環境への完全展開を実施しています[1]。データガバナンスプログラムの普及は現在、2023年の60%と比較して71%の組織に存在しており、体系的なデータ準備ツールへの支出を強化しています。
主要レポートのポイント
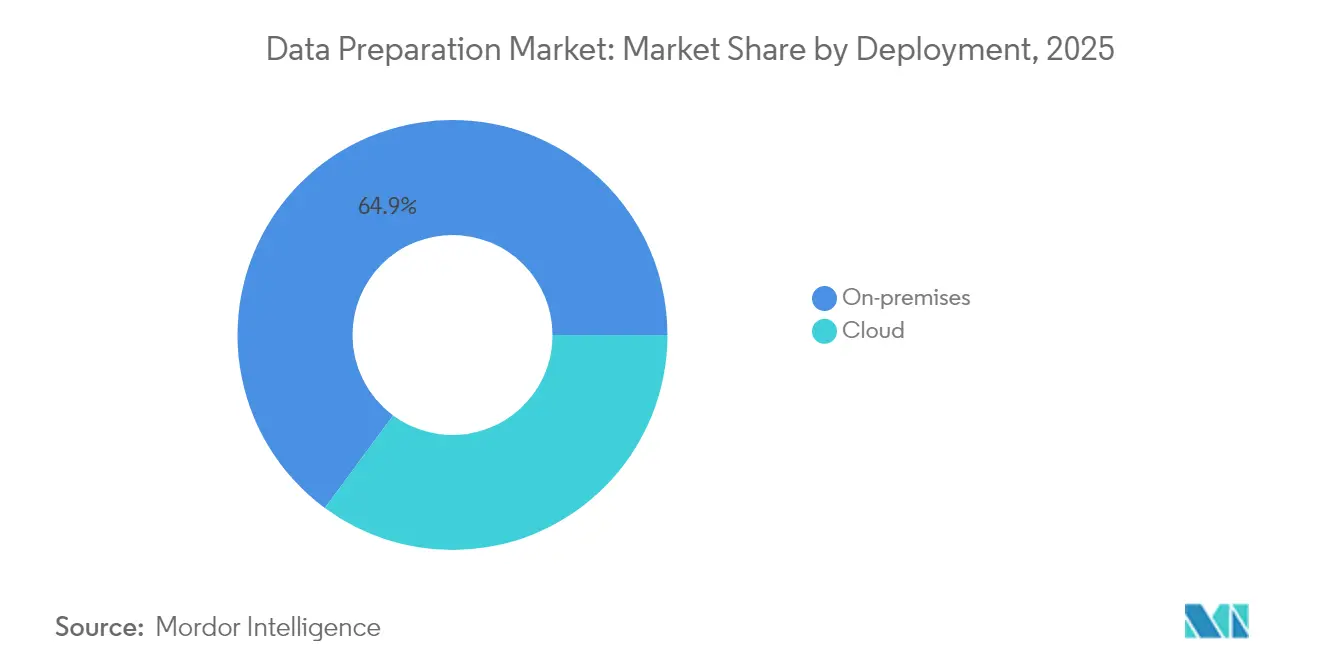
- 展開形態別では、オンプレミスプラットフォームが2025年のデータ準備市場シェアの64.88%を占め、クラウドモデルは2031年までCAGR 17.12%で拡大すると予測されています。
- 企業規模別では、大企業が2025年に68.05%の収益シェアでリードし、SMEはCAGR 17.62%で2031年まで成長しています。
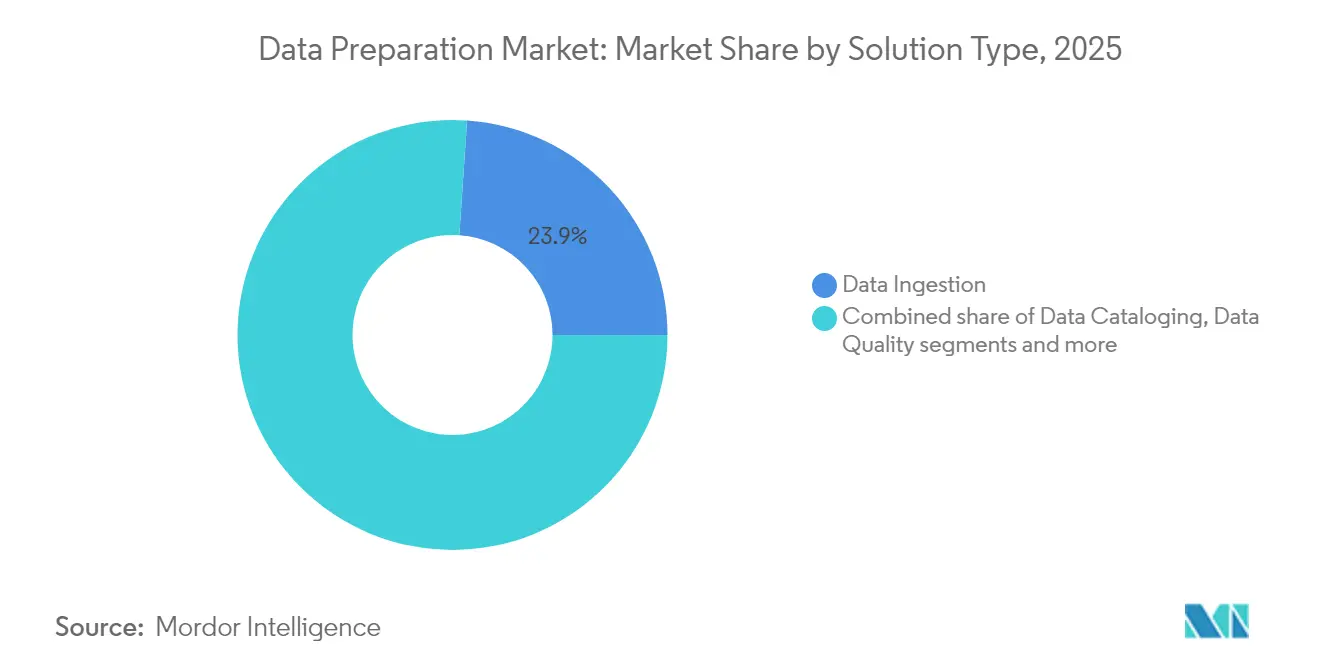
- ソリューションタイプ別では、データインジェスチョンが2025年収益の23.92%を占め、データガバナンスソリューションは2031年までCAGR 16.74%で成長する見込みです。
- エンドユーザー業種別では、ITおよび通信が2025年の売上の22.35%を占め、ヘルスケアおよびライフサイエンスが2031年までCAGR 16.31%で最も急速な成長を示しています。
- 地域別では、北米が2025年に36.62%の収益シェアを占め、アジア太平洋が2031年までCAGR 16.98%で最も強い見通しを示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低コード・ノーコードのセルフサービスアナリティクスツール | +3.2% | グローバル(北米および欧州が主導) | 中期(2〜4年) |
| SMEアナリティクスチームによるクラウド採用 | +2.8% | グローバル(アジア太平洋が最高成長) | 短期(2年以内) |
| データ準備ワークフロー内の生成AIコパイロット | +3.5% | 北米およびアジア太平洋が中核、欧州への波及 | 中期(2〜4年) |
| データファブリックスイートへのベンダーバンドリング | +2.1% | グローバル(先進市場における大企業重視) | 長期(4年以上) |
| 業種特化型AIデータ準備パイプライン | +2.4% | 北米および欧州(アジア太平洋へ拡大中) | 中期(2〜4年) |
| ソブリンクラウド規制とデータ回帰 | +1.8% | アジア太平洋および欧州(規制重視) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低コード・ノーコードのセルフサービスアナリティクスツールへの急速なシフト
低コードインターフェースは、ビジネス専門家がスクリプトではなくドラッグ&ドロップ設計でパイプラインを構築できるようにすることで、データ準備市場を再定義しています。Google CloudのBigQueryデータ準備はこのトレンドを体現しており、自然言語プロンプトでデータのクリーニング、プロファイリング、変換を行うAIガイダンスを提供しています[2]。このアプローチにより、希少なデータエンジニアへの依存が軽減され、開発サイクルが短縮され、アナリティクスの提供がドメイン専門知識と整合されます。生成AIを活用した拡張機能は急速に普及しており、業界予測では2026年までにほぼすべてのBIプラットフォームに生成AIが組み込まれるとされています。ただし、採用にあたっては、急増するシチズン構築フローを企業の品質・セキュリティ基準に沿わせるための厳格なガバナンスが必要です。
SMEアナリティクスチームにおけるクラウド採用の急増
SMEはクラウドネイティブパイプラインを拡張して大企業との能力格差を縮小しており、アジア太平洋では60%の企業が2025年までにAI言語モデルの実装を計画していることから、増分需要を牽引しています。クラウドの弾力性と従量課金制により、中小企業は設備投資を回避しながら高度なデータ準備機能にアクセスできます。英国の調査では、現在ビッグデータアナリティクスを活用しているSMEは1%未満であり、コストと複雑性のハードルが下がるにつれて成長余地があることが示されています。しかし、スキル不足は依然として続いており、特に新興のデータローカライゼーション規制に関して、マネージドサービスプロバイダーがパイプラインの設定とコンプライアンスの確保のために参入しています。
データ準備ワークフロー内への生成AIコパイロットの統合
75%の組織が12ヶ月以内に生成AIへの資金提供を予定しており、AIコパイロットが変革戦略の中心となっています。コパイロットは煩雑なプロファイリングを自動化し、最適な結合を提案し、異常を検出することで、従来クリーニングに費やされていたプロジェクト時間の94%を圧縮します。自然言語インタラクションにより専門知識の閾値が下がりますが、自動化された出力は依然として系譜を追跡し精度を検証するガバナンスゲートを通過する必要があります。投資の勢いは、わずかな時間節約でも実質的なROIをもたらす通信や金融などのデータ集約型業種で最も高くなっています。
データ準備モジュールのより広範なデータファブリックスイートへのベンダーバンドリング
Salesforce-Informaticaのような買収は、カタログ、品質、系譜、オーケストレーションを収容する統合ファブリックへの統合を示しています。この戦略は、インジェストからBIまでのエンドツーエンドのワークスペースを提供することで統合オーバーヘッドを簡素化し、マルチクラウド環境全体の一貫性を向上させます。ただし、オールインワンの推進はベンダーロックインのリスクを高め、プラグアンドプレイの俊敏性を制限します。企業はOpenLineageやApache Arrowなどの標準を評価して選択肢を維持しています。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データガバナンス設定のスキルギャップ | -2.3% | グローバル(新興市場で深刻) | 中期(2〜4年) |
| マルチクラウドデータパイプラインの高い総所有コスト | -1.9% | 北米および欧州 | 短期(2年以内) |
| データ主権ペナルティの激化 | -1.4% | アジア太平洋およびラテンアメリカ | 中期(2〜4年) |
| コンピューティング集約型ジョブへの炭素割当 | -1.1% | 欧州および北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
複雑なデータガバナンス設定のスキルギャップ
CIOの約3分の1がデータ管理の複雑さを重大な障害として挙げており、ガバナンス専門家の不足がスケーラブルなパイプラインの展開を遅らせています[3]。カリフォルニア州の気候開示規則のようにスコープ1〜3の排出量の自動取得を義務付ける法律がある場合、課題はさらに深刻化します。新興市場では学術プログラムが遅れているため、より深刻な人材不足に直面しており、企業は展開予算を膨らませる外部コンサルタントやマネージドサービス契約に頼らざるを得ません。
マルチクラウドデータパイプラインの高い総所有コスト
マルチクラウドプログラムの大多数は、統合、レプリケーション、監視費用が予測を上回るペースで増加するため、ROI目標を達成できていません。ローカライゼーション法によって義務付けられた地域固有のストレージは、企業がゾーン間でインフラを複製するため、支出をさらに膨らませます。セキュリティおよび系譜ツールを追加すると、運用オーバーヘッドがクラウド予算全体の25%を超える場合があり、中堅市場の購入者はアーキテクチャの優雅さと手頃な価格のバランスを取ることを余儀なくされます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
展開形態別:
クラウドの加速がオンプレミスの優位性とバランスを取るオンプレミスプラットフォームのデータ準備市場規模は2025年に45億1,000万米ドルに達し、データ準備市場シェアの64.88%を占めており、厳格なローカライゼーション規制の中で直接管理を求める企業需要を反映しています。ベトナムのデータ法およびインドのデジタル個人データ保護規則は、機密記録を国境内に保持するオンプレミスおよびソブリンクラウドモデルを強化しています。クラウドサービスは規模は小さいものの、SMEとデジタルネイティブ部門が俊敏性を優先するにつれて、2031年までCAGR 17.12%で成長すると予測されています。北米ではハイブリッドブループリントが主流であり、規制対象データ向けのローカルクラスターと低リスクワークロード向けのハイパースケールリザーバーを融合させています。クラウドプロバイダーはコンプライアンスへの懸念を払拭するために専用の地域インスタンスと暗号化キー管理で対応しており、小規模都市が直接接続ファイバーを獲得するにつれて従来のテクノロジーハブを超えて採用が拡大しています。
経済的な計算はワークロードの変動性に依存しています。安定したETLバッチと予測可能なエンリッチメントジョブはライセンスの償却によりオンプレミスに留まる一方、バースト的なAI推論とシチズンデベロッパーのサンドボックスは従量課金制クラウドに移行します。多国籍企業の半数以上が2029年までにソブリンクラウドインスタンスを運用すると予想されており、プライベート、パブリック、エッジノード全体でシームレスなポリシー施行の需要が生まれています。ベンダーは現在、基盤を問わずデータ品質ルールと系譜グラフを伝播する統合コントロールプレーンを強調しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
企業規模別:
大企業のリードにもかかわらずSMEが将来の成長を牽引大企業は2025年に47億3,000万米ドルの収益を生み出し、データ準備市場の68.05%に相当し、専任のガバナンスチームとグローバルなフットプリントに支えられています。その支出はカタログ、系譜、オブザーバビリティを既存のデータファブリックに統合するプラットフォームバンドルを優先する傾向があります。一方、SMEは22億2,000万米ドルを貢献しながらも、CAGR 17.62%で他のコホートを上回り、SMEソリューションのデータ準備市場規模は2031年までに50億2,000万米ドルに達すると予測されています。従量課金制と自動スキーマ検出により資本障壁が軽減され、地域の小売業者、フィンテック、SaaSスタートアップが既存企業と同等の水準を達成できるようになっています。
スモールビジネスインスティテュートジャーナルの調査では、米国のSMEの70%がアナリティクスの価値を認識しているものの、エンドツーエンドのパイプラインを実行する社内人材を持つのは少数派に過ぎないことが示されています。低コードクラウドワークベンチとマネージドサービスエコシステムがギャップを埋め、業界団体はシチズン利用を加速するためのモジュール型トレーニングを提供しています。新興のAI法の義務にマッピングするポリシーフレームワークの策定には課題が残っており、コンプライアンスオーバーレイを専門とするチャネルパートナーに機会をもたらしています。
ソリューションタイプ別:
インジェスチョンが首位を維持する中でガバナンスが加速データインジェスチョンは2025年収益の23.92%という圧倒的なシェアを維持しており、下流の精製のために構造化、半構造化、非構造化フィードを収集するという基本的なニーズを強調しています。しかし、ガバナンスモジュールは監査対応のESGおよびAI倫理開示に向けた規制の転換を反映して、最も急速なCAGR 16.74%を記録する見込みです。ガバナンスツールのデータ準備市場規模は2031年までに37億4,000万米ドルに達すると予測されています。統合されたメタデータ駆動型カタログは自動ポリシーチェックを付加し、系譜の可視化をリスク管理の中心に据えています。合成データジェネレーターはプライバシー保護機能を組み込みながらAIトレーニングセットを拡張し、モデル精度を低下させることなく最小化要件を満たす企業を支援しています。
隣接カテゴリー(品質、ラングリング、エンリッチメント)は単一のUIレイヤーに統合されつつあります。製品ロードマップは、好ましいビジネスルールを学習し標準化パターンを提案するコンテキスト対応の提案を優先しています。ベンダーはパートナーエコシステムを活用して、ヘルスケアのHL7-FHIRノーマライザーや金融のFIXプロトコルマッパーなどの業種別テンプレートをパッケージ化し、価値実現までの時間を短縮し、スイッチングコストを強化しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー業種別:
ヘルスケアが急増する中でITおよび通信がトップを維持ITおよび通信は2025年に15億5,000万米ドルを計上し、データ準備市場の22.35%に相当し、迅速なクリーニングとエンリッチメントを必要とするテレメトリーを生成する5G展開によって牽引されています。通信事業者はAIを活用してネットワーク利用を最適化し、解約を予測しており、高スループットパイプライン自動化への支出を促進しています。ヘルスケアおよびライフサイエンスは2025年に10億1,800万米ドルを計上し、病院が患者経路をデジタル化し製薬企業が創薬のためにマルチオミクスデータセットを統合するにつれて、CAGR 16.31%で最も急速に成長する見込みです。データ準備産業は、ガバナンスモジュールを必須とする厳格なHIPAA、GDPR、および今後のEU AI法の規定に直面しています。
銀行・金融サービス・保険(BFSI)セクターは不正検出と超個別化されたアドバイスのために生成AIを採用しており、中国ではすでに83%の組織が利用しており、監督委員会を満足させるための説明可能性と系譜に重点を置いています。小売業者は顧客グラフエンリッチメントを展開してレコメンデーションAPIを強化し、スコープ3排出量を測定し、新興のサステナビリティ誓約を満たすためにトランザクション記録とサプライヤー監査を連携させています。政府プログラムはオープンデータポータルと内部ダッシュボードを活用して証拠に基づく政策立案を行っていますが、予算上限と調達サイクルがプロジェクトのタイムラインを長引かせています。
地域分析
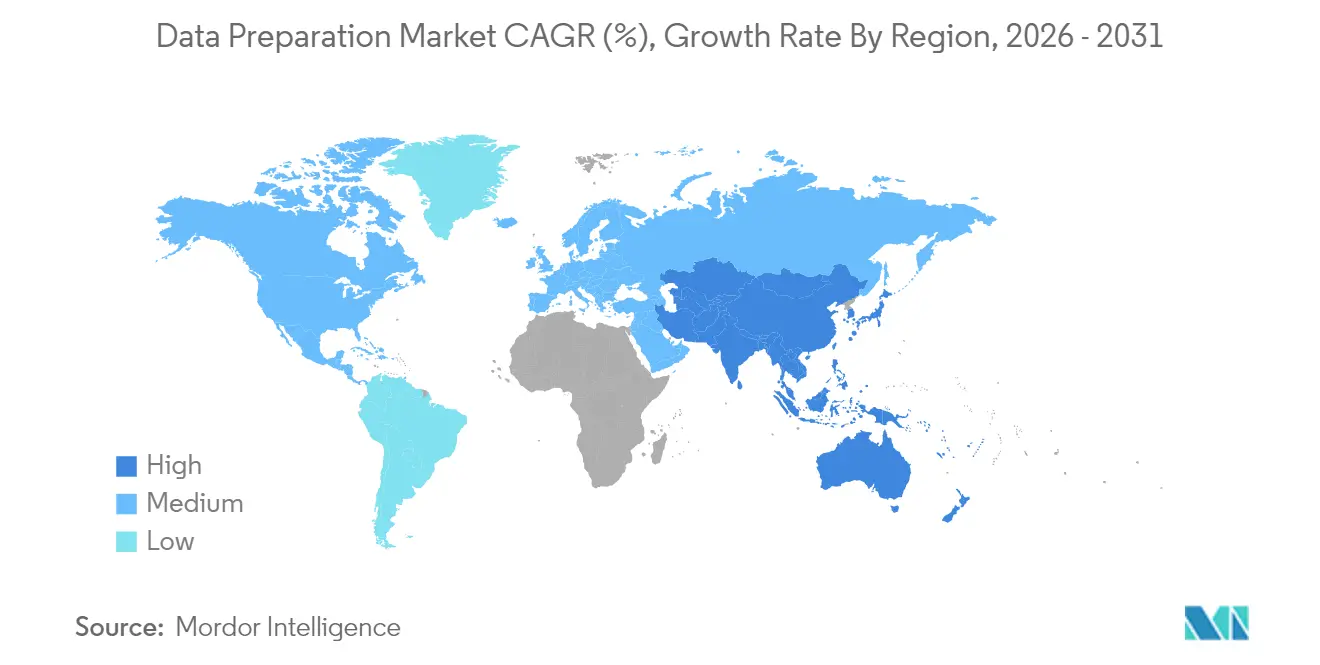
北米データ準備市場
2025年における北米の支出額2.54 ビリオン 米ドルは、データ準備市場シェアの36.62%を占め、これはAI実験の早期導入と密度の高いベンダーエコシステムの成果を反映したものである。カリフォルニア州の気候情報開示法は、売上高10億米ドル超の企業に対してスコープ1〜3の排出量公開を義務付けており、大陸全体にわたるガバナンスツール需要を強化している。他国に本社を置きながらも米国で事業を展開する多国籍企業も報告義務対象となり、その影響は国境を越えて広がっている。カナダは法案C-27の消費者プライバシー保護法を通じて並行的な枠組みを推進し、メキシコのデータローカライゼーション提案は、国境を越えたマキラドーラサプライチェーンに向けたハイブリッドクラウドの設計を促している。同地域の投資の焦点は、初期のデータ取り込み機能から、運用負荷を軽減する高度なオブザーバビリティおよび自動修復へと移行している。
アジア太平洋データ準備市場
アジア太平洋地域は最も急速な成長を遂げており、パブリッククラウドの拡大が他地域を上回る中、年率16.98%で拡大している。中国における生成AIの採用率83%は積極的なパイプラインの近代化として顕在化し、韓国と日本は国家AIファンドを医療記録のデジタル化およびスマートファクトリープログラムに充当している。ベトナムのデータ法およびインドのDPDPルールは、多国籍企業のスタック内にデータレジデンシー層を生じさせ、オンプレミスエッジ展開を増加させるとともに、統合ポリシーエンジンへの需要を喚起している。オーストラリアの企業新たな重要インフラセキュリティ義務に直面しており、データ準備の上流段階においてリアルタイムの異常検知が求められている。一方、シンガポールのIMDA助成金はSMEのクラウドサービス活用を後押しし、同地域のマスマーケットにおける勢いを強化している。
欧州データ準備市場
欧州はESG義務付けが「報告対応済み」パイプライン投資を牽引する中、安定した10%台半ばの成長を記録している。EU企業サステナビリティ報告指令は約5万社に対し、一貫した分類体系を用いた温室効果ガス指標の記録を義務付けており、データカタログおよび品質ツールを経営課題の最前線に押し上げている。ドイツとフランスが支出をリードしているが、復興・強靭化ファシリティの助成金がデジタル移行プロジェクトを支援するイタリアとスペインでも勢いが加速している。EU AI法は透明性、バイアス監視、および人間による監督ログを要求しており、エッジノードとハイパースケーラーゾーンにまたがる安全なリネージアーカイブの必要性を深めている。東欧諸国は市民データを国内に保持するためにローカルクラウドの容量を増強しており、地域の通信事業者とグローバルハイパースケーラーとのパートナーシップを促進している。
バリューチェーン分析
データ準備のバリューチェーンは、ERP/CRMなどのエンタープライズアプリ、業務データベース、IoT/テレメトリ、ログ、文書、サードパーティデータセットなどの上流データソースと、オンプレミスのデータプラットフォームやクラウドウェアハウス、レイクハウスストレージといった、それらを保存・処理するインフラから始まる。データの取り込みと接続性は最初の実行上のボトルネックであり、マネージド型コネクタ、API管理、変更データキャプチャのパターンが、チームが新規ソースをどれだけ迅速にオンボーディングし、パイプラインの安定性を維持できるかを左右する。より大規模なコネクタライブラリへの最近のプラットフォームの動き、例えば2026年6月にDatabricks Lakeflow Connectがネイティブなマネージドコネクタを100以上に拡張したことは、脆弱なサードパーティ統合と継続的な保守負担を軽減する需要が持続していることを示している。
中流工程には、プロファイリング、クレンジング、変換、エンリッチメント、そしてカタログ、リネージ、ポリシーを含むメタデータ取得が含まれ、これらは生データを下流のBI、ML、生成AIワークロード向けに分析可能な資産へと変換する。AI支援型のデータ準備は、スイート全体を横断する能力としてますます組み込まれるようになっており、例えばMicrosoft Researchは2026年5月に、変換作業を効率化し反復的な手動データ処理を削減するオープンソースのAI活用アプローチとしてData Formulator 0.7をリリースした。一方、ガバナンスと品質管理は、規制対象のユースケースに対するゲート機能として機能している。下流の参加者には、分析・可視化ツール、MLプラットフォーム、データプロダクトマーケットプレイス、そしてハイブリッド環境やソブリンクラウド環境全体でDataOpsの実践(バージョン管理、CI/CD、可観測性)とコンプライアンス管理を運用化するマネージドサービスパートナーが含まれ、流通は主にSaaSサブスクリプション、ハイパースケーラーのマーケットプレイス、より広範なデータファブリックスタックに紐づくエンタープライズライセンスバンドルを通じて行われる。
競合環境
統合がベンダーマップを再形成しています。SalesforceによるInformaticaの80億米ドルでの買収合意は、単一の商業ライセンスの下でインジェスト、ガバナンス、カタログ、AI支援アナリティクスを組み合わせたフルスイートファブリックへの転換を強調しています。この動きはMicrosoftとOracleのバンドルに対応し、広範な顧客基盤をSalesforceのAgentforceプラットフォームに囲い込みます。プライベートエクイティの関心は依然として高く、Clearlake CapitalとInsight PartnersはAlteryxを44億米ドルで非公開化し、クラウドネイティブSaaSと生成AIコパイロットへの移行を加速させています。IBM、Microsoft、Oracleは系譜オブザーバビリティと自動修復をより広範なAIスタジオに統合する水平リリースでフットプリントを拡大し、Google CloudはBigQueryデータ準備に注力しています。
ディスラプターはAIファーストアーキテクチャに注力しています。Scale AIはMetaが143億米ドルを投資し、CEOのアレクサンダー・ワン氏を新たなスーパーインテリジェンスラボの責任者に招聘する中、10億米ドルのシリーズF資金調達を実施しました。Prophecyのようなクラウドネイティブスタートアップは、レガシーETLコードをSparkおよびSnowparkに移植するビジュアルパイプラインとマイグレーションコパイロットを強調し、メインフレームワークロードを近代化する企業にアピールしています。ライフサイエンスのエンティティ解決のためのTamr、ESG指標整合のためのPrecisely、データ製品マーケットプレイスのためのOne Dataなど、業種特化型スペシャリストが台頭しています。
競争の激しさは差別化要因を巡って高まっています。自動データ品質修復、組み込みプライバシー強化計算、規制当局を安心させるドメインテンプレートなどが挙げられます。購入者がコスト最小化よりもリスク低減とコンプライアンス対応を重視するため、価格競争は依然として穏やかですが、オープンソース参入者のフリーミアム層がSME市場の下位に圧力をかけています。
データ準備産業リーダー
-
Informatica LLC
-
IBM Corporation
-
SAS Institute Inc.
-
Microstrategy Inc.
-
Tableau Software, LLC(Salesforce.com Inc.)
- 注:主要企業の掲載順は順位を示すものではありません。
データ準備市場 このレポートでカバーされる企業
- Alteryx Inc.
- Informatica LLC
- IBM Corporation
- Microsoft Corporation
- Tableau Software LLC (Salesforce)
- SAP SE
- SAS Institute Inc.
- QlikTech International AB
- TIBCO Software Inc.
- Talend SA
- Oracle Corporation
- Trifacta Inc. (Google)
- Databricks Inc.
- Snowflake Inc.
- Dataiku SAS
- MicroStrategy Inc.
- RapidMiner Inc.
- Paxata Inc. (DataRobot)
- Unifi Software Inc.
- Denodo Technologies Inc.
市場機会と将来展望
機会は、特に文書、PDF、チケット、電子メール、通話記録などの非構造化コンテンツをガバナンスされたクエリ可能なコンテキストへ変換する必要がある場合において、データ準備をAIエージェントおよびRAGワークフロー内で直接利用可能にする製品を中心に狭まりつつある。IBMは2026年3月にwatsonx.data向けのOpenRAGでこのワークフローを明確に打ち出し、続いて2026年6月にはCloud Pak for Data内のStoredIQ InstaScanを通じてリスク評価とプライバシー管理機能を追加する強化を行った。これらのリリースを合わせて見ると、購入者側は独自のスクリプトではなく、パッケージ化されコンプライアンスに対応した準備ステップを求めていることがうかがえる。
2つ目のホワイトスペース領域は、データ移動や単一のフロントエンドUIを強制することなく、エンタープライズAIツールに組み込まれるヘッドレスかつインサイチュ(その場での)データ準備とガバナンスである。Informaticaは2026年5月にAWS向けのヘッドレスデータ管理を発表してこれを強調し、また、Microsoftとの協業を深め、Microsoft Foundry内でModel Context Protocolサーバーを利用可能にした。組織がハイブリッド環境全体でレイクハウス方式やApache IcebergやDelta Lakeなどのオープンテーブル形式を標準化する中、これらのランタイム全体で可搬性のあるメタデータ、リネージ、ポリシー管理を提供するベンダーには拡大の余地があり、特にローカライゼーションや監査上のニーズから、購入者がセルフサービス型の準備とガバナンスされた共有を可能にしつつも、機密データセットを自国内に留めることを求める場合において顕著である。
最近の産業開発事情 データ準備市場
- 2026年6月:IBMは、迅速なリスク評価とデータプライバシー管理のためのStoredIQ InstaScan機能を組み込んだCloud Pak for Dataの機能強化を発表した。このアップデートにより、企業が機密データセットを共有やAI利用の前にスキャン、分類、準備する方法が改善され、データ準備とコンプライアンスワークフローとの結びつきが強化された。
- 2026年5月:InformaticaはAWS向けのヘッドレスデータ管理を発表し、AWS Agent RegistryなどのAWS AIサーフェスを通じてModel Context ProtocolサーバーとCLAIRE Agentスキルを利用可能にすることで、エージェント志向の機能を拡張した。この動きは、データがクラウドサービス全体で所在地に留まったまま、データ準備、ガバナンス、品質機能を新興のAIエージェントアーキテクチャと結びつけるものである。
- 2024年5月:Clearlake CapitalとInsight Partnersは、Alteryxの44億米ドルでの非公開化を完了した。この取引により、クラウドネイティブな提供形態への移行が加速し、自動化とAI支援型のデータ準備機能をめぐる製品の改良サイクルが速まった。
データ準備市場 レポートの範囲と調査方法論
市場の定義と対象範囲
データ準備市場は、分析、ダッシュボード、機械学習に使用できるようにデータを取り込み、プロファイリング、クレンジング、変換、公開するために使用されるソフトウェアおよび関連サブスクリプションから得られる収益として計上されます。
対象範囲の除外事項:純粋なデータ統合ランタイム、ETLアプライアンス、およびカスタムスクリプティングとして終了する単発のプロフェッショナルサービス業務は除外しています。
セグメンテーション概要
- 展開形態別
- オンプレミス
- クラウド
- 企業規模別
- 中小企業(SME)
- 大企業
- ソリューションタイプ別
- データインジェスチョン
- データカタログ化
- データ品質
- データガバナンス
- データラングリング
- データエンリッチメント
- エンドユーザー業種別
- BFSI
- ヘルスケアおよびライフサイエンス
- 小売および電子商取引
- 製造および産業
- ITおよび通信
- 政府および公共部門
- その他(エネルギー、教育、メディア)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模測定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、モデルが構築される前に需要と供給のシグナルの最初のセットを作成するために使用されました。デジタル支出の方向性とデータ関連職種における採用の強度を把握するために、米国労働統計局、米国国勢調査局、ユーロスタット、OECDデジタル経済データセット、世界銀行ICT指標などの公開情報源を活用しまし。
これらのマクロ指標をこの市場に結びつけるために、SEC提出書類および年次報告書、投資家向けプレゼンテーション、企業ウェブサイト上の製品ドキュメント、プラットフォームのアップデートや買収に関する信頼性の高い報道を精査しました。必要に応じて、企業財務・インテリジェンス、ニュース・財務情報、特許データベースへの有料サブスクリプションを利用し、製品ポジショニングと収益報告パターンを相互確認しました。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他の公開・有料情報源も参照しました。
一次インタビューおよびサーベイ
ソフトウェアプロバイダー、クラウドおよびチャネルパートナー、システムインテグレーター、ならびに分析・ガバナンスプログラムを管理するバイヤーサイドのデータリーダーとの一次ディスカッションを実施しました。これらのインプットを活用して、どのオファリングがデータ準備として購入されるか対隣接ツールとして購入されるかを確認し、典型的な価格動向を検証し、需要合計を確定する前に界および地域別の採用状況を精査しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | CXO:13% | アジア太平洋:46% |
| 中位層:54% | 部門・ユニットリーダー:34% | 欧州・中東・アフリカ:30% |
| 中小規模プレイヤー:15% | マネージャー:53% | 南北アメリカ:24% |
市場規模測定と予測
規模測定は、エンタープライズソフトウェアおよびデータ管理支出を、採用シグナルと使用強度を用いてデータ準備需要プールにフィルタリングするトップダウン構築から始まります。その構造が整ったら、サンプリングされたベンダー収益、サブスクリプションバンドルに関するチャネルチェック、ASP×アクティブユーザー方式のロジックなど、選択的なボトムアップ近似値を使用します。その後、ギャップが説明可能な場合にのみ合計を調整します。
主要なモデルインプットには、分析スタックのクラウド移行ペース、データ量の増加と半構造化データのシェア、ガバナンスおよびコンプライアンスプログラムの展開、IT主導からセルフサービス型データワークフローへの移行、および典型的なサブスクリプション価格動向(シート、容量、機能ティアにわたるパッケージ変更を含む)が含まれます。予測は、AI支援準備機能、予算サイクル、および統合活動のペースに関する専門家の見解に支えられたシナリオ分析に依存しています。ボトムアップの証拠が不完全な場合は、保守的な普及率の仮定を使用し、採用状況、ソフトウェア予算指標、およびプロバイダーの収益構成の開示に照らして再確認します。
データ検証と更新サイクル
最終的な数値が実際のシグナルと一致するよう、複数のポイントでチェックが適用されます。ソフトウェア支出の方向性、プロバイダーの収益構成に関するコメンタリー、地域別クラウド採用パターンなどの独立した指標と出力を比較し、承認前に大きな差異を調査します。
外れ値が見つかった場合は仮定を再検討し、必要に応じてインタビューのフォローアップを実施して、スコープ項目が誤分類されていたか、価格変更が一時的なものであったかを確認します。レポートは年次で更新され、主要なイベント需要または供給を大幅に変化させた場合には中間更新が行われます。納品前に最終的なアナリストレビューを実施し、最新の公開情報と最も新しい検証済み仮定が反映されるようにします。
Mordor Intelligenceのデータ準備市場規模測定と他の公表推計との比較
データ準備について、トピック名が同じように聞こえても異なる市場価値が公表されることは一般的です。そのギャップは通常、各調査がデータ準備と隣接するソフトウェアカテゴリーとの境界線をどのように引くか、加えて使用される年度、通貨のタイミング、サブスクリプションの取り扱い方の違いから生じます。
一部の出版社はデータ準備をより広範なETL、データ統合、またはプロフェッショナルサービス収益と組み合わせている一方、ツールと定期サブスクリプションのみに焦点を当てているものもあります。バンドルの取り扱い方、クラウドとオンプレミスの価格が正規化されているかどうか、および予測がAI支援機能の積極的な採用を想定しているか、より段階的なバイヤーの立ち上がりを想定しているかによっても差が生じる可能性があります。プロフェッショナルサービスを除外し、プロファイリング、クレンジング、および下流の分析向けデータ変換が主要な機能である場合にのみプラットフォーム収益を計上することで、Mordor Intelligenceが使用するスコープの下では2025年の合計は69.5 ビリオン 米ドルとなります。
2025年の比較全体を通じて、差異は基礎となる需要シグナルの相違ではなく、主にスコープルールとタイミングによって説明可能です。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 69.5 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 70.1 ビリオン 米ドル(2024年) | 2024年を基準年とするツールのみのビューを使用しており、スコープの説明には統合ランタイムやバンドルされた隣接モジュールの除外が明確にされておらず、ベンダーのパッケージングによって合計が変動する可能性があります。 |
| 業界出版社B | 65.0 ビリオン 米ドル(2024年) | 2024年を基準年として使用しており、広範な展開形態とエンタープライズセグメントを超えて何が含まれるかについての詳細が限られており、ガバナンス中心およびAI支援準備機能に関連するサブスクリプション拡大を過小評価する可能性があります。 |
総合すると、この比較は主に、需要の方向性に関する見解の相違ではなく、年度の選択とスコープルールが差異の大部分を生み出していることを示しています。各仮定が採用シグナル、価格ロジック、およびインタビュー検証に結びついているため、当社のアプローチは追跡可能であり、最終的な市場価値の再現と更新が容易です。
レポートで回答される主要な質問
データ準備市場の現在の規模はどのくらいですか?
データ準備市場は2026年に80億5,000万米ドルと評価されています。
データ準備市場はどのくらいの速さで成長すると予想されますか?
収益はCAGR 15.92%で成長し、2031年までに168億4,000万米ドルに達すると予測されています。
どの展開モデルが最も急速に拡大していますか?
クラウドベースの展開はCAGR 17.12%で拡大しており、SMEの採用とAIワークロードの弾力性によって牽引されています。
データガバナンスツールはなぜ勢いを増しているのですか?
グローバルなサステナビリティおよびAI規制は透明な系譜、品質、ESG報告を要求しており、ガバナンスモジュールをCAGR 16.74%に押し上げています。
どの地域が最も強い成長を示しますか?
アジア太平洋はCAGR 16.98%でリードすると予測されており、デジタル変革プログラムとソブリンクラウド投資に支えられています。
M&Aは競争をどのように形成していますか?
Salesforce-InformaticaやAlteryxの非公開化などの取引を通じて大規模スイートが形成されており、インジェスト、カタログ、ガバナンスが統合プラットフォームの下に統合されています。