
自動車シャシー市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 180.21 十億米ドル |
| 市場規模 (2031) | 278.65 十億米ドル |
| 成長率 (2026 - 2031) | 9.11 % |
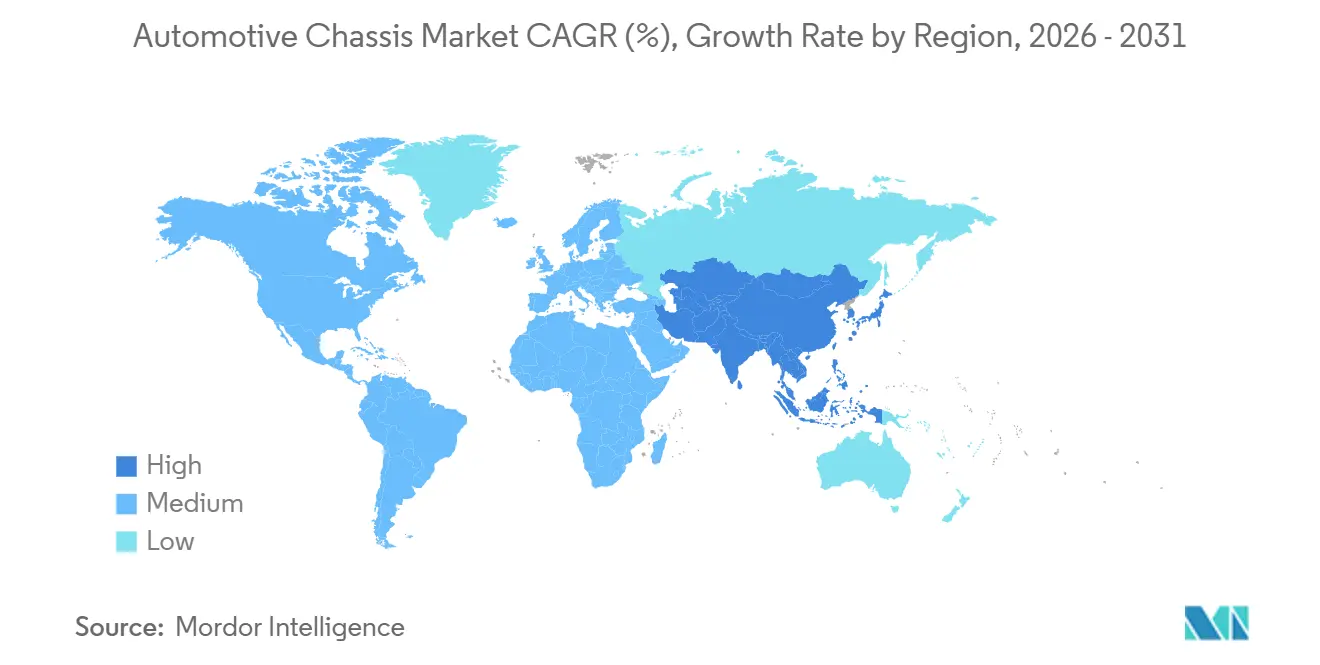
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
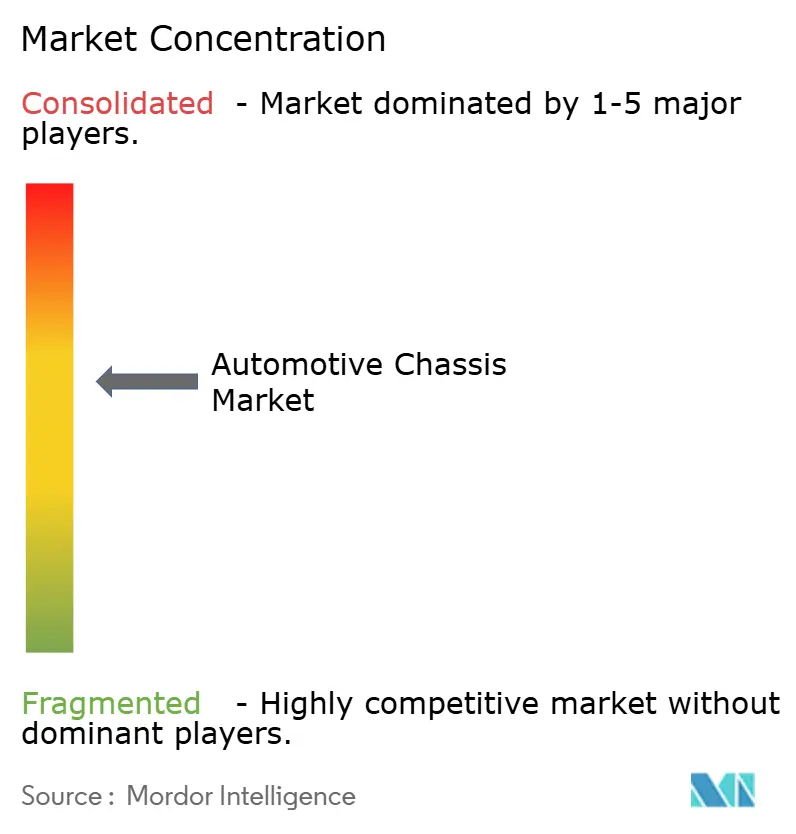
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車シャシー市場分析
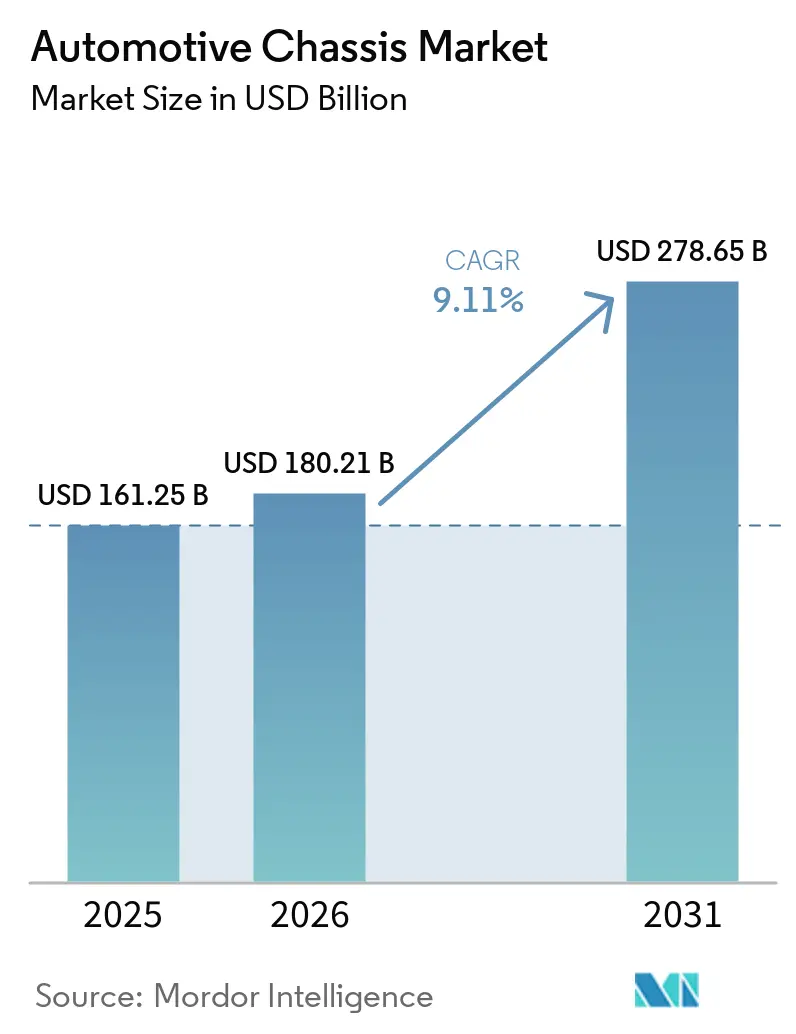
自動車シャシー市場規模は2025年に161.25 ビリオン 米ドルと評価され、2026年には180.21 ビリオン 米ドルと推定され、2031年までに278.65 ビリオン 米ドルに達する予測されており、2026年から2031年の間にCAGR 9.11%で成長します。需要加速の背景には、推進系、熱管理、衝突エネルギー吸収を単一の荷重支持構造に統合した統合スケートボードプラットフォームへの決定的な転換があります。メガキャスティング、構造用バッテリーパック、レーザー溶接マルチマテリアルブランクの着実な進歩により、部品点数の削減、組立時間の短縮、工具設備のフットプリント縮小が実現しています。バッテリー電気自動車は大幅な成長を伴い先頭を走ることが見込まれています。ただし、2025年においては内燃機関プラットフォームがシャシー生産量の相当なシェアを占めています。これは、レガシー設計と次世代設計の両方が同一サプライチェーン内で共存しなければならないことを示しています。2025年には、軽量化義務に後押しされ、モノコック構造が優位性を維持しました。一方、電動化された商用車が標準化されたモジュール式バッテリーパックマウントを採用するにつれ、ラダーフレームは成長が見込まれています。
主要レポートのポイント
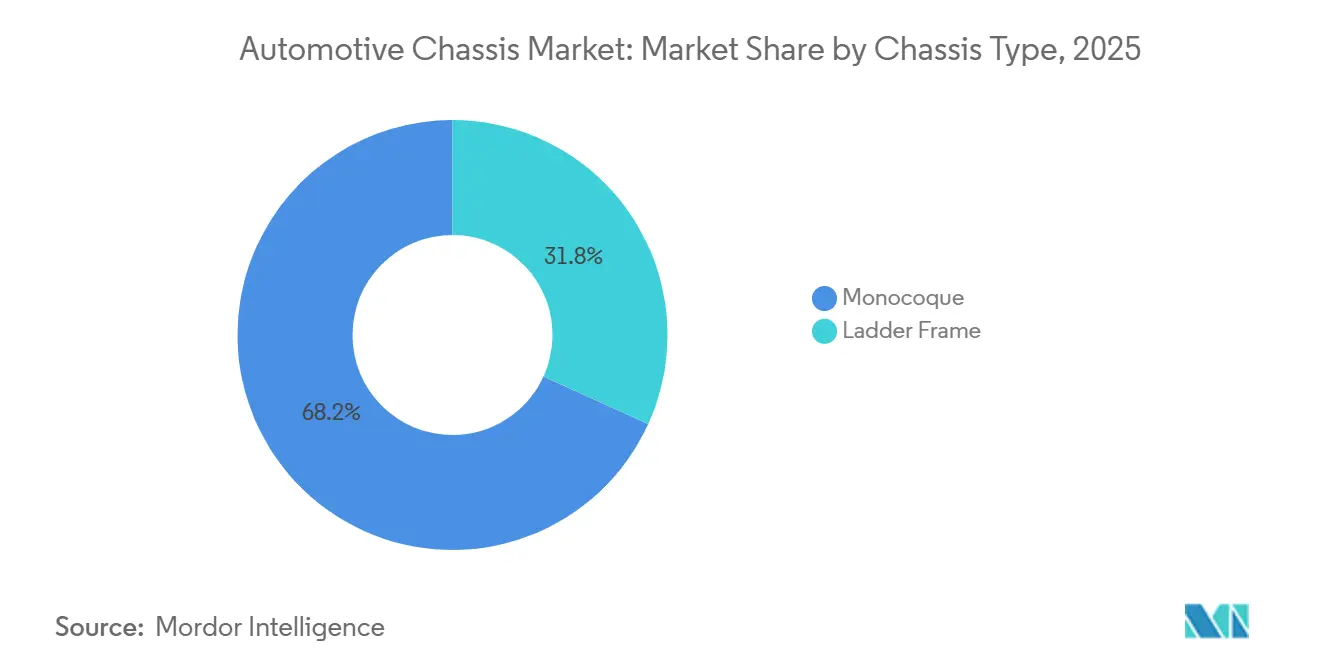
- シャシータイプ別では、モノコック設計が2025年自動車シャシー市場シェアの68.15%を占めてリードし、ラダーフレームは2031年にかけてCAGR 12.56%で成長すると予測されています。
- 材料タイプ別では、スチールが2025年の自動車シャシー市場規模の66.33%を占め、炭素繊維複合材料は2031年にかけて最速のCAGR 14.38%を記録すると予測されています。
- 車両タイプ別では、乗用車が2025年の自動車シャシー市場規模の62.34%を占め、2031年にかけてCAGR 10.23%で成長すると予測されています。
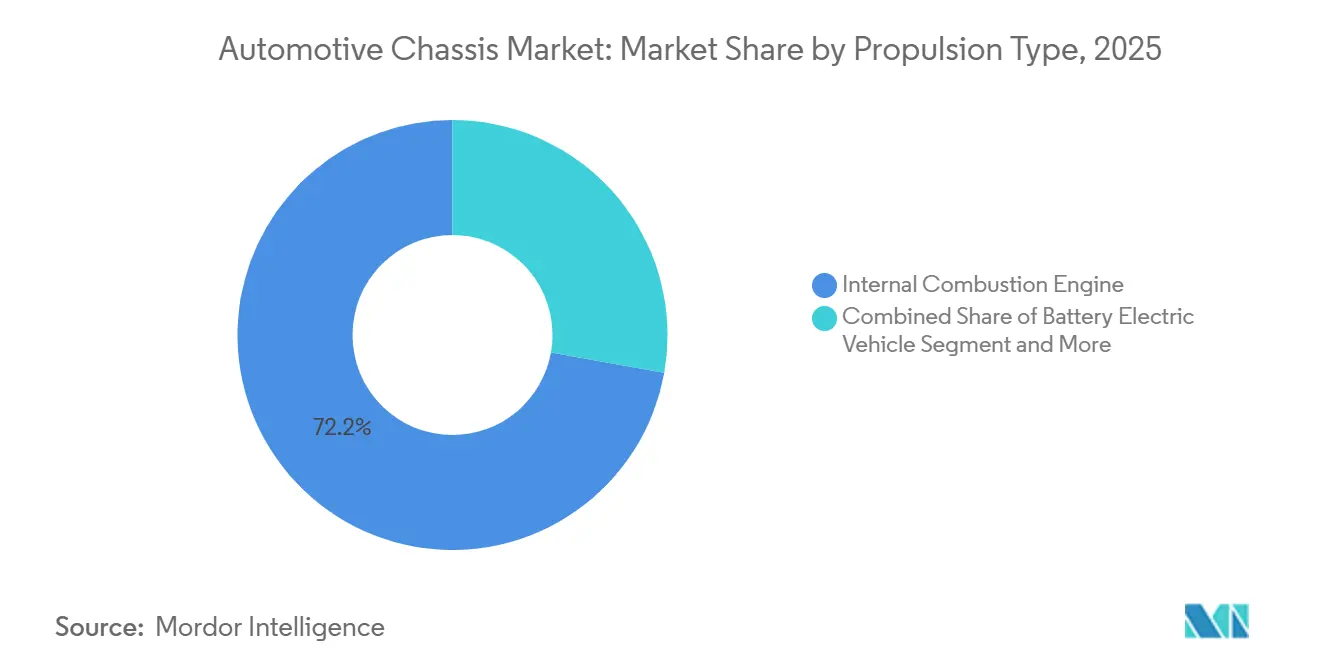
- 推進タイプ別では、内燃機関プラットフォームが2025年の自動車シャシー市場シェアの72.15%を占めていますが、バッテリー電気自動車は2031年にかけてCAGR 17.13%を達成する見込みです。
- 販売チャネル別では、OEMが2025年に85.36%のシェアで自動車シャシー市場規模をリードし、アフターマーケットは2031年にかけてCAGR 10.65%で成長すると予測されています。
- 地域別では、アジア太平洋地域が2025年の自動車シャシー市場シェアの49.28%を占め、2031年にかけてCAGR 9.76%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EV駆動スケートボード/プラットフォーム | +2.1% | 中国、北米、欧州に集中するグローバル市場 | 中期(2〜4年) |
| 燃費・EV航続距離目標 | +1.8% | 特に北米およびCAFE/CO₂規制下のEUを中心とするグローバル市場 | 長期(4年以上) |
| メガキャスティングと構造用バッテリーパック | +1.5% | アジア太平洋地域中核(中国)、北米・欧州への波及 | 中期(2〜4年) |
| 衝突安全基準の強化 | +1.2% | 北米、欧州、日本、韓国 | 短期(2年以内) |
| 沿岸地域の耐腐食性 | +0.7% | 北米(メキシコ湾岸、北東部)、欧州(北欧)、アジア(中国沿岸部、東南アジア) | 長期(4年以上) |
| 自律走行シャトル「ポッド」設計 | +0.5% | 北米、EU、シンガポール、アラブ首長国連邦の都市パイロットゾーン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EV生産急増によるスケートボード/プラットフォームシャシーの需要拡大
バッテリー電気自動車アーキテクチャは、スケートボードフレームの採用を急速に進めています。これらのフレームは、バッテリー、電動モーター、パワーエレクトロニクス、冷却回路をフラットフロアの下に配置します。このイノベーションにより、キャビンスペースが拡大し、派生モデル間の工具交換が効率化されます。Rivianは炭素繊維製ッテリーエンクロージャーをトーションボックスとして機能させる独創的な設計を採用し、従来のスチール製エンクロージャーと比較して大幅な軽量化を実現しました。一方、Hyundai Mobisは適応可能なホイールベースを披露し、単一の生産ラインで乗用車とクロスオーバーの両方に対応できることを示しました。構造用接着剤やギャップフィラーペーストを専門とするサプライヤーは新たな契約を獲得しています。ただし、従来のスタンピング業者は高電圧絶縁の専門知識を習得しない限り、市場から排除されるリスクに直面しています。
燃費・EV航続距離目標達成に向けた軽量化
2025年から2029年の間に登録される新型乗用車に対するEU CO₂排出上限の93.6 g/kmへの厳格化により、原材料コストの上昇にもかかわらず、自動車メーカーはスチールをアルミニウムおよび炭素繊維に置き換えることを余儀なくされています[1]。GMのUltiumバッテリートレイは、NovelisのAdvanz 7シリーズ合金により大幅な軽量化を達成し、航続距離の向上をもたらしました。FordのF-150 Lightningはアルミニウムの使用により相当な重量削減の恩恵を受けましたが、関税による調達コストの上昇に直面しました。SGL Carbonの熱可塑性複合材料は現在急速に成形可能となっていますが、その高価格帯により主にプレミアムトリムへの使用に限定されています。
メガキャスティングと構造用バッテリーパックによる新たな価値創出
Teslaの先進プレスはModel Yのリアアンダーボディの生産を合理化し、プロセスを大幅に簡素化しています。このイノベーションは組立時間を短縮するだけでなく、フロアスペースも最適化します。これに追随し、GestampとLK Technologyも同様のシステムを導入し、ボディショップ業務の効率向上を目指しています。一方、BYDのブレードバッテリー2.0はセルをシャシーレールに直接統合することで飛躍的な進歩を遂げています[2]。この進歩はエネルギー密度を向上させ、材料使用量を削減します。ただし、これらのイノベーションには課題も伴います。各生産ラインには多大な初期設備投資が必要です。さらに、接着剤接合パックの使用はリサイクル上の問題を引き起こし、この懸念はIEAが2025年に指摘しています。
衝突安全基準の強化による材料複雑性の増大
Euro NCAPの2026年プロトコルは脆弱な道路利用者保護の重みを2倍にし、歩行者への衝撃を和らげながら乗員安全性を損なわないマルチマテリアルフロント構造を義務付けています。近年設定されたNHTSAの頭部衝撃上限基準は、従来の高強度スチールから離れ、アルミニウムおよび複合材料レールへの移行を業界に促しています。ThyssenKruppの先進プレス硬化グレードは安全試験要件を満たしていますが、特殊技術への依存により追加の処理工程が必要です。Magnaは、Euro NCAP基準への適合が追加の工具および材料上の課題をもたらし、OEMにとって管理が困難であることを強調しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 複合材料およびマルチマテリアル製造 | -1.3% | 北米および欧州で深刻なグローバル市場 | 中期(2〜4年) |
| 原材料価格の変動 | -1.1% | 北米で関税主導の急騰を伴うグローバル市場 | 短期(2年以内) |
| EV重量によるGVWR(車両総重量)の増大 | -0.8% | 北米、欧州(商用車セグメント) | 中期(2〜4年) |
| 接合・接着工程における労働力不足 | -0.6% | 北米、西欧、日本 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
複合材料およびマルチマテリアル製造における高い設備投資
グリーンフィールドの複合材料ラインの設立には多大な投資が必要であり、プレミアム市場セグメントへの事業展開に限定されます。SGL Carbonは単一のCFRPラインの設立に伴う多大なコストを強調しています。一方、Bentelerは追加のレトロフィット投資にもかかわらず、新プログラムの立ち上げに遅延が生じました。ISO 14125破壊試験にかけられる複合材料の認定サイクルはスチールよりも長くなります。さらに、新興地域の中小規模のティア2プレイヤーは長期資本の確保に課題を抱えています。
原材料価格の変動(スチール、アルミニウム、CFRP)
2025年、米国の熱延コイル価格は大幅な動を経験しました。一方、2026年初頭には、製錬所の操業縮小を背景に中西部のアルミニウムプレミアムが数年ぶりの最高水準に達しました。炭素繊維前駆体の価格は前年比で顕著に上昇し、供給契約の見直しを促しました。Novelisはアルミニウムスクラップの高い回収率を達成しました。ただし、互換性のない6000系バッテリーシートによるスクラッププールの縮小により、購買者はより高価なプライマリーインゴットへの移行を余儀なくされています。マスセグメントでは、特に消費者が最小限の重量削減に対する追加料金に抵抗する中、コスト変動が軽量化による投資収益率(ROI)を損なっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
シャシータイプ別:
モノコックが優位、電動化商用車でラダーフレームが急成長モノコック設計は2025年の自動車シャシー市場シェアの68.15%を占め、乗用車における衝突エネルギー効率と質量優位性を示しています。ラダーフレームは重量が大きいものの、電動バンおよびクラス4〜6トラックが縦方向レール間にボルト固定するモジュール式バッテリートレイを採用するにつれ、2031年にかけてCAGR 12.56%で成長すると予測されています。ラダーフレームの自動車シャシー市場規模は、ライドヘイリングシャトルがフラットフロアと迅速なバッテリー交換を求めるにつれ、急激に拡大すると予測されています。
ホットスタンピングの進歩により、モノコックはBピラーの厚みを削減しながら側面衝突性能を維持し、ボディインホワイト当たりの大幅な軽量化を実現しています。Rivianのアマゾン配送バンは、複合材料クロスメンバーを組み込むことでラダーフレームを軽量化できることを示し、スチールと比較して相当な削減を達成しています。この二軌道の進化により、自動車シャシー市場における工具設備の高稼働率が確保され、サプライヤーはSUVと中型デューティシャシーキャブにわたってプレスコストを効率的に償却できるようになっています。
材料タイプ別:
スチールがシェアを維持、CFRPが最速成長スチールはアルミニウムおよびCFRPと比較して大幅に低いコストにより、2025年の自動車シャシー市場規模の66.33%を維持しました。ただし、炭素繊維複合材料はEVプログラムにおける軽量化への注目の高まりに後押しされ、2026年から2031年の間にCAGR 14.38%で成長すると予測されています。アルミニウム合金は中間的な材料として機能し、特にバッテリーエンクロージャーにおいて優れた放熱性を提供し、アクティブ冷却システムの必要性を低減します。
SGL Carbonの熱可塑性CFRPアンダーボディパネルは大幅な軽量化と生産時間の短縮を実現していますが、高コストが広範な普及を制限しています。強度と伸び特性が向上した先進高強度スチールは重量差を縮小しており、大幅な設備投資なしにEuro NCAP 2026基準を満たすコスト意識の高いOEMに実用的なソリューションを提供しています。これらの材料の進歩により、自動車シャシー産業は2031年まで多様化を維持すると予測されています。
車両タイプ別:
乗用車がリード、商用車の電動化が加速乗用車は2025年の自動車シャシー市場シェアの62.34%を占め、統合スケートボードプラットフォームが規模の経済を促進するにつれ、2026年から2031年の間にCAGR 10.23%で成長すると予測されています。eコマース物流に後押しされた小型商用車は、Amazon、UPS、DHLなどのフリートが耐腐食性ラダーフレームを備えたバッテリー電気バンに転換するにつれ、同様のペースで成長しています。
BYDの2025年電動バスラインナップは、充電ダウンタイムを大幅に削減する交換可能なバッテリードロワーを特徴とし、モジュール性の大きな飛躍を示しています。一方、MahindraのINGLO乗用車プラットフォームはセンタートンネルを排除することでキャビンスペースを拡大し、注目を集めています。バンのラダーフレーム構造はバッテリーを搭載しても積載能力を維持するのに役立ち、新エネルギーバンが特殊な複合材料に頼ることなくフリート経済性を達成できる可能性を示しています。
推進タイプ別:
ICE現在優位、BEVの成長が将来を再形成内燃機関プラットフォームは2025年の自動車シャシー市場においてなお72.15%のシェアを占めていますが、バッテリー電気自動車は2031年にかけてCAGR 17.13%で成長すると予測されています。BEVの自動車シャシー市場規模はフラットフロア設計が重心の低下と広い室内空間を実現するにつれ、ほぼ3倍になる見込みです。プラグインハイブリッドは移行期のニッチを占め、燃料タンクとバッテリーの両方を搭載することで積載能力を圧迫しています。燃料電池プログラムは水素インフラと150〜200 kgのタンク重量ペナルティにより、依然としてパイロット規模にとどまっています。
Teslaの4680構造用パックはねじり剛性を向上させ、質量を大幅に削減し、競合他社が追随するベンチマークとなっています。BYDのe-Platform 3.0 Evo統合ドライブユニットはフロア下のスペースを解放して追加セルを収容し、BEVの勢いを確固たるものにするエネルギー密度の向上を推進しています。一方、ICEシャシーはプレス硬化Aピラーとホットスタンプルーフレールへの移行を続け、コスト主導市場で競争力を維持し、完全電動化を遅らせています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
販売チャネル別:
OEMが優位、老朽化フリートによりアフターマーケットが拡大OEMは2025年の自動車シャシー市場シェアの85.36%を生み出しており、ほとんどのシャシーが車両組立と連動して出荷されています。しかし、北米および欧州のフリートの平均車齢が12.6年を超えるにつれ、腐食しやすいラダートラックの亜鉛メッキフレーム交換需要が高まり、アフターマーケットチャネルは2026年から2031年の間にCAGR 10.65%で成長すると予測されています。2025年、Hendricksonの亜鉛メッキレールは顕著な成長を示し、アフターマーケットセクターの潜在性を示唆しています。
自動車メーカーがシャシー製造の垂直統合を強化する中(Teslaが社内ギガキャスティング採用後にサプライヤー基盤を縮小した事例がその証左)、外部のティア1サプライヤーは圧力にさらされています。これに対応し、インドのJBM Autoは長期耐腐食保証を伴う競争力のある価格でアフターマーケットフレームを戦略的に提供しています。このアプローチは価格感応度の高いASEAN地域でのシェア獲得に成功しています。
地域分析
アジア太平洋地域の自動車シャシー市場
アジア太平洋地域は2025年の自動車シャシー市場シェアの49.28%を占め、中国の950万台以上のBEV生産とインドのアルミニウム集約型モノコックセグメントへの外国直接投資流入に後押しされ、2031年にかけてCAGR 9.76%で拡大すると予測されています[3]。日本と韓国は高強度スチールおよび炭素繊維のノウハウを活用していますが、国内市場の停滞が生産量を抑制し、Toyota BoshokuやAisinなどのサプライヤーはハイブリッドシャシーキットの輸出を推進しています。
北米および欧州の自動車シャシー市場
北米はアルミニウムプレミアムを引き上げた第232条関税に直面しており、OEMは国内製錬所からの調達または追加コストの吸収を余儀なくされています。米国のフリートが電動クラス8トラクターを採用するにつれ、車両総重量の上限に達しており、アルミニウムラダーフレームの使用が促進されています。これらのフレームはスチール代替品よりも大幅に高コストであり、ROIのタイムラインを圧縮しています。欧州も同様のダイナミクスに直面しています。より厳格なCO₂フリート目標により、ドイツのOEMはすでに多大なプラットフォーム設備投資を行っており、VolkswagenのMEBおよびPPEスケートボードシャシーへの投資が部品点数を大幅に削減しています。
南米およびMEA自動車シャシー市場
南米および中東・アフリカは自動車シャシー市場において控えめなシェアを占めていますが、成長の兆しを見せています。ブラジルのRota 2030税額控除により、StellantisとGMは軽量スチールシャシーを搭載したフレックス燃料ハイブリッドを展開しており、アルゼンチンの輸出志向型ラダーフレーム工場は国内の不安定さにもかかわらずピックアップサブフレームの出荷を増加させています。南アフリカは英国やオーストラリアを含むターゲット市場の腐食性沿岸条件向けに設計された亜鉛メッキフレームを搭載した車両を輸出しています。
競合状況
自動車シャシー市場のグローバル供給は中程度に集中しており、上位ベンダーが注目すべきシェアを保有しています。この集中度は市場を中間層プロファイルに位置付けています。Magna、ZF、Benteler、Gestampなどの主要プレイヤーは、OEMの内製化リスクを軽減するためにメガキャスティングへの後方統合戦略を積極的に採用しています。Fiskerの経営破綻後にMagnaが多大な損失を計上した経験は業界への警鐘となっています。ZFの摩擦攪拌溶接を専門とする中国企業への投資は、マルチマテリアル接合能力の向上に対する緊迫感の高まりを反映しています。
電動化を遅らせているフリート向けの亜鉛メッキ交換フレームや自律走行シャトル向けのターンキースケートボードキットなど、新たな機会が生まれています。アフターマーケットセグメントはラダー交換需要の増加に見られるように適応力を示しています。技術的進歩が市場の様相を変えており、Teslaのギガキャスト戦略は組立時間と部品複雑性を大幅に削減しています。この変化は従来のティア1サプライヤーに対し、新技術を採用するか陳腐化のリスクを冒すかの選択を迫っています。同様に、BYDのセル・トゥ・シャシーイノベーションは欧州メーカーに影響を与えており、その多くが社内バッテリー専門知識を持たないにもかかわらずこのアプローチの複製に取り組んでいます。
インドのJBM Autoなど高成長地域のコスト競争力のあるプレイヤーは、効率的な労働慣行と戦略的な地理的優位性を活用して既存の大手企業に挑戦しています。これらの新興勢力は市場ダイナミクスを変革し、従来のプレイヤーに競争力維持のための戦略の再評価を迫っています。進化する技術的・競争的環境は、自動車シャシー市場における機動性とイノベーションの必要性を示しています。
自動車シャシー産業のリーダー企業
-
ZF Friedrichshafen AG
-
Magna International Inc.
-
Benteler International AG
-
Hyundai Mobis Co., Ltd.
-
Gestamp Automoción S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
自動車シャシー市場 このレポートでカバーされる企業
- ZF Friedrichshafen AG
- Magna International Inc.
- Benteler International AG
- Hyundai Mobis Co., Ltd.
- Gestamp Automocion S.A.
- E&E Manufacturing
- Press Kogyo Co., Ltd.
- Tenneco Inc.
- Autocomp Corporation Panse Pvt Ltd (ACPPL)
- F&P America Mfg., Inc.
- ALF Engineering Pvt Ltd
- CIE Automotive
最近の産業開発事情 自動車シャシー市場
- 2026年8月:EP Manufacturing Bhd(EPMB)は、選定されたProtonモデル向けの部品を製造するため、タンジョン・マリムに950万リンギット(220万 米ドル)の新しいシャシー部品組立施設を開設しました。
- 2026年7月:Bosch Limitedは、Bosch Chassis Systems India Private Limitedの買収を完了し、その専門的なブレーキシステム事業をインドの主要上場事業体に統合しました。この戦略的な動きにより、国内市場、特に高成長の安全・シャシー制御セグメントにおけるグループの自動車技術プレゼンスが強化されました。
- 2026年7月:Daimler India Commercial Vehicles(DICV)は、自動化マニュアルトランスミッション(AMT)システムを搭載した大型バスシャシー「BharatBenz Torqshift 1926」を発売しました。最大500 kmの都市間路線向けに設計されたこのシャシーは、260 hpのメルセデス・ベンツ由来エンジンとTorqshift AMT技術を統合し、ドライバーの疲労軽減、燃費向上、ライフサイクル運用コストの最小化に貢献します。
- 2026年3月:江蘇新科技術集団有限公司は、年間生産能力1億2,000万個の自動車シャシー部品を対象としたプロジェクトを開始しました。このプロジェクトは各種シャシー部品の研究、開発、製造を包括しています。
世界の自動車シャシー市場レポートの範囲
調査範囲には、シャシータイプ(ラダーフレームおよびモノコック)、材料タイプ(スチール、アルミニウム合金、炭素繊維複合材料、その他)、車両タイプ(乗用車、小型商用車、中型・大型商用車、バスおよびコーチ)、推進タイプ(内燃機関、バッテリー電気自動車、プラグインハイブリッドEV、ハイブリッドEV、燃料電池EV)、販売チャネル(OEMおよびアフターマーケット)によるセグメント化が含まれます。分析は北米、南米、欧州、アジア太平洋、中東・アフリカを含む地域レベルのセグメント化もカバーしています。市場規模と成長予測は金額(米ドル)ベースで提示されています。
セグメンテーション概要
| ラダーフレーム |
| モノコック |
| スチール |
| アルミニウム合金 |
| カーボンファイバー複合材料 |
| その他 |
| 乗用車 |
| 小型商用車(LCV) |
| 中型・大型商用車(MHCV) |
| バスおよびコーチ |
| 内燃機関 |
| バッテリー電気自動車(BEV) |
| プラグインハイブリッドEV(PHEV) |
| ハイブリッドEV(HEV) |
| 燃料電池EV(FCEV) |
| OEM |
| アフターマーケット |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| スペイン | |
| イタリア | |
| フランス | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| エジプト | |
| 南アフリカ | |
| 中東・アフリカその他 |
| シャシータイプ別 | ラダーフレーム | |
| モノコック | ||
| 材料タイプ別 | スチール | |
| アルミニウム合金 | ||
| カーボンファイバー複合材料 | ||
| その他 | ||
| 車両タイプ別 | 乗用車 | |
| 小型商用車(LCV) | ||
| 中型・大型商用車(MHCV) | ||
| バスおよびコーチ | ||
| 推進タイプ別 | 内燃機関 | |
| バッテリー電気自動車(BEV) | ||
| プラグインハイブリッドEV(PHEV) | ||
| ハイブリッドEV(HEV) | ||
| 燃料電池EV(FCEV) | ||
| 販売チャネル別 | OEM | |
| アフターマーケット | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| スペイン | ||
| イタリア | ||
| フランス | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| エジプト | ||
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2031年までに自動車シャシー市場はどのくらいの規模になりますか?
自動車シャシー市場規模は、2026年から2031年の間にCAGR 9.11%で成長し、2031年までに278.65 ビリオン 米ドルに達すると予測されています。
現在最も高いシェアを持つシャシータイプはどれですか?
モノコック構造は2025年の自動車シャシー市場シェアの68.15%をリードし、乗用車用途に後押しされています。
2031年にかけて最も速く成長する材料カテゴリーはどれですか?
炭素繊維複合材料は、OEMがEV航続距離のための質量削減を追求する中、最速のCAGR 14.38%が予測されています。
最も多くの収益をもたらす地域はどこですか?
アジア太平洋地域は2025年の収益の49.28%を占め、中国の電気自動車生産に牽引され、2026年から2031年の間にCAGR 9.76%で成長する軌道にあります。
アフターマーケットセグメントどのくらいの速さで拡大していますか?
老朽化した商用フリートがアフターマーケットチャネルを2031年にかけて予測CAGR 10.65%で推進しています。