
自動車OEMアプリストア市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 9.59 十億米ドル |
| 市場規模 (2031) | 14.27 十億米ドル |
| Growth Rate (2026 - 2031) | 8.27 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車OEMアプリストア市場分析
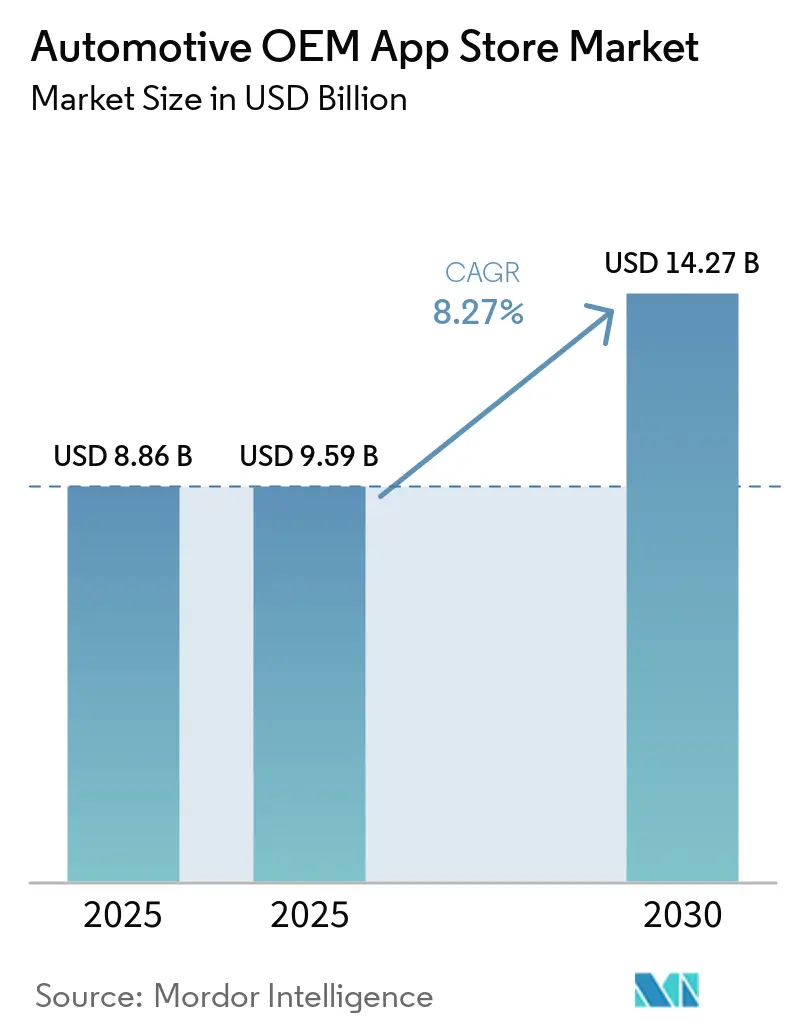
自動車OEM アプリストア市場は2025年に88.6 ビリオン 米ドルと評価され、2026年の9.59 ビリオン 米ドルから2031年には14.27 ビリオン 米ドルへと成長する見込みであり、2026年から2031年の予測期間中のCAGRは8.27%です。ソフトウェア定義車両の提供をめぐる競争の激化、サブスクリプション利用の増加、そしてデータアクセスに関する規制の施行が迫る中、プラットフォーム収益の拡が加速しています。EUデータ法の2026年9月の施行期限は、データ独占を解体し、自動車メーカーにリアルタイムの車両データを外部開発者へ開放することを義務付けており、競争の焦点はキュレーションの質と収益分配条件へと移行しています。ナビゲーションアプリが依然として収益の中核を担っていますが、Z世代のシームレスな車内決済へのニーズが、決済・購入アプリを突出した成長へと押し上げています。同時に、BMW、Mercedes-Benz、Toyotaが独自ストアを拡大してマージンを管理しようとする中、サードパーティ開発者がコード量において優位を占めています。
レポートの主要ポイント
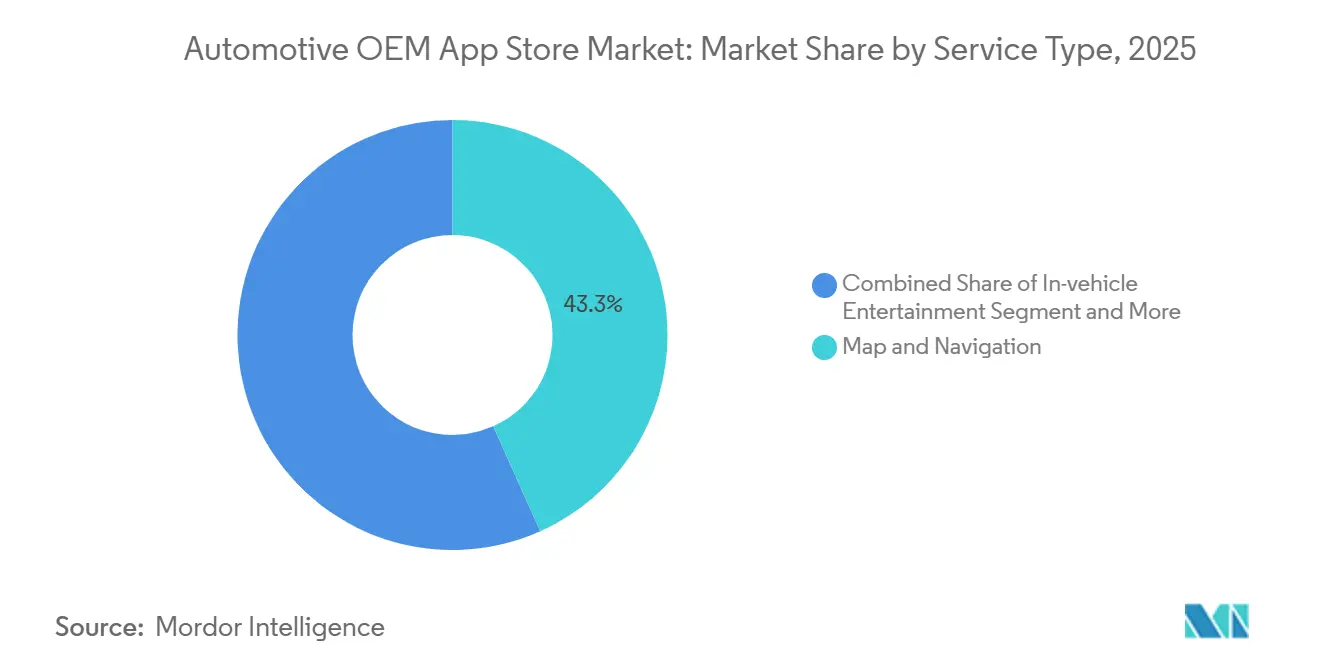
- サービスタイプ別では、地図・ナビゲーションが2025年の自動車OEM アプリストア市場シェアの43.27%を占め、決済・購入は2031年にかけてCAGR 8.29%で拡大する見込みです。
- 開発タイプ別では、サードパーティ・外部委託開発が2025年の自動車OEM アプリストア市場において68.65%のシェアを占め、社内開発は2031年にかけてCAGR 8.31%で最も高い成長率を示しています。
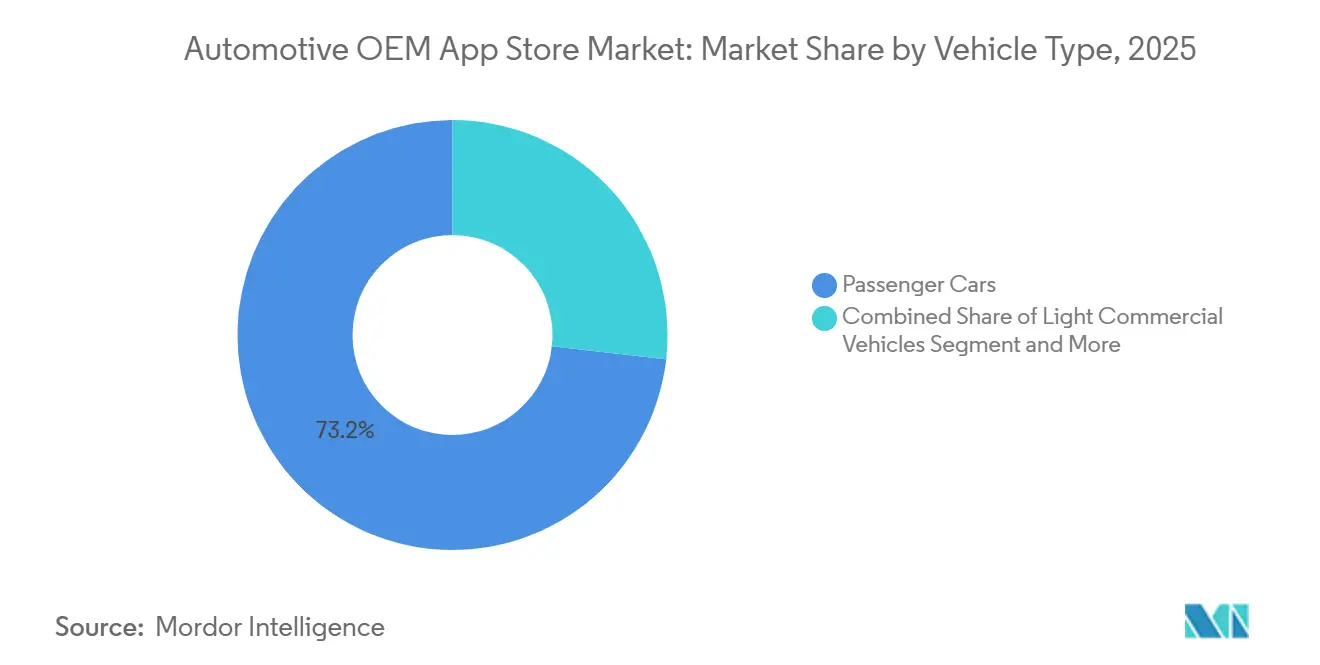
- 車両タイプ別では、乗用車が2025年の自動車OEM アプリストア市場規模の73.23%を占め、小型商用車は2026年から2031年にかけてCAGR 8.34%で最高の成長率が見込まれています。
- オペレーティングシステム別では、Androidが2025年の自動車OEM アプリストア市場シェアの76.36%を占め、iOSの導入は同期間にCAGR 8.38%で拡大すると予測されています。
- 地域別では、北米が2025年の自動車OEM アプリストア市場シェアの38.54%でトップとなっており、アジア太平洋地域は2031年にかけてCAGR 8.41%で最も高い成長率を記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル自動車OEMアプリストア市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ソフトウェア定義車両と継続的収益へのOEMシフト | +2.1% | 北米およびEUが中核、アジア太平洋地域拡大 | 長期(4年以上) |
| コネクテッドカー普及率の急上昇 | +1.8% | アジア太平洋地域とヨーロッパが採用をリードするグローバル市場 | 中期(2〜4年) |
| Androidエコシステムによるサードパーティアプリ提供の加速 | +1.5% | Google Automotive Servicesとのパートナーシップを持つ市場に集中したグローバル展開 | 短期(2年以内) |
| EUデータ法による車載データアクセスの開放 | +1.2% | EU義務化、英国および一部アジア太平洋市場への波及 | 中期(2〜4年) |
| Z世代の車内デジタルコマースおよび決済需要 | +0.9% | 北米、西ヨーロッパ、都市部アジア太平洋地域 | 中期(2〜4年) |
| 5G・エッジAPIによる没入型コックピットアプリの実現 | +0.7% | アジア太平洋地域中核(中国、韓国)、北米都市圏 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ソフトウェア定義車両と継続的収益へのOEMシフト
メーカーは電気アーキテクチャを再定義しており、ソフトウェアは現在、利益の主要な原動力として位置付けられています。General Motorsのウルティファイ(Ultifi)プラットフォームは、無線(OTA)によるフィーチャーアクティベーションを可能にし、アプリ主導の利益に対するC-スイートの注目を裏付ける重要な近期繰延収益目標の中核を担っています。一方、Mercedes-Benzは大規模なエンジニアチームを動員し、ソフトウェアの大部分を社内で開発することで、今後数年間でデジタルサービスから多大な収益を生み出すことを目指しています。プラットフォームの管理を維持することで、これらのメーカーは従来のティア1サプライヤーが得る僅少なマージンと比較して、はるかに高いソフトウェアグロスマージンを享受しています。しかし、この転換はサプライヤーとの緊張を高めており、サプライヤー側は収益分配契約の再交渉を求めています。
コネクテッドカー普及率の急上昇
コネクテッドビークルは現在、常時接続モデムを標準装備として出荷されており、自動車OEM アプリストア市場拡大のための基盤インフラを形成しています。しかし、戦略的な転換点はEUデータ法の要件から生じており、同法はライブセンサーフィードを認定開発者に公開することを義務付け、ブランドにデータの囲い込みではなくユーザーエクスペリエンスで競争することを迫っています [1]「規則(EU)2023/2854 — データ法」、欧州委員会、EUR-Lex、eur-lex.europa.eu。Volkswagen Groupは2023年に複数のAudiモデルにわたってアプリケーションストアを立上げ、コンプライアンス期限に先んじるため70以上のグローバルアプリをすでにキュレーションしています[2]HARMANとCARIADがVolkswagen Groupの車両内で新アプリを含む成長するエコシステムを発表、
Harman International、news.harman.com。コネクティビティがオプション機能から規制上の前提条件へと移行するにつれ、サードパーティアプリの迅速なオンボーディングは成否を分ける指標となっています。
サードパーティアプリの利用可能性を加速させるAndroidエコシステム
Android Automotive OSは自動車OEM アプリストア市場において支配的なプラットフォームになりつつありますが、Google Automotive Services(GAS)搭載と非GAS搭載の展開の違いが開発者の経済性を分断しています。GoogleのリードパートナーであるVolvoは、EX90においてライバルに先駆けてAndroid 15を実証し、GASとの緊密な連携による先行者優位を示しました。公式アプリカタログはCar App Libraryとマルチディスプレイ APIに支られて着実に拡大しており、開発者が車内アプリケーションを構築・スケールしやすい環境が整いつつあります。非GASフォークを採用するOEM(BMW、VW、GM)は開発者と個別に連携する必要があり、ネットワーク効果が低下し認証コストが重複するため、これらのエコシステムがペースを維持することは困難になっています。
車内データアクセスを開放するEUデータ法
EUデータ法に基づく義務的なリアルタイムデータ共有は、かつてカーインフォテインメントエコシステムを保護していたウォールドガーデンモデルを崩壊させています。SmartcarのようなAPIインターメディアリーはすでに40以上のブランドを統合しており、OAuthで保護されたクロスブランドデータパイプラインの実現可能性を証明しています。コンプライアンスへの圧力はグローバルに広がっており、Geely's Global Appは2025年3月に34カ国で展開され、中東へのロールアウトを円滑にするためGDPRへの準拠が図られており、EUの規範が急速に世界的な参照基準となっていることを示しています。これに対応して、FORVIA Appningのようなプラットフォームスペシャリストは、OEMが2026年の施行期限を満たために、検証済みアプリと自動化されたコンセント管理フローを備えたターンキーストアを提供しています。
制約の影響分析*
| 制約 | CAGR予測への影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| サイバーセキュリティ・プライバシー承認のボトルネック | -1.1% | EUおよび日本(ISO/SAE 21434、UNECE WP.29施行)、北米への波及 | 中期(2〜4年) |
| AndroidとiOS間のOS片化 | -0.8% | グローバル、iPhoneの普及率が高い市場(北米、西ヨーロッパ、日本)で深刻 | 短期(2年以内) |
| OEMとTier-1サプライヤー間の収益分配の対立 | -0.6% | 北米およびEU、Tier-1サプライヤーがソフトウェアプロバイダーとして再ポジショニングしている地域 | 中期(2〜4年) |
| 運転中の注意散漫に関する規制上限 | -0.5% | グローバル、北米ではNHTSAの2秒注視ルール、欧州原則声明、日本国土交通省基準を適用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
サイバーセキュリティ・プライバシー承認のボトルネック
ISO/SAE 21434およびUNECE WP.29 R155/R156は2024年に義務化され、新規または更新されるすべてのアプリに対して、厳格な脅威分析、脆弱性評価、および無線(OTA)検証ドリルの実施が求められています。TISAXアセスメントはサプライヤーのセキュリティ証明を積み重ね、米国の調達契約はNISTサイバーセキュリティフレームワークを引用するケースが増加しており、コンプライアンスの事実上の基準を形成しています。プラットフォームの事前審査済みカタログを活用することでこれらのハードルを短縮できますが、独立系開発者は多管轄審査のためのリソースを欠くことが多く、大手ブランドの優位性を固定化し、ローンチサイクルを長期化させています。
ドライバー注意散漫に関する規制上限
NHTSAの任意の2秒注視ルールおよびEUや日本の類似原則は、走行中のインターフェースの複雑さを制限しています。そのため、高エンゲージメントカテゴリー(動画、ソーシャルメディア、ゲーム)は、レベル3以上の自動運転がより広範な認証取得するまで制限されたままです。Androidのセンシティブアプリ保護とAppningのコンプライアンスツールキットはUI要素のフィルタリングを支援していますが、地域間での施行の断片化が法的リスクを持続させています。規制当局がジオフェンスされたパイロット回廊を超えたハンズフリーモードを認可するまで、収益化の上昇余地は限定的なままとなるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:ナビゲーションが収益を支え、決済が加速
地図・ナビゲーションサービスは2025年の自動車OEM アプリストア市場の43.27%を占め、ほとんどのインフォテインメントスタックにバンドルされた基本機能としての役割を反映しています。ドライバーはリアルタイムのルーティングと交通情報の更新を、オプションの追加機能ではなく標準機能として期待するようになっています。HERE Technologiesは2億3,800万台の車両にデータを提供し、AWSとの10年間にわたる10億 米ドルの提携を確立しており、ライブマッピングの更新が継続的な料金体系を支え、OEMに安定した収益源をもたらすことを示しています。
決済・購入アプリは最も成長の速いカテゴリーであり、OEMがチェックアウトフローを統合してトランザクション手数料収益モデルへと移行するにつれ、2031年にかけてCAGR 8.29%で拡大しています。これは、車両が単なる移動手段ではなくコマース対応空間になりつつあるという広範な認識を反映しています。エンターテインメント、ニュース、生産性カテゴリーはこれらのポートフォリオを補完していますが、ハンズフリーの自動運転がより広く普及し、規制当局が車内エンゲージメントに対してより寛容になるまで、注意散漫規制による制約が続いています。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能


開発タイプ別:アウトソーシングが支配、自社開発が勢いを増す
サードパーティの外部委託は2025年の自動車OEM アプリストア市場の68.65%を占め、FORVIA Appning、Harman Ignite、Visteonなどのターンキープラットフォームの効率性によって牽引されています。FORVIA Appning単独で23以上のブランドをサポートしており、規模の小さいOEMがアプリカタログを迅速に拡大するために活用するプラットフォームスケールを示しています。特にソフトウェアリソースが限られた多くのOEMにとって、これらのプラットフォームは独自インフラをゼロから構築するオーバーヘッドなしに市場参入できる現実的な経路を提供しています
社内開発はCAGR 8.31%で成長しており、BMWのiDrive 9、Mercedes-BenzのMB.OS、ToyotaのAreneが30〜50%のソフトウェアマージンとデータ管理の強化を追求しています。これらのOEMは、ソフトウェアを単なる機能ではなく中核事業として長期的に賭けています。自動車OEM アプリストア市場は、スピードと幅のためのサードパーティ外部委託と、差別化のための社内開発という2つのトラックで進化しています。OEMがこの2つのアプローチをどのようにバランスさせるかが、今後10年間の競争上のポジショニングを定義する可能性が高いです。
車両タイプ別:乗用車がリード、フリートがデジタル化
乗用車は2025年の自動車OEM アプリストア市場規模の73.23%を占め、BMW Digital Premiumなどのバンドルに月額9.99 米ドルを支払うプレミアム購入者に支えられています。ドライバーは車両がスマートフォンと同じデジタルの利便性を提供することをますます期待しており、車内アプリエコシステムは日常生活の自然な延長となっています。Volkswagen Groupが2030年までに4,000万台の車両を接続する計画は、乗用車エコシステムが市場普及を引き続き主導する理由を示しており、自動車メーカーはフトウェア主導の体験を通じて顧客ロイヤルティの維持を競っています。
小型商用車は2031年にかけてCAGR 8.34%で成長する見込みであり、フリートマネージャーがルート最適化とコンプライアンスアプリを採用し、中型・大型トラックがスマートタコグラフ主導のサービスを統合しています。大規模なフリートを管理する企業にとって、あらゆる効率化は運営コストの直接的な削減につながり、これらのアプリを贅沢品ではなく実用的な投資としています。これらのプロフェッショナルグレードのユースケースは、自動車OEM アプリストア市場を消費者向けエンターテインメントを超えてコスト削減分析へと拡大しており、企業がコネクテッドビークル技術をどのように捉えるかという広範な変化を反映しています。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
オペレーティングシステムタイプ別:Androidが支配、iOSが上昇
Androidは2025年の自動車OEM アプリストア市場の76.36%を占め、Volvo、Renault、PolestarとのGoogle Automotive Services(GAS)提携、ならびにBMW、Volkswagen、GMが展開するAOSPフォークに支えられています。これらのパートナーシップは、標準化されたスケーラブルな車内ソフトウェアプラットフォームへの界全体のシフトを反映しています。VolvoのAndroid 15への早期アクセスは、Googleとのフルスタック連携による市場投入時間の優位性を示しており、OEMが競合他社に先駆けて消費者に更新された機能を提供する上で意味のある先行優位をもたらしています。
AppleのネクストジェネレーションCarPlayは、GMとStellatisが電話ミラーリングサポートを廃止する中でも、iOS展開をCAGR 8.38%で牽引すると予想されています。より深いApple統合を採用するOEMと完全に撤退するOEMとの対比は、どのプラットフォーム戦略がドライバーに響くかについての真の不確実性を反映しています。このダイナミクスにより、自動車OEM アプリストア市場はGAS、非GAS、CarPlayセグメントにわたって断片化した状態が続いており、それぞれが専用の開発者努力と個別の技術投資を必要としています。
地域分析
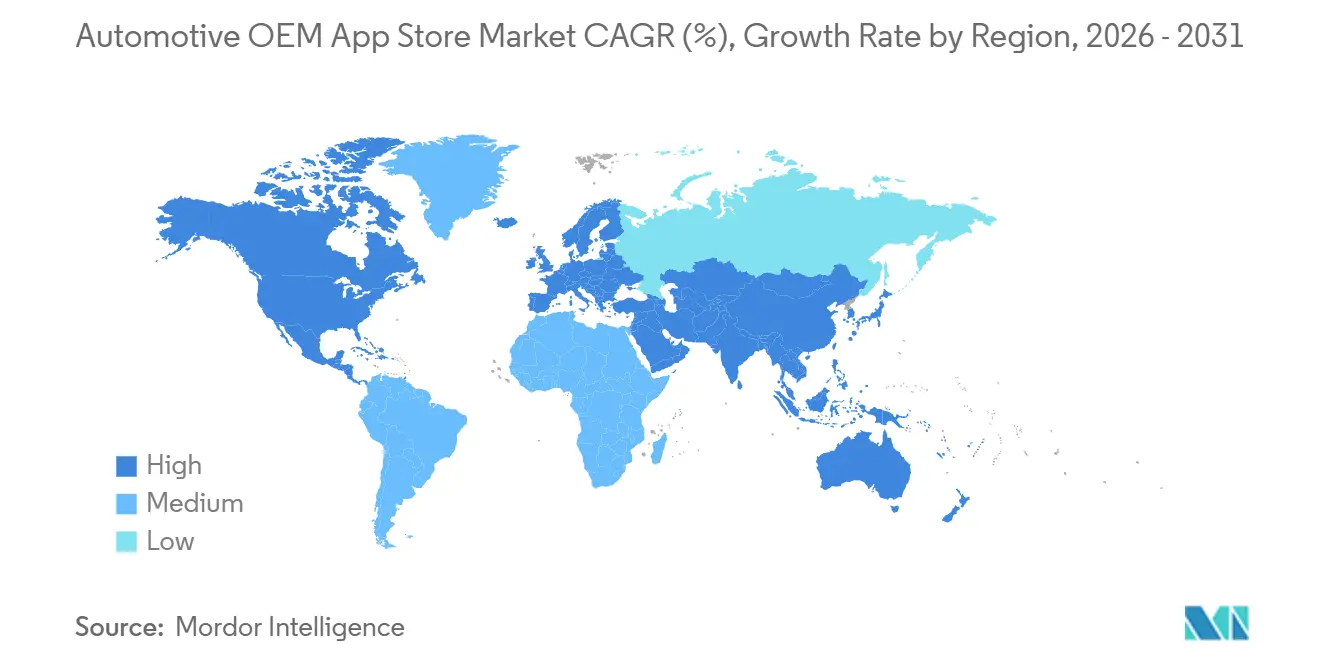
北米は2025年の自動車OEM アプリストア市場収益の38.54%を維持し、GMのOnStar、Ford SYNC、Teslaの垂直統合モデルによって牽引されています。しかし、同地域の厳格な2秒注視ルールは高エンゲージメントコンテンツを制限し、規制が緩やかな地域と比較して上昇余地を抑制しています。Stellantisはすでに約200万台の車両にAppMarketを組み込んでおり、成熟した市場においてもレガシーブランドがソフトウェアをスケールできることを示しています。
欧州の見通しは、2026年9月に施行されるEUデータ法によって形成されており、同法は外部開発者へのリアルタイムデータアクセスを義務付けています。VolkswagenのアプリケーションストアはすでにAudiモデルを中心に70以上のアプリを擁し、2030年までに4,000万台のコネクテッドビークルを目標としています。BMWのiDrive 9の拡張とFORVIA AppningのGDPR準拠・安全性検証済みカタログが開発者のオンボーディングをさらに促進し、自動車OEM アプリストア市場の持続的な成長を支えています。
アジア太平洋地域は2031年にかけてCAGR 8.41%で最も高い成長を遂げる軌道にあり、ソフトウェア中心の車両を輸出する中国OEMとインドのコネクテッドカー規制によって牽引されています。BYDのDiLink、Geely's Global App、ToyotaのAreneは、5G、C-V2X、スマートホームの融合を組み合わせた地域のイノベーションを示しています。SAICが2025年7月にMGおよIMの輸出にAppningを展開する決定を下したことは、中国ブランドがホワイトラベルストアを活用して欧州、南米、MEAでのプレゼンスを拡大し、自動車OEM アプリストア市場のグローバルフットプリントを拡大していることを示しています。

競合ランドスケープ
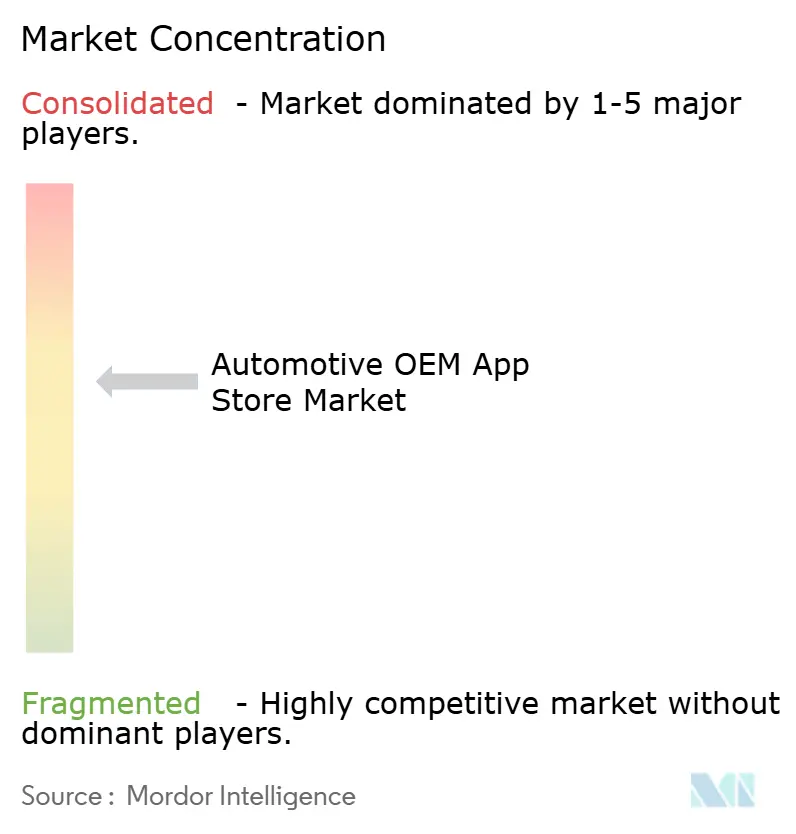
自動車OEM アプリストア市場は中程度に断片化しており、3つの競争ティアが存在します。第1に、Tesla、BYD、GMなどの垂直統合OEMは、プラットフォームとコンテンツレイヤーの両方を管理することでエンドツーエンドのソフトウェア価値を獲得しています。第2に、FORVIA Appning、Harman Ignite、Visteonなどのティア1サプライヤーは、規模の小さいブランドが市場投入時間を短縮するために使用するホワイトラベルマーケットプレイスを提供しています。第3に、AWSやGoogleなどのハイパースケールクラウドプロバイダーは、カタログ成長を支えるバックエンドサービスと開発者ツールを提供しており、エコシステム全体において静かながら重要なイネーブラーとなっています。
戦略的な動きが市場ポジショニングを継続的に再形成しています。FORVIAは2024年4月にFaurecia Aptoide Automotiveを100%買収し、Appningとしてリブランドして2030年までに自動車アプリストアセグメントのグローバル市場シェア35%を目標としています[3]FORVIAがFaurecia Aptoide Automotiveを100%買収し市場リーダーシップを確認、
FORVIA、forvia.com。HarmanとVolkswagenのCARIADとの合意はVW Groupアプリケーションストアを支援し、IgniteをフラッグシップリファレンスとしてBMWはNeue Klasseの自動運転スタックにAWSを選定し、将来のアプリサービスにクラウドAIを統合しています。これらの動きは、バリューチェーン全体でいかに迅速に提携が形成されているかを反映しています。
商用フリートテレマティクス、EV充電オーケストレーション、車両対家庭IoTの分野では、いまだ単一のプレイヤーが支配的なポジションを確立していない未開拓の機会が残っています。2024年12月にACCESS EuropeのTwine4Carと提携してオーディオブックをストリーミングするLegibleのような小規模参入者は、プラットフォームの統合が進む中でも、焦点を絞ったコンテンツ提供がOEMの棚スペースを確保できることを示しています。機動力のあるプレイヤーにとって、これらのニッチは大手既存企業がまだ十分に対処していない市場への現実的な参入ポイントを表しています。
自動車OEMアプリストア産業リーダー
Faurecia Aptoide Automotive
Google LLC
Harman International
Visteon Corporation
Apple Inc.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年8月:CrunchyrollはAppning by Forviaを通じてコネクテッドビークルへのアニメストリーミングを提供し、BMWおよびMiniで最初に展開した後、40以上の自動車ブランドへと拡大しました。
- 2026年7月:P3 Digital Services GmbHとMicware Co., Ltd.は、AAOSベースのIVIプラットフォームであるSPARQ OSにLeerosNaviナビゲーションを統合するために提携しました。
- 2026年6月:American Honda Motor Co.はTrailSportのお客様向けに「Honda Trail Experience」アプリを発売しました。Honda Passport、Pilot、CR-VのTrailSportトリム向けにApple App Storeで無料提供されるこのアプリは、同社のリリースによると、オフロードでのドライバーの自信と安全性を高めるためにカスタマイズ可能なリアルタイム車両データを提供します。


グローバル自動車OEMアプリストア市場レポートスコープ
自動車OEM アプリストア市場は、ストアタイプ、アプリケーション、車両タイプ、コネクティビティ、および地域によってセグメント化されています。ストアタイプ別では、市場は独自OEMアプリストアとサードパーティ連携ストアにセグメント化されています。アプリケーション別では、市場はナビゲーション・地図、インフォテインメント・エンターテインメント、車両診断・メンテナンス、生産性・ユーティリティ、スマートホーム・IoT統合にセグメント化されています。車両タイプ別では、市場は乗用車、小型商用車、大型商用車にセグメント化されています。コネクティビティ別では、市場は組み込みシステムとテザリング・統合スマートフォンアプリにセグメント化されています。地域別では、市場は米(米国、カナダ、その他の北米)、南米(ブラジル、アルゼンチン、その他の南米)、欧州(英国、ドイツ、フランス、スペイン、イタリア、ロシア、その他の欧州)、アジア太平洋(インド、中国、日本、韓国、その他のアジア太平洋)、中東・アフリカ(アラブ首長国連邦、サウジアラビア、トルコ、エジプト、南アフリカ、その他の中東・アフリカ)にセグメント化されています。
市場予測は金額(米ドル)ベースで提供されています。
| 地図・ナビゲーション |
| 車載エンターテインメント(ポッドキャスト、音楽、オーディオ) |
| ニュース・雑誌 |
| 決済・購入 |
| ビジネス・生産性 |
| その他のサービスタイプ(ゲーム、ディーラーロケーターなど) |
| 自社開発 |
| サードパーティ・外部委託 |
| 乗用車 |
| 小型商用車 |
| 中型・大型商用車 |
| Android |
| iOS |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| スペイン | |
| イタリア | |
| オランダ | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN | |
| オーストラリア | |
| ニュージーランド | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| サービスタイプ別 | 地図・ナビゲーション | |
| 車載エンターテインメント(ポッドキャスト、音楽、オーディオ) | ||
| ニュース・雑誌 | ||
| 決済・購入 | ||
| ビジネス・生産性 | ||
| その他のサービスタイプ(ゲーム、ディーラーロケーターなど) | ||
| 開発タイプ別 | 自社開発 | |
| サードパーティ・外部委託 | ||
| 車両タイプ別 | 乗用車 | |
| 小型商用車 | ||
| 中型・大型商用車 | ||
| オペレーティングシステムタイプ別 | Android | |
| iOS | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| オランダ | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN | ||
| オーストラリア | ||
| ニュージーランド | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
自動車OEM アプリストア市場の現在の市場規模と成長率はどのくらいですか?
自動車OEM アプリストア市場規模は2025年に88.6 ビリオン 米ドルと評価され、2026年の9.59 ビリオン 米ドルから2031年には14.27 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年の間のCAGRは8.27%です。
なぜ多くの自動車メーカーは他のプラットフォームよりAndroid Automotive OSを好むのですか?
AndroidのCar App Library、マルチディスプレイサポートGoogle Automotive Servicesの統合により開発者の市場投入時間が短縮され、OEMがカタログを迅速に拡大できます。
新しいコックピットアプリの展開を遅らせるリスクは何ですか?
ISO/SAE 21434に基づくサイバーセキュリティ認証と、NHTSAの2秒注視ルールなどのドライバー注意散漫制限が、承認タイムラインを頻繁に延長しています。
2031年までに最も高い成長率を示すと予想される地域はどこですか?
アジア太平洋地域は、中国および日本のメーカーが独自エコシステムを拡大し、インドがコネクテッドカー規制を施行する中で、CAGR 8.41%が予測されています。
ティア1サプライヤーはこの分野でどのようにポジショニングしていますか?
FORVIA AppningやHarman Igniteなどの企業は、規模の小さいブランドが完全な社内スタックを構築することなく自動車OEM アプリストア市場に参入できるホワイトラベルマーケットプレイスを提供しています。
Tier-1サプライヤーはこの分野でどのようにポジショニングしていますか?
FORVIA AppningやHarman Igniteなどの企業は、小規模ブランドが完全な自社スタックを構築することなく自動車OEMアプリストア市場に参入できるホワイトラベルマーケットプレイスを提供しています。
最終更新日:



