
自動車部品市場規模およびシェア
Mordor Intelligenceによる自動車部品市場分析
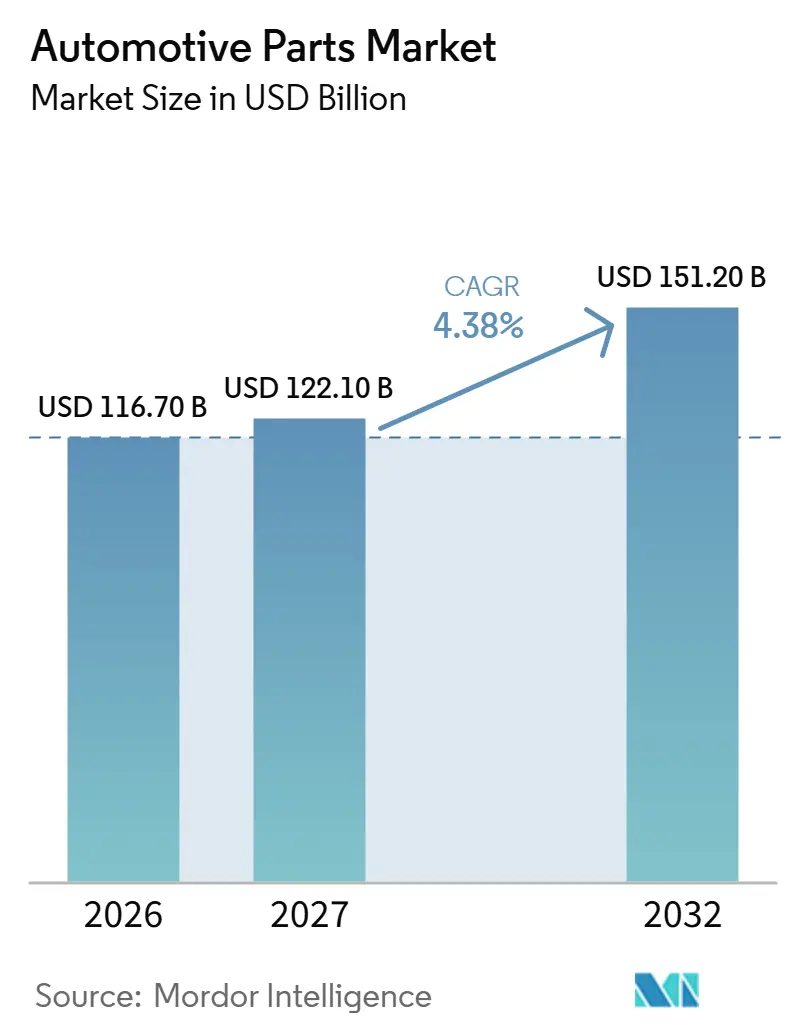
自動車部品市場規模は、2026年の1,167億米ドルから2027年には1,221億米ドルに成長し、2027年〜2032年の4.38% CAGRで2032年までに1,512億米ドルに達すると予測されています。
車両生産台数の増加とソフトウェア対応機能の拡大は、搭載コンピューティングハードウェアに対する機会を生み出す一方、保証期間の満了と高額な車両買い替えコスが米国の修理需要を下支えする可能性があります。新規組立に紐づく需要とオフワランティ修理に紐づく需要は、サプライヤーを車両ライフサイクルの異なる時点に晒します。NexperiaのEuropean supply disruption(欧州供給混乱)は、2025年9月のオランダ政府命令とその後の中国輸出規制を受けて始まり、部品生産が国境を越えたチップ加工に依存していることを露呈しました。車両生産台数、ソフトウェアコンテンツ、および代替需要は、チップ供給の混乱や内燃エンジンの縮小を上回り、電子部品能力とアフターマーケットリーチを持つサプライヤーが内燃エンジン専業プログラムより有利な立場に立っています。
主要レポートのポイント
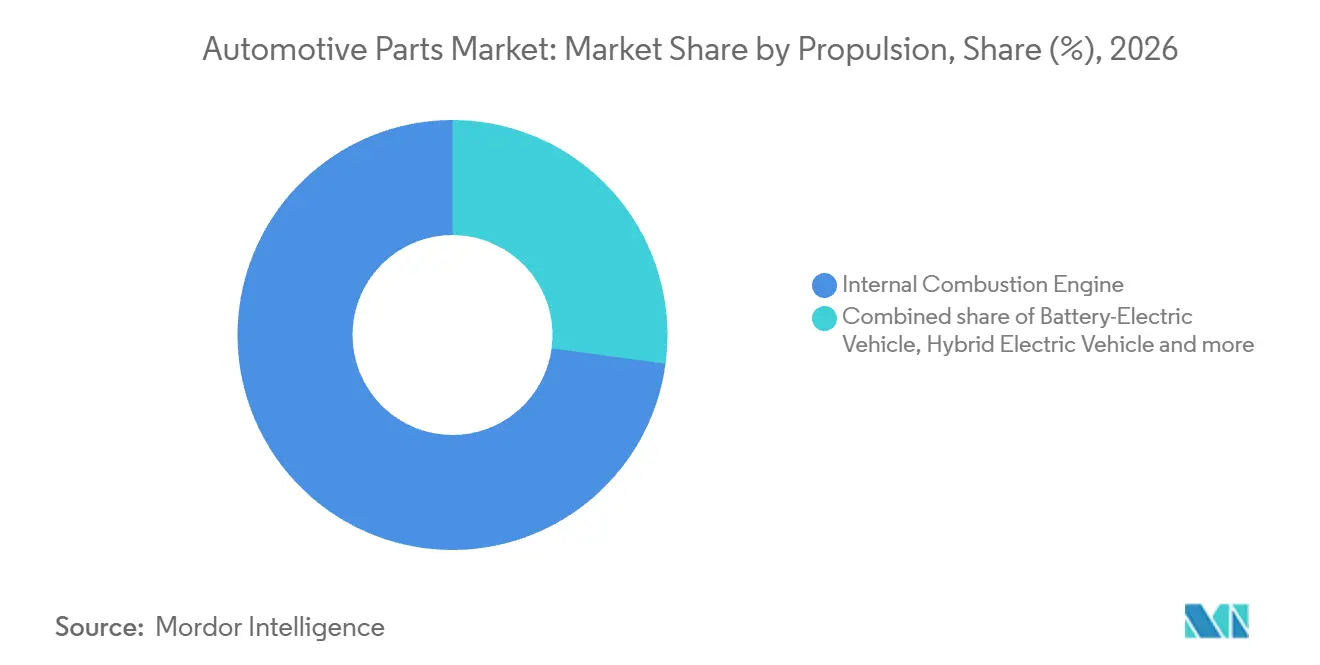
- 推進方式別では、内燃エンジン部品が2026年の自動車部品市場シェアの72.87%をリードし、バッテリー電気自動車部品は2027年〜2032年にかけて31.8% CAGRで最も速く成長すると予測されています。
- 乗用車部品は車両タイプ別内訳をリードし、2026年の自動車部品市場規模の72.15%のシェアを占め、2027年〜2032年にかけて4.58% CAGRで最も速く成長すると予測されています。
- 販売チャネルミックスは、2026年の部品販売額の60.29%をOEMがリードし、アフターマーケットは2027年〜2032年にかけて5.55% CAGRで最も速く成長すると予測されています。
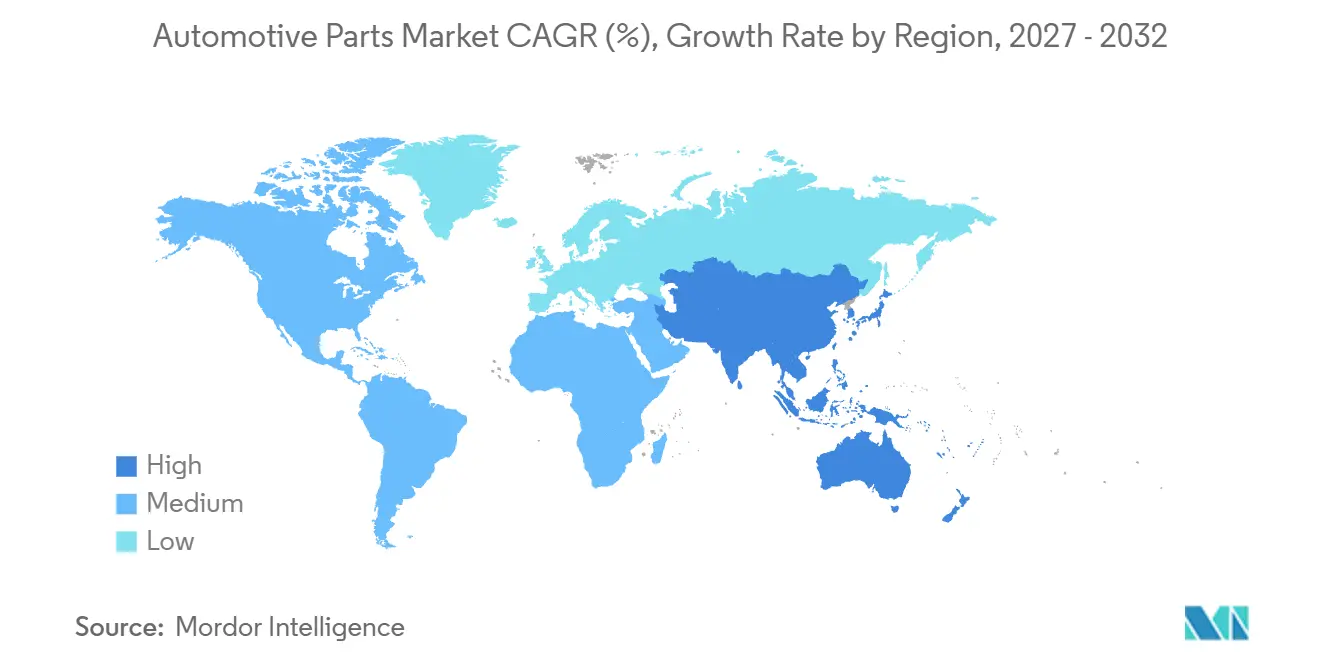
- 地域別では、アジア太平洋が2026年の部品販売額の46%を占め、2027年〜2032年にかけて5.92% CAGRで最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 世界の車両生産台数の増加 | +2% | アジアおよびオセアニア | 短期(2年以内) |
| アップグレード可能なハードウェアを必要とするソフトウェア定義車両 | +1.6% | ドイツのラシュタット生産拠点 | 中期(2〜4年) |
| アフターマーケット支出を押し上げる車両フリートの高齢化 | +1.1% | 米国 | 長期(4年以上) |
| Eコマース部品プラットフォームの急成長 | +0.9% | 欧州(英国を含む) | 中期(2〜4年) |
| 修理する権利に関する法律が独立系サービスシェアを拡大する可能性 | +0.4% | オーストラリアおよび欧州連合 | 中期(2〜4年) |
| 先進材料部品に向けた軽量化推進 | +0.3% | ドイツ、オランダおよび韓国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界の車両生産台数の増加
追加的な車両組立は、特定の代替カテゴリーのみならず、完成車プログラム全体にわたる取付部品への需要を生み出します。OICAは2025年の世界自動車生産台数を9,640万台と推計し、2024年の9,270万台から4%増加しました。[1] OICAの2025年地域別推計値は、アジア・オセアニアで生産台数が増加する一方、欧州では減少したことを示しており、追加的な取付需要を拡大する組立プログラムに位置づけています。生産成長は、車両1台あたりのコンテンツを獲得するサプライヤーを超えた機会を広げます。変更のないコンポーネント仕様も追加的な組立に適用されるためです。
アップグレード可能なハードウェアを必要とするソフトウェア定義車両
車両の機能がソフトウェアアップデートによって組立後に進化できる場合、コンピューティングハードウェアの重要性が増します。メルセデス・ベンツは2025年にドイツのラシュタット工場でのCLAシリーズ量産においてMB.OSを導入し、スーパーコンピューターが運転支援システムを含む主要機能への定期的なOTA(無線通信経由)アップデートを支援しています。[2] ゼネラルモーターズは2025年10月、450万台以上の車両がOTA車両システムアップデートを受信可能であり、その対象フリートが年間約200万台ずつ増加していると報告しました。初期のコンピューティングコンポーネントの選択は、組立後にサポートされる車両機能に影響を与える可能性があり、ハードウェア設計の関連性を生産日以降にも延長します。
アフターマーケット支出を押し上げる車両フリートの高齢化
高額な買い替え購入に直面する車両オーナーは、既存車両を修理するより強い経済的理由を持つ可能性があります。2025年5月、S&Pグローバル・モビリティは米国の新車・中古車コストの上昇を説明し、2015〜2019年登録コホートが保証期間を過ぎるにつれて、より強いメンテナンスおよび修理の機会が期待されると述べました。これらの修理に対応するディストリビューターは、すでに路上にある車両からビジネスを獲得でき、新規組立に依存するサプライヤーとは異なる需要エクスポージャーを持ちます。
Eコマース部品プラットフォームの急成長
AUTODOCの注文件数は、2025年上半期の940万件から2026年上半期には1,020万件に増加しました。[3] オールダムに初の英国倉庫が2026年5月下旬にオープンし、最初の48時間で約1,000件の注文を処理しました。Radialがその施設の倉庫管理、フルフィルメントおよび輸送を担当しています。注文件数の増加は約8.5%であり、欧州小売業者における取引活動の拡大を示しています。オンラインプラットフォームは代替部品の小売ルートを追加し、地域フルフィルメントがそのルートに購入者の国内での物理的な拠点を与えます。
抑制要因の影響分析*
| 抑制要因 | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 半導体不足の継続 | -0.8% | 欧州連合および中国 | 短期(2年以内) |
| ICE専用部品需要を侵食するEVシフト | -0.6% | 米国および欧州 | 長期(4年以上) |
| コスト構造を混乱させる原材料価格の変動 | -0.3% | 欧州、アジア太平洋および北米 | 短期(2年以内) |
| 主要製造拠点における労働力不足 | -0.2% | メキシコの製造センター | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
半導体不足の継続
Nexperiaの供給混乱は、2025年9月30日のオランダ政府命令とその後の中国拠点に対する中国輸出規制に続いて発生しました。この規制により、欧州で製造され中国でパッケージングされたチップがEUに再入国できなくなり、川下産業への納品が混乱しました。欧州委員会は、2025年11月初旬に規制が緩和された後、入手可能なチップの出荷が再開されたと報告しました。コンポーネントメーカーのエクスポージャーは、国境を越えた生産ループの完了と半導体製造能力の両方に依存していました。一つの境界での納品失敗は、チェーンの他の場所での生産能力にもかかわらず、完成部品の供給を制する可能性があります。欧州委員会の説明によれば、在庫の枯渇により欧州の自動車コンポーネントメーカーはさらなる生産混乱に晒されました。
ICE専用部品需要を侵食するEVシフト
バッテリー電気自動車への移行が遅れると、内燃エンジン専用コンポーネントのサプライヤーにとってコスト負担が長引く可能性があります。2026年3月、ボストン・コンサルティング・グループは2025〜2030年の世界ICEパワートレインコンポーネントについて-3% CAGRを予測し、2030〜2035年にかけては約-8% CAGRに加速すると述べました。また、特に米国と欧州においてバッテリー電気自動車への移行が遅く不均一であり、稼働率の課題とサプライヤーコストの上昇をもたらすと説明しました。BCGは、サプライヤーがICEおよびハイブリッドへの継続的なエクスポージャーと、バッテリー電気コンポーネントの長期かつ資本集約的な立ち上げのバランスを取る必要があると述べました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
推進方式別:
大規模な内燃エンジン基盤と電動プログラムの成長内燃エンジン部品は2026年の自動車部品市場規模の72.87%のシェアを占め、最大セグメントを形成しています。ACEAは2025年のEUにおける新規ディーゼルバン登録台数を117万台と記録し、バン登録台数の80.7%を占めましたが、2024年比で12.8%減少しました。このミックスは内燃エンジン専用需要を大規模に維持する一方、セグメントは縮小すると予測されています。2026年上半期、Schaeffler AGはパワートレイン&シャシー部門の固定為替レートベースの収益減少を主にポートフォリオの合理化に帰因させ、特に中国本土と欧州における弱いICE市場も寄与していると述べました。この組み合わせにより、将来の内燃エンジン専業プログラムに特化した生産能力は、セグメントの実質的な既存需要に対応することとは異なる商業的判断となります。
バッテリー電気自動車部品は最も成長の速いセグメントであり、2027年〜2032年にかけて31.8% CAGRが予測されています。2025年、フォルクスワーゲングループは重商用車および持分法適用の中国合弁会社を通じた納車を含め、世界で983,120台の完全電気自動車を納車し、2024年比32.0%増加しました。中国に本社を置くメーカーが2025年の世界バッテリー電気自動車販売の半数以上を占めました。フォルクスワーゲンの納車成長と中国本社メーカーの販売ウェイトを合わせると、自動車メーカーのプログラム受注がバッテリー電気自動車の普及と個々の部品サプライヤーの成長を結ぶ商業的リンクとなります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
車両タイプ別:
乗用車の規模とフリートサービス関係の対比乗用車部品は2026年の自動車部品市場シェアの72.15%を占め、最大かつ最も成長の速いセグメントであり、2027年〜2032年にかけて4.58% CAGRが予測されています。中国自動車工業協会(CAAM)のデータによると、中国の2025年新規乗用車販売台数は3,010万台で、2024年比9.2%増加しました。この増加は新規乗用車プログラムを通じた取付需要を支え、セグメントに大規模な購買基盤と並ぶ成長メカニズムを与えます。これらのプログラムに紐づくサプライヤーは、すでに使用中の車両の修理のみに依存するのではなく、新車販売のペースにエクスポージャーを持ちます。
商用車は貨物輸送業務と、定義された修理・メンテナンスサポートを提供できるサプライヤーネットワークを結びつけます。ACEAは、欧州連合において陸上輸送される全貨物の75%をトラックが運搬していると報告しています。2025年4月2日、DAFトラックス・ポルスカとディーラーのワニッキは、ポーランドの運送会社PCロジスティックに15台の新世代DAF XG 480トラクターを引き渡し、それぞれに5年間のマルチサポート・フルケア修理・メンテナンスパッケージが付帯しています。このようなフリートに対応する部品ビジネスにとって、契約サポートにより元のトラックサプライヤーネットワークが修理関係においても、また最初の車両注文においても関連性を持ちます。
販売チャネル別:
OEMプログラムアクセスとマーケットプレイスリーチの違い相手先ブランド製造業者(OEM)販売は2026年の部品販売額の60.29%を占め、OEMが最大セグメントとなっています。Schaeffler AGは2025年第1四半期に、国際的なドイツ自動車メーカー向けにスロバキアのキシュツェでメカトロニクス後輪操舵システムの量産を開始しました。2026年6月、Valeo SEは北米の電気自動車メーカーのL2+およびL3システム向けにコーナーレーダーハードウェアと組み込みソフトウェアを提供する契約を獲得しました。ハードウェアと組み込みソフトウェアの組み合わせにより、車両の設定機能への選定がOEM供給への参入ルートとなります。その後の収益エクスポージャーは、最初のコンポーネント受注獲得に加え、自動車メーカーのプログラム量にも依存します。
アフターマーケットは最も成長の速いセグメントであり、2027年〜2032年にかけて5.55% CAGRが予測されています。オートケア協会は、2025年の米国オンライン自動車アフターマーケット部品販売を、サードパーティマーケットプレイスを除いて約230億米ドル、含めると446億米ドルと予測しました。これらの予測の差は、マーケットプレイスが期待されるオンライン代替部品販売の中で実質的なルートであることを示しています。新規部品サプライヤーにとって、チャネル機会には直接小売サイトだけでなく、マーケットプレイスを通じて代替購入者にリーチするビジネスも含まれます。ディストリビューションパートナーは、サプライヤーの特化したコンポーネントレンジとマーケットプレイスリーチを組み合わせ、サプライヤーがアプローチできる代替購買層を拡大できます。
地域分析
アジア太平洋自動車部品市場
アジア太平洋は2026年の自動車部品市場規模の46%を占め、最大の地域として2027年〜2032年にかけて5.92% CAGRで最も速く成長すると予測されています。OICAは、地域の車両生産台数が2025年に7.6%増加して約5,920万台となり、世界生産の61%以上を占めると報告しました。Continental AGは2026年5月22日にタイのラヨーンにあるタイヤ工場の拡張を開業し、タイおよびより広い地域需要に対応するために年間300万本の乗用車・小型トラック用タイヤの生産能力を追加しました。ラヨーンの意図された地域的リーチは、サプライヤーの成長をタイの車両生産を超えた需要に結びつけます。
OICAによると、カナダ、メキシコおよび米国にまたがる北米の製造基盤は2025年に推定1,557万台の車両を生産し、2024年比3%減少しました。欧州の車両生産は2025年に1,720万台とほぼ横ばいであり、ドイツが地域最大の生産拠点でした。英国はOICAの2025年報告において生産台数の急激な減少を示し、イタリアは深刻な生産低迷を示しました。コンポーネントサプライヤーにとって、これらの違いにより国別生産プログラムが商業的に重要となります。広範な地域フットプリントは、かなり異なる生産量条件に直面する顧客にまたがることができ、どの車両プログラムが取付需要を提供するかを形成します。
南米では、Anfaveaによると、ブラジルの2025年生産台数が3.5%増加して264万台となり、輸出は32.1%増加して528,800台となりました。この輸出活動は、ブラジル製車両に取り付けられた部品の需要を国内購買者を超えたところに結びつけます。中東・アフリカでは、CFAOが2026年3月に南アフリカのオギハラ・サウスアフリカのダーバンにある35,000平方メートルの工場について、部品生産を地域化し製造業者のサプライチェーンを統合していると説明しました。南アフリカの事例は、ブラジルの車両輸出リンクとは異なる供給地域化ルートを提供し、コンポーネント生産が製造顧客により近い位置に配置されています。商業的な参入ポイントは、製品が輸出連動型車両組立に対応するか、製造業者の部品供給地域化の取り組みに対応するかによって異なります。
規制の枠組みと見通し
選択された管轄区域は、OEMおよび代替購買者に新規部品を販売するサプライヤーの観点から、コンポーネント承認および文書化の負担を比較しています。カナダのTSD 139は、総重量4,536キログラム以下で1975年1月1日以降に製造された車両向けの特定のラジアルタイヤを対象としています。改訂第1版は2026年5月1日に発効し、2026年11月1日に義務化され、それまでの間はバージョンの選択が認められます。サウジアラビアのタイヤ、自動車バッテリーおよび安全バリアは、新規スペアパーツ制度とは別の規則に従います。
規制表
| 判断要素 | カナダ | ブラジル | ドイツ | 中国 | サウジアラビア |
|---|---|---|---|---|---|
| 主要機関 | トランスポート・カナダ | 開発・産業・貿易・サービス省 | 連邦自動車輸送局;管轄認可機関 | 国家市場監督管理総局傘下の認証認可委員会 | サウジアラビア標準・計量・品質機構 |
| 主要な法令または方向性 | 自動車タイヤ安全規制;TSD 139改訂第1版 | プラスチックおよびエラストマー部品のマーキングを含むMOVER新車要件 | 車両部品型式承認;規則(EU)2026/1738第4条 | リスト部品CCC移行;2026年7月1日から申請;2026年12月31日までに転換;2027年1月1日から認証 | 附属書1新規部品を対象とする自動車スペアパーツ技術規制 |
| 商業的効果 | タイヤの寸法、試験、ラベリングおよび荷重定格要件 | 車両メーカーおよびインポーターがリサイクル可能性およびマーキング要件を満たし、コンポーネント仕様に影響を与える | 特定部品の承認;車両メーカーが2032年9月1日以降に型式承認された対象タイプについてサプライヤーの材料データを収集・検証 | 有効な自己宣言のもとで製造され、もはや生産されていない在庫は転換なしに販売可能 | 対象部品のタイプ3;適用範囲外の宣言および車両メーカーまたは法定代理人が供給するオリジナル部品 |
| 現在の政策魅力度 | 中 | 中 | 中 | 中 | 中 |
| 政策魅力度の将来の方向性 | 緩和 | 強化 | 強化 | 強化 | 変化なし |
| 情報源: Mordor Intelligence | |||||
カナダの「中」評価と「緩和」見通しは、冬用タイヤ耐久性および低空気圧試験における寄生トレッドブロックチャンキング例外を反映しており、他の失敗基準は維持されています。ブラジルとドイツは車両プログラムコンプライアンスについて「中」と評価され、「強化」はブラジルの2027年1月1日に予定されるゆりかごから墓場までの車両カーボンフットプリント規則と、ドイツの2032年9月1日のフルチェーン材料データ収集・検証義務に結びついています。中国の「中」と「強化」の評価は、2027年1月1日からリスト部品について自己宣言からCCC認証への移行を反映しており、証明書の転換は2026年12月31日までに必要です。サウジアラビアの「中」と「変化なし」の判断は、オリジナル部品供給オプションを含む確立されたタイプ3および宣言ルートに基づいており、適用範囲ベースのコンプライアンスの継続性を支えています。
バリューチェーンの段階
バリューチェーンは、コンポーネント製造、車両統合、代替部品供給およびワークショップサポートを異なる商業活動として比較しています。Aptiv Plcは自動車顧客向けに電気システムの接続・保護コンポーネントを設計・製造しています。Magna International Inc.は従来型、ハイブリッドおよび電動パワートレインにわたるOEM顧客向けに完成車エンジニアリングおよび受託製造を提供しています。これらの役割を合わせると、コンポーネント設計と部品が取り付けられる川下の車両プログラムが結びつきます。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| コンポーネント設計・製造 | Aptiv Plcなどの電気コンポーネントメーカー | コンポーネント販売 | 電力、データおよび物理インターフェース要件の充足 | 量産にコミットする前にインターフェースを検証する |
| 車両統合・取付 | Magna International Inc.などの完成車インテグレーター | エンジニアリングおよび受託製造費用 | コンポーネント調達と車両工業化の調整 | コンポーネントの決定をエンジニアリングおよび組立要件に合わせる |
| 代替部品供給 | Robert Bosch GmbHなどのアフターマーケット部品サプライヤー | 代替部品販売 | ワークショップ修理要件への部品供給の適合 | 代替部品提供を診断サポートと連携させる |
| ワークショップ技術サポート | Robert Bosch GmbHなどの診断・トレーニングプロバイダー | 修理店設備販売 | 車両システムの診断・修理のための技術能力 | 診断ツールと技術者トレーニングを組み合わせる |
| 情報源: Mordor Intelligence | ||||
ボッシュのスペアパーツ供給、診断およびトレーニングの組み合わせは、サプライヤー関係が個々の代替販売を超えて拡張できることを示しています。Aptivのコンポーネント製造段階では、電力とデータ接続により生産能力と並んでインターフェース調整が重要となります。MagnaのOEM顧客向け完成車エンジニアリングおよび受託製造はプログラム業務から収入を生み出すため、これらの段階にわたる収益はコンポーネント販売から統合・ワークショップサポートまで、異なる成果物に依存します。
競合環境
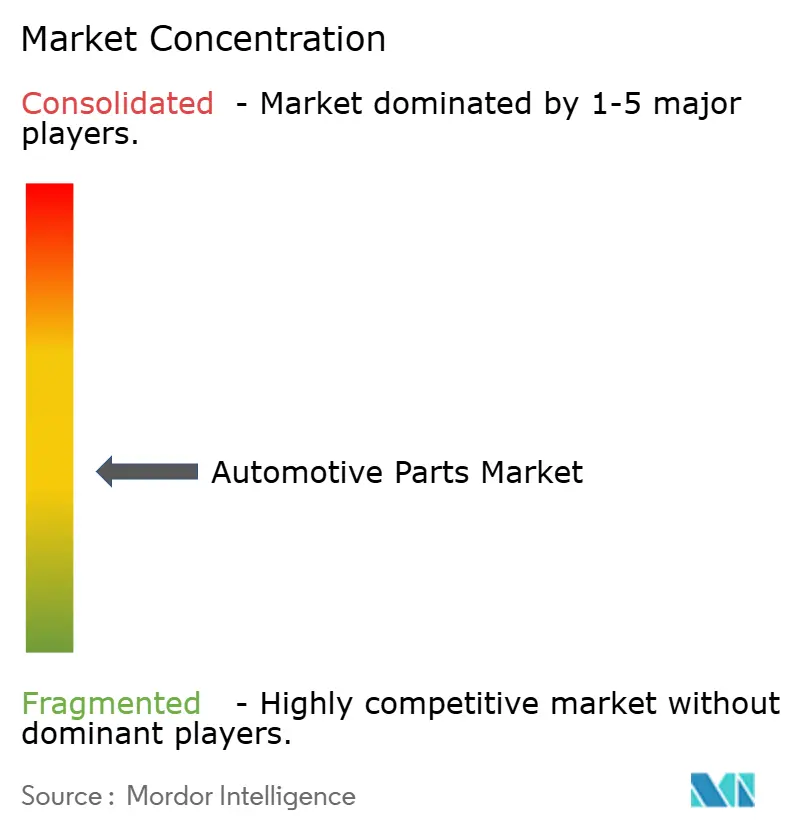
競争はコンポーネントカテゴリー全体で中程度に分散しており、主要サプライヤーにはRobert Bosch GmbH、Continental AG、ZF Friedrichshafen AG、Denso CorporationおよびHyundai Mobis Co. Ltdが含まれます。ボッシュは2026年5月にメルセデス・ベンツの大型電気モーター受注を報告し、供給は2030年代まで計画されています。ZFのシャシーソリューション部門はシャシー、ステアリングおよびブレーキ技術を組み合わせており、自動車メーカーの購買者が利用できるシステムの幅広さを示しています。Hyundai Mobisは2025年の連結売上高を61.1兆韓国ウォン(430米ドル)と報告し、実質的な企業規模の別の例を示しています。自動車メーカーのコンポーネント受注は、複数の車両システムにまたがるより広いサプライヤー関係の中に位置する可能性があります。
Continentalは2025年9月17日に旧自動車・受託製造部門をAUMOVIO SEとしてスピンオフし、継続グループにはタイヤとContiTechが残りました。分離前、コンチネンタル・オートモーティブは2025年6月に内部需要向けの半導体設計・検証ユニットを設立し、GlobalFoundriesを製造パートナーとして指名しました。AUMOVIOの2025年年次報告書は、社内半導体設計・検証ユニットを特定し、製造はGlobalFoundriesが担当すると述べました。タイヤと自動車電子機器の購買者は別々のサプライヤー関係に直面する一方、電子機器ビジネスはチップ設計の制御を維持しながら製造を外部パートナーに委託しています。
Denso CorporationとMediaTekは2025年12月に、先進運転支援およびコックピットシステムを対象とした自動車用システムオンチップの開発協力を発表しました。合意された業務分担は、Densoの車両統合・自動車グレード安全専門知識とMediaTekの半導体設計能力を組み合わせました。この組み合わせにより、専門チップパートナーは処理性能だけを超えた要件を持つアプリケーションへのアクセスを得られます。発表されたシステムオンチップ開発は、ASIL-B/D機能安全のためのISO 26262準拠を目標としました。自動車安全エンジニアリングを持たないチップ専門家は、処理能力と並んでそのような機能安全目標に対応するために、その専門知識へのルートが必要です。
自動車部品産業リーダー
-
Robert Bosch GmbH
-
Continental AG
-
ZF Friedrichshafen AG
-
Denso Corporation
-
Hyundai Mobis Co. Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
自動車部品市場 このレポートでカバーされる企業
- Robert Bosch GmbH
- Continental AG
- Denso Corporation
- ZF Friedrichshafen AG
- Magna International Inc.
- Valeo SE
- Hyundai Mobis Co. Ltd
- FORVIA SE
- Lear Corporation
- Aisin Corporation
- Aptiv Plc
- BorgWarner Inc.
- Schaeffler AG
- Cummins Inc.
- Contemporary Amperex Technology Co., Limited (CATL)
- Tenneco Inc.
- Brembo N.V.
- HL Mando Corporation
- ACDelco (GM Genuine Parts)
- Nidec Corporation
市場参加者にとっての主要機会
この機会は、再使用、再製造、修復およびリサイクルを促進するために2026年7月8日に採択された規則(EU)2026/1738に基づく代替部品の適用を比較しています。2029年9月1日から、製造業者は他のEU法令に基づいて入手可能でない限り、新規型式承認車両のリスト部品について、対象オペレーターに標準化された取り外しおよび交換情報を提供しなければなりません。車両カテゴリーの範囲とタイミングは規則の下で段階的に適用されます。2032年9月1日以降に型式承認された新規車両タイプについて、製造業者は認定処理施設または修理・メンテナンスオペレーターがEVバッテリー、バッテリーパックおよびeドライブモーターを破壊なしに容易に取り外し・交換できるようにしなければなりません。
市場機会表
| 機会 | 今なぜか | 購買者・主要セグメント | 推奨アプローチ | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 新規代替バッテリーパックアセンブリ | 安全な取り外しおよび交換情報へのアクセスが予定されている | 対象EVに対応する修理・メンテナンスオペレーター | 文書化された取り外しおよび取付手順を持つ新規パックを開発する | 車両固有のインターフェースおよび安全統合 | バッテリーパックメーカーおよびファーストホールセールサプライヤー |
| 新規代替電子モジュール | 修理、メンテナンスまたは別の車両への交換を妨げるコーディングが施された部品への情報アクセス | 対象コーディング部品に対応する修理・メンテナンスオペレーター | サポートされたコーディングおよび取付情報と組み合わせた新規代替モジュールを提供する | 車両ーディングおよびサービス手順との統合 | 電子コンポーネントメーカーおよび部品卸売業者 |
| 取り外し可能なeドライブモーターアセンブリ | 容易に取り外し・交換可能なモーターの設計要件が予定されている | 将来の対象車両タイプのメーカー | 非破壊的な取り外しおよび交換のために設計された新規モーターアセンブリを提供する | 車両レベルの取り外しおよび取付要件の充足 | eドライブモーターメーカーおよびモジュールインテグレーター |
| 情報源: Mordor Intelligence | |||||
新規部品サプライヤーにとって、中心的な機会は車両固有の統合と明確な取り外し手順によって中古品および再製造品の代替と競合する交換対応アセンブリです。新規代替パックとモジュールはこれらの用途を再使用および再製造と共有しており、代替ルートの選択が新規コンポーネント需要の制約となります。情報アクセスの早期段階と後の車両設計要件は、代替チャネル開発とOEMプログラム参加に対して別々の時間軸を生み出します。
最近の産業開発事情 自動車部品市場
- 2026年8月:Mutares SE & Co. KGaAがMagna International Inc.のカートップシステム事業(ルーフおよび空力キネマティックシステムを専門とする自動車サプライヤー)の買収を完了しました。
- 2026年6月:Valeo SEが北米の電気自動車メーカーのL2+およびL3システム向けにコーナーレーダーハードウェアと組み込みソフトウェアを提供する契約を獲得しました。
- 2026年5月:Continental AGがタイのラヨーンにあるタイヤ工場の拡張を開業し、年間300万本の乗用車・小型トラック用タイヤの生産能力を追加しました。
自動車部品市場 レポートの範囲と調査方法論
市場の定義と対象範囲
自動車部品市場は、乗用車および商用車向け部品・アセンブリの年間世界販売額(米ドル)を測定します。販売は部品タイプ、推進システム、車両タイプ、販売チャネルおよび地域別に分類されます。
スコープ除外:完成乗用車および商用車、車両修理・メンテナンスおよび取付労働、別途販売される原材料および製造投入物、ならびに別途販売される車両燃料および潤滑油は除外されます。
セグメンテーション概要
- タイプ別
- ドライブラインおよびパワートレイン
- インテリアおよびエクステリア
- 電気・電子
- ボディおよびシャシー
- ホイールおよびタイヤ
- その他のタイプ
- 推進方式別
- 内燃機関
- バッテリー電気自動車
- ハイブリッド電気自動車
- プラグインハイブリッド電気自動車
- 燃料電池電気自動車
- 車両タイプ別
- 乗用車
- 商用車
- 販売チャネル別
- 純正装備品メーカー(OEM)
- アフターマーケット
- 地域別
- 北米
- 米国
- カナダ
- その他の北米
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- トルコ
- 南アフリカ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定および検証
デスクリサーチ
OICAの生産表などの公開ソースは国・地域別の車両生産台数を提供し、ACEAの欧州道路上の車両レポートは保有フリートとその年齢プロファイルを説明しています。ユーロスタットの販売生産統計は車両生産を部品・アクセサリーと区別し、オートケア協会ファクトブックの資料は代替チャネルカテゴリーと市場シグナルの枠組みに役立ちます。
企業の年次報告書、SEC提出書類および投資家向け資料は、サプライヤーの売上、製品ポートフォリオ、製造エクスポージャーおよび顧客プログラムの変化を相互確認でき、信頼性の高い自動車専門誌は生産、製品および流通の動向を明確にできます。これらの指定ソースは網羅的ではなく例示的なものであり、さらなるソースが収集、検証および明確化に役立てられます。
一次インタビューおよびサーベイ
自動車コンポーネントサプライヤー、車両メーカー、アフターマーケットディストリビューターおよび修理チャネル組織とのインタビューおよび構造化サーベイは、製品カバレッジ、初回販売価格、チャネルフローおよび地域需要に関する二次調査の結果を検証できます。アナリストは機能リーダーおよびマネージャーを活用して生産、製品ミックスおよび代替行動を明確にし、独立した企業、生産およびフリート指標に対して相反する推計を調整し、定義または報告値が一致しない場合は明確化を求めることができます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:15% | アジア太平洋:45% |
| 中位層:45% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ:30% |
| 小規模プレーヤー:20% | マネージャー:50% | 南北アメリカ:25% |
市場規模算定・予測
アナリストはまず、車両メーカーおよびアフターマーケット最初の購買者への新規部品のサプライヤー販売のトップダウン推計から始め、その合計を選択的なサプライヤーおよびチャネルのロールアップと、サンプリングされた平均販売価格×数量チェックと比較します。車両生産台数、パワートレインおよび車両クラス別の生産ミックス、保有フリートの規模と年齢、車両1台あたりのコンポーネントコンテンツ、ならびにOEMとアフターマーケットの需要が実用的なインプットを提供します。生産とミックスは取付需要を示し、フリートの年齢と代替活動はアフターマーケット量とチャネルシェアを示します。サプライヤーの収益と開示されたユニットまたは価格トレンドは部品あたりの価値をテストするのに役立ち、公開されたセグメント証拠とこれらの需要指標が部品タイプ、推進方式、車両タイプ、販売チャネルおよび地域にわたるシェアを示します。
2027年〜2032年については、一貫した履歴が存在する場合、多変量回帰が部品価値を生産、フリート、電動化およびチャネル指標に関連付けることができます。シナリオ分析は、急速なパワートレイン変化や車両生産の混乱などの構造的断絶をカバーできます。価値予測は期待されるユニットとサプライヤー販売価格およびミックスを組み合わせるため、電子コンテンツのバランスやOEMとアフターマーケット販売のバランスの変化は、車両台数の変化が少ない場合でも価値を動かす可能性があります。詳細なインプットが欠如している場合、アナリストは文書化されたソースカバレッジを持つ地域またはカテゴリーのプロキシを使用し、入手可能な企業および業界データに対して仮定をテストし、選択的なボトムアップチェックを観察されたサプライヤーまたはチャネルに限定することができます。一次専門家は各変数予測の選択と方向性を受け入れる前に検証できます。
データ検証・更新サイクル
アナリストはサプライヤーの開示、車両生産・登録データ、フリート指標およびチャネル証拠を三角測量し、各ソースが完成車、サービスまたは別途販売された投入物ではなく部品販売を指していることを確認します。単位、通貨、年、地域、チャネルおよび製品カバレッジを確認することで異常値と重大な差異を調査し、ソース、モデルおよびシニアアナリストのレビューを完了してからサインオフします。未解決の定義または価値の差異はソースまたは回答者への再連絡を引き起こします。証拠セットは年次で更新され、重大な生産、規制、技術または供給イベントが見通しを変える場合はサイクル間に再検討され、新鮮な納品前パスで再度レビューされます。
Mordor Intelligenceの自動車部品市場推計と他の公表推計との比較
公表されている世界推計は、市場ラベルが車両クラス、コンポーネントタイプおよび隣接する自動車活動の異なる組み合わせをカバーするため、大幅に乖離しています。Mordor Intelligenceの推計は、サプライヤーのOEMまたはアフターマーケット最初の販売における乗用車および商用車向け部品・アセンブリを対象としていますが、一部の公表推計は追加的な用途やアクセサリーまで計上対象を拡大しています。
主要なギャップ要因は、各外部推計に明示的に組み込まれた車両クラスです。あるパブリッシャーの用途リストは、乗用車、商用車および電気自動車に加えてオフハイウェイ車両を追加しており、これはここで使用される乗用車および商用車の境界外のクラスであり、より広い自動車コンポーネントプールを測定しています。別のパブリッシャーはオートバイおよび二輪車を含み、取り付けられたアクセサリーを別途特定しており、これも製品および車両プールを拡大しています。それらの公表基準年は本レポートの現在の推計年より前であるため、比較は同一の取引バスケットではなく、より広い記載カバレッジと異なる測定期間の両方を反映しています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,221億米ドル(2027年) | |
| グローバルコンサルタンシーA | 1.53兆米ドル(2024年) | 2024年の基準年において、この推計は本レポートの3年後の2027年値1,221億米ドルを1,153.6%上回っています。計上用途にはオフハイウェイ車両および大型トラックが含まれ、エンドユーザーの範囲にはフリートオペレーターおよび車両修理センターも含まれており、本レポートの車両および部品販売の境界を超えています。 |
| 産業パブリッシャーB | 6,978億4,000万米ドル(2025年) | 2025年の基準年において、この推計は本レポートの2年後の2027年値1,221億米ドルを471.8%上回っています。定義された車両プールにはオートバイおよび二輪車が含まれ、製品には取り付けられた車両アクセサリーが含まれており、いずれも本レポートの記載された車両および製品スコープ外です。 |
したがって、公表された数値は意味のある異なる収益プールを説明しており、より広い車両およびアクセサリーカバレッジが外部合計の高さに寄与しています。この比較は、市場の境界が報告規模をどのように形成するかを特定するのに最も有用であり、同一条件での追跡には乗用車および商用車部品の境界と一貫した測定年が必要です。
レポートで回答される主要な質問
自動車部品市場の規模と成長見通しは?
市場規模は2027年に1,221億米ドル、2032年までに1,512億米ドルに達すると予測されており、2027年〜2032年の4.38% CAGRです。
自動車部品需要を牽引しているものは何ですか?
2025年の世界車両生産台数の推定9,640万台が取付需要を支え、ソフトウェア更新可能なシステムと米国の保証期間移行が追加的な機会を提供しています。
自動車部品販売をリードする車両クラスはどれですか?
乗用車部品は2026年の販売額の72.15%を占め、2027年〜2032年にかけて4.58% CAGRで成長すると予測されています。
主要な自動車部品サプライヤーはどの企業ですか?
主要サプライヤーにはRobert Bosch GmbH、Continental AG、ZF Friedrichshafen AG、Denso CorporationおよびHyundai Mobis Co. Ltdが含まれます。ContinentalはタイヤとContiTechを保持し、AUMOVIO SEが旧自動車・受託製造事業を保有しています。
部品サプライヤーにとっての主な移行課題は何ですか?
サプライヤーは電動コンポーネントへの投資を行いながら内燃エンジンプログラムを支援するコストに直面しています。バッテリー電気自動車部品は2027年〜2032年にかけて31.8% CAGRで成長すると予測されています。
自動車部品ビジネスをリードする地域はどこですか?
アジア太平洋は2026年の部品販売額の46%を占め、2027年〜2032年にかけて5.92% CAGRで成長すると予測されており、最大かつ最も成長の速い地域となっています。