
自動車ブロックチェーン市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.05 十億米ドル |
| 市場規模 (2031) | 3.26 十億米ドル |
| Growth Rate (2026 - 2031) | 25.34 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
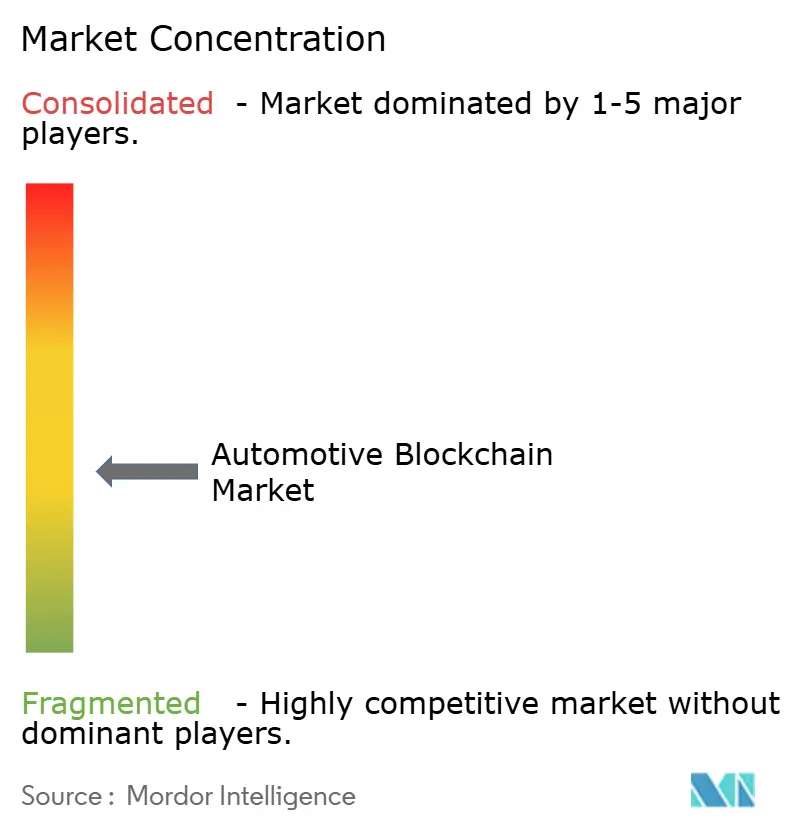
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
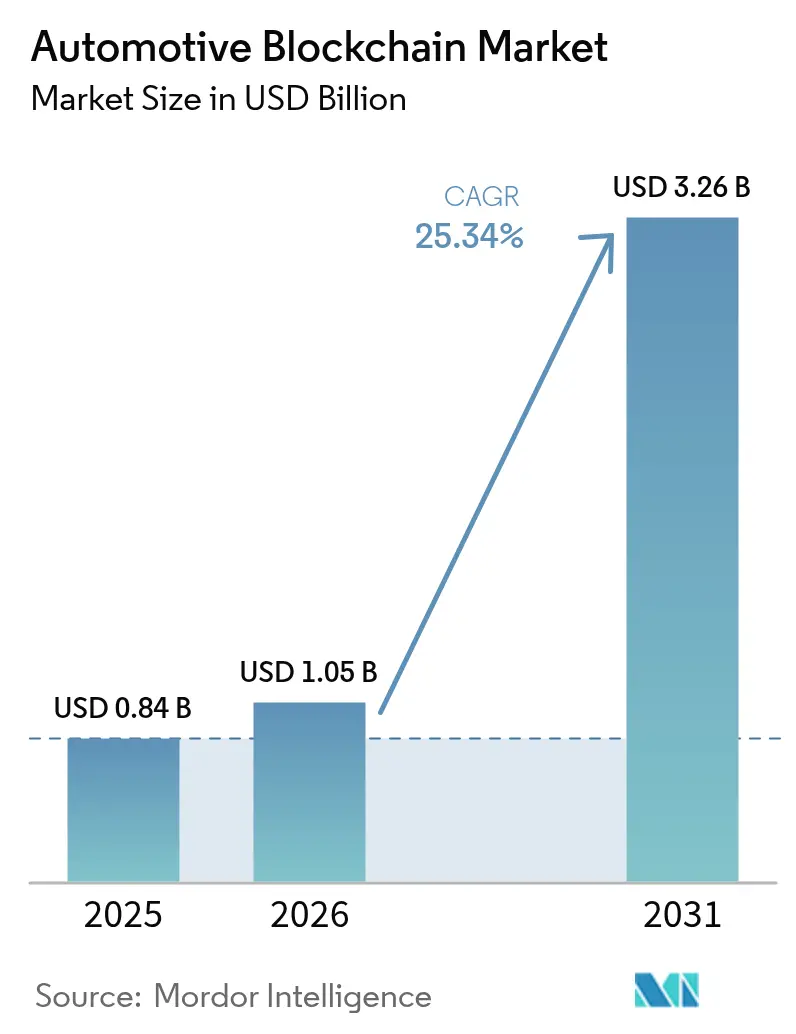
Mordor Intelligenceによる自動車ブロックチェーン市場分析
自動車ブロックチェーン市場規模は、2025年の8億4,000万米ドルから2026年には10億5,000万米ドルへと拡大し、2026年〜2031年にかけて25.34%のCAGRで成長して2031年には32億6,000万米ドルに達すると予測されます。この拡大は、部品の出所確認、データセキュリティ、コンプライアンスワークフローにおける長年の課題を分散型台帳が解決するという、セクター全体のデジタル化を反映しています。模倣品部品のリスク増大、バッテリーパスポート義務化の動き、Web3決済レールへのシフトが、企業パイロットを大規模展開へと加速させています。自動車メーカーはこの技術を、コネクテッドビークルのデータをリアルタイム分析と連結するターンキー層として捉えており、規制当局はエンドツーエンドのトレーサビリティのための唯一のスケーラブルな仕組みとして分散型台帳をますます認識しています。自動車ブロックチェーン市場は、エネルギー取引およびサーキュラーエコノミー施策との業界横断的シナジーからも恩恵を受けており、既存ハードウェアを刷新することなく新たな収益源を開拓できます。
主要レポートの要点
- アプリケーション別では、サプライチェーンおよびロジスティクスが2025年の自動車ブロックチェーン市場シェアの39.95%を占め、車両・バッテリーパスポートソリューションは2031年までに30.12%のCAGRを達成すると予測されます。
- エンドユーザー別では、OEMが2025年に43.72%の収益シェアで首位を占め、保険会社は2031年にかけて28.33%のCAGRで成長する見込みです。
- ブロックチェーンタイプ別では、プライベートおよびパーミッションドネットワークが2025年の自動車ブロックチェーン市場シェアの48.22%を占め、ハイブリッドアーキテクチャは2031年までに29.41%のCAGRが見込まれます。
- モビリティモデル別では、個人向け車両ユースケースが2025年の自動車ブロックチェーン市場規模の51.48%を占め、シェアードモビリティアプリケーションは2031年までに33.08%のCAGRで加速する見込みです。
- 車両タイプ別では、乗用車が2025年の自動車ブロックチェーン市場規模の64.05%を占め、商用車は2026年〜2031年にかけて36.87%のCAGRで拡大する見込みです。
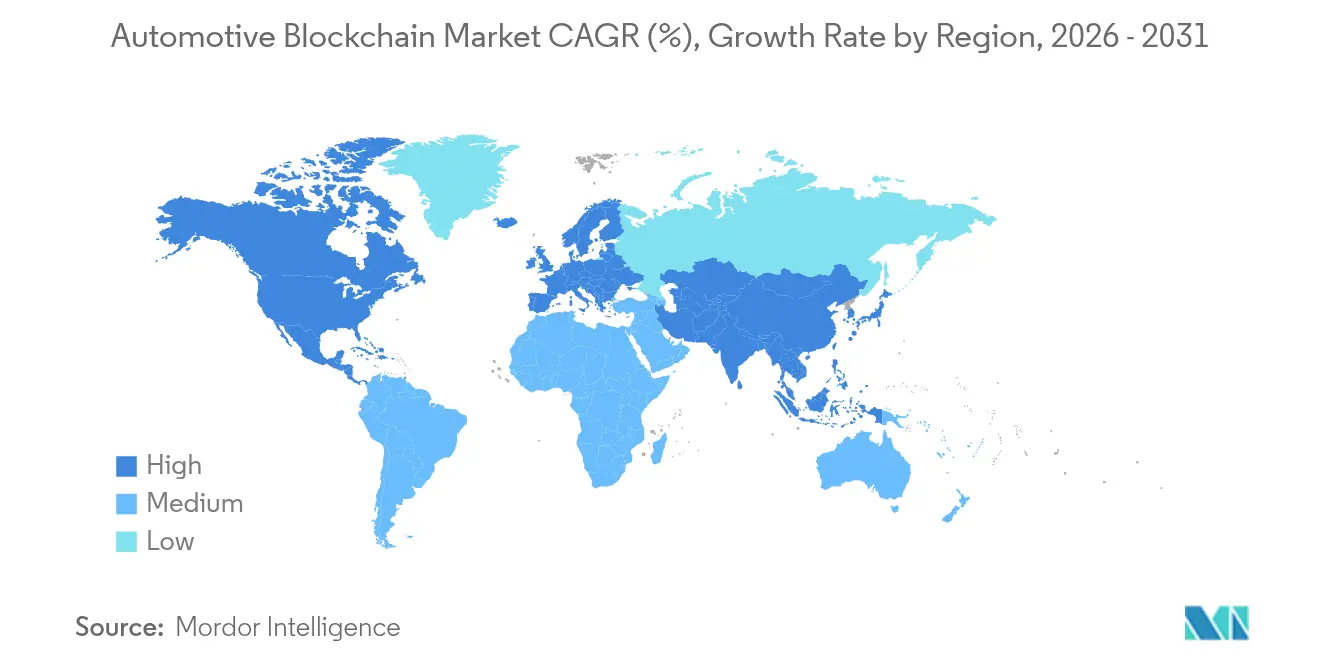
- 地域別では、北米が2025年の自動車ブロックチェーン市場シェアの42.98%を獲得し、アジア太平洋地域は2031年にかけて30.18%のCAGRで成長する見通しです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| EV出所確認のためのバッテリーパスポート規制 | +5.1% | EUは2027年に義務化、北米へも波及 | 短期(2年以内) |
| サプライチェーンの透明性と模倣品対策の推進 | +4.2% | グローバル、北米とEUで先行 | 中期(2〜4年) |
| コネクテッド・自動運転車両のデータセキュリティニーズ | +3.8% | 北米とEUが先行、アジア太平洋が追随 | 長期(4年以上) |
| OTAソフトウェア更新の責任監査要件 | +3.4% | グローバル、EUと北米で厳格化 | 中期(2〜4年) |
| Web3車両ウォレットのマイクロペイメント普及 | +2.9% | アジア太平洋が中核、北米へ波及 | 中期(2〜4年) |
| サーキュラーエコノミーのトレーサビリティ促進策 | +2.7% | EUが先行、北米とアジア太平洋で段階的普及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EV出所確認のためのバッテリーパスポート規制
欧州連合の2027年バッテリーパスポート規則は、15年ライフサイクルにわたりすべての正極材、負極材、セルを追跡するためにブロックチェーンを不可欠なものとしています。VolvoのEX90パスポートは、コバルトの原産地、リサイクル含有量、CO₂排出量を、EUの監査要件を3年前倒しで満たすパブリック・パーミッションドチェーンに記録します。コンサルタント会社の試算では、コンプライアンスコストはパスポート1件あたり10〜15ユーロとされており、規制をプラットフォームプロバイダーにとってのサービス収益源へと転換します。Circulorの選択的開示設計は、機密性の高いサプライヤーデータを保護しながら、規制当局に対して出所を証明します。北米でも波及効果が生じており、カリフォルニア州の税額控除が同等の文書化に左右される可能性があり、米国のEVブランドにおける自動車ブロックチェーン市場の普及を後押ししています。
サプライチェーンの透明性と模倣品対策の推進
ブロックチェーンによるトレーサビリティは、手作業の書類処理を、数千社のサプライヤーにわたる不変のデータ層に置き換えることで、年間450億米ドルに上る模倣品部品リスクを低減します。RenaultのXCEEDプラットフォームはすでにコンプライアンスレポートの処理時間を60%短縮しています [1]「RenaultのXCEEDがブロックチェーンでコンプライアンスを拡張」、IBM、ibm.com。Catena-Xは150社以上の企業を共有出所ネットワークに接続し、断片的なサプライヤー間のやり取りを継続的かつ検証可能なデータフローに変換します。これらの取り組みは、分散型台帳が競争上の機密性を保ちながら、規制当局や顧客に対して改ざん不可能な部品履歴を開示できることを実証しています。その結果、保証請求と監査コストが構造的に低下し、自動車ブロックチェーン市場の見通しを強化する要因となっています。Catena-X内のオープンスタンダードをめぐるコンセンサスは、新規ティアNサプライヤーのオンボーディングの摩擦をさらに低減します。
コネクテッド・自動運転車両のデータセキュリティニーズ
コネクテッドビークルは1時間あたり約25GBのデータを生成し、OEMは2024年までに5,050億米ドルの潜在的損失と推定されるサイバーリスクにさらされています。分散型認証はデータパケットをミリ秒単位で検証し、自動運転の安全性を損なう中央集権的なボトルネックを排除します。BMWの特許出願は、ブロックチェーンで保護されたV2V(車車間通信)プロトコルへの投資を裏付けており、レベル4自動運転における分散型トラストモデルの規制認可を見越しています。不変ログはインシデントフォレンジクスも簡素化します。これは、車両が重要な操縦データを交換するうえでの前提条件です。エッジコンピューティングのコストが低下するにつれ、自動車メーカーは電子制御ユニットに直接軽量ノードを組み込み、ブロックチェーンをソフトウェア定義型車両スタックの深部に埋め込んでいます。
OTAソフトウェア更新の責任監査要件
ISO 24089は、OEMがすべての無線ソフトウェアパッチを文書化することを義務付けており、この作業は不変のブロックシーケンシングによって効率化されます [2]「ISO 24089:道路車両 — ソフトウェア更新エンジニアリング」、テュフ・ズード、tuvsud.com。ブロックチェーンのコンセプトを基盤とするUptaneのセキュリティフレームワークは、更新が車両に到達する前に悪意のあるコード注入を防止します。規制当局は安全上重要な機能が損なわれていないという詳細な証明を求めており、分散型台帳は独自ファームウェアを開示することなくこの監査証跡を提供します。月次の更新サイクルにより手動追跡は不可能となり、ブロックチェーンを標準インフラとして定着させる自動化が求められます。責任の明確化は、リコール費用と保険料の低減にもつながります。
制約要因の影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| パブリックチェーンのスケーラビリティとエネルギー消費の限界 | -3.2% | グローバル、エネルギー意識の高い地域でより顕著 | 短期(2年以内) |
| 国境を越えたスマートコントラクトに関する規制の不確実性 | -2.8% | グローバル、多国籍企業の事業に影響 | 中期(2〜4年) |
| 自動車グレードのブロックチェーン人材不足 | -2.4% | グローバル、北米とEUで深刻 | 中期(2〜4年) |
| OEMの知的財産漏洩懸念 | -1.9% | グローバル、競争の激しい市場で敏感 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
パブリックチェーンのスケーラビリティとエネルギー消費の限界
イーサリアムの毎秒15トランザクションの上限とビットコインの年間120TWhの消費量は、パブリックチェーンを数百万件の車両トランザクションに不向きなものにしています。レイヤー2ロールアップはスループットを改善しますが、安全上重要なワークロードを危険にさらす新たな攻撃対象領域をもたらします。そのためOEMはプライベートネットワークに傾倒し、500ミリ秒以下のレイテンシと引き換えに分散化の低下を受け入れています。このトレードオフは自動車ブロックチェーン市場のパブリックチェーン部分をある程度制約する一方、コンソーシアムグレードのプルーフオブステークソリューションへの投資を加速させています。
国境を越えたスマートコントラクトに関する規制の不確実性
EUのMiCAR(暗号資産市場規制)フレームワークと米国の州レベルの法令との間のルールの乖離が、多国籍展開を遅らせるコンプライアンス上の摩擦を生み出しています。自動車メーカーは、さまざまなデータ保護法および金融決済法に合わせてスマートコントラクトコードを調整しなければならず、プロジェクトのタイムラインが膨らんでいます。契約上の不履行に対する責任は管轄をまたいで曖昧なままであり、企業を予期せぬ訴訟リスクにさらしています。そのため多くのプロジェクトはネットワークを地域ごとに分割しており、ブロックチェーン普及を促進するネットワーク効果の恩恵が制限されています。統一された標準は今後5〜7年先と見られており、それまでの間、自動車ブロックチェーン市場はリスク軽減のために法的ラッパーと選択的開示ツールに頼っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
アプリケーション別:
サプライチェーンの優位性が透明性革命を牽引サプライチェーンおよびロジスティクス機能は、2025年の自動車ブロックチェーン市場の39.95%を占め、部品の真正性確認とコンプライアンス申告を求める業界全体の緊急性を反映しています。不変の出所記録は保証詐欺を低減し、リコール検索時間を短縮します。車両・バッテリーパスポートは現時点では小規模ですが、2027年のEU義務化が需要を保証することから、30.12%という最も高いCAGRを記録しています。製造、金融、保険、モビリティサービスの各ニッチ分野は同じ台帳基盤を活用しながら、データ種別の要件が異なります。アプリケーションの多様な組み合わせは、多目的統合が始まれば追加的な導入コストを上回るブロックチェーンの柔軟性を示しています。
サプライチェーン内の継続的なデータ集約は、予知保全アラートと環境フットプリントダッシュボードを実現します。バッテリーパスポートの展開は、残存エネルギー密度を証明することで再販価値を向上させ、ローンの引受けに直接反映されます。保険テレマティクスはきめ細かなリスクスコアを提供し、詐欺損失を低減してマージンを向上させます。車両・バッテリーパスポートソリューションの自動車ブロックチェーン市場規模は、アジア諸国が類似した法制化を検討するにつれ拡大する見通しです。サプライチェーンの透明性が今日の収益を支え、規制上のパスポートが将来のサイクルを牽引します。
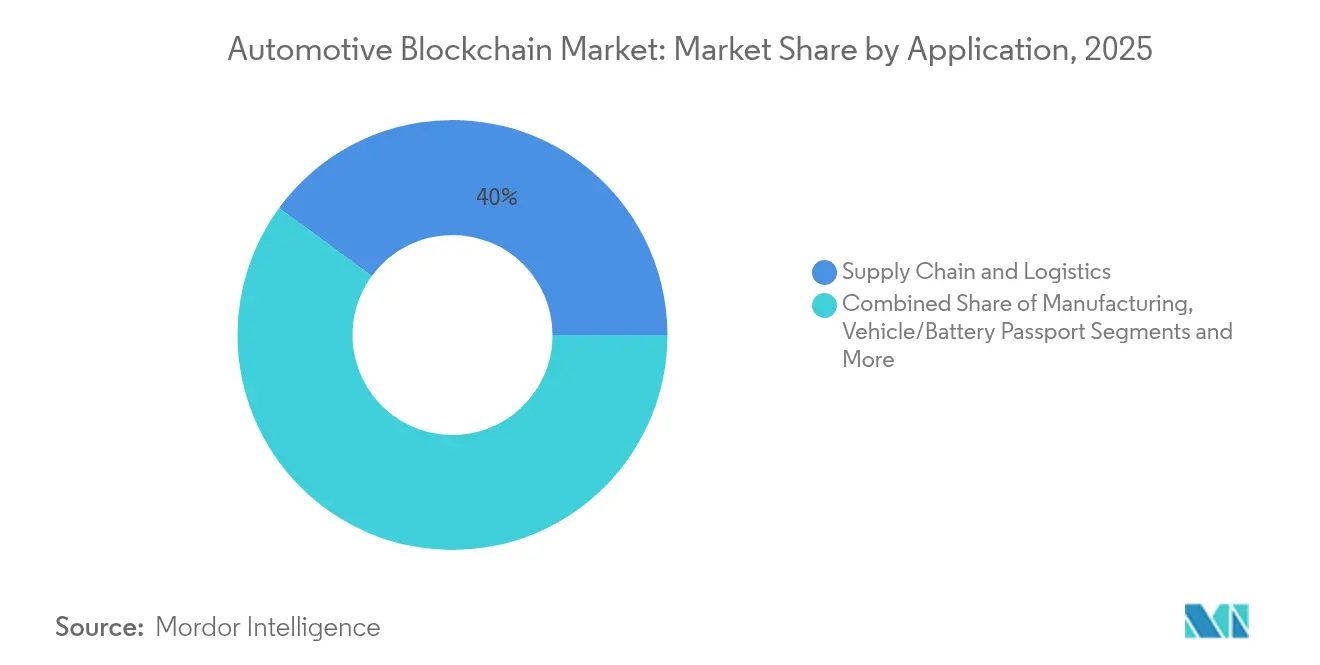
注記: 個別セグメントのシェアはレポート購入時に入手可能


エンドユーザー別:
OEMが首位を維持しながら保険分野が普及を加速OEMは2025年の支出の43.72%を占め、入荷材料と出荷車両データを追跡するマルチプラント展開を通じて自動車ブロックチェーン市場を支えています。その主導的地位は、リコールと規制申告に対する直接的な説明責任から生じています。28.33%のCAGRで拡大する保険会社は、スマートコントラクトを使って請求を自動化し、リアルタイムのリスクプライシングを組み込んでいます。ティア1サプライヤーは、検証済みのサステナビリティ指標を評価するOEMのスコアリングプログラムで優良パートナーであり続けるために台帳に参加します。
モビリティサービス事業者は透明なスマートコントラクトによる収益配分に依存し、ディーラーは模倣品発生を削減するために部品を認証します。規制当局・当局機関は同じネットワークをコンプライアンスコンソールとして活用し、追加の報告ポータルを義務付けることなく改ざん不可能なログにアクセスします。規制当局が獲得する自動車ブロックチェーン市場規模は、デジタルタイトルプログラムと並行して拡大します。全体として、多様なステークホルダーの関与は、工場の門を大きく超えた分散型台帳の投資対効果を裏付けます。
ブロックチェーンタイプ別:
ハイブリッド成長にもかかわらずプライベートネットワークが優位プライベート・パーミッションドチェーンは、アクセス制御が知的財産保護と整合することから、2025年に48.22%のシェアを占めました。これらのネットワークは安全システムに不可欠な決定論的トランザクション時間を確保します。ハイブリッドモデルは、プライベートチェーンの機密性とパブリックチェーンの監査可能性を融合させることで29.41%のCAGRで拡大しています。コンソーシアム設定は、模倣品対策などの共通課題をめぐる業界全体のメタデータプールを可能にします。スループットの限界からパブリックチェーンの採用はニッチにとどまっていますが、プルーフオブステークのアップグレードが2026年以降の計算式を変える可能性があります。
相互運用性レイヤーはプライベートとパブリックのインスタンスを橋渡しし、商業上の機密を保護しながら単一ソースの規制上の証明を可能にします。エネルギー効率の高いコンセンサスアルゴリズムはサステナビリティ開示のためのスコープ3排出量も削減します。その結果、ハイブリッドの採用は混合アーキテクチャソリューションの自動車ブロックチェーン市場シェアを増大させます。長期的には、ガバナンスフレームワークが収束し、チェーンタイプが戦略的な分岐点ではなく展開上の詳細事項となる可能性があります。
モビリティモデル別:
個人向け車両が先行しながらシェアードサービスが急増個人向け車両ユースケースは2025年の収益の51.48%を占め、主に所有権記録のトークン化とメンテナンス履歴のデジタル保管庫によるものです。ドライバーは、走行距離ごとの不変のサービスログが再販価格を引き上げることを高く評価しています。シェアードモビリティプラットフォームは33.08%のCAGRで急成長しており、ブロックチェーンが事業者、オーナー、自治体の間でリアルタイムの車両配車と収益配分を自動化しているためです。
商用フリートは自動化された通行料徴収とカーボンレポーティングにこの技術を採用しています。ライドシェアリングフリートがセカンドライフ展開前にバッテリー健全性を確認するためにバッテリーパスポートを採用することで、モデル間の融合が見られます。都市政策が所有よりも利用を促進するにつれ、シェアードサービスが自動車ブロックチェーン市場規模の成長分を吸収し、ステークホルダーを相互運用可能なアイデンティティと決済エコシステムへと向かわせます。
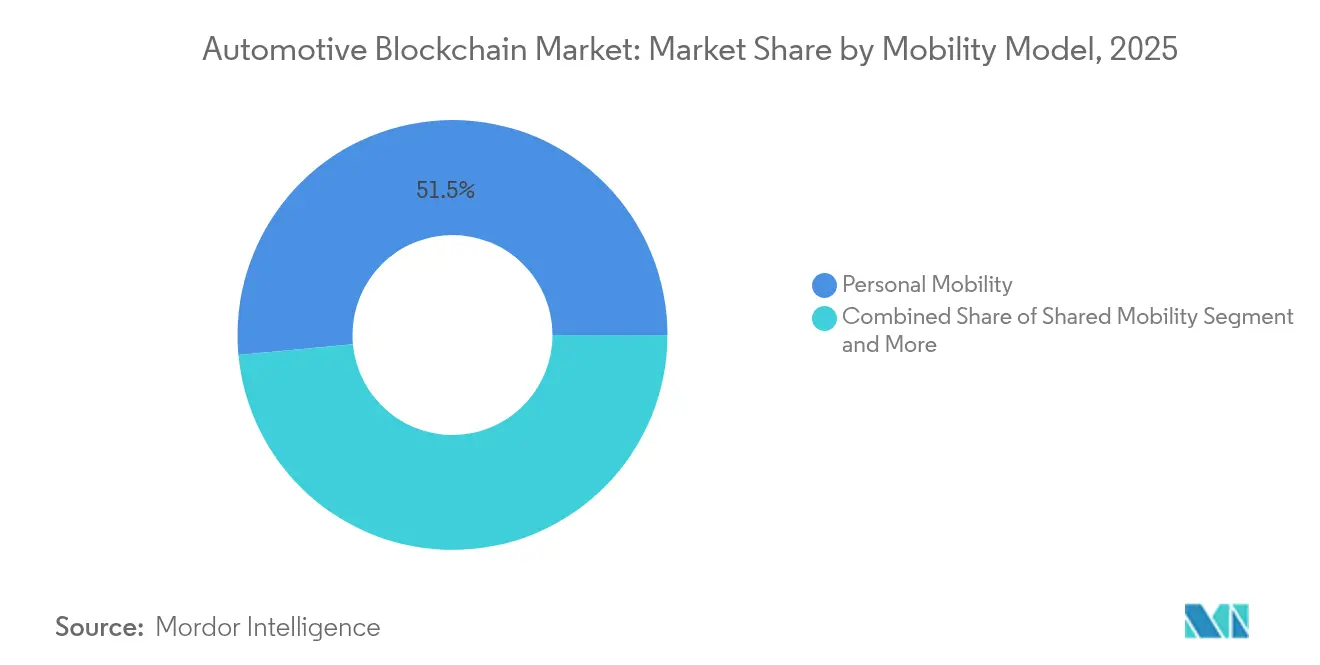
注記: 個別セグメントのシェアはレポート購入時に入手可能
車両タイプ別:
乗用車が先行しながら商用フリートが急増乗用車は2025年の自動車ブロックチェーン市場の64.05%を占め、その導入台数と分散型台帳ツールの早期統合を反映しています。OEMはブロックチェーンを活用して部品を認証し、保証イベントを記録し、所有権をトークン化することで、不変の履歴を作成して再販価値を高め、リコール監査を簡素化しています。月次のファームウェア更新がハッシュ化されるようになり、規制当局は安全上重要な機能が損なわれていないという改ざん不可能な確認情報を得ることができます。
商用車は2031年にかけて36.87%のCAGRで成長する見込みです。ロジスティクス事業者が継続的なコンプライアンスとコスト削減を求めているためです。スマートコントラクトは通関書類、通行料の照合、燃料税の決済を自動化し、フリートマネージャーを管理業務から解放します。不変のテレマティクスログは貨物の状態を検証して保険請求を削減し、ブロックチェーン認証された排出量データはグリーンフレイトコントラクトを確保して、高稼働率のトラックおよびバン全体での採用を加速させます。
地域分析
北米自動車ブロックチェーン市場
北米は、州当局が許可型台帳を使用して4,200万件の車両タイトルをデジタル化したことにより、2025年の自動車ブロックチェーン市場収益の42.98%を占めました。非同盟国製コンポーネントを制限する連邦サプライチェーンセキュリティ指令が、ブロックチェーンを義務的な検証基盤として強化しています。同地域は、自動車OEM本社と主要なクラウドブロックチェーンプロバイダーとの近接性を活かし、概念実証のタイムラインを加速させています。デトロイトのベンチャーキャピタルからの継続的な資金調達が、ニッチな台帳サービスに特化したスタートアップをさらに支援しています。
アジア太平洋自動車ブロックチェーン市場
アジア太平洋地域は、国の新型EV販売浸透率45%および地方自治体のブロックチェーン開発助成金を基盤として、2031年までに30.18%のCAGR軌道を描いています。20以上の都市でレベル4自律走行試験を許可する政策が、安全な車両対あらゆるもの通信プロトコルへの需要を高めています。韓国と日本は国家自律モビリティロードマップを発表し、デジタルアイデンティティおよびコンプライアンスソリューションに向けた資金を投入しています。地域のバッテリーパスポートパイロットプログラムにより、地域サプライヤーがEU輸出の資格を維持し、大陸間の市場共生関係が強化されています。
欧州自動車ブロックチェーン市場
欧州は、2027年までにブロックチェーンを義務化する拘束力のあるバッテリーパスポート規則によって勢いを維持しています。ドイツは2025年にレベル4自律走行を合法化し、安全かつ改ざん防止されたソフトウェアアップデート記録が必要となっています。同大陸のOEMはCatena-X内で協力し、重複投資を削減するオープンかつ機密性の高いデータ交換標準を構築しています。政府助成金およびホライズン・ーロッパ資金が、量子耐性台帳プロトコルの研究を支援し、欧州を自動車ブロックチェーン市場における標準設定者として位置づけています。

規制環境
自動車ブロックチェーンの導入は、サイバーセキュリティ、トレーサビリティ、データアクセスに関する規則が交差する領域にあり、任意の報告よりも監査可能で改ざん検知可能な記録がますます重視されている。国連規則第155号(補足3)は2025年1月10日に発効し、車両(M、N、Oカテゴリー)のサイバーセキュリティ管理システムに関する型式認証の要件を強化し、コネクテッドカーのソフトウェアおよびサプライヤーインターフェース全体にわたる改ざん不能なログ記録の必要性を強めている。
欧州では、コンプライアンス上の圧力はサイバーセキュリティからデータガバナンスおよび製品トレーサビリティにまで及んでいる。EUデータ法は2025年9月12日に発効し、車両データのアクセスおよび共有の方法を規定する一方、EUデジタルプロダクトパスポート(DPP)レジストリは2026年7月19日に稼働開始した。このレジストリはHTTPS URLにリンクされた識別子を使用し、ブロックチェーンの利用は義務化されていないが、補足的な出所情報を証明・固定する目的で使用することは可能である。標準化活動も実装の選択に影響を与えており、ブロックチェースをベースとしたデジタル認可リリース証明書(DARC)に関するSAE AIR7123(2025年)ガイダンスは、規制対象の品質・リリースワークフローにおける分散型台帳証拠のより広範な受容を後押ししている。
バリューチェーン分析
バリューチェーンは通常、標準、ガバナンス、アイデンティティ層(コンソーシアムおよび仕様)から始まり、次にプラットフォームおよびインフラプロバイダー(クラウド、許可型台帳、DID/VCツールキット)に移行し、最終的にOEMおよびサプライヤーのプロセスに組み込まれるシステム統合およびドメインアプリケーションに至る。OEMおよびTierサプライヤーは、多くの場合許可型またはコンソーシアム型の設定を通じてデータモデルとアクセスルールを定義する。技術プロバイダーは台帳フレームワークとホスティングを提供し、インテグレーターはブロックチェーンサービスをERP/MES、テレマティクス、コンプライアンスシステムに接続する。Catena-Xおよび関連する相互運用性の取り組みは、多層サプライヤー参加のための共有セマンティクスおよびオンボーディングツールの重要性を強調している。
下流では、アプリケーションモジュールが部品の出所、電池・車両パスポート、カーボン会計、物流の可視性のためにブロックチェーン記録を運用可能にしている。現在の状況では、HyundaiとKiaはライフサイクル排出量追跡のためにHederaベースのIGISプラットフォームを使用しており、Renaultは自社のXCEEDコンプライアンス認証ワークフローを拡大展開している。新しい導入例では、ブロックチェーンが監査アーカイブを超えて運用物流ネットワークへ拡張していることも示されており、XPENGは欧州向け配送の可視性のためにプライベートブロックチェーンネットワークを展開するVinturasを選定した。広範なTier-1基盤にわたる許可型DLT展開を含むサプライヤーネットワークおよび材料出所プログラムは、知的財産および商取引条件を保護するための選択的開示の必要性をさらに強めている。
競争環境
市場は、従来型のITインテグレーターとブロックチェーンネイティブのスケールアップ企業がしのぎを削る中程度の集中度を示しています。IBMは、RenaultのコンプライアンスソリューションがHyperledger Fabricと既存の製造実行システムに直接統合されていることに証明されるように、Hyperledger Fabricと長年の自動車業界契約を活用しています。Microsoft CorporationとAccenture plcは、OEMのERPランドスケープにシームレスに組み込まれるクラウド非依存のツールキットで差別化を図り、移行のハードルを低下させています。
carVerticalやSphericityなどのスペシャリストは車両アイデンティティとバッテリーパスポートのマイクロサービスに特化し、モノリシックスタックよりもモジュール型アーキテクチャを好むOEMを獲得しています。サプライチェーン大手のBosch GroupとContinental AGは電子制御ユニット内に台帳ノードを組み込み、ハードウェアの深部にトレーサビリティを組み込んでいます。その結果、勝者総取りではなくパートナーシップのウェブが形成され、中堅ベンダーが狭くも収益性の高いニッチ分野を獲得できる余地が生まれています。
DIMOやHolorideなどのWeb3参入企業は、車両データの管理がドライバーへの直接的な報酬をもたらすトークンエコノミーモデルを探求しています。SEALSQなどの半導体プロバイダーはHederaと協力して量子耐性チップを開発し、シリコンレベルでセキュリティを確保しています。今後5年間で、クライアントの意思決定基準は純粋なスループットよりも人材の確保可能性とドメイン固有のプライバシーツールへと移行し、統合スキルが台帳設計を凌駕することが多い自動車ブロックチェーン市場が形成されるでしょう。
自動車ブロックチェーン業界のリーダー企業
Microsoft Corporation
BigchainDB GmbH
IBM Corporation
Accenture plc
Tech Mahindra Limited
- *免責事項:主要選手の並び順不同
自動車ブロックチェーン市場
- IBM Corporation
- Microsoft Corporation
- Accenture plc
- Tech Mahindra Limited
- BigchainDB GmbH
- carVertical
- XAIN AG
- HCL Technologies Ltd.
- Helbiz
- NXM Labs Inc.
- RSK Labs
- Autoblock
- GEM
- SHIFTMobility Inc.
- Loyyal Corporation
- Bosch Group
- Continental AG
- BMW Group
- Ford Motor Company
- Renault Group

市場機会と将来展望
規制に紐づくデジタルパスポートと相互運用可能なデータスペースは、コンプライアンス対応テンプレート、アイデンティティ、選択的開示コントロールを展開可能なモジュールにまとめることができるベンダーにとって即時のホワイトスペースを生み出している。2027年2月18日から適用されるEU電池規則(EU)2023/1542における2kWh超のEV用および産業用電池向け固有デジタル電池パスポートの要件は具体的な触媒であり、2026年2月のIndustrial Digital Twin Association(IDTA)とCatena-XによるAsset Administration Shell(AAS)を用いたデジタル電池パスポート実装に関するガイドラインは、標準に準拠した実装が技術的選好ではなく調達上の前提条件になりつつあることを示している。
国境を越えた部品移動およびサプライヤー間の連携も、包装、物流、出所証拠を単一の管理連鎖に統合するブロックチェーン対応保証の機会を生み出している。市場動向は、XPENGとVinturasが欧州サプライチェーンの可視性のためにプライベートブロックチェーン対応ソリューションを実装していること、また国境を越えた自動車部品の追跡にブロックチェーン組み込み型包装データを使用するコンソーシアムのパイロットプロジェクトを通じて、この方向性を示している。並行して、中国汽車工業協会(CAAM)の車両データブロックチェーンプラットフォーム(VDBP)のような中国側のエコシステムの取り組みは、信頼できる車両データの交換と決済に焦点を当てた第二の機会軸を強調しており、そこではプラットフォームはパブリックチェーンの分散性よりも、OEMのデータガバナンスや規制当局向けの監査可能性との相互運用性で競争している。
Recent Industry Developments in 自動車ブロックチェーン市場
- 2026年7月: Volvo Groupは、ブロックチェースをベースとしたサプライヤー取引を支援するための独自の暗号資産のテストを開始した。この取り組みは、多者間サプライヤーワークフロー全体でより迅速かつ管理された決済および照合を目指しており、ブロックチェーンの利用をトレーサビリティから取引的なサプライヤー業務へと拡大している。
- 2026年6月: Accentureは、Daimler TruckとVolvo Groupの合弁事業であるCoreturaとエンジニアリングパートナーシップを締結し、ソフトウェア定義型商用車プラットフォームを開発する。この協業は、商用車における安全なソフトウェアとデータのライフサイクル管理を取り巻くエコシステムを強化し、そこでは改ざん不能な監査記録とガバナンスされたデータ共有がコンプライアンスおよび運用においてますます中心的な役割を担っている。
- 2024年12月: Hyundai Motor CompanyとKia Corporationは、ライフサイクルカーボン排出量管理のためのブロックチェーン駆動型プラットフォームであるIntegrated Greenhouse Gas Information System(IGIS)を発表した。排出量およびLCAデータを分散型台帳の完全性コントロールで固定することにより、このプラットフォームは多層サプライチェーン全体で監査可能なサステナビリティ報告を支援し、ブロックチェーンベースのコンプライアンスワークフローのより広範な導入を加速している。


自動車ブロックチェーン市場 レポートの範囲と調査方法論
市場の定義と範囲
この市場は、自動車のユースケースに対して実装されるブロックチェーンソリューションおよび関連サービスから生じる収益を対象としており、分散型台帳は関係者間で車両、部品、取引データを記録、共有、検証するために使用される。
範囲の除外: 暗号資産取引、自動車ワークフローに紐づかない一般的な企業ブロックチェース支出、および商業展開のない純粋な実験的パイロットは除外される。
セグメンテーション概要
- アプリケーション別
- 製造
- サプライチェーンおよびロジスティクス
- 金融および決済
- 保険および使用量ベース
- モビリティサービス
- 車両・バッテリーパスポート
- その他
- エンドユーザー別
- OEM
- ティア1サプライヤー
- サービスとしてのモビリティプロバイダー
- 保険会社
- 車両オーナー・ドライバー
- ディーラーおよびサービスセンター
- 規制当局および当局機関
- ブロックチェーンタイプ別
- パブリックブロックチェーン
- プライベート・パーミッションドブロックチェーン
- コンソーシアムブロックチェーン
- ハイブリッドブロックチェーン
- モビリティモデル別
- パーソナルモビリティ
- シェアードモビリティ
- 商業・ロジスティクスフリート
- 車両タイプ別
- 乗用車
- 商用車
- 地域別
- 北米
- 米国
- カナダ
- その他の北米
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- エジプト
- 南アフリカ
- その他の中東・アフリカ
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、ブロックチェーンが自動車プログラムにおいて実際に導入されている需要プールと事業環境のマッピングから開始した。NHTSAの車両安全刊行物、米国運輸省の物流・貨物指標、Eurostatの運輸統計、UNECEの車両規制枠組み、WIPOの特許データベースなどの公開ソースの種類を参照し、活動レベルとトレーサビリティおよびデータ完全性要件が高まっている領域を把握した。
次に、企業の開示資料、投資家向け資料、プレスリリース、業界団体のウェブサイトを確認し、共通の商業化パターン、価格の手がかり、支出がソフトウェアとサービスのどちらに計上されているかを特定した。必要に応じて、企業財務およびインテリジェンスの有料サブスクリプションを選択的に利用し、事業構成に関する記述を相互確認し、隣接するデジタルプログラムの二重計上を避けた。ここに記載されているソースは例示にすぎず、データポイントを収集、検証、明確化するために他の多くの公開参照資料が検討された。
一次インタビューおよび調査
一次調査は、コネクテッドカーのデータフローおよびサプライチェーンのトレーサビリティ要件を追跡するソリューションプロバイダー、自動車エコシステムの参加者、専門家とのインタビューおよび構造化調査に重点を置いた。これはグローバル市場であるため、APAC、EMEA、アメリカ地域全体で入力内容を確認し、モデルを最終決定する前に導入時期、価格の前提、現実的な展開規模を整合させた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| 上位層: 33% | 経営幹部(CXO): 14% | APAC: 46% |
| 中堅層: 45% | 機能部門/事業部門責任者: 36% | EMEA: 29% |
| 小規模企業: 22% | マネージャー: 50% | アメリカ地域: 25% |
市場規模の算定と予測
市場規模の算定はトップダウン方式で構築され、対象となる自動車デジタル化およびトレーサビリティ支出は導入シグナルから再構築され、その後、市場でマネタイズされているブロックチェーン特有の展開に絞り込まれた。合計値は、サンプル抽出されたプログラムレベルの予算、標準的な年間契約額、稼働中の展開に対するASP×ボリュームチェックなど、選択的なボトムアップ近似値と相互検証された。これにより、初期段階の発表における過大報告の調整が可能になった。
モデルの主要な入力には、コネクテッドカーの普及率とデータ共有の強度、重要部品および電池のサプライチェーントレーサビリティ要件、生産・取引される車両数(文書化および出所の必要性の代理指標として使用)、スマートコントラクトベースの自動化に移行するワークフローの割合、および商業展開で見られるサービスとソフトウェアの比率が含まれる。直接的な数量データが入手できない場合は、地域別・用途別成熟度別の比較可能な導入コホートを用いてギャップを処理し、その後インタビューのフィードバックとともに見直した。
予測については、導入は規制のタイミング、OEMのプラットフォーム決定、エコシステムのオンボーディングの速度に大きく依存するため、シナリオ分析を使用した。導入曲線と価格実現に関する前提は専門家の見解によりストレステストされ、最終的な予測は透明性のある入力で再現可能なベースケースを反映している。
データ検証および更新サイクル
出力は、車両生産動向、国境を越えた貿易活動、コネクテッドサービス展開のペースなどの独立したシグナルとの整合性チェックを通じて検証された。モデルにおける急激な変化はフラグ付けされ、見直され、必要に応じて追加ラウンドの専門家によるフォローアップで再検証された。
承認前に、完全なモデルは複数段階のアナリストレビューを経て、前提、計算、範囲の境界がエンドツーエンドで整合していることを確認する。レポートは年次で更新され、主要な規制の動きや広範に拡大した展開など、導入見通しを変化させる重大な事象が発生した場合には中間更新が行われる。提供直前には最終確認が完了し、クライアントは最新の更新済みの見解を受け取る。
Mordor Intelligenceの自動車ブロックチェーン市場推定値と他の公表推定値の比較
公表されている自動車ブロックチェーン市場の規模は、全員が同じテーマについて議論していても、集計対象となる収益の境界が常に同じではないため、異なって見えることがある。当社の確認では、最大の差異は通常、ブロックチェーン収益として扱われるものと、より広範なコネクテッドカーソフトウェアとして扱われるものの違い、そしてサービス、パイロット、プラットフォーム支出がどのように扱われるかから生じる。
車両生産および国境を越えた部品移動の指標、およびトレーサビリティワークフローの観測された導入は、Mordor Intelligenceの推定値を、間接的にしか業界に関わらない一般的なブロックチェーン支出を含めるのではなく、商業的な自動車需要プールに結び付けるシグナルである。差異は、一部のソースが2034年または2035年までの積極的な導入曲線を適用するというベースケースの選択、および複数地域の収益が換算・合算される際の為替タイミングからも生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 0.84億米ドル(2025年) | |
| グローバルコンサルタンシーA | 0.96億米ドル(2025年) | 自動車デジタル信頼およびデータ完全性プログラムをより広範に含めており、ブロックチェーン特有の実装を超えて、隣接するコネクテッドカーセキュリティおよびデータプラットフォームの支出を取り込む可能性がある。 |
| 業界パブリッシャーB | 0.86億米ドル(2025年) | 金融サービスやモビリティソリューションを含む、より広範な用途領域を計上しており、導入サイクルの初期段階において、初期段階のパイロットやバンドルサービスを完全な市場収益として扱う可能性がある。 |
ソース間のばらつきは、特に隣接するコネクテッドカーソフトウェアや初期展開のマネタイズ方法に関して、包含ルールが明示されれば説明可能である。明確な範囲フィルター、実用的な導入変数、再現可能な相互検証により、この推定値は透明性を保ち、時間の経過とともに実際の自動車業界の活動との整合をより容易にしている。


レポートで回答された主要な質問
自動車ブロックチェーン市場の現在の規模と2031年の規模はどれほどですか?
自動車ブロックチェーン市場規模は2026年に10億5,000万米ドルであり、マルチセグメントでの採用を背景に2031年までに32億6,000万米ドルに達すると予測されています。
自動車ブロックチェーン市場の急速な成長を牽引しているものは何ですか?
サプライチェーンの透明性に対する需要の急増、2027年に発効するバッテリーパスポート義務化規則、およびWeb3車両ウォレットの利用増加が、2031年にかけての25.34%のCAGR予測の主要な触媒となっています。
自動車ブロックチェーン市場ではどのアプリケーションセグメントが先行していますか?
サプライチェーンおよびロジスティクスアプリケーションが2025年に39.95%の収益シェアで優位を占めており、模倣品部品対策とコンプライアンス自動化によって支えられています。
保険会社は他のエンドユーザーよりも速くブロックチェーンを採用しているのはなぜですか?
ブロックチェーンはリアルタイムの使用量ベースのプライシングと自動化された請求処理を可能にし、2031年にかけての保険採用における28.33%のCAGRを支えています。
最終更新日:



