
フィンテックブロックチェーン市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
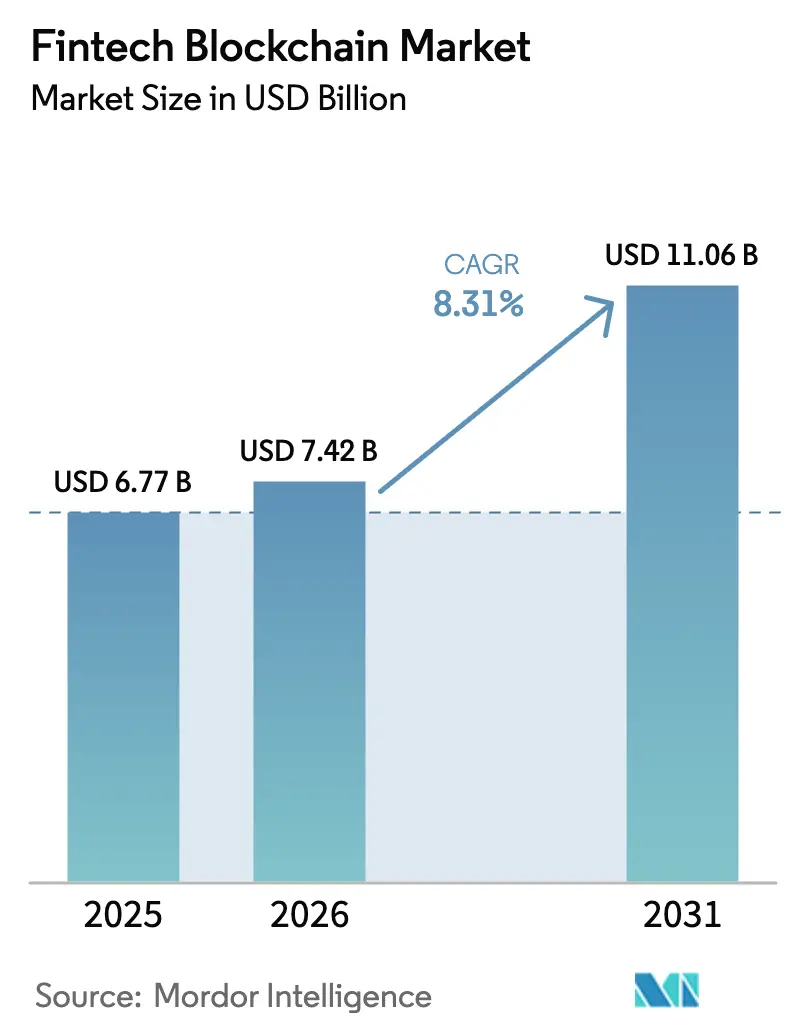
| 市場規模 (2026) | 7.42 十億米ドル |
| 市場規模 (2031) | 11.06 十億米ドル |
| Growth Rate (2026 - 2031) | 8.31 % |
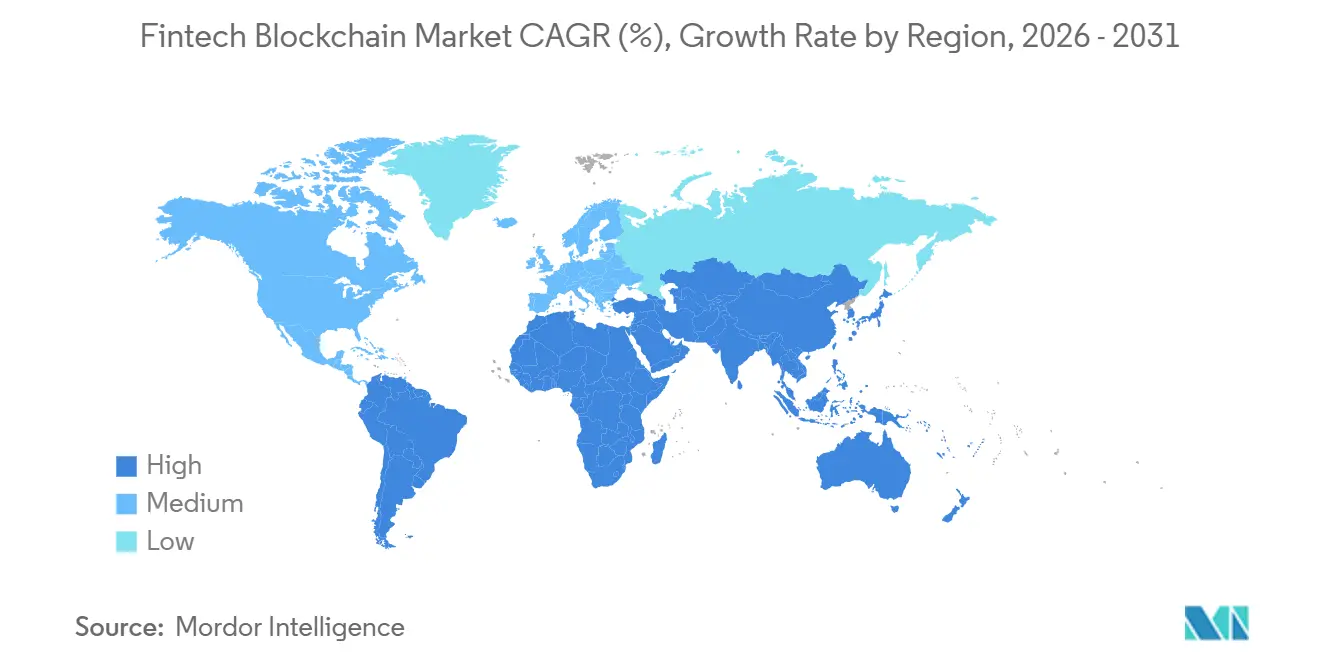
| 最も急速に成長している市場 | 中東 |
| 最大市場 | 北米 |
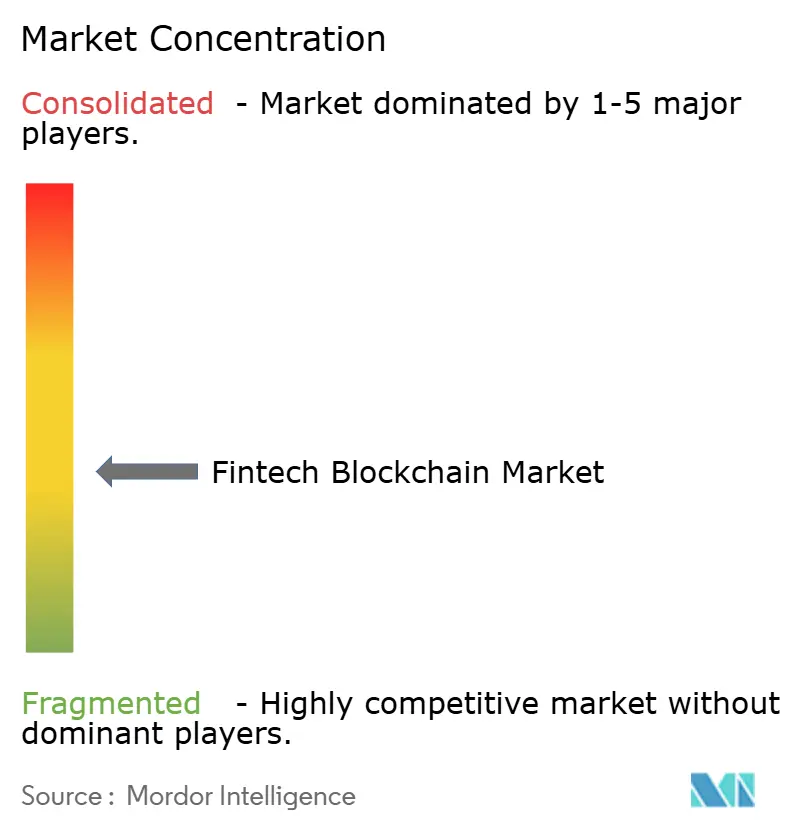
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフィンテックブロックチェーン市場分析
フィンテックブロックチェーン市場規模は、2025年の67億7,000万USDから2026年には74億2,000万USDに拡大し、年平均成長率8.31%で成長を続け、2031年までに110億6,000万USDに達する見込みです。リアルタイム決済、トークン化担保、および組み込みコンプライアンスエンジンに向けた限定的なパイロットから本番グレードのプラットフォームへの急速な移行が、銀行、決済、保険全体の業務モデルを再構築しています。SWIFTなどの既存ネットワークは分散型台帳モジュールを追加する形で戦略を転換し、バーゼル自己資本規制は現在、銀行が投機的な暗号資産保有ではなく伝統的資産のパーミッション型トークン化に向かうよう誘導しています。エンタープライズ購買者は引き続き、レガシーコアシステムを複数の台帳に橋渡しするミドルウェアを好む傾向にありますが、低コストのレイヤー2ロールアップの台頭により、支出はプロトコルインフラへと着実にシフトしています。地域別では、米国がGENIUS法およびスポットビットコインETF承認を背景に収益を主導しており、中東は中央銀行デジタル通貨のパイロットが実際の決済レールへと移行するにつれ、最も高い成長の追い風を提供しています。
主要レポートのポイント
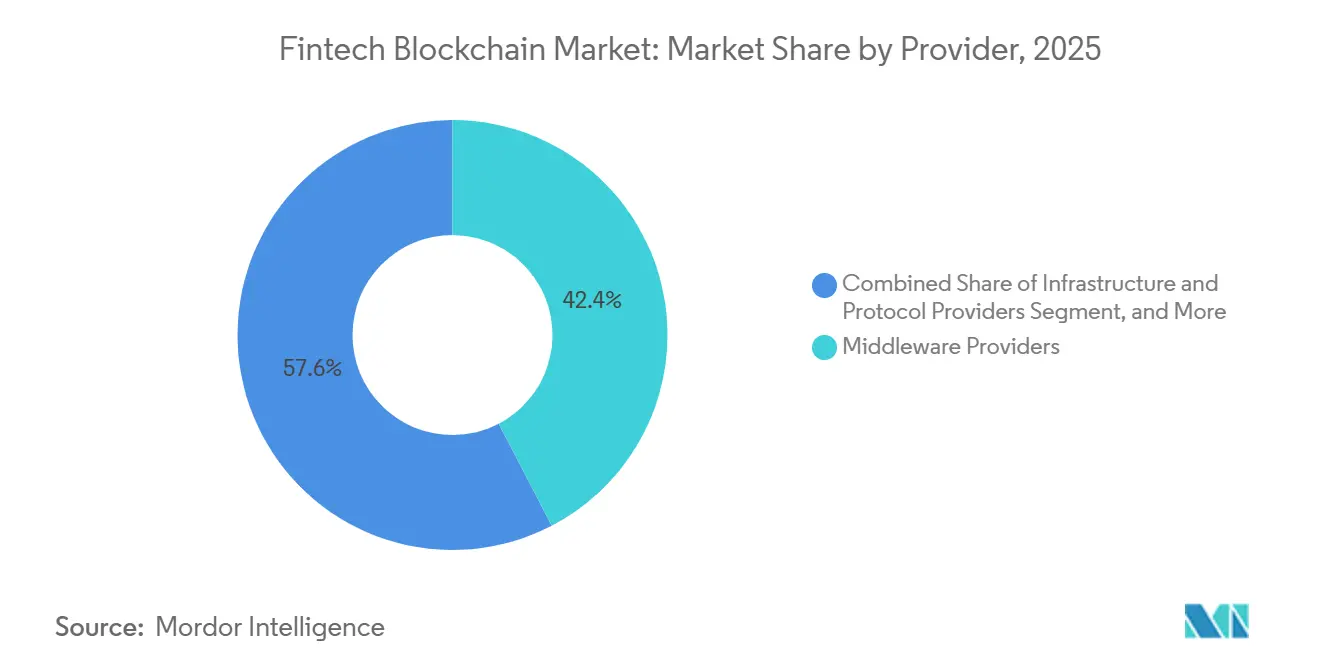
- プロバイダー別では、ミドルウェアが2025年に42.36%の収益シェアを占めてリードし、インフラ・プロトコルプロバイダーは2031年にかけて年平均成長率8.89%で拡大しています。
- アプリケーション別では、決済・清算・決済が2025年に39.56%を占め、一方でアイデンティティ管理は年平均成長率9.51%で進展しています。
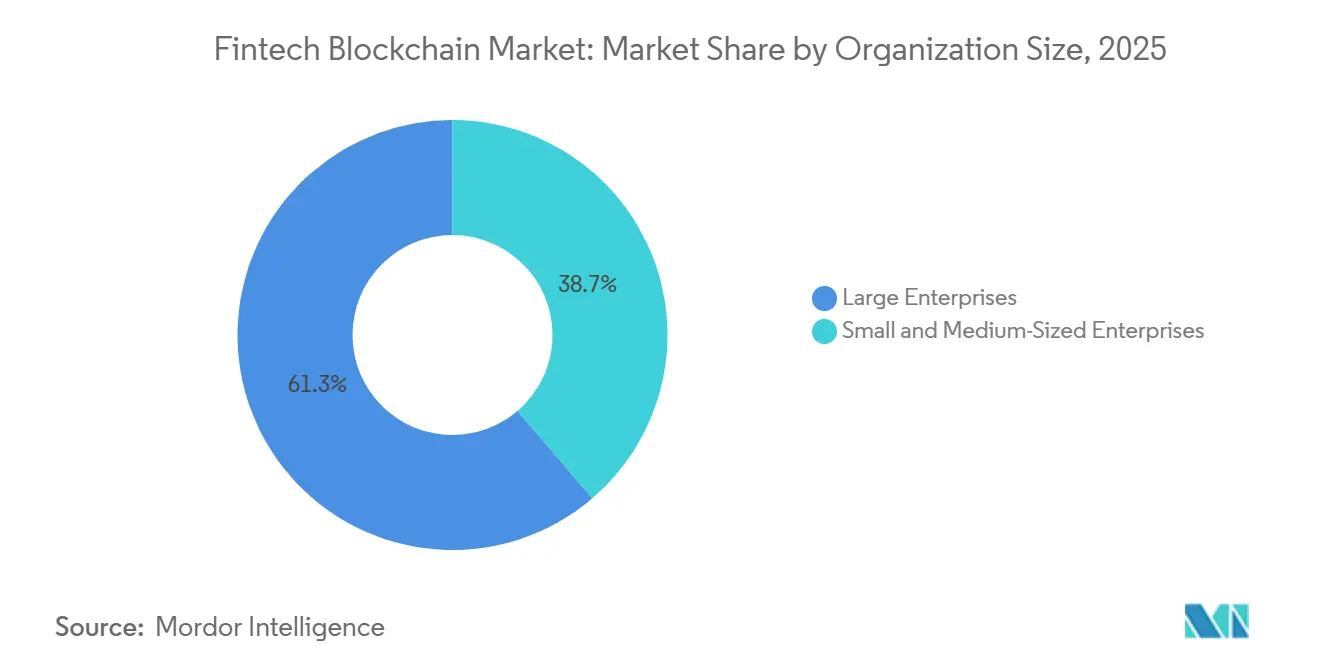
- 組織規模別では、大企業が2025年の支出の61.27%を占めていますが、中小企業は年平均成長率8.76%で成長しています。
- エンドユーザー業種別では、銀行が2025年に55.78%の収益シェアを保持し、保険が年平均成長率8.93%で最も速い成長を記録しています。
- 地域別では、北米が2025年に世界収益の42.39%を占めていますが、中東は2031年にかけて最も強い年平均成長率9.39%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国際送金へのブロックチェーン採用の増加 | +1.8% | アジア太平洋回廊および中東卸売チャネルへの早期集中を伴うグローバル | 中期(2~4年) |
| 実物資産のトークン化の拡大 | +1.5% | 北米と欧州が発行をリード、アジア太平洋の二次取引が台頭 | 長期(4年以上) |
| コンプライアンス自動化(レグテック)への需要の高まり | +1.3% | MiCA規制下の欧州およびGENIUS法管轄の米国を中心にグローバル | 短期(2年以内) |
| 企業財務におけるステーブルコインの拡大 | +1.0% | 北米の企業、中南米の送金、アジア太平洋のeコマース決済 | 中期(2~4年) |
| 組み込みファイナンスおよびサービスとしての銀行機能統合の急増 | +1.2% | 北米と欧州のフィンテックエコシステム、アジア太平洋のスーパーアプリ | 短期(2年以内) |
| 分散型金融プラットフォームへのベンチャー資金調達の増加 | +0.9% | 北米と欧州のベンチャーハブ、シンガポールおよび香港へのスピルオーバー | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
国際送金へのブロックチェーン採用の増加
SWIFTが2025年9月に分散型台帳モジュールをロールアウトしたことは、1日4,000万件のメッセージを処理するネットワークがオンチェーンのリアルタイム可視性へと方針転換したことを示し、RippleおよびStellarの回廊との技術格差を縮小しました。[1]SWIFT、「SWIFTが国際送金のためのブロックチェーン相互運用性を探求」、swift.com 国際決済銀行は、プロジェクトmBridgeが2025年に卸売取引で220億USDを決済し、決済時間を2日間から数秒に短縮し、手数料を半減させたことを確認しました。消費者向け送金レーンも追随しており、MoneyGramがStellarレールを統合してトランザクションコストを1%未満に削減したことがその証拠です。世界の送金量の42%を占めるアジア太平洋地域は、シンガポールの決済サービス法の下での支持的な規制により、最大のサンドボックスを提供しています。規制の確実性が高まるにつれ、国際送金回廊は2031年よりもはるか前にブロックチェーンレールへと決定的にシフトすると予想されます。
実物資産のトークン化の拡大
世界経済フォーラムは、トークン化された実物資産が2030年までに16兆USDを代表する可能性があると予測していますが、流動性はパーミッション型の取引場所全体で分散したままです。[2]世界経済フォーラム、「実物資産のトークン化は2030年までに16兆USD市場を代表する可能性がある」、weforum.org 欧州投資銀行は、デジタル債券の発行を2021年の1億EURから2025年には6億EUR(6億4,800万USD)に拡大し、帳簿記入システムに対する業務上の節約を実証しました。SiemensのPolygon上での6,000万EUR(6,500万USD)のデジタル債券は、発行コストを40%削減し、仲介業者を迂回しました。Paxos Goldなどのトークン化されたコモディティは現在10億USDを超える残高を持ち、分散型貸付プールのオンチェーン担保を提供しています。トークン化された伝統的資産に対するバーゼルグループ1の取り扱いは、懲罰的な資本ウェイトを排除し、銀行のバランスシートをトークン化担保に開放しています。
コンプライアンス自動化(レグテック)への需要の高まり
Chainlinkのアダプティブコンプライアンスエンジンは、スマートコントラクトがリアルタイムで制裁リストを照会できるようにし、以前は数日間の手動レビューで処理されていたチェックを自動化しています。[3]Chainlink、「アダプティブコンプライアンスエンジン」、chain.link 2025年1月に発効した欧州のMiCA規制は、暗号資産サービスプロバイダーに対してトランザクション監視を義務付け、ブロックチェーンネイティブな分析ミドルウェアへの需要を急増させています。米国のGENIUS法は、準拠したトークン化証券に対してセーフハーバーステータスを提供し、発行者がスマートコントラクトに開示ロジックを直接組み込むよう促しています。銀行はW3C検証可能クレデンシャルに基づく分散型識別子を採用し、オンボーディング時間を短縮し、侵害リスクを低減しています。FATFのガイダンスは、識別可能なオペレーターを持つDeFiプロトコルが依然としてAML規則の対象となることを明確にし、パーミッション型アイデンティティレイヤーの採用を促進しています。
企業財務におけるステーブルコインの拡大
Stripeによる11億USDでのBridge買収は、マーチャント決済のためのステーブルコインインフラの戦略的価値を強調しました。VisaのトークナイズドアセットプラットフォームはEthereumレイヤー2ネットワーク上で法定通貨担保トークンを発行することを銀行に可能にし、インターチェンジを30ベーシスポイント削減し、カードフローを即時決済します。Solana Payを使用するShopifyのマーチャントは、0.01USD未満の手数料で月間200万件以上のトランザクションを処理しています。中南米の企業財務担当者は現在、通貨変動をヘッジするためにステーブルコインを保有しており、アジア太平洋のeコマース企業はコストのかかるコルレス銀行チェーンを回避するためにトークン化USDで国際注文を決済しています。監査および証明フレームワークが成熟するにつれ、ステーブルコインの残高は小売ウォレットから企業財務へと大規模に移行すると予想されます。
制約の影響分析*
| 制約 | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| パーミッション型台帳間の相互運用性のギャップ | -1.2% | 複数のコンソーシアムがサイロで運営されている欧州で特に摩擦が大きいグローバル | 中期(2~4年) |
| トークン化資産の二次流動性の不足 | -0.9% | 北米と欧州の一次発行、アジア太平洋の取引は未発達 | 長期(4年以上) |
| クロスチェーンブリッジのサイバーリスクエクスポージャー | -0.7% | 北米と欧州で監視が強化されているグローバル | 短期(2年以内) |
| 銀行に対するバーゼル暗号資産規制の資本賦課の影響 | -1.1% | グローバルな銀行システム、欧州および北米の銀行が最も制約を受ける | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
パーミッション型台帳間の相互運用性のギャップ
企業はしばしば複数のコンソーシアム、Hyperledger Fabric、R3 Corda、およびCantonに参加していますが、コンセンサスとデータモデルの相違が並行インフラを強制し、コストとバックオフィスの照合を膨らませています。ChainlinkのCCIPはクロスチェーンメッセージングを約束していますが、ほとんどのパーミッション型台帳が外部オラクルアクセスを制限しているため、パブリックネットワークに限定されたままです。欧州ブロックチェーンサービスインフラはその課題を示しています:27の加盟国が多様なアイデンティティスキーマを採用し、シームレスなデータ交換を妨げています。したがって銀行は、支配的なコンソーシアムに柔軟性を譲渡するか、ネットワーク効果を犠牲にする孤立したネットワークを運営するかという選択に直面しています。プライバシー、監査、およびスループットのニーズを満たす普遍的な相互運用性レイヤーが確立されるまで、マルチ台帳の断片化は大規模な展開を抑制し続けるでしょう。
銀行に対するバーゼル暗号資産規制の資本賦課の影響
バーゼルの2024年12月のフレームワークは、裏付けのない暗号資産に1,250%のリスクウェイトを割り当て、事実上銀行のバランスシートから排除しています。自己資本要件規制のバッファー近くで既に運営している欧州の銀行は、グループ1のトークン化資産に対してさえ8~12%の資本追加を負担し、デジタル債券取引デスクの成長を停滞させています。米国の銀行は暗号資産活動に従事する前にSR 22-6に基づく監督当局の承認を確保する必要があり、地域の貸し手が吸収するのに苦労するコンプライアンスオーバーヘッドを引き上げています。日本では、金融庁の規制により暗号資産業務を別途資本化された子会社に分離することが求められ、規模の経済を断片化しています。その結果、十分な資本を持つグローバル銀行が支配する二層市場が形成され、小規模機関は保管または代理業務に追いやられ、少数のプロバイダーにシステミックなエクスポージャーが集中しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
プロバイダー別:
ミドルウェアがマルチ台帳ワークフローを調整ミドルウェアプロバイダーは2025年のフィンテックブロックチェーン市場シェアの42.36%を占め、大規模な置き換えを伴わずにレガシーコアシステムを複数の分散型台帳に橋渡しする抽象化レイヤーへのエンタープライズ需要を強調しています。IBM Blockchainなどのプラットフォームは、貿易金融コンソーシアムのために毎秒2万件以上のトランザクションを処理し、機密データの分離と詳細なパーミッション設定を可能にしています。アプリケーション・ソリューションベンダーは、銀行が市場投入時間を短縮するターンキーの決済、保管、コンプライアンスモジュールを選択したため、支出の約35%を支配しました。インフラ・プロトコルプロバイダーのフィンテックブロックチェーン市場規模の配分は年平均成長率8.89%で上昇しています。これは企業がEthereumレイヤー2ロールアップ、Polygonプルーフオブステークチェーン、およびサブ秒のファイナリティと無視できる手数料を達成するAvalancheサブネット上でセルフホスト型ノードを立ち上げているためです。Canton Networkのプライバシー保護型同期は、オーダーブックを過度に共有することなく単一の真実の情報源を求める資本市場オペレーターを引き付けています。OracleのFusion CloudスイートへのBlockchain Platformの統合は、ソフトウェア大手がERPおよびサプライチェーンモジュールと台帳サービスをバンドルしてエンタープライズワークフローを囲い込む方法を示しています。
大規模銀行がコストとレイテンシー制御のためにプロトコルの専門知識を内製化し、中堅機関がノード管理とガバナンスアップグレードをアウトソースするマネージドミドルウェアを好むにつれ、需要パターンは進化する見込みです。オープンソースエコシステムも競争バランスを変えています。Hyperledger Fabric、Corda、Ethereumはそれぞれプラグイン可能なコンセンサスを提供し、サードパーティのサービス企業が独自コードではなくサポートを収益化できるようにしています。企業がマルチ台帳アーキテクチャを展開するにつれ、ネットワーク全体でAPIとイベントストリームを正規化する中立的なオーケストレーターが不均衡なウォレットシェアを獲得する立場にあります。その結果、ミドルウェアは絶対収益でリーダーシップを維持すると予想されますが、プロトコル支出は2031年にかけてより速い成長率を記録します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


アプリケーション別:
アイデンティティ管理が決済を超えて普及決済・清算・決済は引き続き中核を占め、既存企業がブロックチェーントラッキングとオンデマンド流動性サービスを統合したことで2025年の支出の39.56%を占めました。しかしアイデンティティ管理は、銀行がW3C検証可能クレデンシャルを採用して本人確認の成果を一元化しながら生データストレージを分散化したことで、最高の年平均成長率9.51%を記録しました。取引所・送金プラットフォームに関連するフィンテックブロックチェーン市場規模は約22%を占め、Coinbaseの機関向けブローカレッジおよびStellar MoneyGram回廊によって牽引されました。信用状ワークフローおよびパラメトリック保険を支援するスマートコントラクトは約18%を占め、Chainlinkオラクルが1万件以上のライブコントラクトにデータを供給しています。コンプライアンス管理はMiCA規制が欧州でリアルタイムのブロックチェーン分析を強制したことで12%を占めました。
今後を見据えると、分散型識別子がモバイルウォレットおよび政府の電子IDプログラムにシームレスに統合されれば、アイデンティティレイヤーは決済を追い越す態勢にあります。かつて数日かかっていた銀行のオンボーディングは現在数分で完了し、スタッフの能力を解放し、コンバージョンを改善しています。国際貿易が船荷証券と原産地証明書をデジタル化するにつれ、アイデンティティとコンプライアンスモジュールが絡み合い、契約開始から通関まで一貫した処理が可能になります。アジア太平洋のスーパーアプリにおけるトークン化ロイヤルティおよび分散型クレジットスコアリングのパイロットがアプリケーションの範囲をさらに広げ、フィンテックブロックチェーン市場が決済の起源を超えて多様化し続けることを確実にしています。
組織規模別:
中小企業がサービスとしての銀行機能を活用して即時決済を実現大企業は2025年の収益の61.27%を生み出し、パーミッション型ネットワークの運営における規制の複雑さと資本集約度を反映しています。JPMorgan OnyxとHSBC FX Everywhereは、メガバンクが日中資金調達コストを削減するために台帳インフラを内製化する方法を示しています。しかし中小企業は、ノード管理を抽象化するサービスとしての銀行機能プラットフォームによって推進され、年平均成長率8.76%で拡大しています。SyncteraとTreasury Primeは2025年にステーブルコインレールを統合し、500社以上のフィンテッククライアントが1%未満のスプレッドで数秒以内に請求書と外国為替を決済できるようにしました。中南米では、NubankがUSDCフローを国際送金にパイロット展開したことに見られるように、ステーブルコイン決済が中小企業のマクロ変動ヘッジを支援しています。
シンガポール、アラブ首長国連邦、英国の規制サンドボックスが参入障壁を下げるにつれ、中小企業は完全なライセンスなしに保管および貸付モジュールをテストでき、採用が加速しています。したがって、フィンテックブロックチェーン市場における中小企業のシェアは、大企業がトップラインの優位性を維持しながらも着実に上昇すると予想されます。規模拡大の鍵は、APIベースのアイデンティティサービスによるコンプライアンスのコモディティ化であり、これにより小規模企業はカスタムコントロールを構築することなくトラベルルール義務と管轄区域の報告を満たすことができます。
エンドユーザー業種別:
保険がオラクルを通じて請求を自動化銀行は2025年に55.78%の収益を獲得し、国際送金、トークン化債券の発行、およびブロックチェーンレール上のレポ資金調達によって支えられました。資産運用会社やブローカーディーラーを含む非銀行金融サービスは約28%を占め、BlackRockのトークン化マネーマーケットファンドが5億USDの申込を処理したことでリードしました。保険は最速の年平均成長率8.93%を記録し、オラクルを使用して請求を自動的に決済するパラメトリック商品によって牽引されました。Lemonadeはオンチェーントリガーを通じて旅行保険の請求処理を数週間から数時間に短縮し、管理コストを40%削減しました。Swiss ReやMunich Reなどの再保険会社は、以前は手動照合によって妨げられていたプロセスである条約レイヤー全体で損失をプログラム的に配分するスマートコントラクトをテストしています。
気候関連の災害が急増するにつれ、保険における需要の勢いは継続する見込みで、引受業者は気象データに連動した自動支払いメカニズムを求めています。Nexus Mutualなどの分散型保険プロトコルは2025年に1億USDの補償を処理し、暗号資産ネイティブユーザーがオンチェーンリスクをヘッジする意欲を示しました。全体として、銀行を超えた多様化は収益の景気循環性を低減し、金融サービスのサイロ全体でフィンテックブロックチェーン産業の価値提案を広げます。
地域分析
北米 fintech ブロックチェーン市場
北米のfintech ブロックチェーン市場規模は、規制当局がトークン化資産の取り扱いを明確化し、機関投資家がETFフローを拡大する中、引き続き業界の基準となっている。米国の銀行はGENIUS法の保護を活用して社債のトークン化を進め、カナダは非銀行主体への保管ライセンスを拡大し、メキシコのfintech法改正は、米国向け高額送金回廊の8%をすでに処理するサンドボックス実証を許可している。主要クラウドプロバイダーが同地域に本社を置くことで、企業は豊富なインフラの選択肢を享受しており、現在の収益面でのリードを強固なものにしている。
欧州 fintech ブロックチェーン市場
欧州は、デジタル債券の早期フレームワークとMiCAの統一パスポート制度の恩恵を受けており、法的分断を軽減し、大陸規模での展開を促進している。ドイツの電子有価証券法はすでに、ユーロ建て債券のオンチェーン直接発行を可能にしている。フランスはCircleの欧州本社移転を誘致し、政策面での競争力を示した。一方、欧州連合を離脱した英国はデジタル証券サンドボックスを活用して存在感を維持しており、スイスの独自DLT法は引き続き保管スタートアップを惹きつけている。
アジア太平洋 fintech ブロックチェーン市場
アジア太平洋地域は多様な進展を示している。中国の小売向けデジタル通貨は他のCBDCパイロットを取引量で大きく上回るが、厳格な資本規制がクロスボーダー利用を制限している。日本のデジタル円、インドのブロックチェーン強化型UPI、韓国のトークン化債券サンドボックスは、相互運性の課題が解決され次第、同地域が迅速な展開フェーズに入る態勢を整えている。オーストラリアのCHESSリプレースメントの延期は実装の複雑さを浮き彫りにするが、大規模導入への長期的なコミットメントを確認するものでもある。同地域全体では、ブロックチェーンのロイヤルティポイントやマイクロ保険を統合したスーパーアプリが小売参加者層を拡大する可能性が高い。

規制環境
2024年12月に最終化されたバーゼル規則は、裏付けのない暗号資産エクスポージャーに1,250%のリスクウェイトを割り当て、銀行をトークン化構造や規制されたカストディモデルへと促している。MiCAは2025年1月に発効し、2025年12月に発効するEU規則2025/2531は、eIDASフレームワークの下で適格電子台帳の参照基準を定め、規制された記録を可能にしている。
2026年には、米国、英国、EUの枠組みがさらに前進した。米SECは2026年3月に、特定の暗号資産への証券法適用に関する解釈ガイダンスを発行し、ホワイトハウスは2026年5月に90日間の規制見直しを指示する大統領令を発出した。英国のCryptoassets Regulations 2026とFCAのPolicy PS26/13(2026年6月)は、規制対象の暗号資産活動に関する義務を拡大した。DLTの相互運用性に関するISO/TS 23516:2026(2026年3月)およびEDPBガイドライン02/2025バージョン2.0(2026年7月7日採択)は、企業展開における相互運用性とプライバシー・バイ・デザインを重視した。
バリューチェーン分析
フィンテックブロックチェーンのバリューチェーンは、プロトコル・インフラプロバイダー(パブリックチェーン、パーミッションドフレームワーク、レイヤー2ネットワーク、ノードツール)、セキュリティおよびカストディ(ウォレット、鍵管理、MPC/HSM、機関向けカストディ)、ミドルウェアおよびオーケストレーション(API、イベントストリーミング、アイデンティティおよびコンプライアンスエンジン)にまたがり、アプリケーション層は決済、トークン化、アイデンティティ、コンプライアンスに及ぶ。クラウドマーケットプレイスやシステムインテグレーターを通じた企業調達は、レガシーコア統合、レジリエンス要件、規制上の管理に関する流通の選択を形作っている。Visaは2026年7月にVisa Stablecoin Platformを導入し、企業のステーブルコインの発行、移動、管理を支援し、これらのフローを既存の決済ネットワーク構造に接続することを目指した。
下流では、市場インフラと銀行が、実運用のユースケースをスケーラブルにする規制されたレールとバランスシート機能を提供し、発行者およびマーケットメーカーがトークン化商品やステーブルコインの流動性を供給している。DTCCが2026年7月にトークン化株式、ETF、米国国債を含む実運用取引を処理したことは、金融市場インフラがトークン化された二次市場ワークフローのゲートキーパーとしての役割を担っていることを浮き立たせている。銀行側では、Citi Token Servicesが初のクライアントとしてSiam Commercial Bankとともに24時間365日のライブUSDクリアリングに移行(2026年7月)したことは、既存プレーヤーがトークン化された預金と準リアルタイムのクロスボーダー決済を製品化していることを示している。パーミッションド型とパブリック型エコシステム間の相互運用性、クロスチェーンセキュリティ、一貫したアイデンティティおよびプライバシー管理は依然として根強い障壁であり、これが標準(例えばISOの相互運用性作業)や、複数の台帳をまたいでポリシー適用を統一するミドルウェアの価値を高めている。
競争環境
競争は中程度であり、上位5社のIBM、Microsoft、Ripple、Coinbase、Circleが合計で約38%のシェアを保有しています。テクノロジーの既存企業は根付いたエンタープライズ関係を活用しています:MicrosoftはAzure Active Directoryに台帳アクセスを組み込み、Amazon Web Servicesはワンクリックのマネージドノードを提供し、企業購買者の概念実証サイクルを短縮しています。IBMは規制されたコンソーシアムをターゲットにし、Hyperledger Fabricとコンサルティングを組み合わせて複数年のサポート契約を確保しています。
暗号資産ネイティブ企業は規制への適合と保管の深さで差別化しています。Coinbase Primeは2025年に5,000億USDの取引量を処理し、機関投資家のデューデリジェンス基準を満たす分離されたコールドストレージと保険を提供しています。CircleのUSDCの15ネットワークへの拡大は、ステーブルコイン流動性とクロスチェーンリーチにおける堀を広げています。Rippleのオンデマンド流動性回廊への注力は、Mastercard東南アジアパイロットなどのパートナーシップと相まって、決済ユースケースの優位性を強化しています。
ホワイトスペースの機会は、トークン化資産の二次取引とクロスチェーン相互運用性ミドルウェアを中心に展開しています。Polygon zkEVMなどのゼロ知識証明ベンダーは、監査要件を満たすプライバシー保護型決済を提供する立場にあり、Aave Arcは規制された機関向けのパーミッション型DeFi流動性プールの未来を示しています。戦略的提携が競争上の動きを支配しています:HSBCおよびCitiとのVisaのトークナイズドアセットプラットフォームは、決済ネットワークが直接の競合相手としてではなく中立的なインフラとして銀行にサービスを提供する例を示しています。AccentureやTata Consultancy Servicesなどのコンサルティング大手はシステム統合収益を獲得し、サービスが主流採用において依然として重要であることを確認しています。
フィンテックブロックチェーン産業リーダー
Accenture PLC
AlphaPoint Corporation
Amazon Web Services Inc.
Bitfury Group Limited
BTL Group
- *免責事項:主要選手の並び順不同
fintech ブロックチェーン市場
- Accenture PLC
- AlphaPoint Corporation
- Amazon Web Services Inc.
- Bitfury Group Limited
- BTL Group
- Cambridge Blockchain LLC
- Circle Internet Financial Limited
- Coinbase Inc.
- ConsenSys Software Inc.
- Digital Asset Holdings LLC
- Guardtime AS
- IBM Corporation
- Mastercard Inc.
- Microsoft Corporation
- Oracle Corporation
- Ripple Labs Inc.
- SAP SE
- Stellar Development Foundation
- Tata Consultancy Services
- Visa Inc.

市場機会と将来展望
機会は、クロスボーダー決済の実運用グレード化と、ホールセールのトークン化金融に集中しており、そこでは規制対象のマネー、コンプライアンス、相互運用性を単一の運用ワークフローに統合できる。BISのProject Agora(2026年5月)は、トークン化された商業銀行預金とトークン化された中央銀行準備金を共有プラットフォーム上で組み合わせ、クロスボーダー決済を実現するモデルを実証し、実際の価値をテストする方向への移行は、複数管轄区域にわたる決済向けにパーミッションド型相互運用性、流動性管理、組み込みコンプライアンスを提供するベンダーの余地を生み出している。IMF(2026年4月)も、単一のグローバル台帳ではなく共通インターフェース層(XCプラットフォームの概念)に基づく相互運用性のアプローチを示し、銀行のコアシステムを複数のトークン化・決済ネットワークに橋渡しする中立的なミドルウェアの需要を支えている。
欧州全体では、ユーロシステムのAppiaロードマップ(2026年3月)と2026年第3四半期のPontesの立ち上げが、決済後およびキャッシュレッグ調整を含む、トークン化されたホールセール市場基盤の具体的なプログラムの拠り所を提供している。これにより、アイデンティティ、プライバシー保護データ共有、監査可能性への支出が拡大している。米国では、2026年5月の大統領令が規制当局にフィンテックイノベーション統合の障壁の特定を指示し、トークン化、ステーブルコインのトレジャリー、コンプライアンス自動化においてすでに見られる企業導入と並んで、推進的な姿勢を支えている。これらの取り組み全体で最も明確なホワイトスペースは、(i)プライバシーと運用上のレジリエンスに関する規制当局の期待に適合する相互運用性、(ii)市場インフラおよびブローカー・ディーラーの管理につながるトークン化資産の二次市場ワークフロー、(iii)EDPBのブロックチェーンガイドラインなどのGDPR志向のガイダンスに整合しつつリアルタイム決済もサポートする機関向けアイデンティティおよびポリシー層である。
Recent Industry Developments in fintech ブロックチェーン市場
- 2026年6月:AccentureはAI対応の企業向けソリューションに焦点を当てた新たな製品能力を加え、Accenture AWS Business Groupを拡大した。この動きは、デジタル資産、アイデンティティ、コンプライアンスの各要素をしばしば保有するクラウド・データスタックを現代化する規制対象クライアント向けのパッケージ提供を強化する。また、システムインテグレーターがブロックチェーンプロジェクトをパイロットから企業規模の運用に移行させる役割も強化している。
- 2026年3月:DLT相互運用性に関するISO/TS 23516:2026が公表され、クロスレジャー相互運用性に関する主要な標準更新となった。この更新は、規制対象のフィンテックプログラム全体にわたるベンダー選定やアーキテクチャの意思決定に影響を与える。
- 2026年1月:AccentureとNTT DOCOMO GLOBALは、企業間でのデジタル証明書およびトークンの発行・検証を支援するUniversal Wallet Infrastructureを立ち上げた。同プラットフォームはデジタルアイデンティティと証明書のポータビリティを目標とし、KYCオンボーディングとトークン化された金融サービスへのパーミッションドアクセスを可能にする。


fintech ブロックチェーン市場 レポートの範囲と調査方法論
市場の定義と対象範囲
フィンテックブロックチェーン市場は、決済、決済処理、アイデンティティ、コンプライアンスを含む金融サービスのユースケースを実現するために導入されるブロックチェーンプラットフォーム、インフラ、アプリケーション層から生じる年間収益として規模を測定している。値は米ドルで測定され、金融機関およびフィンテックユーザーによる実際の支出を反映している。
対象範囲の除外:企業のフィンテックブロックチェーン導入支出に結び付かない消費者向け暗号資産取引活動、トークン価格の変動、純粋な暗号資産の市場規模は除外している。
セグメンテーション概要
- プロバイダー別
- ミドルウェアプロバイダー
- アプリケーション・ソリューションプロバイダー
- インフラ・プロトコルプロバイダー
- アプリケーション別
- 決済・清算・決済
- 取引所・送金
- スマートコントラクト
- アイデンティティ管理
- コンプライアンス管理 / KYC
- その他のアプリケーション
- 組織規模別
- 大企業
- 中小企業
- エンドユーザー業種別
- 銀行
- 非銀行金融サービス
- 保険
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模測定、および検証
デスクリサーチ
デスクリサーチは、ブロックチェーンが実際に導入されている金融サービスのユースケースを中心に需要の境界を設定し、それを測定可能な指標に対応させることから始まる。決済および決済処理の背景として国際決済銀行(BIS)、マクロおよびクロスボーダー活動の背景として世界銀行およびIMFのデータセット、導入を形作るメッセージングおよび相互運用性のテーマを理解するためのISOガイダンス(ISO 20022など)などの公的資料を参照した。
また、金融安定理事会からの規制・プログラム更新情報、中央銀行の刊行物(CBDCおよびトークン化に関する論文を含む)、証券規制当局によるデジタル資産・トークン化の方向性に関する情報も使用した。これらは、企業の提出書類、投資家向け説明資料、監査済み年次報告書、業界団体のウェブサイト、信頼性の高い報道によって補完し、立ち上げのタイミングや支出の優先順位を検証した。必要に応じて、企業財務およびインテリジェンスに特化した有料サブスクリプション、ニュースおよび財務情報、特許、グローバルな契約・入札情報を用いて、商業的な進展に関するギャップを埋めた。ここに挙げたデスクリサーチのソースは例示にすぎず、他にも多くの公的文書が相互確認や明確化のために参照された。
一次インタビューおよび調査
一次調査は、フィンテックブロックチェーン支出として計上されるものを検証し、予算がインフラ、ミドルウェア、アプリケーション展開の間でどのように分配されているかを確認するために用いられた。銀行、保険、非銀行系金融サービスにわたるプロバイダー、システムインプリメンター、エンドユーザーチームの混合と対話を行った。地域別カバレッジもバランスを取り、APAC、EMEA、米州における導入パターンが過度に一般化されないようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:31% | CXO:15% | APAC:46% |
| 中堅層:47% | 機能/部門リーダー:29% | EMEA:32% |
| 小規模プレーヤー:22% | マネージャー:56% | 米州:22% |
市場規模測定と予測
市場規模の測定は、ブロックチェーンが代替または実現している対象となる金融サービスのワークロードから支出を再構築するトップダウン構築から始まり、その後ユースケースおよび地域別の導入率でフィルタリングされる。このようにモデルを構築すると、銀行グレードおよび規制当局グレードの運用制約の中で導入可能なものについての実用的な検証を適用した後に、市場合計が確定する。
合計値を裏付けるために、サンプル抽出したベンダーの収益開示、契約発表、一般的な導入項目(プラットフォームのサブスクリプション、導入サービス、継続サポート)に関する量×ASPの相互確認など、選択的なボトムアップ近似も用いる。モデルで使用される主な入力(例示)には、実運用の導入数対パイロット数、クロスボーダー決済量の成長、CBDCおよびトークン化プログラムの活動、コンプライアンスおよびKYC現代化の支出、インフラのアップグレードに影響を与える決済サイクル目標の変化などが含まれる。予測は主にシナリオ分析に依拠し、ベースケースは規制のタイミング、企業のセキュリティ要件、相互運用性の進展に関する専門家の見解によって形作られ、それが需要要因に適用されることで軌道が現実的な範囲に保たれる。
小規模プロバイダーについてボトムアップの指標が欠落している場合は、取引規模、導入期間、典型的な更新パターンに関する同業比較を用いてその貢献を推定し、インタビューによる検証の際に調整する。
データ検証と更新サイクル
独立した指標間で三角測量を行い、その上で導入ごとの想定支出が各地域および各エンドユーザー業種にとって妥当であるかを確認することで、出力を検証している。異常値は発表のタイムライン、規制の変化、マクロ的事象と照らして検証され、主要な前提が変化した場合やデータポイントに不整合が見られた場合には追跡確認の連絡が行われる。
承認前に、モデルと前提は複数段階の内部レビューを経て、最終的な数値は通貨の整合性と年次の一致について再確認される。レポートは年次で更新され、重大な事象が発生した際には中間更新が行われ、納品直前に最終確認が完了することで、クライアントは最新の見解を受け取ることができる。
Mordor Intelligenceのフィンテックブロックチェーン市場規模測定と他の公表推計との比較
フィンテックブロックチェーンに関して公表されている市場規模は、各発行元がフィンテック用途とみなすものと、より広範なブロックチェーン技術として扱うものとの境界を異なる形で設定しているため、しばしば異なる。急速に進むパイロット、規制上の節目、企業のライブ稼働が現年度の値を大きく変動させ得るため、タイミングの違いも重要である。
最大のギャップ要因は、通常、範囲設定と計上ロジックに起因し、例えば消費者向け暗号資産活動が企業導入収益に混入しているかどうか、導入サービスが完全に含まれているか、あるいはプラットフォーム支出のみが計上されているかどうかなどが挙げられる。通貨換算のタイミング、ASPの変化の想定方法、モデルの更新頻度の違いも、特に新しいCBDCおよびトークン化プログラムが短期的な収益として解釈されるか、より長期的な取り組みとして解釈されるかによって、ばらつきを生じさせている。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 7.42 B (2026) | |
| 業界誌A | USD 4.36 B (2024) | より早い基準年と、より速い成長を前提とした枠組みを用いており、パイロットや計画中の導入を現行の支出として計上することで、企業グレードの展開のタイミングを過小評価している可能性がある。 |
| 業界ニュースワイヤーB | USD 3.16 B (2023) | より狭い開始値に依拠し、その後積極的なCAGRの前提を適用しており、隣接するデジタル資産活動をフィンテックブロックチェーンに一貫して分離せずに混合している可能性がある。 |
この表は、パイロット、消費者向け暗号資産活動、または広範なブロックチェーン支出が銀行やフィンテックの導入と併せて計上される場合、年次の選択と範囲の規律の徹底が違いの大部分を説明することを示している。合計を実運用のフィンテックワークロードに固定し、インタビューを通じて導入のタイミングを検証することで、現年度の数値はより追跡可能な状態に保たれ、これがMordor Intelligenceが採用しているアプローチである。


レポートで回答される主要な質問
フィンテックブロックチェーン市場は2031年にかけてどのくらいの速さで成長すると予想されますか?
市場は年平均成長率8.31%で拡大し、2026年の74億2,000万USDから2031年までに110億6,000万USDに達すると予測されています。
現在どのプロバイダーカテゴリーが支出をリードしていますか?
ミドルウェアプロバイダーは42.36%で最大のシェアを保有しており、主要なインフラ置き換えなしにレガシーコアシステムを複数のブロックチェーンに接続しているためです。
最も急速に成長しているアプリケーション分野はどこですか?
アイデンティティ管理は年平均成長率9.51%で進展しており、銀行が本人確認ワークフローを合理化するために分散型識別子を展開しているためです。
最も高い成長勢いを示している地域はどこですか?
中東はアラブ首長国連邦とサウジアラビアにおける中央銀行デジタル通貨パイロットと進歩的な仮想資産ライセンスにより、最速の地域年平均成長率9.39%を記録しています。
なぜ資本規制が銀行におけるブロックチェーン採用にとって重要なのですか?
バーゼルの二分化されたフレームワークは裏付けのない暗号資産に1,250%のリスクウェイトを課し、銀行をパーミッション型トークン化に向かわせ、バランスシート上の投機的保有を制限しています。
競争環境はどの程度集中していますか?
上位5社が収益の約38%を占めており、保管、コンプライアンス、相互運用性における専門的な参入者のための十分なスペースを持つ中程度の集中度を反映しています。
最終更新日:



