
聴覚機器市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
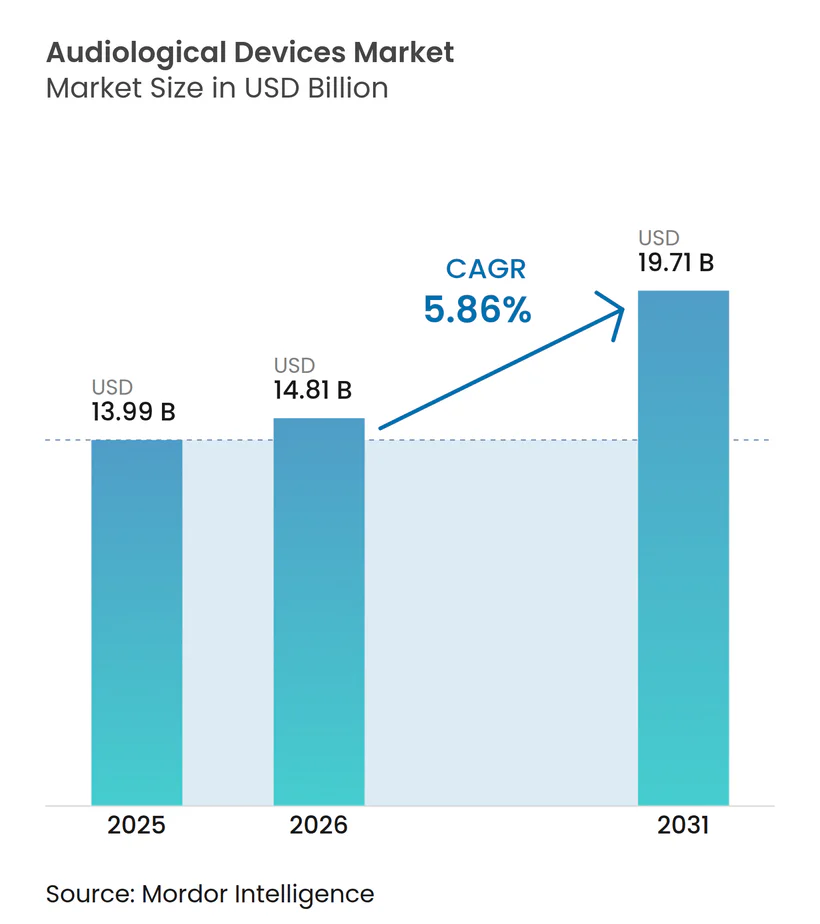
| 市場規模 (2026) | 14.81 十億米ドル |
| 市場規模 (2031) | 19.71 十億米ドル |
| 成長率 (2026 - 2031) | 5.86 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる聴覚機器市場分析
聴覚機器市場の規模は、2025年の139億9,000万米ドルから2026年には148億1,000万米ドルへと成長し、2026年から2031年にかけての年平均成長率(CAGR)5.86%で、2031年までに197億1,000万米ドルに達すると予測されています。平均寿命の延伸、補聴器の急速なデジタル化、ならびに米国の市販(OTC)ルールなどの規制上の有利な改定が、聴覚ケアの臨床チャネルおよび小売チャネルの両方を拡大しています。[1] 高齢者層の拡大がデバイスへの需要を高める一方、人工知能(AI)の統合がプレミアム製品のパフォーマンスと価格設定力を向上させています。新生児および高齢者の幅広いスクリーニング施策が早期診断を促進し、それが診断機器およびソフトウェアの販売を刺激しています。ブルートゥース(Bluetooth)LE オーディオおよびAuracastをベースとした接続機能が医療機器と一般消費者向け機器の境界を曖昧にし、電子機器ブランドとの新たなパートナーシップの機会を開きつつあります。ただし、高額な自己負担費用および不均一な保険適用範囲は、一部の地域において依然として参入障壁となっています。
主要レポートの要点
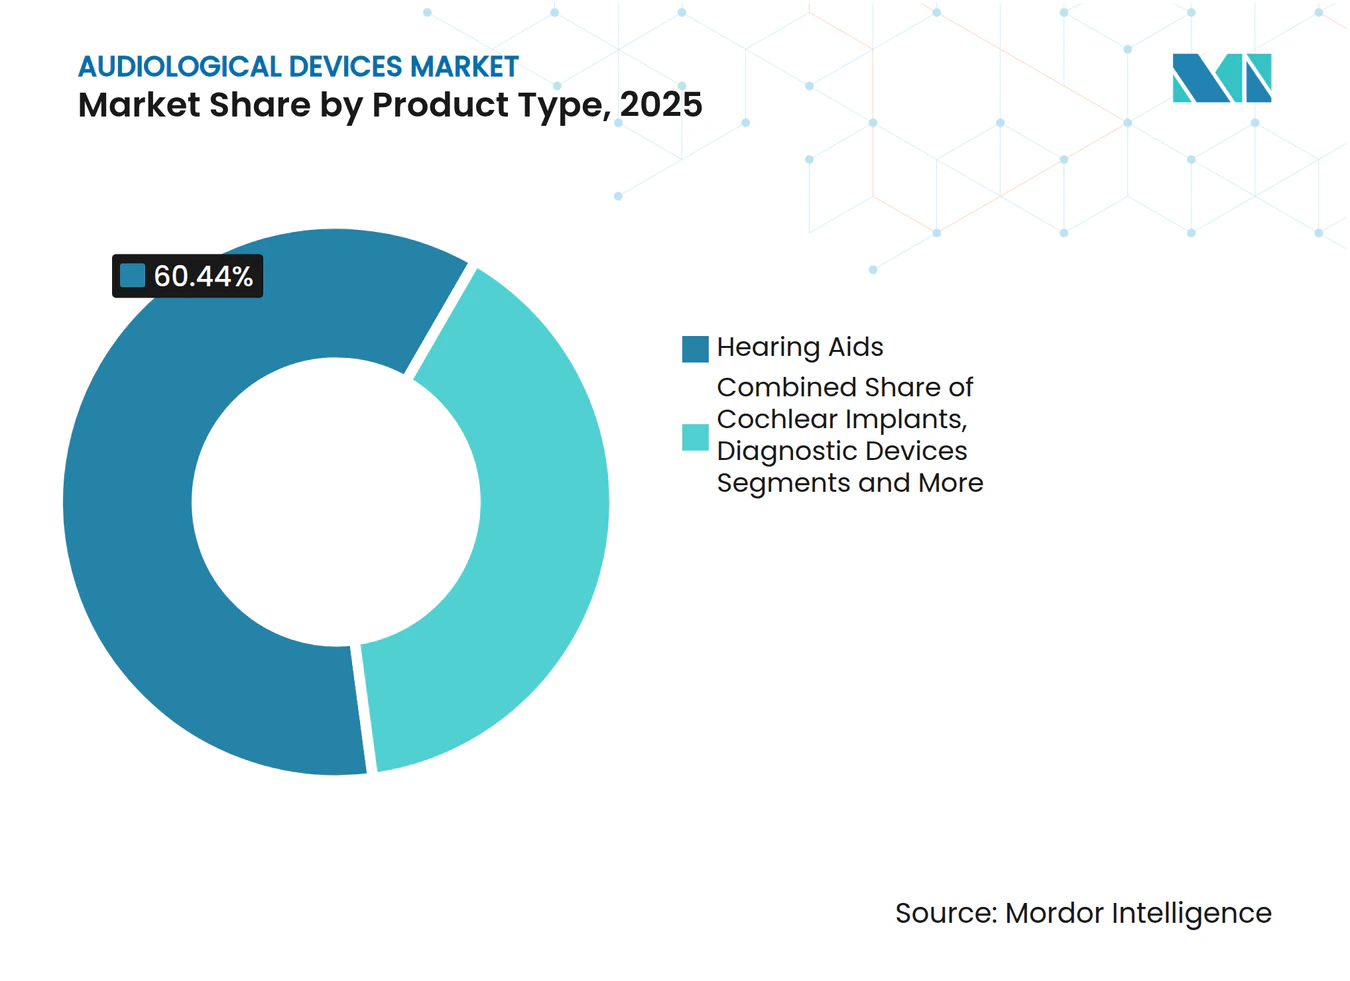
- 製品タイプ別では、補聴器が2025年の聴覚機器市場シェアの60.44%を占めました。診断機器は2031年にかけて年平均成長率(CAGR)6.93%で拡大すると予測されています。
- 疾患タイプ別では、メニエール病が2025年の収益シェア29.21%でトップとなりました。一方、耳硬化症は2031年にかけてCAGR 6.59%で成長すると予測されています。
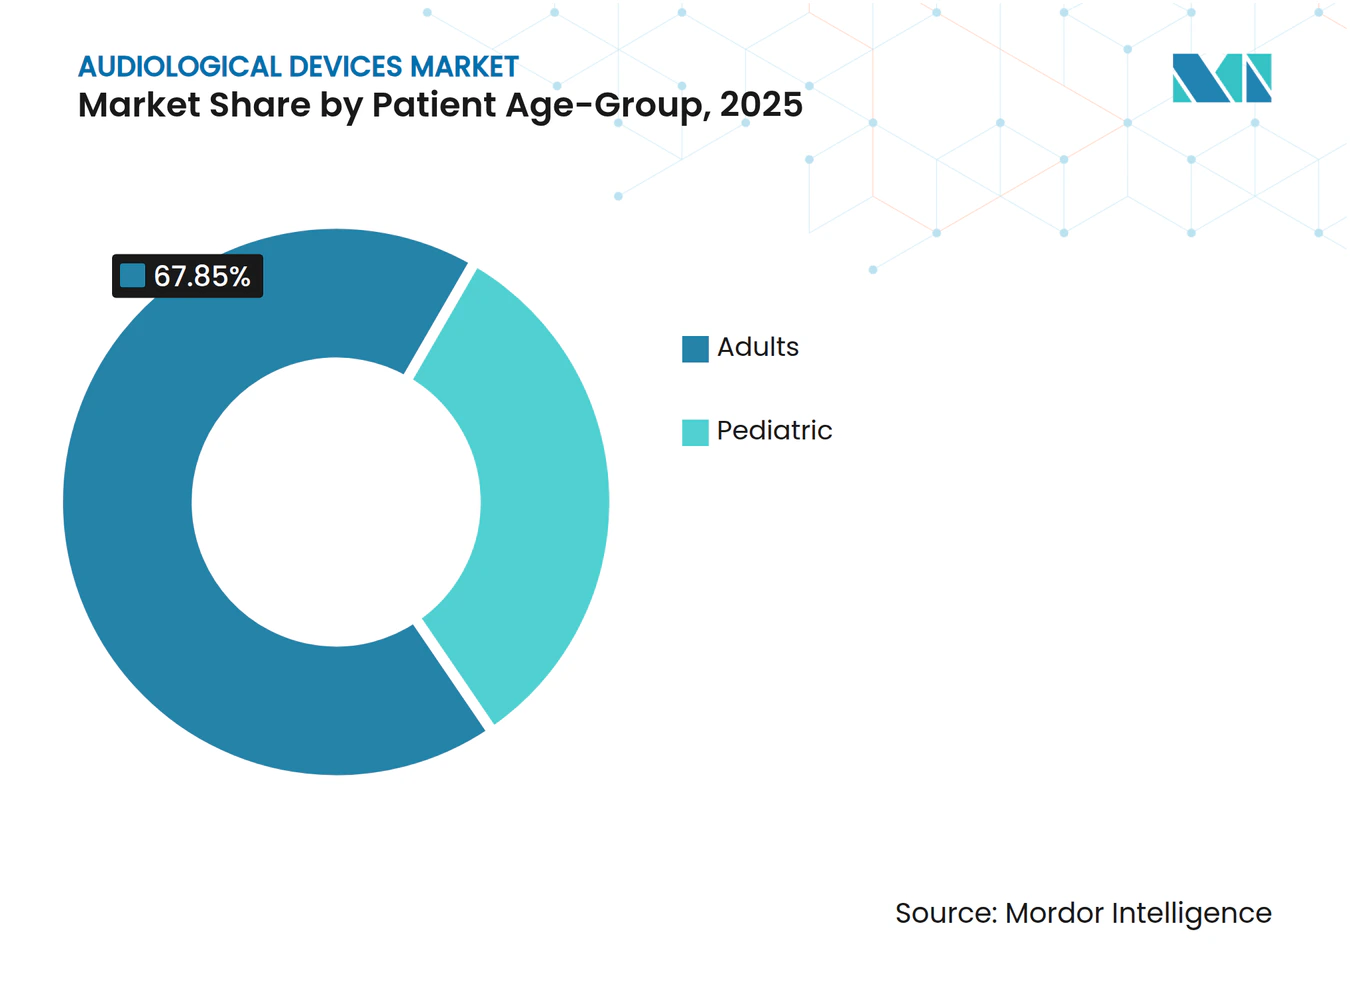
- 患者年齢層別では、成人が2025年の聴覚機器市場規模の67.85%を占め、小児は2026年から2031年にかけてCAGR 6.3%で拡大しています。
- エンドユーザー別では、病院が2025年の聴覚機器市場規模の45.30%のシェアでトップとなりました。耳鼻咽喉科(ENT)クリニックは2031年にかけてCAGR 7.28%と最も高い成長率を示しています。
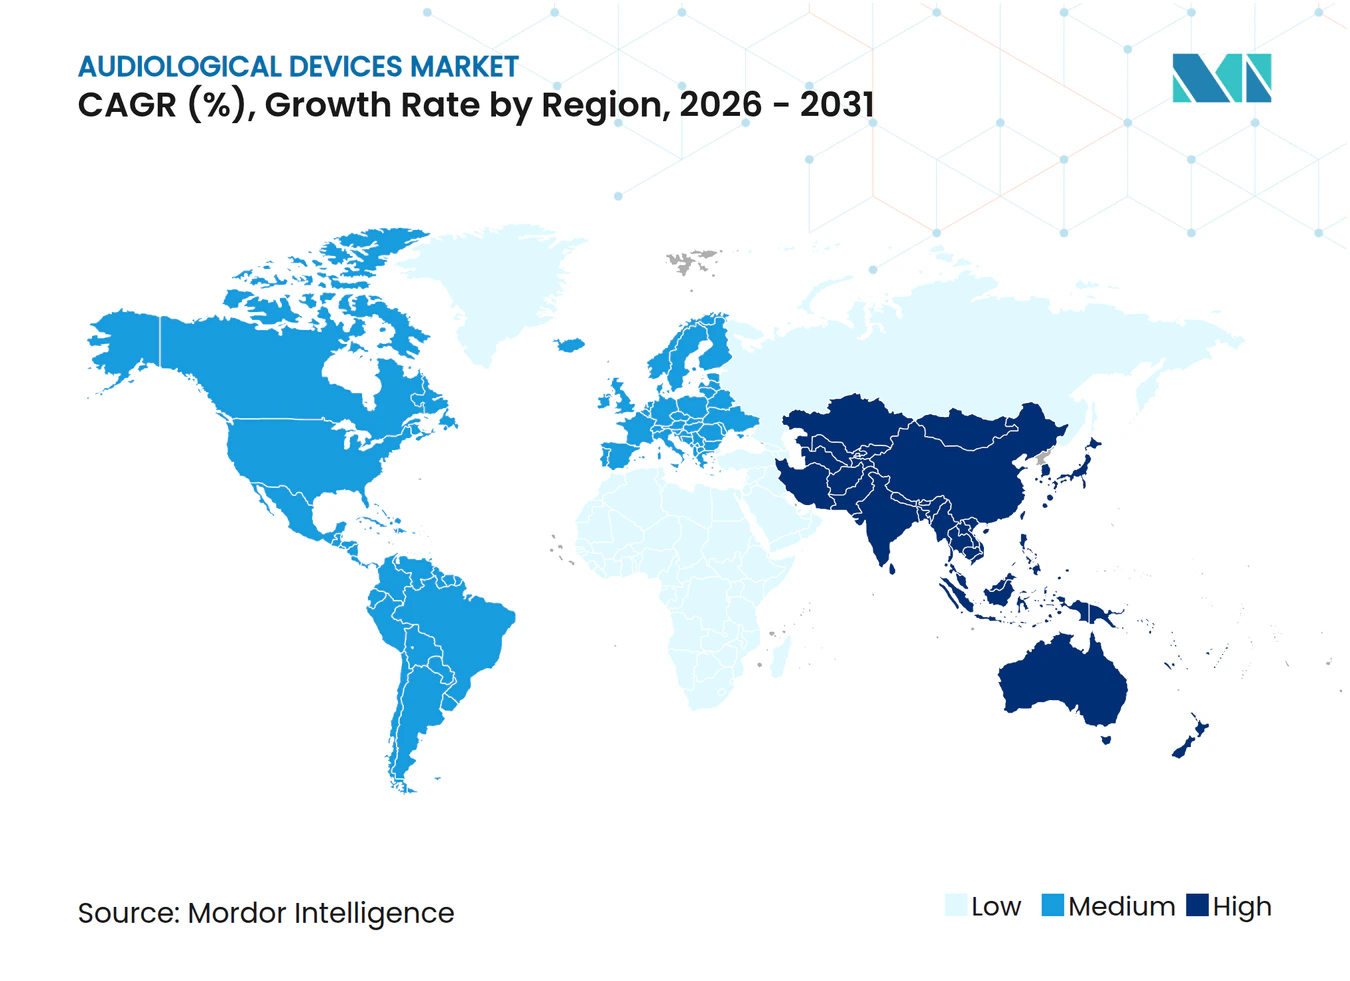
- 地域別では、北米が2025年の聴覚機器市場シェアの34.12%を占め、アジア太平洋地域が2026年から2031年にかけて7.71%と最も高い地域別CAGRを示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
聴覚デバイス市場の促進要因影響分析*
| ドライバー | CAGRへの影響度(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高齢化の進展と難聴有病率の増加 | +2.1% | 世界全体、特に北米、欧州、日本への影響が最も大きい | 長期(4年以上) |
| デジタル補聴器およびブルートゥース対応補聴器の急速な普及 | +1.8% | 世界全体、北米・欧州の先進国市場が牽引 | 中期(2〜4年) |
| 政府主導の新生児・高齢者聴力スクリーニングプログラム | +0.9% | 世界全体、先進国で早期効果が得られ、新興国市場へ拡大中 | 中期(2〜4年) |
| 都市部・産業施設における高い騒音暴露レベル | +0.7% | 世界全体、特にアジア太平洋地域などの製造業集積地域および産業拠点 | 長期(4年以上) |
| 市販(OTC)補聴器法制化による未開拓消費者層の解放 | +1.2% | 当初は北米、その後欧州および他の先進国市場へ拡大 | 短期(2年以内) |
| 遠隔聴覚医療プラットフォームによる農村市場への普及加速 | +0.6% | 世界全体、特に途上国の農村部への影響が最も大きい | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高齢化の進展と難聴有病率の増加
世界的な人口高齢化が基本需要を押し上げており、両側性難聴は米国人3,790万人および80歳以上の成人の90.7%に影響を与えています。この人口動態の変化は持続的な需要圧力をもたらしており、加齢性難聴は通常、高周波域の欠損から始まり、騒音環境における語音了解に段階的な影響を与えます。加齢に伴う機能低下は語音了解を損ない、認知機能低下リスクを高め、労働生産性を低下させることから、官民のステークホルダーが早期介入およびリハビリテーションへの投資を促進しています。
デジタル補聴器およびブルートゥース対応補聴器の急速な普及
Bluetooth LE オーディオおよびAuracastブロードキャスト機能は、プレミアムラインにおける標準機能となっており、公共アドレスシステムやスマートフォンへの直接接続を可能にしている。ReSound、Beltone、Phonakなどのブランドはこれらの機能を統合し、10 dBの信号対雑音比の向上と45%の聴取負荷の軽減を実現している。このコネクティビティ革命はエンターテインメントの枠を超えてヘルスケア統合にまで及んでおり、デバイスはリアルタイムの健康モニタリングやテレヘルスコンサルテーションにも対応できるようになっている。これにより、補聴器は単一目的の医療機器ではなく、包括的なウェルネプラットフォームとして位置づけられている。
政府主導の新生児・高齢者聴力スクリーニングプログラム
系統的な聴力スクリーニング施策は、早期発見率および介入アウトカムに対して測定可能な影響を示しており、従来の医療アクセスが依然として限られている医療サービスが不十分な集団において特に顕著です。アラスカ州農村部におけるノース・スター(North STAR)試験などの遠隔対応スクリーニングのパイロット試験では、フォローアップ率が通常の紹介の32.1%に対して68.5%まで改善されており、早期発見における技術の役割が実証されています。デジタル耳鼻咽喉科評価は従来法の20%に対して85%の感度を示し、安全性を損なうことなく効率性を高めています。携帯型健康スクリーニングとのティンパノメトリーの統合は、特に感染関連難聴の有病率が高い環境において検出感度を大幅に向上させ、世界的な聴覚保健施策の新たなプロトコルを確立しています。[2]
都市部・産業施設における高騒音暴露
職業研究では、イラン人工場労働者における難聴有病率が34.69%と報告されており、複雑な衝撃性騒音については損傷リスクを予測するためにカートシス(尖度)調整による測定が必要です。都市交通騒音は耳鳴りの発生率を高めており、予防と高度なリハビリテーション機器の両方に対するニーズが浮き彫りとなっています。こうした多面的な暴露パターンが、歯科専門家など特定の職業部門に特化したデバイスを含む高度な聴覚保護・リハビリテーション技術への需要を促進しており、ISO基準を超える聴覚閾値の有病率は15〜25%に達しています。
聴覚デバイス市場の抑制要因影響分析*
| 抑制要因 | CAGRへの影響度(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高額な機器・フィッティング初期費用 | -1.4% | 世界全体、特に新興国市場および無保険・低保険加入者への影響が最も大きい | 長期(4年以上) |
| 若年層における根強い社会的スティグマ | -0.8% | 世界全体、特にアジア太平洋地域などのイメージ意識が高い市場および都市中心部 | 中期(2〜4年) |
| 多くの新興国・先進国市場における不均一な医療償還 | -1.1% | 世界全体、医療制度の構造によって影響が異なる | 長期(4年以上) |
| 生産に影響を与える半導体サプライチェーンの混乱 | -0.9% | 世界全体、アジアのサプライチェーンを持つメーカーへの影響が最も大きい | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高額な機器・フィッティング初期費用
機器およびフィッティングの高額な初期費用は、聴覚機器市場の成長に対する重大な参入障壁となっています。多くの潜在的ユーザー、特に新興国においては、こうした費用が著しく高額と感じられます。この経済的障壁は聴覚ソリューションのアクセシビリティを制限し、市場拡大を抑制しています。プレミアム補聴器バンドルの平均価格は1ペアあたり4,000米ドルを超えており、保険適用が限られている地域では普及が妨げられています。費用に敏感な購買者は購入を先送りするか、基本的な増幅製品へ移行する可能性があり、収益成長を抑制しています。その結果、メーカーおよびプロバイダーはこの課題を緩和し市場リーチを拡大するために、革新的なファイナンシング・オプションや補助金の活用を検討しています。
若年ユーザーにおける根強い社会的スティグマ
スタイルへの懸念が助けを求めることを遅らせており、特にイメージ意識の高い都市部市場において顕著です。スマートイヤーバッドや眼鏡一体型増幅器などのファッション志向のソリューションが、デバイス使用の日常化を目指しています。社会的認識の影響を示すように、若年層は社会的な偏見により聴覚機器の使用を敬遠することが多く、潜在的なユーザーベースを制限するとともに、聴覚機器市場全体の成長を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
聴覚デバイス市場セグメント分析
製品タイプ別:
AI統合がプレミアム補聴器の進化を推進補聴器は2025年の聴覚機器市場シェアの60.44%を占め、高齢者からの安定した需要とOTCアクセスの拡大によって支えられています。このセグメントは、Phonak Audéo Sphere Infinioに見られるように最大10dBの雑音低減効果をもたらすリアルタイムAIチップの恩恵を受けています。レシーバー・イン・ザ・イヤー(RITE)型および耳掛け(BTE)型は、大容量バッテリーとアンテナのためのスペースを有することから主流となっています。
診断機器はCAGR 6.93%と最も急速に成長しており、より広範なスクリーニング義務化と光干渉断層撮影(OCT)耳鏡などのポータブル画像化の進歩によって牽引されています。人工内耳、骨固定型補聴器、およびソフトウェアはそれぞれニッチなニーズに対応しており、MED-ELおよびEnvoy Medicalの完全埋込型プロトタイプは、将来的な目立たないリハビリテーション選択肢の可能性を示しています。



疾患タイプ別:
メニエール病の優位性が診断の複雑さを反映メニエール病は前庭機能診断と耳鳴り対応増幅の両方を必要とする多面的な症状により、2025年の収益の29.21%を占め、プレミアムソリューションへの持続的な需要を維持しています。この適応症における聴覚機器市場の規模は、啓発キャンペーンが早期紹介パターンを改善するにつれて堅調に推移するものと見込まれます。
耳硬化症は、洗練されたアブミ骨手術(スタペデクトミー)技術および伝音性難聴特有の補聴器アルゴリズムに支えられ、CAGR 6.59%を記録する見込みです。聴神経腫瘍のケアは術中ナビゲーションと術後人工内耳埋込みを統合しており、中耳炎は引き続きティンパノメーターや超音波耳鏡などの小児用診断機器の販売を促進しています。
患者年齢層別:
成人セグメントの安定性と小児における革新の対比成人は2025年の収益の67.85%を占めており、人口統計的な比重と未治療難聴の影響に対する認識の高まりを反映しています。成人向け聴覚機器市場の規模は、プレミアムラインにおける転倒検知や認知健康追跡などの付加価値機能によって強化されています。
小児は、ユニバーサル新生児スクリーニングとFDAによるOsia System(5歳以上)に対するような埋込み年齢引き下げ承認を背景にCAGR 6.3%と高い成長率を示しています。遠隔モニタリングツールにより保護者がデバイスのパフォーマンスを追跡でき、教室内音響統合がインクルーシブ教育を支援しています。

エンドユーザー別:
耳鼻咽喉科クリニックが成長リーダーとして台頭病院は外科手術および複雑な診断対応能力により、2025年の収益シェアの45.30%を占めました。耳鼻咽喉科クリニックはポータブル機器とクラウドデータソリューションを活用し、低い間接費で検査からフィッティングまでのワンストップサービスを提供することにより、CAGR 7.28%と最も高い成長率を示しています。
在宅医療は新興ながらも拡大しているチャネルであり、遠隔フィッティングおよびスマートフォン検査により高齢ユーザーがクリニックを訪問することなく専門的なサポートを受けることが可能となっています。外来手術センターは、同日退院を可能にする低侵襲人工内耳手術技術の恩恵を受けています。
地域分析
北米聴覚デバイス市場
北米は2025年に世界収益の34.12%を占め、高度なインフラ、強力な研究パイプライン、および小売アクセスを拡大する画期的なOTC規則を背景としている。広範な民間保険およびメディケア・アドバンテージプランがプレミアム製品の普及を支援しているが、従来のメディケアのカバレッジが断片的であるため、負担可能性のギャップが生じている。
アジア太平洋聴覚デバイス市場
アジア太平洋地域は2031年までのCAGR 7.71%で最も急成長している地域であり、日本および韓国における高齢化人口、ならびに中国およびインドにおける可処分所得の増加が成長を牽引している。政府による人工内耳プログラムおよび民間クリニックの拡大が普及を加速させている。都市部の産業地帯では職業性聴覚保護の必要性が高まる一方、中産階級の意識向上が高度補聴器の採用を促進している。
EMEAおよび南米聴覚デバイス市場
欧州は、基本的なアクセスを確保するユニバーサルケアモデルおよび品質を維持する厳格な規制に支えられ、着実な勢いを示している。償還の枠組みは地域によって異なるため、メーカーは価格帯を調整している。中東・アフリカおよび南米は依然として新興段階にあるが改善が進んでいる。三次病院への投資およびモバイルアウトリーチプログラムがアクセスを拡大し、都市化が騒音関連需要を押し上げている。
規制環境
米国では、FDAが2022年10月17日付で、軽度から中程度の難聴が疑われる成人向けに市販(OTC)補聴器カテゴリーを新設し、21 CFR Part 874の下で特定の製品コード(QUF、QUG、QUH)を割り当てた。この枠組みは小売流通を拡大させる一方、表示、製造管理、MAUDEへの有害事象報告やFDARA第709条(d)項に紐づく監視規定など、市販後報告に関する要件を通じて医療機器としての品質要件を維持している。
補聴器以外にも、FDAは聴覚学に関連する耳鼻咽喉科医療機器の分類を継続的に見直している。2026年6月10日付で、同局は耳鳴り緩和のための音響・電気併用型の外部刺激装置を、特別管理を伴うクラスIIとして21 CFR 874.3410の下に分類した。この改定により、増幅や音響療法の用途と重なる耳鳴り対応製品の規制上の道筋が明確化された。
競合環境
市場集中度
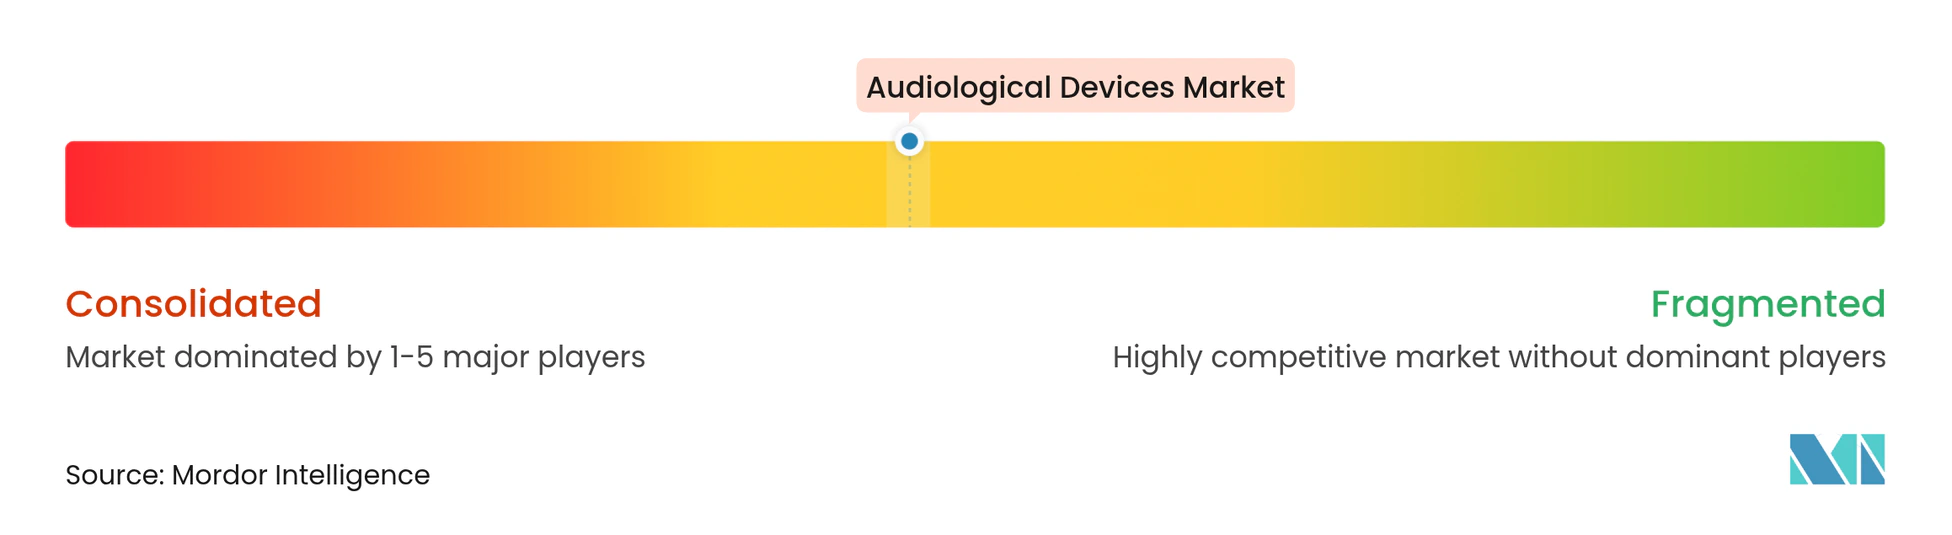
聴覚機器市場は、大手グループがR&D資金調達のためにスケール拡大を追求する一方、新規参入者が民生用電子機器のノウハウを活用するという、中程度の集約化を示しています。CochlearによるOticon Medicalの人工内耳部門の3,000万米ドルでの買収により、ポートフォリオと顧客基盤が拡大しました。WS Audiologyはドイツの持株会社であるATHOS KGから5億9,000万ユーロを確保し、成長と株式公開の可能性を加速させています。
技術的差別化はAIと接続性に懸かっています。PhonakはAI専用プロセッサにより語音強調を実現し、GN HearingのVIVAプラットフォームはブルートゥース(Bluetooth)LE オーディオを活用したマルチストリーム・メディアアクセスを提供しています。Appleなどの一般消費者向けプレーヤーがイヤーバッドに聴覚支援機能を統合しており、競争が激化し既存プレーヤーはエコシステムパートナーシップへの移行を迫られています。
垂直統合と柔軟な調達が半導体の変動に対応しています。メーカーはサプライヤーを多様化し、複数のチップセットに対応可能なモジュール式ボードを設計することで生産リスクを軽減しています。マーケティングは小売体験に焦点を当てており、マルチブランドクリニック、遠隔サービスポータル、およびサブスクリプションモデルが初期費用の引き下げと生涯価値の向上を目指しています。
聴覚機器業界のリーダー
-
Audina Hearing Instruments, Inc.
-
Cochlear Ltd.
-
GN Hearing A/S
-
Amplifon SpA
-
Horentek Hearing Diagnostic
- 注:主要企業の掲載順は順位を示すものではありません。
聴覚デバイス市場 このレポートでカバーされる企業
- Sonova
- Demant
- GN Hearing
- WS Audiology
- Cochlear
- Starkey Laboratories
- Amplifon
- Audina Hearing Instruments
- MED-EL
- Natus Medical
- INVENTIS
- Horentek Hearing Diagnostic
- Beltone (GN subsidiary)
- Rion Co. Ltd.
- Eargo
- Elkon Pvt. Ltd.
- Oticon Medical
- Sivantos (Signia)
- Resound
- Interacoustics
市場機会と将来展望
米国における市販補聴器の枠組みは、安全な自己選定、セットアップ、継続的なモニタリングを目的とした機器やソフトウェアなど、医療機器としての要件を満たしつつ差別化された製品を展開する余地を生み出している。この機会は、FDAが2026年6月10日に音響・電気併用型の外部刺激装置をクラスIIに分類したことを受けて、耳鳴り関連ソリューションにも広がっており、音響療法と刺激を組み合わせた製品を従来の聴覚ケア製品群とともに、より標準化された形で商業化することを後押ししている。
ケア提供の形態も変化している。遠隔聴覚学(テレオーディオロジー)とリモートフィッティングは、地方や十分なサービスを受けられない層におけるアクセス障壁を軽減し、アラスカ農村部でのNorth STAR試験のような遠隔対応スクリーニング実証事業に見られるように、フォローアップの成果向上にも寄与し得る。製品面では、AIを活用した信号処理とBluetooth LE AudioおよびAuracast接続性が、医療用および一般消費者向けチャネルの両方で期待値を押し上げており、スクリーニング、フィッティング、長期的な成果追跡を統合した診断機器・ソフトウェアへの需要を強めている。
聴覚デバイス市場における最近の業界動向
- 2026年7月:Cochlear LtdがOsia 3 Sound ProcessorについてFDAの認可を取得(完全充電式で、同クラス初)。この承認により、Cochlearのプレミアム植込み型ソリューションにおけるリーダーシップが強化され、Osiaプラットフォームの採用が加速する見込みである。
- 2026年3月:Amplifon SpAが、GN Store Nord A/SのHearing事業を約170億デンマーク・クローネで買収することで最終合意。この取引により、世界的な聴覚学の流通体制と研究開発能力が統合され、Amplifonの市場リーチが拡大する。GNの製品群との垂直統合により、Amplifonの小売網と製品の幅も向上する。
- 2026年3月:Cochlear Ltdがインドで Nucleus Nexa Systemを発売。この発売により、先進的な人工内耳プラットフォームが大規模な成長市場に展開される。地理的な事業展開が広がり、Cochlearの高性能聴覚ソリューションにおける地位が強化される。
聴覚デバイス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査における聴覚デバイス市場とは、聴力損失の検査・治療・支援に使用されるデバイスから生じる収益を指し、製品が臨床・小売・施設チャネルに販売された時点で計上される。
対象外の範囲:スタンドアロンサービスとして販売されるルーティンサービス料(フィッティング、フォローアップ、保証)は、デバイスまたはパッケージソフトウェアの販売に含まれる場合を除き、計上しない。
セグメンテーション概要
- 製品タイプ別
- 補聴器
- 耳掛け型(BTE)
- レシーバー・イン・ザ・イヤー型(RITE)
- 耳あな型(ITE)
- 耳管型補聴器(CHA)
- 骨固定型補聴器
- 人工内耳
- 診断機器
- オージオメーター(聴力計)
- ティンパノメーター
- 耳鏡
- ソフトウェア&アクセサリー
- 補聴器
- 疾患タイプ別
- 耳硬化症
- メニエール病
- 聴神経腫瘍
- 中耳炎
- その他
- 患者年齢層別
- 小児
- 成人
- エンドユーザー別
- 病院
- 耳鼻咽喉科クリニック
- 在宅医療
- 外来手術センター
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、需要プールとケアパスウェイのマッピングから始まり、それをデバイスカテゴリーおよび販売チャネルに結びつける。世界保健機関(WHO)、米国疾病予防管理センター(CDC)、米国国立衛生研究所(NIH)、各国統計機関などの公衆衛生・人口統計ソースを活用し、年齢別の聴力損失有病率を把握するとともに、診断済み割合の推定を行う。
需要をデバイス支出に結びつけるため、規制・市場アクセスに関するシグナルおよび製品変化のペースを活用する。これには、米国食品医薬品局(FDA)の資料(市販補聴器に関する最新情報を含む)、輸出入方向を把握するための税関・貿易統計ポータル、臨床利用パターンに関する査読済みの聴覚学・耳科学ジャーナルが含まれる。また、製品ミックスと地理的エクスポージャーを裏付けるため、企業の開示資料、投資家向けプレゼンテーション、業界団体のページ、信頼性の高いプレスも参照し、企業財務、特許スクリーニング、出荷レベルの貿易確認については有料サブスクリプションを選択的に活用する。ここで言及したソースはあくまで例示であり、データ収集・前提条件の検証・未解決事項の明確化のために、他にも多数の公開・有料資料を使用している。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチでは明確に把握できない事項、例えば現在のデバイスミックスの変化、現実的な価格帯、国や最終ユーザーによって異なるチャネルマークアップなどを検証するために活用される。主要な需要地域において、聴覚クリニックの運営者、病院のバイヤー、デバイスディストリビューター、診断に携わる専門家など、バランスの取れたステークホルダーと対話を行い、モデルが実際の購買プロセスを反映するようにした。
これらのインプットにより、市販品および処方箋ルートの採用率、標準的な買い替えサイクル、インフレや償還変更が最終的な合計値承認前の平均販売価格にどのように反映されるかを確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | CXO:12% | アジア太平洋地域:46% |
| 中位層:45% | 部門・ユニットリーダー:35% | 欧州・中東・アフリカ地域:36% |
| 中小プレイヤー:17% | マネージャー:53% | 南北アメリカ地域:18% |
市場規模の算定と予測
規模の算定は、有病率と診断率を治療・検査対象プールに変換し、フィッティング率、処置件数、買い替えタイミングを通じてデバイス需要に転換するトップダウン構築から始まる。本市場における主要インプットには、年齢層別の人口動態トレンド、スクリーニングまたは診断を受けた成人の割合、補聴器の買い替え間隔、人工内耳および骨固定型処置の件数、価格に影響を与える充電式・接続型モデルへのシフトが含まれる。
マクロ構築が完了した後、地域別のサプライヤー収益サンプルの積み上げ、ディストリビューターチャネルの分割確認、補聴器・インプラントの標準的な平均販売価格帯のインタビュー結果との照合など、選択的なボトムアップ推計によって合計値を裏付ける。公開情報が限られている国については、類似市場(所得水準、普及率、医療アクセス)のプロキシ比率を用いてギャップを補い、専門家のフィードバックで再確認する。
予測については、市販補聴器の提供や償還制度の更新といった政策変更が単純な直線的成長よりも速く採用を動かす可能性があるため、主に短期トレンドモデルに支えられたシナリオ分析を適用する。シナリオは普及率、製品ミックス、価格推移の見通しに紐づけられ、近期のフィッティング件数と診断活動に関する実務家の見解に基づいて精緻化される。
データ検証と更新サイクル
検証は、アウトプットが観察可能な市場シグナルから乖離しないよう、複数のチェックポイントを通じて実施される。処置活動、主要デバイスカテゴリーの貿易動向、公衆衛生スクリーニングの重点、患者一人当たりの推定支出などの独立した指標と結果を比較し、結論を確定する前に大きな乖離を調査する。
最初のモデル構築後に第二のアナリストによるレビューが実施され、インタビューフィードバックが価格・採用・チャネル行動に関して不一致を示した場合はフォローアップコールが行われる。レポートは年次で更新され、主要な規制変更や急激な為替変動などの重要事象が発生した場合には中間更新が行われる。納品前にアナリストがモデルと前提条件を改めて確認し、クライアントが最新の見解を受け取れるようにする。
Mordor Intelligenceの聴覚デバイス市場規模と他の公表推計値との比較
聴覚デバイスの市場規模は、トピック名が同じように見えても異なる数値が示されることが多い。その差異は通常、デバイスとして含まれる範囲、基準年として使用される年、地域をまたいだ単一のUSD値への価格換算方法に起因する。
本調査では、更新頻度と通貨タイミングをアクティブなインプットとして扱い、充電式・接続型モデルへのミックスシフトが加重平均価格を変化させる際には平均販売価格の推移を再計算する。その後、チャネルチェックと専門家の確認を通じて検証を行い、数値を確定する。このステップはMordor Intelligenceによる最新更新においても継続的に実施されている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 14.81 ビリオン 米ドル(2026年) | |
| 地域コンサルタントA | 10.64 ビリオン 米ドル(2024年) | より古い基準年と実務上より狭い収益プールを使用しており、診断ソフトウェアやアクセサリーが軽く扱われる場合があり、価格は限定的なミックスベースの平均販売価格再計算で繰り越されることが多い。 |
| 業界出版物B | 5.44 ビリオン 米ドル(2023年) | 2023年を基準とした一定期間の成長を報告しており、通貨換算タイミング、チャネル拡大効果、最近の価格変動がサイクルごとに再検証されない場合、現在年の水準を過小評価する可能性がある。 |
表中の差異は主に基準年の選択と、チャネルおよび製品ミックスが変化した際にモデルが価格と対象範囲をどの程度完全に更新するかによって説明される。前提条件を需要シグナルに追跡可能な形で維持し、更新時に為替タイミングと平均販売価格帯を再確認することで、このアプローチは明確なインプットによって繰り返し検証可能な実用的な数値を生出す。
レポートで回答される主要な質問
聴覚機器市場の現在の価値はいくらですか?
市場は2026年に148億1,000万米ドルに達し、2031年までに197億1,000万米ドルに達すると予測されています。
聴覚機器市場をリードする製品カテゴリーはどれですか?
補聴器はAIおよび接続性のアップグレードに支えられ、2025年の市場シェアの60.44%を占め主導的地位にあります。
アジア太平洋地域が最も高い成長率を示す理由はなぜですか?
急速な高齢化、拡大する中間層の所得、および政府主導の人工内耳プログラムがアジア太平洋地域のCAGR 7.71%を牽引しています。
OTC規制は需要にどのような影響を与えますか?
米国のOTC規則は、従来処方機器にアクセスできなかった4,950万人の潜在的ユーザーに対して新たな小売チャネルを開きます。
最も高い成長率を示すエンドユーザーセグメントはどれですか?
耳鼻咽喉科クリニックは特化したサービスと効率的な業務フローにより、CAGR 7.28%と最も高い成長率を示しています。
将来の製品設計を形成する技術トレンドはどのようなものですか?
リアルタイムAI処理、ブルートゥース(Bluetooth)LE オーディオ、および完全埋込型人工内耳が、新たなパフォーマンスおよび審美的基準を確立しています。