
アトランタ データセンター 市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
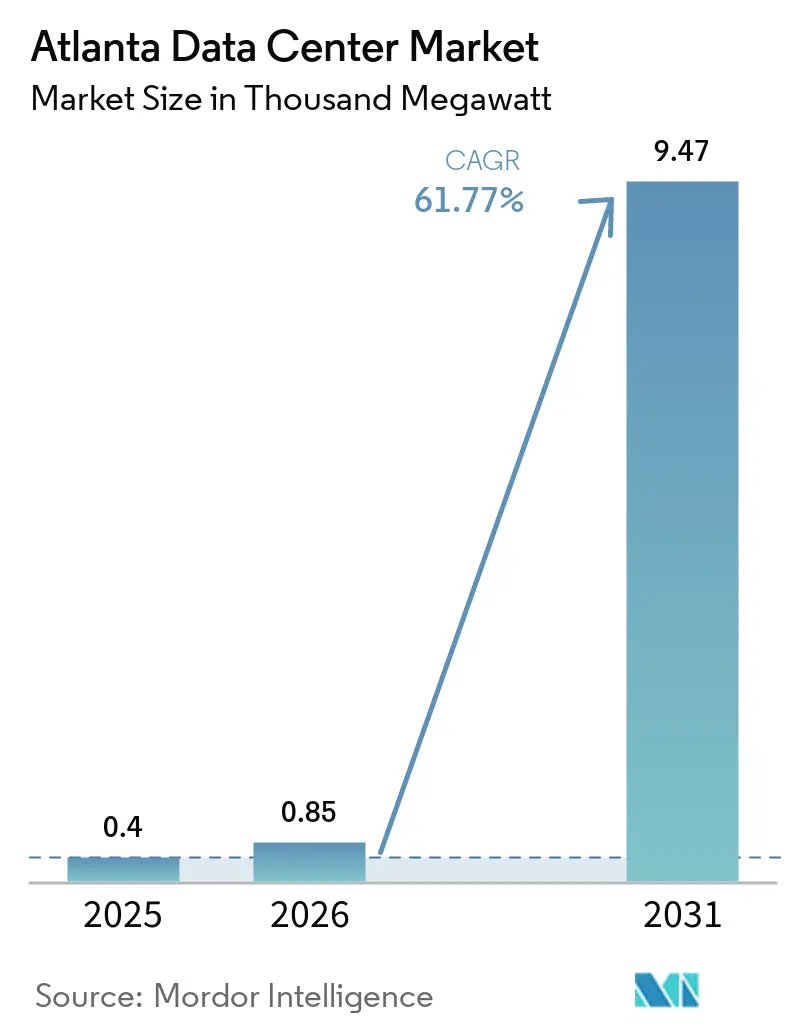
| 基準年の市場規模 (2025) | 0.4 千メガワット |
| 市場取引高 (2026) | 0.85 千メガワット |
| 市場取引高 (2031) | 9.47 千メガワット |
| 成長率 (2026 - 2031) | 61.77 % |
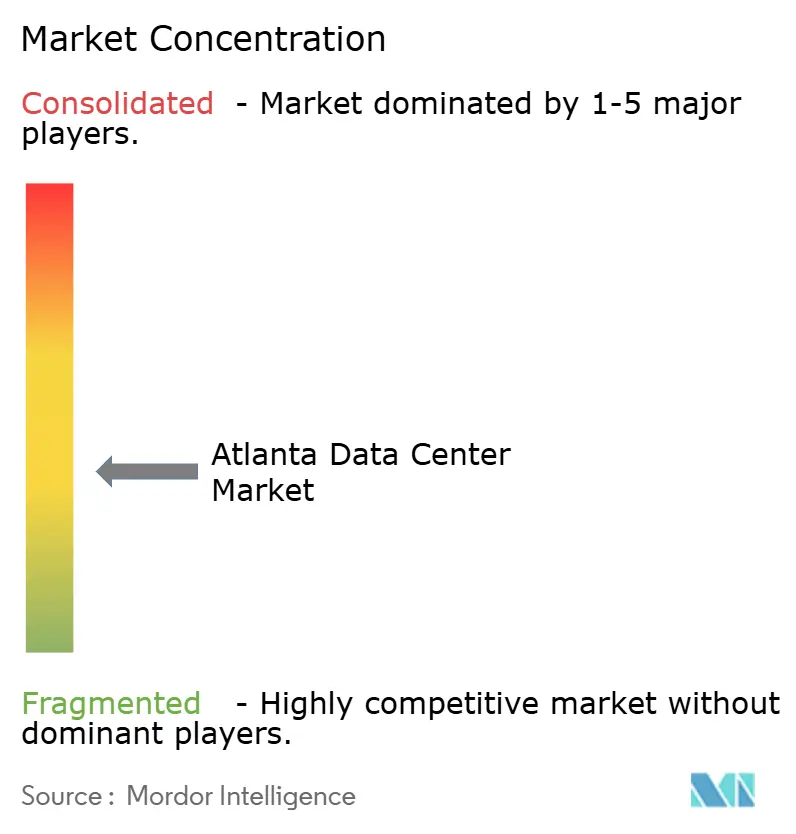
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアトランタ データセンター 市場分析
アトランタ データセンター市場規模は2025年に0.4千メガワットと評価され、2026年の0.85千メガワットから2031年には9.47千メガワットに達すると推定されており、予測期間(2026〜2031年)中のCAGRは61.77%です。
この成長軌跡により、同地域は新興ハブとしての地位から脱却し、北米のデジタルインフラストラクチャーランドスケープにおけるコアノードとして位置づけられています。ハイパースケール事業者は、低電力コスト、広範なファイバールート、および安定した税制優遇措置を求めて需要を牽引しています。年間ネット吸収量は初めてノーザンバージニアを上回り、デベロッパーは追加キャパシティの建設を進めています。既存ハブにおける電力制約、AIワークロードの進化、および地域ダークファイバーグリッドの成熟化が、大規模展開をメトロアトランタへと誘導し続けています。デベロッパーはまた、既に開発中のプロジェクトに対する高いプレリース率にもかかわらず、投機的建設を推進しています。
主要レポートのポイント
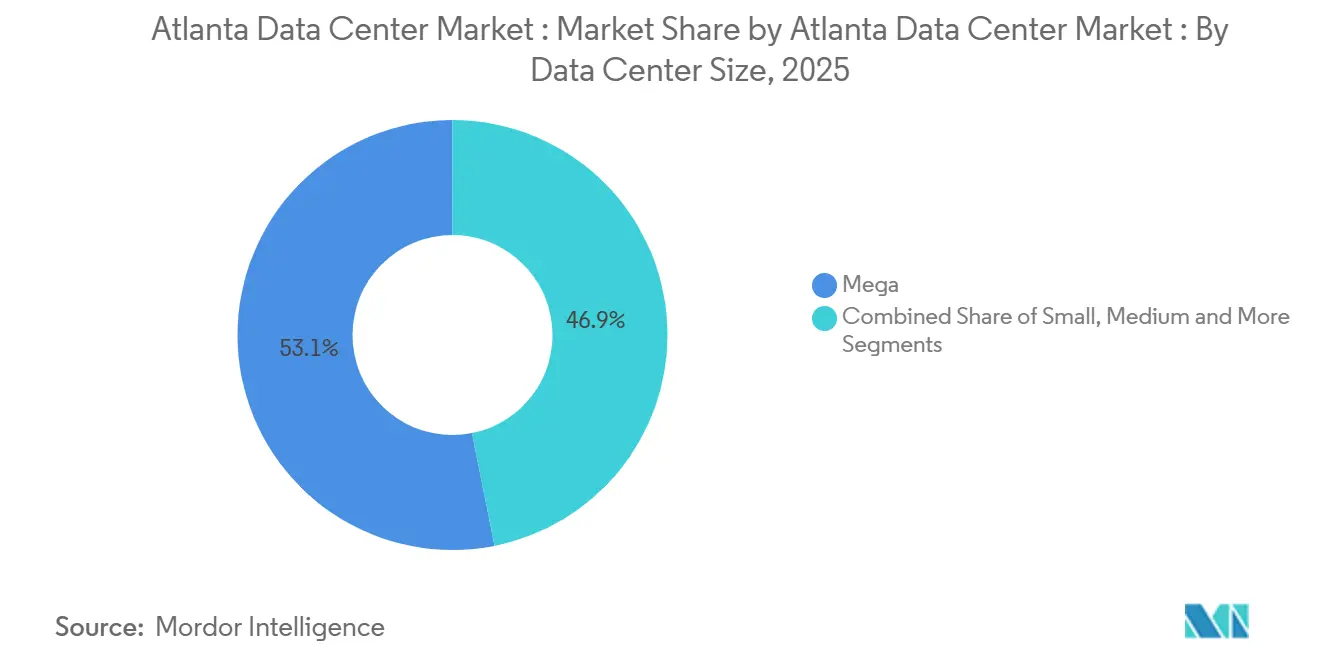
- データセンター規模別では、メガ施設が2025年のアトランタ データセンター市場シェアの53.12%をリードし、マッシブ層は2031年にかけて62.73%のCAGRで拡大する見込みです。
- ティア別では、ティア3サイトが2025年に65.72%のシェアを獲得し、ティア4は63.54%のCAGRで最も速い成長が予測されています。
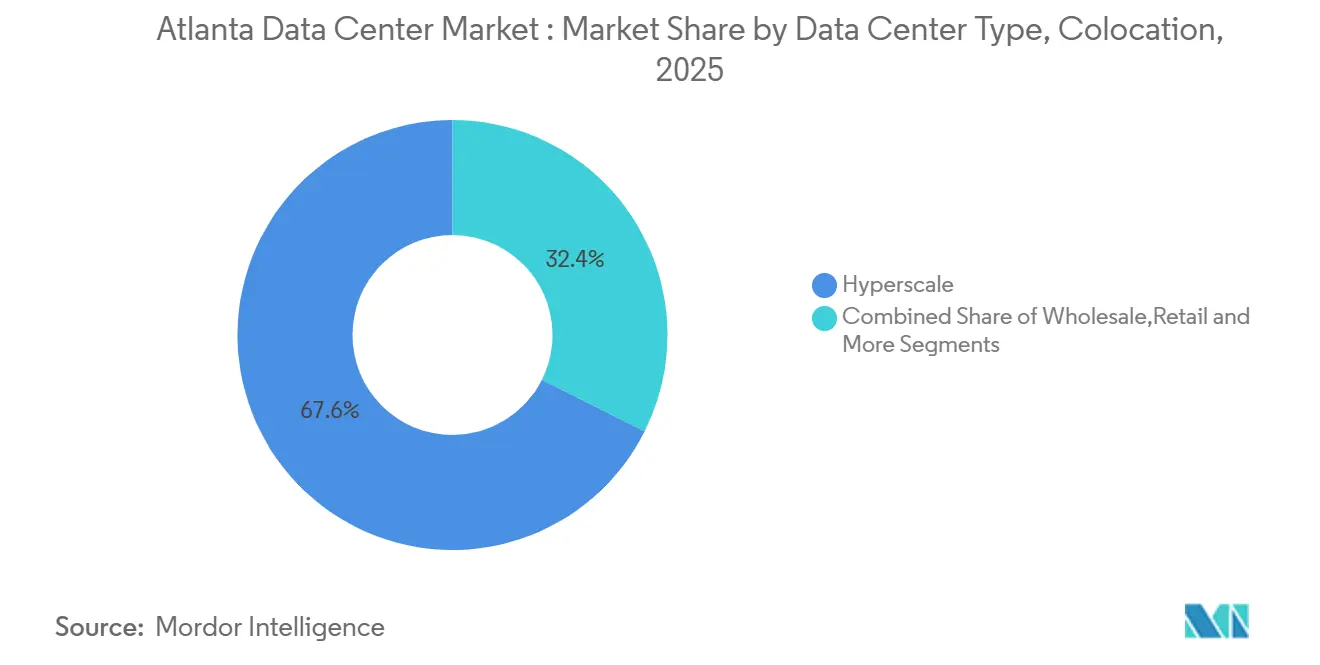
- コロケーションモデル別では、ハイパースケールが2025年のアトランタ データセンター市場規模の67.61%を占め、62.85%のCAGRで拡大しています。
- エンドユーザーグループ別では、クラウドプロバイダーが2025年のアトランタ データセンター市場規模の28.47%のシェアを保有し、2031年にかけて64.62%のCAGRで拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)%のCAGR予測への影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| AI/クラウド主導のハイパースケール建設 | +12.9% | ダグラス郡およびフルトン郡に集中するメトロアトランタ | 中期(2〜4年) |
| エッジコンピューティングおよびレイテンシー重視のワークロード | +9.5% | アトランタ都心部および郊外ノード | 中期(2〜4年) |
| ジョージア州の税制および再生可能エネルギーインセンティブ | +10.0% | メトロ郡に集中する州全体 | 短期(2年以内) |
| ノーザンバージニアにおけるAI電力制約の急増による需要の転換 | +8.2% | メトロアトランタ、特に南部郊外 | 短期(2年以内) |
| I-285およびI-20回廊沿いの余剰ダークファイバー | +7.3% | メトロアトランタリングおよび東西回廊 | 中期(2〜4年) |
| マートルビーチ陸揚げ地点を経由した海底ケーブルのアップグレード | +8.8% | アトランタからサウスカロライナ州沿岸回廊 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
AI/クラウド主導のハイパースケール建設:電力要件の再定義
アトランタの最新ハイパースケールキャンパスは、AIトレーニングクラスターに対応するため、40kWを超えるラック密度で設計されています。Microsoftだけで、合計324MWの3つの地元施設に18億米ドルを投資しています。[1] 電力研究所(Electric Power Research Institute)は、AIがすでに全国のデータセンター電力消費の10〜20%を占めており、そのシェアが2030年までに米国の発電量の9.1%にまで押し上げる可能性があると指摘しています。最新の建設物は液体冷却、追加の配電盤、および敷地内変電所を備えているため、プレミアム価格が設定されており、既存の施設は改修圧力に直面しています。南部メトロにおけるこれらのサイトのクラスタリングにより、冗長送電、ループファイバー、および100エーカーの区画が集約された専用ユーティリティゾーンが形成されています。
エッジコンピューティングおよびレイテンシー重視のワークロード:都市展開の推進
モバイルゲーム、遠隔医療、および金融取引プラットフォームが、アトランタ中心部全体にマイクロ施設のネットワークを促進しています。American Towerは、ホップ数を5ミリ秒未満に抑えるため、ピーチツリーセンター付近にエッジノードを追加しました。Vapor IOとComcastは、既存のケーブル設備と連携するラストマイルエッジサービスの試験運用を行っています。EdgeConneXは、市庁舎から3マイル以内に合計16MWの2つのサイトを運営しています。これらの展開により、AIインファレンス、インタラクティブメディア、および自動運転車のテレメトリーにおけるネットワークレイテンシーが削減され、メトロアトランタはコアとエッジの両方の拠点として位置づけられています。
ジョージア州の税制および再生可能エネルギーインセンティブ:財政的触媒
1,500万米ドルを超えるサーバー機器に対する100%の売上税免除が、同州のサイト選定モデルを有利にし続けています。このインセンティブを一時停止しようとする立法努力は、2024年5月に拒否権が行使されました。事業者はこのクレジットを活用して再生可能エネルギーPPAのコストを相殺し、ESG義務を満たしながらユーティリティ料金を1kWhあたり約0.05米ドルに抑えています。ピーク時の料金に対するヘッジメカニズムを求めるプレイヤーが増えるにつれ、太陽光発電と蓄電池に関連した官民パートナーシップが加速しています。
ノーザンバージニアにおけるAI電力制約の急増による需要の転換:地理的再分配
ラウドン郡における送電の積滞により、新規メガワットブロックの待機時間が4年を超えています。その結果、アトランタは2024年に705.8MWのネット吸収量を達成し、ノーザンバージニアの451.7MWを大幅に上回りました。開発業者は現在、確立されたインターネット交換拠点への近接性よりも余剰発電能力を持つ市場を優先しており、アトランタの500kVネットワークとモジュール式変電所プログラムが明確な差別化要因となっています。
制約の影響分析*
| 制約 | (〜)%のCAGR予測への影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ユーティリティ電力供給のリードタイム | -4.2% | メトロアトランタ、特に南部成長回廊 | 中期(2〜4年) |
| 土地および建設コストの上昇 | -3.3% | ファイバーおよび電力インフラ近傍の主要立地 | 短期(2年以内) |
| 冷却用水使用制限の見通し | -2.2% | メトロアトランタ水道区 | 中期(2〜4年) |
| 高密度建設における熟練労働力の不足 | -1.4% | メトロアトランタの建設および運営労働力 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ユーティリティ電力供給のリードタイム:重要インフラのボトルネック
ジョージア・パワーは、2035年までに産業用電力需要が17倍に増加し、その成長の80%をデータセンターが吸収すると予測しています。高電圧延長工事の平均リードタイムは4年に近づいており、段階的な建設と敷地内ガスタービンの導入を余儀なくされています。メトロの市長たちは、2030年までに予約に対応するために8.2GWの追加キャパシティが必要だと警告しています。[2] 新たな州規則により、大規模プロジェクトは住宅顧客を料金値上げから守るため、変電所のアップグレードを共同出資することが義務付けられています。
土地および建設コストの上昇:経済的圧力ポイント
Digital Realtyがフォレストパークの97エーカーに1億2,000万米ドルを投じたことは、開発可能な1エーカーあたり120万米ドル以上に相当します。[3] 鉄鋼価格、大容量変圧器、および液体冷却コンポーネントが、プロジェクト全体の予算を二桁台で押し上げています。ウォール・ストリート・ジャーナルは、データセンターのフットプリントが産業用地を侵食するにつれ、ゾーニング委員会がエネルギー集約型の提案を精査するようになったと指摘しています。これらの圧力が、収益を維持するためのモジュール式建設技術、多層レイアウト、および創造的な土地バンキング戦略を促進しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンター規模別:
メガ施設が規模を再定義メガサイトは2025年のアトランタ データセンター市場シェアの53.12%を占めました。規模の経済により、事業者は電力コストを抑制し、行単位ではなく室単位でSCADA対応の配電を展開することが可能です。Amazon Web ServicesのGoogleジョージア州向け110億米ドルプログラムは複数のブロックを含み、キャンパス型レジリエンシーの青写真を示しています。マッシブ層は、第二層クラウドおよびSaaSベンダーが将来性の高いフットプリントを確保するにつれ、年率62.73%で成長すると予測されています。一方、ミディアムおよびラージカテゴリーは、プライベートクラウド移行ワークロード、エッジキャッシング、およびコンプライアンス主導の隔離ゾーンに対して引き続き重要性を持ちます。小規模(5MW未満)のホールは、近接性をワット規模よりも重視する通信エッジクラスターおよび研究ラボへとシフトしています。
経済的観点から、メガキャンパスは屋上熱交換器ループとオンサイト冷水プラントを統合することでPUE値を1.2近くに維持しています。土地集約戦略は区画を200エーカーのスーパーサイトにまとめ、供給されるメガワットあたりの自治体承認を削減します。この戦略はまた、プレリース済みコミットメントに資本引き出しを合わせる複数棟フェーズ計画を支援し、デベロッパーのIRRを維持します。今後5年間で、AIラック密度が80kWを超え、専用電力トレンウェイが必要となるにつれ、アトランタ データセンター市場はメガおよびマッシブストックへとさらに12パーセントポイントシフトすると予想されます。
注記: 個別セグメントのシェアはレポート購入時に入手可能
ティアタイプ別:
信頼性プレミアムの引き締まりティア3のインベントリは2025年のアクティブフロアスペースの65.72%を占め、ミッションクリティカルかつコスト重視の展開における標準としての地位を強固にしました。ただし、ティア4のキャパシティは63.54%のCAGRを記録すると予測されており、単一障害点を許容できないワークロードによって牽引されています。事業者は、ファイブナインズ可用性および短い平均修復時間を定めたサービスレベルアグリーメントを通じて、より高い設備投資を正当化しています。
ティア1およびティア2施設は主にアーカイブストレージ、ステージングエリア、およびディザスタリカバリシートをサポートしていますが、価格差が縮小するにつれてそのシェアは低下しています。ティア3施設はまた、ティア4インフラの全コストを負担することなく資産を将来対応させるため、選択的なティア4機能を取り込んでいます。
利用済み別、コロケーションタイプ別:
ハイパースケール経済が供給を変革ハイパースケールコロケーションは2025年に賃貸電力の67.61%を獲得し、62.85%のCAGRで急速に拡大しており、同地域の成長エンジンとしての役割を裏付けています。この軌跡により、ハイパースケールのアトランタ データセンター市場規模は2031年までに2.49GWを超えます。324MWのTA Realty–EdgeConneXベンチャーは、変電所、冷却塔、およびファイバー引き込み施設をキャンパスレベルで統合し、ホールセールコスト希薄化を実証しています。ホールセールコロケーションは、専用ケージを必要とするがビル全体は不要なメディアエンコーディング、リモートデスクトップ、およびORMシステムへの対応を継続しています。リテールコロケーションは規模が小さいものの、コネクティビティが豊富なワークロードにとって引き続き重要であり、ネットワークピアリングポイントおよびDRインスタンスをサポートしています。
規模の経済により、ハイパースケールのリース調整後のキロワットあたりコストはリテールスペースと比較して最大30%低下していますが、テナント集中リスクをもたらします。ランドロードはこのエクスポージャーを、満期プロファイルの分散、シェルスペックビルド、および収益ストリームを多様化するマルチクラウドエクスチェンジプラットフォームを通じて軽減しています。
注記: 個別セグメントのシェアはレポート購入時に入手可能
利用済み別、エンドユーザー別:
クラウドプロバイダーが需要を支えるクラウドおよびITサービスは2025年に28.47%のシェアを占め、250.5MW超の賃貸キャパシティに相当し、64.62%のCAGRで2031年まで他のすべの垂直市場を上回る成長を示します。ユニオンシティにおけるMicrosoftの324MWプロジェクトは、ハイパースケーラーの持続的な成長経路を裏付けています。通信事業者は5Gコアノードおよびモバイルエッジコンピューティングゲートウェイの展開を継続し、影響力を維持しています。金融サービスの利用は低レイテンシー取引およびリアルタイム不正分析を背景に増加しており、ヘルスケア、政府、およびメディアはコロケーション需要の多様化を継続しています。
マルチ垂直プロファイルは、アトランタ データセンター市場を景気循環的な減速から守り、単一セクターへのエクスポージャーを希薄化します。Bandwidth IGの330ルートマイルプロジェクトなどのファイバー拡張は、ロックデール郡、ニュートン郡、ヘンリー郡をカバーし、東西レイテンシー目標を支え、キャリアニュートラルサイトの価値を強化しています。
地理的分析
メトロ・アトランタは、2024年のネット吸収量においてノーザン・バージニアを上回り、前年のわずか18 MWに対して705.8 MWのポジティブ・テイクアップを確保した。在庫量は222%増加して1,000.4 MWに達し、同地域は北米第2位のクラスターとしての地位を確立した。ダグラス郡、ヘンリー郡、フルトン郡を含む南部郊外には、建設中の2,159.3 MWの大部分が集中しており、大規模な用地の確保しやすさと500 kV送電線への直接アクセスが主な誘因となっている。
ヘンリー郡だけで500 MWのパイプラインを抱えており、州道20号線沿いの用途地域変更の推進によって開発が加速している。Bandwidth IGのファイバーメッシュ拡張により、ロックデール郡、ニュートン郡、デカルブ郡が相互接続され、単一キャリアへの依存が緩和されるとともに、周辺サブマーケットの事業化が現実的なものとなっている。DC BLOXのマートル・ビーチからアトランタへのダーク・ファイバー回廊は、長距離回線の多様性を向上させ、将来的な南米および欧州向け海底ケーブルの冗長化に向けた基盤を整えている。
地域的な波及効果はサウスカロライナ州およびアラバマ州にも及んでおり、低廉な土地コストと共通の送電事業者の存在が冗長パス設計を容易にしている。アメリカ土木学会(American Society of Civil Engineers)は、2023年から2025年にかけてジョージア州の電力網改善に70 ビリオン 米ドルが充当されると指摘しており、より広範な南東部全域にわたる変電所の冗長性と暴風雨への耐性が強化される見込みである。
規制環境
アトランタ都市圏における規制は、電力コストの配分、電力会社との連系規則、そして地域の土地利用規制によって、その方向性がますます決定づけられている。ジョージア州公共サービス委員会(PSC)は、大口需要の増加に関連した具体的な措置を講じてきた。2024年4月にはジョージア・パワーに対し、データセンターの収益が住宅向け電気料金の低減につながっていることを証明するとともに、四半期報告を行うよう指示した。さらに2025年1月には、インフラコストのリスクを抑えるため、大口需要顧客向けに最低請求額や長期契約期間などを含む要件を承認した。PSCはまた、2028年までジョージア・パワーの基本料金を凍結する動きを取り(2025年7月31日発効)、一方で2025年12月には増加する需要を支えるための大規模な新規発電を認可した。
地元の立地選定や許認可の結果は、依然として管轄区域によって異なる。アトランタ市その他の地方自治体は、ゾーニング(用途地域)に関する規制手段を用いて、視認性の高い幹線道路沿いなどでの立地を制限することがあり、これにはベルトライン付近やMARTA駅から半マイル以内の地域における制限も含まれる。2026年の立法動向、上院法案410号および下院法案1012号として言及される提案を含むこれらの動きは、優遇措置や開発の一時停止の可能性をめぐる不確実性を高めており、州や地方の関係者との早期の連携、および電力会社が承認したインフラ整備とプロジェクトの段階的計画とのより緊密な調整を、依然として重要な課題としている。
バリューチェーン分析
アトランタにおけるデータセンター建設は、通常、電力とファイバーにアクセス可能なサブマーケットにおける土地の集約とゾーニング承認から始まる。その後、ジョージア・パワーと調整した電力供給契約や変電所・送電インフラの増強へと進み、これらは大口需要顧客向けのPSCの枠組みの下で監督される。デベロッパーやオペレーター(Digital Realty、Equinix、Vantage Data Centers、QTS Realty Trust、Switchなど)は設計、調達、建設の段階に入り、230kV/34.5kVの変電設備その他の電気インフラが、通電スケジュールにおいてしばしばクリティカルパス(工程上の要)となる。
下流側では、事業運営はネットワーク接続性(キャリアホテルや都市部のダークファイバー回線)と、利用率を支えるマネージドホスティング、相互接続、クラウドオンランプを含むサービス層に依存している。サプライチェーンの摩擦は、冷却・電気システムのリードタイムの長期化として表れており、空冷式遠心冷凍機は85週と報告されている。建設が急速に拡大していることから、物流需要も増加しており、地域内のデータセンター建設1ギガワットあたり約200万平方フィートの機材集積用倉庫スペースが必要とされている。
競合環境
アトランタ データセンター市場は、既存事業者が規模を拡大し、新規参入者が専門的なニッチを開拓するにつれ、中程度の集中度を示しています。QTSはアトランタメトロキャンパスに970,000平方フィートという最大の単一サイトフットプリントを保有し、オンサイトのジョージアパワー変電所によって支えられています。Digital Realty、Equinix、およびSwitchはグリーンフィールド建設と土地バンキングの両方を通じて拡大しており、Digital Realtyは2025年以降、フォレストパークの97エーカーの区画を含む9区画を確保しています。Stack Infrastructure、Flexential、およびVantageは高密度ポッド設計に注力し、DC BLOXはキャリアホテル相互接続を通じて差別化を図っています。
戦略的アライアンスがエコシステムの粘着性を強化しています。Digital Realty、Vapor IO、およびHivelocityは、レイテンシーに敏感なワークロードの展開タイムラインを短縮するコアからエッジまでのベアメタルスタックを統合して提供しています。H5 Data Centersは低レイテンシーのサザンテレコムファイバーと345 Courtland Streetサイトを組み合わせ、金融取引テナントを獲得しています。土地とトランスフォーマー供給をめぐる競争圧力が高まっており、事業者は価格を固定するために発電機と開閉装置を18ヶ月前に先行発注するケースが増えています。
サステナビリティの実績が主要な差別化要因として台頭しています。PowerSecureのEdged Energyの新施設向けオンサイトマイクログリッドは、ディーゼル代替の統合戦略を示しています。カーボンフリーの時間単位マッチングPPAおよび再利用水冷却システムは、ラウド入札者にとって必須条件となりつつあります。競争が深まるにつれ、2030年に向けて勝利するポジションを定義するのは、単純なフットプリントではなくサービスイノベーションとなる可能性が高いです。
アトランタ データセンター 産業リーダー
-
Digital Realty
-
Equinix Inc.
-
Vantage Data Centers
-
QTS Realty Trust
-
Switch Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
アトランタ データセンター市場 このレポートでカバーされる企業
- QTS Realty Trust
- Vantage Data Centers Management Company, LLC
- EDC VENTURE LLC (Edged)
- Digital Realty Trust Inc.
- Quadranet Systems Limited
- H5 Data Centers
- DataBank Holdings Ltd.
- EVODC, LLC (Evocative)
- Krypt
- Lumen Technologies
- Cogent Communications Holdings, Inc.
- Assurant, Inc.
- Csquare (Phoenix Infrastructure LLC)
- Summit Hosting
- EdgeConneX, Inc.
- Equinix Inc.
- Apotech Group
- Vault Networks, Inc.
- Coloblox Data Centers
- CoreSite
- Enzu Inc.
市場機会と将来展望
主要な未開拓領域は、新規キャンパスと確保済みの電力供給および変電所の準備を組み合わせた、インフラ整合型の容量拡大である。これは同地域の急速な在庫拡大(2025年末までの総在庫1,459.2MW)と、2GWを超える建設中容量と合致している。PSC主導の大口需要規則の進展は、アトランタ市の一部地域における地元のゾーニング上の摩擦と相まって、許認可を通過しつつ電力会社のコスト配分要件(共同資金による設備増強や長期の需要契約を含む)を満たせる用地やプロジェクト構造へと、機会をシフトさせている。
接続性とより迅速な展開サービスは、ハイパースケール事業者や企業顧客にとってもう一つの機会領域を形成している。I-285およびI-20沿いのアトランタのダークファイバー回線は、既存の事業者拠点(Digital Realty、QTS、Equinixなど)と相まって、クラウドオンランプ、相互接続の充実したスイート、レイテンシに敏感なワークロード向けのエッジ隣接展開といった付加サービスを後押ししている。また、複数キャンパスにわたる開発活動の拡大に伴って規模が拡大する物流や機材集積など、建設・運営のサプライチェーンにも二次的な機会が存在する。
最近の産業開発事情 アトランタ データセンター市場
- 2026年7月:QTS Realty Trustは、ジョージア州フェイエットビルにおけるATL2 East拡張(200万平方フィート)に関して、地域影響開発(DRI)申請を提出した。この申請はジョージア州内のキャンパスにとって開発上の節目となる。アトランタのデータセンターエコシステムにおける容量拡大と地域的な拠点動向への即時的な影響を示すものである。
- 2026年7月:Digital Realtyのアトランタ市議会ゾーニング委員会は、ウェストエンドMARTA駅付近に建設予定の5億ドル規模のデータセンターに関する法的免除提案を保留とした。この規制上の措置はアトランタの主要プロジェクトに影響を及ぼす。規制上の不確実性は、ハイパースケール展開のプロジェクト時期や立地選定を再配分する可能性がある。
- 2026年6月:CBRE(アトランタ市場について引用された業界全体の報告書)によると、2026年3月末時点のアトランタのデータセンター空室率は1%と報告され、米国第2位の規模の市場に位置づけられている。この空室率は供給の逼迫と競争力のある価格設定を反映している。これはハイパースケール事業者による継続的なグリーンフィールド拡大を支えるとともに、価格設定やパイプラインに影響を与える。
アトランタ データセンター市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、市場はアトランタ都市圏内に所在するデータセンターのキャパシティおよびコロケーション活動を対象とし、設置済みおよび計画中のIT電力、施設インベントリ、ならびに稼働中のデータセンターに関連するサービス収益を通じて追跡されます。
対象外事項:本モデルは、データセンター以外の不動産価値、一般建設請負収益、または専用データセンター施設として運営されていない企業サーバールームを計上しません。
セグメンテーション概要
- データセンター規模別
- 小規模
- 中規模
- 大規模
- ハイパースケール
- ティアタイプ別
- ティア1および2
- ティア3
- ティア4
- データセンタータイプ別
- クラウドサービスプロバイダー(CSP)
- エンタープライズ、モジュール型およびエッジ
- コロケーション
- 未利用
- 利用済み
- コロケーションタイプ
- リテール
- 卸売
- コロケーションタイプ
- エンドユーザー産業別
- クラウドおよびIT
- 通信
- メディアおよびエンターテインメント
- 政府
- BFSI
- 製造業
- 電子商取引
- その他エンドユーザー
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、アトランタがデータセンターハブとして既に知られている情報を整理し、それをモデルのクリーンなインプットに変換することから始まります。通常、米国エネルギー情報局の電力データ、米国国勢調査局の建設・事業統計、FCCのブロードバンドおよびファイバー関連リリース、米国特許商標庁の出願、ならびに利用可能な場合は地域の経済開発・許可ポータルなどの公開ソースを使用します。
特定の見出し数値のみに依存することを避けるため、デスクワークは報告されたキャパシティ追加、リースおよび吸収に関するコメンタリー、ならびに電力インフラシグナルと照合されます。その他の有用な参考資料には、SEC提出書類および投資家向け資料、業界団体の刊行物、ならびにキャンパス発表や電力系統連系タイムラインに関する信頼性の高い報道が含まれます。利用可能な場合は、企業財務・インテリジェンス、ニュース・財務情報、特許データベース、および輸出入の出荷レベル記録をサポートする有料サブスクリプションも使用しており、これらは機器のリードタイムや建設活動の検証に役立ちます。ここに記載されているデスクソースは例示的なものであり、データポイントの収集・相互確認・明確化のために他の多くの公開・有料参考資料も参照されました。
一次インタビューおよびサーベイ
メトロアトランタで活動するデータセンターのオーナー、オペレーター、デベロッパー、電力会社、建設業者、および企業ユーザーとの専門家インタビューおよびサーベイを実施しています。彼らの見解は、稼働率、リース料率、通電タイミング、AI関連の負荷ニーズ、および発表済みから稼働中キャパシティへのプロジェクト転換の検証に役立ちます。異常な回答はアトランタのデスクエビデンスと照合し、前提条件と最終モデルを三角測量します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:30% | CXO:15% |
| 中間層:50% | 部門・ユニットリーダー:35% |
| 中小規模プレイヤー:20% | マネージャー:50% |
市場規模算定と予測
規模算定は、地域の需給指標をキャパシティと価値の一貫したビューに変換する市場主導トップダウン構築から始まります。アトランタについては、設置済みIT電力、ネット吸収量、建設中のインベントリ、および新規MWが通電されるペースを基点とし、コロケーションおよびホールセール取り込みに関する典型的な収益化前提と連動させています。
その後、施設発表のサンプリング、キャンパス拡張の追跡、および一次インプットが利用可能な場合のビルドフェーズあたりのMW、稼働率ランプ、kWあたり価格の合理的な範囲の適用を含む選択的なボトムアップ検証を用いて合計を裏付けます。特定のサイトまたはフェーズに明確な公開詳細が欠如している場合、同じサブマーケットおよび同じビルドステージの比較可能なプロジェクトに基づく保守的なプロキシ前提によってギャップを処理します。
予測は、キャパシティ追加と吸収に関する単純なトレンドフィッティングによって支えられたシナリオ分析を用いて策定され、電力可用性、主要電気機器の納期リードタイム、および高密度AIワークロードからの需要シェアに関する一次フィードバックを用いて調整されます。最も重要な実用的インプットには、通電タイムライン、プレリース強度、ラック密度の予想変化、ならびに地域の電力会社およびゾーニング制約が含まれます。これらは一般的なマクロ指標よりも実現MWおよび収益を大きく左右する可能性があるためです。
データ検証と更新サイクル
検証は、追加されたキャパシティとインベントリ成長の比較、リースと吸収コメンタリーの比較、およびアトランタにとって想定稼働率ランプが現実的かどうかの確認を含む独立したシグナルとモデルアウトプットを照合することで行われます。想定価格の急激な上昇や異常に速いMWランプなどの外れ値は、内部承認前に基礎となる前提に遡って確認・追跡されます。
主要インプット全体にわたる分散チェックも実施しており、結果は複数のアナリストパスでレビューされるため、計算エラーおよびスコープの不一致が早期に発見されます。大規模な電力政策変更や大型キャンパスのキャンセルなど重要なイベントが発生した場合、影響を受けた前提条件を再検証するために回答者に再連絡します。レポートは年次で更新され、納品前にアナリストが最終更新パスを完了することで、クライアントは最新の発表および市場シグナルに沿った最新の見解を受け取ります。
Mordor Intelligenceのアトランタ データセンター市場規模と他の公表推計との比較
アトランタ データセンターの公表市場規模が大きく異なって見えることがあるのは、各グループが異なる単位、換算ロジック、および市場として何を計上するかを使用しているためです。一部の数値は施設パイプラインの見出しに大きく依存し、他の数値は稼働中キャパシティ、またはコロケーションサービスのみに関連する収益に焦点を当てています。
以下の表は、特に一方の推計が設置済みIT電力と通電タイミングに基づき、もう一方がより広範なデジタルインフラストラクチャー支出にスコープを拡大している場合に、こうしたギャップが実際にどのように現れるかを示しています。また、この表は価格上昇の速度(kWおよび月あたり)の前提の違い、複数年にわたる通貨とインフレの処理方法、および新たな吸収と電力制約が報告された際に前提がどの程度の頻度で更新されるかの違いも反映しています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のャップ |
|---|---|---|
| Mordor Intelligence | 0.92 ビリオン 米ドル(2025年) | |
| 不動産アドバイザリーA | 1.35 ビリオン 米ドル(2025年) | この推計は通常、データセンターの運営収益とより広範なサポートサービスを組み合わせており、吸収が完全に実現する前に実効価格の上昇を速く適用する場合もあります。 |
| 業界リサーチノートB | 0.68 ビリオン 米ドル(2025年) | この数値は多くの場合、安定稼働中の稼働中キャパシティに近く、ホールセールおよびビルドトゥスーツのコミットメントの一部をコミッショニングに達するまで除外する場合があり、近期の価値を低下させます。 |
この表は、スプレッドが主に現在年度において収益化された需要として何が含まれるか、および新規MWが請求可能なキャパシティに転換されると想定される速度によって生じることを示しています。Mordor Intelligenceのモデルでは、価値の見方はアトランタにおける設置済みIT電力と現実的な通電・稼働率タイミングに結び付けられており、発表済みパイプラインが使用可能なキャパシティになる前に二重計上されることを回避するのに役立ちます。
レポートで回答される主要な質問
2031年までのアトランタ データセンター 市場の予測規模は?
市場は2031年までに設置済みIT電力9.47千MWに達し、61.77%のCAGRで成長する見込みです。
ハイパースケール事業者がノーザンバージニアよりもアトランタを優先する理由は?
ノーザンバージニアにおける送電遅延と電力上限が需要をアトランタへと転換させており、ユーティリティの余裕、税制優遇措置、および低エネルギー価格が建設スケジュールを加速させています。
最も速く成長しているデータセンター規模セグメントはどれですか?
マッシブセグメントは2026年から2031年にかけて62.73%のCAGRで拡大すると予測されています。
ジョージア州のデータセンター戦略において税制優遇措置はどれほど重要ですか?
ジョージア州は1,500万米ドルを超えるサーバー機器投資に対して100%の売上税免除を提供しており、この政策は設備投資を実質的に低下させ、最近の拒否権行使によって再確認されています。
アトランタのデータセンター開発業者が直面する主要なボトルネックは何ですか?
最も差し迫った問題は、新規変電所に対する4年間のユーティリティリードタイムと、電力豊富な回廊において1エーカーあたり100万米ドルを超える土地価格の上昇です。
サステナビリティは競争上のポジショニングにどのような影響を与えていますか?
事業者は、ESG要件を満たし、高いラック密度を必要とするAIワークロードに対して入札を差別化するため、敷地内マイクログリッド、時間単位の再生可能エネルギーPPA、および再利用水冷却を統合しています。
- 人工知能(AI)データセンター市場 施設タイプ、コンポーネント、ティア別に分類した世界のAI施設市場。
- データセンター建設市場 ティア、施設規模、施設タイプ別に分類した世界市場における建設状況。
- データセンター冷却市場 全地域における冷却を、冷却技術、冷却コンポーネント、施設タイプ別に分類。
- 香港データセンターネットワーキング市場 香港全体のネットワーキング需要(コンポーネント、エンドユーザー、データセンタータイプ別)。
- データセンターネットワーク市場 世界のネットワーキング需要を、製品、ネットワークアーキテクチャ、展開モデル別に分類。
- オーストラリア ハイパースケールデータセンター市場 オーストラリアのハイパースケール拠点(施設タイプ、コンポーネント、ティア別)
- アジア太平洋データセンター建設市場 アジア太平洋地域の建設市場(ティア、施設タイプ、インフラ別)。
- オーストラリアデータセンター電力市場 オーストラリアの電力システムを、コンポーネント、施設タイプ、施設規模別に分類。
- タイ データセンター建設市場 タイの建設市場(ティア、施設規模、施設タイプ別)
- 日本 データセンター建設市場 日本の建設を、インフラ、ティア、施設タイプ別に分類。
- アジア太平洋データセンターサーバー市場 アジア太平洋地域全体のサーバー需要(施設規模、ティア別)
- 北米データセンターサーバー市場 北米のサーバーを、データセンター階層、フォームファクター、アプリケーション/ワークロード別に分類。