
Tamaño y Participación del Mercado de Centros de Datos de Atlanta
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 0.4 Mil megavatios |
| Volumen del Mercado (2026) | 0.85 Mil megavatios |
| Volumen del Mercado (2031) | 9.47 Mil megavatios |
| Tasa de crecimiento (2026 - 2031) | 61.95 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Centros de Datos de Atlanta por Mordor Intelligence
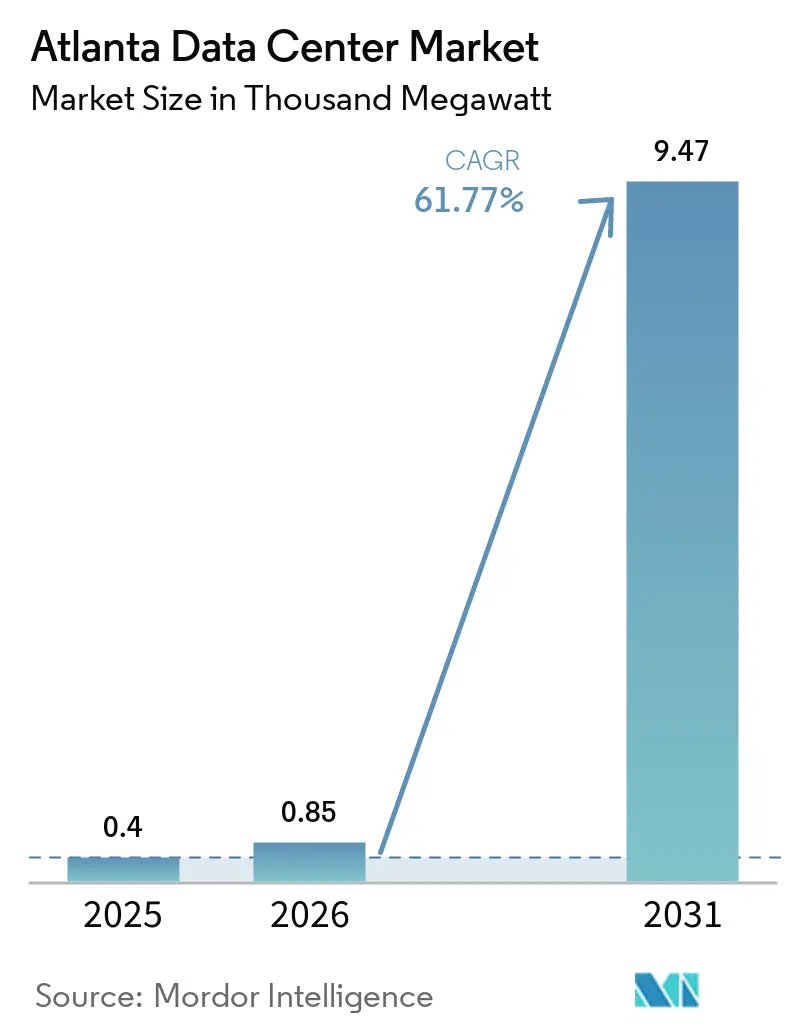
El tamaño del Mercado de Centros de Datos de Atlanta fue valorado en 0,4 mil megavatios en 2025 y se estima que crecerá desde 0,85 mil megavatios en 2026 hasta alcanzar los 9,47 mil megavatios en 2031, a una CAGR del 61,95% durante el período de pronóstico (2026-2031).
Esta trayectoria de crecimiento posiciona a la región como un nodo central en el panorama de infraestructura digital de América del Norte, transitando desde su condición de centro emergente. Los operadores de hiperescala impulsan la demanda al buscar costos de energía más bajos, amplias rutas de fibra óptica y exenciones fiscales consistentes. La absorción neta anual superó a la de Northern Virginia por primera vez, mientras que los desarrolladores cuentan con capacidad adicional en construcción. Las restricciones de energía en los centros tradicionales, los avances en las cargas de trabajo de inteligencia artificial y la maduración de la red regional de fibra oscura continúan dirigiendo los despliegues a gran escala hacia el área metropolitana de Atlanta. Los desarrolladores también están apostando por la construcción especulativa, a pesar de las altas tasas de prearrendamiento de los proyectos ya en desarrollo.
Conclusiones Clave del Informe
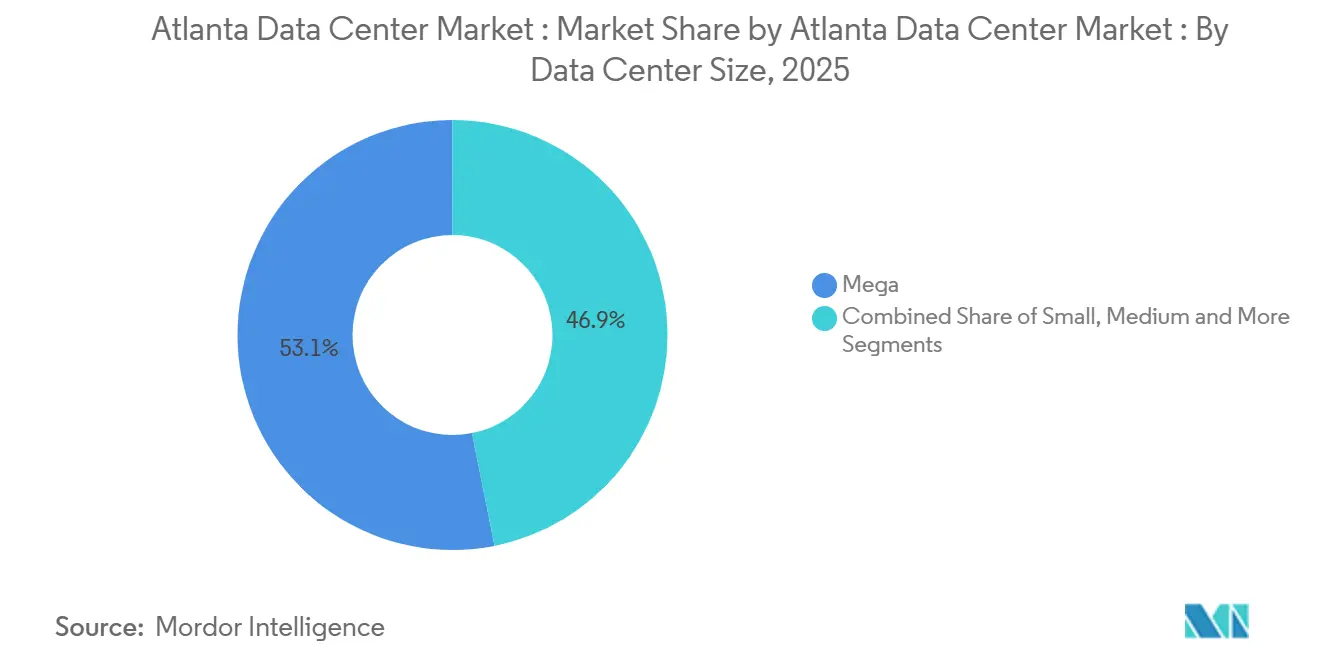
- Por tamaño de centro de datos, las instalaciones Mega lideraron con el 53,12% de la participación del mercado de centros de datos de Atlanta en 2025, mientras que el nivel Masivo está proyectado para expandirse a una CAGR del 62,73% hasta 2031.
- Por nivel, los sitios de Nivel 3 capturaron el 65,72% de participación en 2025; se prevé que el Nivel 4 crezca más rápido con una CAGR del 63,54%.
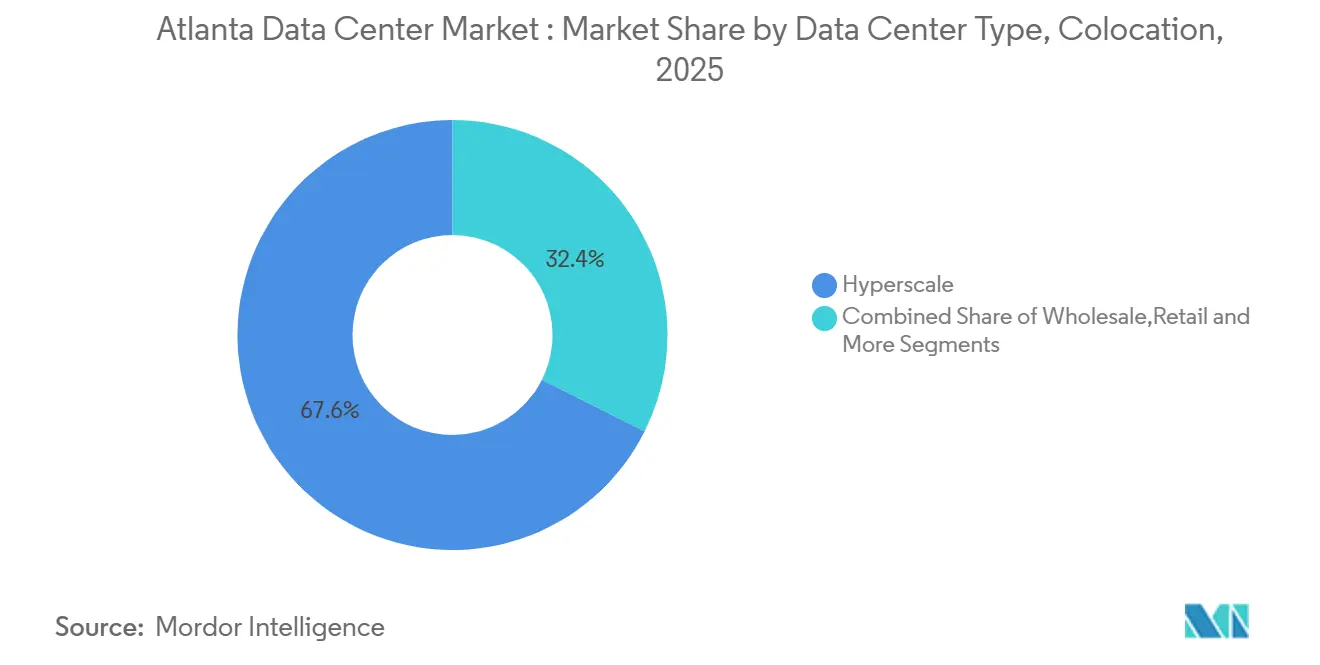
- Por modelo de colocación, la hiperescala representó el 67,61% del tamaño del mercado de centros de datos de Atlanta en 2025 y avanza a una CAGR del 62,85%.
- Por grupo de usuario final, los proveedores de nube mantuvieron el 28,47% de participación del tamaño del mercado de centros de datos de Atlanta en 2025 y están proyectados para expandirse a una CAGR del 64,62% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~)% Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Construcciones de hiperescala lideradas por IA y nube | +12.9% | Área metropolitana de Atlanta, con concentración en los condados de Douglas y Fulton | Mediano plazo (2-4 años) |
| Cargas de trabajo de computación en el borde y sensibles a la latencia | +9.5% | Centro urbano de Atlanta y nodos suburbanos | Mediano plazo (2-4 años) |
| Incentivos fiscales y de energía renovable de Georgia | +10.0% | A nivel estatal, con concentración en los condados metropolitanos | Corto plazo (≤ 2 años) |
| Las crecientes restricciones de energía de IA en Virginia del Norte desvían la demanda | +8.2% | Área metropolitana de Atlanta, particularmente los suburbios del sur | Corto plazo (≤ 2 años) |
| Excedente de fibra oscura a lo largo de los corredores I-285 e I-20 | +7.3% | Anillo metropolitano de Atlanta y corredor este-oeste | Mediano plazo (2-4 años) |
| Actualización del cable submarino a través del desembarco en Myrtle Beach | +8.8% | Corredor de Atlanta a la costa de Carolina del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Construcciones de Hiperescala Lideradas por IA y Nube: Redefiniendo los Requisitos de Energía
Los campus de hiperescala más nuevos de Atlanta están siendo diseñados para densidades de bastidor superiores a 40 kW para satisfacer los clústeres de entrenamiento de IA. Microsoft por sí solo está invirtiendo 1.800 millones de USD en tres instalaciones locales con un total de 324 MW.[1] El Instituto de Investigación de Energía Eléctrica señala que la IA ya representa entre el 10 y el 20% del consumo eléctrico de los centros de datos a nivel nacional, una proporción que podría elevar la demanda del sector al 9,1% de la generación de los Estados Unidos para 2030. Los precios premium siguen a las construcciones más nuevas debido a su refrigeración líquida, equipos de conmutación adicionales y subestaciones en el sitio, mientras que las instalaciones heredadas enfrentan presiones de modernización. La concentración de estos sitios en el sur del área metropolitana está formando zonas de servicios públicos de uso específico donde convergen la transmisión redundante, la fibra en bucle y parcelas de 100 acres.
Computación en el Borde y Cargas de Trabajo Sensibles a la Latencia: Impulsando los Despliegues Urbanos
Los juegos móviles, la telesalud y las plataformas de negociación financiera están impulsando una red de microinstalaciones en todo el centro de Atlanta. American Tower ha añadido nodos de borde cerca de Peachtree Center para mantener los recuentos de saltos por debajo de cinco milisegundos. Vapor IO y Comcast están pilotando servicios de borde de última milla para complementar la planta de cable existente. EdgeConneX opera dos sitios con un total de 16 MW dentro de un radio de tres millas del ayuntamiento. Estos despliegues reducen la latencia de red para la inferencia de IA, los medios interactivos y la telemetría de vehículos autónomos, posicionando el área metropolitana de Atlanta como un nexo tanto central como de borde.
Incentivos Fiscales y de Energía Renovable de Georgia: Catalizadores Fiscales
Una exención del 100% del impuesto sobre las ventas en equipos de servidores por encima de 15 millones de USD continúa inclinando los modelos de selección de sitios a favor del estado. Los esfuerzos legislativos para pausar el incentivo fueron vetados en mayo de 2024. Los operadores están aprovechando el crédito para compensar el costo de los acuerdos de compra de energía renovable, satisfaciendo los mandatos de ESG mientras mantienen las tarifas de servicios públicos cerca de 0,05 USD/kWh. Las asociaciones público-privadas vinculadas a la energía solar y el almacenamiento de baterías se están acelerando a medida que los actores buscan mecanismos de cobertura contra las tarifas pico.
Las Crecientes Restricciones de Energía de IA en Virginia del Norte Desvían la Demanda: Redistribución Geográfica
Los retrasos en la transmisión en el condado de Loudoun han extendido los tiempos de espera para nuevos bloques de megavatios más allá de cuatro años. Como resultado, Atlanta superó los 705,8 MW de absorción neta en 2024, eclipsando el total de 451,7 MW de Virginia del Norte. Los desarrolladores ahora priorizan los mercados con generación excedente sobre la proximidad a los intercambios de Internet establecidos, convirtiendo la red de 500 kV de Atlanta y el programa de subestaciones modulares en diferenciadores claros.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Plazos de entrega de energía de los servicios públicos | -4.2% | Área metropolitana de Atlanta, particularmente los corredores de crecimiento del sur | Mediano plazo (2-4 años) |
| Escalada de costos de terreno y construcción | -3.3% | Ubicaciones privilegiadas cerca de infraestructura de fibra y energía | Corto plazo (≤ 2 años) |
| Posibles restricciones de uso de agua para refrigeración | -2.2% | Distritos de agua del área metropolitana de Atlanta | Mediano plazo (2-4 años) |
| Brecha de mano de obra calificada para construcciones de alta densidad | -1.4% | Fuerza laboral de construcción y operaciones del área metropolitana de Atlanta | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Plazos de Entrega de Energía de los Servicios Públicos: Cuello de Botella de Infraestructura Crítica
Georgia Power espera que la demanda industrial de electricidad se multiplique 17 veces para 2035, con los centros de datos absorbiendo el 80% de ese crecimiento. Los plazos de entrega promedio para extensiones de alta tensión se aproximan a cuatro años, lo que obliga a construcciones por fases y despliegues de turbinas de gas en el sitio. Los alcaldes metropolitanos advierten que se requieren 8,2 GW de capacidad adicional para 2030 para mantener el ritmo de las reservas.[2] Las nuevas normas estatales ahora obligan a los grandes proyectos a cofinanciar las actualizaciones de subestaciones para proteger a los clientes residenciales de los aumentos de tarifas.
Escalada de Costos de Terreno y Construcción: Puntos de Presión Económica
El desembolso de 120 millones de USD de Digital Realty por 97 acres en Forest Park equivale a más de 1,2 millones de USD por acre desarrollable.[3] Los precios del acero, los transformadores de alta capacidad y los componentes de refrigeración líquida están inflando los presupuestos generales de los proyectos en dos dígitos. The Wall Street Journal señala que las juntas de zonificación ahora examinan las propuestas de uso intensivo de energía a medida que las huellas de los centros de datos absorben terrenos industriales. Estas presiones están catalizando técnicas de construcción modular, diseños de varios pisos y estrategias creativas de acumulación de terrenos para preservar los rendimientos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tamaño de Centro de Datos:
Las Instalaciones Mega Redefinen la EscalaLos sitios Mega mantuvieron el 53,12% de la participación del mercado de centros de datos de Atlanta en 2025. Las economías de escala permiten a los operadores reducir los costos de energía e implementar distribución habilitada por SCADA a escala de sala en lugar de a escala de fila. El programa de 11.000 millones de USD de Amazon Web Services en Georgia involucra múltiples bloques y establece un modelo para la resiliencia de tipo campus. Se prevé que el nivel Masivo crezca un 62,73% anualmente a medida que los proveedores de nube de segundo nivel y los proveedores de Software como Servicio aseguran posiciones preparadas para el futuro. Mientras tanto, las categorías Mediana y Grande siguen siendo relevantes para las cargas de trabajo de transición a nube privada, el almacenamiento en caché perimetral y las zonas de aislamiento impulsadas por cumplimiento normativo. Las salas más pequeñas (por debajo de 5 MW) han pivotado hacia clústeres perimetrales de telecomunicaciones y laboratorios de investigación que valoran la proximidad sobre la escala en vatios.
Desde el punto de vista económico, los campus mega aseguran valores de PUE cercanos a 1,2 al integrar circuitos de intercambiadores de calor en techos y plantas de agua fría en el sitio. Las tácticas de agregación de terrenos agrupan parcelas en super sitios de 200 acres, reduciendo las aprobaciones municipales por megavatio entregado. La estrategia también apoya la ejecución por fases en múltiples edificios que alinea los desembolsos de capital con los compromisos prearrendados, preservando las tasas internas de retorno de los desarrolladores. En los próximos cinco años, se espera que el mercado de centros de datos de Atlanta desplace otros 12 puntos porcentuales hacia el inventario mega y masivo a medida que las densidades de bastidores de inteligencia artificial superen los 80 kW y requieran canalizaciones de energía especializadas.



Por Tipo de Nivel:
La Prima de Fiabilidad se AjustaEl inventario de Nivel 3 representó el 65,72% del espacio de planta activo en 2025, reforzando su posición como estándar para despliegues de misión crítica y sensibles al costo. Sin embargo, se proyecta que la capacidad de Nivel 4 registre una CAGR del 63,54%, impulsada por cargas de trabajo que no pueden tolerar un único punto de fallo. Los operadores justifican el mayor gasto de capital a través de acuerdos de nivel de servicio con disponibilidad de cinco nueves y menor tiempo medio de reparación.
Las instalaciones de Nivel 1 y Nivel 2 soportan principalmente almacenamiento de archivo, áreas de preparación y puestos de recuperación ante desastres, pero su participación está disminuyendo a medida que los diferenciales de precio se reducen. Las instalaciones de Nivel 3 también están incorporando características selectivas de Nivel 4 para preparar los activos para el futuro sin incurrir en el costo total de la infraestructura de Nivel 4.
Por Tipo de Colocación Utilizado:
La Economía de Hiperescala Transforma la OfertaLa colocación de hiperescala capturó el 67,61% de la energía arrendada en 2025 y se está expandiendo a una CAGR del 62,85%, subrayando su papel como motor de crecimiento de la región. Esta trayectoria sitúa el tamaño del mercado de centros de datos de Atlanta en hiperescala por encima de 2,49 GW para 2031. La empresa conjunta de 324 MW entre TA Realty y EdgeConneX consolida las instalaciones de subestación, torres de enfriamiento y entradas de fibra a nivel de campus, demostrando la dilución de costos al por mayor. La colocación mayorista continúa sirviendo a sistemas de codificación de medios, escritorio remoto y gestión de reputación en línea que requieren jaulas dedicadas pero no un edificio completo. La colocación minorista, aunque más pequeña, sigue siendo crítica para las cargas de trabajo con alta conectividad, apoyando puntos de interconexión de red e instancias de recuperación ante desastres.
Las economías de escala han reducido el costo ajustado por arrendamiento por kilovatio de la hiperescala hasta en un 30% frente al espacio minorista, pero introducen riesgo de concentración de inquilinos. Los propietarios mitigan esta exposición mediante perfiles de vencimiento escalonados, construcciones de especificaciones de estructura y plataformas de intercambio multinube que diversifican los flujos de ingresos.

Por Usuario Final Utilizado:
Los Proveedores de Nube Anclan la DemandaLos servicios de nube y tecnologías de la información representaron una participación del 28,47% en 2025, equivalente a más de 250,5 MW de capacidad arrendada, y superarán a todos los demás sectores verticales con una CAGR del 64,62% hasta 2031. El proyecto de 324 MW de Microsoft en Union City valida la trayectoria de crecimiento sostenido de los hiperescaladores. Los operadores de telecomunicaciones siguen siendo influyentes, desplegando nodos centrales de 5G y pasarelas de computación perimetral móvil. El uso de servicios financieros está aumentando sobre la base de la negociación de baja latencia y el análisis de fraude en tiempo real, mientras que la sanidad, el gobierno y los medios de comunicación continúan diversificando las combinaciones de demanda de colocación.
El perfil multisectorial protege al mercado de centros de datos de Atlanta frente a desaceleraciones cíclicas y diluye la exposición a un único sector. Las expansiones de fibra, como el proyecto de 330 millas de ruta de Bandwidth IG, ahora cubren los condados de Rockdale, Newton y Henry, sustentando los objetivos de latencia este-oeste y reforzando el valor de los sitios neutrales para operadores.
Análisis Geográfico
El área metropolitana de Atlanta superó a Northern Virginia en absorción neta en 2024 tras asegurar 705,8 MW de ocupación positiva frente a solo 18 MW el año anterior. El inventario se disparó un 222% hasta 1.000,4 MW, posicionando a la región como el segundo mayor clúster de América del Norte. Los suburbios del sur —concretamente los condados de Douglas, Henry y Fulton— albergan la mayor parte de los 2.159,3 MW en construcción, atraídos por la disponibilidad de grandes parcelas y el acceso directo a la transmisión de 500 kV.
El condado de Henry por sí solo cuenta con 500 MW en cartera, impulsados por una rezonificación específica a lo largo de la Ruta Estatal 20. La expansión de la red de fibra de Bandwidth IG ahora interconecta Rockdale, Newton y Dekalb, reduciendo la dependencia de un único operador y haciendo viables los submercados periféricos. El corredor de fibra oscura de DC BLOX entre Myrtle Beach y Atlanta mejora la diversidad de largo alcance y sienta las bases para una futura redundancia submarina hacia América del Sur y Europa.
El efecto de desbordamiento regional se extiende hacia Carolina del Sur y Alabama, donde los menores costos de terreno y los proveedores de transmisión comunes simplifican la ingeniería de rutas redundantes. La Sociedad Americana de Ingenieros Civiles cita 7.000 millones de USD destinados a mejoras de la red eléctrica de Georgia entre 2023 y 2025, lo que refuerza la redundancia de subestaciones y la resiliencia ante tormentas en todo el sureste ampliado.
Panorama regulatorio
La regulación en el área metropolitana de Atlanta está cada vez más determinada por la asignación de costos de energía, las normas de interconexión de servicios públicos y los controles locales de uso del suelo. La Comisión de Servicios Públicos de Georgia (PSC) ha tomado medidas específicas vinculadas al crecimiento de grandes cargas: en abril de 2024 ordenó a Georgia Power que demostrara que los ingresos de los centros de datos reducen las facturas residenciales y que presentara informes trimestrales, y en enero de 2025 aprobó requisitos que incluyen facturación mínima y plazos contractuales más largos para clientes de gran carga, con el fin de limitar el riesgo de costos de infraestructura. La PSC también avanzó para congelar las tarifas base de Georgia Power hasta 2028 (con efecto a partir del 31 de julio de 2025), a la vez que certificó una generación nueva sustancial en diciembre de 2025 para respaldar la carga incremental.
Los resultados de ubicación y permisos locales siguen variando según la jurisdicción. La Ciudad de Atlanta y otros gobiernos locales utilizan herramientas de zonificación que pueden restringir las instalaciones en corredores de alta visibilidad, incluidas restricciones cerca del BeltLine y dentro de un radio de media milla de las estaciones de MARTA. La actividad legislativa en 2026, incluidas propuestas mencionadas como el Proyecto de Ley del Senado 410 y el Proyecto de Ley de la Cámara 1012, ha aumentado la incertidumbre en torno a los incentivos y posibles pausas en el desarrollo, lo que mantiene como elementos centrales la participación temprana con las partes interesadas estatales y locales, así como una coordinación más estrecha de las fases del proyecto con las actualizaciones de infraestructura aprobadas por la empresa de servicios públicos.
Análisis de la cadena de valor
La construcción de centros de datos en Atlanta suele comenzar con la adquisición de terrenos y las aprobaciones de zonificación en submercados con acceso a energía y fibra. Luego avanza hacia los acuerdos de servicio con la empresa de servicios públicos y las actualizaciones de subestaciones o transmisión, coordinadas con Georgia Power y supervisadas mediante los marcos de la PSC para clientes de gran carga. Los desarrolladores y operadores (incluidos Digital Realty, Equinix, Vantage Data Centers, QTS Realty Trust y Switch) pasan a las etapas de diseño, adquisición y construcción, donde los equipos de subestación de 230 kV/34,5 kV y otra infraestructura eléctrica suelen convertirse en la ruta crítica para los cronogramas de energización.
Aguas abajo, las operaciones dependen de la conectividad de red (carrier hotels y corredores de fibra oscura metropolitanos) y de una capa de servicios que incluye hosting administrado, interconexión y accesos a la nube (cloud on-ramps) para respaldar la utilización. La fricción en la cadena de suministro se ha manifestado en largos plazos de entrega para sistemas de refrigeración y eléctricos, incluidos enfriadores centrífugos enfriados por aire con plazos citados de 85 semanas. Debido a que las construcciones se están escalando rápidamente, la demanda logística también está en aumento, incluida una capacidad de almacenes para preparación de equipos de aproximadamente 2 millones de pies cuadrados por gigavatio de construcción de centros de datos en la región.
Panorama Competitivo
Concentración del Mercado
El mercado de centros de datos de Atlanta exhibe una concentración moderada a medida que los operadores establecidos escalan y los nuevos participantes se labran nichos especializados. QTS controla la mayor huella de sitio único con 970.000 pies cuadrados en su campus Atlanta-Metro, respaldado por una subestación de Georgia Power en el sitio. Digital Realty, Equinix y Switch se están expandiendo mediante construcciones en terrenos nuevos y adquisición de terrenos; Digital Realty ha asegurado nueve parcelas desde 2025, incluida la parcela de 97 acres en Forest Park. Stack Infrastructure, Flexential y Vantage se centran en diseños de módulos de alta densidad, mientras que DC BLOX se diferencia a través de la interconexión de hotel de operadores.
Las alianzas estratégicas refuerzan la fidelización del ecosistema. Digital Realty, Vapor IO y Hivelocity ofrecen ahora una pila combinada de metal desnudo de núcleo a periferia que acorta los plazos de despliegue para cargas de trabajo sensibles a la latencia. H5 Data Centers combina la fibra de baja latencia de Southern Telecom con su sitio en 345 Courtland Street para captar inquilinos de negociación financiera. La tensión competitiva se está intensificando en torno al suministro de terrenos y transformadores; los operadores cada vez más realizan pedidos anticipados de generadores y equipos de conmutación con 18 meses de antelación para fijar precios.
Las credenciales de sostenibilidad están emergiendo como un diferenciador clave. La microrred en el sitio de PowerSecure para la nueva instalación de Edged Energy muestra estrategias integradas de sustitución de diésel. Los acuerdos de compra de energía con correspondencia horaria libre de carbono y los sistemas de enfriamiento con agua recuperada se están convirtiendo en requisitos básicos para los licitadores de nube. A medida que la competencia se profundiza, la innovación en servicios —más que la mera huella— probablemente definirá las posiciones ganadoras hasta 2030.
Líderes del Sector de Centros de Datos de Atlanta
-
Digital Realty
-
Equinix Inc.
-
Vantage Data Centers
-
QTS Realty Trust
-
Switch Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Centros de Datos de Atlanta Empresas cubiertas en este informe
- QTS Realty Trust
- Vantage Data Centers Management Company, LLC
- EDC VENTURE LLC (Edged)
- Digital Realty Trust Inc.
- Quadranet Systems Limited
- H5 Data Centers
- DataBank Holdings Ltd.
- EVODC, LLC (Evocative)
- Krypt
- Lumen Technologies
- Cogent Communications Holdings, Inc.
- Assurant, Inc.
- Csquare (Phoenix Infrastructure LLC)
- Summit Hosting
- EdgeConneX, Inc.
- Equinix Inc.
- Apotech Group
- Vault Networks, Inc.
- Coloblox Data Centers
- CoreSite
- Enzu Inc.
Lea el análisis de las empresas de mercado de centros de datos de atlanta
Oportunidades de mercado y perspectivas futuras
Un área de oportunidad principal es la expansión de capacidad alineada con la infraestructura, que combina nuevos campus con suministro de energía comprometido y disponibilidad de subestaciones. Esto concuerda con el rápido crecimiento del inventario de la región (1.459,2 MW de inventario total para fines de 2025) y más de 2 GW en construcción activa. La evolución de las normas de gran carga liderada por la PSC, junto con la fricción de zonificación local en partes de la Ciudad de Atlanta, está desplazando la oportunidad hacia sitios y estructuras de proyecto que puedan superar los permisos y, al mismo tiempo, cumplir con los requisitos de asignación de costos de la empresa de servicios públicos, incluidas actualizaciones cofinanciadas y compromisos de carga a más largo plazo.
La conectividad y los servicios de implementación más rápida constituyen otra área de oportunidad para clientes hyperscale y empresariales. Los corredores de fibra oscura de Atlanta a lo largo de la I-285 y la I-20, combinados con la presencia existente de operadores (Digital Realty, QTS, Equinix, entre otros), respaldan ofertas complementarias como accesos a la nube, suites con alta densidad de interconexión e implementaciones cercanas al borde (edge) para cargas de trabajo sensibles a la latencia. También existen oportunidades secundarias vinculadas a la cadena de suministro de construcción y operaciones, incluidas la logística y la preparación de equipos, que escalan con la actividad de desarrollo de múltiples campus en toda el área metropolitana.
Desarrollos recientes de la industria en Mercado de Centros de Datos de Atlanta
- Julio de 2026: QTS Realty Trust presentó una solicitud de Desarrollo de Impacto Regional (DRI, por sus siglas en inglés) para la expansión de ATL2 East (2 millones de pies cuadrados) en Fayetteville, Georgia. La presentación marca un hito de desarrollo para los campus de Georgia. Señala un impacto inmediato en el crecimiento de la capacidad y en la dinámica de la huella regional dentro del ecosistema de centros de datos de Atlanta.
- Julio de 2026: El Comité de Zonificación del Concejo Municipal de Atlanta postergó una propuesta de exención legislativa para un centro de datos de Digital Realty de 500 millones cerca de la estación de MARTA West End. La medida regulatoria afecta a un importante proyecto de Atlanta. La incertidumbre regulatoria podría reasignar los plazos y la selección de sitios para implementaciones hyperscale.
- Junio de 2026: CBRE (informe a nivel del sector citado para el mercado de Atlanta) informó que la tasa de vacancia de centros de datos en Atlanta a finales de marzo de 2026 fue del 1%, ubicándose como el segundo mercado más grande de EE. UU. La tasa de vacancia refleja una oferta ajustada y precios competitivos. Esto respalda la continuidad de la expansión en terrenos nuevos por parte de operadores hyperscale y afecta los precios y la cartera de proyectos.
Mercado de Centros de Datos de Atlanta Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado abarca la capacidad de centros de datos y la actividad de colocación ubicada dentro del área metropolitana de Atlanta, rastreada a través de la potencia de TI instalada y planificada, el inventario de instalaciones y los ingresos por servicios relacionados vinculados a centros de datos en operación.
Exclusiones del alcance: El modelo no contabiliza el valor inmobiliario de activos que no son centros de datos, los ingresos por contratación general de construcción ni las salas de servidores empresariales que no se gestionan como instalaciones de centros de datos dedicadas.
Descripción General de la Segmentación
- Por Tamaño de Centro de Datos
- Pequeño
- Mediano
- Grande
- Hiperescala
- Por Tipo de Nivel
- Nivel 1 y 2
- Nivel 3
- Nivel 4
- Por Tipo de Centro de Datos
- Proveedores de Servicios en la Nube (CSP)
- Empresarial, Modular y de Borde
- Colocación
- No Utilizado
- Utilizado
- Tipo de Colocación
- Minorista
- Mayorista
- Tipo de Colocación
- Por Sector de Usuario Final
- Nube y TI
- Telecomunicaciones
- Medios y Entretenimiento
- Gobierno
- BFSI
- Manufactura
- Comercio Electrónico
- Otro Usuario Final
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza organizando lo que ya se conoce sobre Atlanta como centro de datos y luego convirtiéndolo en insumos limpios para el modelo. Normalmente utilizamos fuentes públicas como los datos de electricidad de la Administración de Información Energética de los Estados Unidos, las estadísticas de construcción y negocios de la Oficina del Censo de los Estados Unidos, las publicaciones de la Comisión Federal de Comunicaciones relacionadas con la banda ancha y la fibra óptica, los registros de la Oficina de Patentes y Marcas de los Estados Unidos, y los portales locales de desarrollo económico y permisos cuando están disponibles.
Para evitar depender de un único dato principal, el trabajo documental se conecta de nuevo con las adiciones de capacidad reportadas, los comentarios sobre arrendamiento y absorción, y las señales de infraestructura de servicios públicos. Otras referencias útiles incluyen presentaciones ante la Comisión de Bolsa y Valores e informes para inversores, publicaciones de asociaciones y cobertura de prensa de renombre sobre anuncios de campus y cronogramas de interconexión eléctrica. Cuando están disponibles, también utilizamos suscripciones de pago que respaldan los datos financieros e inteligencia empresarial, noticias y finanzas, bases de datos de patentes y registros de importación y exportación a nivel de envío, que pueden ayudar a validar los plazos de entrega de equipos y la actividad de construcción. Las fuentes documentales enumeradas aquí son ilustrativas, y se revisaron muchas otras referencias públicas y de pago para recopilar, verificar y aclarar los datos.
Entrevistas Primarias y Encuestas
Utilizamos entrevistas con expertos y encuestas con propietarios, operadores, desarrolladores, empresas de servicios públicos, contratistas y usuarios empresariales de centros de datos activos en el área metropolitana de Atlanta. Sus opiniones ayudan a verificar la ocupación, las tasas de arrendamiento, los plazos de energización, las necesidades de carga relacionadas con la inteligencia artificial y la conversión de proyectos de anunciados a capacidad activa. Verificamos las respuestas inusuales con la evidencia documental de Atlanta para triangular los supuestos y el modelo final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 30% | Directores ejecutivos: 15% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 35% |
| Actores más pequeños: 20% | Gerentes: 50% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento comienza con una construcción descendente liderada por el mercado, donde los indicadores regionales de oferta y demanda se traducen en una visión coherente de la capacidad y el valor. Para Atlanta, esto está anclado en la potencia de TI instalada, la absorción neta, el inventario en construcción y el ritmo al que se energizan los nuevos MW, vinculado luego a los supuestos típicos de monetización para la colocación y la absorción mayorista.
Después de eso, corroboramos los totales utilizando verificaciones selectivas ascendentes, que incluyen el muestreo de anuncios de instalaciones, el seguimiento de las expansiones de campus y la aplicación de rangos razonables para MW por fase de construcción, la rampa de utilización y el precio por kW donde hay insumos primarios disponibles. Cuando un sitio o fase específica carece de detalles públicos claros, manejamos la brecha a través de supuestos de referencia conservadores basados en proyectos comparables en el mismo submercado y en la misma etapa de construcción.
Las previsiones se desarrollan utilizando análisis de escenarios respaldados por un ajuste de tendencias simple sobre las adiciones de capacidad y la absorción, luego ajustados utilizando la retroalimentación primaria sobre la disponibilidad de energía, los plazos de entrega de equipos eléctricos clave y la proporción de la demanda proveniente de cargas de trabajo de inteligencia artificial de alta densidad. Algunos insumos prácticos que más importan incluyen los cronogramas de energización, la intensidad del prearrendamiento, los cambios esperados en la densidad de bastidores y las restricciones locales de servicios públicos y zonificación, ya que estos pueden mover los MW realizados y los ingresos más que los indicadores macroeconómicos generales.
Ciclo de Validación de Datos y Actualización
La validación se realiza comparando los resultados del modelo con señales independientes, incluida la capacidad añadida frente al crecimiento del inventario, los comentarios sobre arrendamiento frente a absorción, y si la rampa de utilización implícita parece realista para Atlanta. Cualquier valor atípico, como un aumento repentino en el precio implícito o una rampa de MW inusualmente rápida, se revisa y se rastrea hasta el supuesto subyacente antes de la aprobación interna.
También realizamos verificaciones de varianza en los insumos clave, y los resultados se revisan en múltiples pasadas de analistas para que los errores de cálculo y los desajustes de alcance se detecten temprano. Si ocurre un evento material, como un cambio importante en la política energética o la cancelación de un gran campus, se vuelve a contactar a los encuestados para volver a probar los supuestos afectados. Los informes se actualizan anualmente, y antes de la entrega un analista completa una pasada de actualización final para que los clientes reciban la visión más reciente alineada con los anuncios recientes y las señales del mercado.
Tamaño del Mercado de Centros de Datos de Atlanta de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los centros de datos de Atlanta pueden parecer muy dispares porque los grupos utilizan diferentes unidades, lógica de conversión y lo que cuentan como mercado en primer lugar. Algunas cifras se basan en gran medida en los titulares del pipeline de instalaciones, mientras que otras se centran en la capacidad operativa o en los ingresos vinculados únicamente a los servicios de colocación.
La tabla a continuación muestra cómo estas brechas tienden a aparecer en la práctica, especialmente cuando una estimación está anclada en la potencia de TI instalada y el cronograma de energización, y otra amplía el alcance hacia un gasto más amplio en infraestructura digital. La tabla también refleja diferencias en la rapidez con que se asume que suben los precios (por kW y por mes), cómo se manejan la moneda y la inflación a lo largo de los años, y con qué frecuencia se actualizan los supuestos cuando se reportan nuevas restricciones de absorción y servicios públicos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 0,92 mil millones de USD (2025) | |
| Asesoría Inmobiliaria A | 1,35 mil millones de USD (2025) | Esta estimación típicamente combina los ingresos operativos de centros de datos con un conjunto más amplio de servicios de apoyo, y también puede aplicar un incremento más rápido en los precios efectivos antes de que la absorción se realice plenamente. |
| Nota de Investigación del Sector B | 0,68 mil millones de USD (2025) | Esta cifra a menudo se mantiene más cercana a la capacidad estabilizada y en servicio, y puede excluir una parte de los compromisos mayoristas y de construcción a medida hasta que alcancen la puesta en marcha, lo que reduce el valor a corto plazo. |
La tabla muestra que la dispersión se crea principalmente por lo que se incluye como demanda monetizada en el año en curso, y por la rapidez con que se asume que los nuevos MW se convierten en capacidad facturable. En el modelo de Mordor Intelligence, la visión de valor está vinculada a la potencia de TI instalada y a los cronogramas realistas de energización y utilización en Atlanta, lo que ayuda a evitar contabilizar el pipeline anunciado dos veces antes de que se convierta en capacidad utilizable.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de centros de datos de Atlanta para 2031?
Se espera que el mercado alcance los 9,47 mil MW de potencia de TI instalada en 2031, creciendo a una CAGR del 61,95%.
¿Por qué los operadores de hiperescala priorizan Atlanta sobre Virginia del Norte?
Los retrasos en la transmisión y los límites de energía en Virginia del Norte han redirigido la demanda hacia Atlanta, donde el margen de los servicios públicos, los incentivos fiscales y los menores precios de la energía aceleran los calendarios de construcción.
¿Qué segmento de tamaño de centro de datos está creciendo más rápido?
Se prevé que el segmento Masivo se expanda a una CAGR del 62,73% entre 2026 y 2031.
¿Qué tan significativos son los incentivos fiscales en la estrategia de centros de datos de Georgia?
Georgia ofrece una exención del 100% del impuesto sobre las ventas en inversiones en equipos de servidores por encima de 15 millones de USD, una política que reduce materialmente la inversión de capital y ha sido reafirmada por la reciente acción de veto.
¿Cuáles son los principales cuellos de botella que enfrentan los desarrolladores de centros de datos de Atlanta?
Los problemas más urgentes son los plazos de entrega de servicios públicos de cuatro años para nuevas subestaciones y el escalado de precios de terrenos que supera 1 millón de USD por acre en los corredores ricos en energía.
¿Cómo está influyendo la sostenibilidad en el posicionamiento competitivo?
Los operadores están integrando microrredes en el sitio, acuerdos de compra de energía renovable hora a hora y sistemas de refrigeración con agua reciclada para satisfacer los requisitos de ESG y diferenciar sus ofertas, especialmente para cargas de trabajo de IA que requieren altas densidades de bastidor.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA a nivel mundial, divididas por tipo de instalación, componente y nivel.
- Mercado de Construcción de Centros de Datos Construcción en el mercado global, cubriendo nivel, tamaño de instalación y tipo de instalación.
- Mercado de Refrigeración de Centros de Datos Refrigeración en todas las regiones, dividida por tecnología de refrigeración, componente de refrigeración y tipo de instalación.
- Mercado de Redes de Centros de Datos de Hong Kong Demanda de redes en Hong Kong, cubriendo componente, usuario final y tipo de centro de datos.
- Mercado de Redes de Centros de Datos Demanda de redes a nivel global, dividida por producto, arquitectura de red y modelo de implementación.
- Mercado de Centros de Datos Hiperescala de Australia Sitios hiperescala en Australia, divididos por tipo de instalación, componente y nivel.
- Mercado de Construcción de Centros de Datos de APAC Construcción en Asia-Pacífico, dividida por nivel (tier), tipo de instalación e infraestructura.
- Mercado de Energía para Centros de Datos de Australia Sistemas de energía en Australia, desglosados por componente, tipo de instalación y tamaño de instalación.
- Mercado de Construcción de Centros de Datos en Tailandia La construcción en Tailandia, dividida por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Construcción de Centros de Datos de Japón Construcción en Japón, desglosada por infraestructura, nivel (tier) y tipo de instalación.
- Mercado de Servidores para Centros de Datos de APAC Demanda de servidores en Asia-Pacífico, cubriendo tamaño de instalación y nivel.
- Mercado de Servidores para Centros de Datos en Norteamérica Servidores de Norteamérica, divididos por nivel de centro de datos, factor de forma y aplicación / carga de trabajo.