
Mordor Intelligenceによるデータセンター建設市場分析
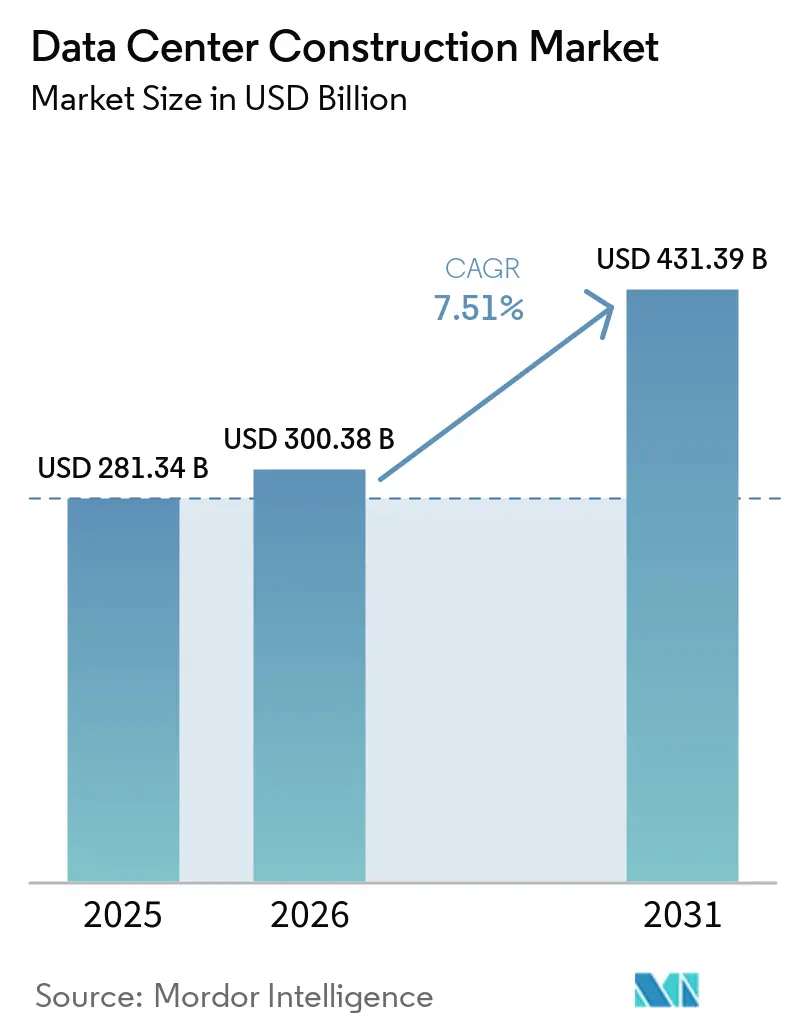
データセンター建設市場規模は2026年に4,602億米ドルと推定され、2027年には3,229億米ドル、2032年には4,602億米ドルに達すると予測されており、2027年から2032年にかけてCAGR 7.34%で成長します。
クラウドおよびアナリティクスの需要が新規施設を支えており、米国では液体冷却がコンピューティング密度と建物設計を結びつけています。キャンパス規模のコミットメントにより、個別サイトに相当規模の土木・電気・機械工事の要件が集中しています。サイトコストの上昇と接続に連動したエネルギー要件により、デベロッパーがその需要を新規施設に転換できる余地が制約されています。サイトコストの上昇や系統接続における再生可能エネルギー供給条件に直面するデベロッパーは、設計・電気・冷却スコープを統合調整できる施工業者を優先する傾向が強まると見られす。これにより、資本リスクと施設のエネルギー要件の両方に対応する統合デリバリーへと競争の軸が移行しています。
主要レポートのポイント
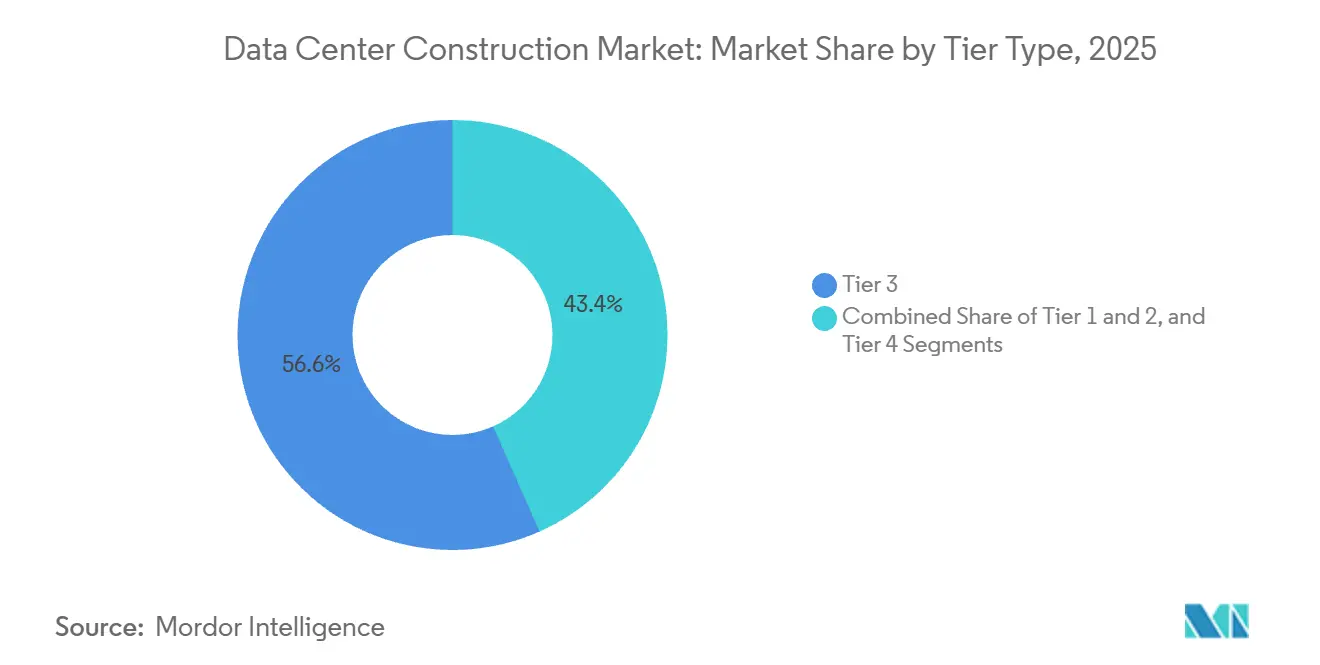
- ティアタイプ別では、ティア3が2026年のデータセンター建設市場シェアの56.75%を占め、ティア4は2027年から2032年にかけてCAGR 7.96%で最も高い成長率が予測されています。
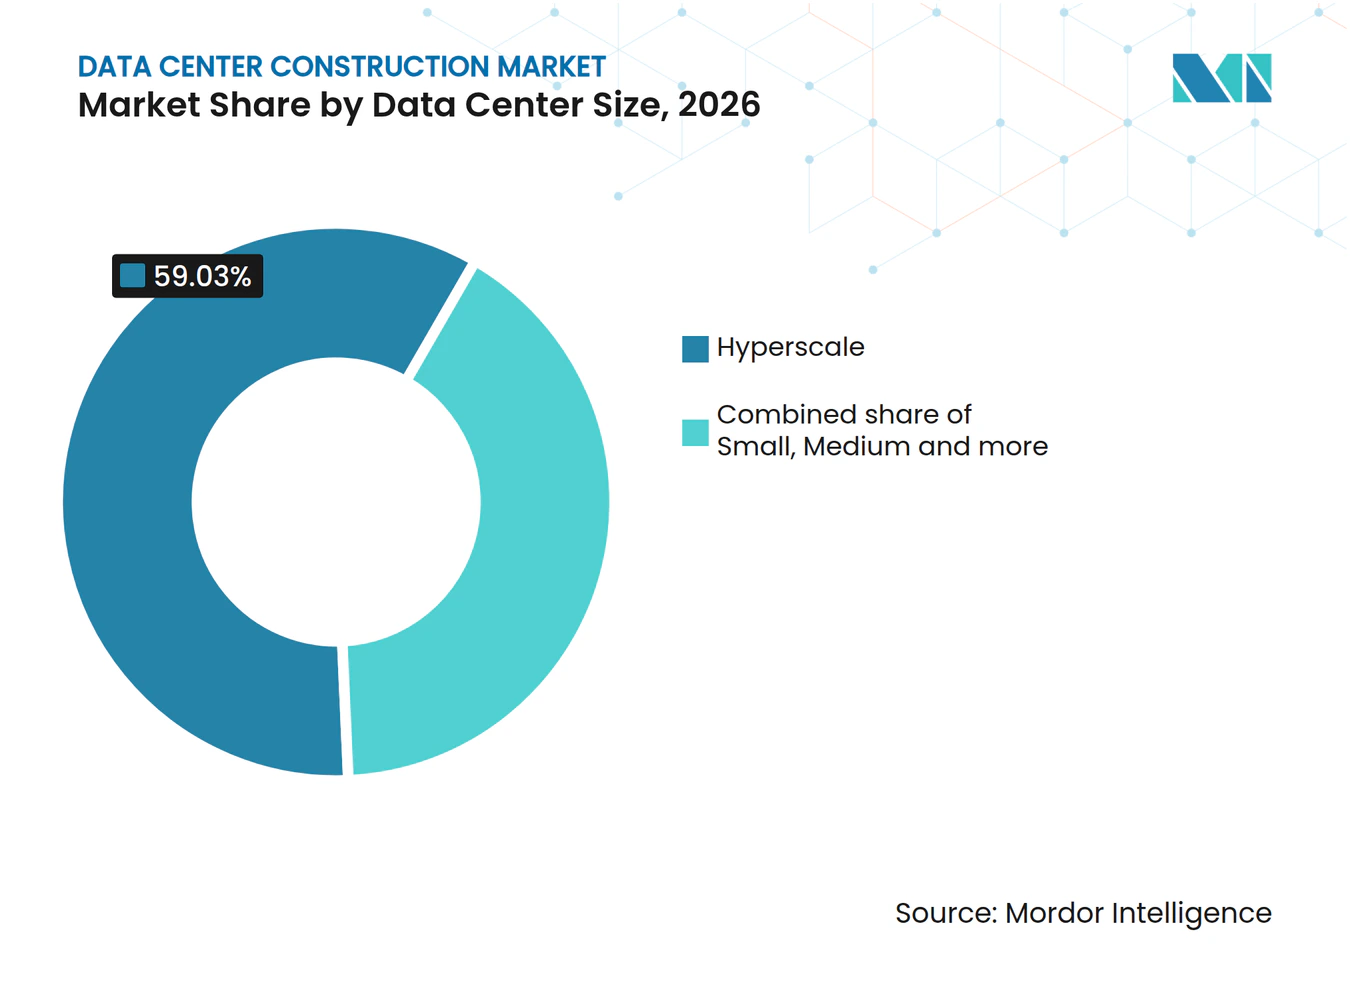
- データセンター規模別では、ハイパースケール施設が2026年のデータセンター建設市場規模の59.03%のシェアでトップとなり、2027年から2032年にかけてCAGR 8.4%で最も高い成長率が予測されています。
- データセンタータイプ別では、コロケーション施設が2026年の建設支出の54.42%でトップとなり、ハイパースケーラーおよびクラウドサービスプロバイダーは2027年から2032年にかけてCAGR 8.9%で最も高い成長率が予測されています。
- 電気インフラがインフラカテゴリーをリードし、2026年の建設支出の39.8%を占め、機械インフラは2027年から2032年にかけてCAGR 9.1%で最も高い成長率が予測されています。
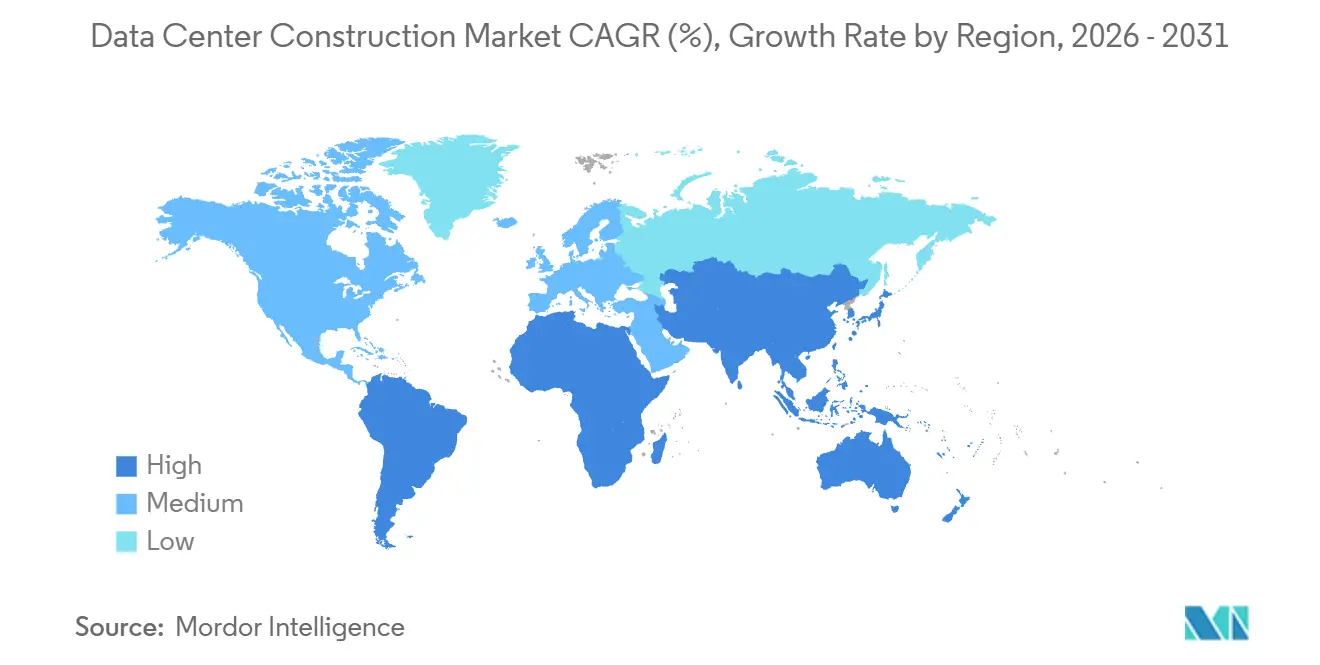
- 地域別では、北米が2026年の建設支出の39.99%でトップとなり、アジア太平洋地域は2027年から2032年にかけてCAGR 9.45%で最も高い成長率が予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
600+
Mordor Intelligenceによるデータセンターレポート
サーバー、AI施設、冷却などを網羅し、グローバル、地域、国レベルから個々のデータセンターコンポーネントまで対応
市場動向とインサイト
データセンター建設市場のドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クラウドアプリケーション、AIおよびビッグデータワークロードの拡大 | +4% | インドのクラウドインフラリージョン | 短期(2年以内) |
| ハイパースケール施設の採用加速 | +3% | 米国のハイパースケール建設サイト | 中期(2〜4年) |
| 人口集積地近郊におけるエッジコンピューティング建設の増加 | +1.1% | 米国およびEU27 | 中期(2~4年) |
| 再生可能エネルギー義務が施設設計を形成 | +0.9% | シンガポールのデータセンターサイト | 中期(2~4年) |
| グリッド制約を回避するためのオンサイト小型モジュール炉(SMR)の探索 | +0.2% | オランダのデータセンター所在地 | 長期(4年以上) |
| 「電力供給済み土地」投機的キャンパスの出現によるプレリースタイムラインの短縮 | +0.6% | 米国の電力供給済みキャンパスサイト | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
クラウドアプリケーション、AIおよびビッグデータワークロードの拡大
容量制約のあるクラウド需要は、有料データサービスの成長を新規施設投資に直結させています。マイクロソフトは、2026年度第4四半期においてAzureおよびその他のクラウドサービス収益が前年同期比43%増加したと報告しました。同四半期においてAzureの顧客需要は利用可能な容量を超過しました。マイクロソフトはまた、2026年度第4四半期において有料Fabricの顧客数が40,000社を超え、前年同期比60%以上増加したと報告しました。オペレーターにとって、未対応のAzure需要と拡大するアナリティクス顧客基盤はいずれも、より多くの施設容量の確保という要件に直結しています。
ハイパースケール施設の採用加速
キャンパス規模のコミットメントは、最終的なコンピューティング容量が稼働する前から建設需要を高めます。2026年2月11日、メタはインディアナ州レバノンにおけるデータセンターの起工式を発表しました。このデータセンターは稼働時に1GWを供給する設計となっています。発表された投資額は100億米ドルを超え、データセンターインフラと周辺コミュニティをカバーするものでした。同施設はメタのインディアナ州における2番目のサイトであり、AIワークロードとコアプロダクトの両方を支援することを目的としていました。施工業者にとって、1サイトで1GWの設計容量を持つプロジェクトは、単一の容量目標に向けて相当規模のサイト・施設工事を調整する機会を生み出します。この規模の単一サイトは土木・電気・機械パッケージを集約するため、それらの工程管理がメタの関与する施工業者にとって中心的な建設タスクとなります。
人口集積地近郊におけるエッジコンピューティング建設の増加
都市圏でのAIデプロイメントは、ローカルサービス拠点と専門的な施設エンジニアリングを組み合わせた建設機会を生み出しています。Edgedは2025年2月26日、シカゴ都市圏内のイリノイ州オーロラに新しいデータセンターを開設しました。このキャンパスは高密度AIワークロード向けに設計されています。[1] 同施設は先進的な無水冷却システムとエネルギーシステムを採用しており、建設要件に相当の技術的要素が含まれています。デジタルディケイドのためのエッジ観測所は、2025年末までにEU27全体で451か所の国内エッジデータセンターが展開されると推定しています。同観測所は、国内エッジデータセンターをユーザーから200キロメートル以内に位置する大規模かつ地域的にスケーラブルな施設と定義しており、20ミリ秒未満のレイテンシと12MWの電力容量を提供するものとしています。需要が単一施設の200キロメートルの到達範囲を超える場合、追加のローカル施設が、中央キャンパスの拡張では賄えない建設工事を生み出す可能性があります。
再生可能エネルギー義務が施設設計を形成
エネルギーに連動した容量付与は、拡張許可を低炭素供給の設計と結びつけることで建設需要を生み出します。シンガポールは2026年9月10日、第2回データセンター申請公募において200MWの容量を暫定的に付与したと報告しました。[2] その容量の半分以上は、建物統合型または建物適用型の太陽光発電、バイオメタン・アンモニア・水素などの燃料を含む、シンガポール国内の低炭素発電を利用するものとなります。受給者は容量支援の条件として、電力消費量を報告し、その低炭素比率を証明しなければなりません。施設設計者にとって、この付与は太陽光発電の統合とエネルギー計測を明確な拡張機会と結びつけるものです。商業的な開口部は発電設備の設置にとどまらず、建物とその計測システムが容量に付随するコミットメントを支えるものでなければなりません。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 不動産・設置・維持コストの上昇 | -1.2% | 米国およびカナダ | 短期(2年以内) |
| エネルギー消費および炭素コンプライアンス規制の強化 | -0.7% | アイルランド共和国 | 中期(2〜4年) |
| 先進液体冷却に対応した熟練労働者の不足 | -0.4% | 米国の建設サイト | 短期(2年以内) |
| ユーティリティの「テイク・オア・ペイ」条件と担保要件による資本の固定化および中堅デベロッパーの参入抑制 | -0.2% | AEPオハイオのサービス区域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
不動産・設置・維持コストの上昇
サイトおよびデリバリーコストの上昇により、デベロッパーが固定の資本コミットメントから建設できる容量が制約されています。クッシュマン・アンド・ウェイクフィールドは、米国およびカナダ全体における1MW当たりの平均建設コストが、2024年第4四半期版ガイドと2026年版の間に21%上昇したと報告しました。米国主要市場における電力供給済み土地は、2026年の年初来平均で1MW当たり584,000米ドルとなり、前年比51%高、5年平均比35%高となりました。建設コストと土地価格の上昇が重なることで、計画容量1単位当たりの資本リスクが高まり、建設超過コストの許容余地が狭まっています。クッシュマン・アンド・ウェイクフィールドはまた、2025年のアジア太平洋地域のデータセンター建設コストが前年比平均10%上昇したと報告しており、北米以外でも1ドル当たりの容量への圧力が続いています。
エネルギー消費および炭素コンプライアンス規制の強化
接続に連動したエネルギー義務は、再生可能エネルギー供給を施設そのものと並ぶ独立した開発依存要素にする可能性があります。アイルランドの公益事業規制委員会は2025年12月、新規または追加容量に関する新規接続申請に対するポリシーを設定しました。最大インポート容量が少なくとも1MVAのデータセンターは、アイルランド共和国内で発電された追加再生可能電力で年間需要の少なくとも80%を賄わなければなりません。この要件には、需要サイトの通電から6年間の段階的移行期間が含まれています。この移行期間はコンプライアンス達成の時間を与えますが、国内追加発電の条件が義務を満たせる供給手段を狭めています。影響を受けるデベロッパーにとって、接続の確保は建物の完成を超えたエネルギー調達コミットメントを伴い、プロジェクトの調整要件を増大させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
データセンター建設市場セグメント分析
ティアタイプ別:
高密度デリバリーが認証に独自の役割を与えるティア3は2026年のデータセンター建設市場規模の56.75%のシェアを占め、ティア別で最大のセグメントとなりました。Delskaは2026年4月15日、ラトビアのリガにAIおよびハイパフォーマンスコンピューティングワークロード向けの10MW EU North Riga LV DC1施設を開設しました。稼働中の同施設はティアIII基準を満たしており、ティアIII施設認証の取得手続き中です。同施設はラック当たり最大250kWの高密度に対応しており、ティアの提案を集中的なコンピューティング要件と結びつけています。顧客は施設認証の完了前にデプロイを開始できるため、Delskaが表明するラック当たり最大250kWでのティアIIIコンプライアンスと稼働施設の認証は切り離されています。
ティア4は2027年から2032年にかけてCAGR 7.96%が予測される、ティア別で最も成長の速いセグメントです。マレーシアのプタリンジャヤにおけるKL1の2026年5月14日の開業に先立ち、NEXTDCは同施設がアップタイムインスティテュートのティアIV建設施設認証を取得したと報告しました。2025年2月25日、irixはクチン1 DC @サントゥボン施設がアップタイムインスティテュートのティアIV建設施設認証を取得し、マレーシア初のティアIV認証データセンターになったと発表しました。設計・建設・引き渡しを担当したパートナーはSASAデータセンターズでした。SASAが引き渡しまで責任を負うことで、irixの受賞はパートナーのティアIV設計能力にとどまらず、完成プロジェクトのデリバリーの試金石となっています。


注記: 個別セグメントのシェアはレポート購入後に入手可能
データセンター規模別:
ハイパースケールコンピューティングが物理的デリバリー要件を高めるハイパースケールは2026年のデータセンター建設市場シェアの59.03%を占め、施設規模別で最大かつ最も成長の速いセグメントであり、2027年から2032年にかけてCAGR 8.4%が予測されています。2025年11月、AWSは複数の米国データセンターにわたって約500,000個のTrainium2チップを搭載したプロジェクト・レイニアがオンラインになったと報告しました。アンソロピックはこのクラスターを使用してClaudeのトレーニングと実行を行いました。JLLは、ハイパースケーラーが2026年から2030年の間に41GWのオーナー占有データセンター容量を建設し、同セグメントを70GWに倍増させる可能性があると予測しました。レイニアのようなクラスターが複数の施設にまたがるため、ハイパースケール建設では施工業者が共通のコンピューティングアーキテクチャに基づいて複数の大規模施設デリバリーを調整する必要が生じる場合があります。
物理的なデリバリー要件は、別のハイパースケール建設プロジェクトに投入された労働力に表れています。2026年6月25日時点で、オラクルはテキサス州アビリンのデータセンターにおいて、これまでに約2,000万工時の建設作業員工数と最大9,000人の作業員が現場に従事したと報告しました。JLLは、ハイパースケーラーが2024年から2026年の間にデータセンター支出に1兆米ドルを配分すると予測しました。1サイトにこれほど多くの作業員を収容することは、クルーのスケジューリングとサイトロジスティクスをそれ自体がデリバリー上の制約とします。

注記: 個別セグメントのシェアはレポート購入後に入手可能
データセンタータイプ別:
コロケーション規模が直接クラウド拡張と融合コロケーションデータセンターは施設タイプ別で最大のセグメントであり、2026年の建設支出の54.42%を占めました。Equinix Inc.は2026年上半期のグローバルコロケーションサービス収益が35億米ドルとなり、2025年上半期の31.3億米ドルと比較して増加したと報告しました。2026年6月、DataBankの特別目的事業体はテキサス州レッドオークにおける4棟目の60MWデータセンター建設のために6億5,000万米ドルの追加プロジェクトファイナンスを調達しました。Equinixの収益はコロケーションの運営規模を示していますが、建設工事は個別建物向けのDataBankのファイナンスのようなプロジェクトレベルの資本を通じて施工業者に届きます。
ハイパースケーラーおよびクラウドサービスプロバイダーは施設タイプ別で最も成長の速いセグメントであり、2027年から2032年にかけてCAGR 8.9%が予測されています。マイクロソフトは2026年度第4四半期に1GWの容量を追加しました。2026年4月28日、グーグルはAdaniConneXおよびNxtra by Airtelをパートナーとして、アンドラプラデシュ州ヴィシャカパトナムにAIハブの起工式を行いました。このハブにはデータセンターキャンパスと広範なインフラが含まれており、新規施設工事をクラウドプロバイダーの広範なAIデプロイメントと結びつけています。容量追加は運営拡大を示す一方、ハブの起工式はキャンパスとその関連施設インフラを提供する施工業者にとって新規建設への具体的な参入経路を示しています。
インフラ別:
電気デリバリーがリードし、冷却が成長を形成電気インフラは最大のセグメントであり、2026年の建設支出の39.8%を占めました。クッシュマン・アンド・ウェイクフィールドの2026年版ガイドは、チップとGPUを除く米国およびカナダにおけるグリーンフィールド開発の全コスト項目の中で、電力インフラが最大のカテゴリーであると指摘しました。同ガイドはまた、長い資材リードタイム、労働力不足、規制の不確実性に起因するコンティンジェンシーについても言及しました。施設デベロッパーにとって、電力関連の相当な支出は、コンピューティング負荷に対応する前に整理しなければならない作業の重要な部分として電気デリバリーを位置づけています。
機械インフラは最も成長の速いセグメントであり、2027年から2032年にかけてCAGR 9.1%が予測されています。マイクロソフトは2026年6月、ウィスコンシン州マウントプレザントのフェアウォーター施設において、4月の設備起動に続き建設が完了したと報告しました。完成した同施設は、より高いラック密度を支えるために専用のAI設計に直接組み込まれた液体冷却インフラで稼働しています。そのインフラを施設に組み込むことで、熱設計が初期建設スコープ内に位置づけられ、コンピューティング密度と結びつけられます。冷却を建物の統合部分として提供することで、機械施工業者は施設の意図するコンピューティング構成と並行して要件が確立される建設上の役割を担います。
地域分析
北米データセンター建設市場
北米は2026年のデータセンター建設市場規模の39.99%のシェアを占めました。JLLの2026年中間報告は、同地域で66GW超の容量が建設中であることを確認し、すでに物理的なデリバリー段階にある工事の規模を示しました。フロンティア市場がその建設中容量の77%を占め、ウェストテキサス、オハイオ、ルイジアナ、インディアナ、カロライナ州などが名指しされた所在地に含まれています。ウェストテキサスやオハイオなどのフロンティア所在地での受注には、施工業者が確立されたハブを超えてクルーの展開と供給手配を拡大することが求められます。
アジア太平洋地域のデータセンター建設市場
アジア太平洋地域は最も成長の速い地域であり、2027年から2032年にかけてCAGR 9.45%が予測されています。クッシュマン・アンド・ウェイクフィールドは2026年上半期において、同地域で4,764MWが建設中、21,691MWが計画中であると報告しました。コロケーションの空室率は、相当量の新規供給にもかかわらず、2025年下半期の10.9%から2026年上半期には10.3%に低下しました。2026年3月、UOBタイランドと5つのパートナー銀行がDayOneデータセンターズに対し、アマタシティチョンブリのチョンブリテクパークにおけるグリーンフィールド第1フェーズ向けの長期グリーンファイナンスを提供しました。容量の吸収とファイナンスされた現地建設フェーズが相まって、施工業者にタイにおける地域需要の文脈と具体的な開発メカニズムを提供し、拡張をサービス利用とプロジェクト資金調達の両方に結びつけています。
南米の接続主導の拡大にはペルーが含まれており、シリオンテクノロジーズはルリン・マクロポリスにおけるLIM2容量を提供しています。同20MW施設は2025年6月に完成間近と説明されていました。同施設はペルーの企業をアマゾンやグーグルなどのハイパースケーラーと接続するよう設計されています。欧州では、ヴェルネが2026年6月17日にフィンランドのマンツァラキャンパスの最初の70MWの建設を開始し、ハイパースケーラー、ネオクラウド、エンタープライズAIおよびハイパフォーマンスコンピューティングワークロードをターゲットとしています。中東・アフリカでは、サウジデータ・人工知能庁が2026年1月にリヤドの480MWヘキサゴン政府データセンターの礎石を据えました。ローカルなクラウド接続施設から大規模な政府キャンパスへの飛躍は、施工業者が担わなければならない建設責任の規模を変えます。
規制の枠組みと見通し
選択された法域は、新規データセンターを建設するデベロッパーの観点から比較されています。オハイオ州のユーティリティ料金はサービス関連の契約条件を定め、中国の行動計画とブラジルの税制は施設の立地とプロジェクト経済性に影響します。英国の比較はイングランドの建築規制の枠組みと、新規非住宅建築物への採用された移行措置を対象としています。これらの規制は、プロジェクトのコミットメントをエネルギー性能、建設タイミング、および政策インセンティブに付随する条件と結びつけています。
規制テーブル
| 意思決定要因 | 米国 | ブラジル | 英国 | 中国 |
|---|---|---|---|---|
| 主要機関 | オハイオ州公益事業委員会;オハイオパワーカンパニーが料金を管理 | 財務省内の連邦歳入庁 | イングランドの建築規制の枠組みを担当する住宅・コミュニティ・地方自治省 | 国家発展改革委員会および実施パートナー機関 |
| 主要な規制または方向性 | オハイオパワーのサービス区域において月間最大単一サイト需要または集約契約容量が25,000kWを超える場合のスケジュールDCT;顧客は推定稼働日までにインフラが準備できない場合、オハイオ州公益事業委員会に調整を申請できる | 法律15,504号が2026年9月にRedata(再生可能データ)を創設し、公布と同時に発効 | 建築規制2010年およびアプルーブドドキュメントL;プロジェクト移行規則に基づく2027年開始の2026年改正採用 | 2030年までの効率目標を含む2024年データセンター行動計画 |
| 商業的効果 | 新規負荷の最低契約期間は負荷増加期間プラス8年;インフラが定稼働日までに準備できない場合、顧客はオハイオ州公益事業委員会に調整を申請できる | 法定エネルギー・水効率・研究開発コミットメントおよび規制手続きが税制優遇の適格要件 | 2027年から新規非住宅建築物に対するエネルギー効率および低炭素暖房要件を採用、プロジェクト移行措置の対象 | 新規大型・超大型センターへの優先ハブクラスター立地;プロジェクトエネルギーレビュー |
| 現在の政策魅力度 | 低 | 中 | 中 | 中 |
| 政策魅力度の将来の方向性 | 変化なし | 緩和 | 強化 | 変化なし |
| 情報源: Mordor Intelligence | ||||
オハイオ州の長期新規負荷コミットメントは柔軟性を制限し、規制当局が別途命令するまで適用される暫定手続きが継続的な契約の枠組みを確立しています。ブラジルの2026年9月の税制優遇措置は、プロジェクト経済性改善への条件付きルートを開き、適格要件と遵守の詳細は規制によって管理されます。イングランドの2027年効率・低炭素暖房基準の下では、2027年3月24日以前に指定の通知または完全計画申請を行い、2028年3月24日以前に工事を開始する非高リスク工事に移行保護が適用される場合があります。中国のハブ立地優先事項とエネルギーレビューは、2030年の効率目標に向けた継続的な政策経路の中で立地決定を形成しています。
バリューチェーンの段階
バリューチェーンは、施設が引き渡される順序で、組み込み設計サービス、総合建設、機械・電気の内装工事を比較しています。JLLは、2025年に対象としたデータセンタープロジェクトの57%が少なくとも3か月の建設遅延を経験したと報告しました。このデリバリーリスクは、1つのパッケージを完了しても施設が次の段階に進む準備ができるわけではないため、段階間の調整を商業的に重要なものにしています。設計・管理プロバイダーは、建設段階間の引き渡しを解決することで手数料を獲得できます。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 設計とデリバリー計画 | AECOMなどの設計・建設管理プロバイダー;Jacobs Solutions Inc.などのEPCMプロバイダー | 設計・プロジェクト管理手数料 | エンジニアリングと調達の間の未解決インターフェース | 発注前にパッケージ仕様と調達責任を割り当てる |
| サイトおよび建物建設 | DPR ConstructionおよびCollen Construction Ltd.などの総合施工業者 | 土木・建物建設契約収益 | 専門業者のアクセスに合わせた建物工事の工程管理 | 合意した専門業者の設置日に合わせたフェーズ引き渡し |
| 機械・電気内装工事 | カービーグループエンジニアリングおよびEMCORグループ各社などの機械・電気施工業者 | 設置・統合契約収益 | 設備リードタイムが設置工程を制約 | 設置工程に合わせて重要部品を確保 |
| 情報源: Mordor Intelligence | ||||
JLLは2026年のデータセンター設備の平均リードタイムが33週間であり、2020年以前の水準より50%高く、急速なセクター拡大がその増加の原因であると報告しました。同社の2026年見通しはまた、規模のあるデベロッパーとオペレーターが重要部品について6〜12か月の戦略的在庫を保有していると報告しました。この対応はデリバリーレジリエンスの一部を上流に移し、設置チームがサイトに到着する前に行われます。規模のあるデベロッパーとオペレーターがその在庫を保有しているため、彼らの調達タイミングが設置施工業者が部品を受け取り、内装工事を実施し、関連する契約収益を得る時期を左右する可能性がありす。
競合環境
市場集中度
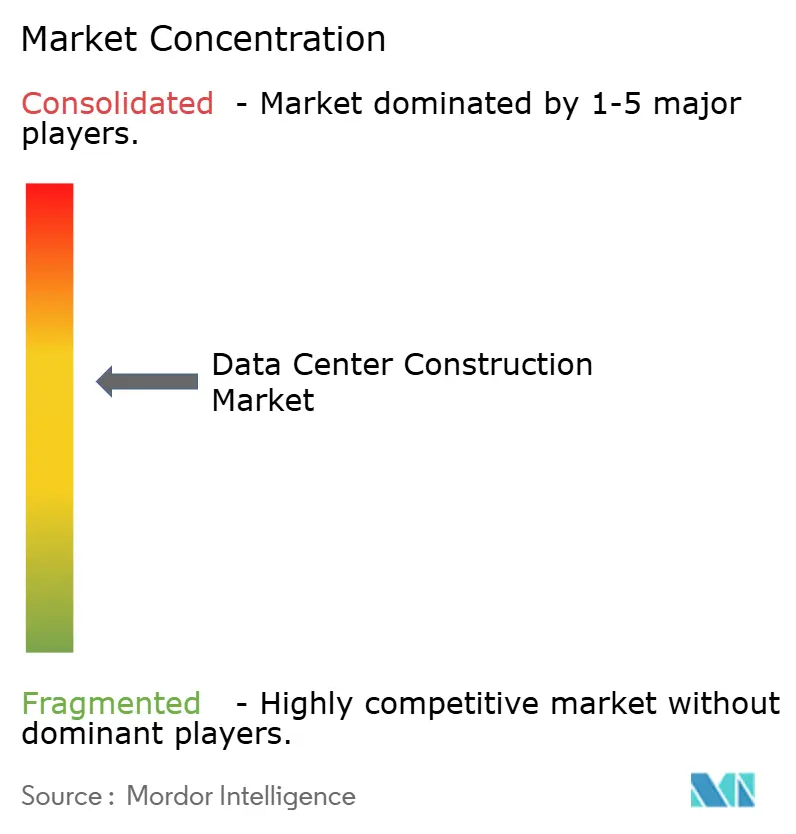
競争はエンジニアリング専門会社と建設施工業者を組み合わせており、リーダーシップは単一のデリバリーモデルに集中するのではなく、明確なプロジェクト役割と商業的関係にわたって分散しています。上位5社はAECOM、Turner Construction Co.、DPR Construction、Jacobs Solutions Inc.、Skanska ABです。ターナーは2025年にデータセンターが自社の全社プロジェクトバックログの約37%を占めたと報告しました。このバックログ構成は、2025年においてデータセンターがターナーの契約済み将来業務量の相当部分を占め、この分野の明確な設計・管理役割を補完していることを示しています。
エンジニアリング主導の競争は、設計・調達・建設の間のインターフェースのどれだけをプロバイダーが調整するよう任命されるかに焦点を当てています。2025年12月、ノストラムグループの関連会社であるノストラムデータセンターズは、スペインのバダホス施設の設計・建設管理リードとしてAECOMを選定しました。2026年1月、Hut 8はルイジアナ州リバーベンドデータセンターのエンジニアリング・調達・建設管理サービスの提供者としてJacobs Solutions Inc.を選定しました。[3] これらの任命は、いくつかの関連するプロジェクト機能を指名されたプロバイダーのスコープ内に置きます。ジェイコブズの調達権限はAECOMの設計・建設管理の任務と区別されるため、バイヤーはどれだけのサプライサイド調整を1つのプロバイダーに委ねるかを選択できます。
競合ポジショニングはエンジニアリング調整と施設建設契約の両方にまたがっています。2025年12月4日、Skanska ABはリピートクライアントと米国でのデータセンター建設契約を締結しました。契約額は2億6,300万米ドルでした。DPR Constructionは2025年上半期に受注したプロジェクトのサンプルに、顧客Digital Realty Trust Inc.向けのエルセグンドデータセンターを含めました。これらの受注はSkanskaとDPRに建設責任を置くため、エンジニアリングの幅だけでは挑戦者にとって同等のデリバリースコープを示すことにはなりません。
データセンター建設業界リーダー
-
AECOM
-
Turner Construction Co.
-
DPR Construction
-
Jacobs Solutions Inc.
-
Skanska AB
- 注:主要企業の掲載順は順位を示すものではありません。
データセンター建設市場 このレポートでカバーされる企業
- AECOM
- Turner Construction Co.
- DPR Construction
- Jacobs Solutions Inc.
- Skanska AB
- Balfour Beatty plc
- Whiting-Turner Contracting Co.
- Hensel Phelps
- Fortis Construction Inc.
- Goodman Group
- PT Jaya Obayashi
- Hibiya Engineering Ltd.
- Fluor Corporation
- Keppel Data Centres Holding
- NTT Global Data Centers
- Equinix Inc.
- Digital Realty Trust Inc.
- QTS Realty Trust LLC
- China State Construction Engineering Corp.
- Larsen and Toubro Ltd.
- Bouygues Construction SA
- Vinci Energies
- Samsung C&T Corporation
- Collen Construction Ltd.
- Corgan
- Mortenson Construction
市場参加者にとっての主要機会
この比較は、欧州のデプロイメント政策とカナダの電力配分パイプラインに関連する見込みの建設および組み込み設計機会を特定しています。欧州委員会の2026年クラウドおよびAI開発法案は、5〜7年以内にEUのデータセンター容量を少なくとも3倍にし、許認可とデプロイメントを簡素化することを目指しています。BCハイドロは2026年のAIおよびデータセンター配分プロセスにおいて、約800MWを要求する15件の申請を受け取りました。受付は終了し、前進する申請者には通知が行われており、選挙関連の延長後の政府移行後に追加通知が予定されている中、申請は審査中です。
市場機会テーブル
| 機会 | 今が好機な理由 | バイヤー・リードセグメント | 推奨アプローチ | 主な障壁 | 見込み受益者 |
|---|---|---|---|---|---|
| 許認可取得済み欧州施設設計 | 提案された容量拡大により許認可とデプロイメントが焦点に | EUのデータセンターデベロッパー | 許認可段階の意思決定に向けたサイト設計と組み込み建設計画のパッケージ化 | 許認可の複雑さと土地へのアクセス | 設計・建設管理プロバイダー |
| 資源統合型グリーンフィールドエンジニアリング | EU提案はエネルギーと水のアクセスをデプロイメントの優先事項として特定 | 資源制約のあるEUキャンパスのデベロッパー | 土木パッケージのコミット前に施設のエネルギーと水の要件を調整 | サイトにおけるエネルギーと水の利用可能性 | 機械・電気エンジニアリング施工業者 |
| カナダ申請者向けの条件付きデリバリー計画 | ブリティッシュコロンビア州の既存申請は配分審査を進行中 | ブリティッシュコロンビア州のAIおよびデータセンター申請者 | 配分マイルストーンに連動した段階的な組み込み設計サービスの提供 | 配分タイミングは進行中の申請審査に依存 | 地元設計会社とグリーンフィールド建設施工業者 |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、見込みサイトの資源要件と提供可能な建設パッケージの間のギャップを縮小することです。組み込み設計サービスは、デベロッパーが建物全体のスコープにコミットする前にこれに対処できます。ブリティッシュコロンビア州では、その作業を配分決定に合わせて段階化することで、未解決の電力申請にさらされる建設準備の量を制限できます。
最近の産業開発事情 データセンター建設市場
- 2026年9月:ブラジルは法律15,504号を制定し、法定コミットメントと連邦歳入庁による規制に基づく適格性付与を伴う適格データセンター設置プロジェクト向けにRedataを創設しました。
- 2026年9月:シンガポールは第2回データセンター申請公募において200MWのデータセンター容量を暫定的に付与し、その半分以上をシンガポール国内の低炭素発電で賄う予定です。
- 2026年6月:マイクロソフトは4月の設備起動に続き、ウィスコンシン州マウントプレザントのフェアウォーター施設の建設完了を報告しました。同施設は専用のAI設計に統合された液体冷却で稼働しています。
データセンター建設市場 レポートの範囲と調査方法論
市場の定義と対象範囲
データセンター建設市場は、世界中のデータセンター施設のグリーンフィールド建設に対する年間支出を測定します。土木工事、電気・機械内装工事、およびそれらの施設デリバリーに組み込まれたサービスのプロジェクトコストを対象としています。
対象外:IT機器の調達、既存データセンターの改修および外観改修、継続的な施設メンテナンス、および個別に販売される発電・公益グリッド資産は除外されます。
セグメンテーション概要
- ティアタイプ別
- ティア1および2
- ティア3
- ティア4
- データセンター規模別
- 小規模
- 中規模
- 大規模
- ハイパースケール
- データセンタータイプ別
- コロケーションデータセンター
- ハイパースケーラー/クラウドサービスプロバイダー(CSP)
- エンタープライズおよびエッジデータセンター
- インフラストラクチャ別
- 電気インフラストラクチャ
- 電力配分ソリューション
- 電力バックアップソリューション
- 機械インフラストラクチャ
- 冷却システム
- ラックおよびキャビネット
- サーバーおよびストレージ
- その他の機械インフラストラクチャ
- 一般建設
- サービス(設計・コンサルティング、インテグレーション、サポート・保守)
- 電気インフラストラクチャ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- 湾岸協力諸国
- トルコ
- イスラエル
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
米国国勢調査局の建設出来高定義は、設置済み建設工事と個別調達設備を区別するのに役立ち、その米国シリーズは国内支出のシグナルを提供します。JLLの2026年グローバルデータセンター見通しはグローバルなMW当たりコストと容量パイプライン指標を提供し、ローレンスバークレー国立研究所の2025年米国エネルギー使用量更新は需要と負荷成長シナリオに情報を提供します。アップタイムインスティテュートの2026年グローバルデータセンター調査は、コスト圧力、電力利用可能性、供給制約、施設トレンドに関するオペレーターの証拠を提供しており、関連する公開情報源の例として挙げられます。
上場企業の開示書類、投資家向け資料、プロジェクト発表、計画記録、信頼性の高い業界報道は、プロジェクトのタイミング、容量、契約スコープ、開示された資本計画に関するさらなる確認を提供します。これらの名指しされた情報源は網羅的なものではなく、収集・検証・明確化にはさらなる情報源が活用されています。
一次インタビューおよびサーベイ
構造化インタビューおよびサーベイは、APAC、EMEA、アメリカ全域のデータセンターデベロッパーおよびオペレーター、総合施工業者、電気・機械施工業者、エンジニアリングコンサルタント、プロジェクトサービスプロバイダーを対象とします。質問は、グリーンフィールドプロジェクトのタイミング、建設パッケージ価値、MW当たりコスト、カテゴリーシェア、地域デリバリー制約に関する二次証を検証するものです。公開証拠が乏しい場合、アナリストのフォローアップが定義とタイミングを明確にし、その回答をプロジェクト記録、企業開示、独立した市場指標と照合します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | APAC:38% |
| 中位層:45% | 機能・ユニットリーダー:35% | EMEA:27% |
| 小規模プレーヤー:25% | マネージャー:45% | アメリカ:35% |
市場規模算定と予測
トップダウンモデルは世界の年間グリーンフィールド施設建設支出を推定し、その合計を選択的なプロジェクトレベルの積み上げと照合します。主要指標には、建設中および稼働開始するデータセンター容量、MW当たり建設コスト、発表されたプロジェクトタイミング、地域の電力・許認可条件が含まれます。これらを合わせることで、実施される可能性のある工事の量とタイミングが示されます。プロジェクト証拠と開示された支出は、ティア・施設規模・タイプ・インフラパッケージ・地域別のシェアを支持しており、各プロジェクトは1回のみカウントされ、組み込みサービスはそれらを提供するパッケージに割り当てられます。
シナリオ分析は容量パイプラインとMW当たりコストの前提を予測に反映させ、遅延・接続制限・設備利用可能性を反映した高・中央・制約付き建設スケジュールを設定します。選択的なボトムアップ確認は、サンプリングされた対象容量に調達した建設コストを乗じ、サプライヤーまたは施工業者の開示とトップダウン合計を比較します。一致しないプロジェクトコストは、想定パッケージ価値で補完するのではなく除外されます。一次回答者はこれらの変数レベルの前提の方向性とタイミングを検証するよう求められ、矛盾または欠落した入力は調整前に独立したプロジェクトおよびコスト証拠と照合して再検討されます。
データ検証と更新サイクル
アナリストはプロジェクトパイプライン、建設コスト指標、企業開示、地域容量データを照合し、MW当たりコスト、プロジェクトタイミング、セグメントシェアの急激な変化などの異常を調査します。第2のレビューでは、情報源の日付、市場境界、計算、重複プロジェクト、および各地域・セグメント推定値がグローバル合計と整合しているかを確認します。アナリストは証拠が矛盾する場合や重要な入力が変化した場合に明確化を求めます。モデルは年次で更新され、重要なプロジェクト・コスト・電力・政策イベント後にサイクル間で更新され、デリバリー前に情報源と計算の新たなレビューが行われます。
Mordor Intelligenceのデータセンター建設市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引・製品や需要モデリングに使用する入力が異なる場合があります。データセンター建設市場は、世界中のデータセンター施設のグリーンフィールド建設に対する年間支出を測定します。
主要なギャップ要因には、本調査の定義された対象範囲と市場固有のモデリング選択が含まれます。主要指標には、建設中および稼働開始するデータセンター容量、MW当たり建設コスト、発表されたプロジェクトタイミング、地域の電力・許認可条件が含まれます。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3,229億米ドル(2027年) | |
| グローバル市場調査会社A | 2,883.4億米ドル(2025年) | 2025年ベースでは、こ推定値は本レポートの2027年値3,229億米ドルを2年後に10.7%下回っています。この情報源は2025年ベースを報告しており、本レポートの2027年測定年より2年前です。 |
| グローバル市場調査出版社B | 1,440億米ドル(2025年) | 2025年ベースでは、この推定値は本レポートの2027年値3,229億米ドルを2年後に55.4%下回っています。そのベース年は2025年であり、本レポートの2027年支出測定より2年前です。 |
Mordor Intelligenceのアナリストはプロジェクトパイプライン、建設コスト指標、企業開示、地域容量データを照合し、MW当たりコスト、プロジェクトタイミング、セグメントシェアの急激な変化などの異常を調査します。
レポートで回答される主要な質問
データセンター建設市場の規模と成長見通しは?
市場は2027年に3,229億米ドル、2032年には4,602億米ドルに達すると予測されており、2027年から2032年にかけてCAGR 7.34%で成長します。
新規データセンター設の需要を牽引するものは何ですか?
クラウドおよびアナリティクスのワークロードが新規施設需要を支えています。マイクロソフトは2026年度第4四半期においてAzureおよびその他のクラウドサービス収益が前年同期比43%増加したと報告しました。
データセンター建設支出をリードする施設タイプはどれですか?
コロケーションデータセンターが2026年の建設支出の54.42%でトップとなりました。ハイパースケーラーおよびクラウドサービスプロバイダーは2027年から2032年にかけてCAGR 8.9%で最も高い成長率が予測されています。
データセンター建設において競合する企業はどこですか?
主要参加者にはAECOM、Turner Construction Co.、DPR Construction、Jacobs Solutions Inc.、Skanska ABが含まれます。
新規データセンター建設の見通しを制約するものは何ですか?
サイトおよび建設コストの上昇が開発を制約しています。米国およびカナダ全体における1MW当たりの平均建設コストは、クッシュマン・アンド・ウェイクフィールドの2024年第4四半期版ガイドと2026年版の間に21%上昇しました。
データセンター建設においてどの地域がリードし、最も速く成長していますか?
北米は2026年の建設支出の39.99%を占め、アジア太平洋地域は2027年から2032年にかけてCAGR 9.45%で最も高い成長率が予測されています。
データセンターに関するその他のレポート
- データセンターサーバー市場 世界市場のサーバーを、ティア、施設規模、施設タイプ別に分析。
- 人工知能(AI)データセンター市場 全地域のAI施設を、施設タイプ、コンポーネント、ティア別に分析。
- データセンター冷却市場 全地域における冷却を、冷却技術、冷却コンポーネント、施設タイプ別に分類。
- 北米 ハイパースケールデータセンター市場 北米のハイパースケール拠点を、施設タイプ、構成要素、ティア別に区分。
- インドの人工知能(AI)最適化データセンター市場 インド全土におけるAI施設需要(施設タイプ、コンポーネント、ティア別)。
- ハイパースケールデータセンター市場 世界のハイパースケール拠点を、構成要素とティア別に区分。
- シンガポール 人工知能(AI)データセンター市場 シンガポールのAI施設を、施設タイプ、構成要素、ティア別に区分。
- インド データセンター冷却市場 インドの冷却システムを、施設タイプ、ティア、冷却技術別に区分。