
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 12.41 十億米ドル |
| 市場規模 (2031) | 28.54 十億米ドル |
| 成長率 (2026 - 2031) | 18.12 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータセンター冷却市場分析
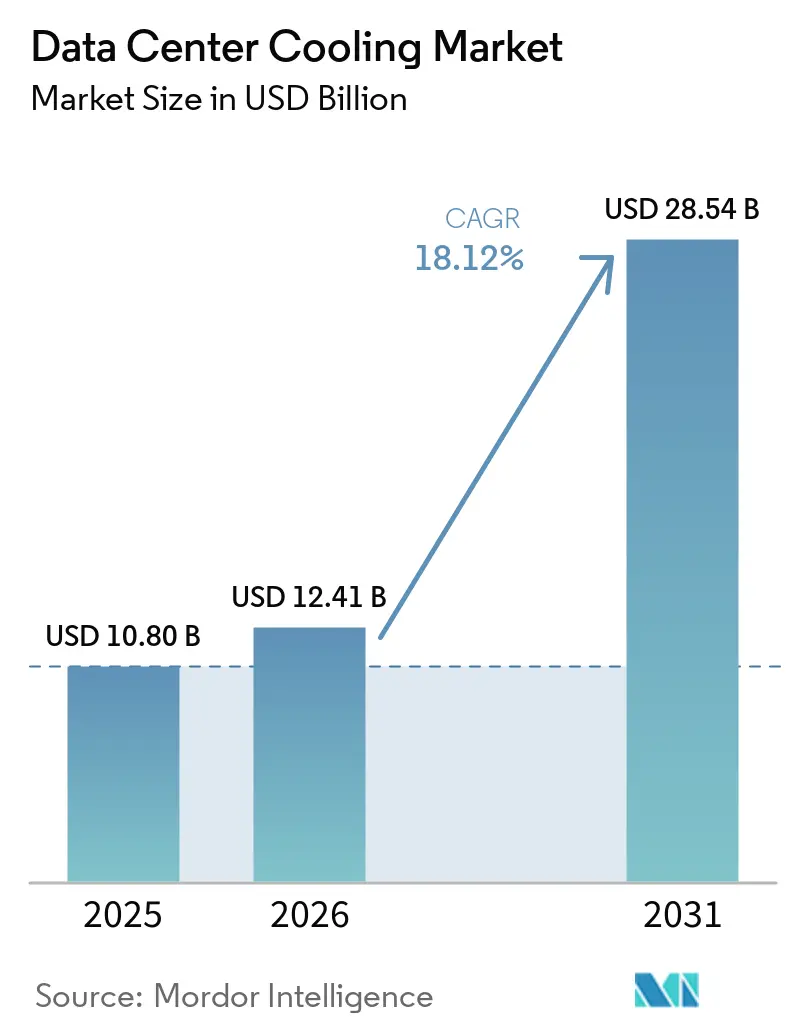
データセンター冷却市場規模は、2025年に108.0億米ドル、2026年に124.1億米ドルと予測され、2031年までに285.4億米ドルに達し、2026年から2031年にかけて18.12%のCAGRで成長する見込みです。
空気ベースから液体ベースの熱管理システムへの継続的な移行がこの拡大を支えており、ハイパースケールの建設拡大、AIチップの発熱負荷、および低地球温暖化係数(GWP)冷媒に関する規制が近期の購買意欲を強化しています。
2024年から2025年にかけて競争環境が激化しました。Johnson Controlsはデータセンター専用チラーに注力するため、81億米ドル相当のHVAC資産をBoschに売却し、Schneider Electricは液浸冷却の専門企業であるMotivaireをポートフォリオに加え、液体エンジニアリングへの戦略的転換を示しました。
主要レポートのポイント
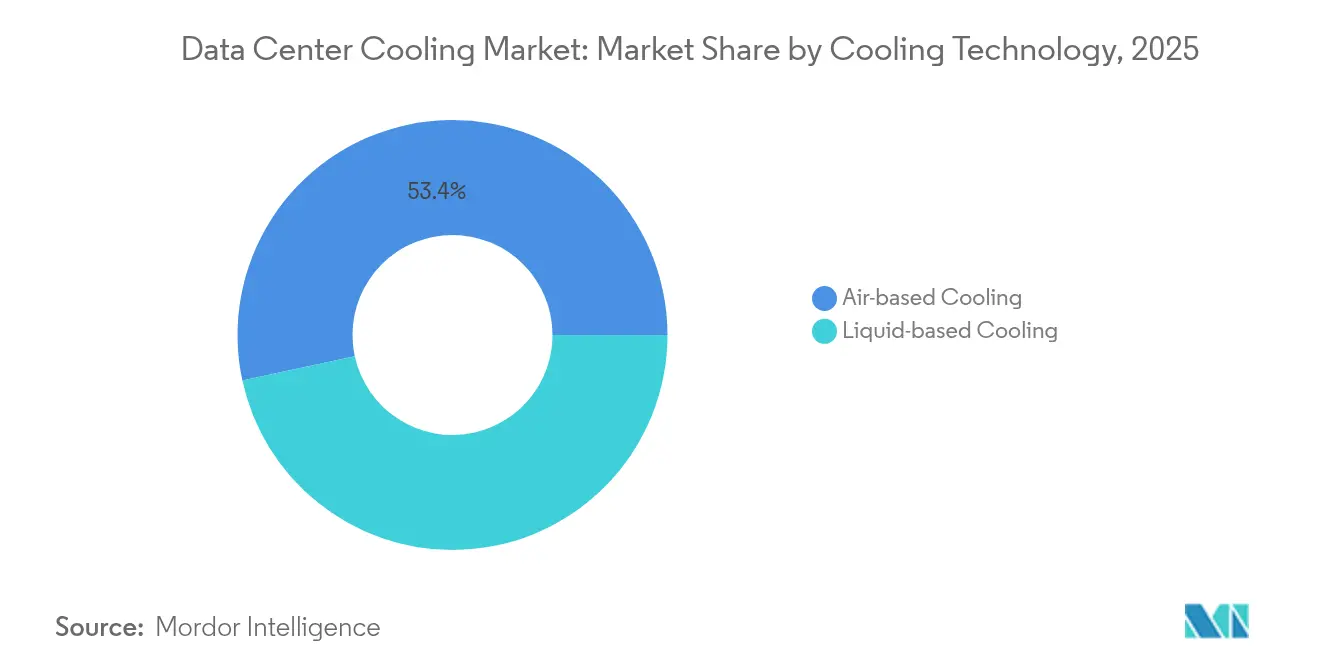
- 冷却技術別では、液体ベースシステムが2025年のデータセンター冷却市場シェアの46.60%を占め、2031年にかけて19.25%のCAGRで拡大しています。
- 冷却コンポーネント別では、コンピュータールーム空調ハンドラーが2025年のデータセンター冷却市場シェアの30.60%を占め、チラーおよび熱交換ユニットは2031年にかけて18.75%のCAGRで拡大しています。
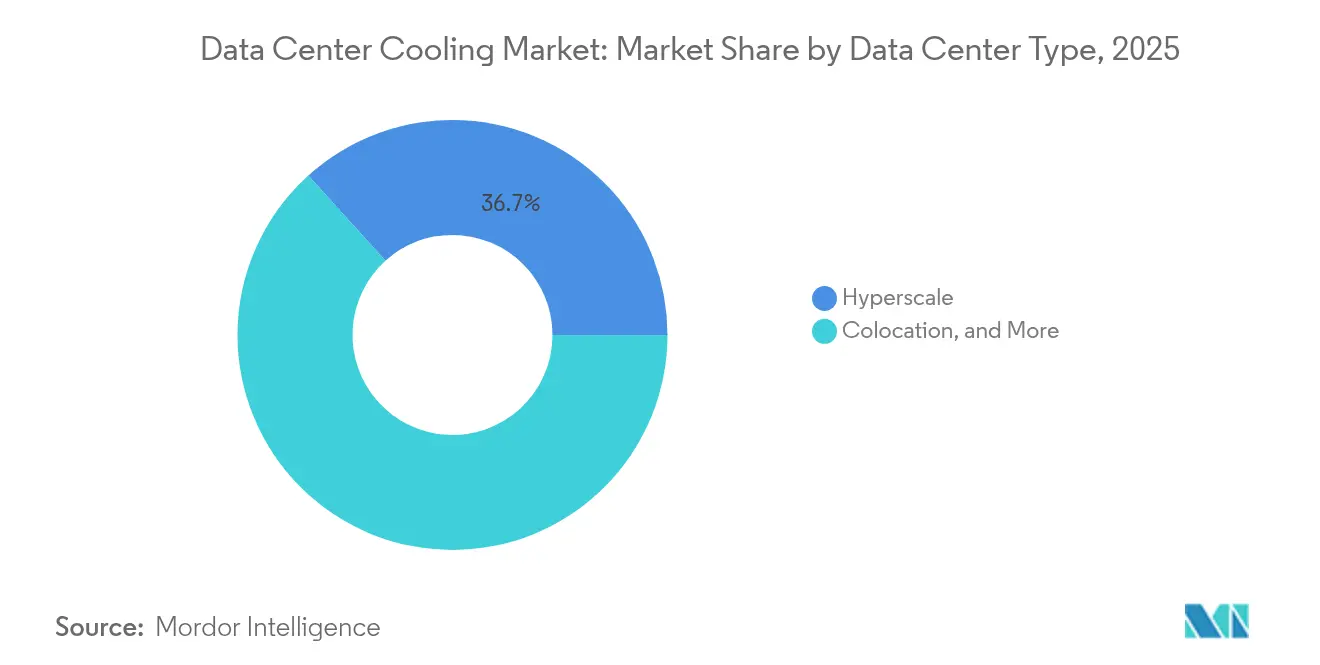
- データセンタータイプ別では、ハイパースケール施設が2025年に36.70%の市場シェアを維持し、エンタープライズデータセンターは2031年にかけて19.50%のCAGRで成長する見込みです。
- エンドユーザー産業別では、ITおよび通信が2025年の市場の29.10%を占め、ヘルスケアアプリケーションは2031年にかけて18.50%のCAGRで成長する見込みです。
- 地域別では、北米が2025年に75.56%の収益シェアを占め、アジア太平洋地域が2031年にかけて20.00%のCAGRで最も急成長する地域となる見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
600+
Mordor Intelligenceによるデータセンターレポート
建設、AI施設、電源などを網羅 - グローバル、地域、国レベルから、個々のデータセンターコンポーネントまで
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| AIおよびHPCワークロードの熱密度急増 | +4.20% | 北米、中国 | 短期(2年以内) |
| 二次都市圏におけるハイパースケールのフットプリント拡大 | +3.10% | 北米、アジア太平洋 | 中期(2年~4年) |
| PUE/GHG開示の義務化規制 | +2.80% | 欧州、北米 | 中期(2年~4年) |
| 世界的な熱波頻度の増加による冷却需要の上昇 | +1.90% | 中東、米国南部 | 長期(4年以上) |
| 地域エネルギーループを通じた廃熱の収益化 | +1.50% | 北欧諸国、西欧 | 長期(4年以上) |
| 農村部グリッドにおける税制優遇エッジ建設 | +1.60% | 米国農村部、新興アジア太平洋 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
AIおよびHPCワークロードの熱密度急増
GPU密集型サーバーはラックあたり200 kWを超える熱を放散するようになり、従来の10 kWの範囲をはるかに上回り、従来型のCRACニットを無効化している。そのため、ダイレクト・トゥ・チップ冷却プレートおよび完全液浸バスは、パイロット段階から本番フロアへと移行しており、特にMetaおよびMicrosoftのAIクラスター内で顕著である。チップメーカーは次世代パッケージに液体インターフェースチャネルを組み込み、演算シリコンと施設インフラの境界を侵食しつつある [1]. 規制当局は同時にPUEを1.3未満に引き下げるよう求めており、液体技術を優遇する二重のプレッシャー環境を生み出し、データセンター冷却市場の成長を後押ししている。
二次都市圏におけるハイパースケールのフットプリント拡大
オペレーターはフェニックス、コロンバス、大阪において低い土地コストとクリーンな電力を求めていが、これらの地域では成熟した公益インフラが不足していることが多い。その結果、プロジェクトではモジュール式チラーおよびリアドア熱交換器が採用され、試運転サイクルの短縮と広い外気温変動への対応が図られている。二次都市の気候はフリーエア時間も多く、ライフサイクルコスト指標を低下させ、取締役会レベルの設備投資承認を促進し、データセンター冷却市場のトレンドに影響を与えている。
PUE/GHG開示の義務化規制
EUエネルギー効率指令は、ITロードが500 kWを超えるサイトに対し、年次PUEおよび廃熱報告書の提出を義務付けている。カリフォルニア州のタイトル24およびシンガポールのグリーンマークも同様の方向性を示している。継続的な効率改善を示せないオペレーターは、より高い炭素税や拡張モラトリアムのリスクに直面し、R-454B冷媒を使用するチラーおよびファン速度をリアルタイムで調整するソフトウェアへの調達を促進し、データセンター冷却市場の予測を形成している [2].
世界的な熱波頻度の増加による冷却需要の上昇
2025年はロンドンおよびフェニックスで気温記録が更新され、フリークーリングの時間帯が縮小し、機械設備に負荷がかかった。ASHRAEはサーバー吸気口の推奨温度帯を27 °Cまで拡大することで対応したが、オペレーターは依然として冗長性確保のためにDXコイルおよび断熱冷却器を追加している。中東のサイトでは、午後の気温が50 °Cに達する時間帯のコンプレッサー稼働時間を抑制するため、二段式蒸発凝縮器の導入が増加しており、データセンター冷却市場の需要に寄与している。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 先進液体技術の設備投資プレミアム | -2.40% | 世界全体 | 短期(2年以内) |
| 従来型ホワイトスペースにおけるレトロフィットの複雑性 | -1.80% | 北米、欧州 | 中期(2年~4年) |
| 低GWP冷媒の供給不足 | -1.20% | 先進国市場 | 中期(2年~4年) |
| 非標準液浸流体による保証リスク | -0.90% | ハイパースケール早期採用者 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
先進液体技術の設備投資プレミアム
液浸タンクは従来のホットアイル封じ込めより60%高価であり、特殊な誘電体流体は1リットルあたり5米ドルから7米ドルの範囲にあり、2MW未満のサイトではROIに課題があります。しかしながら、30%から40%のエネルギー節約により、電気料金が高い地域では回収期間は3年以内に短縮されます。
従来型ホワイトスペースにおけるレトロフィットの複雑性
二重床レイアウトおよびサイズ不足のバスウェイが液体配管のルーティングを妨げ、アップグレード予算がグリーンフィールド支出の70%に及ぶケースが多くなっています。そのため多くのコロケーション事業者は、大規模なレトロフィットを実施するよりも2010年代のホールを休止させることを選択しています[3].
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
冷却技術別:
液体システムが採用範囲を拡大液体方式のデータセンター冷却市場規模は2026年に59.0億米ドルに達し、2031年までに153.3億米ドルを超え、19.25%のCAGRで成長する見込みです。ダイレクト・トゥ・チップ配管が新型AIラックで主流となる一方、二相液浸タンクは暗号通貨ハッシュクラスターなどのニッチなワークロードを担っています。空気ベースのチラーおよびCRACアレイは、ラック密度が15kW未満のエンタープライズ環境では依然として一般的ですが、規制によるPUE目標の厳格化に伴い、そのシェアは年々低下しています。ベンダーはグリコールループと断熱パッドを組み合わせたハイブリッド冷却器でフリークーリング期間の延長を図っています。
リアドア熱交換器は、ホール全体のラック再配置を望まないオペレーターにとって橋渡し的な役割を果たしており、床面の溶接工事なしに単一の熱交換器でラック容量を12kWから30kWに引き上げることができます。一方、マイクロ対流コールドプレートに関する特許は350W/cm²の熱流束除去を実現し、液体冷却が主流のx86サーバーへ普及する未来を予感させます。エッジエンクロージャーは工場封止済みの冷媒モジュールを採用し、現場作業を削減することで、無人運用の要件に対応しています。


注記: 個々のセグメントの全セグメントシェアはレポート購入後にご確認いただけます
冷却コンポーネント別:
統合プラットフォームがスタンドアロンハードウェアを凌駕コンピュータールーム空調ハンドラーは依然として支出の30.60%を占めていますが、そのCAGR3.75%はデータセンター冷却市場全体を下回っています。一方、チラーおよび熱交換ユニットは液体冷却の普及に伴う配管需要の拡大により、18.75%のCAGRを記録する見込みです。ポンプ、バルブ、および冗長マニホールドは2026年に19.5億米ドルのサブ市場を形成し、ダイレクト・トゥ・チップループの普及から恩恵を受けています。AI駆動の監視ソフトウェアは最も急速な成長を示しており、GoogleおよびAlibabaのキャンパスでファン回転数とコンプレッサーの段階制御を最適化し、15〜25%のエネルギー削減を実現しています。ハードウェア、テレメトリー、機械学習制御を統合したスイートはプレミアム価格を維持しながらも定量的なOPEX削減を実現し、スタンドアロンコンソールよりも迅速にCFOの承認を得ています。
データセンタータイプ別:
エッジが急成長、ハイパースケールが量を維持ハイパースケール施設は2026年のデータセンター冷却市場において45.2億米ドルを占め、資本集約型のAIファームに支えられています。かし、エンタープライズの19.50%のCAGRは他のすべてのセグメントを上回っています。また、通信キャリアは5Gタワー近傍に20〜50kWのプレハブポッドを展開し、封止された液体ループにより10年間のサービス間隔を確保しています。コロケーションプロバイダーは高密度スイートを追加料金モデルで収益化し、液体対応ラック1台あたり20〜30%のプレミアムを徴収しています。AIアップグレードに直面するエンタープライズは、改修コストとコロケーションリースを比較検討しており、サードパーティの高密度ホールへの需要が高まっています。

注記: 個々のセグメントの全セグメントシェアはレポート購入後にご確認いただけます
エンドユーザー産業別:
医療がデジタル診断を加速ITおよび通信は2026年に35.4億米ドルの冷却支出を占め、首位を維持しながらも12.60%の安定したCAGRで推移しています。ヘルスケアは9.3億米ドルにとどまりましたが、画像アーカイブおよびAI診断によるコンピューティング負荷の倍増を背景に、18.50%という急速なCAGRを記録しています。BFSI機関は稼働時間要件を満たすために冗長チラーに投資しており、American Family Insuranceはコールドアイル封じ込めの採用後に電力コストを50%削減しました。小売、メディア、および公共部門のワークロードは、顧客レイテンシーの改善とデータ主権管理の強化を目的としたエッジ展開を拡大しており、分散型冷却需要を全体的に押し上げています。
地域分析
北米データセンター冷却市場
北米は2026年にデータセンター冷却市場規模として9.35 ビリオン 米ドルを記録した。これはフェニックス、アトランタ、コロンバスのハイパースケールキャンパスが牽引しており、コンデンサーループに再生廃水を活用できる液体チラーが採用されている。夏季の熱波が長期化することでフリーエア運用の時間帯が短縮されるため、オペレーターはレジリエンス確保を目的として断熱式トリムクーラーを追加導入している。
アジア太平洋データセンター冷却市場
アジア太平洋地域は2026年に1.73 ビリオン 米ドルを寄与したが、17.85%のCAGRにより2031年までに4.64 ビリオン 米ドルを超える見込みである。シンガポールはPUE 1.3未満を条件として新規建設許可を再開し、海水冷却および液浸冷却への入札を誘導している。東京の高密度化戦略では各フロアに直膨式コイルを使用した多層階ホールを積み重ねており、ムンバイの沿岸部の高湿度環境は水不足を緩和するハイブリッド流体クーラーへのプロジェクト傾斜を促している。
欧州・中東・アフリカおよびラテンアメリカデータセンター冷却市場
欧州は2026年に1.14 ビリオン 米ドルを創出し、北欧諸国はデータセンターの排熱水から250メガワット相当の地域熱供給価値を回収している。フランクフルトおよびアムステルダムでは現在、廃熱再利用クォータが課されており、高品質水ループへの調達が促進されている。中東・アフリカでは周囲温度50℃のピークに対応するため液体冷却が採用されており、ドバイのコロケーション型太陽光発電所と蓄熱タンクの組み合わせによりチラーの電力消費が17%削減されている。ラテンアメリカではケレタロおよびサンティアゴで新興建設が見られ、夜間の冷涼な外気を活用した間接蒸発式モジュールが採用されており、日中の高温にもかかわらずPUE 1.2を達成している。
規制環境
データセンター冷却が及ぼす計測可能なエネルギー、水、冷媒への影響をめぐり規制は強化されつつあり、事業者には監査可能なPUEおよびWUE報告と低GWP機器の選定が求められている。欧州連合では、指令(EU) 2023/1791および委任規則(EU) 2024/1364により、設置IT需要が500 kWを超えるデータセンターに対し、PUE、WUE、廃熱再利用などの指標を含む欧州データベースへの年次報告が義務付けられており、冷却の監視・計測は効率化のための付加要素ではなく、コンプライアンス上の要件となっている。
コンプライアンス圧力は新築物件の設計判断にも影響を及ぼし始めている。EU要件には、2026年7月1日以降に稼働を開始する施設に対するコンプライアンス閾値が含まれており、これにより従来のエネルギー目標に加え、DIN EN 50600-4-6のような枠組みと合わせて廃熱再利用計画の重要性が高まっている。米国では動きがより地域的かつ水資源重視の方向に進んでおり、冷却に水を使用するデータセンターに閉ループ冷却(または承認された代替方式)を義務付けるバーモント州法H-0727がその一例である。一方、連邦レベルでの動きとしては、大規模施設(25 MW以上)に対しエネルギーおよび水の報告を義務付けるS. 4213が2026年に提出されたことが挙げられる。
バリューチェーン分析
バリューチェーンは、熱設計・エンジニアリング、コンポーネント製造(CRAH/CRAC、チラー、ドライクーラーおよびクーリングタワー、CDU、ポンプおよびバルブ、熱交換器、制御・ソフトウェア)、システムインテグレーション、流通、設置・試運転、そしてライフサイクルサービスにまで及ぶ。液冷システムの規模拡大に伴い、チェーンはよりモジュール化・複数調達化が進んでおり、施設向けOEMがチラーと排熱設備を供給し、専門サプライヤーがCDUおよびコールドプレートインターフェースを提供し、インテグレーターが多様な機器群にまたがる流体ループ、テレメトリ、制御を統合している。
2026年には、上流の生産能力確保とコンポーネント供給が実務上の制約として顕在化し、大口購入者は複数年にわたる予約と、サプライヤーとのより深い連携へと向かっている。Modineは、2029年までのデータセンター冷却関連購入において40億米ドルを超える金額を確約する長期契約を開示し、生産能力を確保するための前払いを含めており、これはプロジェクト単位の調達から予約型の製造インフラへの移行を示している。同様の動きは調達の多様化にも表れており、Reutersは2026年3月、Googleが供給逼迫の中でEnvicoolを含む中国サプライヤーと調達交渉を行ったと報じた。また機器メーカーは提携や買収を通じて能力を拡大しており、Daikin Holdings Singaporeは2026年4月、Delta Electronicsと次世代CDUソリューションに関するASEAN・オセアニア向け覚書(MOU)を締結した。
競合状況
市場集中度
2024年から2025年にかけての戦略的再編がベンダー陣営を再構築しました。Johnson Controlsは住宅用HVACを80億1,000万米ドルでBoschに売却し、R-454B冷媒でエネルギーを40%削減するYORK® YVAMターボ冷凍機のスケールアップに資金を充当しました。Schneider ElectricのMotivaireの買収により液浸機能が拡張され、VertivはBiXin Energyを吸収してアジア顧客向けのモジュラー式チラー設計を強化しました。
LiquidStackなどのチャレンジャー企業は100kWラック認定の二相液浸タンクを提供し、堅牢エンクロージャーで20%から30%の帯域幅を持つエッジパイロットを獲得しています。AsetekおよびJetCoolはコールドプレートの知的財産を推進し、DellおよびLenovoとのOEMコラボレーションを促進しています。マイクロフルイディックダイチャネルに関する特許件数はIBMおよびMicrosoftの出願主導で前年比38%増加しました。
コモディティ化されたCRAHレンジでは価格競争が激化していますが、テレメトリー、AI最適化および炭素報告ダッシュボードを統一するソフトウェア定義冷却スイートではプレミアムな差別化が持続しています。顧客は現在、スコープ1およびスコープ2排出削減を検証できるベンダーに複数年のマスターサービス契約を授与しています。
データセンター冷却業界のリーダー企業
-
Stulz GmbH
-
Rittal GmbH & Co. KG
-
Vertiv Group Corp.
-
Alfa Laval AB
-
Johnson Controls Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
データセンター却市場 このレポートでカバーされる企業
- Vertiv
- Schneider Electric
- Stulz
- Rittal
- Johnson Controls
- Alfa Laval
- Fujitsu General
- Hitachi
- CoolIT Systems
- LiquidStack
- Asetek
- Asperitas
- Chilldyne
- Mikros Technologies
- Kaori Heat Treatment
- Lenovo
- Nortek Air Solutions
- Delta Electronics
- Munters
- Airedale (Modine)
- Black Box (Chatsworth Prod.)
- Submer
- GRC (Green Revolution Cooling)
- Coolcentric
- Starline
市場機会と将来展望
高密度AI構築は冷却をフロントエンドのアーキテクチャ上の意思決定へと変えつつあり、コールドプレートまたは液浸インターフェース、CDU、制御、排熱装置を網羅する統合型・液冷対応スタックを提供できるサプライヤーに機会をもたらしている。標準化の動きも統合の摩擦を減らしており、Open Compute Projectは2025年にModular Technology Cooling System(TCS)Rev. 1を公開した。これは複数拠点プログラム全体で再現可能な導入を支える共通の設計基準であり、相互運用可能な液冷サブシステムを中心にベンダー提供内容を整合させる助けとなっている。
水資源の制約と情報開示規則はさらに、閉ループ・非蒸発型設計および廃熱利用への需要を後押ししており、特に許認可や地域社会の受容がWUEや再利用に左右される場合において顕著である。2026年7月には、複数の大規模キャンパスの発表で閉ループまたは直接液冷が採用されており、CrusoeとLanciumによるテキサス州チルドレスの1.0 GW AIデータセンターキャンパス(閉ループ・非蒸発型液冷)、QTSによるテキサス州ホール郡の1 GW Lanciumキャンパスにおける11のデータセンター計画(水使用量削減のための閉ループ冷却)が挙げられる。欧州では、Pure Data Centres Groupがフィンランドのセイナヨキにおいて直接液冷モジュールを使用する550 MWのSJK01 AIキャンパスを発表しており、地域のエネルギー・水制約に沿った計測、制御、排熱オプションを備えた液冷を提供できるベンダーの機会を強めている。
最近の産業開発事情 データセンター却市場
- 2026年7月:VertivがAIおよびデジタルインフラに伴う需要拡大を支えるため、マレーシアのジョホールに新製造拠点を開設。地域生産能力の増強により、高密度構築が液冷支援型アーキテクチャを求める傾向が強まるアジア太平洋地域において、排熱装置および関連熱インフラのリードタイム短縮と現地化の選択肢が改善される。
- 2025年8月:BoschがJohnson Controlsの軽商業用HVAC事業を81億米ドルで買収完了。この事業再編により冷却機器供給市場の競争が激化し、各ベンダーはデータセンター向けチラーおよび制御装置に戦略的注力を強めた。
- 2024年9月:Schneider ElectricがMotivairの買収を完了し、GPUクラスタ向けの液浸・液冷技術を獲得。この取引は液冷エンジニアリング分野のノウハウをめぐる統合を加速させ、ハイパースケールおよびコロケーション事業者向けの統合型熱管理ポートフォリオを拡充した。
データセンター却市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、新規建設および改修アップグレードを含め、ITワークロードが安全な温度・湿度範囲内で稼働できるようデータセンターから熱を除去するために使用される冷却機器および冷却支援コンポーネントを対象としています。
対象外の範囲:現地電力発電、電気開閉装置、およびデータホール冷却ループ専用でない一般建物用HVACは除外しています。
セグメンテーション概要
- 冷却技術別
- 空気ベース冷却
- チラーおよびエコノマイザー
- CRAH(コンピュータールーム空調ハンドラー)
- 冷却塔(直接型、間接型、二段型)
- その他の空気ベース冷却技術
- 液体ベース冷却
- 液浸冷却
- 直接チップ冷却
- リアドア熱交換器
- 空気ベース冷却
- 冷却コンポーネント別
- コンピュータールーム空調ハンドラー(CRAH/CRAC)
- チラーおよび熱交換器ユニット
- 冷却塔およびドライクーラー
- ポンプおよびバルブ
- 制御・監視ソフトウェア
- データセンタータイプ別
- ハイパースケール(自社所有およびリース)
- エンタープライズ(オンプレミス)
- コロケーション
- エンドユーザー産業別
- ITおよび通信
- 小売および消費財
- 医療
- メディアおよびエンターテインメント
- 連邦および機関機関
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- その他のアジア太平洋
- 中東およびアフリカ
- 中東
- アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは需要プールのマッピングおよび公開データに基づく仮定の検証に活用しました。通常、データセンターの建設・運用シグナルを起点とし、エンジニアリングおよび調達ベンチマークを用いて冷却需要に結びつけています。
本市場では、米国エネルギー省のエネルギー・効率基準、米国環境保護庁の環境規制・冷媒移行に関する最新情報、国際エネルギー機関などの国際的なガイダンスといった公開情報を参照しました。また、ASHRAEなどの組織が発行するデータセンターインフラおよび効率に関する刊行物、ならびに冷却機器の輸出入が地域の供給パターンを説明する貿易・税関統計も活用しました。さらに、製品発表や価格動向を把握するために企業の開示資料、投資家向けプレゼンテーション、業界団体のウェブサイト、信頼性の高い報道機関を精査し、企業財務・インテリジェンス、ニュース・財務情報、特許データベース、および船積みレベルの貿易記録については有料サービスを選択的に利用しました。これらのソースはあくまで例示であり、相互確認、明確化、および検証のために他にも多数の参考資料を使用しています。
一次インタビューおよびサーベイ
一次調査は、ハイパースケール、コロケーション、エンタープライズサイトにおける冷却支出の実際の意思決定・調達プロセスの検証、およびラック密度の上昇に伴う変化の把握に重点を置きました。冷却機器サプライヤー、システムインテグレーター、請負業者、データセンターオペレーターへのヒアリングを通じ、容量増設、技術ミックス、標準的な価格水準に関するデスクリサーチの仮定を実際の購買行動に基づいて修正しました。調査対象はグローバルに設定し、建設が活発な市場や規制変更・電力制約が冷却選択に影響を与えている地域を重点的に確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 大手企業:25% | CXO:13% | アジア太平洋:48% |
| 中堅企業:59% | 部門・ユニットリーダー:31% | 欧州・中東・アフリカ:30% |
| 中小企業:16% | マネージャー:56% | 南北アメリカ:22% |
市場規模算定と予測
主要モデルはトップダウン方式で構築されており、地域別のデータセンター容量増設を再構築し、標準的な冷却対ITロード比率および建設パターンを用いて冷需要に換算しています。需要プールが確定した後、技術ミックスの分割(空気ベース対液体ベース)およびコンポーネントレベルの支出パターンを適用して市場価値を算出しています。
合計値の妥当性を確保するため、冷却システムの見積もりサンプルから平均販売価格を推定し、主要機器ファミリーの妥当な出荷量を乗じるなど、選択的なボトムアップ推計による検証も実施しています。データが不足している場合は、インタビューから得た保守的な範囲を用いてギャップを処理し、近隣国のインフラ活動および輸入シグナルを用いて範囲を絞り込んでいます。
モデルで使用する主要インプットには、新規データセンターの床面積およびMW増設量、平均ラック密度の方向性、改修対グリーンフィールド建設の比率、エネルギー効率目標(PUE期待値)、および高密度環境における液体冷却の採用率が含まれます。予測には多変量関係に基づくシナリオ分析を用い、容量建設計画、電力供給制約、および冷却ミックスの変化を、高密度展開を追跡する高速・低速の負荷成長シナリオでストレステストしました。
データ検証と更新サイクル
アウトプットは複数の確認を通じて検証され、価値の推移が実際のシグナルと整合するよう維持されています。MW当たりの冷却支出の含意値を既知のプロジェクトベンチマークと比較し、地域別分割を建設ニュースフローと照合し、容量増設やミックス変化と整合しない急激な変動を再確認しています。
最終承認前にアナリストによるレビューを実施し、外れ値が発生した場合はソースノートに立ち返り、必要に応じて回答者に再確認を行い、価格、リードタイム、または技術採用状況に変化がないかを確認しています。レポートは年次で更新され、主要な政策、価格、または供給の変化が冷却システムの選択に実質的な影響を与える場合は中間更新を実施しています。納品直前に最終確認を行い、クライアントが最新の市場見解を受け取れるようにしています。
Mordor Intelligenceのグローバルデータセンター冷却市場規模と他の公表推計値との比較
データセンター冷却の公表市場規模は、テーマが一見同一に見えても異なることが多くあります。差異は通常、冷却として計上される範囲、通貨換算に使用される年度、および価格がミックス変化に応じて変動するかどうかの取り扱いに起因しています。
大きな差異の要因の一つは、液体冷却および改修支出の取り扱い方であり、一部の推計ではデータホールを超えた隣接施設のHVACや広範な熱管理支出を含めています。もう一つの一般的な要因は更新タイミングであり、チラー、CRAHユニット、液体ループの平均販売価格は冷媒移行、供給逼迫、高密度設計によって変動し、その変動が購入者が目にする当年度のスナップショットを変化させます。通貨タイミングおよび地域価格の正規化が公表直前に更新される場合、ここで使用する2026年の合計値は現在の調達範囲および相互確認に紐付けられており、これはMordor Intelligenceが適用した更新主導の選択です。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 124.1億米ドル(2026年) | |
| グローバルコンサルタンシーA | 314.0億米ドル(2026年) | この推計はより広い支出境界を使用しているようであり、より広範な施設冷却および関連インフラを含む可能性があり、また類似の容量成長であっても2026年の値を押し上げる、より急速な平均販売価格の拡大を前提としています。 |
| 業界出版社B | 210.0億米ドル(2026年) | この範囲にはより広範な冷却サービスおよびアフターマーケット収益が含まれている可能性が高く、通貨換算および地域価格の正規化が前年度の平均値に基づいている場合、2026年の数値が上方にシフトする可能性があります。 |
3つの数値の差異は主に境界の選択と、地域間での価格の更新・換算方法によって説明されます。仮定を観察可能な容量増設、実用的な技術ミックスの分割、および反復可能な価格確認に紐付けることで、このアプローチはクライアントが明確なインプットに遡って追跡し、経時的に更新できる数値を提供しています。
レポートで回答される主要な質問
2031年のデタセンター冷却市場の予測値はいくらですか?
データセンター冷却市場規模は2031年までに285.4億米ドルに達する見込みです。
2031年にかけて最も急速に成長する冷却技術はどれですか?
ダイレクト・トゥ・チップおよび液浸方式を含む液体ベースシステムは、19.25%のCAGRで予測されています。
規制は冷却技術の選択にどのような影響を与えていますか?
PUEの義務化および冷媒段階的廃止規則が低GWP混合物を充填したエネルギー効率の高い液体チラーを優位にし、その採用を加速しています。
データセンター冷却支出において最も急速に拡大している地域はどこですか?
アジア太平洋地域は20.00%のCAGRで首位となり、高性能熱設計を必要とするシンガポール、東京、ムンバイの高密度都市型建設が牽引しています。
空気冷却から液体冷却に移行した場合、事業者はどのような回収期間を期待できますか?
電気料金が高い地域では、液体ソリューションは30%から40%のエネルギー節約によって3年から5年以内に高い初期設備投資を回収できます。
データセンターに関するその他のレポート