
Tamanho e Participação do Mercado de Data Center de Atlanta
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
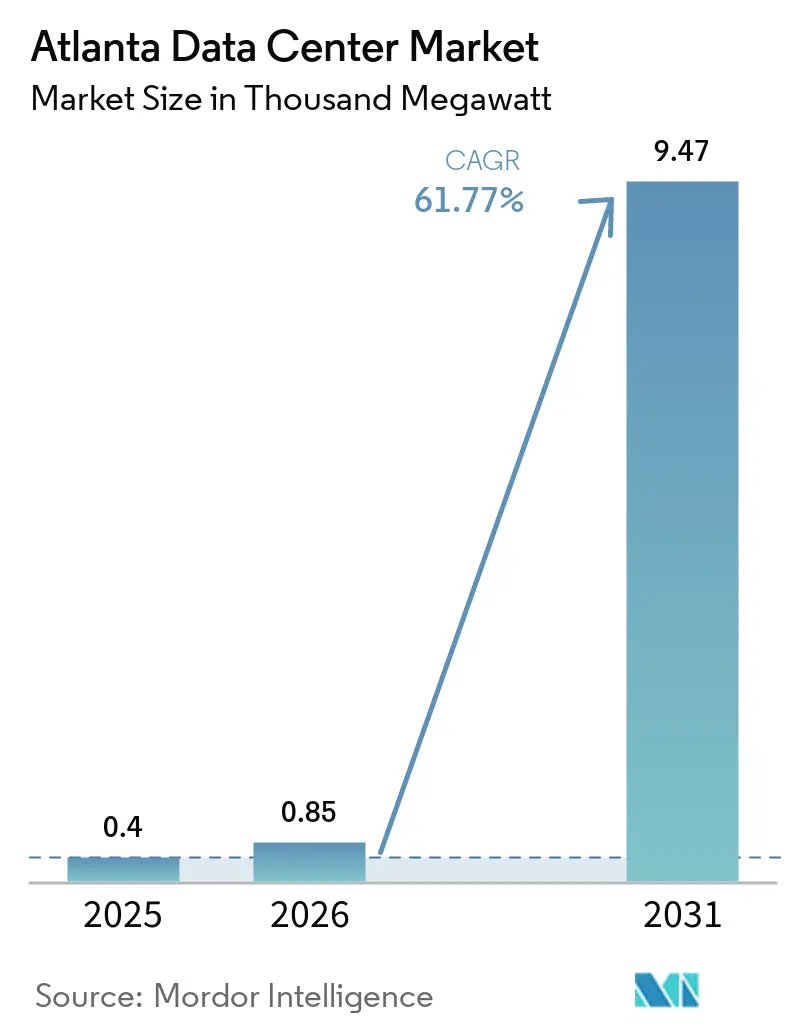
| Tamanho do mercado no ano base (2025) | 0.4 Mil megawatts |
| Volume do Mercado (2026) | 0.85 Mil megawatts |
| Volume do Mercado (2031) | 9.47 Mil megawatts |
| Taxa de crescimento (2026 - 2031) | 61.95 % |
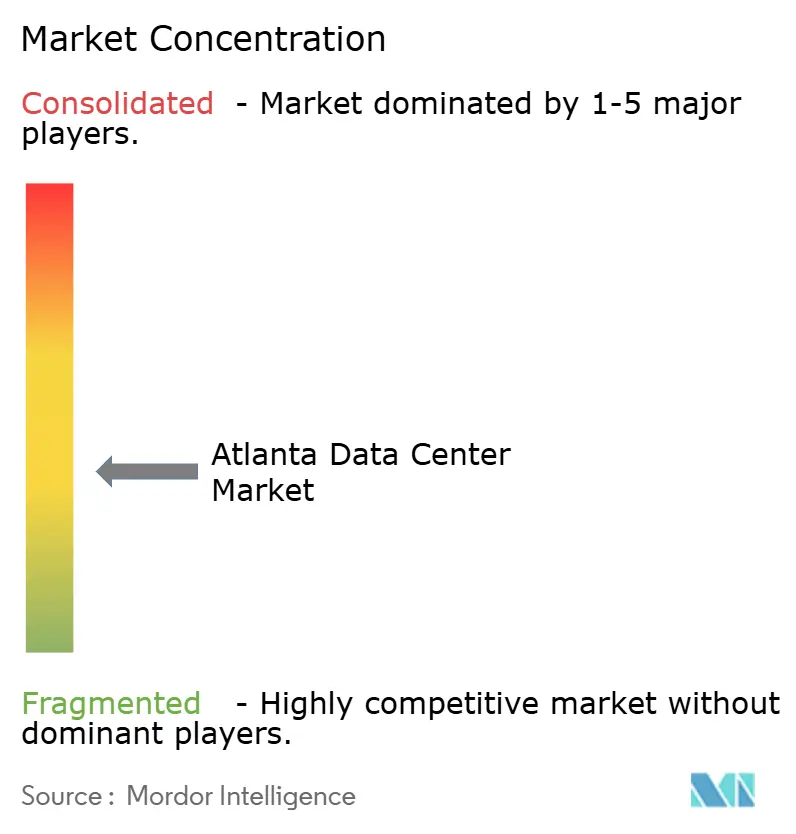
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Data Center de Atlanta por Mordor Intelligence
O tamanho do Mercado de Data Centers de Atlanta foi avaliado em 0,4 mil megawatts em 2025 e estima-se que cresça de 0,85 mil megawatts em 2026 para atingir 9,47 mil megawatts até 2031, a um CAGR de 61,95% durante o período de previsão (2026-2031).
Esta trajetória de crescimento posiciona a região como um nó central no panorama de infraestrutura digital da América do Norte, transitando de seu status de hub emergente. Os operadores de hiperescala impulsionam a demanda ao buscar custos de energia mais baixos, extensas rotas de fibra óptica e abatimentos fiscais consistentes. A absorção líquida anual superou a do Norte da Virgínia pela primeira vez, enquanto os desenvolvedores possuem capacidade adicional em construção. As restrições de energia em hubs tradicionais, os avanços em cargas de trabalho de IA e a maturação da rede regional de fibra escura continuam a direcionar implantações em larga escala para a região metropolitana de Atlanta. Os desenvolvedores também estão buscando construção especulativa, apesar das altas taxas de pré-locação para projetos já em desenvolvimento.
Principais Conclusões do Relatório
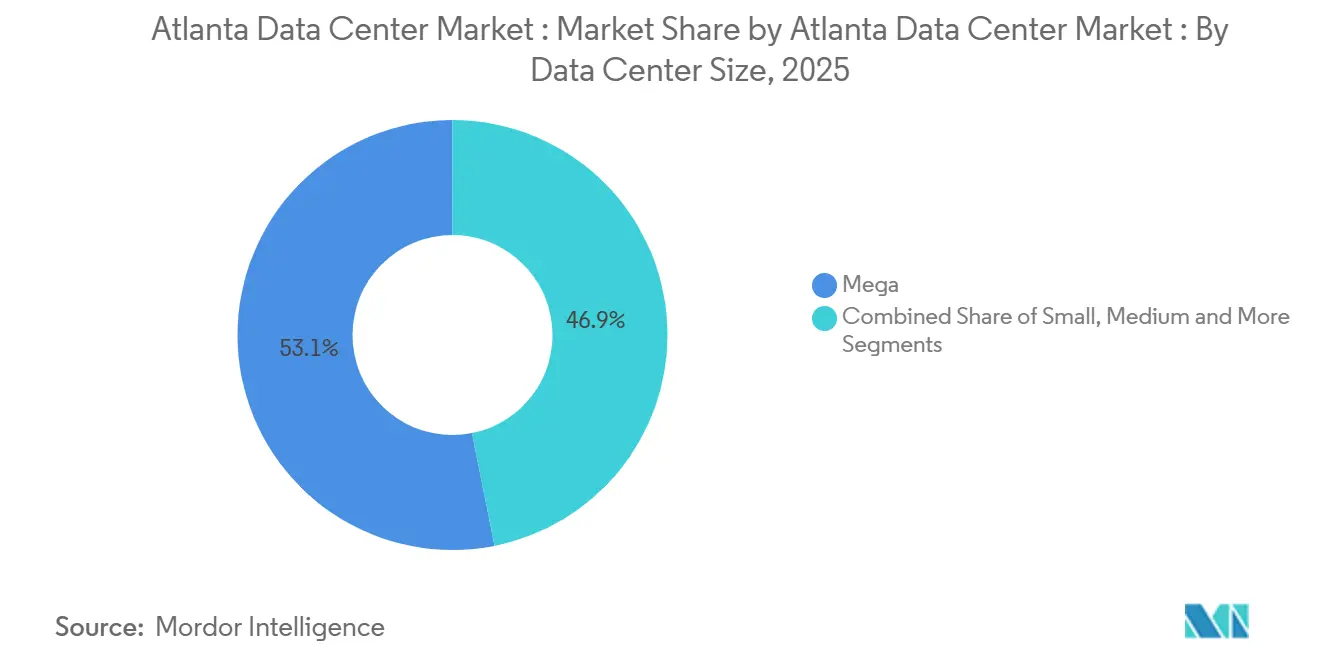
- Por tamanho de data center, as instalações Mega lideraram com 53,12% da participação do Mercado de Data Centers de Atlanta em 2025, enquanto o segmento Massivo está projetado para expandir a um CAGR de 62,73% até 2031.
- Por nível, os sites Tier 3 capturaram 65,72% de participação em 2025; o Tier 4 está previsto para crescer mais rapidamente, a um CAGR de 63,54%.
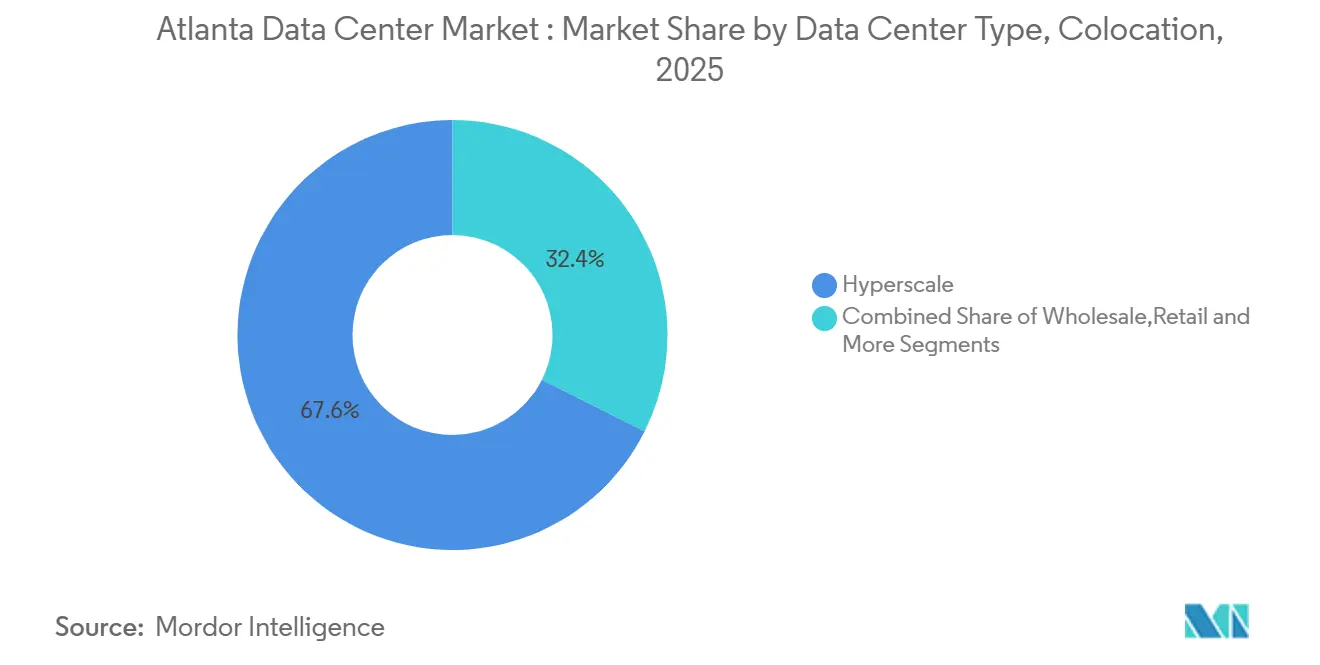
- Por modelo de colocation, o hiperescala representou 67,61% do tamanho do Mercado de Data Centers de Atlanta em 2025 e está avançando a um CAGR de 62,85%.
- Por grupo de usuário final, os provedores de nuvem detinham 28,47% de participação do tamanho do Mercado de Data Centers de Atlanta em 2025 e estão definidos para expandir a um CAGR de 64,62% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~)% Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Construções de hiperescala lideradas por IA e nuvem | +12.9% | Região metropolitana de Atlanta, com concentração nos Condados de Douglas e Fulton | Médio prazo (2 a 4 anos) |
| Cargas de trabalho de computação de borda e sensíveis à latência | +9.5% | Centro urbano de Atlanta e nós suburbanos | Médio prazo (2 a 4 anos) |
| Incentivos fiscais e de energia renovável da Geórgia | +10.0% | Em todo o estado, com concentração nos condados metropolitanos | Curto prazo (≤ 2 anos) |
| Restrições crescentes de energia de IA na Virgínia do Norte redirecionam a demanda | +8.2% | Região metropolitana de Atlanta, particularmente subúrbios do sul | Curto prazo (≤ 2 anos) |
| Excedente de fibra escura ao longo dos corredores da I-285 e I-20 | +7.3% | Anel metropolitano de Atlanta e corredor leste-oeste | Médio prazo (2 a 4 anos) |
| Atualização de cabo submarino via terminal de Myrtle Beach | +8.8% | Corredor de Atlanta ao litoral da Carolina do Sul | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Construções de Hiperescala Lideradas por IA e Nuvem: Redefinindo os Requisitos de Energia
Os mais novos campi de hiperescala de Atlanta estão sendo projetados para densidades de rack superiores a 40 kW para atender aos clusters de treinamento de IA. A Microsoft, sozinha, está investindo USD 1,8 bilhão em três instalações locais totalizando 324 MW.[1] O Instituto de Pesquisa de Energia Elétrica observa que a IA já representa de 10 a 20% do consumo de eletricidade dos data centers em todo o país, uma participação que poderia elevar a demanda do setor para 9,1% da geração dos EUA até 2030. Os preços premium acompanham as construções mais recentes devido ao resfriamento líquido, equipamentos de chaveamento adicionais e subestações no local, enquanto as instalações legadas enfrentam pressões de modernização. O agrupamento desses sites no sul da região metropolitana está formando zonas utilitárias de uso específico onde transmissão redundante, fibra em loop e parcelas de 100 acres convergem.
Computação de Borda e Cargas de Trabalho Sensíveis à Latência: Impulsionando Implantações Urbanas
Jogos para dispositivos móveis, plataformas de telessaúde e de negociação financeira estão estimulando uma rede de micro instalações em todo o centro de Atlanta. A American Tower adicionou nós de borda próximos ao Peachtree Center para manter as contagens de saltos abaixo de cinco milissegundos. A Vapor IO e a Comcast estão pilotando serviços de borda de última milha para se integrar à planta de cabos existente. A EdgeConneX opera dois sites totalizando 16 MW em um raio de três milhas da prefeitura. Essas implantações reduzem a latência de rede para inferência de IA, mídia interativa e telemetria de veículos autônomos, posicionando a região metropolitana de Atlanta como um nexo central e de borda.
Incentivos Fiscais e de Energia Renovável da Geórgia: Catalisadores Fiscais
Uma isenção de 100% do imposto sobre vendas em equipamentos de servidor acima de USD 15 milhões continua a inclinar os modelos de seleção de sites em favor do estado. Os esforços legislativos para suspender o incentivo foram vetados em maio de 2024. Os operadores estão aproveitando o crédito para compensar o custo dos Acordos de Compra de Energia (PPAs) de energia renovável, satisfazendo os mandatos de ESG enquanto mantêm as tarifas de serviços públicos próximas a USD 0,05/kWh. As parcerias público-privadas vinculadas à energia solar e ao armazenamento em baterias estão se acelerando à medida que os participantes buscam mecanismos de proteção contra tarifas de pico.
Restrições Crescentes de Energia de IA na Virgínia do Norte Redirecionam a Demanda: Redistribuição Geográfica
Os atrasos na transmissão no Condado de Loudoun elevaram os tempos de espera para novos blocos de megawatts para além de quatro anos. Como resultado, Atlanta superou 705,8 MW de absorção líquida em 2024, eclipsando o total de 451,7 MW da Virgínia do Norte. Os desenvolvedores agora priorizam mercados com geração excedente em detrimento da proximidade com exchanges de internet estabelecidas, transformando a rede de 500 kV de Atlanta e o programa de subestações modulares em diferenciais claros.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prazos de entrega de energia elétrica pelas concessionárias | -4.2% | Região metropolitana de Atlanta, particularmente corredores de crescimento do sul | Médio prazo (2 a 4 anos) |
| Escalada dos custos de terreno e construção | -3.3% | Localizações privilegiadas próximas à infraestrutura de fibra e energia | Curto prazo (≤ 2 anos) |
| Possíveis restrições ao uso de água para resfriamento | -2.2% | Distritos de água da região metropolitana de Atlanta | Médio prazo (2 a 4 anos) |
| Lacuna de mão de obra qualificada para construções de alta densidade | -1.4% | Força de trabalho de construção e operações da região metropolitana de Atlanta | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Prazos de Entrega de Energia Elétrica pelas Concessionárias: Gargalo de Infraestrutura Crítica
A Georgia Power espera que a demanda industrial de eletricidade se multiplique 17 vezes até 2035, com os data centers absorvendo 80% desse crescimento. Os prazos médios para extensões de alta tensão se aproximam de quatro anos, forçando construções em fases e implantações de turbinas a gás no local. Os prefeitos da região metropolitana alertam que 8,2 GW de capacidade adicional são necessários até 2030 para acompanhar as reservas.[2] Novas regras estaduais agora obrigam grandes projetos a cofinanciar atualizações de subestações para proteger os clientes residenciais de aumentos nas tarifas.
Escalada dos Custos de Terreno e Construção: Pontos de Pressão Econômica
O desembolso de USD 120 milhões da Digital Realty por 97 acres em Forest Park equivale a mais de USD 1,2 milhão por acre desenvolvível.[3] Os preços do aço, transformadores de alta capacidade e componentes de resfriamento líquido estão inflacionando os orçamentos gerais dos projetos em dois dígitos. O Wall Street Journal observa que os conselhos de zoneamento agora examinam propostas de uso intensivo de energia à medida que as pegadas dos data centers consomem terrenos industriais. Essas pressões estão catalisando técnicas de construção modular, layouts de vários andares e estratégias criativas de aquisição antecipada de terrenos para preservar os rendimentos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tamanho de Data Center:
Instalações Mega Redefinem a EscalaOs sites Mega detinham 53,12% da participação do Mercado de Data Centers de Atlanta em 2025. As economias de escala permitem que os operadores reduzam os custos de energia e implantem distribuição habilitada por SCADA em escala de sala, em vez de escala de fileira. O programa de 11 bilhões de USD da Amazon Web Services na Geórgia envolve múltiplos blocos e estabelece um modelo para resiliência em estilo de campus. O segmento Massivo está previsto para crescer 62,73% ao ano, à medida que fornecedores de nuvem de segundo nível e de SaaS garantem posições à prova de futuro. Enquanto isso, as categorias Médio e Grande permanecem relevantes para cargas de trabalho de transição de nuvem privada, cache de borda e zonas de isolamento orientadas à conformidade. As salas menores (abaixo de 5 MW) migraram para clusters de borda de telecomunicações e laboratórios de pesquisa que valorizam a proximidade em detrimento da escala de watts.
Economicamente, os campi mega garantem valores de PUE próximos a 1,2 ao integrar circuitos de trocadores de calor no telhado e plantas de água gelada no local. As táticas de agregação de terrenos agrupam parcelas em super sites de 200 acres, reduzindo as aprovações municipais por megawatt entregue. A estratégia também suporta o faseamento de múltiplos edifícios que alinha os desembolsos de capital com os compromissos pré-locados, preservando as TIRs dos desenvolvedores. Nos próximos cinco anos, espera-se que o Mercado de Data Centers de Atlanta desloque mais 12 pontos percentuais em direção ao estoque mega e massivo, à medida que as densidades de rack de IA excedam 80 kW e exijam sistemas de energia especializados.

Por Tipo de Nível:
O Prêmio de Confiabilidade se IntensificaO inventário Tier 3 representou 65,72% do espaço de piso ativo em 2025, reforçando sua posição como padrão para implantações de missão crítica e sensíveis a custos. No entanto, a capacidade Tier 4 está projetada para registrar um CAGR de 63,54%, impulsionada por cargas de trabalho que não podem tolerar um único ponto de falha. Os operadores justificam o maior dispêndio de capital por meio de acordos de nível de serviço com disponibilidade de cinco noves e menor tempo médio de reparo.
As instalações Tier 1 e Tier 2 suportam principalmente armazenamento de arquivos, áreas de preparação e posições de recuperação de desastres, mas sua participação está diminuindo à medida que os diferenciais de preço se estreitam. As instalações Tier 3 também estão incorporando recursos seletivos do Tier 4 para preparar os ativos para o futuro sem incorrer no custo total da infraestrutura Tier 4.
Por Tipo Utilizado, Tipo de Colocation:
A Economia de Hiperescala Transforma a OfertaA colocation de hiperescala capturou 67,61% da energia alugada em 2025 e está expandindo a um CAGR vigoroso de 62,85%, sublinhando seu papel como motor de crescimento da região. Esta trajetória posiciona o tamanho do Mercado de Data Centers de Atlanta em hiperescala acima de 2,49 GW até 2031. O empreendimento de 324 MW da TA Realty–EdgeConneX consolida subestação, torre de resfriamento e instalações de entrada de fibra em nível de campus, demonstrando diluição de custos no atacado. A colocation no atacado continua a atender sistemas de codificação de mídia, desktop remoto e ORM que requerem gaiolas dedicadas, mas não um edifício inteiro. A colocation no varejo, embora menor, permanece crítica para cargas de trabalho ricas em conectividade, suportando pontos de peering de rede e instâncias de recuperação de desastres.
As economias de escala reduziram o custo ajustado por locação por quilowatt do hiperescala em até 30% em comparação com o espaço de varejo, mas introduzem risco de concentração de inquilinos. Os proprietários mitigam essa exposição por meio de perfis de vencimento escalonados, construções de especificação de shell e plataformas de troca multi-nuvem que diversificam os fluxos de receita.
Por Utilizado, Usuário Final:
Provedores de Nuvem Ancoram a DemandaServiços de nuvem e TI representaram uma participação de 28,47% em 2025, equivalendo a mais de 250,5 MW de capacidade locada, e superarão todos os outros segmentos verticais com um CAGR de 64,62% até 2031. O projeto de 324 MW da Microsoft em Union City valida o caminho de crescimento sustentado dos hiperescaladores. Os operadores de telecomunicações permanecem influentes, implantando nós de núcleo 5G e gateways de computação de borda móvel. O uso de serviços financeiros está crescendo com base em negociação de baixa latência e análise de fraude em tempo real, enquanto saúde, governo e mídia continuam a diversificar os mixes de demanda de colocation.
O perfil multissetorial protege o Mercado de Data Centers de Atlanta contra desacelerações cíclicas e dilui a exposição a um único setor. Expansões de fibra, como o projeto de 330 milhas de rota da Bandwidth IG, agora cobrem os condados de Rockdale, Newton e Henry, sustentando metas de latência leste-oeste e reforçando o valor de sites neutros em relação a operadoras.
Análise Geográfica
A região metropolitana de Atlanta superou o Norte da Virgínia em absorção líquida em 2024, após registrar 705,8 MW de ocupação positiva, contra apenas 18 MW no ano anterior. O inventário expandiu 222%, atingindo 1.000,4 MW, posicionando a região como o segundo maior polo da América do Norte. Os subúrbios do sul — nomeadamente os condados de Douglas, Henry e Fulton — concentram a maior parte dos 2.159,3 MW em construção, atraídos pela disponibilidade de grandes terrenos e pelo acesso direto à transmissão de 500 kV.
O condado de Henry, por si só, possui 500 MW em pipeline, acelerados por rezonamentos direcionados ao longo da Rota Estadual 20. A expansão da malha de fibra óptica da Bandwidth IG agora interliga Rockdale, Newton e Dekalb, reduzindo a dependência de uma única operadora e tornando os submercados periféricos viáveis. O corredor de fibra escura de Myrtle Beach a Atlanta da DC BLOX melhora a diversidade de longa distância e prepara o terreno para futura redundância subsarina em direção à América do Sul e à Europa.
O transbordamento regional se estende à Carolina do Sul e ao Alabama, onde os menores custos de terreno e os provedores de transmissão comuns simplificam a engenharia de caminhos redundantes. A Sociedade Americana de Engenheiros Civis cita 7 bilhões de USD destinados a melhorias na rede elétrica da Geórgia entre 2023 e 2025, reforçando a redundância de subestações e a resiliência a tempestades em todo o Sudeste ampliado.
Panorama regulatório
A regulamentação na região metropolitana de Atlanta é cada vez mais moldada pela alocação de custos de energia, pelas regras de interconexão das concessionárias e pelos controles locais de uso do solo. A Comissão de Serviços Públicos da Geórgia (PSC) tomou medidas específicas ligadas ao crescimento de grandes cargas: em abril de 2024, determinou que a Georgia Power comprovasse que as receitas dos data centers reduzem as contas residenciais e fornecesse relatórios trimestrais, e em janeiro de 2025 aprovou exigências que incluem faturamento mínimo e prazos contratuais mais longos para clientes de grande carga, a fim de limitar o risco de custo de infraestrutura. A PSC também agiu para congelar as tarifas base da Georgia Power até 2028 (com vigência a partir de 31 de julho de 2025), ao mesmo tempo em que certificou uma nova geração substancial em dezembro de 2025 para dar suporte à carga incremental.
Os resultados de licenciamento e escolha de local ainda variam por jurisdição. A cidade de Atlanta e outros governos locais utilizam ferramentas de zoneamento que podem restringir instalações em corredores de alta visibilidade, incluindo restrições próximas ao BeltLine e a até meia milha das estações do MARTA. A atividade legislativa em 2026, incluindo propostas referidas como Senate Bill 410 e House Bill 1012, aumentou a incerteza em torno de incentivos e possíveis pausas de desenvolvimento, o que mantém como pontos centrais o engajamento antecipado com partes interessadas estaduais e locais e a coordenação mais rígida do faseamento dos projetos com as atualizações de infraestrutura aprovadas pela concessionária.
Análise da cadeia de valor
A entrega de data centers em Atlanta geralmente começa com a agregação de terrenos e as aprovações de zoneamento em submercados com acesso a energia e fibra. Em seguida, avança para acordos de fornecimento de energia e atualizações de subestações ou transmissão coordenadas com a Georgia Power e supervisionadas por meio das estruturas da PSC para clientes de grande carga. Incorporadores e operadores (incluindo Digital Realty, Equinix, Vantage Data Centers, QTS Realty Trust e Switch) avançam para as etapas de projeto, aquisição e construção, nas quais os equipamentos de subestação de 230 kV/34,5 kV e outras infraestruturas elétricas frequentemente se tornam o caminho crítico para os cronogramas de energização.
Nas etapas seguintes, as operações dependem da conectividade de rede (carrier hotels e corredores metropolitanos de fibra escura) e de uma camada de serviços que inclui hospedagem gerenciada, interconexão e acessos à nuvem para dar suporte à utilização. O atrito na cadeia de suprimentos tem se manifestado em longos prazos de entrega para sistemas de refrigeração e elétricos, incluindo chillers centrífugos refrigerados a ar com prazos citados de 85 semanas. Como as construções estão se expandindo rapidamente, a demanda logística também está crescendo, incluindo capacidade de armazém para preparação de equipamentos de aproximadamente 2 milhões de pés quadrados por gigawatt de construção de data centers na região.
Cenário Competitivo
O Mercado de Data Centers de Atlanta exibe concentração moderada, com operadores estabelecidos escalando e novos entrantes criando nichos especializados. A QTS controla a maior área de um único site, com 970.000 pés quadrados em seu campus Atlanta-Metro, apoiado por uma subestação da Georgia Power no local. Digital Realty, Equinix e Switch estão expandindo por meio de construções greenfield e aquisição de terrenos; a Digital Realty garantiu nove parcelas desde 2025, incluindo um terreno de 97 acres em Forest Park. Stack Infrastructure, Flexential e Vantage focam em designs de pods de alta densidade, enquanto a DC BLOX se diferencia por meio de interconexão de hotel de operadoras.
As alianças estratégicas fortalecem a fidelidade ao ecossistema. Digital Realty, Vapor IO e Hivelocity agora oferecem uma pilha combinada de bare-metal do núcleo à borda que encurta os prazos de implantação para cargas de trabalho sensíveis à latência. A H5 Data Centers combina fibra de baixa latência da Southern Telecom com seu site na 345 Courtland Street para conquistar inquilinos de negociação financeira. A tensão competitiva está se intensificando em torno do fornecimento de terrenos e transformadores; os operadores cada vez mais fazem pedidos antecipados de geradores e equipamentos de chaveamento com 18 meses de antecedência para fixar preços.
As credenciais de sustentabilidade estão emergindo como um diferenciador-chave. O microgrid no local da PowerSecure para a nova instalação da Edged Energy demonstra estratégias integradas de substituição de diesel. Os acordos de compra de energia com correspondência horária livre de carbono e os sistemas de resfriamento com água recuperada estão se tornando requisitos básicos para licitantes de nuvem. À medida que a concorrência se aprofunda, a inovação em serviços — em vez do simples tamanho da área — provavelmente definirá as posições vencedoras até 2030.
Líderes do Setor de Data Center de Atlanta
-
Digital Realty
-
Equinix Inc.
-
Vantage Data Centers
-
QTS Realty Trust
-
Switch Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Data Centers de Atlanta Empresas cobertas neste relatório
- QTS Realty Trust
- Vantage Data Centers Management Company, LLC
- EDC VENTURE LLC (Edged)
- Digital Realty Trust Inc.
- Quadranet Systems Limited
- H5 Data Centers
- DataBank Holdings Ltd.
- EVODC, LLC (Evocative)
- Krypt
- Lumen Technologies
- Cogent Communications Holdings, Inc.
- Assurant, Inc.
- Csquare (Phoenix Infrastructure LLC)
- Summit Hosting
- EdgeConneX, Inc.
- Equinix Inc.
- Apotech Group
- Vault Networks, Inc.
- Coloblox Data Centers
- CoreSite
- Enzu Inc.
Oportunidades de mercado e perspectivas futuras
Uma área de espaço em branco primária é a expansão de capacidade alinhada à infraestrutura, que combina novos campi com fornecimento de energia comprometido e prontidão de subestações. Isso está alinhado com a rápida expansão de inventário da região (1.459,2 MW de inventário total até o final de 2025) e mais de 2 GW em construção ativa. A evolução das regras de grande carga liderada pela PSC, juntamente com o atrito de zoneamento local em partes da cidade de Atlanta, está deslocando a oportunidade para locais e estruturas de projeto que consigam obter licenciamento e ainda atender aos requisitos de alocação de custos da concessionária, incluindo atualizações cofinanciadas e compromissos de carga de longo prazo.
Conectividade e serviços de implantação mais rápida formam outra área de oportunidade para clientes hyperscale e corporativos. Os corredores de fibra escura de Atlanta ao longo das rodovias I-285 e I-20, combinados com as presenças existentes de operadores (Digital Realty, QTS, Equinix, entre outros), sustentam ofertas complementares, como acessos à nuvem, suítes ricas em interconexão e implantações adjacentes à borda para cargas de trabalho sensíveis à latência. Oportunidades secundárias também estão ligadas à cadeia de suprimentos de construção e operações, incluindo logística e preparação de equipamentos que se expandem com a atividade de desenvolvimento de múltiplos campi em toda a região metropolitana.
Desenvolvimentos industriais recentes em Mercado de Data Centers de Atlanta
- Julho de 2026: a QTS Realty Trust protocolou uma solicitação de Development of Regional Impact (DRI) para a expansão do ATL2 East (2 milhões de pés quadrados) em Fayetteville, Geórgia. O pedido marca um marco de desenvolvimento para os campi da Geórgia. Isso sinaliza impacto imediato no crescimento de capacidade e na dinâmica de presença regional no ecossistema de data centers de Atlanta.
- Julho de 2026: o Comitê de Zoneamento do Conselho Municipal de Atlanta arquivou uma proposta de isenção legislativa para um data center de 500 milhões da Digital Realty próximo à estação West End do MARTA. A medida regulatória afeta um importante projeto de Atlanta. A incerteza regulatória pode realocar o cronograma do projeto e as escolhas de local para implantações hyperscale.
- Junho de 2026: a CBRE (relatório setorial citado para o mercado de Atlanta) informou que a taxa de vacância de data centers em Atlanta ao final de março de 2026 foi de 1%, posicionando o mercado como o segundo maior dos EUA. A taxa de vacância reflete oferta restrita e preços competitivos. Isso sustenta a continuidade da expansão greenfield por operadores hyperscale e afeta os preços e o pipeline.
Mercado de Data Centers de Atlanta Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado abrange a capacidade de data centers e a atividade de colocation localizada na região metropolitana de Atlanta, rastreada por meio de potência de TI instalada e planejada, inventário de instalações e receitas de serviços relacionadas à operação de data centers.
Exclusões de escopo: O modelo não contabiliza o valor imobiliário de não data centers, a receita geral de contratação de construção ou salas de servidores corporativas que não são operadas como instalações dedicadas de data centers.
Visão Geral da Segmentação
- Por Tamanho de Data Center
- Pequeno
- Médio
- Grande
- Hiperescala
- Por Tipo de Nível
- Nível 1 e 2
- Nível 3
- Nível 4
- Por Tipo de Data Center
- Provedores de Serviços em Nuvem (CSPs)
- Empresarial, Modular e de Borda
- Colocation
- Não Utilizado
- Utilizado
- Tipo de Colocation
- Varejo
- Atacado
- Tipo de Colocation
- Por Setor de Usuário Final
- Nuvem e TI
- Telecomunicações
- Mídia e Entretenimento
- Governo
- BFSI
- Manufatura
- Comércio Eletrônico
- Outros Usuários Finais
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental começa organizando o que já se sabe sobre Atlanta como hub de data centers e, em seguida, convertendo isso em insumos limpos para o modelo. Normalmente utilizamos fontes públicas como dados de eletricidade da Administração de Informações de Energia dos EUA, estatísticas de construção e negócios do Departamento do Censo dos EUA, publicações da FCC relacionadas a banda larga e fibra óptica, registros do Escritório de Patentes e Marcas dos EUA e portais locais de desenvolvimento econômico e licenciamento, quando disponíveis.
Para evitar depender de um único número de referência, o trabalho documental é conectado de volta às adições de capacidade relatadas, comentários sobre locação e absorção e sinais de infraestrutura de serviços públicos. Outras referências úteis incluem registros na SEC e apresentações para investidores, publicações de associações e cobertura de imprensa de renome sobre anúncios de campus e cronogramas de interconexão de energia. Quando disponível, também utilizamos assinaturas pagas que suportam dados financeiros e inteligência de empresas, notícias e dados financeiros, bancos de dados de patentes e registros de importação e exportação em nível de remessa, que podem ajudar a validar prazos de entrega de equipamentos e atividade de construção. As fontes documentais listadas aqui são ilustrativas, e muitas outras referências públicas e pagas foram revisadas para coletar, verificar e esclarecer pontos de dados.
Entrevistas Primárias e Pesquisas
Utilizamos entrevistas com especialistas e pesquisas com proprietários, operadores, desenvolvedores, concessionárias, empreiteiros e usuários corporativos de data centers ativos na região metropolitana de Atlanta. Suas perspectivas ajudam a verificar ocupação, taxas de locação, cronogramas de energização, necessidades de carga relacionadas à IA e conversão de projetos de anunciados para capacidade ativa. Verificamos respostas incomuns em relação às evidências documentais de Atlanta para triangular premissas e o modelo final.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 15% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 35% |
| Players menores: 20% | Gerentes: 50% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção top-down orientada pelo mercado, em que os indicadores regionais de oferta e demanda são traduzidos em uma visão consistente de capacidade e valor. Para Atlanta, isso está ancorado na potência de TI instalada, absorção líquida, inventário em construção e no ritmo em que novos MW são energizados, depois vinculado a premissas típicas de monetização para colocation e absorção no atacado.
Em seguida, corroboramos os totais usando verificações seletivas de baixo para cima, incluindo amostragem de anúncios de instalações, rastreamento de expansões de campus e aplicação de faixas razoáveis para MW por fase de construção, rampa de utilização e preço por kW onde insumos primários estão disponíveis. Quando um site ou fase específica não possui detalhes públicos claros, tratamos a lacuna por meio de premissas de proxy conservadoras baseadas em projetos comparáveis no mesmo submercado e na mesma fase de construção.
As previsões são desenvolvidas usando análise de cenários apoiada por ajuste simples de tendências em adições de capacidade e absorção, depois ajustadas usando feedback primário sobre disponibilidade de energia, prazos de entrega para equipamentos elétricos-chave e a parcela da demanda proveniente de cargas de trabalho de IA de alta densidade. Alguns insumos práticos que mais importam incluem cronogramas de energização, intensidade de pré-locação, mudanças esperadas na densidade de rack e restrições locais de concessionárias e zoneamento, pois estes podem mover os MW realizados e as receitas mais do que os indicadores macroeconômicos gerais.
Validação de Dados e Ciclo de Atualização
A validação é feita comparando os resultados do modelo com sinais independentes, incluindo capacidade adicionada versus crescimento do inventário, comentários sobre locação versus absorção e se a rampa de utilização implícita parece realista para Atlanta. Quaisquer valores discrepantes, como um aumento repentino no preço implícito ou uma rampa de MW incomumente rápida, são revisados e rastreados até a premissa subjacente antes da aprovação interna.
Também realizamos verificações de variância nos principais insumos, e os resultados são revisados em múltiplas passagens de analistas para que erros de cálculo e incompatibilidades de escopo sejam detectados precocemente. Se ocorrer um evento material, como uma grande mudança na política de energia ou o cancelamento de um grande campus, os respondentes são recontactados para retestar as premissas impactadas. Os relatórios são atualizados anualmente e, antes da entrega, um analista realiza uma passagem final de atualização para que os clientes recebam a visão mais recente alinhada aos anúncios recentes e aos sinais de mercado.
Tamanho do Mercado de Data Centers de Atlanta da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para data centers de Atlanta podem parecer muito diferentes porque os grupos utilizam unidades, lógica de conversão e o que contam como mercado diferentes. Algumas estimativas se baseiam fortemente em manchetes sobre o pipeline de instalações, enquanto outras se concentram na capacidade operacional ou na receita vinculada apenas a serviços de colocation.
A tabela abaixo mostra como essas lacunas tendem a aparecer na prática, especialmente quando uma estimativa está ancorada na potência de TI instalada e no cronograma de energização, e outra expande o escopo para gastos mais amplos com infraestrutura digital. A tabela também reflete diferenças em quão rapidamente se assume que os preços sobem (por kW e por mês), como moeda e inflação são tratadas ao longo dos anos e com que frequência as premissas são atualizadas quando novas restrições de absorção e de concessionárias são relatadas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,92 bilhões de USD (2025) | |
| Consultoria Imobiliária A | 1,35 bilhões de USD (2025) | Esta estimativa normalmente combina receitas operacionais de data centers com um conjunto mais amplo de serviços de suporte e também pode aplicar um aumento mais rápido nos preços efetivos antes que a absorção seja totalmente realizada. |
| Nota de Pesquisa do Setor B | 0,68 bilhões de USD (2025) | Este valor frequentemente permanece mais próximo da capacidade estabilizada e em serviço e pode excluir uma parte dos compromissos de atacado e de construção sob medida até que atinjam o comissionamento, o que reduz o valor de curto prazo. |
A tabela mostra que a diferença é criada principalmente pelo que é incluído como demanda monetizada no ano corrente e pela rapidez com que se assume que novos MW se convertem em capacidade faturável. No modelo da Mordor Intelligence, a visão de valor está vinculada à potência de TI instalada e ao cronograma realista de energização e utilização em Atlanta, o que ajuda a evitar a contagem dupla do pipeline anunciado antes que ele se torne capacidade utilizável.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de data center de Atlanta até 2031?
Espera-se que o mercado atinja 9,47 mil MW de potência de TI instalada até 2031, crescendo a um CAGR de 61,95%.
Por que os operadores de hiperescala estão priorizando Atlanta em detrimento da Virgínia do Norte?
Atrasos na transmissão e limites de energia na Virgínia do Norte redirecionaram a demanda para Atlanta, onde a capacidade disponível das concessionárias, os incentivos fiscais e os preços de energia mais baixos aceleram os cronogramas de construção.
Qual segmento de tamanho de data center está crescendo mais rapidamente?
O segmento Massivo está previsto para expandir a um CAGR de 62,73% entre 2026 e 2031.
Qual é a importância dos incentivos fiscais na estratégia de data center da Geórgia?
A Geórgia oferece uma isenção de 100% do imposto sobre vendas em investimentos em equipamentos de servidor acima de USD 15 milhões, uma política que reduz materialmente o capital de investimento e foi reafirmada por recente ação de veto.
Quais são os principais gargalos enfrentados pelos desenvolvedores de data centers em Atlanta?
As questões mais urgentes são os prazos de quatro anos das concessionárias para novas subestações e os preços crescentes de terrenos que excedem USD 1 milhão por acre em corredores ricos em energia.
Como a sustentabilidade está influenciando o posicionamento competitivo?
Os operadores estão integrando microrredes no local, PPAs de energia renovável com correspondência hora a hora e resfriamento com água reciclada para satisfazer os requisitos de ESG e diferenciar as propostas, especialmente para cargas de trabalho de IA que exigem altas densidades de rack.
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA em todo o mundo, divididas por tipo de instalação, componente e tier.
- Mercado de Construção de Data Centers Construção no mercado global, abrangendo tier, tamanho de instalação e tipo de instalação.
- Mercado de Refrigeração de Data Centers Refrigeração em todas as regiões, dividida por tecnologia de refrigeração, componente de refrigeração e tipo de instalação.
- Mercado de Redes de Data Centers de Hong Kong Demanda de redes em Hong Kong, cobrindo componente, utilizador final e tipo de data center.
- Mercado de Redes de Data Centers Demanda global de redes, dividida por produto, arquitetura de rede e modelo de implantação.
- Mercado de Data Centers Hyperscale da Austrália Os sites hyperscale na Austrália, divididos por tipo de instalação, componente e tier.
- Mercado de Construção de Data Centers da APAC Construção na Ásia-Pacífico, dividida por nível, tipo de instalação e infraestrutura.
- Mercado de Energia para Data Centers da Austrália Sistemas de energia na Austrália, divididos por componente, tipo de instalação e tamanho de instalação.
- Mercado de Construção de Data Centers da Tailândia A construção na Tailândia, dividida por tier, tamanho de instalação e tipo de instalação.
- Mercado de Construção de Data Centers no Japão Construção no Japão, dividida por infraestrutura, nível (tier) e tipo de instalação.
- Mercado de Servidores para Data Centers da APAC Demanda por servidores em toda a Ásia-Pacífico, abrangendo tamanho de instalação e tier.
- Mercado de Servidores para Data Center na América do Norte Servidores da América do Norte, divididos por tier de data center, formato e aplicação / carga de trabalho.