
アジア太平洋データセンター建設市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
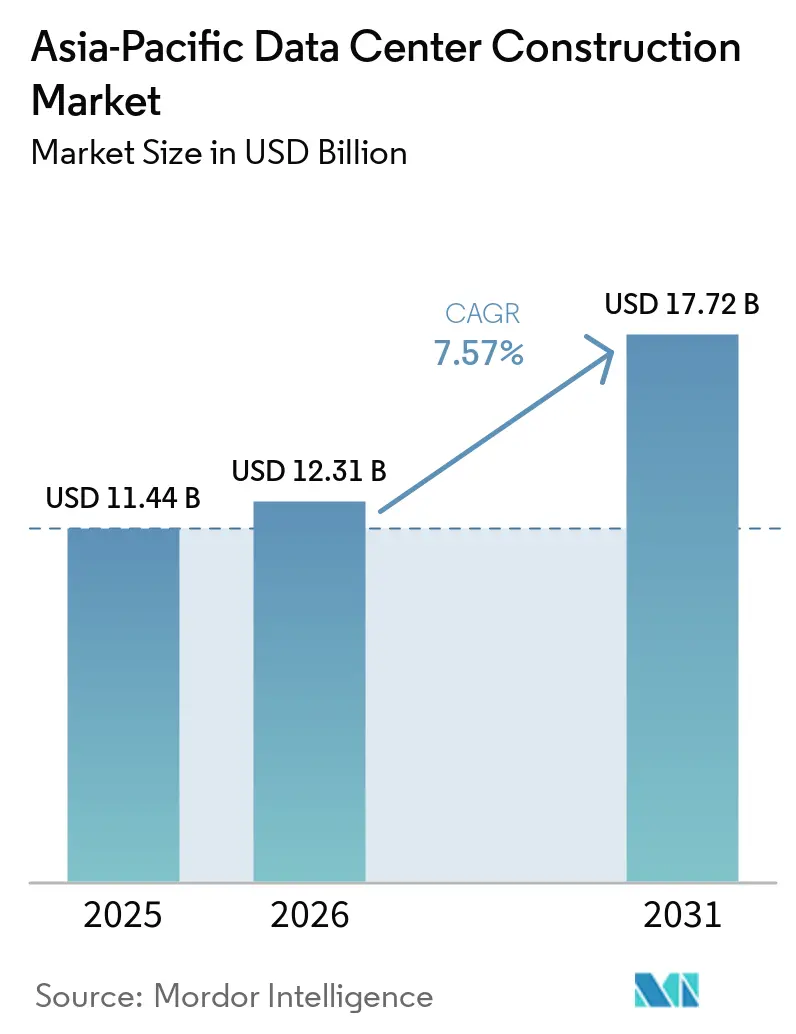
| 基準年の市場規模 (2025) | 11.44 十億米ドル |
| 市場規模 (2026) | 12.31 十億米ドル |
| 市場規模 (2031) | 17.72 十億米ドル |
| 成長率 (2026 - 2031) | 7.57 % |
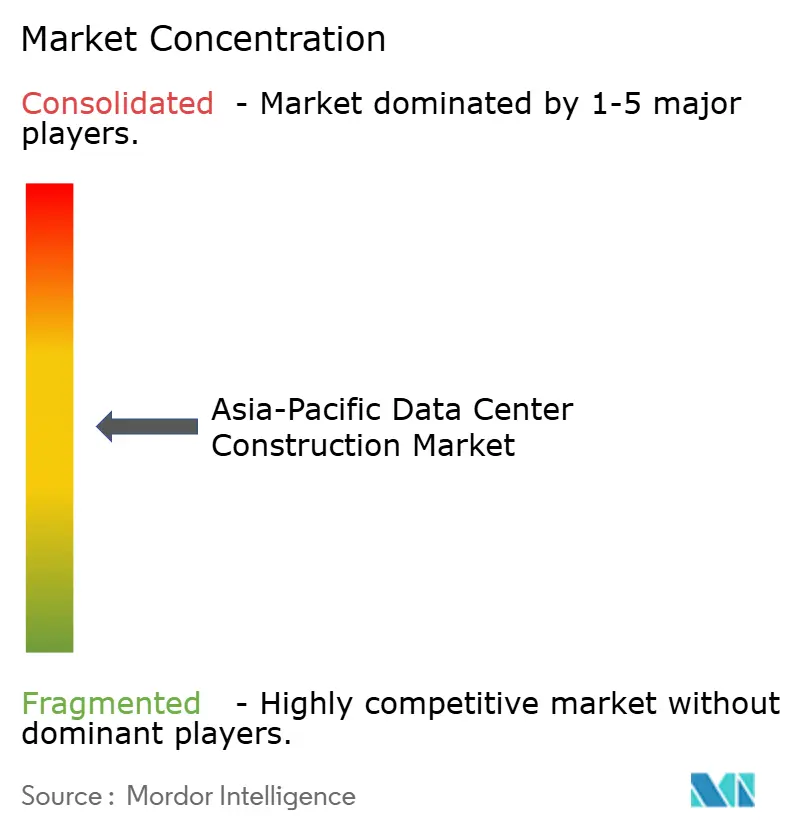
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋データセンター建設市場分析
アジア太平洋データセンター建設市場の2026年における規模は120億3,100万米ドルと推定され、2025年の114億4,000万米ドルから成長し、2031年には177億2,000万米ドルに達するとの予測が示されており、2026年から2031年にかけて年平均成長率7.57%で拡大します。AIに対応したハイパースケールキャンパスへの投資拡大、政府主導のデジタル経済プログラム、グリーンファイナンス手段の普及が、地域内のすべての主要経済圏にわたる持続的成長を牽引しています。オペレーターは40〜80kWのラック密度に対応した施設の再設計を進めており、液冷式電気・機械システムへの需要が加速しています。シンガポールなどの主要拠点が電力・用地制約に直面する一方、ジョホールバルやバタムといった二次拠点が記録的なコミットメントを集めており、中国内陸部や韓国の地方における主権的インセンティブが建設パイプラインを充実させています。クラウドプラットフォームがコロケーション賃貸から自社建設プロジェクトへと移行し、AIワークロードのエンドツーエンド制御を確保する動きが強まるにつれ、競争の激しさも増しています。
主要レポートの要点
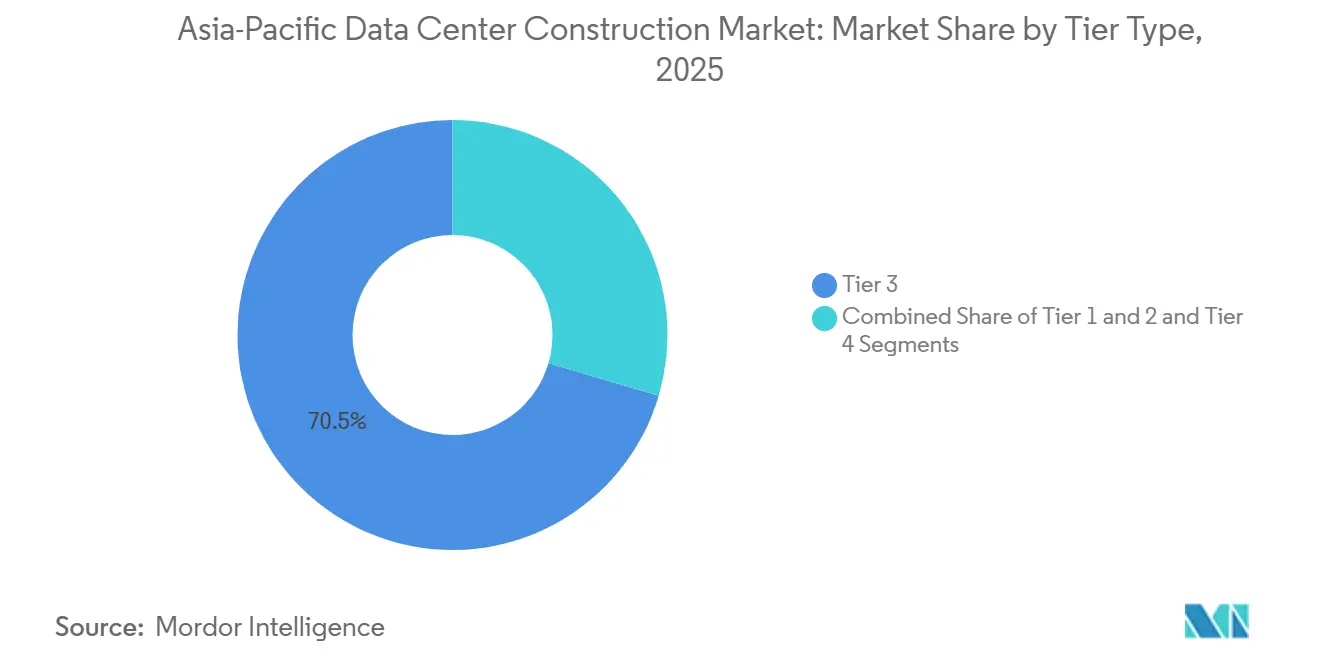
- ティアタイプ別では、ティア3施設が2025年のアジア太平洋地域データセンター建設市場において収益シェアの70.45%を占め、一方ティア4の建設は2031年までに最速10.67%のCAGRを記録すると予測されている。
- ータセンタータイプ別では、コロケーションが2025年のアジア太平洋地域データセンター建設市場シェアの54.62%を維持し、一方セルフビルド型ハイパースケーラーキャンパスは2031年までに12.05%のCAGRを達成する軌道にある。
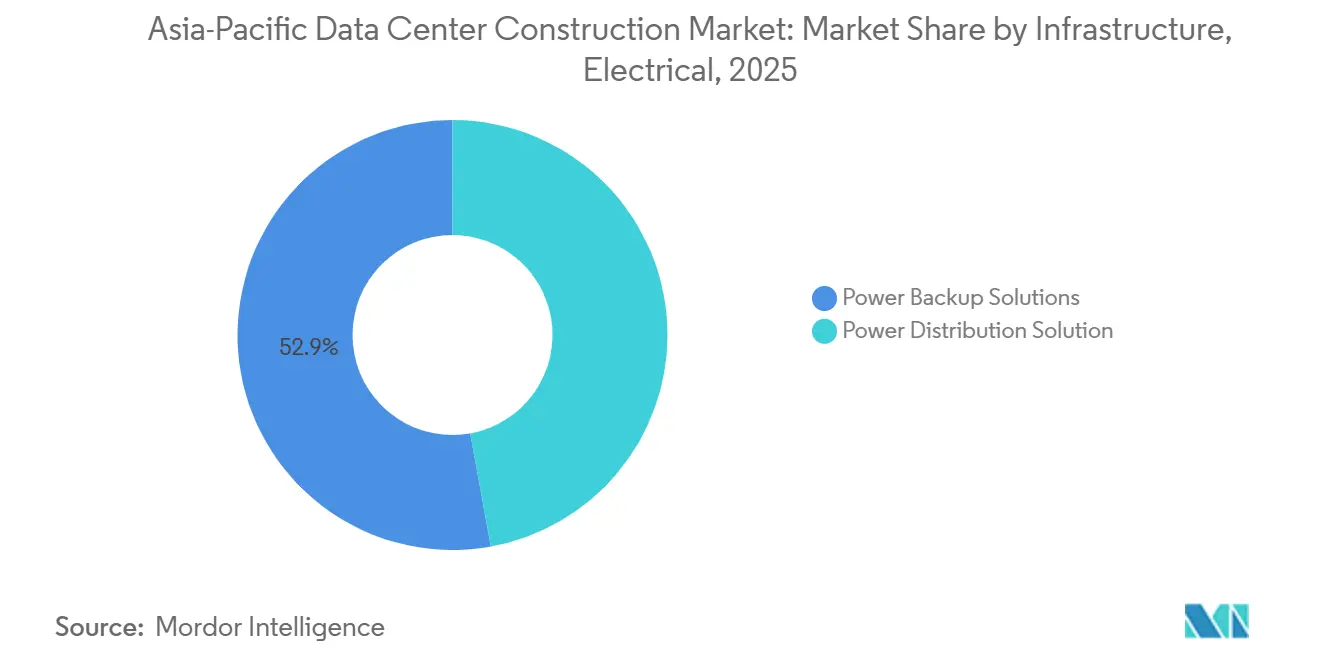
- 電気インフラ内では、電力バックアップソリューションが2025年のアジア太平洋地域データセンター建設市場の52.85%を占め、電力配電ソリューションは12.68%のCAGRで拡大すると予測されている。
- 機械インフラ内では、冷却システムが2025年のアジア太平洋地域データセンター建設市場において44.78%のシェアを占め、一方サーバーおよびストレージは10.36%のCAGRで成長した。
- 地域別では、中国が2025年に37.42%の支出でトップとなり、マレーシアは2031年までに11.34%のCAGRで最も成長の速い地域となっており、ジョホールのキャンパスは予測期間中にシンガポールの容量を上回ると見込まれている。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ハイパースケールおよびAIによる高密度キャンパスへの需要 | +2.8% | グローバル、中国・日本・韓国に集中 | 中期(2〜4年) |
| 政府のデジタル経済および5G推進 | +1.9% | アジア太平洋コア、東南アジアへの波及 | 長期(4年以上) |
| 持続可能性連動型グリーンファイナンス | +1.2% | グローバル、シンガポール・オーストラリアで早期採用 | 短期(2年以下) |
| シンガポールからジョホールおよびバタムへのスピルオーバー移転 | +0.8% | 東南アジア、マレーシアおよびインドネシアに集中 | 中期(2〜4年) |
| 新規海底ケーブル陸揚局におけるエッジデータセンター建設 | +0.6% | アジア太平洋沿岸地域、海底ケーブルハブ | 長期(4年以上) |
| 中国内陸部地方の土地・電力インセンティブ | +0.5% | 中国西部および北部の地方 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ハイパースケールおよびAIによる高密度キャンパスへの需要
アジア太平洋のオペレーターは、大規模な生成AIモデルのトレーニングを実行するために、従来の閾値の3倍となる40〜80kWラックをホストするためのレイアウト再設計を進めています。韓国および日本のキャンパス設計図はすでに、マルチギガワット規模の電力供給とチップへの直接液体冷却を規定しています。ハイパースケーラーは、レイテンシとセキュリティのために電力・ネットワーク・熱環境の制御を必須条件とみなしており、デザインビルド企業はデプロイメントタイムラインを短縮するモジュラー式プレファブ電気室へと設計を移行しています。資本の流れもこのシフトを反映しており、SKテレコムは2028年までにAIインフラに3兆4,000億ウォンを充当しています。[1] 機器ベンダーはGPU最適化スイッチギアおよびイマージョン対応サーバーシャーシで対応しており、シリコンサプライヤーと建設コントラクターの協力関係が緊密化しています。
政府のデジタル経済および5G推進
中国の「東数西算」プログラムや日本の半導体・デジタル産業ロードマップなどの政策は、主権的計算能力に連動した明示的な建設目標を生み出しています。北京のイニシアチブだけで、2030年までに8つの国家ハブと10の地域クラスターを整備するために4,000億〜5,000億人民元が動員されています。[2] ベトナムでも同様の法律が、2025年7月から統合リスク評価機能を持つ国家データセンターの設置を義務付けており、直ちに入札活動に反映されています。全国的な5Gロールアウトが並行して進む中、エッジノードの要件も高まっており、通信キャリアはユーザープレーンのレイテンシを低減するためにタワーインフラとともに小規模施設の賃貸または共同開発を進めています。
持続可能性連動型グリーンファイナンス
電力使用効率および再生可能エネルギーカバレッジに連動したローン構造は、効率ベンチマークを超える建設業者の加重平均資本コストを引き下げています。AirTrunkの持続可能性連動型ファシリティは、再生可能エネルギー供給のメガワット時数とデータセンターの水使用量について年次目標を設定しています。[3] AdaniConneXはESG準拠のインドキャンパス向けに14億4,000万米ドルを調達し、プリンストン・デジタル・グループは東南アジア最大のグリーンローンとなる2億8,000万米ドルを調達して150MWのジョホールサイトを資金調達しました。安価な資金調達へのアクセスは、特に電力にカーボンプライシングメカニズムを課す法域において競争上の優位性となっています。
新規海底ケーブル陸揚局におけるエッジデータセンター建設
国際トラフィックの最初の集約点にレイテンシ敏感型サービスが集まるため、新しいケーブル陸揚局はエッジコンピューティングクラスターの基盤となります。シンガポールのデジタル接続性ブループリントは、陸揚ルートを倍増しながら「グリーンデータハブ」を海岸線の引込点に近接したキャンパス距離内に配置することを求めています。バタムとマクタンもこれに続き、ケーブル陸揚パーク内のデータセンターシェルに対する許可証の発行を迅速化しています。分散型マイクロファシリティはバックホールを削減し、ストリーミングやゲームのユーザーエクスペリエンスを向上させ、自律走行車のデータオフロードへの論理的な移行経路を構築します。
制約要因影響分析*
| 制約要因 | 年平均成長率予測への影響(〜)(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| データ主権のコンプライアンス上のハードル | -1.4% | 中国・ベトナム、グローバルへの波及効果あり | 短期(2年以下) |
| 主要都市圏における電力網のボトルネック | -0.9% | シンガポール・香港・東京・ソウル | 中期(2〜4年) |
| 高地震リスク地域における保険料 | -0.6% | 日本・フィリピン・インドネシア・ニュージーランド | 長期(4年以上) |
| 液体冷却技術人材の不足 | -0.4% | グローバル、東南アジアおよび新興市場で深刻 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
データ主権のコンプライアンス上のハードル
中国およびベトナムにおける新たな国境を越えるデータ移転規則は、オペレーターにリスクアセスメントの実施とデータセキュリティ責任者の任命を義務付け、法的・技術的な間接費用を増大させています。「重要データ」の統一的な定義がないことから、多国籍クラウドプラットフォームは国ごとにインフラを複製せざるを得ません。企業は重複アーカイブシステムのために15〜20%の追加運用コストを負担しており、建設段階の設計においても国別のケージ分離のための追加ホワイトスペースを確保する必要があります。
主要都市圏における電力網のボトルネック
シンガポールの電力網モラトリアムや東京・香港における容量待ちは、プロジェクトスケジュールにタイミングの不確実性をもたらしています。50〜100MWの連続負荷を必要とするAI対応ブロックは、許可取得に24〜36か月を要する場合があります。対策として、開発者はジョホール・蔚山・中国西部の産業団地へと移行しており、これらの地域では土地と自家発電がセットで提供されています。LNGと洋上風力のハイブリッドが、地域の電力網が送電回廊を強化するまでの暫定電源として台頭しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ティアタイプ別:
ティア3の優位性の中でティア4が台頭ティア3サイトは2025年のアジア太平洋データセンター建設市場の70.45%を占め、ほとんどのエンタープライズおよびクラウドユースケースにおけるコスト効率を実証しています。しかし、ハイパースケールAIトレーニングはフェイルセーフな冗長性を必要とするため、ティア4の容量は2031年までに10.67% CAGRを記録する見込みです。ティア4建設におけるアジア太平洋データセンター建設市場規模は、マルチペタフロップクラスターが同時保守性を義務付けている韓国と日本で最も急速に拡大しています。ペレーターは推定40〜60%の設備投資プレミアムを受け入れています。これは、契約条項がGPUリース収益ストリームの前提条件である99.995%の稼働時間を保証するためです。Uptime Instituteの認証は競争上の差別化要因になりつつあります。NEXTDCの認定ティアIVシドニーキャンパスは、監査ベースの資格情報がプレミアム価格設定を確保する方法を示しています。同時に、一部の中国およびオーストラリアの契約では、別々の変電所からの二重電力供給などの「ティア4プラス」アドオンが指定されています。ティア1およびティア2のフットプリントはエッジや産業用IoTノードとして存続していますが、エンタープライズコロケーションの更新が高い耐障害性ティアに移行するにつれて、その重要性は低下しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
データセンタータイプ別:
ハイパースケーラーの自社建設がコロケーションモデルを変革コロケーションは2025年のアジア太平洋データセンター建設市場シェアの54.62%を依然として維持しており、キャリアニュートラルな相互接続を求める金融サービスおよびゲームテナントに支えられています。それにもかかわらず、Amazon、Google、Microsoft、およびAlibabaの自社構築の軌跡は、2031年までのオーナー運営キャンパスの12.05% CAGRを支えています。自社構築プロジェクトにおけるアジア太平洋データセンター建設市場規模は、AWSだけで2025年から2029年の間に新規容量に200 ビリオン オーストラリアドルを充当したオーストラリアで急増しています。
ハイパースケーラーが不動産を内製化するにつれて、コロケーションの既存事業者はサービスが行き届いていない都市圏でのクラスタリングと、マネージドAIプラットフォームサービスの積み重ねで対応しています。ST Telemedia Global Data Centresはインドの550 MWの建設に32 ビリオン 米ドルを投入し、ホールをターンキーGPUポッドとして再パッケージ化します。エッジおよびエンタープライズのマイクロサイトも成長していますが、5G高密度化と企業のハイブリッドクラウドの選好に依存しており、そのペースは緩やかです。
電気インフラストラクチャー別:
電力配電のイノベーションが成長を牽引電力バックアップソリューションは2025年の支出の52.85%を占めており、アジア太平洋データセンター建設市場における発電機およびUPS耐障害性への歴史的な重点を反映しています。しかし、ラック密度の上昇により、インテリジェント電力配電ユニットが最も成長の速いサブセグメントとなっており、2031年にかけて年平均成長率12.68%を記録すると見込まれています。高密度レイアウトはアンペア数を動的に再ルーティングするバスウェイ設計を必要とする一方、リチウムイオンバッテリーが従来のVRLAキャビネットに取って代わり、床荷重を軽減しています。
再生可能エネルギーの統合も回路図を変えています。上海近郊でHiCloudが開発した洋上風力発電型水中モジュールのようなプロジェクトは、タービン出力に直結したバッテリー・エネルギー貯蔵システムを示しています。スマートグリッドインターフェースにより、キャンパスはデマンドレスポンスサービスを提供し、非ピークトレーニングサイクル中のアイドル容量を収益化することができ、運用コスト削減とグリーンローンのコベナンツを一致させます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
機械インフラストラクチャー別:
液体冷却がサーバーアーキテクチャーを変革冷却システムは2025年の支出の44.78%を占めていましたが、空冷から液冷方式へと移行しています。チップへの直接液体冷却ループおよびイマージョンタンクが、現在ではラックあたり80kWを超える設計の基盤となっています。キヤノンITソリューションズは、フルシャットダウンなしにレトロフィット経済性を実証しながら、DLCマニフォールドを使用して西東京サイトを100kVAラック向けに改修しました。
年平均成長率10.36%で拡大するサーバーおよびストレージ投資は、AI推論向けにチューニングされた高帯域ファブリックとNVMeアレイをバンドルしています。シャーシベンダーは冷却液スペシャリストと提携してリークプルーフのクイックディスコネクトを認証し、キャビネットメーカーは統合型熱交換器パネルを備えた密閉ドアをリリースしています。モジュラーエッジポッドはマイクロスケールで同じアーキテクチャーを活用しており、通信キャリアが5G基地局の隣に5kWの液冷対応キャビネットを展開できるようにしています。
地理的分析
中国データセンター建設市場
中国は、貴州省、甘粛省、内モンゴル自治区における土地および再生可能エネルギー電力への補助金を交付する「東数西算」プロジェクトの推進力により、2024年の建設額において首位を維持した。現在、複数の西部省では沿岸部より20〜30%低い電力料金を提供しており、クラウド大手がレイテンシーに影響されない処理負荷を内陸部へ移転することを促進している。アジア太平洋データセンター建設市場における中国西部クラスターの規模は、2020年代後半には沿岸部の増加分を上回る見通しであり、データセンターに起因する国内電力需要は2030年までに600 TWh に達する可能性がある。
ASEANデータセンター建設市場
東南アジアは最も急速に成長しているサブ地域である。マレーシアは2024年に230億3,000万米ドルのコミットメントを獲得し、ジョホールのキャンパスは2028年までにシンガポールの容量を上回る見込みである。インドネシアのバタム経済特区は、ケーブル陸揚げライセンスと土地区画を組み合わせ、ジャカルタへの20ミリ秒未満のレイテンシーを必要とするハイパースケーラーを誘致している。ベトナムの新データ法は国家データセンターの設立を義務付け、国内建設パイプラインを牽引する;同時に越境規制が多国籍テナントのネットワークトポロジーに影響を与えている。
APACデータセンター建設市場
先進的なAPAC経済圏は、AI特化型建設とサステナビリティを重視している。韓国は全羅南道に3 GWのメガサイトを承認し、AWSとSKテレコムによるウルサンの103 MW LNG冷却キャンパスも稼働予定である。日本の省庁プログラムは2030年までに累計2兆円の市場規模を目標とし、NVIDIA H100クラスターを搭載した福島および大阪への展開を促進している。オーストラリアは記録的なハイパースケール設備投資を続けており、NEXTDCのシドニーS7用地取得も進んでいる。同用地は、送電網の増強が完了次第、ティアIV・300 MWの大規模施設を支える予定である。
規制環境
アジア太平洋地域における規制は、新規データセンター建設をセキュリティ、レジリエンス、サステナビリティ・コンプライアンスと結び付ける傾向が強まっており、許認可および系統接続プロセスが直接的なスケジュール制約となっている。シンガポールは、デジタル・インフラストラクチャー法案(Digital Infrastructure Bill)の草案をパブリックコンサルテーションに付し、重要なITロード閾値(少なくとも3MW)を満たすデータセンターに対し、サイバーセキュリティ、サービス継続性、サステナビリティ報告に関する義務的要件を提案しており、これは初期コンセプトから引渡しに至るまでの設計仕様および文書化に影響を与える。
地域全体では、政府はまた、電力集約型の建設プロジェクトに対する環境面・地域社会面での承認を形づくる政策指針も発出している。オーストラリアの産業・科学・資源省(Department of Industry, Science and Resources)は、2026年3月23日に「データセンターおよびAIインフラ開発者への期待事項」を公表し、開発者に対する社会的認可(ソーシャルライセンス)および審査の優先事項を示した。地域レベルでは、ASEAN持続可能なデータセンター開発ガイド(2025年12月に策定完了)およびASEANエネルギー協力行動計画(2026-2030年)が、効率性および再生可能エネルギー整合性の規範を強化しており、これらは資金調達条件やユーティリティとの対応において反映が進んでいる。特に、ユーティリティおよび規制当局が接続確定前に事前の電力影響評価を要求する場合において顕著である。
バリューチェーン分析
アジア太平洋データセンター建設のバリューチェーンは通常、電力影響調査や接続申請を含む土地取得と電力会社との交渉から始まります。次に、設計・エンジニアリング(建築および専門MEP)、長納期の電気・冷却システムの調達、一般請負および内装工事、そして引き渡し前の統合テストおよびコミッショニング、さらに継続的なサポートとメンテナンスへと進みます。納品モデルは国や顧客(コロケーション対ハイパースケーラー自社構築)によって異なりますが、UPS、発電機、開閉装置などの機器がグローバルに調達され、圧縮されたスケジュールで統合されることが多いため、OEM、設置業者、サードパーティのコミッショニングエージェント間のインターフェース管理が主要なリスク領域となっています。
供給制約は、専門的な施工能力および長納期の部材に集中している。APACに関して引用されている業界評価は、専門的なMEP職種の不足と、建設パイプラインの拡大に伴う引渡しリスクの上昇を指摘しており、建設コストは2026年まで概ね7-10%のCAGRで推移している。供給業者の稼働状況にも能力面の圧力が現れており、2026年7月時点で一部の供給基盤が80%を超える稼働率で運用されており、リードタイムおよび代替対応上の課題を生じさせている。電気用鋼板および銅製バスウェイの製造は中国、韓国、日本に集中しており、一方で高精度冷却設備の供給は欧州および日本のベンダーが主導している。これは、早期発注、フレームワーク契約、および現場労働の集中度を下げるための、より多くのプレファブ化された電気室・機械室を優先する調達戦略を後押ししている。
競争環境
業界構造は適度に分散しており、伝統的なコロケーショングループと垂直統合型クラウドビルダーが共存しています。BlackstoneによるAirTrunkの160億米ドルの買収とKKRのST Telemedia Global Data Centresへの17億5,000万米ドルの出資は、規模のプラットフォームに対するプライベートエクイティの食欲を示しています。シングテル・日立のパートナーシップは、GPU クラウドサービスと建設専門知識をバンドルしながら、200MWの地域AIレディキャンパスを目指しています。
技術的リーダーシップが主要な差別化要因です。Equinixはグリーンボンドの収益を投じて172プロジェクトにわたり再生可能エネルギーカバレッジ96%を達成し、ESG主導のテナント調達において優位なポジションを確立しています。EdgeConneXは海底ケーブルのエッジ需要を取り込むために日本に進出し、中国の国内プレーヤーは国家インセンティブを活用して一帯一路パートナーに設計サービスを輸出しています。
サプライヤーエコシステムも変化しています。電気OEMはGPUの電圧安定性に最適化されたプレファブ電力室を共同開発し、液体冷却スペシャリストはシステムインテグレーターに特許取得済みの誘電体流体をライセンス提供しています。モジュラーブロックが工場を90%完成した状態で出荷されることで建設タイムラインが短縮され、12か月以内に20〜25MWの稼働開始目標を達成できるようになっており、これはAIパイプラインの立ち上げにとって重要な能力です。
アジア太平洋データセンター建設業界のリーダー
-
DPR Construction Inc.
-
Turner Construction Company
-
Exyte GmbH
-
Leighton Asia
-
AECOM
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋データセンター建設市場 このレポートでカバーされる企業
- AECOM
- DPR Construction Inc.
- Fortis Construction Inc.
- Goodman Group
- Hibiya Engineering Ltd.
- Larsen and Toubro Limited
- GIC Private Limited
- Sino Group
- Citramas Group
- Aurecon Group Pty Ltd
- Turner Construction Company
- Jacobs Solutions Inc.
- Exyte GmbH
- Leighton Asia (CIMIC Group)
- Gamuda Berhad
- YTL Power International Berhad
- China Communications Services Corp. Ltd.
- ST Telemedia Global Data Centres
- Chindata Group Holdings Ltd.
- ST Engineering – Digital Systems
市場機会と将来展望
電力・土地の制約に加え、第1階層都市における承認要件の厳格化により、開発者が拠点および施工形式の多様化を進めているため、セカンダリー市場および新興ハブにおけるホワイトスペースの創出が拡大している。東南アジアは近い将来の主要な建設舞台であり、業界の追跡データによれば、2026年3月時点で同サブリージョンは建設中のデータセンター容量の31%を占めている。これは、マレーシア(ジョホール)およびインドネシア(バタム)へのより広範なスピルオーバー移転と整合しており、標準化された再現可能な設計ブロックを用いたキャンパス型・多段階開発を後押ししている。特にユーティリティおよび工業団地が土地とより明確な電力供給経路を一体で提供できる場合において、その傾向は強い。
エッジコンピューティングおよび5G高密度化のタイムラインに適合する、より迅速な導入形式にも機会がある。12ヵ月未満での稼働開始サイクルを目指すマイクロデータセンターおよびモジュール型導入への需要が高まっており、これによりプレファブ電気室、コンテナ型冷却、統合コミッショニングサービスの対象範囲が拡大している。供給側では、地域のエコシステムがこれらの需要に対応するために拡大しており、その一例としてExyteとJGCによる、東南アジア市場全域での高度技術EPC提供を目的としたNixyteプラットフォームが挙げられる。これは、特に専門労働力の厚みが限られる地域において、複数ベンダー契約ではなく統合的な施工能力を求める発注者を後押しする。
最近の産業開発事情 アジア太平洋データセンター建設市場
- 2026年5月:Leighton Asiaが、香港における新しい高層データセンタープロジェクトの工事を受注。地下2階を含むシェルアンドコア工事を含む。この開発は、香港における高密度施設の拡大継続を示すものであり、高級・高密度市場における多段階キャンパス型施工に向けたAPAC地域の対応力を強化する。
- 2026年4月:Leighton Asiaが、マレーシアにおける大規模データセンタープロジェクトの契約を、多段階ハイパースケールキャンパスの一部として受注。この動きは地域のハイパースケール展開の拠点を拡大し、東南アジア全域における多段階建設アプローチの有効性を実証するものである。
- 2026年2月:Exyte(Nixyte)が、東南アジア全域のデータセンターおよびその他の高度技術産業向けに統合EPCソリューションを提供するため、タイ・バンコクに新たなNixyteオフィスを正式に開設。この拡大は東南アジアにおける提供体制を強化し、AI対応施設のより迅速な稼働開始を可能にする。
アジア太平洋データセンター建設市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、市場にはアジア太平洋全域でのデータセンターの建設および内装工事に関連する支出が含まれており、施設を稼働させる土木工事および設置済みの電気・機械パッケージを対象としています。
対象外の範囲:土地購入、長期的なITハードウェアの更新、および純粋な運用・保守サービスは、建設または大規模改修契約に含まれている場合を除き、対象外となります。
セグメンテーションの概要
- ティアタイプ別
- ティア1・2
- ティア3
- ティア4
- データセンタータイプ別
- コロケーション
- 自社建設ハイパースケーラー(CSP)
- エンタープライズおよびエッジ
- インフラストラクチャー別
- 電気インフラストラクチャー別
- 電力配電ソリューション
- 電力バックアップソリューション
- 機械インフラストラクチャー別
- 冷却システム
- ラックおよびキャビネット
- サーバーおよびストレージ
- その他の機械インフラストラクチャー
- 一般建設
- サービス(設計・コンサルティング、インテグレーション、サポート・メンテナンス)
- 電気インフラストラクチャー別
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、各主要国において容量がどこに建設されているか、需要がどの程度の速さで増加しているか、そして1メガワットの新規容量を提供するための典型的なコストを示す公開指標から始まりました。国際エネルギー機関の電力統計、各国のエネルギー規制当局およびグリッド接続に関する公表資料、通信・デジタル省のリリース、公式統計機関からの建築許可および建設生産データなどのソースを活用しました。
これらのシグナルを実用的な規模算定モデルに変換するために、入手可能な場合はオペレーターおよび請負業者の発表、投資家向けプレゼンテーション、監査済み財務報告書なども使用し、プロジェクトパイプラインとタイミングのマッピングに役立てました。一部では、企業財務・インテリジェンスのサブスクリプションデータベース、電力・冷却システムに関連する特許調査、主要機器カテゴリーの選択的な輸出入貨物シグナルを使用しました。これらのデスクソースは例示的なものであり、データ収集、前提条件の検証、不明点の明確化のために他の多くの公開・有料参考資料が使用されました。
一次インタビューおよびサーベイ
二次シグナルは急速に変化する容量計画に遅れをとる可能性があるため、グリーンフィールドおよび改修プロジェクトの建設範囲、典型的なコスト積み上げ、および納品タイムラインを検証するために一次調査が使用されました。設計、エンジニアリング、建設、調達にわたるステークホルダーと対話し、予算を承認するオーナーおよびオペレーターも対象としました。これにより、プロジェクトの価格設定方法と実際の契約において建設として計上されるものを確認しました。これは多国間市場であるため、アジア太平洋の主要ハブと新興建設拠点全体でインプットのバランスを取り、現地のコストと許認可の実態が最終的な前提条件に反映されるようにしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:38% | CXO:12% |
| 中位層:48% | 部門・ユニットリーダー:39% |
| 中小規模プレイヤー:14% | マネージャー:49% |
市場規模算定と予測
規模算定は、公開パイプラインシグナルから市場別の計画中および建設中のITロード(MW)を再構築し、国レベルのMWあたりコスト範囲と典型的な建設ミックスを使用して建設価値に変換するトップダウンアプローチを使用して構築されました。合計値を根拠のあるものにするために、サンプルプロジェクトコストのベンチマーク、データセンタープロジェクトへの請負業者の収益エクスポージャー、主要な電気・機械パッケージのチャネルチェックなど、選択的なボトムアップ近似値で結果を確認しました。
モデルを形成した主要インプットには、発表された容量追加とコミッショニング日、平均建設コストインフレ、グリーンフィールド建設と大規模改修の比率、冗長性支出を促進する高ティア施設のシェア、冷却・電力設計ニーズを変化させるラック密度の変化が含まれます。プロジェクトの開示が限られている場合、発表されたパイプラインの保守的な活用率を適用し、近隣の比較可能なハブからの代理コスト曲線を使用し、その後地元の専門家によるレビューを行うことでギャップを処理しました。
予測については、予想されるグリッド接続タイミング、許認可スループット、および資金調達条件を反映した中央ケースでシナリオ分析を使用し、ハイパースケールおよびコロケーション拡張計画に関する専門家の見解を用いて調整しました。クロスカントリーの集計が年間を通じて比較可能であり続けるよう、一貫した為替レートのタイミング前提を使用して米ドルで出力を維持しました。
データ検証と更新サイクル
推定値は、新たにオンラインになった容量、目に見える建設着工、および労働・材料のコスト指数の動きなどの独立したシグナルとモデル出力を比較する段階的なレビューを通じて検証されました。差異が生じた場合、前提条件を再確認し、変化が範囲、タイミング、または価格設定のいずれから生じたかを確認するために関連する回答者とのフォローアップ対話が行われました。
承認前に、別のアナリストが計算をレビューして単位の問題、二重計上、および国別集計エラーを検出し、その後ナラティブが最終数値と整合されます。レポートは年次で更新され、許認可の突然の停止、主要な新規キャンパス受注、建設コストの大幅な変動など、重要なイベントが発生した場合には中間更新が行われます。納品前に最新の更新されたビューをクライアントが受け取れるよう、最終確認が完了します。
Mordor Intelligenceのアジア太平洋データセンター建設市場規模と他の公表推定値との比較
アジア太平洋データセンター建設の公表市場規模は、同じトピックをカバーしているように見えても、計上される支出が必ずしも同じではないため、しばしば異なります。差異は通常、建設として扱われるもの、MWパイプラインがドルに変換される方法、および改修・内装工事が含まれるかどうかから生じます。
主なギャップは、シェルアンドコアの建物のみが計上されるか、完全な内装工事が含まれるかどうかから生じます。Mordor Intelligenceは、電気・機械パッケージが契約された建設または大規模アップグレードの範囲の一部である場合にのみ建設として計上します。推定値は、MWあたりのコストが国間で一定に保たれている場合、保守的または積極的なパイプライン実現が想定されている場合、または米ドル換算に古い為替レートのタイミングが使用されている場合にも乖離します。これは多通貨地域では合計を顕著に変動させる可能性があります。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 123.1 ビリオン 米ドル(2026年) | |
| グローバル不動産アドバイザリーA | 1,161.8 ビリオン 米ドル(2024年) | コロケーション容量全体にわたる複数年のパイプライン資金調達要件を使用し、それを建設ニーズとして扱っており、年間市場価値を過大評価し、5〜7年にわたってタイミングを混在させる可能性があります。 |
| 市場データリリースB | 672.3 ビリオン 米ドル(2022年) | より早い基準年を表しており、データセンター周辺のより広範なインフラストラクチャーとサービスを混在させる傾向があり、電気・機械内装工事が設置価値で測定されているか予算設備投資で測定されているかについての明確さが限られています。 |
数値の幅は主にタイミングと計上対象によって説明されます。パイプライン資金調達合計と広範な設備投資の見方は、年間建設市場価値とは同じではないためです。範囲を契約された建設・アップグレード活動に結び付け、クロスチェックでコストとMWの前提条件を検証することで、最終的な数値は購入者が監査できる再現可能なインプットに追跡可能なままとなります。
レポートで回答されている主要な質問
アジア太平洋データセンター建設市場の現在の規模は?
市場は2026年に120億3,100万米ドルに達し、2031年までに177億2,000万米ドルに達する見込みです。
アジア太平洋地域の新規建設においてどのティア分類が主流ですか?
ティア3はシェア70.45%でリードを維持していますが、ティア4施設が年平均成長率10.67%で最速の成長を遂げています。
ハイパースケーラーはなぜコロケーションから自社建設キャンパスへと移行しているのですか?
高密度AIワークロード、電力、冷却、セキュリティに対するダイレクトコントロールが、2031年にかけて自社建設プロジェクトの年平均成長率12.05%を牽引しています。
持続可能性目標はプロジェクトファイナンスにどのような影響を与えていますか?
オペレーターは、エネルギー効率と再生可能エネルギーのマイルストーンに報酬を与える持続可能性連動型ローンを通じて、低コストの資金調達を確保しています。
シンガポールに続く東南アジアの次のハイパースケールハブとして台頭しているのはどこですか?
豊富な土地とグリーンローン資金に支えられたマレーシアのジョホールバルが、2028年までにシンガポールの設置容量を超えると予測されています。
AIに必要な40〜80kWのラック密度を実現するテクノロジーは何ですか?
チップへの直接液体冷却システムおよびイマージョン液体冷却システムと、インテリジェント電力配電ユニットの組み合わせが、より高い熱的・電気的負荷を管理します。
- データセンター電力市場 全地域における電力システムを、構成要素、ティア、施設規模別に区分。
- 人工知能(AI)データセンター市場 全地域のAI施設を、施設タイプ、コンポーネント、ティア別に分析。
- アジア太平洋ハイパースケールデータセンター市場 アジア太平洋地域のハイパースケール拠点を、データセンタータイプ、構成要素、ティア別に区分。
- アジア太平洋データセンターサーバー市場 アジア太平洋地域のサーバーを、施設規模、ティア別に区分。
- アジア太平洋データセンターストレージ市場 アジア太平洋地域のストレージ市場を、ストレージ技術、ストレージタイプ、エンドユーザー別に分析。
- 韓国データセンターラック市場 韓国のラックを、ラックサイズ、ラック高さ、ラックタイプ別に分類。
- 日本のデータセンターサーバー市場 日本のサーバーを、ティア、施設規模、施設タイプ別に区分。
- オーストラリアデータセンター電力市場 オーストラリアの電力システムを、構成要素、施設タイプ、施設規模別に区分。
- 韓国データセンター電源市場 韓国の電源システム市場(施設規模およびティア別)。
- アジア太平洋地域の人工知能(AI)最適化データセンター市場 アジア太平洋地域のAI施設を、施設タイプ、構成要素、ティア別に区分。