
タイのデータセンター市場規模およびシェア
Mordor Intelligenceによるタイのデータセンター市場分析
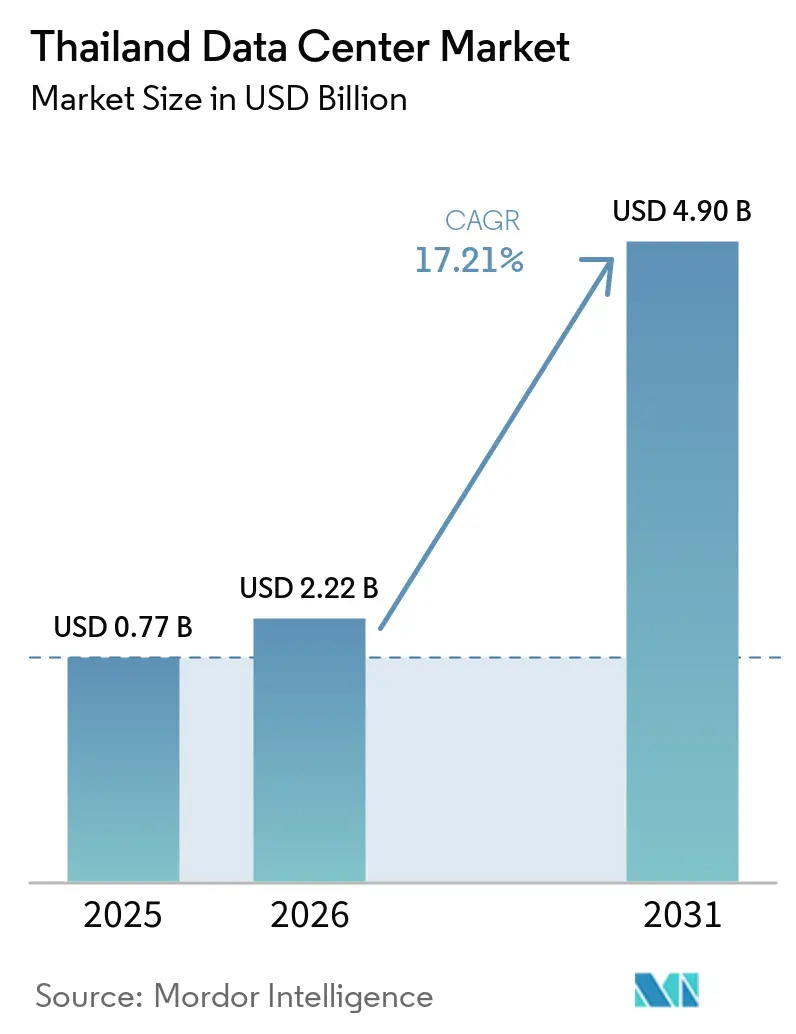
タイ データセンター市場規模は2026年に22.2億米ドルと評価され、2027年の26億米ドルから2032年には58.4億米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 17.58%で成長します。
タイでは、クラウド移行およびAIワークロードが、電力・冷却・国際接続性を組み合わせた施設サービスを優先しています。投資インセンティブがその拡大を後押しする一方、都心部の地価が中心バンコクの施設規模を制限しています。タイのデータセンター政策委員会は2026年9月、最低限の環境・社会基準が明確になるまで、進行中の建設および申請中の許可を一時停止することを決定しました。オペレーターは、ワークロード固有の構成とローカルホスティングサービスによってコロケーションを差別化できます。したがって、近期の競争は、明確な運用およびデータロケーションのコミットメントを伴う提供可能な容量を中心に展開されます。
主要レポートのポイント
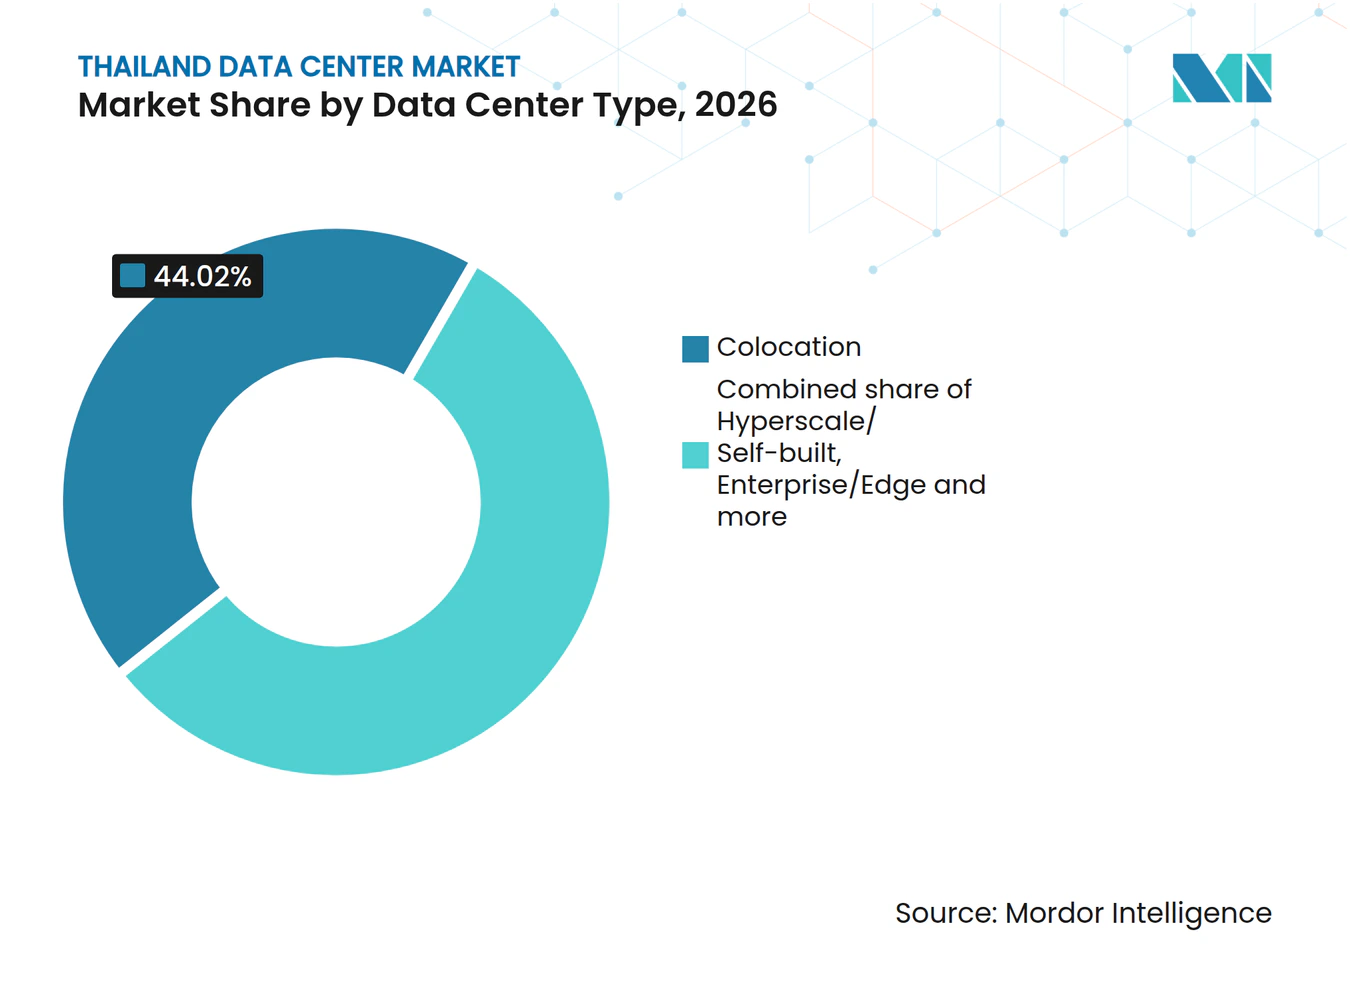
- データセンター規模別では、大規模施設が2026年のタイ データセンター市場シェアの26.26%を占め、中規模施設は2027年~2032年にCAGR 18.3%で最も速く成長すると予測されています。
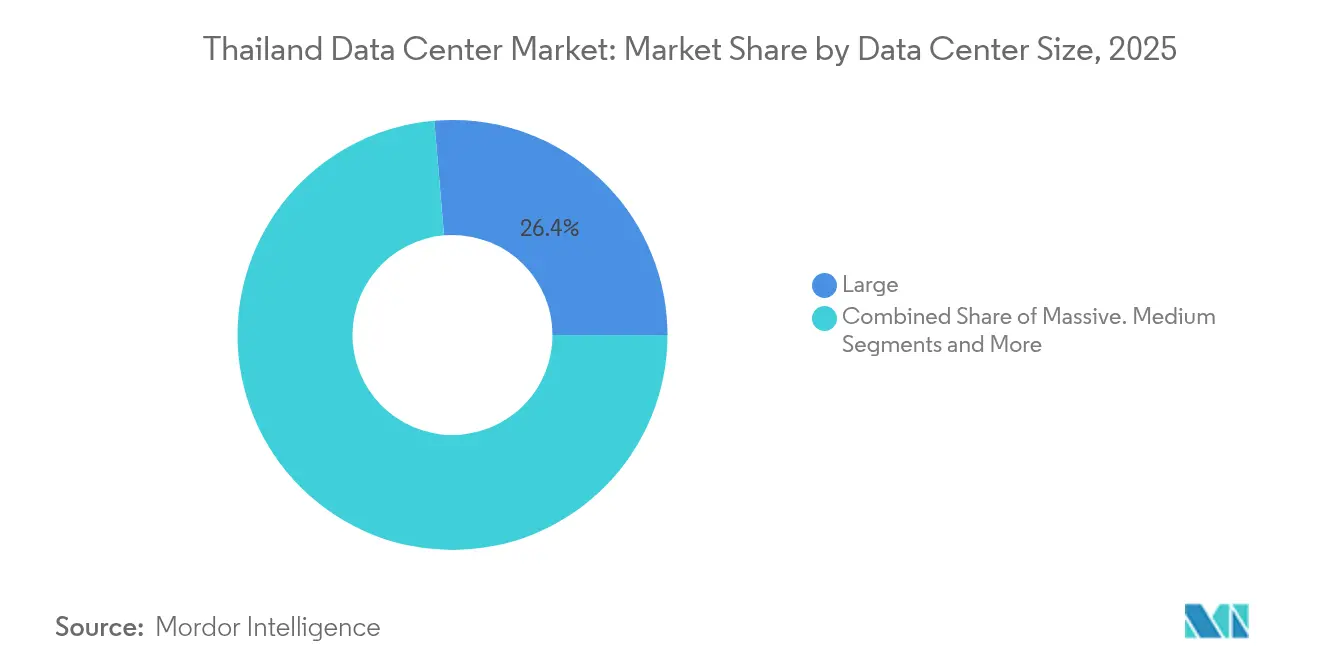
- ティア分類はティア3が主導し、2026年に86.05%のシェアを持ち、2027年~2032年にCAGR 19.2%で最も速い予測成長率を示しています。
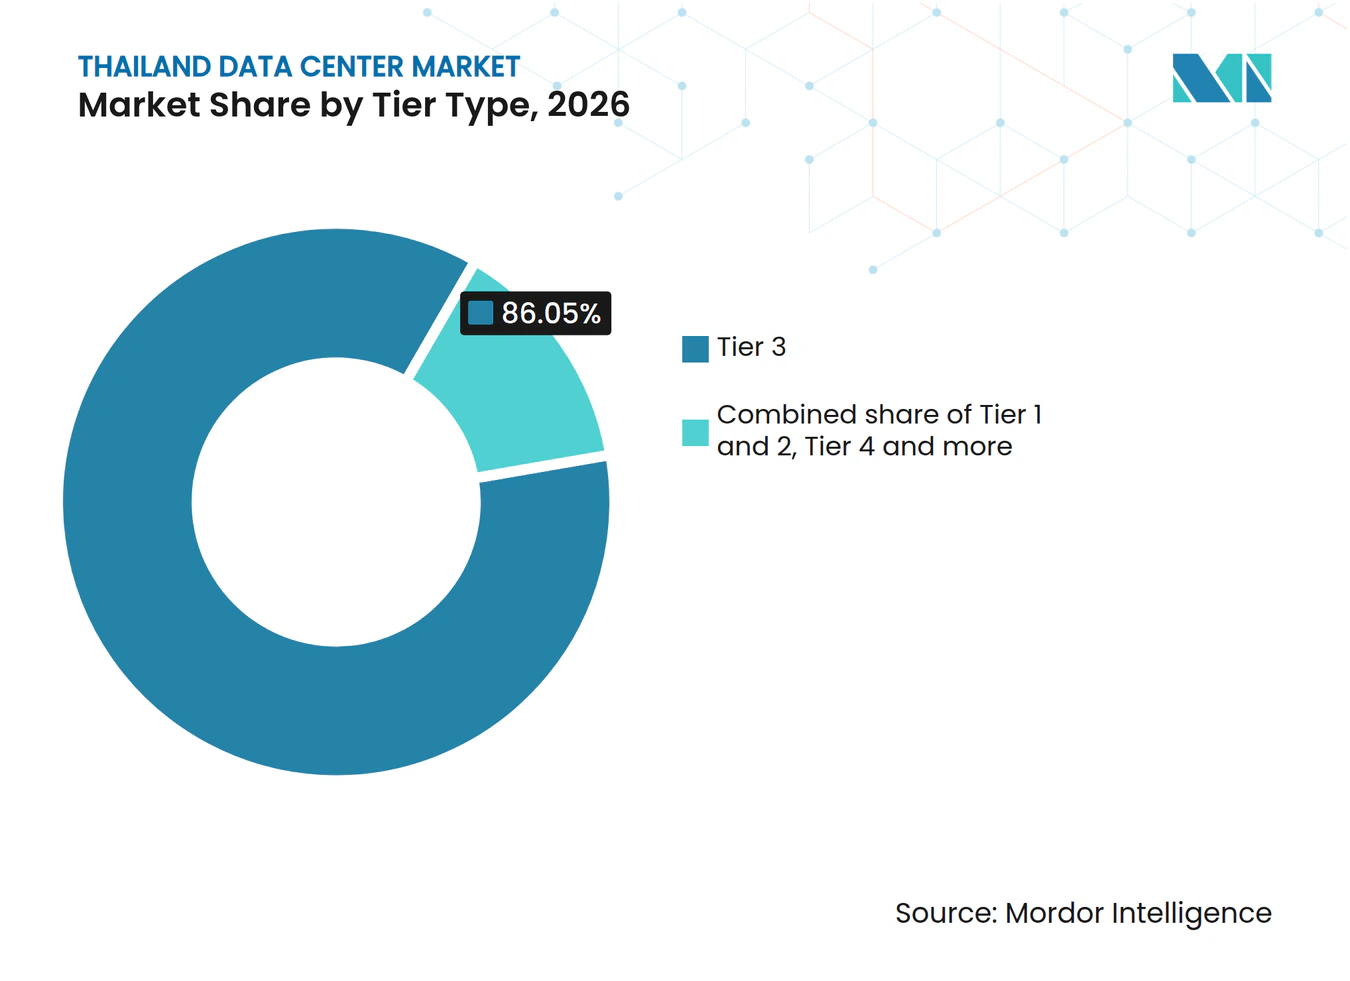
- データセンタータイプ別では、コロケーションが2026年のデータセンター容量および施設サービスへの年間支出の44.02%を占め、ハイパースケール/自社構築施設は2027年~2032年にCAGR 18.2%で最も速く成長すると予測されています。
- エンドユーザー別は、ITおよびITESが2026年のタイ データセンター市場規模の29.05%のシェアを占め、BFSIは2027年~2032年にCAGR 18.3%で最も速く成長すると予測されています。
- ホットスポット別では、バンコクが2026年に70.62%のシェアで首位を占め、2027年~2032年にCAGR 18.3%で最も速く成長するセグメントと予測されています。
- 地理的には、バンコクが2026年に70.62%のシェアを占め、2027年~2032年にCAGR 18.3%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 推進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| タイ企業におけるクラウドファーストのデジタルトランスフォーメーション義務の高まり | +5% | 全国 | 中期(2~4年) |
| 国際接続性を強化する積極的な海底ケーブルへの投資 | +4% | ラヨーンおよびタイ南部 | 中期(2~4年) |
| データローカライゼーションを推進するタイランド4.0の政府インセンティブ | +4.5% | 全国 | 短期(2年以内) |
| ハイパースケール容量を必要とするAIおよび高密度コンピューティングワークロードの急増 | +8% | バンコク(フアマック含む) | 短期(2年以内) |
| 東部経済回廊における産業4.0回廊向けエッジ展開 | +0.8% | 東部経済回廊 | 長期(4年以上) |
| 持続可能なデータセンター建設を促進するグリーンエネルギー関税 | +1.5% | 全国 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
タイ企業におけるクラウドファースト型デジタルトランスフォーメーションの義務化の高まり
クラウドトランスフォーメーションは、運用上中核となる企業システムをホスティングインフラの需要基盤に取り込む可能性があります。2025年8月までに、SCBXグループ傘下のクレジットカード・個人ローン会社であるCardXは、300万件以上の顧客口座を含むコアバンキングシステムをクラウドに移行しました。[1] この移行の規模は、1件の企業移行が相当数の顧客口座をクラウドインフラに取り込む可能性を示しています。タイの施設オペレーターにとって、この規模の移行は、企業またはそのクラウドプロバイダーによる国内ホスティングの選択が、容量需要の決定変数となることを意味します。
国際接続性を強化する積極的な海底ケーブル投資
国際輸送容量は、タイの施設が国内ユーザーを超えたワークロードに対応できるかどうかを左右します。2026年、Symphony Communicationはタイ国内のMCT海底ケーブルシステムをアップグレードし、ファイバーペアあたり30 Tbps以上をサポートするノキアの技術を導入しました。[2] 施設オペレーターにとって、輸送余力の拡大は、適切なサイトが収容できる国際ワークロードの幅を広げます。2026年9月、Gulf DevelopmentとSingtelグループは、海底資産への投資およびベトナム・タイ・シンガポール間ケーブルシステムへの参加に向けたパートナーシップを発表し、2030年までの運用開始が見込まれています。異なる提供段階は、利用可能な輸送改善と将来のルート開発を区別します。したがって、オペレーターは提供済みの接続性に合わせて国際志向の施設拡張を段階的に進めることができ、ケーブルプロジェクトの最終的な運用開始への依存を低減できます。
タイランド4.0に基づく政府インセンティブによるデータローカライゼーションの推進
タイの投資インセンィブは、国内ホスティング容量拡大の財務的根拠の一部として施設設計を位置づけています。2025年5月19日、投資委員会(BOI)はデータセンター、データホスティング、クラウドサービスを対象とした優遇条件を改定しました。電力使用効率基準を満たし、先進コンピューティングホスティングを提供するプロジェクトは最大8年間の法人所得税免除を受けられる一方、その他のプロジェクトは5年間の上限が設けられました。2025年には、同機関が36件のデータセンタープロジェクトの優遇申請を受理しました。2026年1月、BOIはデータ主権とサイバーセキュリティの強化を国内容量拡大の理由として挙げました。このインセンティブ構造は、最長の税免除を電力効率と先進コンピューティングホスティングに結びつけており、オペレーターは単に容量を追加するだけでなく、これらの能力を構築することで最大の恩恵を得られます。
AIおよび高密度コンピューティングワークロードの急増によるハイパースケール容量の需要
AI施設の容量は、要求の高い処理ワークロードに利用可能な電力・冷却の範囲に依存します。Charoen Pokphand Groupの傘下であるArise IDC(旧True IDC)は、2025年5月22日にバンコクでタイ初のAIハイパースケールデータセンターを開設し、AIおよびGPUワークロード向けに20 MW以上の電力容量を備えています。[3] 2025年4月24日、STT GDCはSTT Bangkok 1で稼働するダイレクト・トゥ・チップ液冷システムがラックあたり少なくとも150 kWのラック密度をサポートできると発表しました。この能力は、施設の差別化をラックレベルの熱管理と総電力容量の両方に結びつけます。商業開業は、追加の床面積だけでなく、対応する冷却インフラを備えた高密度GPU構成に対応できる容量を意味します。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 土地不足とバンコク不動産コストの高騰 | -2% | バンコク都心部 | 長期(4年以上) |
| 主要都市圏外における慢性的な電力網の安定性問題 | -1.7% | 主要都市圏外の全国 | 長期(4年以上) |
| 許認可および環境承認サイクルの長期化 | -1.5% | 全国 | 短期(2年以内) |
| コロケーション価格マージンを圧迫する競争の激化 | -0.8% | 全国 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
土地不足とバンコク不動産コストの高騰
高い地価は、バンコク中心部の開発を施設規模の制約に変える可能性があります。オペレーターは、地価とコスト効率の懸念から、バンコク都心部では小規模から中規模の施設を開発する傾向があります。このパターンは、立地コストを施設が販売できるサービスで支える必要があるため、商業的な負担をサイトあたりの容量に集中させます。より大きなフットプリントは、追加容量が運用収益を生み出す前に、開発者をより多くの土地費用にさらすことになります。プロジェクト規模を制限することで初期費用の露出を抑えられますが、中心部の立地コストを回収するためのサービス基盤も小さなります。
主要都市圏外における慢性的な電力網の安定性問題
タイの主要都市圏外では、継続的なサービスを販売するオペレーターが、地方サイトの電力接続を信頼性の高いコンピューティング容量に変えるための継続性システムに資金を投じる必要があります。生産サイト近くに処理を配置する製造業の購入者は、サービス要件全体を通じて使用可能な電力を必要とするため、地方の立地であっても施設のレジリエンス負担は軽減されません。バックアップ電力と関連メンテナンスは、地域のワークロード基盤で支えられなければならないコストを追加します。レジリエンスの提供は継続性を守りますが、それ自体では追加の収益を生む処理容量を生み出しません。施設料金でカバーされないコストは非都市圏オペレーターに残り、タイの地方サイトを選択することによる収益を低下させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンター規模別:
契約カバレッジが施設経済性を形成大規模施設は2026年のタイ データセンター市場規模の26.26%のシェアを占め、最大のセグメントとなっています。大規模な共有施設からバンコクの企業にサービスを提供することは、すべての拡張要件をEECのメガキャンパスに配置する代替手段を提供します。この選択は、より高密度なAI機器に必要な電力・冷却と都市圏へのアクセスを組み合わせる必要がある場合に重要です。オペレーターはバンコクサイトを顧客機器とそれを支えるインフラに分割する必要があり、総床面積よりも使用可能なサービス容量の方が重要になります。このフォーマットの商業的根拠は、各企業の拡張ごとに回廊規模の開発を必要とせずに、その組み合わせに対応することです。
中規模施設は2027年~2032年にCAGR 18.3%で最も速く成長するセグメントと予測されています。東部経済回廊の産業バイヤーにとって、このフォーマットは単一の都市圏ハブではなく、個々の生産サイト周辺にコンピューティングを配置する方法を提供します。サイトレベルの展開は、製造アプリケーションの容量決定を、国家クラウドプラットフォームに関連するより大きなコミットメントから切り離します。電力と冷却はローカルワークロードに合わせて整備でき、タイの産業団地への連続的な展開を分割可能に保ちます。成長メカニズムはこれらのローカル要件全体への複製であり、分散型デリバリーが各施設の規模最大化よりも重要になります。



ティアタイプ別:
保守性がコアサービス提案を定義ティア3施設は2026年のタイ データセンター市場シェアの86.05%を占め、2027年~2032年にCAGR 19.2%で最も速く成長するセグメントと予測されています。Uptime Instituteはティア3を同時保守可能と定義しており、冗長コンポーネントと配電経路によりIT運用を停止せずに計画的なメンテナンスが可能です。購入者にとって、ティア3仕様は定期的なインフラ作業と継続的なアプリケーション運用を同じ可用性仕様内で対処できることを意味します。2026年2月、Gulf DevelopmentはサムットプラカーンにおけるGULF、AIS、Singtelの合弁事業であるGSA01(25.6 MW)をティア3+基準で設計されたと説明しました。
ティア4は耐障害性を追加し、個々の機器障害や配電経路の中断がIT運用に影響しないようにします。この保護は計画外の中断に関するものであり、定期メンテンスを超えた運用上の区別を拡張します。Uptime Instituteは、パフォーマンス要件を定義する基準と、施設の設計・建設・運用への適用を検証する認証を区別しています。購入者にとって、これらは提供内容の異なるテストであり、一方は運用が耐えなければならないイベントを特定し、もう一方は実装を評価します。継続性要件は、中断シナリオと基礎設計がどのように検証されるかの両方を特定したときに商業的に意味を持ちます。

データセンタータイプ別:
コロケーションとハイパースケールは異なる成長チャネルをたどるコロケーションはデータセンタータイプ別で最大のセグメントであり、2026年のデータセンター容量および施設サービスへの年間支出の44.02%を占めました。STT Bangkok 1はITロード23 MWのキャリアニュートラル施設です。その規模の稼働施設とキャリアニュートラルのポジショニングを組み合わせることで、共有物理プラットフォーム内で異なる接続要件を持つ顧客に対応できます。施設サービスはコアオファリングとして維持される一方、購入者はワークロードの接続方法を整理でき、キャンパスに物理的規模とネットワーク選択の両方に基づく提案を与えます。
ハイパースケール/自社構築施設は2027年~2032年にCAGR 18.2%で最も速く成長するセグメントと予測されています。Google Cloudは2026年1月21日にバンコクのクラウドリージョンを開設し、タイ国内に相互接続されたコンピューティング容量とクラウドサービス向けの3つのゾーンを提供しました。AWSは2025年1月7日に3つのアベイラビリティゾーンを持つアジアパシフィック(タイ)クラウドリージョンを一般提供しました。国別の可用性は、各プロバイダーのタイインフラオファリングを使用して追加ワークロードを配置できるプラットフォームを生み出します。成長チャネルはこれらの国内プラットフォーム内での顧客コンピューティング要件の集約であり、さらなるワークロード展開がそれらを支える物理容量への追加要件を生み出す可能性があります。
エンドユーザー別:
ソフトウェアデリバリーと銀行インフラが需要を形成ITおよびITESは最大のエンドユーザーセグメントであり、2026年のデータセンター容量および施設サービスへの年間支出の29.05%を占めました。2025年2月までに、タイのソフトウェア会社CodiumはAlibaba Cloudと提携し、タイ企業向けデジタルワークプレイスソリューションにスケーラブルなインフラを活用しました。ソフトウェアプロバイダーのインフラは複数の顧客企業へのデリバリーをサポートできるため、1つのインフラ関係の背後にある商業的ユーザー基盤は自社の従業員を超えて拡大する可能性があります。同等のワークロードを国内でホスティングできる施設オペレーターにとって、これはITサービス会社を通じてビジネスアプリケーション需要に対応するチャネルを生み出します。
BFSIは2027年~2032年にCAGR 18.3%で最も速く成長するエンドユーザーセグメントと予測されています。2026年1月、アユタヤ銀行(クルンシィ)はより高いトランザクション量をサポートし将来のデジタルサービスに備えるためのJupiterコアバンキングアップグレードへの投資を報告しました。金融機関は2026年9月にタイ国内でいくつかの小規模データセンターを運営していました。クルンシィのアップグレードはトランザクション処理ニーズに対応する一方、銀行運営の施設は機関にアウトソーシング容量の社内代替手段を提供します。外部オペレーターの成長は、銀行がすでに運営している施設の外に増分処理を配置するよう説得することにかかっています。
ホットスポット別:
バンコクのプロジェクトと地方の公益事業がデリバリーを定義バンコクは最大のホットスポットであり、2026年のデータセンター容量および施設サービスへの年間支出の70.62%のシェアを占め、2027年~2032年にCAGR 18.3%で最も速く成長するセグメントと予測されています。2026年1月15日、BOIはStellar DCが計画するITロード25 MWのバンコクデータセンターを承認しました。このプロジェクトはSTECON GroupとSC Zeus Data Centersが共同開発し、Stellar DCがプロジェクト会社となっています。2026年10月19日のプロジェクト記録では依然として土地・許認可段階にあり、計画されている25 MWのITロードは稼働容量ではなくパイプライン容量を表しています。
バンコク外では、チョンブリーがデータセンターが独立した産業サービスサプライヤー関係の基盤となる方法を示しています。2026年5月15日までに、East Water Stecon UtilitiesはBridge Data Centres III(タイランド)のデータセンター運営を支援するためチョンブリーへの水供給を開始しました。この関係のもと、データセンターオペレーターは施設サービスのプロバイダーであると同時に公益事業の顧客でもあります。このような地方容量の開発は、地域の公益事業提供が運用投入から収益を得て、データセンターが施設サービスから収益を得るという、連携した収益ストリームをサポートできます。
地域分析
バンコク データセンター市場
バンコクは2026年のタイ データセンター市場シェアの70.62%を占め、2027年~2032年にCAGR 18.3%で最も速く成長する地域と予測されています。バンコクは2026年上半期に134 MWの稼働データセンター容量と859 MWの建設中容量を有していました。建設プールは稼働基盤を大幅に上回っており、新施設が使用可能になるペースが都市の増分サービス容量の中心となっています。近期のスペースを必要とする顧客にとって、これは既存の稼働インフラとプロジェクト完了に依存する容量との間に明確な区別を生み出します。
チョンブリーでは、B.Grimm PowerとDigital Edgeが2025年9月3日にEEC内のハイパースケールデータセンタープロジェクトの起工式を報告しました。東部経済回廊では、Arise IDCが2026年3月31日にCharoen Pokphand Groupの会社によるメガデータセンターの計画を発表しました。起工式は建設のマイルストーンを確立し、3月の発表は計画プロジェクトを確立します。これらの別々のマイルストーンは、EECパイプラインを単一の提供可能な容量ブロックではなく、開発段階の混合にしています。
ラヨーンのGEDC01プロジェクトは2026年5月8日にGulf Developmentによって建設中と報告され、最大サービス容量100 MWの計画と2027年第4四半期の商業運転開始が予定されています。チャチューンサオでは、BOIが2026年5月にDAMACグループの一部であるSkyline Data Center and Cloud Servicesのプロジェクトを200 MWのITロード計画で承認しました。大バンコク圏では、ETIXが2026年10月にサムットプラカーンキャンパスでのBKK#2開発の加速を発表しました。このキャンパスは主要クラウドサービスプロバイダーからの展開を確保していました。ラヨーンとチャチューンサオのプロジェクトのうち、GEDC01は2026年5月に建設中と報告された一方、Skylineの計画200 MWプロジェクトは2026年10月19日時点で土地・許認可段階にありました。
規制の枠組みと見通し
比較対象は選定された管轄区域、タイの国家優遇制度、およびバンコクの地方建設許可行政です。新施設の優遇を求め建設許可を取得しようとするオペレーターの観点から政策の魅力を評価します。税制適格性と建設許可は、その投資決定の異なる部分に影響します。
規制テーブル
| 決定要因 | タイ | バンコク |
|---|---|---|
| 主要機関 | 投資優遇のための投資委員会(BOI) | 地方許可のためのバンコク都庁 |
| 主要手段または方向性 | 高効率優遇は法人所得税免除を行使する前にPUEが1.3を超えないことを要求 | 地方のデータセンター建設および改修許可 |
| 商業的効果 | 税免除は優遇条件の充足に依存 | 2026年9月14日に新規許可申請の審査が一時停止 |
| 現在の政策の魅力 | 中程度 | 低 |
| 政策の魅力の将来の方向性 | 厳格化 | 厳格化 |
| 情報源: Mordor Intelligence | ||
タイの「中程度」評価は、効率性に連動した税制優遇と、最低限の環境・社会基準が明確になるまで進行中の建設および申請中の許可を一時停止するという国家委員会の2026年9月4日の決議のバランスを反映しています。バンコクの「低」評価は、国家運用ガイダンスが出るまで新規建設または改修許可の審査を停止した2026年9月14日の決定を反映しています。2026年10月1日、委員会は別個のデータセンター建設定義を承認し、10月6日には国土交通省と事務局が定義および用地提案の準備を担当しました。タイの「厳格化」方向性は9月の基準関連承認障壁を反映し、バンコクの方向性は実施がまだ準備中の施設固有の建設枠組みを反映しています。
バリューチェーンの段階
バリューチェーンは、建設・公益事業・接続性・施設サービスのサプライヤーが連続する提供段階でどのように収益を獲得するかを比較します。InfrasetのデータセンターおよびITインフラセグメントは2025年の営業収益の67.15%を生み出しました。この結果として生じる業務の分担は、インフラの提供とその使用に必要なサービスの提供を中心に、別々の収益機会を生み出します。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 設計および建設 | Infrasetなどのターンキー建設請負業者 | プロジェクト建設および統合収益 | 引き渡し時の施設システムの統合 | 受け入れマイルストーンに対して統合システムをテスト |
| 公益事業の有効化 | East Water Stecon Utilitiesなどの産業用水サプライヤー | 水供給サービス料金 | 施設稼働開始時の供給可用性 | 施設引き渡しと公益事業有効化を調整 |
| データセンター相互接続 | AISなどのネットワークサービスプロバイダー | 接続サービス契約 | 使用可能な施設容量に合わせた回線有効化 | 整備済み容量と並行して接続を段階的に実施 |
| コロケーション運営 | STT GDC ThailandおよびTelehouse (Thailand) Co., Ltd.などの施設サービスオペレーター | コロケーション容量および施設サービス料金 | 整備済みサービス容量の稼働率 | 顧客コミットメントに対して段階的に容量をリリース |
| 情報源: Mordor Intelligence | ||||
AISはデータセンター間のプライベートネットワーク接続を提供しており、1ヶ月からの柔軟なサービス契約を提供しています。この柔軟性は、新しい施設容量が使用可能になる時点にネットワークサービスのコミットメントを合わせることができます。したがって、インフラの受け入れとサービス有効化を調整することで、建設または公益事業の引き渡しが未完了の間のネットワークコミットメントを制限する方法をオペレーターに提供します。
競争環境
市場集中度
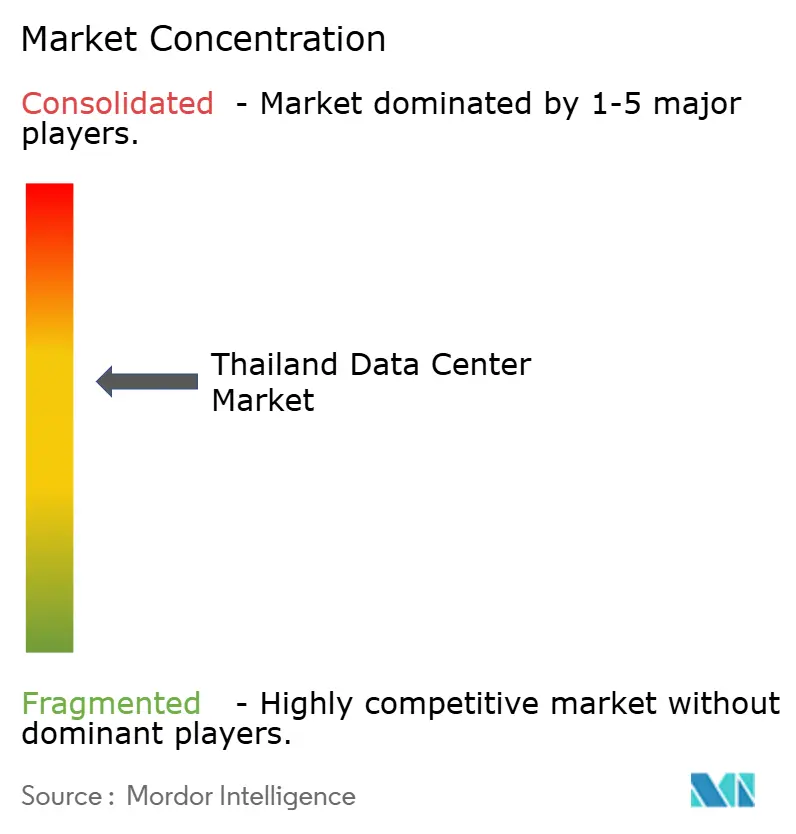
競争は、Advanced Info Service PLC(CS LoxInfo)やSTT GDC Pte Ltd.を含む通信系グループ、専門オペレーター、クラウドプラットフォームプロバイダーにわたって中程度に分散しています。この分野にはArise IDC Company Limited、United Information Highway Co., Ltd.、Huawei Cloud Computing Technologies Co., Ltd.も含まれます。2025年6月26日、AISはOracle Cloud Infrastructureを活用したAIS Cloudを開始し、地域のデータセンターとタイの運営チームを使用し、タイ法に準拠したサービスを提供しました。これにより、統合プロバイダーはクラウドサービス自体を通じて企業ホスティングの意思決定に関与するルートを持ち、基礎となる施設オファリングをめぐる競争と並行します。
STT GDC Thailandは2025年3月3日にSTT Bangkok 2の建設を発表し、24 MWのIT電力開発ポテンシャルを持ち、2025年10月のファクトシートでは2027年第1四半期のサービス提供開始目標を明記しました。この発表では信頼性向上のためのデュアルフィードを明記しました。この構成は、電力供給アーキテクチャを容量の見出しと並んで提案オファリングの明確な部分にします。将来のスペースを検討している顧客にとって、運用開始は追加のIT電力とその記載された供給構成の両方を商業利用に持ち込みます。同じ要件を追求する挑戦者は、提供される容量の量だけでなく電力アーキテクチャにも対処する必要があります。
Arise IDCは2026年6月19日にバンコク北部での7番目のデータセンターの起工式を発表し、2027年第3四半期の開業を計画しています。発表された設計はモジュール式建設と空冷または液冷のカスタマイズ能力を組み合わせています。Huawei CloudはAP-Bangkokサービスリージョンを提供し、明示的な承認なしに顧客のクラウドデータをリージョン間で移動しないと述べています。Arise IDCとSTT Bangkok 2の提供計画は、最低限の環境・社会基準が明確になるまで進行中の建設および申請中の許可を一時停止するという委員会の2026年9月4日の決議に先行していました。承認障壁は、Arise IDCの冷却選択とSTTの電力アーキテクチャと並んで、環境・社会的準備を拡張デリバリーにとって重要なものにしています。
タイ データセンター産業リーダー
-
Advanced Info Service PLC (CS LoxInfo)
-
STT GDC Pte Ltd.
-
True Internet Data Center Co., Ltd.
-
United Information Highway Co., Ltd.
-
Huawei Cloud Computing Technologies Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
タイ データセンター市場 このレポートでカバーされる企業
- Huawei Cloud Computing Technologies Co., Ltd.
- True Internet Data Center Co., Ltd.
- China Mobile Limited (SUPERNAP Thailand)
- Advanced Info Service PLC (CS LoxInfo)
- STT GDC Pte Ltd.
- Alibaba Cloud
- OneAsia Network Ltd.
- Internet Thailand Public Company Ltd.
- National Telecom Public Company Ltd.
- Telehouse (Thailand) Co., Ltd.
- United Information Highway Co., Ltd.
- TCC Technology Co., Ltd.
- Bridge Data Centres (Chindata Group)
- KT Corporation with Jasmine Group
- Etix Everywhere
- NTT Global Data Centers (Thailand) Ltd.
- Equinix Inc.
- Digital Realty Trust Inc.
- EdgeConneX Inc.
- Global Switch Holdings Ltd.
最近の産業開発事情 タイ データセンター市場
- 2026年10月:ETIXはクラウドおよびAI需要に対応するため、サムットプラカーンキャンパスでのBKK#2の開発加速を発表しました。
- 2026年9月:タイのデータセンター政策委員会は、最低限の環境・社会基準が明確になるまで、進行中のプロジェクトの建設および申請中の許可を一時停止することを決議しました。
- 2026年6月:Charoen Pokphand Groupの一部であるArise IDCがバンコク北部で7番目のデータセンターの起工式を行いました。
スコープと方法論
セグメンテーション概要
| 大規模 |
| 超大規模 |
| 中規模 |
| メガ |
| 小規模 |
| ティア1および2 |
| ティア3 |
| ティア4 |
| ハイパースケール/自社構築 | ||
| エンタープライズ/エッジ | ||
| コロケーション | 非稼働 | |
| 稼働 | リテールコロケーション | |
| ホールセールコロケーション | ||
| BFSI |
| ITおよびITES |
| Eコマース |
| 政府 |
| 製造業 |
| メディアおよびエンターテインメント |
| 通信 |
| その他のエンドユーザー |
| バンコク |
| タイのその他の地域 |
| データセンター規模別 | 大規模 | ||
| 超大規模 | |||
| 中規模 | |||
| メガ | |||
| 小規模 | |||
| ティアタイプ別 | ティア1および2 | ||
| ティア3 | |||
| ティア4 | |||
| データセンタータイプ別 | ハイパースケール/自社構築 | ||
| エンタープライズ/エッジ | |||
| コロケーション | 非稼働 | ||
| 稼働 | リテールコロケーション | ||
| ホールセールコロケーション | |||
| エンドユーザー別 | BFSI | ||
| ITおよびITES | |||
| Eコマース | |||
| 政府 | |||
| 製造業 | |||
| メディアおよびエンターテインメント | |||
| 通信 | |||
| その他のエンドユーザー | |||
| ホットスポット別 | バンコク | ||
| タイのその他の地域 | |||
市場の定義
- ITロード容量 - ITロード容量または設置容量とは、設置されたラックに収容されたサーバーおよびネットワーク機器が消費するエネルギー量を指します。メガワット(MW)で測定されます。
- 吸収率 - データセンター容量のうちリースされた割合を示します。例えば、100MWのデータセンターが75MWをリースした場合、吸収率は75%となります。稼働率またはリースアウト容量とも呼ばれます。
- 高架床面積 - 床の上に設けられた高架スペースです。元の床と高架床の間の空間は、配線、冷却、その他のデータセンター機器の収容に利用されます。この構造により適切な配線と冷却インフラが確保されます。平方フィート(ft²)で測定されます。
- データセンター規模 - データセンター規模は、データセンター施設に割り当てられた高架床面積に基づいてセグメント化されます。メガデータセンター:ラック数が9,000超または高架床面積が225,001平方フィート超;超大規模データセンター:ラック数が3,001~9,000または高架床面積が75,001~225,000平方フィート;大規模データセンター:ラック数が801~3,000または高架床面積が20,001~75,000平方フィート;中規模データセンター:ラック数が201~800または高架床面積が5,001~20,000平方フィート;小規模データセンター:ラック数が200未満または高架床面積が5,000平方フィート未満。
- ティアタイプ - Uptime Instituteによると、データセンターはそのインフラの冗長設備の能力に基づいて4つのティアに分類されます。このセグメントでは、データセンターはティア1、ティア2、ティア3、ティア4に分類されます。
- コロケーションタイプ - セグメントはリテール、ホールセール、ハイパースケールコロケーションサービスの3つのカテゴリに区分されます。分類は潜在顧客へのITロードリース量に基づいています。リテールコロケーションサービスのリース容量は250kW未満;ホールセールコロケーションサービスのリース容量は251kW~4MW;ハイパースケールコロケーションサービスのリース容量は4MW超。
- エンドコンシューマー - データセンター市場はB2B基盤で運営されています。BFSI、政府、クラウドオペレーター、メディアおよびエンターテインメント、Eコマース、通信、製造業が主要エンドコンシューマーです。調査範囲には、エンドユーザー産業のデジタル化の進展に対応するコロケーションサービス事業者のみが含まれます。
| キーワード | 定義#テイギ# |
|---|---|
| ラックユニット | 一般にUまたはRUと呼ばれ、データセンターのラックに収容されるサーバーユニットの測定単位です。1Uは1.75インチに相当します。 |
| ラック密度 | ラックに収容された機器とサーバーが消費する電力量を定義します。キロワット(kW)で測定されます。この要素はデータセンターの設計、冷却・電力計画において重要な役割を果たします。 |
| ITロード容量 | ITロード容量または設置容量とは、設置されたラックに収容されたサーバーおよびネットワーク機器が消費するエネルギー量を指します。メガワット(MW)で測定されます。 |
| 吸収率 | データセンター容量のうちリースされた割合を示します。例えば、100MWのデータセンターが75MWをリースした場合、吸収率は75%となります。稼働率またはリースアウト容量とも呼ばれます。 |
| 高架床面積 | 床の上に設けられた高架スペースです。元の床と高架床の間の空間は、配線、冷却、その他のデータセンター機器の収容に利用されます。この構造により適切な配線と冷却インフラが確保されます。平方フィート/メートルで測定されます。 |
| コンピュータールームエアコンディショナー(CRAC) | データセンター内のサーバールームの温度、空気循環、湿度を監視・維持するために使用される装置です。 |
| 通路(アイル) | ラックの列間に設けられた開放空間です。この空間はサーバールームの最適温度(20~25℃)を維持するために重要です。サーバールーム内には主にコールドアイルとホットアイルの2種類の通路があります。 |
| コールドアイル | ラックの前面が通路に面している通路です。ここでは冷気が通路に送られ、ラックの前面から入り込んで温度を維持します。 |
| ホットアイル | ラックの背面が通路に面している通路です。ここでは、ラック内の機器から放散された熱がCRACの排気口に向けられます。 |
| 重要負荷 | データセンター運用にとって稼働が重要なサーバーおよびその他のコンピューター機器を含みます。 |
| 電力使用効率(PUE) | データセンターの効率性を定義する指標です。(データセンター総消費エネルギー)÷(IT機器総消費エネルギー)で算出されます。PUEが1.2~1.5のデータセンターは高効率とみなされ、PUEが2を超えるデータセンターは非効率とみなされます。 |
| 冗長性 | 停電や機器障害の際にIT機器が影響を受けないよう、追加コンポーネント(UPS、発電機、CRAC)を追加するシステム設計として定義されます。 |
| 無停電電源装置(UPS) | 商用電源に直列に接続され、バッテリーにエネルギーを蓄えることで商用電源が遮断されてもIT機器への供給が継続される装置です。UPSは主にIT機器のみを支援します。 |
| 発電機 | UPSと同様に、データセンターへの継続的な電力供給を確保し、ダウンタイムを防ぐために設置されます。データセンター施設にはディーゼル発電機が備えられており、通常48時間分のディーゼルが施設内に保管されています。 |
| N+1 | 「必要数プラス1」と称され、障害発生時のダウンタイムを回避するために利用可能な追加機器設定を示します。4コンポーネントごとに1台の追加ユニットがある場合、データセンターはN+1とみなされます。例えば、データセンターに4台のUPSシステムがある場合、N+1を達成するにはさらに1台のUPSシステムが必要です。 |
| 2N | 2つの独立した電力配電システムが導入される完全冗長設計を指します。したがって、一方の配電システムが完全に障害を起こした場合でも、他方のシステムがデータセンターへの電力供給を継続します。 |
| 行内冷却(インロー冷却) | 行内のラック間に設置される冷却設計システムで、ホットアイルから温かい空気を吸引してコールドアイルに冷気を供給し、温度を維持します。 |
| ティア1 | ティア分類は、データセンター施設がデータセンター運用を維持する準備状況を決定します。データセンターは、電力コンポーネント(UPS、発電機)、冷却コンポーネント、電力配電システム(商用電源グリッドから)が非冗長(N)の場合、ティア1データセンターに分類されます。ティア1データセンターの稼働率は99.67%、年間ダウンタイムは28.8時間未満です。 |
| ティア2 | データセンターは、冗長な電力・冷却コンポーネント(N+1)と単一の非冗長配電システムを持つ場合、ティア2データセンターに分類されます。冗長コンポーネントには、追加の発電機、UPS、チラー、熱排出機器、燃料タンクが含まれます。ティア2データセンターの稼働率は99.74%、年間ダウンタイムは22時間未満です。 |
| ティア3 | 冗長な電力・冷却コンポーネントと複数の電力配電システムを持つデータセンターはティア3データセンターと呼ばれます。施設は計画的(施設メンテナンス)および計画外(停電、冷却障害)の中断に対して耐性があります。ティア3データセンターの稼働率は99.98%、年間ダウンタイムは1.6時間未満です。 |
| ティア4 | 最も耐障害性の高いタイプのデータセンターです。ティア4データセンターは、複数の独立した冗長電力・冷却コンポーネントと複数の電力配電経路を持ちます。すべてのIT機器はデュアル電源となっており、あらゆる中断に対してフォールトトレラントであり、継続的な運用を確保します。ティア4データセンターの稼働率は99.74%、年間ダウンタイムは26.3分未満です。 |
| 小規模データセンター | 床面積が5,000平方フィート以下、または設置可能なラック数が200台以下のデータセンターは小規模データセンターに分類されます。 |
| 中規模データセンター | 床面積が5,001~20,000平方フィート、または設置可能なラック数が201~800台のデータセンターは中規模データセンターに分類されます。 |
| 大規模データセンター | 床面積が20,001~75,000平方フィート、または設置可能なラック数が801~3,000台のデータセンターは大規模データセンターに分類されます。 |
| 超大規模データセンター | 床面積が75,001~225,000平方フィート、または設置可能なラック数が3,001~9,000台のデータセンターは超大規模データセンターに分類されます。 |
| メガデータセンター | 床面積が225,001平方フィート以上、または設置可能なラック数が9,001台以上のデータセンターはメガデータセンターに分類されます。 |
| リテールコロケーション | 容量要件が250kW以下の顧客を指します。これらのサービスは主に中小企業(SME)に利用されます。 |
| ホールセールコロケーション | 容量要件が250kW~4MWの顧客を指します。これらのサービスは主に中規模から大規模企業に利用されます。 |
| ハイパースケールコロケーション | 容量要件が4MW超の顧客を指します。ハイパースケール需要は主に大規模クラウドプレーヤー、IT企業、BFSI、OTTプレーヤー(Netflix、Hulu、HBO+など)から生まれます。 |
| モバイルデータ速度 | ユーザーがスマートフォンで体験するモバイルインターネット速度です。この速度は主にスマートフォンで使用されているキャリア技術に依存します。市場で利用可能なキャリア技術は2G、3G、4G、5Gであり、2Gが最も遅く5Gが最速です。 |
| 光ファイバー接続ネットワーク | 農村部と都市部を高速インターネット接続で結ぶ、国内に展開された光ファイバーケーブルのネットワークです。キロメートル(km)で測定されます。 |
| スマートフォン1台あたりのデータトラフィック | スマートフォンユーザーの月間平均データ消費量の指標です。ギガバイト(GB)で測定されます。 |
| ブロードバンドデータ速度 | 固定ケーブル接続を介して提供されるインターネット速度です。銅線ケーブルと光ファイバーケーブルが住宅および商業用途の両方で一般的に使用されます。光ファイバーケーブルは銅線ケーブルより高速なインターネット速度を提供します。 |
| 海底ケーブル | 2つ以上の陸揚げ地点に敷設された光ファイバーケーブルです。このケーブルを通じて、世界各国間の通信とインターネット接続が確立されます。これらのケーブルは1点から別の1点へ毎秒100~200テラビット(Tbps)を伝送できます。 |
| カーボンフットプリント | データセンターの通常運用中に発生する二酸化炭素の量の指標です。石炭、石油・ガスが主要な電力源であるため、この電力の消費が炭素排出に寄与しています。データセンター事業者は施設から生じるカーボンフットプリントを削減するために再生可能エネルギー源を取り入れています。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅固な予測方法論を構築するため、ステップ1で特定された変数と要因を入手可能な過去の市場データと照合します。反復プロセスを通じて市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 予測年の市場規模推計は名目値で行います。インフレは価格設定に含まれず、平均販売価格(ASP)は各国の予測期間全体を通じて一定に保たれます。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの見解が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。調査対象市場の全体像を把握するため、様々な役職・職能の回答者が選定されます。
- ステップ4:調査成果物: シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム




