
人工知能(AI)データセンター市場規模とシェア
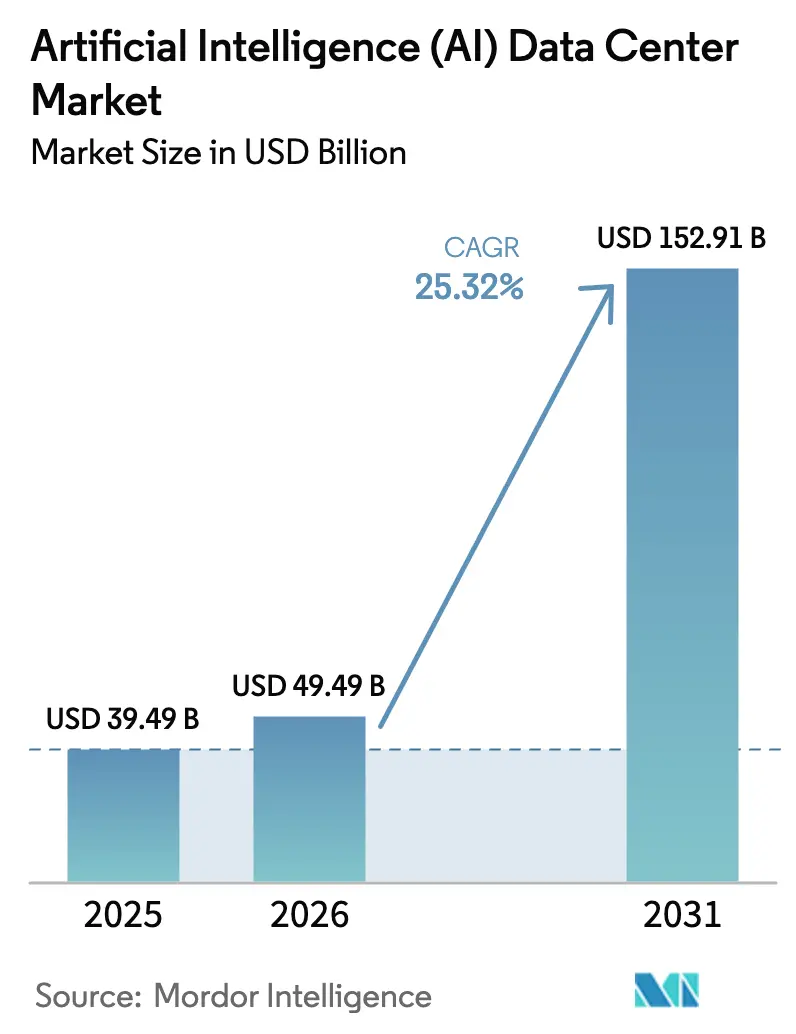
Mordor Intelligenceによる人工知能(AI)データセンター市場分析
人工知能(AI)データセンター市場規模は、2026年の49.49 ビリオン 米ドルから2027年には62.02 ビリオン 米ドルに成長し、2027年~2032年にけて25.74%のCAGRで2032年までに194.9 ビリオン 米ドルに達すると予測されています。
トレーニング計算要件の増大と契約済みクラウドワークロードは、アクセラレーターインフラへの需要を支えていますが、アイルランドにおける電力網の制約は、その需要が展開可能な容量に転換できる場所を制限しています。液冷式AIインストールは、機器需要をシステムインテグレーションおよびコミッショニングサービスと結びつけています。2026年9月に施行されたブラジルのREDATA税制は、適格なデータセンター投資を支援するものであり、機器調達を形成するもう一つの力となっています。電力網へのアクセスとインセンティブの適格性はサイトごとに決定されるため、アクセラレーター需要は、トレーニングワークロードと歩調を合わせるのではなく、場所によって不均一に機器注文へと転換されます。
主要レポートのポイント
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年に54.88%のシェアで首位を占め、コロケーションデーセンターは2027年~2032年にかけて27.65%のCAGRで最も急成長するセグメントと予測されています。
- ソフトウェアはコンポーネント支出で首位を占め、2026年の人工知能(AI)データセンター市場シェアは44.64%であり、ハードウェアは2027年~2032年にかけて27.3%のCAGR予測で最も急成長するセグメントです。
- ティア標準分類はティアIVが2026年に60.5%のシェアで首位を占め、ティアIIIは2027年~2032年にかけて27.5%のCAGRで最も急成長するセグメントと予測されています。
- エンドユーザー産業の中では、ITおよびITESが2026年の人工知能(AI)データセンター市場規模の33.05%のシェアを占め、インターネットおよびデジタルメディアは2027年~2032年にかけて26.7%のCAGRで最も急成長すると予測されています。
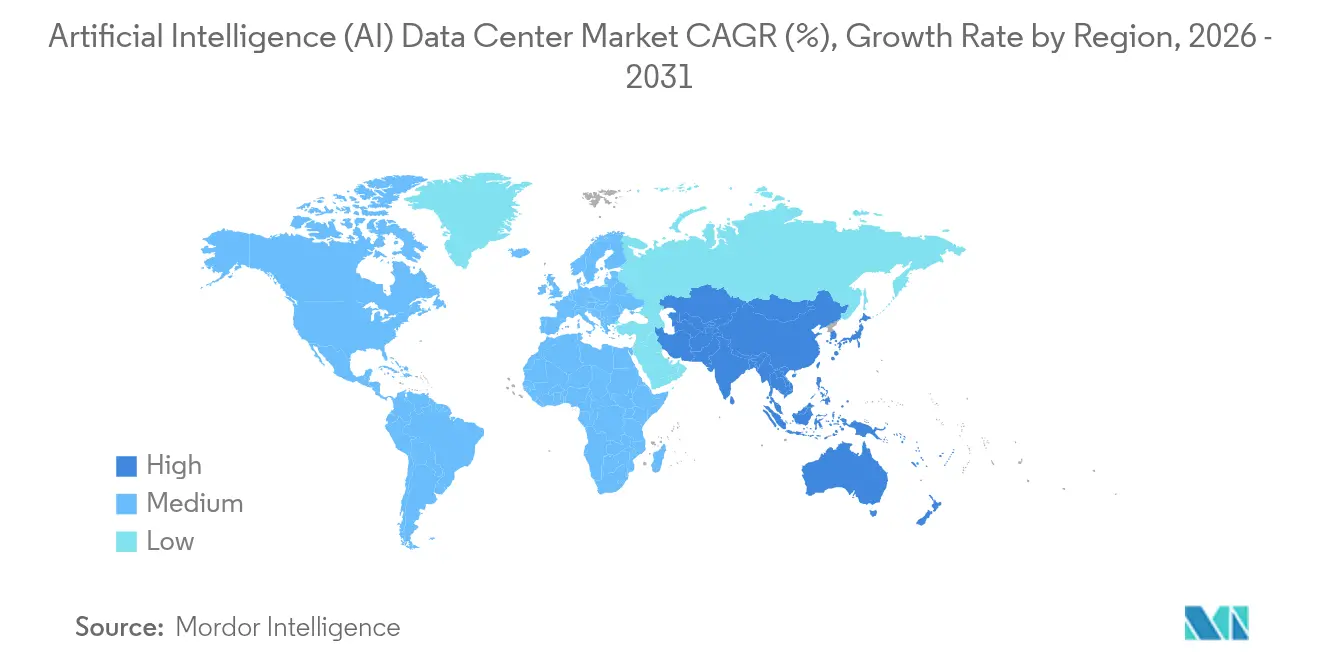
- 北米が2026年に37.34%のシェアで地域別支出の首位を占め、アジア太平洋地域は2027年~2032年にかけて26.6%のCAGRで最も急成長する地域と予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| AIモデルトレーニングの計算要件の爆発的な増大 | +13% | 米国および中国 | 長期(4年以上) |
| AIアクセラレーターを統合したハイパースケールクラウドサービスの採用拡大 | +10% | 米国のデータセンター拠点 | 中期(2~4年) |
| グリーンおよびエネルギー効率の高いデータセンターに対する政府のインセンティブ | +3% | 日本およびマレーシア | 中期(2~4年) |
| AI特有の液冷技術の登場による施設設計への影響 | +4% | 英国およびアラブ首長国連邦 | 短期(2年以内) |
| 変電所レベルのグリッドエッジAI予測によるデータセンターの電力密度向上 | +1% | オーストラリア全土の変電所サイト | 長期(4年以上) |
| AIクラスターからの廃熱の地域エネルギーシステムへの活用による収益化 | +0.5% | フィンランドの地域暖房拠点 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
AIモデルトレーニグの計算要件の爆発的な増大
トレーニング主導のインフラ需要は、アクセラレーターを支えるために必要な電気系統および熱管理システムにまで及んでいます。スタンフォード大学の2026年AIインデックスによると、2003年から2025年の発表年にわたり、注目すべきAIモデルの推定トレーニング計算量は数桁にわたって増加しました。[1] 産業モデルはその集団の中で最高のトレーニング計算値に達しました。最先端のチップは、10年前に利用可能だったものと比べて1ワットあたり約10倍の計算量を提供します。2011年から2025年のシリーズにおける電力推定値が入手可能なフロンティアモデルの中で、スタンフォード大学はモデルのスケーリングがハードウェアの効率向上を上回り、トレーニングの電力要件が数桁増加したことを発見しました。したがって、大規模なトレーニングプログラムは、オペレーターが確保しなければならない電力および冷却容量を増大させ、アクセラレーターと並んでサプライヤーの機会を拡大させます。
AIアクセラレーターを統合したハイパースケールクラウドサービスの採用拡大
2025年11月3日、OpenAIはAIコンピューティングリソースに関してAmazon Web Services Inc.と7年間、380億 ビリオン 米ドルの契約を締結しました。この契約は、米国のデータセンターにホストされた数十万台のNVIDIA GPUをカバーし、ワークロードにはChatGPTの推論および新モデルのトレーニングが含まれていました。発表では、対象となるすべての容量を2026年末までにオンライン化することを目標とし、2027年以降への拡張オプションも含まれていました。7年間の契約期間は対象容量をオンライン化する2026年末の目標をはるかに超えているため、OpenAIのコミット済み利用は初期の構築期間を超えて続きます。したがって、AWSはGPU容量をプロビジョニングする契約済み顧客を持ち、アクセラレーターの供給を複数年のクラウドサービスコミットメントに結びつけています。
グリーンおよびエネルギー効率の高いデータセンターに対する政府のインセンティブ
条件付きインセンティブは、財政支援を環境パフォーマンスに結びつけることで、効率的なデータセンター機器の商業的な根拠を強化することができます。日本の環境省は、2026年9月17日にデータセンターの再生可能エネルギー利用とゼロエミッション運営に関する2026年度第2回補助金公募を開始しました。[2] 申請受付期間は2026年10月16日に終了しました。マレーシア投資開発庁が管轄するマレーシアのDESAC税制優遇制度は、データセンターのエネルギーおよび水効率、再生可能エネルギーに対する税制優遇を提供しています。マレーシアの申請は地域経済との連携および持続可能性コンプライアンスについて審査されるため、その支援を求めるプロジェクトにとって適格性取得が追加要件となります。AIファシリティを含む適格なデータセンターにサービスを提供するサプライヤーにとて、適格性は機器効率の文書化を資金調達の根拠の一部とし、マレーシアのDESAC申請受付期間は2027年12月31日まで続きます。
AI特有の液冷技術の登場による施設設計への影響
液冷技術は、AI拡張を構造的な改修工事に変え、冷却機器そのものを超えてサプライヤーの機会を拡大させる可能性があります。2025年末までに、英国のDigital Realty Trust Inc.のウォーキングデータセンターにおいて、インペリアル・カレッジ・ロンドン向けのAIおよびハイパフォーマンスコンピューティング環境が完全稼働状態で引き渡されました。このプロジェクトには、構造的な床補強、直接液冷システムの設置、システムインテグレーションおよびコミッショニングが含まれていました。レノボが冷却技術を提供し、インペリアルがコンピューティングユーザー、Digital Realtyが展開のホストを担いました。既存施設を改修するオペレーターにとって、この組み合わせは物理的なサイトをAIインストールの納品要件の一部とします。この予想より早いプロジェクトは、2025年7月の契約締結から年末の稼働引き渡しまで移行し、床補強伴う改修が約6ヶ月で完了することを実証しました。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 電力コストの急騰と電力網の混雑 | -3% | アイルランドのデータセンター接続エリア | 中期(2~4年) |
| 高性能GPUおよびパワーエレクトロニクスのサプライチェーン制約 | -1.5% | 中国のデータセンター拠点 | 短期(2年以内) |
| 干ばつ多発地域における水使用制限が冷却方法に与える影響 | -1% | 米国アリゾナ州マラナ | 短期(2年以内) |
| エッジ展開における土地および騒音フットプリントに対する地域コミュニティの抵抗 | -0.5% | 米国メイン州グレイ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
電力コストの急騰と電力網の混雑
電力網の混雑と電力価格の上昇は、AIファシリティの立地と運営経済性の両方を制約する可能性があります。2026年5月、EirGridはアイルランドの電力系統の利用可能な容量余裕がほぼ枯渇したと発表しました。[3] 同社はグレーター・ダブリンを完全に制約された地域と説明し、その地域および周辺が大規模なデータセンター開発に対して制約に直面すると予測しました。アイルランド持続可能エネルギー庁(SEAI)は、年間15万MWh以上を消費するアイルランド企業の実効電力価格が2025年1月から6月にかけて前年比19%上昇したと報告しました。大規模な電力ユーザーにとって、実行可能な接続の確保と電力消費の資金調達は、コンピューティング機器を稼働させるための別々の条件です。したがって、AI容量の調達は、コンピューティング機器が利用可能な場合でも、サイトアクセスの遅延と高い運営コストの閾値の両方に直面する可能性があります。
高性能GPUおよびパワーエレクトロニクスのサプライチェーン制約
AI機器の調達は、物理的な入手可能性と意図した国への供給許可の両方に依存しています。2026年8月、NVIDIAはBlackwellおよびVera Rubinデータセンターシステムに影響するサプライ制約を報告しました。別、2026年7月26日時点で、NVIDIAは米国および中国政府の承認条件が事実上、中国のデータセンターコンピューティング市場から同社を締め出したと述べました。購入者にとって、これらの障壁は、コンピューティング設計が意図した場所で使用可能なインストールになることを妨げる可能性があります。NVIDIAは、現在および将来の製品に対するサプライおよび容量コミットメントを、前四半期の1,190億 ビリオン 米ドルから2026年7月26日時点で2,790億 ビリオン 米ドルに増加させました。したがって、購入者は未解決のシステム可用性と国別アクセス制限に直面しており、機器計画を稼働容量に転換することが遅延する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンタータイプ別:
クラウドスケールとコロケーション提供モデルクラウドサービスプロバイダーは2026年の人工知能(AI)データセンター市場規模の54.88%のシェアを占めました。Microsoftは、2026年6月30日に終了した2026会計年度第4四半期に、AIプラットフォームおよびインフラにさらに1GWの容量を追加しました。1四半期以内に追加された1ギガワッは、単一のオペレーターのインフラ仕様の下に、サーバー、ネットワーキング、冷却の大規模な需要をまとめることができます。これらの仕様を獲得したサプライヤーは、同じ展開スケジュールに基づく大規模な注文ブロックに対応できます。
コロケーションデータセンターは最も急成長するセグメントであり、2027年~2032年にかけて27.65%のCAGRが予測されています。2026年9月30日、Digital Realty Trust Inc.はBlackfuelがバルセロナのBCN1をマルチメガワットのAI推論展開に選択したと発表しました。この展開では液冷式Dell Technologies AIファクトリーインフラとAMD GPUを使用する予定であり、Blackfuelが意図するプラットフォームオペレーター、Digital Realtyが施設とインターコネクションを提供します。Blackfuelの意図するプラットフォーム運営とDigital Realtyのホスティング役割は納品責任を分担しており、AIシステム、液冷、ホストインターコネクションの適合性が展開をサービス開始に導く上で中心的な役割を果たします。
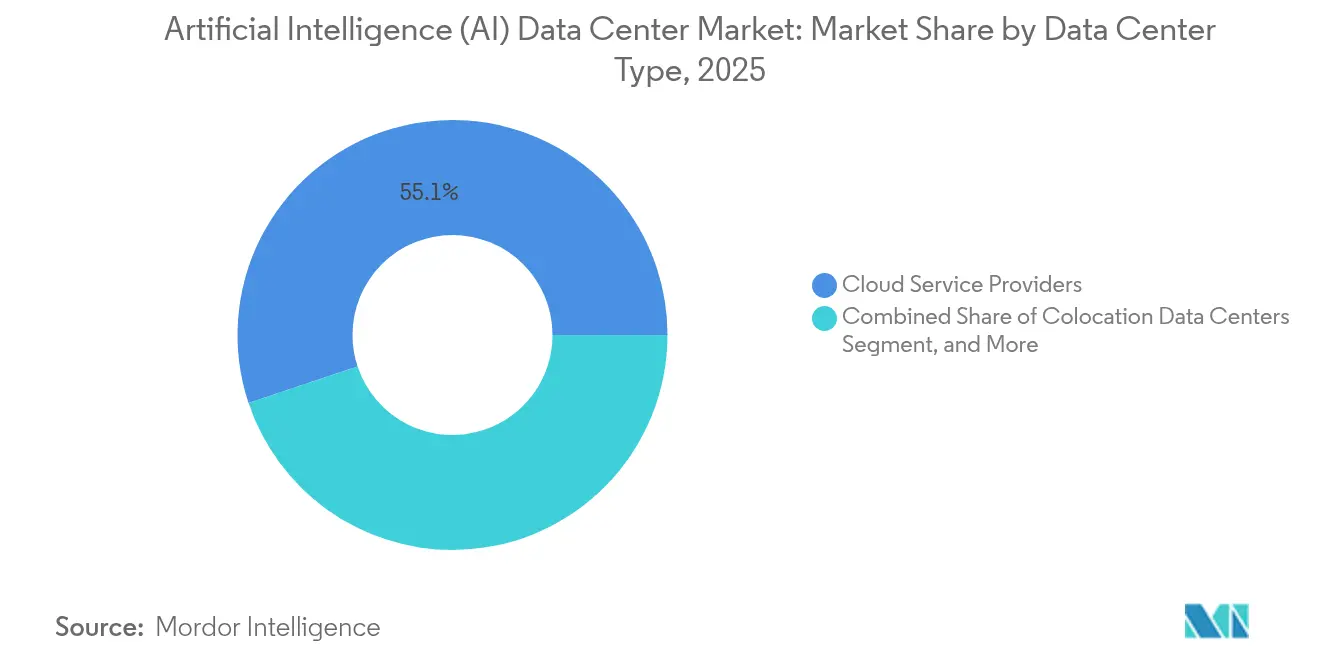
注記: 全セグメトのセグメントシェアはレポート購入時に入手可能
コンポーネント別:
ソフトウェアの価値とハードウェアの収益化ソフトウェアは2026年の人工知能(AI)データセンター市場シェアの44.64%を占めました。2026会計年度第4四半期において、MicrosoftのFoundryアプリケーションおよびエージェントプラットフォームは10万人の顧客を持ち、収益は前年比で2倍以上に増加しました。アプリケーションとエージェントを構築するためのソフトウェアは、インフラの利用を幅広い開発チームのベースに結びつけており、各チームはそのワークロードに対して使用可能な環境を必要としています。顧客規模の拡大とプラットフォーム収益の増加の組み合わせは、施設の初期機器展開を超えて、アプリケーション開発全体にわたるソフトウェアの商業的役割を支えています。
ハードウェアコンポーネントは最も急成長するセグメントであり、2027年~2032年の全期間にわたって27.3%のCAGRが予測されています。Dell Technologiesは、2026年7月31日に終了した四半期(2027会計年度第2四半期)において、AIオプティマイズドサーバーの収益として164億 ビリオン 米ドルを計上しました。同社はこの計上収益が前年同期比100%増であると報告しました。1つのサプライヤーにおける1年間でのこの倍増は、コンポーネント全体の予測ペースを上回っており、複数年のハードウェア予測平均よりも最近の販売急増が鋭いことを示しています。
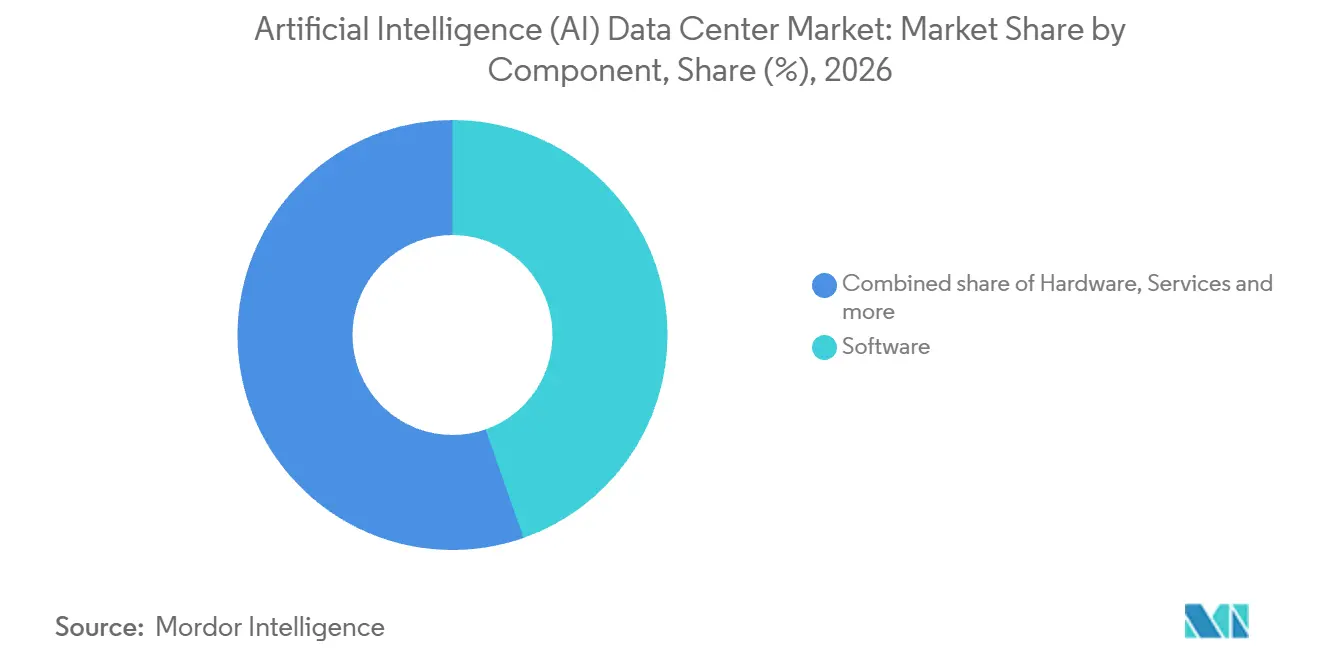
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
ティア標準別:
都市型推論と認定拡張ティアIVは最大セグメントであり、2026年の支出の60.5%を占めました。インドネシアのDCIのジャカルタ中心部にあるE1施設は、19MWの施設容量、アップタイムティアIV認証、およびAI推論ワークロードへの対応準備を備えています。サウジアラビアのデータ・人工知能庁のリヤドにあるヘキサゴン政府データセンターは、2026年4月時点で建設中でした。完成時に計画された480MWの総施設容量を持つティアIV仕様で設計されていました。19MWの推論対応施設と計画中の480MW政府プロジェクトは、ティアIV要件を異なる展開環境に置いており、共通のティアが1つの標準機器パッケージを意味するわけではありません。
ティアIIIは最も急成長するセグメントであり、2027年~2032年にかけて27.5%のCAGRが予測されています。2026年2月、アップタイム・インスティテュートはアラブ首長国連邦のアジュマーンにあるカズナ・データセンターズのQAJ01プロジェクト(計画中の100MW AIオプティマイズドデータセンター)に設計文書のティアIII認証を授与しました。設計では各5MWのITキャパシティを持つ20ホールが指定され、授与は設計文書を対象としていました。ティアIIIの設計は計画されたAI負荷を繰り返し可能な5MWホールに分割しており、機器とインテグレーション作業をホールサイズの単位で整理することを可能にしています。
エンドユーザー産業別:
サービス提供とデジタル製品容量ITおよびITESセグメントが最大であり、2026年のAIデータセンター支出の33.05%を占めました。顧客向けにクラウドおよびAIインフラを運営するMicrosoftは、2026会計年度中に88のデータセンターを追加したと報告しました。2026会計年度において、HCLTechはインフラ、アプリケーション、ビジネスプロセスにわたるサービス提供のためにAI Force.Opsプラットフォームを拡張しました。ITサービスプロバイダーにとって、これらの機能全体にAIを拡張することは、アプリケーションソフトウェアとその支援コンピューティングリソース間の調整をサービス提供システムの一部とします。
インターネットおよびデジタルメディアセグメントは最も急成長しており、2027年~2032年にかけて26.7%のCAGRが予測されています。Metaは2026年7月8日、AIイノベーションとコア製品を支援するため、カナダのアルバータ州スタージョン郡に1GWのAIオプティマイズドデータセンターの起工式を行いました。この起工式は、将来の容量プログラムをデジタルメディアオペレーターの製品ベースに結びつけ、インフラ要件をその内部コンピューティングニーズに連結しています。計画中の施設はAIイノベーションとコア製品の両方を支援するため、サプライヤーはこの購入者向けにシステムを形成する際に、製品提供を組み合わせた要件に対応しなければなりません。
地域分析
北米の人工知能(AI)データセンター市場
北米は2026年の人工知能(AI)データセンター市場規模の37.34%のシェアを占めました。JLLは2026年1月から6月にかけて北米のデータセンター吸収量が25GWに達したと報告しており、これは前年同期の2倍、2024年同期の5倍であり、ハイパースケーラー、ネオクラウド、AI企業によって牽引されています。Amazonは2025年11月、AIおよびクラウドコンピューティングを支援するインディアナ州北部のキャンパスに推定150億 ビリオン 米ドルを投資する計画を発表し、2.4GWのデータセンター容量を計画しいます。地域の吸収量と計画中のキャンパス追加は、米国のアクセラレーター、ネットワーキング、電力、冷却需要の中心に大規模なインストールを置いています。
アジア太平洋地域の人工知能(AI)データセンター市場
アジア太平洋地域は最も急成長する地域と予測されており、2027年~2032年にかけて26.6%のCAGRが見込まれています。Googleは2026年4月28日、インドのビシャーカパトナムにあるAIハブの起工式を行い、3つのデータセンターキャンパスからなる計画中のギガワット規模プロジェクトの建設を開始しました。AdaniConneXとNxtra by Airtelが建物と接続インフラの建設を主導しています。この責任分担は、キャンパス建設からインストール済みAIシステムへの移行を、機器およびインテグレーションプロバイダーにとって重要なインターフェースとしています。
南米では、HIVE Digital TechnologiesのBUZZ AI クラウドGPUクラスターが2026年3月にパラグアイのアスンシオンで稼働を開始し、パラグアイ最大の通信プロバイダーのティアIII施設において、HIVEの商業容量ロードマップに情報を提供するコロンビア大学の非商業的研究に使用されています。欧州では、Beyond.plが2026年9月11日、ポーランドのポズナンにあるAIファクトリーを拡張し、顧客が利用可能なGPUコンピューティング容量を増加させていると報告しました。HUMAINは2026年8月31日、AMD Instinct MI355X GPU、AMD EPYC CPU、Cisco Silicon Oneネットワーキングを使用して、サウジアラビアおよびそれ以外の地域の顧客向けに本番AIコンピューティングを提供していました。南アフリカでは、Altronが2025年10月27日に5つのローンチ顧客を持つ稼働中のAIファクトリーを報告しました。ポーランド、サウジアラビア、南アフリカの顧客向けプラットフォームはインフラプロバイダーへの機器需要を集中させており、一方パラグアイの研究インストールは通信ホストとワークロードユーザーを分離しています。
規制の枠組みと見通し
この比較は、各国のデータセンターオペレーターに販売するAI機器サプライヤーおよびインテグレーションプロバイダーの観点から、選択された管轄区域を検討しています。米国では、国防長官が新しい国防総省データセンターの標準を設定しており、免除には国家安全保障上の根拠と下院軍事委員会への理由を記した通知が必要です。シンガポールの情報通信メディア開発庁は適格機器補助金を管轄し、デジタル開発情報省は2026年9月9日に導入されたデジタルインフラ法案について説明しました。ブラジルの連邦歳入庁は申請および法定コミットメントに基づいてREDATA適格性を付与します。
規制テーブル
| 決定要因 | 米国 | シンガポール | ブラジル |
|---|---|---|---|
| 主要機関 | 新しい国防総省データセンターに関する国防長官 | 機器補助金に関する情報通信メディア開発庁 | ブラジル財務省特別連邦歳入庁 |
| 主要な手段または方向性 | 新しい国防総省データセンターをカバーする米国法典第10編第2921条(b)項 | エネルギー効率補助金;導入されたデジタルインフラ法案 | REDATA適格性フレームワークおよび施行規則 |
| 商業的効果 | 対象施設のエネルギー、水使用、レジリエンス仕様(条件付きセキュリティ免除の対象) | シンガポールの商業データセンターで使用される事前承認済みIT機器への条件付き支援 | 適格性承認には申請および累積的な法定コミットメントが必要 |
| 現在の政策の魅力度 | 中 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 変化なし | 強化 | 変化なし |
| 情報源: Mordor Intelligence | |||
米国は、標準が新しい国防総省データセンターのみを拘束し、購入者グループを制限しながらも、サプライヤーに法定の効率性およびレジリエンスフレームワークを提供するため、変化なしの中程度の評価を受けています。シンガポールの中程度の評価は、条件付き機器補助金と、2026年9月9日までに議会に導入されたデジタルインフラ法案のバランスを反映しており、その提案された強制的なベースラインは以前の任意のグリーンデータセンターロードマップアプローチを強化するものです。ブラジルの中程度の評価は、少なくとも10%の国内処理・保存容量および恩恵を受けた製品価値の少なくと2%を特定のR&Dに充てることを含む、累積的な適格性コミットメントを反映しています。変化なしの見通しは、税制優遇とコミットメントの固定的な交換を定めた法律第15,504号に基づいており、施行規則がその構造内で持続可能性、エネルギー効率、地域コンテンツのパラメーターを定義しています。
バリューチェーンの段階
この比較は、AIシステムのサーバー組み立てからクラスターインテグレーション、稼働引き渡しまでを追い、機器販売が専門的なサービス料金につながる仕組みを示しています。FoxconnはNVIDIAと協力して、テキサス州ヒューストンで高度なAIサーバーシステムを製造し、そこに生産能力を追加しています。DellのAIインフラ展開サービスは、設計、ラックインテグレーション、クラスター構築、受け入れテストをカバーし、顧客のニーズに応じてナレッジトランスファーまたは継続的なサポートを提供します。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| AIサーバーシステム組み立て | FoxconnASUSSupermicroなどAIシステムパートナー | 機器販売 | アクセラレーター、サーバー、ラック設計の整合 | 展開前に組み立て済み構成を検証する |
| クラスターインテグレーションと受け入れ | Dell TechnologiesおよびWorld Wide Technology(2025年3月展開)などの展開プロバイダー | インテグレーション、展開、テスト費用 | ラック、ネットワーキング、クラスター構築全体の未解決の準備状況 | 準備状況評価、ラックインテグレーション、受け入れテストの順序付け |
| 稼働引き渡しと継続的サポート | Dell TechnologiesおよびアクセンチュアなどのAIオペレーションサポートプロバイダー | サポートおよびオペレーションサービス費用 | 稼働移行中の責任の不明確さ | サポート責任の割り当てと運用知識の移転 |
| 情報源: Mordor Intelligence | ||||
クラスターインテグレーションと受け入れにおいて、商業的な成果物は顧客が稼働に移行できるテスト済み構成です。Dellは顧客の目標に応じてナレッジトランスファーまたは継続的な運用サポートを提供し、アクセンチュアは組織が安全なAI環境を設計、展開、運用するのを支援します。Dellのサービスはラックインテグレーションとクラスター構築から受け入れテストを経てオプションのサポートまで続くため、構成をインテグレーションするプロバイダーは後続のサポート業務を獲得する立場にもあります。
競合環境
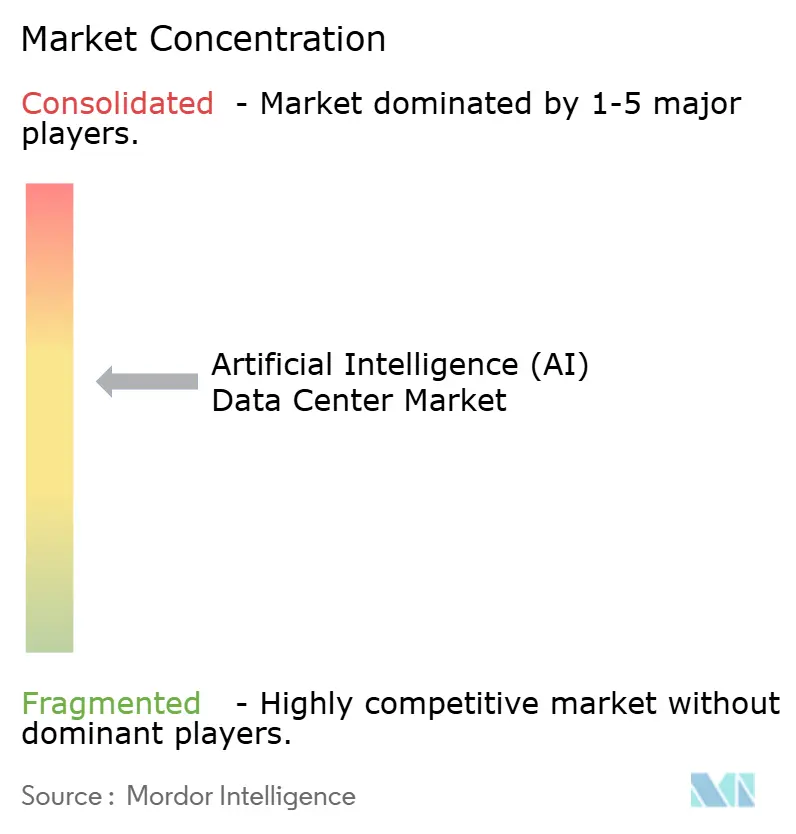
競争は、クラウドインフラ、アクセラレーテッドシステム、自社運営コンピューティングにわたって異なるポジションを持つ少数の大手テクノロジー企業を中心に展開されています。Amazon Web Services Inc.、Microsoft Corporation、Alphabet Inc.(Google Cloud)はクラウドおよびデータセンターインフラを通じて参加しています。NVIDIA Corporationはアクセラレータープラットフォームを提供し、Meta Platforms Inc.は自社のテクノロジーとサービスを支援するインフラを運営しています。2025年8月、Metaはミズーリ州カンザスシティのデータセンターが稼働し、トラフィックを処理していると報告しました。MetaのカンザスシティファシリティはAWS、Microsoft、Alphabetが外部顧客にクラウドインフラを提供し、NVIDIAがアクセラレータープラットフォームを供給するのとは対照的に、自社製品向けにインフラを運営するキャプティブモデルを示しています。
MicrosoftのアトランタフェアウォーターAIデータセンターは、フェアウォーターファミリーの2番目のサイトとして2025年10月に稼働を開始しました。Microsoftはフェアウォーターサイトを専用AIネットワークを通じて接続するよう設計し、異なる州の施設がAIトレーニングで協力できるようにしました。Microsoftの設計はクロスサイトトレーニング調整をオペレーターのコンピューティング提供の内部に置き、施設間の関係をその競争上の提案の一部としています。同等のマルチサイトトレーニング業務を求める競合他社は、個々のコンピューティングシステムを供給するだけでなく、その調整要件にも対応する必要があります。
競争上のポジショニングは、コンピューティング規模を超えて、容量が構築される国と顧客グループにまで及んでいます。2025年5月、NVIDIAとFoxconnは、研究者と企業向けに10,000台のNVIDIA Blackwell GPUを搭載した台湾AIファクトリープロジェクトを発表しました。FoxconnのグループのBig Innovation CompanyがNVIDIAクラウドパートナーとしてAIインフラを提供する予定でした。2025年11月、AmazonはAWS米国政府向けAIおよびスーパーコンピューティングインフラに最大500億 ビリオン 米ドルを投じると発表し、トップシークレット、シークレット、GovCloud(US)リージョンにわたって約1.3GWの計画容量を持ちます。これらのプロジェクトを追求するサプライヤーは、Foxconnの地域インフラパートナーシップまたはAWSの専用政府リージョンを通じて、顧客への異なるルートに直面します。
人工知能(AI)データセンター産業のリーダー
-
Amazon Web Services Inc.
-
Microsoft Corporation
-
Alphabet Inc. (Google Cloud)
-
NVIDIA Corporation
-
Meta Platforms Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
人工知能(AI)データセンター市場 このレポートでカバーされる企業
- Amazon Web Services Inc.
- Microsoft Corporation
- Alphabet Inc. (Google Cloud)
- NVIDIA Corporation
- Meta Platforms Inc.
- International Business Machines Corporation
- Oracle Corporation
- Alibaba Group Holding Limited (Alibaba Cloud)
- Tencent Holdings Limited (Tencent Cloud)
- Equinix Inc.
- Digital Realty Trust Inc.
- CyrusOne LLC
- Switch Inc.
- GDS Holdings Limited
- NTT Global Data Centers
- Huawei Technologies Co. Ltd.
- Baidu Inc. (Baidu AI Cloud)
- KDDI Corporation (Telehouse)
- OVH Groupe SA
- Iron Mountain Incorporated
市場参加者にとっての主要な機会
この比較は、条件付き投資支援と将来のインフラ調達によって生み出されたAI機器および展開サプライヤーの機会を評価しています。ブラジルは2026年9月15日にREDATAを制定し、データセンターの設置、近代化、拡張に使用される適格なICT機器に対する税制優遇を提供しています。既存インフラを近代化するオペレーターにとって、これは適格なシテムと適格性取得に必要な環境設計を組み合わせる機会を生み出します。水効率と持続可能性の条件も適用され、一部のパフォーマンスパラメーターは規制によって設定される予定です。
市場機会テーブル
| 機会 | 今なぜか | 購入者/主要セグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| ブラジルにおけるAI機器の近代化 | REDATA インセンティブは近代化および拡張のための適格機器をカバー | AIデータセンター機器を更新するオペレーター | アクセラレーテッドシステムと機器適格性評価をパッケージ化 | 研究貢献と国内容量コミットメント | AIシステムサプライヤーと展開インテグレーター |
| ブラジルにおける水効率の高いAI容量 | REDATAは水効率と持続可能性に支援を結びつける | 適格なAI施設の開発者 | 冷却設計と文書化された環境パフォーマンスを統合 | 規制パラメーターとして環境基準を満たすこと | 冷却機器サプライヤーと施設インテグレーションプロバイダー |
| 欧州AIギガファクトリーの機器とインテグレーション | EuroHPC JUは2026年7月30日にコンソーシア調達を開始し、提案期限は2026年12月3日 | AIギガファクトリーコンソーシアムの候補 | AIシステム、ソフトウェア、展開サポートを供給する入札チームに参加 | 関連する機器作業が具体化する前のコンソーシアム選定の勝利 | アクセラレーターシステムサプライヤーとAIインフラインテグレーター |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、ハードウェアが選定される前に施設の適格性条件に対応する、調整された機器とインテグレーションの提案です。ブラジルの国内容量と環境義務は、機器の決定を完成した施設の運営方法と結びつけています。EuroHPCのコンソーシアム選定は同じ適格性優先のシーケンスを適用しており、関連する機器作業が具体化する前に提案期限が2026年12月3日に設定されています。
最近の産業開発事情 人工知能(AI)データセンター市場
- 2026年9月:BlackfuelはDigital Realty Trust Inc.のバルセロナのBCN1データセンターを、液冷式Dell Technologies AIファクトリーインフラとAMD GPUを使用したマルチメガワットのAI推論展開に選択しました。
- 2026年9月:Cipher DigitalはテキサスのBarber Lakeデータセンターに関するFluidstackリースを10年から20年に変し、名前を明かさないAIラボとの拘束力のある別途10年間の後続コミットメントを開示しました。
- 2026年9月:ブラジルはデータセンターサービスに対するREDATA特別税制を確立する法律第15,504号を制定し、研究、国内容量、水効率、持続可能性コミットメントに結びついた適格なICT機器へのインセンティブを設けました。
人工知能(AI)データセンター市場 レポートの範囲と調査方法論
市場の定義と対象範囲
人工知能(AI)データセンター市場は、データセンター施設においてAIワークロードを支援するハードウェア、ソフトウェア、サービスへの年間グローバル支出をカバーしています。売上は施設タイプ、コンポーネント、ティア標準、エンドユーザー産業、地域によって分類されています。
スコープの除外:電力およびその他のユーティリティ供給、土地、建物および施設建設、汎用データセンター製品およびサービス、ならびに下流のクラウドコンピューティングおよびAIアプリケーションサービスは除外されています。
セグメンテーションの概要
- データセンタータイプ別
- クラウドサービスプロバイダー
- コロケーションデータセンター
- エンタープライズ/オンプレミス/エッジ
- コンポーネント別
- ハードウェア
- 電力インフラ
- 冷却インフラ
- IT機器
- ラックおよびその他のハードウェア
- ソフトウェア
- テクノロジー
- 機械学習
- ディープラーニング
- 自然言語処理
- コンピュータービジョン
- サービス
- マネージドサービス
- プロフェッショナルサービス
- ハードウェア
- ティア標準別
- ティアIII
- ティアIV
- エンドユーザー産業別
- ITおよびITES
- インターネットおよびデジタルメディア
- 通信事業者
- 銀行・金融サービス・保険(BFSI)
- ヘルスケアおよびライフサイエンス
- 製造業および産業用IoT
- 政府および防衛
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- シンガポール
- マレーシア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
二次調査は、トレーニング計算とコンピューティングインフラのトレンドに関するスタンフォードHAIのAIインデックス、電力需要の文脈に関する米国エネルギー省の2024年データセンターエネルギー使用リリース、機器と冷却の考慮事項に関する連邦エネルギー管理プログラムのデータセンター設計ガイダンス、データセンターの電力需要に関するクリーンエネルギーリソースの議論などの公開ソースを活用しています。これらのソースはAI容量投資の方向性と制約を評価するのに役立ち、エネルギー使用と施設設計の証拠を市場収益とは区別して保持しています。
企業の年次報告書、投資家向け資料、関連する製品およびプロジェクト発表、信頼できるビジネスおよびトレードプレスは、購入、容量計画、コンポーネントミックス、展開タイミングを明確にすることで、公開技術ソースを補完することができます。これらのソースは市場定義と報告期間に対してクロスチェックされており、記載されたソースは網羅的ではなく、さらなるソースが収集、検証、明確化に情報を提供しています。
一次インタビューと調査
一次調査は、クラウドおよびコロケーションオペレーター、エンタープライズおよびエッジ施設オーナー、ハードウェアおよびソフトウェアプロバイダー、展開インテグレーター、エンドユーザー組織を対象とし、回答者はエグゼクティブ、機能、オペレーティングの役割にわたっています。インタビューは、適格な売上、施設タイプ、コンポーネント使用、ティア、顧産業、地域配分、購入タイミングに関する二次証拠を確認し、調査はそれらのグループ全体で報告された投資計画の頻度と方向性を比較します。証拠が矛盾するか、ギャップが生じた場合、アナリストは追加の関連回答者から明確化を求め、その説明を報告書、プロジェクト開示、独立したインフラ指標と照合してから前提として組み込みます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | アジア太平洋:40% |
| 中位層:50% | 機能/ユニットリーダー:35% | 欧州・中東・アフリカ:32% |
| 小規模プレイヤー:20% | マネージャー:45% | 南北アメリカ:28% |
市場規模算定と予測
モデルは、適格なハードウェア、ソフトウェア、サービスからのグローバルプロバイダー収益のトップダウン推定から始まり、選択された合計をサプライヤーの集計と、推定展開量を乗じたサンプリングされた機器またはサービス売上に対してチェックします。アクセラレーターおよびサーバー調達、電力および冷却システム投資、クラウドおよびコロケーシン容量追加、ソフトウェア採用、報告された実装およびマネージドサービス活動を追跡します。これらの指標はワークロードの成長をカバーされた販売カテゴリーに結びつけるためです。セグメントシェアは、報告された収益ミックス、施設投資開示、サプライヤーの提供物、顧客展開証拠から構築され、施設タイプ、コンポーネント、ティア、エンドユーザー産業、地域にわたってチェックされ、カテゴリービューがグローバル合計と整合するようにします。
2027年から2032年については、シナリオ分析がこれらの指標を容量構築、機器強度、ソフトウェア採用、サービスアタッチメントの代替パスに変換し、電力網アクセス、サプライ制約、効率が展開ペースを形成します。価値は米ドル収益で予測され、より多くのインストールによる支出増加と構成または価格の変化を分離する際に、観察された製品価格とシステムミックスの変化が考慮されます。アナリストは矛盾するまたは欠落した入力を文書化された範囲と明示的な前提で調整し、変数レベルの予測をオペレーター、サプライヤー、インテグレーターと確認して、暗示された構築スケジュールと購入パターンが妥当かどうかをテストします。
データ検証と更新サイクル
アナリストは、報告された市場収益を企業報告書、サプライヤー開示、オペレーターの容量発表、公開エネルギーおよびインフラ指標、回答者の証拠と照合します。異常な成長、セグメントシェアの動き、一貫性のない単位、独立した推定値間の重大な差異を調査し、各差異をその出所と期間まで追跡し、2番目のアナリストが証拠、計算、境界を確認する前に結果として生じる調整を文書化します。ソースが重要な定義または期間の不一致を明確にできない場合、新しい開示が以前の回答と矛盾する場合、または主要なプロジェクト遅延、政策変更、サプライ混乱がモデル化された入力を変更する場合に再接触が行われます。データは年次で更新され、重要なイベントに対してサイクル間で更新され、納品前の新鮮なパスでレビューされます。
Mordor Intelligenceの人工知能AIデータセンター市場規模と他の公表推定値との比較
人工知能(AI)データセンター市場は、データセンター施設においてAIワークロードを支援するハードウェア、ソフトウェア、サービスへの年間グローバル支出をカバーしています。アナリストは矛盾するまたは欠落した入力を文書化された範囲と明示的な前提で調整し、変数レベルの予測をオペレーター、サプライヤー、インテグレーターと確認して、暗示された構築スケジュールと購入パターンが妥当かどうかをテストします。
主要なギャップドライバーは、一貫したトランザクション境界、市場固有の需要インプット、調査全体のクロスチェックを通じて対処されています。アナリストは、報告された市場収益を企業報告書、サプライヤー開示、オペレーターの容量発表、公開エネルギーおよびインフラ指標、回答者の証拠と照合します。
ベンチマーク比較
| 出所 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 62.02 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 173.3億 ビリオン 米ドル(2025年) | 2025年のベースでは、この推定値は本レポートの2027年値62.02 ビリオン 米ドルを2年後として72.1%下回っています。そのグローバル値は、レポートの現在の測定年の2年前である2025年に測定されています。 |
| グローバルコンサルタンシーB | 217.4億 ビリオン 米ドル(2025年) | 2025年のベースでは、この推定値は本レポートの2027年値62.02 ビリオン 米ドルを2年後として64.9%下回っています。そのグローバル値は、レポートの現在の測定年の2年前である2025年に測定されています。 |
Mordor Intelligenceは推定値を調査の定義された対象範囲と需要モデルに結びつけています。アナリストは、報告された市場収益を企業報告書、サプライヤー開示、オペレーターの容量発表、公開エネルギーおよびインフラ指標、回答者の証拠と照合します。
レポートで回答される主要な質問
人工知能(AI)データセンター市場の規模と成長見通しはどのようなものですか?
規模は2027年の62.02 ビリオン 米ドルから2032年までに194.9 ビリオン 米ドルに成長し、2027年~2032年にかけて25.74%のCAGRが見込まれます。
AIデータセンターへの投資を促進しているものは何ですか?
トレーニング計算要件と契約済みクラウドワークロードが需要を支えています。2025年11月3日に締結されたOpenAIとAmazon Web Services Inc.との7年間、380億 ビリオン 米ドルの契約は、数十万台のNVIDIA GPUを契約済みクラウド利用に結びつけています。
どのタイプのAIデータセンターがインフラ支出をリードしていますか?
クラウドサービスプロバイダーが2026年に54.88%のシェアで首位を占めています。コロケーションデータセンターは2027年~2032年にかけて27.65%のCAGRで最も急成長するセグメントと予測されています。
AIデータセンターインフラの競争を形成している企業はどこですか?
Amazon Web Services Inc.、Microsoft Corporation、Alphabet Inc.(Google Cloud)、NVIDIA Corporation、Meta Platforms Inc.が主要な参加者です。
AIデータセンターの展開に影響する制約は何ですか?
アイルランドの電力網制約とシステム可用性が展開を制限する可能性があります。年間15万MWh以上を消費すアイルランド企業の電力価格は2025年1月から6月にかけて前年比19%上昇し、大規模ユーザーのコスト圧力を高めています。
AIデータセンターの需要と成長をリードしている地域はどこですか?
北米が2026年に37.34%のシェアで首位を占めています。アジア太平洋地域は2027年~2032年にかけて26.6%のCAGRで最も急成長する地域と予測されています。
- Data Center Construction Market Construction worldwide, split by tier, facility size and facility type.
- Data Center Server Market Servers across all regions, split by tier, facility size and facility type.
- Data Center Cooling Market Global cooling demand, split by cooling technology, cooling component and facility type.
- AI Data Center GPU Market AI accelerators across the global market, covering deployment mode, gpu type and interconnect.
- Sweden Data Center Rack Market Racks in Sweden, split by rack size, rack height and rack type.
- United States Data Center Construction Market The US's construction, split by tier, facility size and facility type.