
Mordor Intelligenceによるアジア太平洋データセンター市場分析
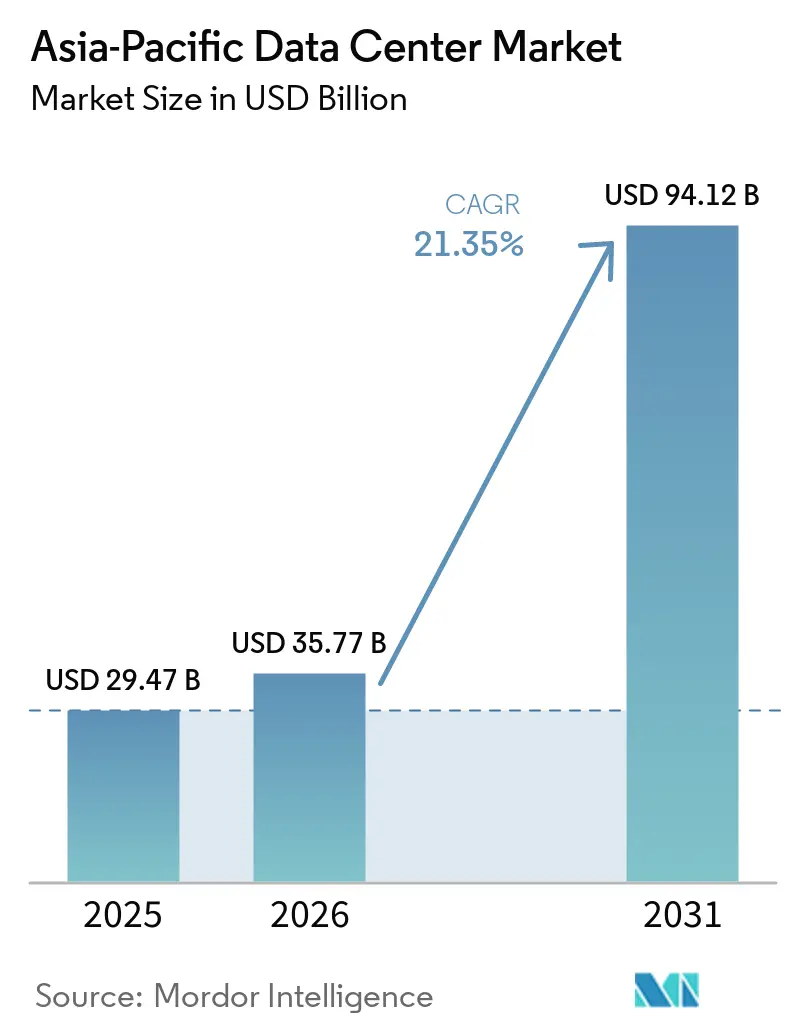
アジア太平洋データセンター市場規模は、2026年の35.77 ビリオン 米ドルから2027年には43.41 ビリオン 米ドルに成長し、2027年~2032年にかけて21.8% CAGRで2032年までに116.4 ビリオン 米ドルに達すると予測されています。
AIワークロードとスタンドアロン5Gコアネットワークは、データセンターオペレーターが対応しなければならないコンピューティング要件を拡大させています。日本では、系統接続の遅延により、未開発サイトではなく電力供給済みの容量を提供できるサプライヤーが有利となっています。コロケーションオペレーターは設備済み容量で対応できる一方、専用キャンパス開発者はコンピューティング要件に合わせた新施設の納期調整が必要です。マレーシアの条件付きインセンティブも、効率的な設計と潜在的な税制優遇を結びつけています。系統接続のタイミングが日本の容量がいつ稼働できるかを決定し、マレーシアのグリーンテクノロジー条件は税制優遇が適用されるかどうかを左右します。
レポートの主要ポイント
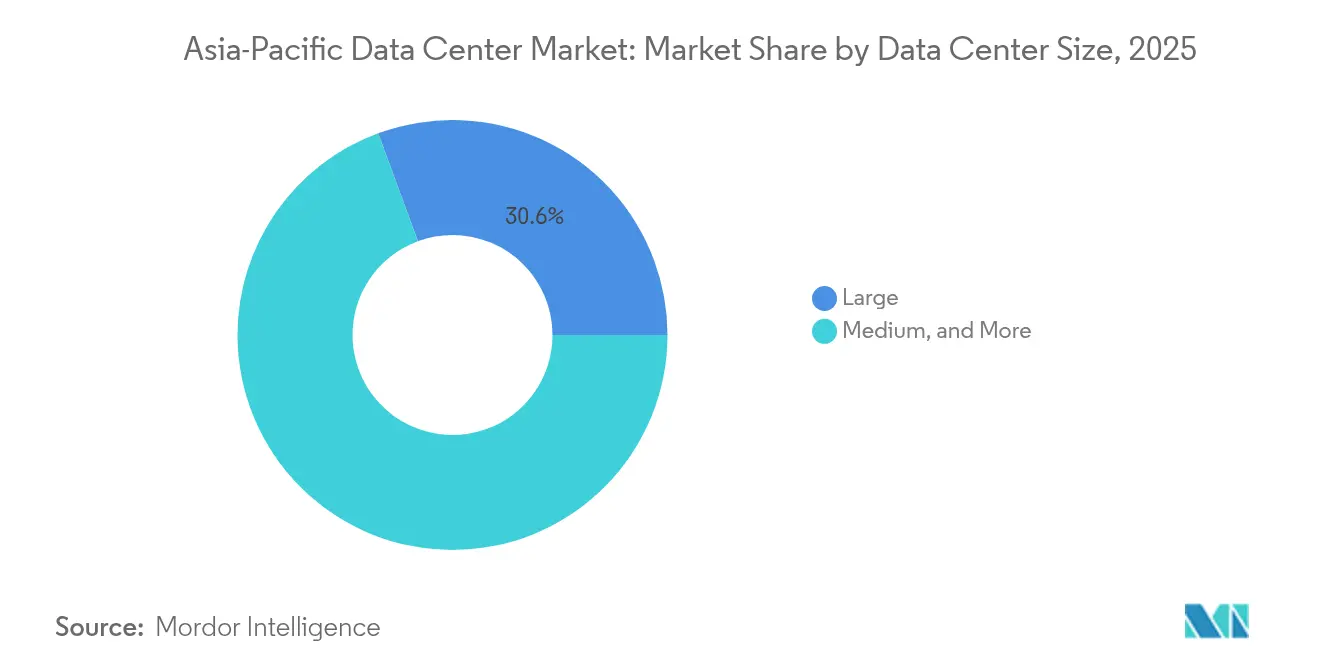
- データセンター規模別では、大規模施設が2026年のアジア太平洋データセンター市場シェアの30.4%を占め、中規模施設は2027年~2032年にけて23.3% CAGRで最も速く成長すると予測されています。
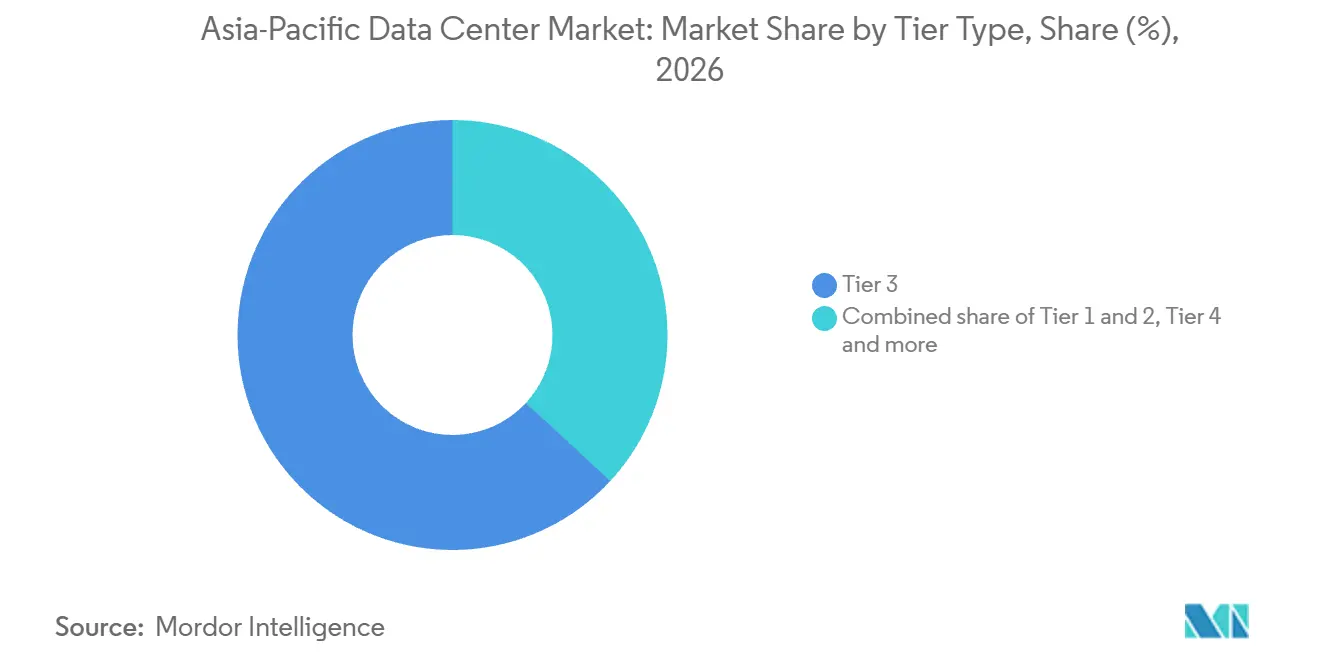
- ティアタイプ別では、ティア3が2026年のアジア太平洋データセンター市場規模の63.12%のシェアを占め、2027年~2032年にかけて23.4% CAGRで最も速く成長すると予測されています。
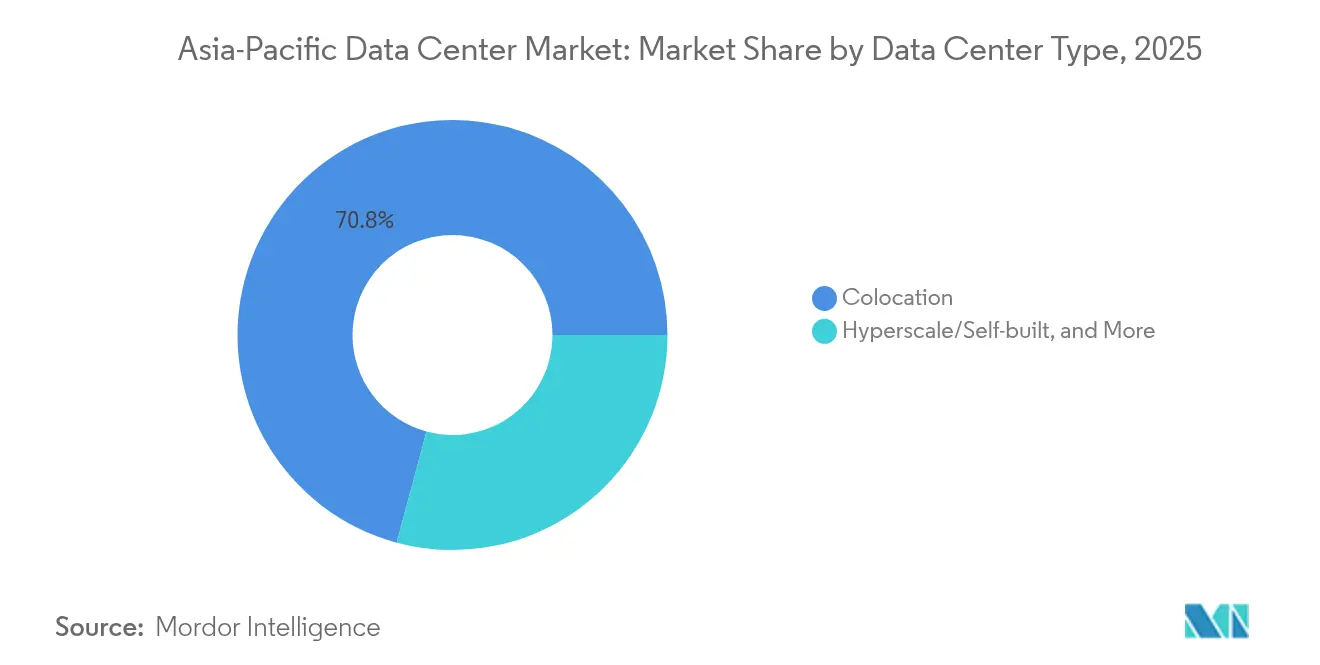
- データセンタータイプ別では、コロケーションが2026年に70.36%のシェアでリードし、ハイパースケール/自社構築施設は2027年~2032年にかけて24.3% CAGRで最も速く成長すると予測されています。
- エンドユーザー別では、ITおよびITESが2026年に27.05%で最大シェアを占め、BFSIは2027年~2032年にかけて22.8% CAGRで最も速く成長すると予測されています。
- 地域別では、中国が2026年に34.32%のシェアでリードし、インドは2027年~2032年にかけて25.35% CAGRで最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
600+
data center reports by Mordor Intelligence
covering AI facilities, power, construction and more - global, regional or country-level, right down to individual data center components
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 5Gコアネットワークの展開加速 | +5% | インドおよびマレーシア | 中期(2~4年) |
| 中国テック大手によるハイパースケール自社構築投資の増加 | +7.5% | 中国の大同 | 中期(2~4年) |
| グリーンデータセンターに対する政府の税制優遇インセンティブ | +3.5% | マレーシアの対象地域 | 中期(2~4年) |
| オンプレミスGPUクラスターに対するAI/MLワークロード需要の急増 | +8% | 韓国の安山 | 短期(2年以内) |
| 海底ケーブル陸揚げ局とエッジ施設の急速な統合 | +2% | シンガポールのビフロスト陸揚げサイト | 短期(2年以内) |
| ソブリン・ウェルス・ファンドが好むビルド・トゥ・スーツモデル | +1.5% | アジア太平洋の開発地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
5Gコアネットワークの展開加速
スタンドアロン5Gの展開は、モバイルネットワーク機能を支えるコンピューティングインフラを通じて施設機会を創出します。GSMA Intelligenceは、2025年6月時点でアジア太平洋9カ国の39の商用5Gネットワークのうち17のスタンドアロンネットワークを確認しました。[1] Reliance Jio Infocommは、2026年6月30日時点でインドにおける商用スタンドアロン5G運用を確認しました。マレーシアのYTL Communications(Yes)は2025年第4四半期にスタンドアロンサービスを開始しました。NTT DOCOMOは2026年2月、オンプレミスのネットワーク機能仮想化インフラとともにAWSを活用し、日本で商用5Gコアサービスを開始しました。ハイブリッドコアの展開により、クラウドホスティングはインフラ機会の一部となり、機能の分担がホスト施設に届く需要量を決定します。
中国テック大手によるハイパースケール自社構築投資の増加
ByteDanceおよびJD.comのブランドを冠したコンピューティングセンターは、大同においてプラットフォーム拡張が建設活動へと転換しているこを示しています。大同は2025年の計画実行期間中に、ByteDanceブランドのVolcano CloudコンピューティングセンターフェーズIIの建設加速を報告しました。JD.comのインテリジェントコンピューティングセンターのフェーズIIおよびIIIも同期間中に建設が加速されました。同報告書によれば、上流のサーバー製造プロジェクトが2025年に建設を開始し、生産に入りました。サーバー生産と並行したセンターフェーズの同時進行は、同市のコンピューティング拡張を施設・設備供給と結びつけ、単一プラットフォームブランドのサイトを超えた地域開発プログラムを広げています。
グリーンデータセンターに対する政府の税制優遇インセンティブ
条件付き税制優遇は、財政的メリットを適格インフラと結びつけることで、効率的なデータセンターへの投資判断を改善できます。マレーシアのデジタルエコシステム加速(DESAC)税制優遇スキームは、マレーシア投資開発庁(MIDA)による審査を条件として、対象データセンター企業に所得税免除または特別税率を提供します。[2] 持続可能なデータセンターガイドラインに沿ったグリーンテクノロジーの採用は、再生可能エネルギーの発電や省エネ設備への投資を含むティア条件の一つです。ティア1では、新規企業の場合、土地を除く適格資本投資の100%に相当する控除が5年または10年間適用される可能性があり、既存企業の場合は5年間で60%となります。これらの区別により、施設の技術設計と申請者のステータスが潜在的な税務処理に関連します。
オンプレミスGPUクラスターに対するAI/MLワークロード需要の急増
オンプレミスGPUクラスターは、コンピューティングハードウェアとその支援インフラの両方を収容できる施設への需要を生み出します。2025年12月29日時点で、KakaoはB200 GPU 2,040基を含む255ノードを韓国の安山にあるKakaoデータセンターに設置しました。これは政府主導プロジェクトにおける2,424 GPU割り当ての約84%に相当します。同施設は、高密度サーバー向け熱気を直接冷却ユニットへ導くホットアイル封じ込めと組み合わせた安定した電力システムを備えていました。オペレーターにとって、この展開は機関のコンピューティング割り当てを適切な電気・熱インフラの要件と結びつけます。Kakaoは全割り当てを5年間運用する計画であり、安山の電気・冷却インフラに初期ハードウェア設置を超えた複数年にわたるサービス役割を与えています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 系統接続承認サイクルの長期化 | -2.4% | 日本の都心部東京 | 長期(4年以上) |
| 中国北部における深刻な水不足リスク | -1.5% | 中国北部の烏蘭察布 | 中期(2~4年) |
| アジア太平洋主要都市における高い不動産コストインフレ | -1% | 日本およびオーストラリア | 短期(2年以内) |
| 認定データセンターエンジニアの不足 | -0.8% | シンガポールのデータセンター所在地 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
系統接続承認サイクルの長期化
開発サイトは、電力接続が運用を支えるまでは使用可能なデータセンター供給にはなりません。日本の資源エネルギー庁は2026年10月、データセンターを含む大口負荷の接続期間が、系統の余裕が逼迫するにつれて一部地域で長期化していると報告しました。[3] 2025年、NTT グローバルデータセンターズの日本・APAC担当幹部は、都心部東京などの集中地域の開発者が電力供給まで5年から10年待つ可能性があると推定しました。都心部東京は、報告された待機期間が日本全国のすべてのサイトではなく制約のある地域に関するものであるため、局所的な供給リスクを示しています。
中国北部における深刻な水不足リスク
烏蘭察布のデータセンター冷却水としての地下水使用禁止は、同地での実行可能な冷却設計を狭めています。烏蘭察布は、内モンゴル自治区地下水保護管理条例に基づき、データセンタープロジェクトが冷却水として地下水を使用することを禁止しています。水補助冷却を検討する開発者にとって、この制限は代替許可水源へのアクセスをプロジェクトの運用要件の一部とします。2025年、21Vianetの烏蘭察布クラウドコンピューティングセンターは、夏の最も暑い日にのみ冷却スプレーに再生水を使用しました。したがって、ピーク時の夏季冷却は烏蘭察布では地下水なしで機能しなければならず、スプレーが短時間しか稼働しない場合でも代替水源の統合が設計の一部となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンター規模別:
施設規模が供給コミットメントを形成する大規模施設は2026年のアジア太平洋データセンター市場規模の30.4%のシェアを占めました。SoftBank Corp.とその子会社IDC Frontier Inc.は、2025年4月に日本の苫小牧で大規模AIデータセンターの起工式を行いました。予定される開業規模はFY2026で50 MWであり、SoftBankの2026年9月の移行計画もその開業スケジュールを維持しました。SoftBankのAIコンピューティングインフラと外部ユーザーが同施設の計画顧客でした。
中規模施設は最も成長が速いセグメントであり、2027年~2032年にかけて23.3% CAGR予測されています。2025年7月、雲南省の国有資産当局は、雲南省交通投資集団が建設した雲南交通インテリジェントコンピューティングセンターが国家中規模データセンター基準を満たしたと報告しました。この事例は、中規模施設をインテリジェントコンピューティングアプリケーションと結びつけ、特化したワークロードが最大規模カテゴリー以外のプロジェクトにも適合できることを示しています。雲南省のインテリジェントコンピューティング容量の10%に相当する100Pのインテリジェントコンピューティング容量を持つこの中規模基準センターは、一施設内で意味のある地域規模を示しています。



ティアタイプ別:
展開規模が冗長性要件を満たすティア3は最大セグメントであり、2026年の地域市場の63.12%のシェアを占め、2027年~2032年にかけて23.4% CAGRと予測される最も成長が速いセグメントです。インドのグワーハーティーにあるYottaの国家データセンターは、2026年2月に200ラックおよび2 MWのITロードで稼働していました。YottaはインドのNational Informatics Centreに代わってティアIII施設を建設・運営しました。容量を倍増できる組み込みスケーラビリティにより、National Informatics Centreは既存の委託サイト内で拡張ルートを持ち、さらなる政府のコンピューティング要件を既存施設と結びつけています。
ティア1および2セグメントは、ティア1の基本容量とティア2の冗長電力・冷却コンポーネントにまたがります。ティア1は予防保守のためのシャットダウンが必要ですが、ティア2はシャットダウンなしでコンポーネントを取り外せる一方、予期しないシャットダウンの影響を受ける可能性があります。ティア4は、機器または配電経路の障害からIT運用を保護するために、独立した物理的に隔離された冗長システムを使用します。予期しないシャットダウンはティア1および2施設に影響しますが、ティア4の保護は障害が冗長システムの保守シャットダウンと重なった場合により脆弱になります。

データセンタータイプ別:
設備済み容量と専用開発コロケーションは2026年のアジア太平洋データセンター市場シェアの70.36%を占めました。APACのコロケーション供給は2025年推定値で11.9 GWと見積もられており、稼働中のITロードとして機械・電気システムが整備されたものとして測定されています。2025年推定値が稼働中かつ運用のために整備済みのITロードを計上しているため、開発中のプロジェクトではなく整備済みの供給基盤を測定しています。
ハイパースケール/自社構築施設は最も成長が速いセグメントであり、2027年2032年にかけて24.3% CAGRと予測されています。Googleは2026年4月、開発パートナーのAdaniConneXおよびNxtra by Airtelとともに、ヴィシャーカパトナムにギガワット規模のAIハブの起工式を行いました。計画されたハブは3つのデータセンターキャンパスで構成され、これらのパートナーがGoogleの計画するAI容量の建設を主導します。Mintは2026年10月、Adani Infraが所有するプロジェクト会社が訴訟係属中も自己リスクで作業を継続できると報告しており、納期には法的リスクが伴います。
エンドユーザー別:
プラットフォーム拡張が機関コミットメントを満たすITおよびITESは最大セグメントであり、2026年の地域市場の27.05%のシェアを占めました。2026年、中国テック企業が香港のデータセンター需要を牽引しており、Alibaba Group HoldingとTencent Holdingsが同市での容量を増加させました。これらの企業からの需要は、2026年に香港のリース価格をほぼ2倍に押し上げ、利用可能な容量を持つオペレーターに価格交渉力をもたらしました。
BFSIは最も成長が速いセグメントであり、2027年~2032年にかけて22.8% CAGRと予測されています。Indian Overseas Bankは2025年7月、災害復旧データセンター近くの銀行サイトでのコロケーションサービスのためにSify Infinit Spaces Limitedを選定しました。この選定では10年間の共同ホスティングモデルが指定されました。
地域分析
中国のアジア太平洋データセンター市場
中国は2026年のアジア太平洋データセンター市場シェアの34.32%を占めました。全国のコンピューティングインフラには、2026年6月時点で1,556万台の使用中標準ラックが含まれていました。上海での合計電力容量24 MWの風力発電水中実証データセンターの建設が2025年10月に完了しました。Beijing Highlanderは2026年上半期にプロジェクトの安定た商業運用を報告し、China TelecomおよびShanghai INESAを含む顧客への第一陣のコンピューティングリソース提供を行いました。臨港の顧客への提供は、中国の大規模コンピューティング基盤内でこの実証設計の商業的な出口を確立し、非従来型の電力構成を実際のサービス提供と結びつけています。
インドのアジア太平洋データセンター市場
インドは最も成長が速い地域であり、2027年~2032年にかけて25.35% CAGRと予測されています。インド政府は、国内のデータセンター設置電力容量が2020年の約375 MWから2026年8月までに1.57 GWに増加したと報告しました。2026年9月、MicrosoftはHDFC Bankがハイデラバードの稼働中のインド南中央リージョンに登録したことを確認し、新たに利用可能なインフラと名前の挙がった金融サービス購入者を結びつけました。
ローカルクラウドアクセスは、SAKURA internetの2025年6月の石狩でのコンテナベースGPUクラウド開始と、AWSの2025年9月のニュージーランドリージョン開始により拡大しました。Microsoftのインドネシアリージョンは2025年5月に国内データレジデンシーとともに開設れ、FPT CorporationのFornix HCM02は2025年8月にベトナムのホーチミン市でAIおよびクラウドサービス向けに開設されました。シンガポールは主に電力・水効率を評価する競争的な公募を通じて容量を割り当てており、マレーシアのBridge Data Centresは2025年8月に開設されたジョホールの施設からの再生冷却水を使用しています。オーストラリアのエネルギーアドバイザーは2026年7月に大臣へデータセンターの予備的義務を告しましたが、さらなる作業と協議が必要です。タイは2026年5月にTikTok System(Thailand)のバンコク、サムットプラーカーン、チャチューンサオにまたがる計画中のストレージ・処理拡張を承認しました。FPT Corporationはベトナムで独自のAIおよびクラウドデータセンターを運営しており、これはインドネシアとニュージーランドのMicrosoftおよびAWSクラウドリージョンとは異なるチャネルです。
規制の枠組みと見通し
この比較は、顧客データサービスも提供するデータセンター開発者の観点から、選定された管轄区域として中国とインドを評価しています。中国の工業情報化部(MIIT)は、インターネットデータセンター(IDC)オペレーターに対して契約およびデータ保護義務を設定しています。したがって、コンプライアンスのエクスポージャーは、オペレーターが物理施設を提供する方法だけでなく、顧客情報を取り扱う方法にも依存します。
規制テーブル
| 決定要因 | 中国 | インド |
|---|---|---|
| 主要当局 | 工業情報化部(MIIT) | インドコンピュータ緊急対応チーム(CERT-In) |
| 主要な法令また方向性 | MIIT 2025年IDC顧客データセキュリティ通知 | CERT-In指令、2022年;段階的デジタル個人データ保護(DPDP)規則、2025年 |
| 商業的影響 | 契約上のセキュリティ義務;顧客データセキュリティまたは外部顧客データ提供に影響する高リスク業務前の顧客通知と承認 | 6時間以内の特定インシデント報告;インド国内での180日間のICTログ;登録取消または撤回後少なくとも5年間の特定顧客記録 |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 変化なし | 強化 |
| 情報源: Mordor Intelligence | ||
中国の定義された契約上のセキュリティ義務は実行可能なコンプライアンスの枠組みを支援し、計画された標準と能力評価は同じ顧客保護機能を拡張し、コアサービス要件の継続性を支援します。インドの報告、ログ、顧客記録義務は継続的な運用作業を生み出し、ホスティングプロバイダーにとっての魅力度を抑制します。DPDP規則の第3条、第5条から第16条、第22条から第23条は2027年5月に施行されます。これにより、データ受託者に代わって個人データを処理するホスティングプロバイダーにとって有効なプロセッサー契約の商業的関連性が高まる一方、同法は対象処理の責任を受託者に留保します。
バリューチェーンの段階
バリューチェーンは、各サプライヤーが貢献するサービスの違いを通じて、電力供給、冷却システム、接続性、施設運営を比較します。LG Electronicsは2025年8月、ジャカルタで建設中のAIデータセンターへの冷却設備とビル管理システムのサプライヤーとして発表されました。ネットワークインフラは別の供給経路をたどり、KDDIと東南アジア・日本ケーブル2(SJC2)コンソーシアムがNECの建設完了後2025年7月に運用を開始したことで示されています。サプライヤーの収益は供給の異なる段階で生じる可能性があり、設備またはネットワーク供給とそのインフラ上に構築された継続的サービスとの区別を生み出します。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 電力調達と供給 | Sembcorp Powerなどの電力サプライヤー | 供給契約に基づく電力販売 | 施設の試運転に合わせた電力可用性の調整 | 契約済み電力可用性にわせた容量フェーズの調整 |
| 冷却・制御システムの供給 | LG Electronicsなどの冷却設備・制御システムサプライヤー | 設備販売とシステム供給 | 施設制御との冷却設備の調整 | 設備と制御インターフェースの一括仕様策定 |
| 接続性の試運転 | KDDIなどのケーブルシステム参加者およびNECなどのケーブル建設業者 | 接続サービスとケーブルシステム供給 | 完成したルートと陸揚げインフラへの依存 | サービス開始前に代替ネットワーク経路を確認 |
| 施設運営とホスティング | STACK InfrastructureやDayOneなどのデータセンター開発者・オペレーター | ホスティングおよび容量サービス料 | 電力、冷却、接続性にわたる試運転依存関係 | 顧客サービス開始前に段階的なシステム受け入れを完了 |
| 情報源: Mordor Intelligence | ||||
2025年7月、DayOneはシンガポールの計画施設向けにSembcorp Powerと電力購入契約を締結し、その運営は再生可能電力で完全にカバーされる予定でした。この契約は20 MW施設の起工式に際して締結され、第一フェーズは2026年のサービス開始が予定されていました。起工式での契約締結により、電力調達は建設中の商業的ミットメントとなり、オペレーターがホスティングサービスを提供できるようになる前から、エネルギーサプライヤーの契約上の役割が開発段階にまで拡張されます。
競合環境
市場集中度
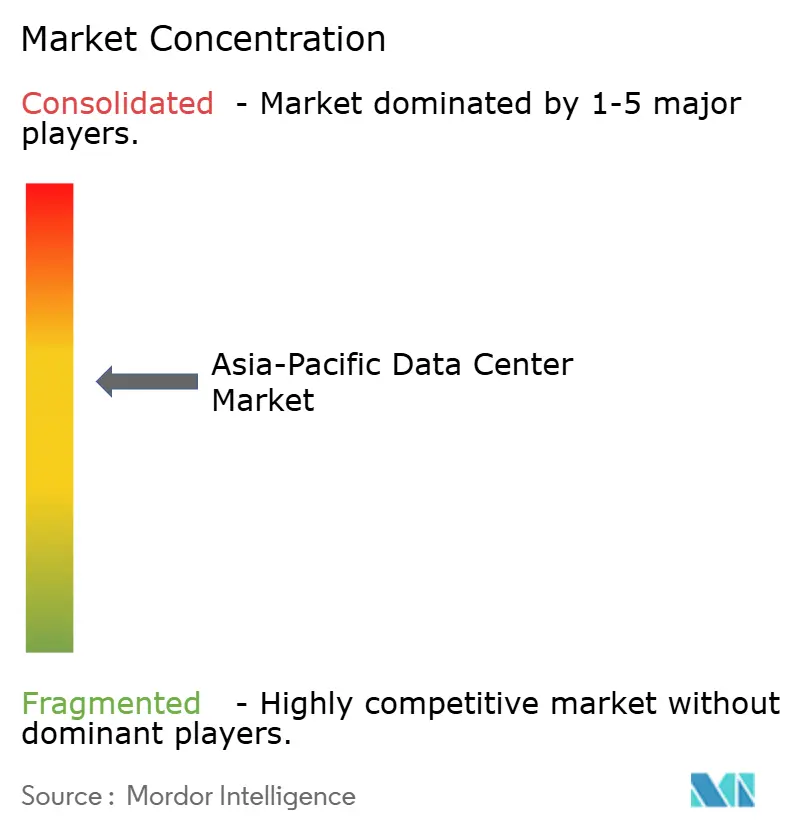
競争はクラウドプラットフォームと独立施設オペレーターに分散しており、顧客はクラウドサービス提供または独立ホスティングのいずれかを通じてコンピューティングインフラにアクセスできます。Amazon Web Services, Inc.はクラウドインフラを供給し、Equinix, Inc.はデータセンターと相互接続サービスを運営しています。Huawei Cloud Computing Technologies Co., Ltd.はローカルクラウドインフラを使用してAPACの通信事業者、金融機関、インターネット企業にサービスを提供しています。2026年8月、Digital Realty Trust Inc.はシンガポールで合計約84 MWの容量を持つ3つのデータセンターを運営していました。施設参入者は、ホスティング容量だけではHuawei Cloudの通信事業者・金融機関へのサービスチャネルを複製できません。なぜなら、これらの購入者は施設スペースだけでなくクラウドサービスを受け取るからです。
Beijing VNET Broadband Data Center Co., Ltd.は、2025年12月31日時点でVNET Groupの主要な連結関連会社でした。VNET Groupの中国における稼働中のホールセールデータセンター容量は、2026年6月30日時点で前年比49.4%増の1,007 MWに達しました。VNET Groupは2026年第2四半期にクラウドサービスプロバイダーから345 MWのホールセール受注を確保しました。この顧客コミットメントは、クラウドプラットフォームがコンピューティングインフラ顧客の競合相手であると同時に独立施設容量の購入者にもなり得ることを示しています。一顧客関係に供給義務を集中させることで、VNETの拡大するホールセール基盤の中でもそのクラウドプロバイダーの要件が商業的に重要となります。
競争的な拡大は、容量割り当てが管理されている開発機会へのアクセスにも依存します。2026年8月、Digital Realtyはシンガポールのジュロン島にあるジュロン・タウン・コーポレーションの低炭素データセンターパークで新施設を開発するための暫定50 MW割り当てのためにシンガポールの第2回データセンター公募で選定されました。計画施設はジュロン・タウン・コーポレーションの低素データセンターパークにあり、シンガポールの第2回データセンター公募を通じて選定されました。このパークで容量を求める挑戦者は、顧客だけでなく割り当てのためにも競争しなければなりません。したがって、選定によりDigital Realtyは割り当てられた容量を稼働サービスとして提供できるようになる前に、パークの開発パイプラインにおけるポジションを得ます。
アジア太平洋データセンター産業のリーダー企業
-
Amazon Web Services, Inc
-
Equinix, Inc.
-
Huawei Cloud Computing Technologies Co., Ltd
-
Digital Realty Trust Inc.
-
Beijing VNET Broadband Data Center Co., Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋データセンター市場 このレポートでカバーされる企業
- Amazon Web Services, Inc
- Equinix, Inc.
- Alibaba Cloud
- Chindata Group Holdings Ltd
- AirTrunk Operating Pty Ltd
- Space DC Pte Ltd
- NTT DATA, Inc.
- Huawei Cloud Computing Technologies Co., Ltd
- Global Data Solutions Co., Ltd. (GDS)
- Google LLC
- LG Uplus Corp
- Range Technology Development Co., Ltd
- NEXTDC Limited
- Digital Realty Trust Inc.
- Beijing VNET Broadband Data Center Co., Ltd
最近の産業開発事情 アジア太平洋データセンター市場
- 2026年9月:Microsoftハイデラバードのインド南中央データセンターリージョンが稼働中であり、HDFC Bankが登録した組織の一つであると発表しました。
- 2026年8月:Digital Realtyはシンガポールの第2回データセンター公募での選定を発表し、ジュロン島のジュロン・タウン・コーポレーションの低炭素データセンターパークに新施設を開発するための暫定50 MW割り当てを受けました。
- 2026年4月:AirTrunkは、ムンバイ、チェンナイ、ハイデラバードで事業を展開するインドのデータセンター開発者Lumina CloudInfraの買収を発表しました。
スコープと方法論
セグメンテーション概要
データセンター規模別
| 大規模 |
| メガ規模 |
| 中規模 |
| 超大模 |
| 小規模 |
ティアタイプ別
| ティア1および2 |
| ティア3 |
| ティア4 |
データセンタータイプ別
| ハイパースケール/自社構築 | ||
| エンタープライズ/エッジ | ||
| コロケーション | 非稼働 | |
| 稼働中 | リテールコロケーション | |
| ホールセールコロケーション | ||
エンドユーザー別
| BFSI |
| ITおよびITES |
| Eコマース |
| 政府 |
| 製造業 |
| メディアおよびエンターテインメント |
| テレコム |
| その他のエンドユーザー |
地域別
| 中国 |
| 日本 |
| インド |
| インドネシア |
| オーストラリア |
| シンガポール |
| ニュージーランド |
| マレーシア |
| タイ |
| アジア太平洋その他 |
| データセンター規模別 | 大規模 | ||
| メガ規模 | |||
| 中規模 | |||
| 超大模 | |||
| 小規模 | |||
| ティアタイプ別 | ティア1および2 | ||
| ティア3 | |||
| ティア4 | |||
| データセンタータイプ別 | ハイパースケール/自社構築 | ||
| エンタープライズ/エッジ | |||
| コロケーション | 非稼働 | ||
| 稼働中 | リテールコロケーション | ||
| ホールセールコロケーション | |||
| エンドユーザー別 | BFSI | ||
| ITおよびITES | |||
| Eコマース | |||
| 政府 | |||
| 製造業 | |||
| メディアおよびエンターテインメント | |||
| テレコム | |||
| その他のエンドユーザー | |||
| 地域別 | 中国 | ||
| 日本 | |||
| インド | |||
| インドネシア | |||
| オーストラリア | |||
| シンガポール | |||
| ニュージーランド | |||
| マレーシア | |||
| タイ | |||
| アジア太平洋その他 | |||
市場の定義
- ITロード容量 - ITロード容量または設置容量とは、設置されたラックに収容されたサーバーおよびネットワーク機器が消費するエネルギー量を指します。メガワット(MW)で測定されます。
- 吸収率 - データセンター容量がリースアウトされた程度を示します。例えば、100 MWのデータセンターが75 MWをリースアウトした場合、吸収率は75%となります。稼働率またはリースアウト容量とも呼ばれます。
- 高床スペース - 床の上に設けられた高架スペースです。元の床と高架床の間の隙間は、配線、冷却、その他のデータセンター機器を収容するために使用されます。この構造は適切な配線・冷却インフラの確保に役立ちます。平方フィート(ft²で測定されます。
- データセンター規模 - データセンター規模は、データセンター施設に割り当てられた高床スペースに基づいてセグメント化されます。メガデータセンター:ラック数が9,000台超またはRFS(高床スペース)が225,001平方フィート超;マッシブデータセンター:ラック数が3,001~9,000台またはRFSが75,001~225,000平方フィート;大規模データセンター:ラック数が801~3,000台またはRFSが20,001~75,000平方フィート;中規模データセンター:ラック数が201~800台またはRFSが5,001~20,000平方フィート;小規模データセンター:ラック数が200台未満またはRFSが5,000平方フィート未満。
- ティアタイプ - Uptime Instituteによれば、データセンターはデータセンターインフラの冗長設備の能力に基づいて4つのティアに分類されます。このセグメントでは、データセンターはティア1、ティア2、ティア3、ティア4に分類されます。
- コロケーションタイプ - このセグメントはリテール、ホールセール、ハイパースケールコロケーションサービスの3つのカテゴリーに分類されます。分類は潜在的な顧客にリースアウトさるITロード量に基づいて行われます。リテールコロケーションサービスのリース容量は250 kW未満;ホールセールコロケーションサービスのリース容量は251 kW~4 MW;ハイパースケールコロケーションサービスのリース容量は4 MW超。
- エンドコンシューマー - データセンター市場はB2Bベースで運営されています。BFSI、政府、クラウドオペレーター、メディア・エンターテインメント、Eコマース、テレコム、製造業が調査対象市場の主要エンドコンシューマーです。スコープには、エンドユーザー産業のデジタル化の進展に対応するコロケーションサービスオペレーターのみが含まれます。
| キーワード | 定義#テイギ# |
|---|---|
| ラックユニット | 一般にUまたはRUと呼ばれ、データセンターのラックに収容されるサーバーユニットの測定単位です。1Uは1.75インチに相当します。 |
| ラック密度 | ラックに収容された機器とサーバーが消費する電力量を定義します。キロワット(kW)で測定されます。この要素はデータセンターの設計、冷却・電力計画において重要な役割を果たします。 |
| ITロード容量 | ITロード容量または設置容量とは、設置されたラックに収容されたサーバーおよびネットワーク機器が消費するエネルギー量を指します。メガワット(MW)で測定されます。 |
| 吸収率 | データセンター容量がどれだけリースアウトされたかを示します。例えば、100 MWのデータセンターが75 MWをリースアウトした場合、吸収率は75%となります。稼働率またはリースアウト容量とも呼ばれます。 |
| 高床スペース | 床の上に設けられた高架スペースです。元の床と高架床の間の隙間は、配線、冷却、その他のデータセンター機器を収容するために使用されます。この構造は適切な配線・冷却インフラの確保に役立ちます。平方フィート/メートルで測定されます。 |
| コンピュータールームエアコンディショナー(CRAC) | データセンターのサーバールーム内の温度、空気循環、湿度を監視・維持するために使用される装置です。 |
| 通路 | ラックの列の間の開放スペースです。この開放スペースはサーバールームの最適温度(20~25℃)を維持するために重要です。サーバールーム内には主にホットアイルとコールドアイルの2つの通路があります。 |
| コールドアイル | ラックの前面が路に面している通路です。ここでは冷気が通路に送り込まれ、ラックの前面から入って温度を維持します。 |
| ホットアイル | ラックの背面が通路に面している通路です。ここでは、ラック内の機器から放散された熱がCRACの排気口に向けられます。 |
| クリティカルロード | データセンター運営にとってアップタイムが重要なサーバーおよびその他のコンピュータ機器が含まれます。 |
| 電力使用効率(PUE) | データセンターの効率を定義する指標です。(データセンター総エネルギー消費量)/(IT機器総エネルギー消費量)で計算されます。PUEが1.2~1.5のデータセンターは非常に効率的とみなされ、PUEが2を超えるデータセンターは非常に非効率とみなされます。 |
| 冗長性 | 停電や機器障害が発生した場合にIT機器が影響を受けないよう、追加コンポーネント(UPS、発電機、CRAC)を追加するシステム設計として定義されます。 |
| 無停電電源装置(UPS) | 商用電源と直列に接続され、バッテリーにエネルギーを蓄積することで、商用電源が遮断された場合でもIT機器への供給が継続される装置です。UPSは主にIT機器のみをサポートします。 |
| 発電機 | UPSと同様に、発電機はデータセンターに設置され、ダウンタイムを回避するための無停電電源を確保します。データセンター施設にはディーゼル発電機があり、通常、施設内に48時間分のディーゼルが備蓄されています。 |
| N+1 | 「必要数プラス1」と呼ばれ、障害発生時のダウンタイムを回避するために利用可能な追加機器の設定を示します。データセンターは、4つのコンポーネントごとに1つの追加ユニットがある場合にN+1とみなされます。例えば、データセンターに4台のUPSシステムがある場合、N+1を達成するには追加のUPSシステムが1台必要です。 |
| 2N | 2つの独立した電力配電システムが展開される完全冗長設計を指します。したがって、一方の配電システムが完全に障害を起こした場合でも、もう一方のシステムがデータセンターに電力を供給し続けます。 |
| インロー冷却 | 列内のラック間に設置された冷却設計システムで、ホットアイルから暖気を引き込み、コールドアイルに冷気を供給することで温度を維持します。 |
| ティア1 | ティア分類はデータセンター施設がデータセンター運営を維持する準備状況を決定します。データセンターは、非冗長(N)の電力コンポーネント(UPS、発電機)、冷却コンポーネント、電力配電システム(商用電力グリッドから)を持つ場合にティア1データセンターに分類されます。ティア1データセンターのアップタイムは99.67%、年間ダウンタイムは28.8時間未満です。 |
| ティア2 | データセンターは、冗長電力・冷却コンポーネント(N+1)と単一の非冗長配電システムを持つ場合にティア2データセンターに分類されます。冗長コンポーネントには追加の発電機、UPS、チラー、排熱機器、燃料タンクが含まれます。ティア2データセンターのアップタイムは99.74%、年間ダウンタイムは22時間未満です。 |
| ティア3 | 冗長電力・冷却コンポーネントと複数の電力配電システムを持つデータセンターをティア3データセンターと呼びます。同施設は計画的(施設メンテナンス)および非計画的(停電、冷却障害)な中断に対して耐性があります。ティア3データセンターのアップイムは99.98%、年間ダウンタイムは1.6時間未満です。 |
| ティア4 | 最も耐障害性の高いタイプのデータセンターです。ティア4データセンターは複数の独立した冗長電力・冷却コンポーネントと複数の電力配電経路を持ちます。すべてのIT機器はデュアル電源化されており、あらゆる中断に対して耐障害性を持ち、継続的な運用を確保します。ティア4データセンターのアップタイムは99.74%、年間ダウンタイムは26.3分未満です。 |
| 小規模データセンター | 床面積が5,000平方フィート以下、または設置可能なラック数が200台以下のデータセンターは小規模データセンターに分類されます。 |
| 中規模データセンター | 床面積が5,001~20,000平方フィート、または設置可能なラック数が201~800台のデータセンターは中規模データセンターに分類されます。 |
| 大規模データセンター | 床面積が20,001~75,000平方フィート、または設置可能なラック数が801~3,000台のデータセンターは大規模データセンターに分類されます。 |
| マッシブデータセンター | 床面積が75,001~225,000平方フィート、または設置可能なラック数が3,001~9,000台のデータセンターはマッシブデータセンターに分類されます。 |
| メガデータセンター | 床面積が225,001平方フィート以上、または設置可能なラック数が9,001台以上のデータセンターはメガデータセンターに分類されます。 |
| リテールコロケーション | 容量要件が250 kW以下の顧客を指します。これらのサービスは主に中小企業(SME)に利用されます。 |
| ホールセールコロケーション | 容量要件が250 kW~4 MWの顧客を指します。これらのサービスは主に中規模から大規模企業に利用されます。 |
| ハイパースケールコロケーション | 容量要件が4 MW超の顧客を指します。ハイパースケール需要は主に大規模クラウドプレイヤー、IT企業、BFSI、OTTプレイヤー(Netflix、Hulu、HBO+など)から生じます。 |
| モバイルデータ速度 | ユーザーがスマートフォンで体験するモバイルインターネット速度です。この速度は主にスマートフォンで使用されている通信技術に依存します。市場で利用可能な通信技術は2G、3G、4G、5Gであり、2Gが最も遅く、5Gが最も速いです。 |
| 光ファイバー接続ネットワーク | 農村部と都市部を高速インターネット接続でつなぐ、国全体に展開された光ファイバーケーブルのネットワークです。キロメートル(km)で測定されます。 |
| スマートフォン1台あたりのデータトラフィック | スマートフォンユーザーが1ヶ月に消費する平均データ量の指標です。ギガバイト(GB)で測定されます。 |
| ブロードバンドデータ速度 | 固定ケーブル接続で提供されるインターネット速度です。一般的に、銅線ケーブルと光ファイバーケーブルが住宅用・商業用の両方で使用されます。光ファイバーケーブルは銅線ケーブルよりも高速なインターネット速度を提供します。 |
| 海底ケーブル | 2つ以上の陸揚げ地点に敷設された光ファイバーケーブルです。このケーブルを通じて、世界中の国々間の通信とインターネット接続が確立されます。これらのケーブルは1点から別の点へ毎秒100~200テラビット(Tbps)を伝送できます。 |
| カーボンフットプリント | データセンターの通常運用中に発生する二酸化炭素の量の指標です。石炭、石油・ガスが主要な発電源であるため、この電力の消費が炭素排出に寄与します。データセンターオペレーターは、施設から生じるカーボンフットプリントを抑制するために再可能エネルギー源を取り入れています。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するために、ステップ1で特定された変数と要因を入手可能な過去の市場数値に対してテストします。反復プロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 予測年の市場規模推定は名目値で行います。インフレは価格設定に含まれず、平均販売価格(ASP)は各国の予測期間全体を通じて一定に保たれます。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の全体像を把握するために、さまざまなレベルと機能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベース・サブスクリプションプラットフォーム




