
Taille et parts du marché des centres de données d'Atlanta
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
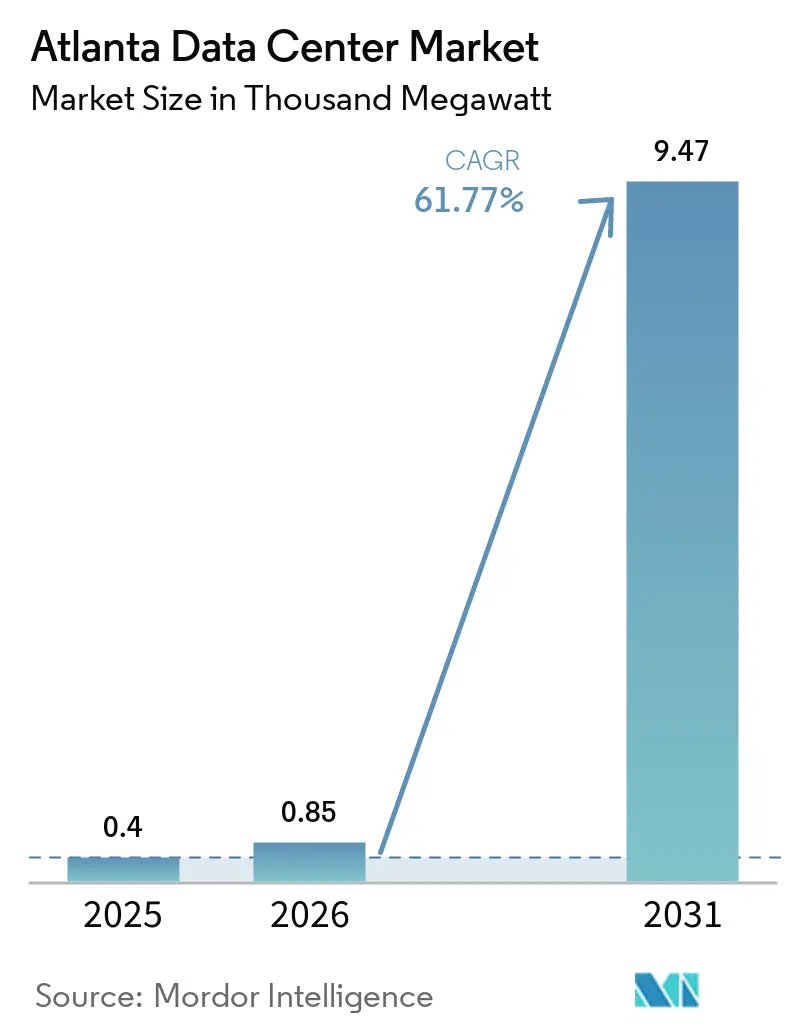
| Taille du marché de l'année de base (2025) | 0.4 Mille mégawatts |
| Volume du Marché (2026) | 0.85 Mille mégawatts |
| Volume du Marché (2031) | 9.47 Mille mégawatts |
| Taux de croissance (2026 - 2031) | 61.77 % |
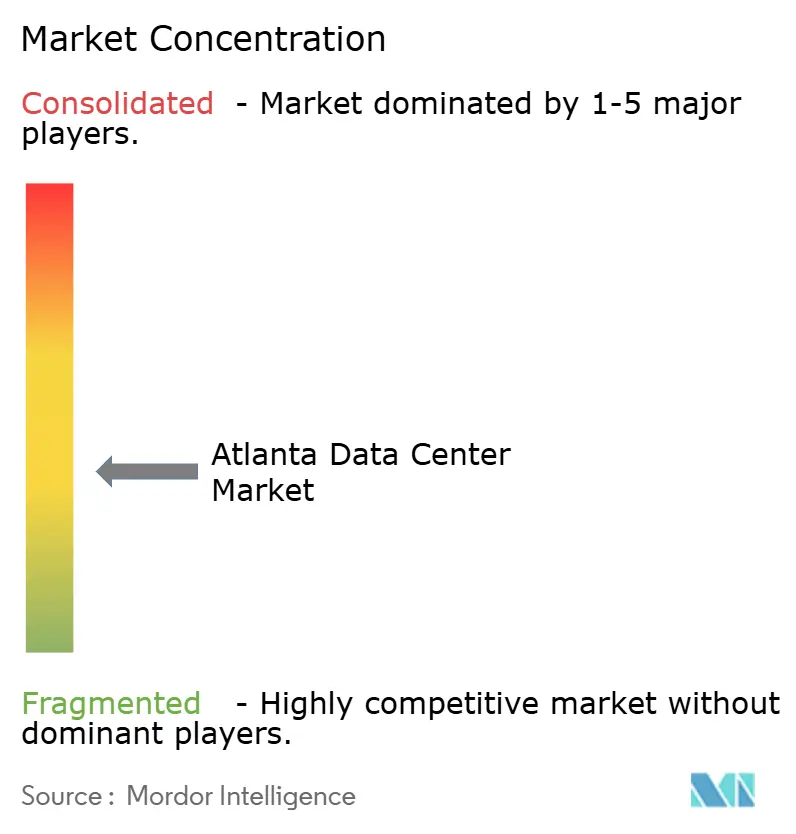
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des centres de données d'Atlanta par Mordor Intelligence
La taille du marché des centres de données d'Atlanta était évaluée à 0,4 millier de mégawatts en 2025 et devrait croître de 0,85 millier de mégawatts en 2026 pour atteindre 9,47 milliers de mégawatts d'ici 2031, à un CAGR de 61,77 % durant la période de prévision (2026-2031).
Cette trajectoire de croissance positionne la région comme un nœud central dans le paysage des infrastructures numériques de l'Amérique du Nord, passant de son statut de pôle émergent. Les opérateurs hyperscale stimulent la demande en recherchant des coûts d'énergie plus bas, des itinéraires de fibre optique étendus et des abattements fiscaux constants. L'absorption nette annuelle a dépassé celle de la Virginie du Nord pour la première fois, tandis que les promoteurs disposent de capacités supplémentaires en cours de construction. Les contraintes d'alimentation dans les pôles historiques, les avancées dans les charges de travail liées à l'IA et la maturation du réseau régional de fibre noire continuent d'orienter les déploiements à grande échelle vers la région métropolitaine d'Atlanta. Les promoteurs poursuivent également des constructions spéculatives, malgré des taux de pré-location élevés pour les projets déjà en cours de développement.
Points clés du rapport
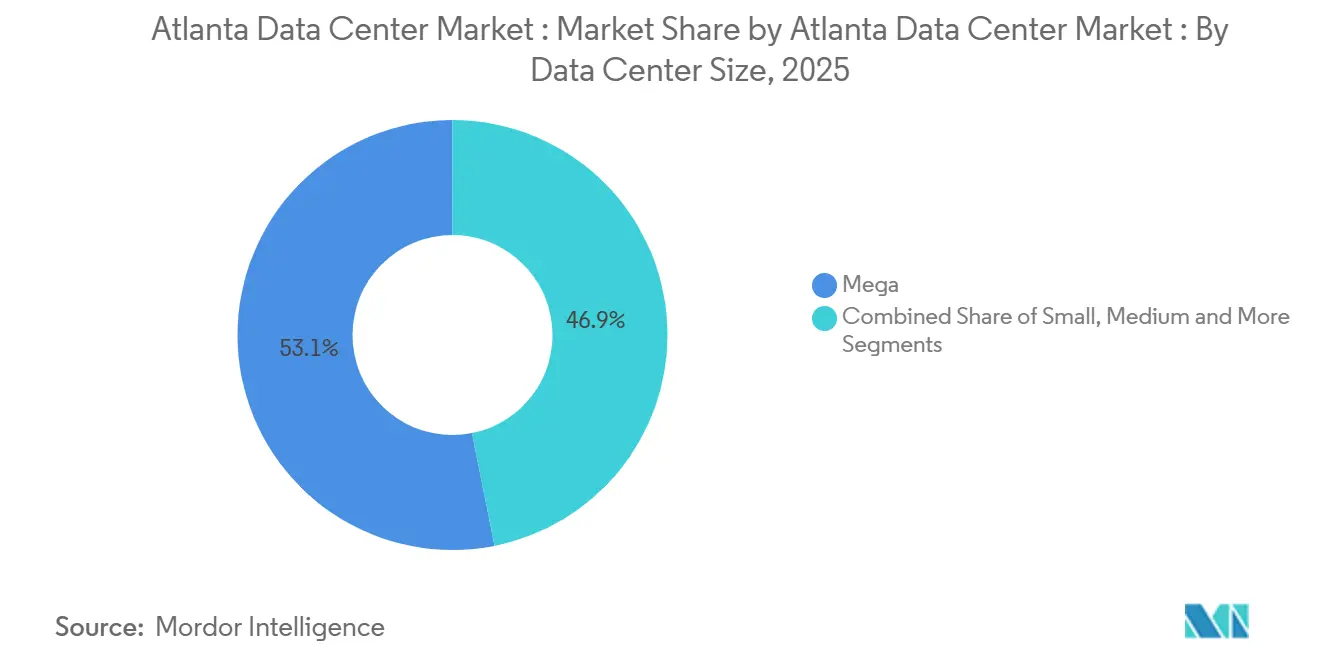
- Par taille de centre de données, les installations Mega ont dominé avec 53,12 % de la part du marché des centres de données d'Atlanta en 2025, tandis que le niveau Massive devrait se développer à un CAGR de 62,73 % jusqu'en 2031.
- Par niveau, les sites Tier 3 ont capturé 65,72 % de la part en 2025 ; le Tier 4 devrait connaître la croissance la plus rapide avec un CAGR de 63,54 %.
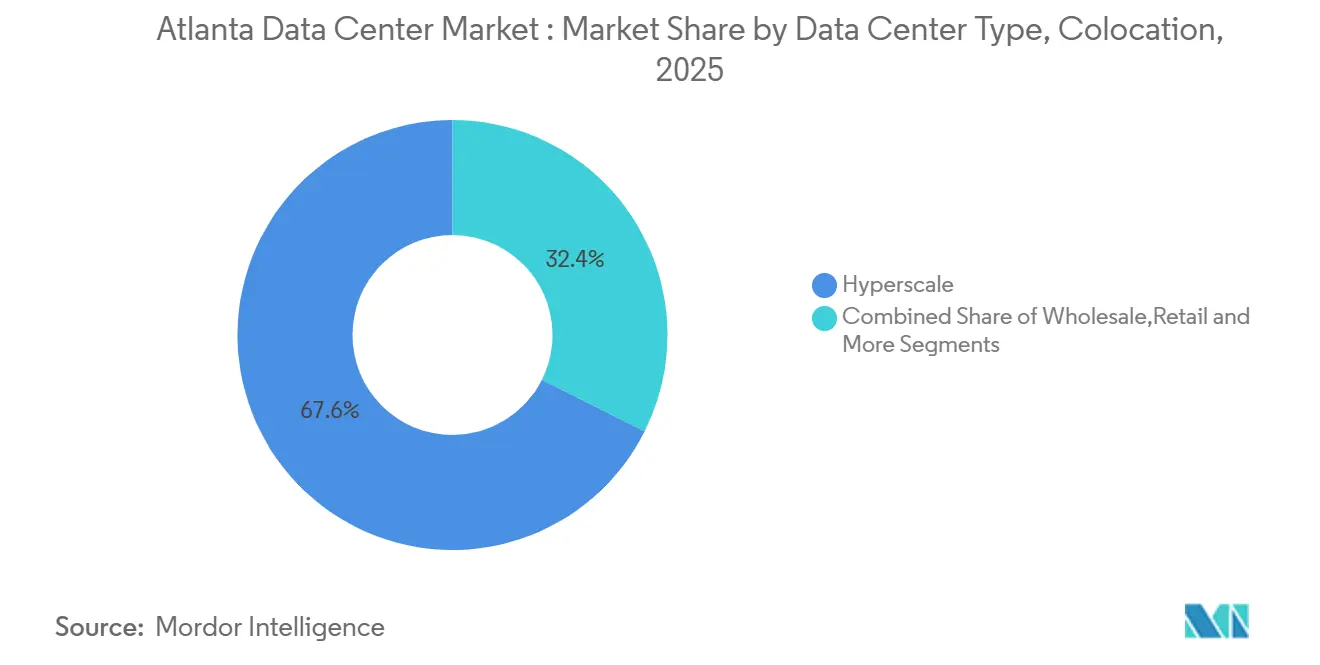
- Par modèle de colocation, l'hyperscale représentait 67,61 % de la taille du marché des centres de données d'Atlanta en 2025 et progresse à un CAGR de 62,85 %.
- Par groupe d'utilisateurs finaux, les fournisseurs de services cloud détenaient 28,47 % de la taille du marché des centres de données d'Atlanta en 2025 et devraient se développer à un CAGR de 64,62 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Constructions hyperscale portées par l'IA et le cloud | +12.9% | Métropole d'Atlanta, avec concentration dans les comtés de Douglas et Fulton | Moyen terme (2-4 ans) |
| Charges de travail d'informatique en périphérie et sensibles à la latence | +9.5% | Cœur urbain d'Atlanta et nœuds suburbains | Moyen terme (2-4 ans) |
| Incitations fiscales et énergies renouvelables en Géorgie | +10.0% | À l'échelle de l'État, avec concentration dans les comtés métropolitains | Court terme (≤ 2 ans) |
| Les contraintes d'alimentation croissantes liées à l'IA en Virginie du Nord détournent la demande | +8.2% | Métropole d'Atlanta, notamment les banlieues sud | Court terme (≤ 2 ans) |
| Excédent de fibre noire le long des corridors I-285 et I-20 | +7.3% | Anneau métropolitain d'Atlanta et corridor est-ouest | Moyen terme (2-4 ans) |
| Mise à niveau du câble sous-marin via le point d'atterrissage de Myrtle Beach | +8.8% | Corridor Atlanta vers la côte de Caroline du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Constructions hyperscale portées par l'IA et le cloud : Redéfinir les besoins en énergie
Les nouveaux campus hyperscale d'Atlanta sont conçus pour des densités de baies dépassant 40 kW afin de satisfaire les clusters d'entraînement d'IA. Microsoft investit à lui seul 1,8 milliard USD dans trois installations locales totalisant 324 MW.[1] L'Institut de recherche sur l'énergie électrique note que l'IA représente déjà 10 à 20 % de la consommation électrique des centres de données à l'échelle nationale, une part qui pourrait porter la demande du secteur à 9,1 % de la production américaine d'ici 2030. Les nouvelles constructions bénéficient d'une tarification premium en raison de leur refroidissement liquide, de leurs équipements de commutation supplémentaires et de leurs sous-stations sur site, tandis que les salles existantes font face à des pressions de rénovation. Le regroupement de ces sites dans la métropole sud forme des zones utilitaires dédiées où convergent des lignes de transmission redondantes, de la fibre en boucle et des parcelles de 40 hectares.
Informatique en périphérie et charges de travail sensibles à la latence : Stimuler les déploiements urbains
Les jeux mobiles, la télésanté et les plateformes de trading financier stimulent un réseau de micro-installations à travers le centre-ville d'Atlanta. American Tower a ajouté des nœuds périphériques près de Peachtree Center pour maintenir les délais de transit en dessous de cinq millisecondes. Vapor IO et Comcast pilotent des services périphériques de dernier kilomètre pour s'articuler avec l'infrastructure câblée existante. EdgeConneX exploite deux sites totalisant 16 MW dans un rayon de cinq kilomètres de l'hôtel de ville. Ces déploiements réduisent la latence réseau pour l'inférence d'IA, les médias interactifs et la télémétrie des véhicules autonomes, positionnant la métropole d'Atlanta comme un nexus à la fois central et périphérique.
Incitations fiscales et énergies renouvelables en Géorgie : Catalyseurs fiscaux
Une exonération de 100 % de la taxe sur les ventes pour les équipements serveurs au-dessus de 15 millions USD continue d'orienter favorablement les modèles de sélection de sites dans l'État. Les efforts législatifs visant à suspendre l'incitation ont été opposés à un veto en mai 2024. Les opérateurs utilisent le crédit pour compenser le coût des contrats d'achat d'énergie renouvelable, satisfaisant les mandats ESG tout en plafonnant les tarifs d'utilité près de 0,05 USD/kWh. Les partenariats public-privé liés au solaire et au stockage par batterie s'accélèrent alors que les acteurs cherchent des mécanismes de couverture contre les tarifs de pointe.
Contraintes d'alimentation croissantes liées à l'IA en Virginie du Nord détournant la demande : Redistribution géographique
Les retards de transmission dans le comté de Loudoun ont porté les délais d'attente pour de nouveaux blocs de mégawatts au-delà de quatre ans. En conséquence, Atlanta a dépassé 705,8 MW d'absorption nette en 2024, éclipsant le total de 451,7 MW de la Virginie du Nord. Les promoteurs privilégient désormais les marchés disposant d'une production excédentaire plutôt que la proximité des échanges Internet établis, faisant du réseau 500 kV d'Atlanta et de son programme de sous-stations modulaires de véritables facteurs de différenciation.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Délais de livraison d'énergie par les services publics | -4.2% | Métropole d'Atlanta, notamment les corridors de croissance sud | Moyen terme (2-4 ans) |
| Hausse des coûts fonciers et de construction | -3.3% | Emplacements privilégiés à proximité des infrastructures de fibre et d'énergie | Court terme (≤ 2 ans) |
| Restrictions potentielles d'utilisation de l'eau pour le refroidissement | -2.2% | Districts hydrauliques de la métropole d'Atlanta | Moyen terme (2-4 ans) |
| Pénurie de main-d'œuvre qualifiée pour les constructions à haute densité | -1.4% | Main-d'œuvre de construction et d'exploitation de la métropole d'Atlanta | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Délais de livraison d'énergie par les services publics : Goulot d'étranglement des infrastructures critiques
Georgia Power prévoit que la demande industrielle d'électricité sera multipliée par 17 d'ici 2035, les centres de données absorbant 80 % de cette croissance. Les délais moyens pour les extensions haute tension approchent quatre ans, forçant des constructions par phases et des déploiements de turbines à gaz sur site. Les maires des métropoles avertissent que 8,2 GW de capacité supplémentaire sont nécessaires d'ici 2030 pour suivre le rythme des réservations.[2] De nouvelles règles étatiques obligent désormais les grands projets à cofinancer les mises à niveau des sous-stations afin de protéger les clients résidentiels des hausses tarifaires.
Hausse des coûts fonciers et de construction : Points de pression économique
La dépense de 120 millions USD de Digital Realty pour 97 acres à Forest Park équivaut à plus de 1,2 million USD par acre constructible.[3] Les prix de l'acier, les transformateurs haute capacité et les composants de refroidissement liquide font grimper les budgets globaux des projets à deux chiffres. Le Wall Street Journal note que les commissions d'urbanisme scrutent désormais les propositions à forte consommation d'énergie alors que l'empreinte des centres de données empiète sur les terrains industriels. Ces pressions catalysent les techniques de construction modulaire, les agencements multi-étages et les stratégies créatives de constitution de réserves foncières pour préserver les rendements.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par taille de centre de données :
Les installations Méga redéfinissent l'échelleLes sites Mega détenaient 53,12 % de la part du marché des centres de données d'Atlanta en 2025. Les économies d'échelle permettent aux opérateurs de proposer des coûts d'énergie inférieurs et de déployer une distribution SCADA à l'échelle de la salle plutôt qu'à l'échelle de la rangée. Le programme Georgia d'Amazon Web Services d'une valeur de 11 milliards USD implique plusieurs blocs et établit un modèle de résilience de type campus. Le niveau Massive devrait croître de 62,73 % par an, les fournisseurs cloud de second rang et les éditeurs de logiciels en tant que service sécurisant des empreintes pérennes. Par ailleurs, les catégories Moyenne et Grande restent pertinentes pour les charges de travail de transition vers le cloud privé, la mise en cache en périphérie et les zones d'isolation imposées par la conformité. Les salles de petite taille (inférieures à 5 MW) se sont réorientées vers des clusters de périphérie pour opérateurs télécoms et des laboratoires de recherche qui privilégient la proximité à la puissance en watts.
Sur le plan économique, les campus mega sécurisent des valeurs PUE proches de 1,2 en intégrant des boucles d'échangeurs de chaleur en toiture et des installations de production d'eau glacée sur site. Les tactiques d'agrégation foncière regroupent des parcelles en super-sites de 200 acres, réduisant les approbations municipales par mégawatt livré. Cette stratégie soutient également un phasage multi-bâtiment qui aligne les appels de capitaux sur les engagements pré-loués, préservant les TRI des promoteurs. Au cours des cinq prochaines années, le marché des centres de données d'Atlanta devrait se déplacer de 12 points de pourcentage supplémentaires vers les stocks mega et massive, à mesure que les densités de racks IA dépassent 80 kW et nécessitent des chemins de câbles d'alimentation spécialisés.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par type de niveau :
La prime de fiabilité se resserreL'inventaire Tier 3 représentait 65,72 % de la surface active en 2025, renforçant sa position de référence pour les déploiements critiques sensibles aux coûts. Cependant, la capacité Tier 4 devrait enregistrer un CAGR de 63,54 %, portée par des charges de travail ne pouvant tolérer aucun point de défaillance unique. Les opérateurs justifient les dépenses d'investissement plus élevées par des accords de niveau de service garantissant une disponibilité à cinq neuf et un temps moyen de réparation plus court.
Les installations Tier 1 et Tier 2 soutiennent principalement le stockage d'archives, les zones de préparation et les postes de reprise après sinistre, mais leur part diminue à mesure que les différentiels de prix se resserrent. Les installations Tier 3 intègrent également des fonctionnalités Tier 4 sélectives pour pérenniser les actifs sans supporter le coût total d'une infrastructure Tier 4.
Par type de colocation utilisé :
L'économie hyperscale transforme l'offreLa colocation hyperscale a capturé 67,61 % de la puissance louée en 2025 et se développe à un CAGR soutenu de 62,85 %, soulignant son rôle de moteur de croissance de la région. Cette trajectoire place la taille du marché des centres de données d'Atlanta en hyperscale au-dessus de 2,49 GW d'ici 2031. La coentreprise TA Realty–EdgeConneX de 324 MW consolide les sous-stations, les tours de refroidissement et les installations d'entrée de fibre au niveau du campus, démontrant une dilution des coûts en gros. La colocation en gros continue de servir l'encodage multimédia, le bureau à distance et les systèmes ORM nécessitant des cages dédiées mais pas un bâtiment entier. La colocation de détail, bien que plus modeste, reste essentielle pour les charges de travail riches en connectivité, soutenant les points d'interconnexion réseau et les instances de reprise après sinistre.
Les économies d'échelle ont réduit le coût ajusté par kilowatt de l'hyperscale jusqu'à 30 % par rapport aux espaces de détail, mais elles introduisent un risque de concentration des locataires. Les propriétaires atténuent cette exposition par des profils d'expiration échelonnés, des constructions de type enveloppe et des plateformes d'échange multi-cloud qui diversifient les sources de revenus.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par utilisateur final utilisé :
Les fournisseurs cloud ancrent la demandeLes services cloud et informatiques représentaient une part de 28,47 % en 2025, équivalant à plus de 250,5 MW de capacité louée, et surpasseront tous les autres secteurs verticaux avec un CAGR de 64,62 % jusqu'en 2031. Le projet de 324 MW de Microsoft à Union City valide la trajectoire de croissance soutenue des hyperscalers. Les opérateurs télécoms restent influents, déployant des nœuds de cœur de réseau 5G et des passerelles de calcul en périphérie mobile. L'utilisation par les services financiers est en hausse, portée par le trading à faible latence et l'analyse de fraude en temps réel, tandis que la santé, le gouvernement et les médias continuent de diversifier les combinaisons de demande en colocation.
Le profil multi-sectoriel protège le marché des centres de données d'Atlanta contre les ralentissements cycliques et dilue l'exposition à un seul secteur. Les extensions de fibre optique, telles que le projet de 330 miles de routes de Bandwidth IG, couvrent désormais les comtés de Rockdale, Newton et Henry, soutenant les objectifs de latence est-ouest et renforçant la valeur des sites neutres vis-à-vis des opérateurs.
Analyse géographique
La région métropolitaine d'Atlanta a dépassé la Virginie du Nord en 2024 en termes d'absorption nette, après avoir enregistré 705,8 MW d'absorption positive contre seulement 18 MW l'année précédente. Le parc immobilier a augmenté de 222 % pour atteindre 1 000,4 MW, positionnant la région comme le deuxième plus grand pôle d'Amérique du Nord. Les banlieues sud — notamment les comtés de Douglas, Henry et Fulton — accueillent la majeure partie des 2 159,3 MW en cours de construction, attirés par la disponibilité de grandes parcelles et l'accès direct aux lignes de transmission de 500 kV.
Le comté de Henry à lui seul dispose de 500 MW en pipeline, accéléré par un rezonage ciblé le long de la Route d'État 20. L'expansion du réseau de fibres optiques de Bandwidth IG relie désormais Rockdale, Newton et Dekalb, réduisant la dépendance à un opérateur unique et rendant viables les sous-marchés périphériques. Le corridor de fibre noire de DC BLOX reliant Myrtle Beach à Atlanta améliore la diversité des liaisons longue distance et prépare le terrain pour une future redondance sous-marine vers l'Amérique du Sud et l'Europe.
Les retombées régionales s'étendent à la Caroline du Sud et à l'Alabama, où les coûts fonciers plus bas et les fournisseurs de transmission communs simplifient l'ingénierie des chemins redondants. L'American Society of Civil Engineers cite 7 milliards USD affectés aux améliorations du réseau électrique de Géorgie entre 2023 et 2025, renforçant la redondance des sous-stations et la résilience aux tempêtes dans l'ensemble du Sud-Est élargi.
Paysage réglementaire
La réglementation dans la région métropolitaine d'Atlanta est de plus en plus façonnée par l'allocation des coûts de l'électricité, les règles d'interconnexion des services publics et les contrôles locaux d'utilisation des terres. La Georgia Public Service Commission (PSC) a pris des mesures spécifiques liées à la croissance des charges importantes : elle a ordonné à Georgia Power en avril 2024 de démontrer que les revenus des centres de données réduisent les factures résidentielles et de fournir des rapports trimestriels, et en janvier 2025, elle a approuvé des exigences comprenant une facturation minimale et des durées de contrat plus longues pour les clients à forte charge afin de limiter le risque de coût lié aux infrastructures. La PSC a également décidé de geler les tarifs de base de Georgia Power jusqu'en 2028 (effectif à partir du 31 juillet 2025), tout en certifiant une nouvelle production substantielle en décembre 2025 pour soutenir la charge additionnelle.
Les résultats en matière d'implantation et de permis locaux varient toujours selon la juridiction. La ville d'Atlanta et d'autres gouvernements locaux utilisent des outils de zonage qui peuvent restreindre les implantations dans les corridors à forte visibilité, y compris des restrictions près du BeltLine et dans un rayon d'un demi-mile des stations MARTA. L'activité législative en 2026, y compris des propositions désignées comme le Senate Bill 410 et le House Bill 1012, a accru l'incertitude autour des incitations et des pauses de développement potentielles, ce qui maintient au premier plan un engagement précoce avec les parties prenantes étatiques et locales et une coordination plus stricte du phasage des projets avec les mises à niveau d'infrastructure approuvées par les services publics.
Analyse de la chaîne de valeur
La réalisation de centres de données à Atlanta commence généralement par l'agrégation de terrains et les approbations de zonage dans des sous-marchés accessibles en électricité et en fibre. Elle se poursuit ensuite par des accords de service avec les services publics et des mises à niveau de sous-stations ou de transmission coordonnées avec Georgia Power et supervisées par les cadres de la PSC pour les clients à forte charge. Les développeurs et opérateurs (notamment Digital Realty, Equinix, Vantage Data Centers, QTS Realty Trust et Switch) passent ensuite à la conception, à l'approvisionnement et à la construction, où l'équipement de sous-station 230 kV/34,5 kV et d'autres infrastructures électriques deviennent souvent le chemin critique pour les calendriers de mise sous tension.
En aval, les opérations dépendent de la connectivité réseau (carrier hotels et corridors de fibre noire métropolitains) et d'une couche de services comprenant l'hébergement géré, l'interconnexion et les rampes d'accès au cloud pour soutenir l'utilisation. Les frictions dans la chaîne d'approvisionnement se sont manifestées par de longs délais de livraison pour les systèmes de refroidissement et électriques, y compris des refroidisseurs centrifuges à air cités à 85 semaines. Comme les constructions s'accélèrent rapidement, la demande logistique augmente également, y compris une capacité d'entrepôt de mise en scène des équipements d'environ 2 millions de pieds carrés par gigawatt de construction de centres de données dans la région.
Paysage concurrentiel
Le marché des centres de données d'Atlanta présente une concentration modérée, les opérateurs historiques montant en puissance et les nouveaux entrants se taillant des niches spécialisées. QTS contrôle la plus grande empreinte sur un seul site avec 970 000 pieds carrés dans son campus Atlanta-Metro, soutenu par une sous-station Georgia Power sur site. Digital Realty, Equinix et Switch se développent via des constructions en terrain vierge et des réserves foncières ; Digital Realty a sécurisé neuf parcelles depuis 2025, dont un terrain de 97 acres à Forest Park. Stack Infrastructure, Flexential et Vantage se concentrent sur des conceptions de pods à haute densité, tandis que DC BLOX se différencie par l'interconnexion de type hôtel de carriers.
Les alliances stratégiques renforcent la fidélisation de l'écosystème. Digital Realty, Vapor IO et Hivelocity proposent désormais une pile bare-metal combinée du cœur vers la périphérie qui raccourcit les délais de déploiement pour les charges de travail sensibles à la latence. H5 Data Centers associe la fibre Southern Telecom à faible latence à son site du 345 Courtland Street pour attirer des locataires dans le domaine du trading financier. La tension concurrentielle s'intensifie autour de l'approvisionnement en terrains et en transformateurs ; les opérateurs commandent de plus en plus à l'avance des générateurs et des appareillages de commutation 18 mois à l'avance pour bloquer les prix.
Les références en matière de durabilité s'imposent comme un facteur de différenciation clé. Le microréseau sur site de PowerSecure pour la nouvelle installation d'Edged Energy illustre des stratégies intégrées de remplacement du diesel. Les accords d'achat d'énergie à correspondance horaire sans carbone et les systèmes de refroidissement à eau recyclée deviennent des prérequis incontournables pour les appels d'offres cloud. À mesure que la concurrence s'intensifie, l'innovation de service — plutôt que la simple empreinte brute — définira probablement les positions gagnantes jusqu'en 2030.
Leaders du secteur des centres de données d'Atlanta
-
Digital Realty
-
Equinix Inc.
-
Vantage Data Centers
-
QTS Realty Trust
-
Switch Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Centres de Données d'Atlanta Entreprises couvertes dans ce rapport
- QTS Realty Trust
- Vantage Data Centers Management Company, LLC
- EDC VENTURE LLC (Edged)
- Digital Realty Trust Inc.
- Quadranet Systems Limited
- H5 Data Centers
- DataBank Holdings Ltd.
- EVODC, LLC (Evocative)
- Krypt
- Lumen Technologies
- Cogent Communications Holdings, Inc.
- Assurant, Inc.
- Csquare (Phoenix Infrastructure LLC)
- Summit Hosting
- EdgeConneX, Inc.
- Equinix Inc.
- Apotech Group
- Vault Networks, Inc.
- Coloblox Data Centers
- CoreSite
- Enzu Inc.
Opportunités de marché et perspectives d'avenir
Un domaine de blanc principal est l'expansion de capacité alignée sur l'infrastructure, associant de nouveaux campus à une livraison d'électricité engagée et à une préparation des sous-stations. Cela s'aligne sur la constitution rapide de l'inventaire régional (1 459,2 MW d'inventaire total d'ici fin 2025) et plus de 2 GW en construction active. L'évolution des règles sur les charges importantes menée par la PSC, associée aux frictions de zonage locales dans certaines parties de la ville d'Atlanta, oriente les opportunités vers des sites et des structures de projet capables de franchir les étapes de permis tout en respectant les exigences d'allocation des coûts des services publics, y compris les mises à niveau cofinancées et les engagements de charge à long terme.
La connectivité et les services de déploiement plus rapide constituent un autre domaine d'opportunité pour les clients hyperscale et entreprise. Les corridors de fibre noire d'Atlanta le long de l'I-285 et de l'I-20, combinés aux empreintes existantes des opérateurs (Digital Realty, QTS, Equinix et autres), soutiennent des offres complémentaires telles que les rampes d'accès au cloud, les suites riches en interconnexion et les déploiements en périphérie pour les charges de travail sensibles à la latence. Des opportunités secondaires sont également liées à la chaîne d'approvisionnement de construction et d'exploitation, y compris la logistique et la mise en scène des équipements qui évoluent avec l'activité de développement multi-campus à travers la région métropolitaine.
Développements industriels récents dans Marché des Centres de Données d'Atlanta
- Juillet 2026 : QTS Realty Trust a déposé une demande de Development of Regional Impact (DRI) pour l'expansion d'ATL2 East (2 millions de pieds carrés) à Fayetteville, en Géorgie. Ce dépôt marque une étape de développement pour les campus de Géorgie. Il signale un impact immédiat sur la croissance de la capacité et la dynamique de l'empreinte régionale dans l'écosystème des centres de données d'Atlanta.
- Juillet 2026 : Le comité de zonage du conseil municipal d'Atlanta a mis de côté une proposition d'exemption législative pour un centre de données de 500 millions de Digital Realty près de la station MARTA West End. Cette action réglementaire affecte un projet majeur à Atlanta. L'incertitude réglementaire pourrait redistribuer le calendrier des projets et le choix des sites pour les déploiements hyperscale.
- Juin 2026 : CBRE (rapport à l'échelle du secteur cité pour le marché d'Atlanta) a rapporté un taux de vacance des centres de données d'Atlanta de 1 % fin mars 2026, classant le marché au deuxième rang aux États-Unis en taille. Ce taux de vacance reflète une offre serrée et une tarification compétitive. Il soutient l'expansion continue en terrain vierge par les opérateurs hyperscale et affecte la tarification et le pipeline.
Marché des Centres de Données d'Atlanta Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché couvre la capacité des centres de données et l'activité de colocation situés dans la région métropolitaine d'Atlanta, suivies à travers la puissance informatique installée et planifiée, l'inventaire des installations et les revenus de services associés liés aux centres de données en exploitation.
Exclusions du périmètre : Le modèle ne comptabilise pas la valeur de l'immobilier non lié aux centres de données, les revenus de la construction générale, ni les salles de serveurs d'entreprise qui ne sont pas exploitées en tant qu'installations de centres de données dédiées.
Aperçu de la segmentation
- Par taille de centre de données
- Petit
- Moyen
- Grand
- Hyperscale
- Par type de niveau
- Niveau 1 et 2
- Niveau 3
- Niveau 4
- Par type de centre de données
- Fournisseurs de services cloud (FSC)
- Entreprise, Modulaire et Périphérique
- Colocation
- Non utilisé
- Utilisé
- Type de colocation
- Détail
- Gros
- Type de colocation
- Par secteur d'utilisateur final
- Cloud et informatique
- Télécoms
- Médias et divertissement
- Gouvernement
- BFSI
- Fabrication
- Commerce électronique
- Autre utilisateur final
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par l'organisation de ce qui est déjà connu sur Atlanta en tant que pôle de centres de données, puis par sa conversion en données d'entrée propres pour le modèle. Nous utilisons généralement des sources publiques telles que les données sur l'électricité de l'Administration américaine d'information sur l'énergie, les statistiques de construction et d'entreprises du Bureau du recensement des États-Unis, les publications de la Commission fédérale des communications relatives au haut débit et à la fibre optique, les dépôts de l'Office américain des brevets et des marques, ainsi que les portails locaux de développement économique et de permis lorsqu'ils sont disponibles.
Pour éviter de s'appuyer sur un seul chiffre de référence, le travail documentaire est relié aux ajouts de capacité déclarés, aux commentaires sur la location et l'absorption, et aux signaux d'infrastructure des services publics. D'autres références utiles comprennent les dépôts auprès de la SEC et les présentations aux investisseurs, les publications d'associations et la couverture de presse réputée des annonces de campus et des calendriers d'interconnexion électrique. Lorsqu'elles sont disponibles, nous utilisons également des abonnements payants qui soutiennent les données financières et le renseignement sur les entreprises, les actualités et les données financières, les bases de données de brevets et les enregistrements d'importation et d'exportation au niveau des expéditions, qui peuvent aider à valider les délais d'approvisionnement en équipements et l'activité de construction. Les sources documentaires répertoriées ici sont illustratives, et de nombreuses autres références publiques et payantes ont été examinées pour collecter, recouper et clarifier les données.
Entretiens primaires et enquêtes
Nous utilisons des entretiens d'experts et des enquêtes auprès des propriétaires, opérateurs, promoteurs, services publics, entrepreneurs et utilisateurs d'entreprise de centres de données actifs dans la région métropolitaine d'Atlanta. Leurs points de vue aident à vérifier l'occupation, les taux de location, le calendrier d'alimentation en énergie, les besoins en charge liés à l'IA et la conversion des projets annoncés en capacité active. Nous revérifions les réponses inhabituelles par rapport aux données documentaires d'Atlanta pour trianguler les hypothèses et le modèle final.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 30 % | Directeurs généraux : 15 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 35 % |
| Acteurs plus modestes : 20 % | Responsables : 50 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante pilotée par le marché, où les indicateurs régionaux d'offre et de demande sont traduits en une vision cohérente de la capacité et de la valeur. Pour Atlanta, cela est ancré dans la puissance informatique installée, l'absorption nette, l'inventaire en cours de construction et le rythme auquel les nouveaux MW sont mis sous tension, puis relié aux hypothèses de monétisation typiques pour la colocation et la prise en gros.
Ensuite, nous corroborons les totaux à l'aide de vérifications ascendantes sélectives, notamment en échantillonnant les annonces d'installations, en suivant les extensions de campus et en appliquant des fourchettes raisonnables pour les MW par phase de construction, la montée en charge de l'utilisation et la tarification par kW lorsque des données primaires sont disponibles. Lorsqu'un site ou une phase spécifique manque de détails publics clairs, nous gérons l'écart par des hypothèses proxy conservatrices basées sur des projets comparables dans le même sous-marché et au même stade de construction.
Les prévisions sont développées à l'aide d'une analyse de scénarios soutenue par un ajustement de tendance simple sur les ajouts de capacité et l'absorption, puis ajustées à l'aide des retours primaires sur la disponibilité de l'énergie, les délais de livraison des équipements électriques clés et la part de la demande provenant des charges de travail IA à haute densité. Quelques données pratiques qui comptent le plus comprennent les calendriers de mise sous tension, l'intensité de la pré-location, les changements attendus dans la densité des racks et les contraintes locales des services publics et de zonage, car celles-ci peuvent faire évoluer les MW réalisés et les revenus plus que les indicateurs macroéconomiques généraux.
Validation des données et cycle de mise à jour
La validation est effectuée en comparant les résultats du modèle avec des signaux indépendants, notamment la capacité ajoutée par rapport à la croissance de l'inventaire, la location par rapport aux commentaires sur l'absorption, et si la montée en charge implicite de l'utilisation semble réaliste pour Atlanta. Tout élément aberrant, tel qu'une hausse soudaine du prix implicite ou une montée en puissance des MW inhabituellement rapide, est examiné et retracé jusqu'à l'hypothèse sous-jacente avant la validation interne.
Nous effectuons également des vérifications de variance sur les données d'entrée clés, et les résultats sont examinés lors de plusieurs passages d'analystes afin que les erreurs de calcul et les inadéquations de périmètre soient détectées tôt. Si un événement important survient, tel qu'un changement majeur de politique énergétique ou l'annulation d'un grand campus, les répondants sont recontactés pour retester les hypothèses impactées. Les rapports sont actualisés annuellement, et avant la livraison, un analyste effectue une dernière mise à jour afin que les clients reçoivent la vue la plus récente alignée sur les dernières annonces et les signaux du marché.
Taille du marché des centres de données d'Atlanta selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les centres de données d'Atlanta peuvent sembler très éloignées les unes des autres, car les groupes utilisent des unités, une logique de conversion et des définitions du marché différentes. Certains chiffres s'appuient fortement sur les annonces de pipeline d'installations, tandis que d'autres se concentrent sur la capacité opérationnelle ou sur les revenus liés uniquement aux services de colocation.
Le tableau ci-dessous montre comment ces écarts tendent à apparaître en pratique, notamment lorsqu'une estimation est ancrée dans la puissance informatique installée et le calendrier de mise sous tension, et qu'une autre élargit le périmètre aux dépenses d'infrastructure numérique plus larges. Le tableau reflète également les différences dans la rapidité supposée de hausse des prix (par kW et par mois), la manière dont la devise et l'inflation sont traitées d'une année à l'autre, et la fréquence à laquelle les hypothèses sont actualisées lorsque de nouvelles contraintes d'absorption et de services publics sont signalées.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,92 milliard USD (2025) | |
| Conseil immobilier A | 1,35 milliard USD (2025) | Cette estimation mélange généralement les revenus d'exploitation des centres de données avec un ensemble plus large de services de soutien, et peut également appliquer une hausse plus rapide des prix effectifs avant que l'absorption ne soit pleinement réalisée. |
| Note de recherche sectorielle B | 0,68 milliard USD (2025) | Ce chiffre reste souvent plus proche de la capacité stabilisée en service et peut exclure une partie des engagements en gros et de construction sur mesure jusqu'à leur mise en service, ce qui réduit la valeur à court terme. |
Le tableau montre que l'écart est principalement créé par ce qui est inclus comme demande monétisée dans l'année en cours, et par la rapidité avec laquelle les nouveaux MW sont supposés se convertir en capacité facturable. Dans le modèle de Mordor Intelligence, la vision de la valeur est reliée à la puissance informatique installée et au calendrier réaliste de mise sous tension et d'utilisation à Atlanta, ce qui permet d'éviter de comptabiliser deux fois le pipeline annoncé avant qu'il ne devienne une capacité utilisable.
Questions clés auxquelles répond le rapport
Quelle est la taille projetée du marché des centres de données d'Atlanta d'ici 2031 ?
Le marché devrait atteindre 9,47 milliers de MW de puissance informatique installée d'ici 2031, avec un CAGR de 61,77 %.
Pourquoi les opérateurs hyperscale privilégient-ils Atlanta par rapport à la Virginie du Nord ?
Les retards de transmission et les plafonds d'alimentation en Virginie du Nord ont redirigé la demande vers Atlanta, où la marge de manœuvre des services publics, les incitations fiscales et les prix de l'énergie plus bas accélèrent les calendriers de construction.
Quel segment de taille de centre de données connaît la croissance la plus rapide ?
Le segment Massive devrait se développer à un CAGR de 62,73 % entre 2026 et 2031.
Quelle est l'importance des incitations fiscales dans la stratégie des centres de données en Géorgie ?
La Géorgie offre une exonération de 100 % de la taxe sur les ventes pour les investissements en équipements serveurs supérieurs à 15 millions USD, une politique qui réduit matériellement les dépenses d'investissement et a été réaffirmée par une récente action de veto.
Quels sont les principaux goulots d'étranglement auxquels font face les promoteurs de centres de données à Atlanta ?
Les problèmes les plus pressants sont les délais d'attente de quatre ans des services publics pour les nouvelles sous-stations et la hausse des prix fonciers dépassant 1 million USD par acre dans les corridors riches en énergie.
Comment la durabilité influence-t-elle le positionnement concurrentiel ?
Les opérateurs intègrent des micro-réseaux sur site, des contrats d'achat d'énergie renouvelable heure par heure et des systèmes de refroidissement à eau recyclée pour satisfaire les exigences ESG et différencier leurs offres, notamment pour les charges de travail d'IA nécessitant des densités de baies élevées.
- Marché des centres de données à intelligence artificielle (IA) Les installations d'IA dans le monde, réparties par type d'installation, composant et niveau.
- Marché de la construction de centres de données La construction sur le marché mondial, couvrant le niveau, la taille d'installation et le type d'installation.
- Marché du refroidissement des centres de données Refroidissement dans toutes les régions, réparti par technologie de refroidissement, composants de refroidissement et type d'installation.
- Marché des réseaux de centres de données à Hong Kong Demande de mise en réseau à Hong Kong, couvrant le composant, l'utilisateur final et le type de centre de données.
- Marché des réseaux de centres de données La demande mondiale de mise en réseau, répartie par produit, architecture réseau et modèle de déploiement.
- Marché des data centers hyperscale en Australie Sites hyperscale en Australie, répartis par type d'installation, composant et niveau (tier).
- Marché de la construction de centres de données en Asie-Pacifique Construction en Asie-Pacifique, répartie par niveau (tier), type d'installation et infrastructure.
- Marché de l'Alimentation des Centres de Données en Australie Les systèmes d'alimentation en Australie, répartis par composant, type d'installation et taille d'installation.
- Marché de la construction de centres de données en Thaïlande La construction en Thaïlande, répartie par niveau (tier), taille d'installation et type d'installation.
- Marché de la construction de centres de données au Japon La construction au Japon, répartie par infrastructure, niveau (tier) et type d'installation.
- Marché des serveurs pour centres de données en Asie-Pacifique Demande de serveurs à travers l'Asie-Pacifique, couvrant la taille d'installation et le niveau (tier).
- Marché des serveurs pour centres de données en Amérique du Nord Les serveurs en Amérique du Nord, répartis par niveau de centre de données (tier), facteur de forme et application / charge de travail.