
米国ハイパースケールデータセンター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
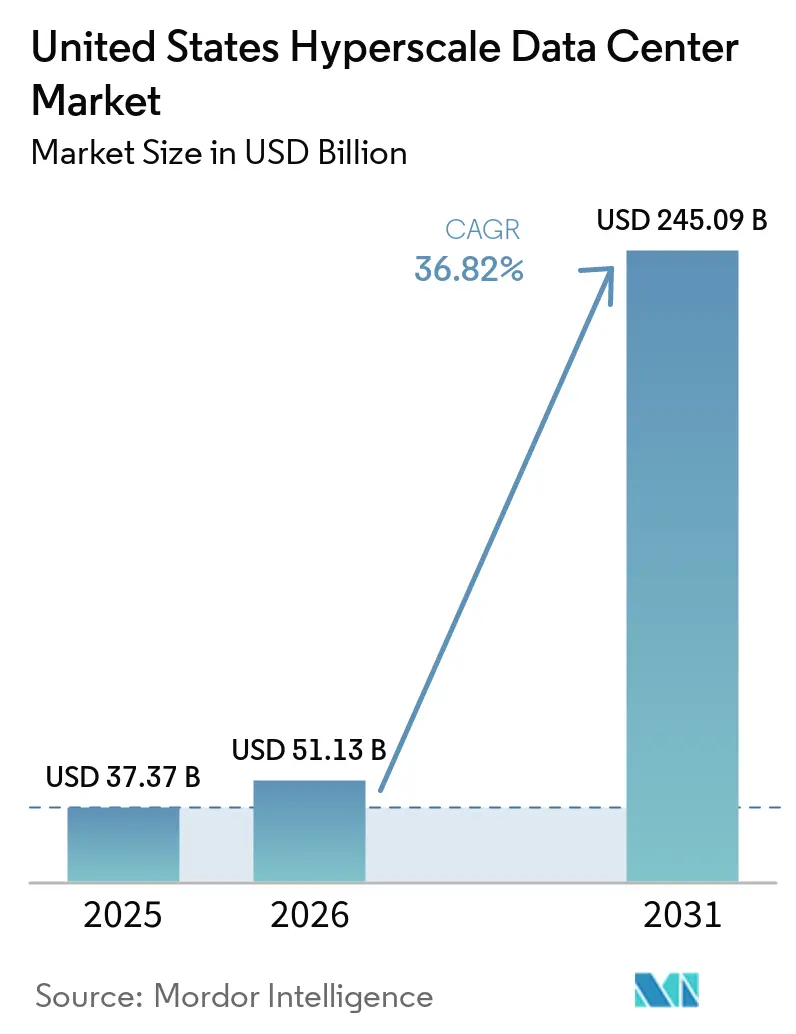
| 市場規模 (2026) | 51.13 十億米ドル |
| 市場規模 (2031) | 245.09 十億米ドル |
| Growth Rate (2026 - 2031) | 36.82 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国ハイパースケールデータセンター市場分析
米国ハイパースケールデータセンター市場規模は、2025年に37.37 ビリオン 米ドル、2026年に51.13 ビリオン 米ドルと予測され、2031年までに245.09 ビリオン 米ドルに達する見込みで、2026年から2031年にかけてCAGR 36.82%で成長します。収益曲線は設置済みITロードを上回るペースで上昇しており、ITロードは2025年の33.59千MWから2031年には73.75千MWへと拡大する見込みで、CAGR 14.01%を示しています。これは、単なる床面積の拡大ではなく、ラック電力密度の向上が価値創造を牽引していることを裏付けています。オペレーターは50kWを超える液冷ラックを中心に施設を再設計し、ダイレクト・トゥ・チップソリューションを推進するとともに、GPUクラスター向けに32アンペアブランチ回路をサポートする配電盤のアップグレードを進めています。自社建設の大手企業がキャンパスプロジェクトを拡大し、コロケーション専業者がAI対応フットプリントを追求する中、競争の勢いは激化しており、2024年末以降に35 ビリオン 米ドルを超える戦略的提携および資本注入が増加しています。地域別の成長拠点はアリゾナ州やネバダ州など西部へとシフトしており、税制優遇、再生可能エネルギー、乾燥した気候が次世代冷却戦略に適しています。一方、バージニア州のI-95回廊は依然としてグローバルトラィックの中核を担っています。水使用量、スコープ3開示、グリッドカーテイルメントに関する政策的圧力が、クローズドループ冷却および原子力を活用した電力購入契約における革新を同時に促しています。
主要レポートのポイント
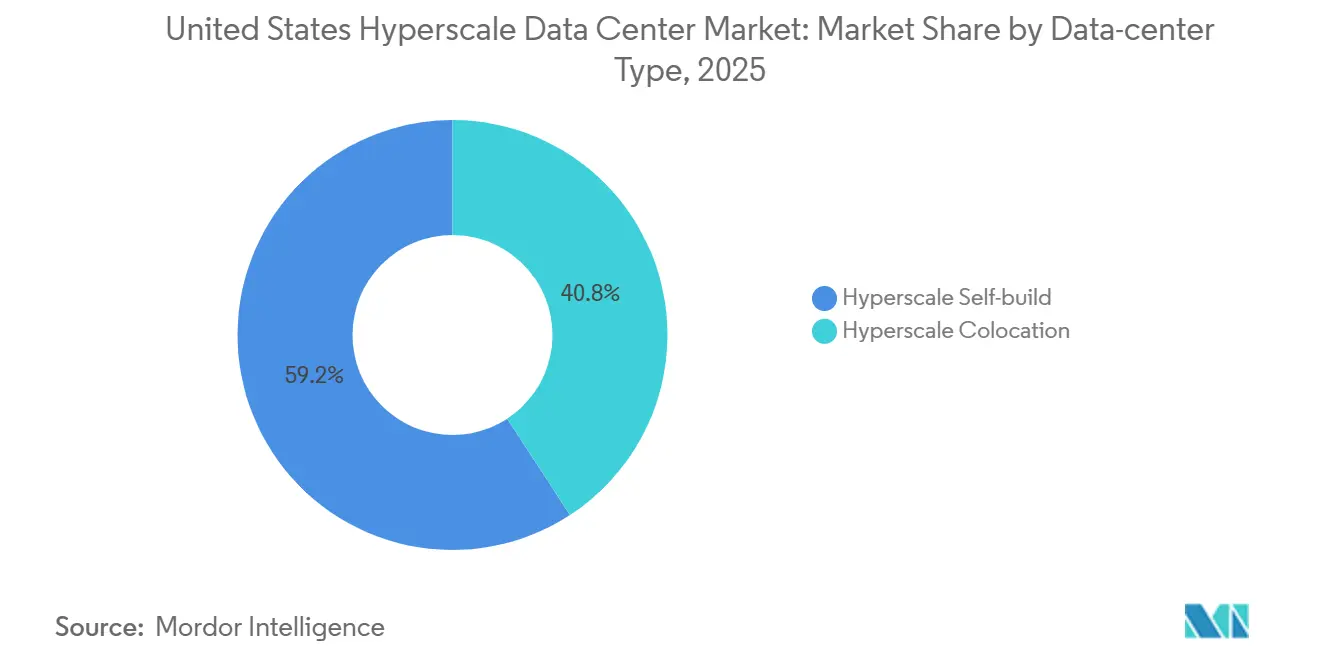
- データセンタータイプ別では、自社建設施設が2025年の米国ハイパースケールデータセンター市場シェアの59.20%を占め、ハイパースケールコロケーションは2031年にかけてCAGR 12.8%で成長する見込みです。
- コンポーネント別では、ITインフラが2025年に41.20%の収益シェアでトップとなり、DCIM/BMSソリューションはCAGR 13.7%で2031年まで拡大しています。
- ティア規格別では、ティアIIIサイトが2025年に70.40%のシェアを保持し、ティアIV導入はCAGR 11.4%の予測となっています。
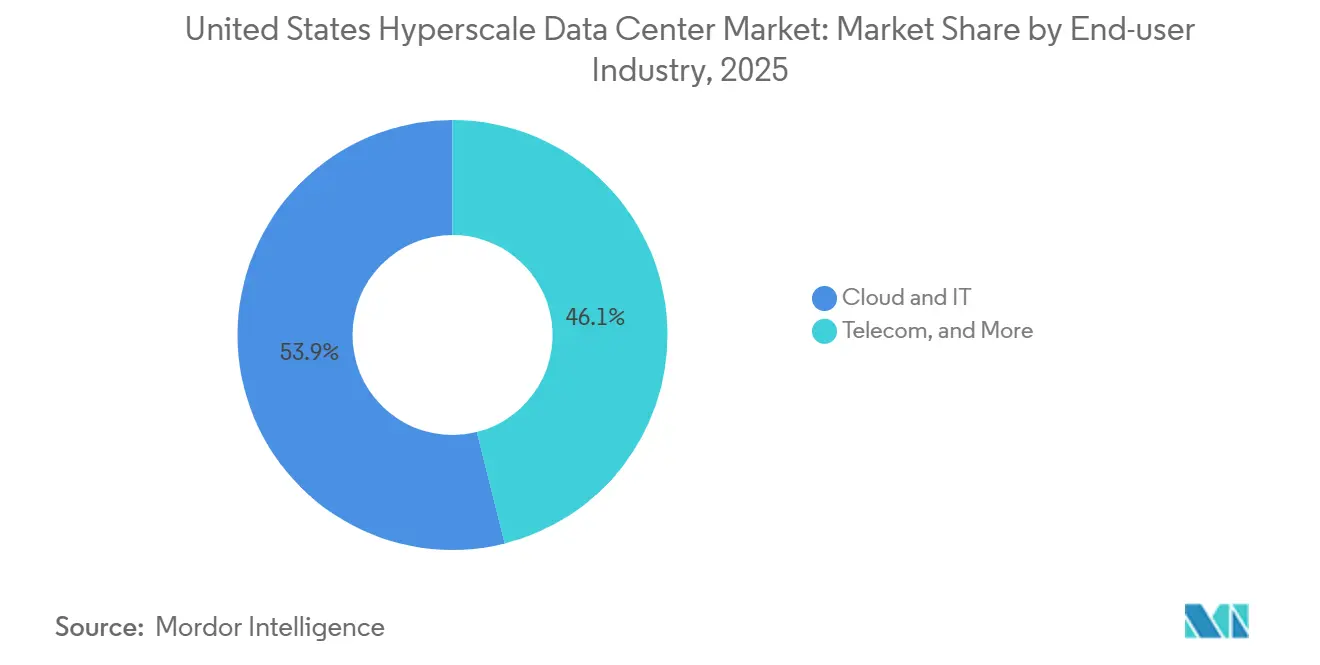
- エンドユーザー産業別では、クラウドおよびITが2025年の価値の53.90%を占め、政府セグメントはソブリンクラウドの義務化によりCAGR 14.90%で拡大する見込みです。
- データセンターサイズ別では、大規模データセンターが2025年の収益の42.10%を占め、メガスケールキャンパス(60MW超)は2031年にかけてCAGR 15.20%で推移する見込みです。
- 地域別では、米国南部地域が2025年に34.60%のシェアを占め、米国西部が2031年にかけてCAGR 13.30%で最も高い将来成長率を示しています。
米国ハイパースケールデータセンター市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| AI/MLラック電力密度の爆発的増加 | +8.50% | 米国西部および南部の主要クラスター | 短期(2年以下) |
| 公共部門の主権クラウドゾーン | +4.20% | 全国、バージニア州およびテキサス州のハブ | 中期(2〜4年) |
| 5Gエッジコアコンバージェンス | +3.80% | 全国、中西部および北東部 | 中期(2〜4年) |
| 生成AIインファレンスキャンパスの冷却 | +7.10% | 米国西部および南部 | 短期(2年以下) |
| SMRバックの グリーンPPA | +2.90% | 複数の州のパイロットプロジェクト | 長期(4年以上) |
| 税制優遇のファストトラック回廊 | +3.70% | テキサス州、ジョージア州、オハイオ州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
AI/MLラック電力密度の爆発的増加がインフラ変革を牽引
ラック密度が50kWを超えたことで、従来の空冷方式は負債となり、液体ループおよび浸漬冷却槽の全面的な採用が促進されています。Googleの1MW液冷ラックスタックは、従来設計と比較して20倍の飛躍を示しています。機械室には現在、集中した熱負荷を管理するために冗長熱交換器、補強された二重床、誘電体消火設備が統合されています。電力配電は、50アンペアのウィップで277〜480Vの供給に対応するオーバーヘッドバスウェイへとシフトしており、米国ハイパースケールデータセンター市場のAIファーストアーキテクチャへの転換を支えています。サプライサイドのイノベーションは、Nvidia H100トレイと組み合わせたSupermicroのターンキー冷媒配送ユニットに見られ、導入サイクルを4週間短縮しています [1]Supermicro、「SupermicroがxAI Colossusスーパーコンピューター向け液冷ソリューションを提供」、supermicro.com。リアルタイムテレメトリーがDCIMアルゴリズムに供給され、ポンプ速度とラックファンカーブを動的に調整することで、出口空気温度を35°C以下に維持しながらエネルギー節約を向上させています。
公共部門の主権クラウドゾーンが安全なインフラ需要を加速
JWCCなどの国防省の義務はFedRAMP高度およびインパクトレベル6の管理を規定しており、電磁シールド、米国市民スタッフィング、生体認証三要素アクセスを備えた隔離ホールを促進しています[2]シトリックス・システムズ、「シトリックス・クラウド・ガバメントがFedRAMPの高認可を取得」、citrix.com。バージニア州およびテキサス州の専用政府アベイラビリティゾーンは、ハイパースケール経済と機密グレードセキュリティを融合した米国ハイパースケールデータセンター市場内の特化したカーブアウトを形成しています。成長は州の取り組みによっても支えられており、カリフォルニア州天然資源局は地理空間データや山火事記録を国内に保持するための主権クラウドポッドを運営しており、このモデルは他の14の機関でも複製されています。高まるコンプライアンス負荷は、継続的な構成検証とゼロトラストマイクロセグメンテーションに対応したDCIMツールの需要を生み出し、新築設備投資(CAPEX)に占めるソフトウェアの割合を最大7%引き上げています。
5Gエッジコアコンバージェンスがセカンダリ市場の機会を拡大
American Towerなどの通信塔オーナーは、ARストリーミングや車両対あらゆる通信(V2X)ワークロードの遅延を10ms以下に抑えるため、マクロサイトに500kWのプレハブエッジボックスを共設しています。ハイパースケーラーはダークファイバーを介してこれらのエッジノードを中央トレーニングクラスターに接続し、転送中データを最小化する統合メッシュを形成しています。コロンバスやセントルイスなどの中西部主要都市が建設ターゲットとして台頭しており、米国ハイパースケールデータセンター市場が沿岸の拠点を超えて拡散していることを反映しています。Cogent Communicationsの点灯済みビルプログラムは400Gウェーブサービスをエッジ・ポイント・オブ・プレゼンス(POP)に組み込み、AIインファレンスバーストに対する確定的なスループットを確保しています。オペレーターは、リアルタイム分析を実行するラックがバッチ処理ベイと比較して12〜14%の収益向上を報告しています。
生成AIインファレンスクラスターがキャンパス規模の液体冷却を要求
生成AIインファレンスは、1キャンパスあたり40,000GPUを超えることが多い低遅延・高スループットのクラスターを必要とします。CoreWeaveの年間収益420%増という急成長は、集中型冷水プラントと専用230kVサブステーションを備えた複数棟の複合施設を構築するこのフォームファクターの妥当性を証明しています。コロケーション液体冷却器は空冷比でラック内エネルギーを30%削減し、夏季ピーク時でもPUE目標1.10の達成を可能にしています。米国ハイパースケールデータセンター市場では、このようなキャンパスを収容するための200エーカー超の土地取得が記録的な水準に達しており、このスケールにより敷地内ソーラーアレイや燃料電池ピーカーの設置が可能になっています。堅牢なループ分配により冷媒分配ユニットのホットスワップがダウンタイムなしで可能となり、ティアIVの保守性要件を満たし、計画外停止リスクを年間0.4時間以下に抑えています。
水使用制限が冷却戦略を制約
深刻な干ばつ状況により、フェニックスからサンタクララにかけての郡がITロード1kWhあたりの蒸発補給水を4リットルに上限設定しており、従来型チラーのほとんどがこの閾値を超えています[3]アリゾナ州水資源局、「水管理規制」、azwater.gov。オペレーターはクローズドループ断熱システムおよびリアドア熱交換器へと転換し、消費量を最大80%削減していますが、設備投資は15〜20%増加します。これらの政策は短期的な利益率を圧迫する一方、地域暖房ループへの供給が可能な液体対空気熱回収ユニットの革新を促進しています。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 蒸発冷却に対する水使用制限 | -2.80% | カリフォルニア州およびアリゾナ州 | 短期(2年以下) |
| GPU・光学部品のサプライチェーンのボトルネック | -4.10% | 米国全地域 | 短期(2年以下) |
| 熱・炭素課徴金 | -1.90% | ニューヨーク州およびカリフォルニア州 | 中期(2〜4年) |
| ローカルグリッドの制限ルール | -3.20% | テキサス州およびカリフォルニア州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
GPUサプライチェーンのトルネックがAI構築を停滞させる
Nvidia H100およびHBM3メモリの不足により、納期リードタイムが12〜18ヶ月に延長され、全国で2.5GWの計画容量が凍結されています。二次的な影響は光学系にも波及しており、1.6Tbpsコヒーレントモジュールが基板不足に直面し、スパインアップグレードが遅延しています。企業はAMD MI300アクセラレーターを発注することでリスクヘッジを図っていますが、液体ブロックの互換性の差異にも依然として対処しています。銅先物は2024年半ばに1ポンドあたり5.02 米ドルに達し、バスダクトの入札価格が前年比11%上昇しました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンタータイプ別:自社構築の優位性がコロケーション加速に直面
自社建設プロジェクトは米国ハイパースケールデータセンター市場の根幹であり続け、2025年の収益の59.20%を占めました。オペレーターは専用レイアウト、独自の光ファブリック、および専用変電所の所有を優先しています。ハイパースケーラーはこの制御を活用し、コロケーション事業者より6ヶ月早く800G DR8光トランシーバーを導入し、ネットワークホップレイテンシーを12µs短縮しました。しかし、液冷、強化床、三重冗長配電盤の統合コストが現在1MWあたり12.5 ミリオン 米ドルを超えており、資本効率の高い代替手段としてコロケーションのCAGRが12.8%急増しています。
Digital Realtyなどのコロケーション事業者は共有冷媒配送システムを事前設置し、最大85kWのラック密度を提供することで、企業が9桁の設備投資なしにAIの波に乗れるようにしています。サービスレベル契約には99.999%の可用性が保証された冷媒ループ冗長性が組み込まれており、これはかつて専用建設のみに限られた機能です。このハイブリッドな状況は、オペレーターがシェルスペースを共同所有しながら施設管理をコロケーション専業者にアウトソーシングするジョイントベンチャーモデルを育成しています。


コンポーネント別:ITインフラのリーダーシップがDCIMイノベーションの挑戦に直面
ITハードウェアは、Nvidia HGXトレイ、AMD EPYC Genoaプロセッサー、NVMeドライブが調達サイクルを牽引し、2025年の支出の41.20%を占めました。ただし、DCIM/BMSソフトウェアはシェアとしては小さいものの、AIワークロードが詳細なテレメトリーと自動修復を要求するため、CAGR 13.7%で上昇しています。現代のプラットフォームは15秒ごとにラックあたり60,000データポイントを取り込み、熱的逸脱なしに冷水流量を9%削減する予測的調整を可能にしています。
電気系統も再設計が進んでおり、リチウムイオンUPS文字列にはAIベースの健全性状態アルゴリズムが搭載され、ライフサイクルを3年延長しています。機械系の項目は最も急速なインフレを示しており、冷媒エコノマイザーおよび誘電体浸漬タンクはステンレス鋼不足によりコストが18%上昇しています。機械インフラにおける米国ハイパースケールデータセンター市場規模は、数量と技術プレミアムの両方を反映し、2031年までに54 ビリオン 米ドルに達すると予測されています。
ティア基準別:ティアIIIの優位性がティアIVのAI需要に直面
ティアIIIは70.40%のシェアで依然として優勢を保ち、ほとんどのクラウドアプリケーションのコンカレント保守性を活用しています。しかし、ミッションクリティカルなAIトレーニングサイクルが予算をティアIVへと向け始めており、ティアIVは2Nの冷却、独立した分配経路、96時間のディーゼル自律性を備えたフォールトトレラントトポロジーを提供しています。オペレーターは、トレーニングの失敗1回で3,000万米ドル相当のGPU時間が無駄になることを計算しており、これはティアIVに必要な15%の追加CAPEXをはるかに上回ります。
設計者はポンプ交換中でも流量を維持するクロスコネクトバルブを備えたデュアル冷媒プラントを組み込み、ファイバーメッシュには厳格な可用性目標を満たすために物理的に多様なダクトバンクが設けられています。最新のティアIVレイアウトは可変速ドライブとオフピーク時に負荷をシフトする蓄熱タンクを統合しており、冗長性のオーバーヘッドを相殺することでPUEの競争力を維持しています。
エンドユーザー産業別:クラウドの優位性が政府の加速と融合
AWS、Azure、Google CloudなどのクラウドおよびIT事業者は2025年の需要の53.90%を占め、現在クラウド総収益の最大12%を占める生成AIのAPIを拡大しています。政府向け米国ハイパースケールデータセンター市場規模は、ゼロトラスト義務化および機密データの国内回帰に後押しさ、CAGR 14.90%で2031年までに27 ビリオン 米ドルに達すると予測されています。BFSI企業はAI駆動の不正分析を追求し、高頻度取引向けに超低ジッターの専用ポッドを確保しています。
製造業者はリアルタイムで工場フロアを反映するデジタルツインを試験導入しており、MESバックエンドと同一拠点に配置されたGPUクラスターを必要としています。一方、通信会社は仮想RANおよびネットワークスライシング管理をホストするためにエッジコロケーションを統合し、5Gロールアウトとコアハイパースケールセンターとの連携を強化しています。このような産業横断的な採用が、米国ハイパースケールデータセンター市場を国家デジタル競争力の基盤レイヤーとして確立しています。
注記: 個別セグメントのシェアはレポート購入時に入手可能
データセンターサイズ別:大型施設がメガスケール拡大をリード
大規模サイトは適切なリスクプロファイルと段階的な拡張の柔軟性により42.10%のシェアを維持しました。それでも、メガスケールカテゴリー(60MW超)はCAGR 15.20%で急成長しており、キャンパスレベルのネットワークファブリックの恩恵を受ける10万台を超えるアクセラレーターを持つGPUクラスターに牽引されています。メガキャンパスは共有ユーティリティ回廊、敷地内400MVA変電所、同心円状の鋼製幹線を通じて複数の建物に供給する中央液体プラントを通じて設備投資を最適化しています。
例として、CoreWeaveの60 ビリオン 米ドル規模のランカスタープロジェクトが挙げられ、3棟にわたって90MWのITロードを目標とし、冷却されたグリコールを62,000トンの中央チラーブロックに戻しています。これらの建設プロジェクトは送電事業者と直接相互接続契約を締結し、小売料金を回避して都市中心部のサイトと比較して15%のエネルギー節約を実現しています。
地理的分析
米国南部は2025年の収益の34.60%を占め、世界のインターネットトラフィックの70%がアッシュバーンのクロスコネクトを経由するノーザンバージニアの密集度に支えられています。Dominion Energyはデータセンター負荷に対応するため2031年までに11GWの追加発電を計画しており、官民連携の深さを示しています。ジョージア州は2035年まで税制優遇を延長し、プロジェクトの内部収益率を2ポイント向上させています。テキサス州は規制緩和されたERCOTマーケットと15GWの風力発電を活用し、グリッドの断続性上限にもかかわらず再生可能エネルギーPPAを求めるオペレーターを誘致しています。
米国西部はCAGR 13.30%の見通しで最も急速な成長を示しています。アリゾナ州の涼しい砂漠の夜間気温と積極的なインセンティブがチラー稼働時間を削減し許可取得を加速させ、2024年の建設床面積が76%急増しました。カリフォルニア州はSB-253を通じてカーボンニュートラルの取り組みを推進し、ディーゼル禁止を回避するためにオンサイトの太陽光発電+蓄電マイクログリッドおよび燃料不要のバックアップスタックの採用を促しています。ネバダ州やユタ州の新興拠点は、メガキャンパスに魅力的な広大な土地、230kVバックボーンアクセス、耐震性の高い台地を提供しています。
北東部および中西部の回廊は、金融取引、物流、製造業のデジタル化に関連した着実な拡大を示しています。シカゴの在庫は2024年に20.6%増加し空室率は2%未満で、隣接する区画の利用可能性と345kV連系が支えています。ニューヨーク州のローカルロー97は、オペレーターを水力発電を背景とした電力を持つ州北部の拠点へと誘導しており、ミシガン州は尾根沿いの風力発電による100%再生可能エネルギー契約を提供しています。全体として、地域の多様化は単一グリッドへの依存リスクを軽減し、米国ハイパースケールデータセンター市場全体に人材プールを分散させています。
競合状況
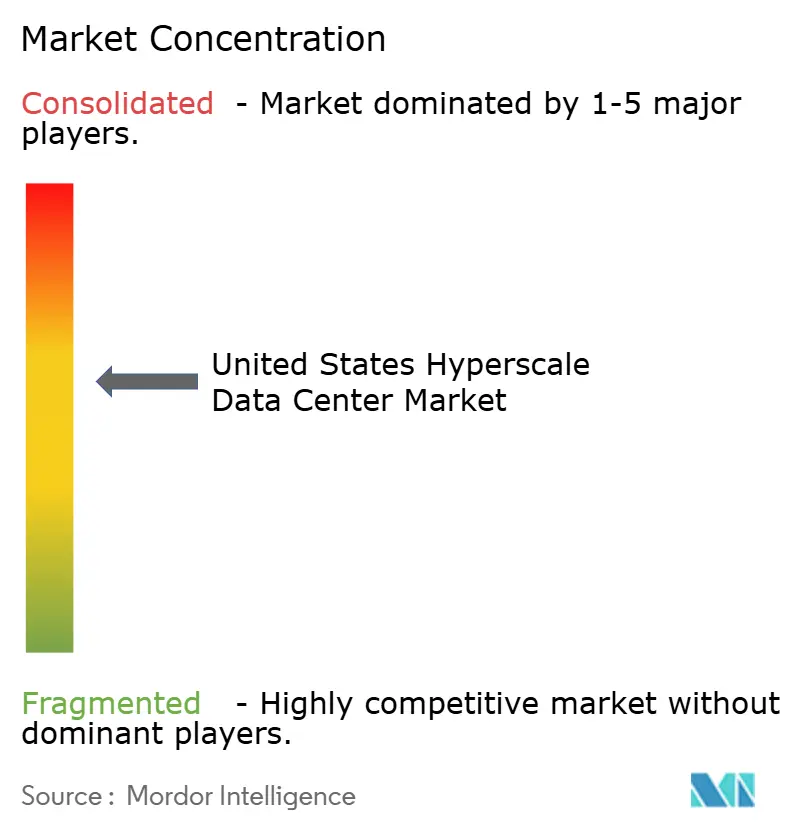
米国ハイパースケールデータセンター市場は中程度の集中度を示しており、AWS、Microsoft、Google、Meta、Appleなどの上位5社のオペレーターが、自社建設と戦略的コロケーションリースの組み合わせを通じて設置済みITロードの相当なシェアを支配していると推定されています。これらのプレイヤーは変圧器および配電盤OEMと直接契約することで垂直統合を深め、リードタイムのボトルネックを先取りしています。Equinix、Digital Realty、CyrusOneなどのコロケーション大手は、85kWラック、誘電体冷媒槽、800Gファブリックを備えたAI最適化ホールで対応し、冷媒添加剤ベンダーやグラファイトTIMサプライヤーのエコシステムを触媒しています。
戦略的な動きは資本展開に集中しており、Vantageの92 ビリオン 米ドルの株式調達とAlignedの2025年初頭の120 ビリオン 米ドルの資金調達ラウンドは、20年間の利回り可視性を持つAI対応資産に対する投資家の意欲を示しています。M&A活動は継続しており、権利取得済みの土地バンクを持ちながら建設資本が不足する小規模プレイヤーが、プライベートエクイティ支援のコンソリデーターの標的となっています。オペレーターはまた、複数年のGPU割当を予約し、シリコンファブとHBMパッケージングラインを共同開発することでサプライチェーンの強靭性を強化しています。
技術的差別化は熱ソリューションと自動化に軸足を置いています。特許トレンドは、プレート・トゥ・チップ流体カプラーおよび冷媒誘電体配合の増加を示しています。AI駆動のBMSスイートはクローズドループの設定値制御を実行し、エネルギー支出を前年比6〜8%削減しています。持続可能性は競争上のシグナルであり続けており、AWSの原子力発電を活用したペンシルベニアキャンパスとSwitchのLEED-プラチナ認定ラスベガスサイトが、PUE 1.1未満を目指す競争の先頭に立っています。規制当局の監視が強まる中、オペレーターはテナントポータルにライフサイクルカーボンダッシュボードを組み込み、詳細な排出量会計を提供しています。
米国ハイパースケールデータセンター産業リーダー
Amazon Web Services, Inc. (AWS)
Microsoft Corporation
Google LLC
Meta Platforms Inc.
Digital Realty Trust Inc.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2025年5月:Microsoft Corporationは、2025会計年度においてAI対応データセンターに約80 ビリオン 米ドルを投資する計画を発表しました。この資金の50%以上が米国内の施設に充当されます。この取り組みは同社史上最大の年間設備投資を表しており、AI運用の管理に必要な広範なインフラを強調しています。
- 2025年4月:Amazon Web Services(AWS)は、新しいデータセンター施設の開発のためにジョージア州に約11 ビリオン 米ドルを投資する計画を発表しました。この取り組みは、有利な電力資源と規制環境を提供する地域でのインフラ拡大に向けた同社の戦略的焦点を示しています。この投資はAWSのグローバルな運用能力強化への長期的なコミットメントを強調しています。
- 2025年2月:Meta Platforms, Inc.は、高度なデータセンターインフラの開発に約600〜650 ビリオン 米ドルを投資する計画を発表しました。この取り組みは、人工知能ワークロードを支援するために特別に設計された施設の構築に焦点を当てており、同社のAI進歩の加速へのコミットメントを反映しています。
- 2025年1月:OpenAI、Microsoft Corporation、およびその協力者は、AIデータセンターの開発に4年間で5000 ビリオン 米ドルを投資する画期的な取り組みであるスターゲートプロジェクトを発表しました。2025年に1000 ビリオン 米ドルが充当されるこの取り組みは、大規模な専門AIインフラの推進に対する前例のないコミットメントを意味しています。


研究方法のフレームワークとレポートの範囲
市場の定義と主要カバレッジ
本調査では、米国ハイパースケールデータセンター市場を、クラウドプロバイダーによる自社建設またはホールセールコロケーションとして提供される、単一の所有権ブロックの下で少なくとも20MWのクリティカルITロードを提供する新築または完全改修キャンパスから生成される収益と定義しています。このスコープには、サイト準備、パワードシェルの内装工事、電気・機械インフラ、ラック、および統合DCIMソフトウェアが含まれます。
5MW未満のエッジマイクロサイトおよび電力や冷却のアップグレードを伴わないサーバー更新のみに限定された改修プロジェクトは、真のハイパースケールキャンパスに焦点を当てるために除外されています。
セグメンテーション概要
- データセンタータイプ別
- ハイパースケール自社構築
- ハイパースケールコロケーション
- コンポーネント別
- ITインフラ
- サーバーインフラ
- ストレージインフラ
- ネットワークインフラ
- 電気インフラ
- 電力分配ユニット
- 転送スイッチおよびスイッチギア
- UPSシステム
- 発電機
- その他の電気インフラ
- 機械インフラ
- 冷却システム
- ラック
- その他の機械インフラ
- 一般建設
- コアおよびシェルの開発
- 設置およびコミッショニング
- 設計エンジニアリング
- 防火、セキュリティおよび安全システム
- DCIM/BMSソリューション
- ITインフラ
- ティア基準別
- ティアIII
- ティアIV
- エンドユーザー産業別
- クラウドおよびIT
- 通信
- メディアおよびエンターテインメント
- 政府
- BFSI
- 製造業
- 電子商取引
- その他のエンドユーザー
- データセンターサイズ別
- 大規模(25MW以下)
- 超大規模(25MW超かつ60MW以下)
- メガ規模(60MW超)
- 地域別
- 米国北東部
- 米国中西部
- 米国南部
- 米国西部
詳細な調査方法論とデータ検証
一次調査
Mordorのアナリストは、ノーザンバージニアのデザインビルド請負業者、テキサス州およびアリゾナ州の電力会社、3社のハイパースケールオペレーターの調達担当者にインタビューを実施しました。これらの対話により、想定される設備投資範囲、サプライチェーンのリードタイム、および米国各地域における現実的なコミッショニングスケジュールが検証されました。
デスクリサーチ
米国エネルギー情報局の産業統計、連邦エネルギー規制委員会の申請書類、州の電力料金書類から調査を開始し、グリッドの追加、平均$/kW料金、PUE規範をマッピングしました。データセンターコアリションやオープンコンピュートプロジェクトなどの公的業界団体は、ラック電力密度の移行と液冷採用に関する洞察を提供しました。主要オペレーターのSEC 10-Kおよび四半期トランスクリプトからMWあたりの設備投資と建設ペースが得られ、Questelの特許分析は浸漬冷却バルブにおけるイノベーションを浮き彫りにしました。Dow Jones FactivaおよびD&B Hooversがディールフローと土地バンクの開示を補完しました。記載されている情報源は例示的なものであり、データ集と明確化には他の多くの公開文書が活用されました。
市場規模算定と予測
トップダウンの容量再構築モデルは、地域別の設置済みITロード(MW)を加重平均設備投資/MWおよび段階的な引き出し曲線を用いて収益に変換し、発表されたキャンパスパイプラインの選択的なボトムアップ集計とサンプリングされたASP×数量契約との相互検証を行っています。主要変数には、グリッド系統連系待ち行列の長さ、中央値ラック密度、液冷普及率、1エーカーあたりの土地コスト、電力PPA価格トレンドが含まれます。シナリオ分析(ベースライン、サプライチェーン遅延、需要急増)を伴う多変量回帰が2031年まで予測を行い、ボトムアップ開示のギャップは過去の申請書類からのオペレーター支出比率を用いて補完されます。
データ検証と更新サイクル
アウトプットは、サードパーティの容量トラッカーとの差異チェック、チーム内ピアレビュー、および承認前の異常フラグを通過します。レポートは年次更新され、500MW超のキャンパス承認などの重要なイベントは中間更新を引き起こし、最終的なアナリストレビューにより各納品物が最新の見解を反映することが確保されます。
MordorによるMordor Intelligenceの米国ハイパースケールデータセンターベースラインが信頼される理由
公表された推計はしばしば乖離しますが、これは企業が異なる施設規模の閾値を選択したり、改修支出を一貫性なく分類したり、不均一なスケジュールでモデルを更新したりするためです。
ここでの主要なギャップ要因としては、一部の出版社が5MW未満のエッジポッドをハイパースケール合計に含めていること、他社が評価額ではなく取引価格で土地価値を計上していること、一部がオペレーターが50kWを超えて推進しているにもかかわらず歴史的な8〜10kWのラック密度を適用し、合計を過大または過小評価していることが挙げられます。Mordorのベースラインは明確に開示された20MW以上のプロジェクトに基づき、ライブ入札からの同時期のASPを使用し、年次更新を行うことで、バランスの取れた再現可能な見解を提供しています。
ベンチマーク比較
| 市場規模 | 匿名化されたソース | 主要なギャップ要因 |
|---|---|---|
| 37.37 ビリオン 米ドル(2025年) | Mordor Intelligence | - |
| 188.61 ビリオン 米ドル(2024年) | グローバルコンサルタントA | マイクロエッジおよび改修支出を含み、帳簿価額の土地コストを使用 |
| 17.5 ビリオン 米ドル(2024年) | 業界団体B | コロケーション収益のみを計上し、自社建設ハイパースケールプロジェクトを除外 |
| 29.94 ビリオン 米ドル(2023年) | 地域コンサルタントC | AI駆動のラック密度調整なしに一律6%のCAGRを適用 |
要約すると、厳格なスコープ選択、デュアルパスモデリング、および頻繁な更新サイクルにより、意思決定者は散発的で一次元的な市場推計よりも現場の建設経済と進化するAIワークロードをより正確に反映した信頼性の高いベースラインを得ることができます。


レポートで回答された主要な質問
米国ハイパースケールデータセンター市場はどのくらいの速さで成長していますか?
市場はAIインフラ需要を主な要因として、2025年の373億7,000万米ドルから2031年には2,450億9,000万米ドルへとCAGR 36.82%で拡大すると予測されています。
どの地域が最も高い成長を示しますか?
米国西部は、アリゾナ州のAI中心の建設インセンティブと豊富な土地の利用可能性により、2031年にかけてCAGR 13.30%でリードすると予測されています。
ラック電力密度はなぜ増加していますか?
AIおよび機械学習ワークロードは50kWを超えるGPU集約型ラックを必要とし、液体冷却と高電圧電力分配の採用を促しています。
キャパシティ拡大に対する主な課題は何ですか?
GPUおよび光トランシーバーの供給不足により納期が最大18ヶ月に延長され、計画中の2.5GWのキャパシティが遅延しています。
オペレーターは持続可能性規制にどのように対応していますか?
戦略には水使用を抑制する閉ループ冷却、炭素フットプリントを削減するための原子力または再生可能PPAの活用、リアルタイム効率最適化のための高度なDCIMツールが含まれます。
AIワークロードに対してどの施設ティアが支持を得ていますか?
フォールトトレラントアーキテクチャが長時間のAIトレーニングジョブ中のコストのかかる中断を最小化するため、ティアIVの建設がCAGR 11.4%で増加しています。
最終更新日:



