
Atlanta-Rechenzentrumsmarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
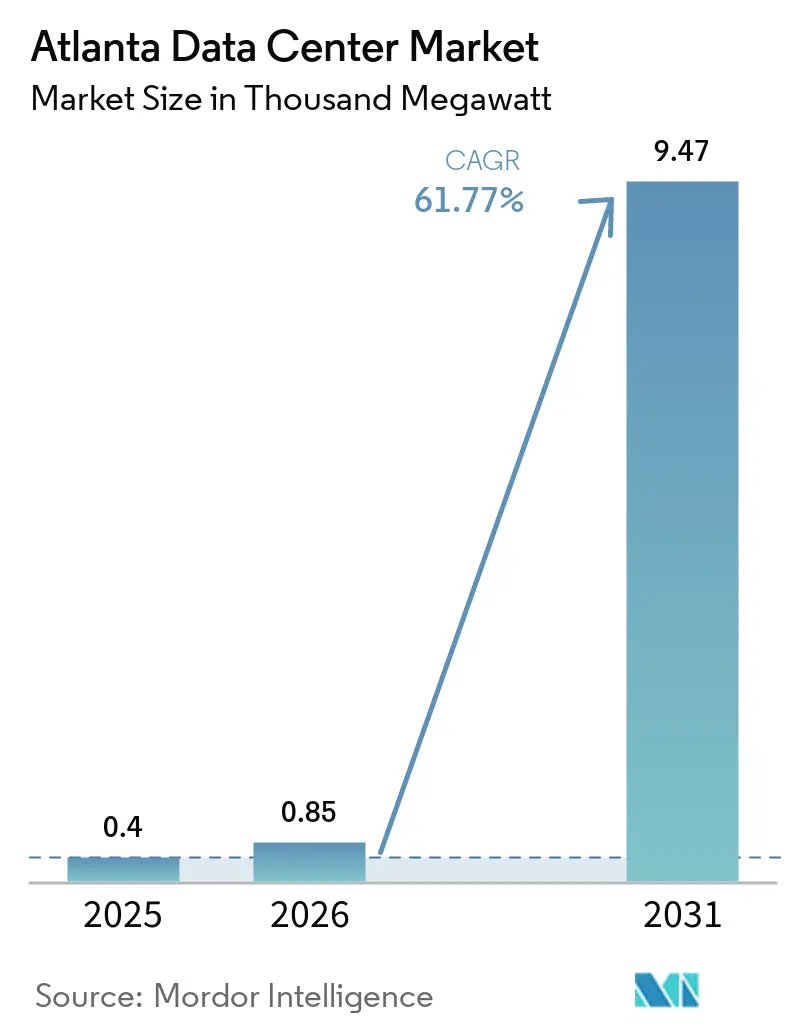
| Marktgröße im Basisjahr (2025) | 0.4 Tausend Megawatt |
| Marktvolumen (2026) | 0.85 Tausend Megawatt |
| Marktvolumen (2031) | 9.47 Tausend Megawatt |
| Wachstumsrate (2026 - 2031) | 61.95 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Atlanta-Rechenzentrumsmarkt Analyse von Mordor Intelligence
Die Größe des Atlanta Data Center Markts wurde im Jahr 2025 auf 0,4 Tausend Megawatt geschätzt und wird voraussichtlich von 0,85 Tausend Megawatt im Jahr 2026 auf 9,47 Tausend Megawatt bis 2031 wachsen, mit einer CAGR von 61,95 % während des Prognosezeitraums (2026–2031).
Diese Wachstumsdynamik positioniert die Region als zentralen Knotenpunkt in der digitalen Infrastrukturlandschaft Nordamerikas und vollzieht den Übergang von einem aufstrebenden Zentrum zu einem etablierten Standort. Hyperscale-Betreiber treiben die Nachfrage an, indem sie niedrigere Stromkosten, umfangreiche Glasfaserverbindungen und beständige Steuervergünstigungen suchen. Die jährliche Netto-Absorption übertraf erstmals Northern Virginia, während Entwickler zusätzliche Kapazitäten im Bau haben. Engpässe bei der Stromversorgung in etablierten Zentren, Fortschritte bei KI-Workloads und die Reifung des regionalen Dunkelglasfaser-Netzes lenken weiterhin großangelegte Deployments in Richtung Großraum Atlanta. Entwickler verfolgen zudem spekulative Bauprojekte, trotz hoher Vorvermietungsquoten für bereits in der Entwicklung befindliche Projekte.
Wichtigste Erkenntnisse des Berichts
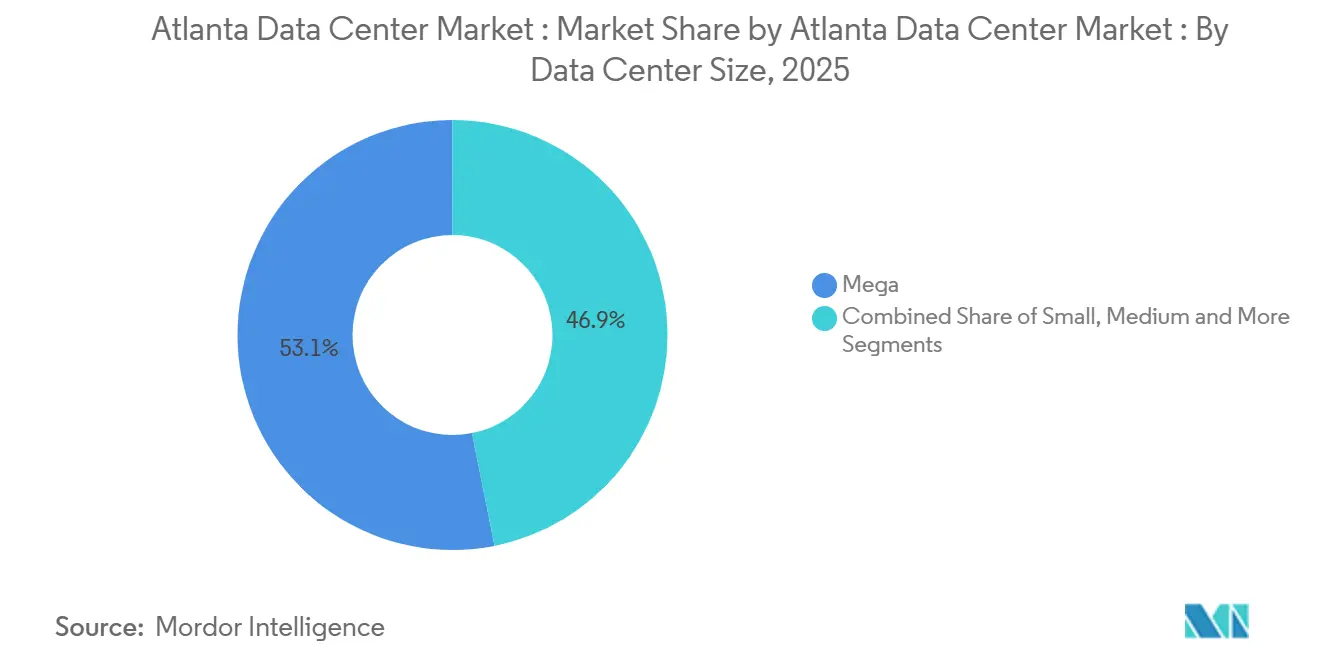
- Nach Rechenzentrumsgröße führten Mega-Anlagen mit einem Anteil von 53,12 % am Atlanta Rechenzentrumsmarkt im Jahr 2025; das Massive-Segment wird voraussichtlich bis 2031 mit einer CAGR von 62,73 % wachsen.
- Nach Tier-Klassifizierung entfielen auf Tier-3-Standorte im Jahr 2025 ein Anteil von 65,72 %; Tier 4 wird voraussichtlich mit der höchsten CAGR von 63,54 % wachsen.
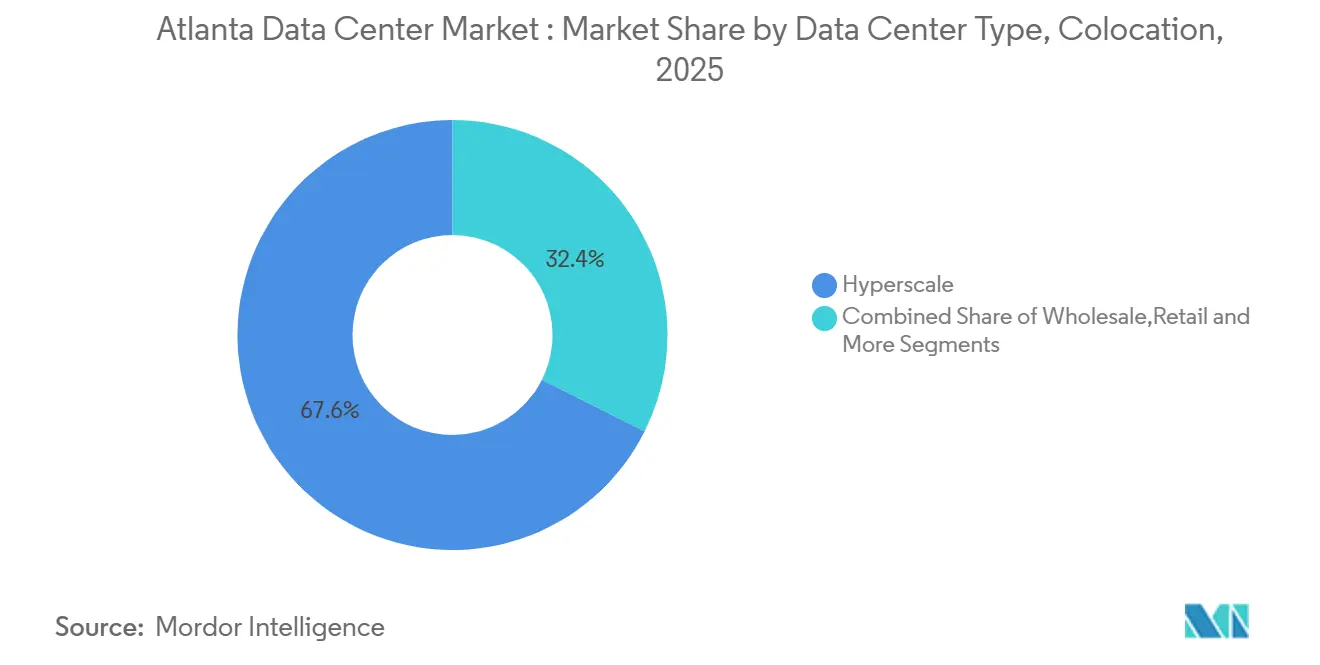
- Nach Colocation-Modell entfiel auf Hyperscale im Jahr 2025 ein Anteil von 67,61 % am Atlanta Rechenzentrumsmarkt und wächst mit einer CAGR von 62,85 %.
- Nach Endnutzergruppe hielten Cloud-Anbieter im Jahr 2025 einen Anteil von 28,47 % am Atlanta Rechenzentrumsmarkt und werden voraussichtlich bis 2031 mit einer CAGR von 64,62 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI- und cloudgesteuerte Hyperscale-Bauprojekte | +12.9% | Großraum Atlanta, mit Konzentration in den Landkreisen Douglas und Fulton | Mittelfristig (2–4 Jahre) |
| Edge-Computing und latenzempfindliche Workloads | +9.5% | Innenstadtkern von Atlanta und Vorstadtknoten | Mittelfristig (2–4 Jahre) |
| Steuer- und Erneuerbare-Energie-Anreize in Georgia | +10.0% | Landesweit, mit Konzentration in den Ballungsraumlandkreisen | Kurzfristig (≤ 2 Jahre) |
| Steigende KI-Leistungsengpässe in NoVA lenken Nachfrage um | +8.2% | Großraum Atlanta, insbesondere südliche Vororte | Kurzfristig (≤ 2 Jahre) |
| Überschuss an Dunkelglasfaser entlang der Korridore I-285 und I-20 | +7.3% | Ballungsraumring von Atlanta und Ost-West-Korridor | Mittelfristig (2–4 Jahre) |
| Unterseeische Kabelaufrüstung über den Anlandepunkt Myrtle Beach | +8.8% | Korridor von Atlanta zur Küste von South Carolina | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI- und cloudgesteuerte Hyperscale-Bauprojekte: Neugestaltung der Leistungsanforderungen
Atlantas neueste Hyperscale-Campusse werden für Rack-Dichten von über 40 kW ausgelegt, um KI-Trainingscluster zu bedienen. Microsoft allein investiert 1,8 Milliarden USD in drei lokale Einrichtungen mit insgesamt 324 MW.[1] Das Electric Power Research Institute stellt fest, dass KI bereits 10–20 % des Stromverbrauchs von Rechenzentren landesweit ausmacht – ein Anteil, der den Sektorbedarf bis 2030 auf 9,1 % der US-amerikanischen Stromerzeugung treiben könnte. Die neuesten Bauprojekte erzielen Premiumpreise aufgrund ihrer Flüssigkühlung, zusätzlicher Schaltanlagen und standorteigener Umspannwerke, während ältere Hallen unter Nachrüstungsdruck stehen. Die Konzentration dieser Standorte im südlichen Ballungsraum bildet zweckgebundene Versorgungszonen, in denen redundante Übertragung, geschlossene Glasfasernetze und 100 Hektar große Parzellen zusammenkommen.
Edge-Computing und latenzempfindliche Workloads: Förderung städtischer Bereitstellungen
Mobile Gaming, Telemedizin und Plattformen für den Finanzhandel treiben ein Netz von Mikroeinrichtungen im Innenstadtbereich von Atlanta voran. American Tower hat Edge-Knoten in der Nähe des Peachtree Center hinzugefügt, um die Hop-Anzahl unter fünf Millisekunden zu halten. Vapor IO und Comcast erproben Last-Mile-Edge-Dienste, die mit dem bestehenden Kabelnetz verzahnt werden sollen. EdgeConneX betreibt zwei Standorte mit insgesamt 16 MW innerhalb eines Radius von fünf Kilometern um das Rathaus. Diese Bereitstellungen reduzieren die Netzwerklatenz für KI-Inferenz, interaktive Medien und Telemetrie autonomer Fahrzeuge und positionieren den Großraum Atlanta sowohl als Kern- als auch als Edge-Knotenpunkt.
Steuer- und Erneuerbare-Energie-Anreize in Georgia: Fiskalische Katalysatoren
Eine 100-prozentige Umsatzsteuerbefreiung auf Serverausrüstung über 15 Millionen USD kippt weiterhin die Standortauswahlmodelle zugunsten des Bundesstaates. Gesetzgeberische Bemühungen, den Anreiz auszusetzen, wurden im Mai 2024 mit einem Veto belegt. Betreiber nutzen die Gutschrift, um die Kosten für Erneuerbare-Energie-Stromabnahmeverträge (PPAs) auszugleichen, ESG-Mandate zu erfüllen und gleichzeitig die Stromtarife nahe 0,05 USD/kWh zu deckeln. Öffentlich-private Partnerschaften im Zusammenhang mit Solar- und Batteriespeicherung beschleunigen sich, da Marktteilnehmer Absicherungsmechanismen gegen Spitzentarife suchen.
Steigende KI-Leistungsengpässe in NoVA lenken Nachfrage um: Geografische Umverteilung
Übertragungsrückstände im Landkreis Loudoun haben die Wartezeiten für neue Megawatt-Blöcke auf über vier Jahre verlängert. Infolgedessen überstieg Atlanta 2024 eine Netto-Absorption von 705,8 MW und übertraf damit deutlich Northern Virginias Wert von 451,7 MW. Entwickler priorisieren nun Märkte mit Überschusskapazität bei der Stromerzeugung gegenüber der Nähe zu etablierten Internetknoten und machen Atlantas 500-kV-Netz und modulares Umspannwerkprogramm zu klaren Differenzierungsmerkmalen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Vorlaufzeiten für die Stromversorgung durch Versorgungsunternehmen | -4.2% | Großraum Atlanta, insbesondere südliche Wachstumskorridore | Mittelfristig (2–4 Jahre) |
| Steigende Grundstücks- und Baukosten | -3.3% | Erstklassige Standorte in der Nähe von Glasfaser- und Strominfrastruktur | Kurzfristig (≤ 2 Jahre) |
| Mögliche Wassernutzungsbeschränkungen für die Kühlung | -2.2% | Wasserversorgungsbezirke im Großraum Atlanta | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel für hochdichte Bauprojekte | -1.4% | Bau- und Betriebsbelegschaft im Großraum Atlanta | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Vorlaufzeiten für die Stromversorgung durch Versorgungsunternehmen: Kritischer Infrastrukturengpass
Georgia Power erwartet, dass der industrielle Strombedarf bis 2035 um das 17-Fache steigen wird, wobei Rechenzentren 80 % dieses Wachstums absorbieren. Die durchschnittlichen Vorlaufzeiten für Hochspannungserweiterungen nähern sich vier Jahren, was zu phasenweisen Bauprojekten und dem Einsatz von Gasturbinen vor Ort zwingt. Bürgermeister der Ballungsraumgemeinden warnen, dass bis 2030 8,2 GW zusätzliche Kapazität erforderlich sind, um mit den Buchungen Schritt zu halten.[2] Neue staatliche Vorschriften verpflichten nun große Projekte, Umspannwerkaufrüstungen mitzufinanzieren, um Privatkunden vor Tariferhöhungen zu schützen.
Steigende Grundstücks- und Baukosten: Wirtschaftliche Druckpunkte
Digital Realys Ausgabe von 120 Millionen USD für 97 Acres in Forest Park entspricht mehr als 1,2 Millionen USD pro bebaubarem Acre.[3] Stahlpreise, Hochleistungstransformatoren und Flüssigkühlungskomponenten treiben die Gesamtprojektbudgets zweistellig in die Höhe. Das Wall Street Journal stellt fest, dass Zonierungsbehörden energieintensive Vorhaben nun genauer prüfen, da der Fußabdruck von Rechenzentren Industrieflächen verdrängt. Diese Drücke katalysieren modulare Bautechniken, mehrstöckige Layouts und kreative Grundstückssicherungsstrategien zur Renditesicherung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumsgröße:
Mega-Einrichtungen definieren Maßstäbe neuMega-Standorte hielten im Jahr 2025 einen Anteil von 53,12 % am Atlanta Rechenzentrumsmarkt. Skaleneffekte ermöglichen es Betreibern, Stromkosten zu unterbieten und SCADA-gestützte Verteilung auf Raumebene statt auf Reihenebene einzusetzen. Das 11 Milliarden USD schwere Georgia-Programm von Amazon Web Services umfasst mehrere Blöcke und setzt einen Maßstab für Campus-basierte Ausfallsicherheit. Das Massive-Segment wird voraussichtlich jährlich um 62,73 % wachsen, da Cloud- und SaaS-Anbieter der zweiten Reihe zukunftssichere Flächen sichern. Mittlere und große Kategorien bleiben für Private-Cloud-Übergabe-Workloads, Edge-Caching und compliance-bedingte Isolationszonen relevant. Kleinere Hallen (unter 5 MW) haben sich auf Telekommunikations-Edge-Cluster und Forschungslabore ausgerichtet, die Nähe gegenüber Watt-Skalierung bevorzugen.
Wirtschaftlich erzielen Mega-Campusse PUE-Werte nahe 1,2 durch die Integration von Dachkühlkreisläufen und standorteigenen Kaltwasseranlagen. Grundstücksbündelungsstrategien fassen Parzellen zu 200 Acre großen Super-Standorten zusammen und reduzieren kommunale Genehmigungen pro geliefertem Megawatt. Die Strategie unterstützt zudem mehrphasige Gebäudeentwicklungen, die Kapitalabflüsse mit vorvermieteten Verpflichtungen abstimmen und die Entwickler-IRRs erhalten. In den nächsten fünf Jahren wird erwartet, dass der Atlanta Rechenzentrumsmarkt weitere 12 Prozentpunkte in Richtung Mega- und Massive-Bestand verschiebt, da KI-Rack-Dichten 80 kW überschreiten und spezialisierte Stromversorgungskanäle erfordern.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Tier-Typ:
Zuverlässigkeitsprämie verschärft sichTier-3-Bestand machte im Jahr 2025 65,72 % der aktiven Nutzfläche aus und festigt seine Position als Standard für unternehmenskritische, kostensensible Deployments. Tier-4-Kapazität wird jedoch voraussichtlich eine CAGR von 63,54 % verzeichnen, angetrieben durch Workloads, die keinen einzelnen Ausfallpunkt tolerieren können. Betreiber rechtfertigen die höheren Investitionsausgaben durch Service-Level-Vereinbarungen mit Fünf-Neunen-Verfügbarkeit und kürzeren mittleren Reparaturzeiten.
Tier-1- und Tier-2-Anlagen unterstützen in erster Linie Archivierungsspeicher, Staging-Bereiche und Disaster-Recovery-Plätze, ihr Anteil sinkt jedoch, da sich die Preisunterschiede verringern. Tier-3-Anlagen integrieren zudem selektiv Tier-4-Merkmale, um Anlagen zukunftssicher zu machen, ohne die vollen Kosten einer Tier-4-Infrastruktur zu tragen.
Nach genutztem Colocation-Typ:
Hyperscale-Wirtschaftlichkeit transformiert das AngebotHyperscale-Colocation erfasste im Jahr 2025 67,61 % der gemieteten Leistung und expandiert mit einer starken CAGR von 62,85 %, was seine Rolle als Wachstumsmotor der Region unterstreicht. Diese Entwicklung positioniert die Hyperscale-Marktgröße im Atlanta Rechenzentrumsmarkt bis 2031 bei über 2,49 GW. Das 324-MW-Gemeinschaftsunternehmen von TA Realty und EdgeConneX bündelt Umspannwerk-, Kühlturm- und Glasfasereintrittsanlagen auf Campus-Ebene und demonstriert die Verdünnung von Großhandelskosten. Wholesale-Colocation bedient weiterhin Mediencodierung, Remote-Desktop- und ORM-Systeme, die dedizierte Käfige, aber kein ganzes Gebäude benötigen. Retail-Colocation bleibt trotz geringerer Größe für konnektivitätsintensive Workloads unverzichtbar und unterstützt Netzwerk-Peering-Punkte und DR-Instanzen.
Skaleneffekte haben die leasingbereinigte Hyperscale-Kostenstelle pro Kilowatt gegenüber Retail-Flächen um bis zu 30 % gesenkt, führen jedoch zu einem Mieterkonzentrationsrisiko. Vermieter mindern dieses Risiko durch gestaffelte Ablaufprofile, Shell-Spec-Bauten und Multi-Cloud-Exchange-Plattformen, die Einnahmequellen diversifizieren.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach genutztem Endnutzer:
Cloud-Anbieter verankern die NachfrageCloud- und IT-Dienste hielten im Jahr 2025 einen Anteil von 28,47 %, was mehr als 250,5 MW gemieteter Kapazität entspricht, und werden alle anderen Branchen mit einer CAGR von 64,62 % bis 2031 übertreffen. Microsofts 324-MW-Projekt in Union City bestätigt den anhaltenden Wachstumspfad der Hyperscaler. Telekommunikationsbetreiber bleiben einflussreich und rollen 5G-Kernnetzknoten und Mobile-Edge-Computing-Gateways aus. Die Nutzung durch Finanzdienstleister steigt aufgrund von Niedriglatenz-Handel und Echtzeit-Betrugserkennung, während Gesundheitswesen, Behörden und Medien die Colocation-Nachfragemischung weiter diversifizieren.
Das Multi-Branchen-Profil puffert den Atlanta Rechenzentrumsmarkt gegen konjunkturelle Abschwächungen und verdünnt das Einzelsektorrisiko. Glasfaserausbaumaßnahmen wie das 330-Streckenmeilen-Projekt von Bandwidth IG decken nun die Landkreise Rockdale, Newton und Henry ab, unterstützen Ost-West-Latenzziele und stärken den Wert carrier-neutraler Standorte.
Geografische Analyse
Die Metropolregion Atlanta überholte Northern Virginia im Jahr 2024 bei der Netto-Flächenabsorption, nachdem sie 705,8 MW an positiver Nachfrage verzeichnete, gegenüber lediglich 18 MW im Vorjahr. Der Bestand stieg um 222 % auf 1.000,4 MW, womit sich die Region als zweitgrößter Cluster Nordamerikas positioniert. Die südlichen Vororte – namentlich die Landkreise Douglas, Henry und Fulton – beherbergen den Großteil der 2.159,3 MW im Bau befindlichen Kapazitäten, angezogen durch die Verfügbarkeit großer Grundstücke und den direkten Zugang zur 500-kV-Übertragungsleitung.
Allein Henry County verfügt über eine Pipeline von 500 MW, beschleunigt durch gezielte Umzonierungen entlang der State Route 20. Die Glasfasernetz-Erweiterung von Bandwidth IG vernetzt nun Rockdale, Newton und Dekalb miteinander, verringert die Abhängigkeit von einzelnen Netzbetreibern und macht Randteilmärkte wirtschaftlich tragfähig. Der Dunkelglasfaser-Korridor von DC BLOX zwischen Myrtle Beach und Atlanta verbessert die Diversität bei Langstreckenverbindungen und legt den Grundstein für künftige Untersee-Redundanz nach Südamerika und Europa.
Der regionale Überlaufeffekt erstreckt sich bis nach South Carolina und Alabama, wo niedrigere Grundstückskosten und gemeinsame Übertragungsnetzbetreiber die Planung redundanter Übertragungspfade vereinfachen. Die American Society of Civil Engineers nennt 7 Milliarden USD, die zwischen 2023 und 2025 für Verbesserungen des Stromnetzes in Georgia vorgesehen sind, um die Redundanz von Umspannwerken und die Sturmresilienz im gesamten Südosten zu stärken.
Regulatorisches Umfeld
Die Regulierung im Großraum Atlanta wird zunehmend durch die Aufteilung der Stromkosten, Regeln zur Netzanbindung von Versorgungsunternehmen und lokale Flächennutzungsvorgaben geprägt. Die Georgia Public Service Commission (PSC) hat spezifische Maßnahmen im Zusammenhang mit dem Wachstum von Großlasten ergriffen: Im April 2024 wies sie Georgia Power an, nachzuweisen, dass die Einnahmen aus Rechenzentren die Rechnungen der Privathaushalte senken, und vierteljährlich zu berichten. Im Januar 2025 genehmigte sie Anforderungen wie Mindestabrechnungen und längere Vertragslaufzeiten für Großlastkunden, um das Kostenrisiko bei der Infrastruktur zu begrenzen. Die PSC leitete außerdem eine Einfrierung der Grundtarife von Georgia Power bis 2028 ein (wirksam ab 31. Juli 2025), während sie im Dezember 2025 erhebliche neue Erzeugungskapazitäten zur Unterstützung der zusätzlichen Last genehmigte.
Die Ergebnisse bei Standortwahl und Genehmigungen variieren nach wie vor je nach Zuständigkeitsbereich. Die Stadt Atlanta und andere lokale Behörden setzen Zonierungsinstrumente ein, die Platzierungen in stark einsehbaren Korridoren einschränken können, darunter Beschränkungen in der Nähe des BeltLine und innerhalb eines halben Meilenradius um MARTA-Stationen. Die Gesetzgebungsaktivitäten im Jahr 2026, einschließlich der als Senate Bill 410 und House Bill 1012 bezeichneten Vorschläge, haben die Unsicherheit hinsichtlich Anreizen und möglicher Entwicklungspausen erhöht. Dies unterstreicht die zentrale Bedeutung einer frühzeitigen Einbindung staatlicher und lokaler Interessengruppen sowie einer engeren Abstimmung der Projektphasen mit den von den Versorgungsunternehmen genehmigten Infrastruktur-Upgrades.
Wertschöpfungskettenanalyse
Die Realisierung von Rechenzentren in Atlanta beginnt in der Regel mit der Flächenbündelung und den Zonierungsgenehmigungen in Teilmärkten mit Zugang zu Strom und Glasfaser. Anschließend folgen Versorgungsvereinbarungen sowie Umspannwerks- oder Übertragungsnetz-Upgrades, die mit Georgia Power koordiniert und im Rahmen der PSC-Vorgaben für Großlastkunden überwacht werden. Entwickler und Betreiber (darunter Digital Realty, Equinix, Vantage Data Centers, QTS Realty Trust und Switch) übernehmen anschließend Design, Beschaffung und Bau, wobei 230-kV/34,5-kV-Umspannwerksausrüstung und andere elektrische Infrastruktur häufig zum kritischen Pfad für die Zeitpläne der Energieversorgung werden.
Nachgelagert hängt der Betrieb von der Netzanbindung (Carrier Hotels und Metro-Dark-Fiber-Korridore) sowie von einer Serviceschicht ab, die Managed Hosting, Interconnection und Cloud-On-Ramps zur Unterstützung der Auslastung umfasst. Reibungen in der Lieferkette zeigten sich in langen Lieferzeiten für Kühl- und Elektrosysteme, wobei luftgekühlte Zentrifugalkältemaschinen mit Lieferzeiten von 85 Wochen genannt wurden. Da der Ausbau schnell skaliert, steigt auch der Logistikbedarf, einschließlich einer Lagerkapazität für die Gerätebereitstellung von rund 2 Millionen Quadratfuß pro Gigawatt Rechenzentrumsbau in der Region.
Wettbewerbslandschaft
Marktkonzentration
Der Atlanta Rechenzentrumsmarkt weist eine moderate Konzentration auf, da etablierte Betreiber skalieren und Neueinsteiger spezialisierte Nischen besetzen. QTS kontrolliert die größte Einzelstandort-Fläche mit 970.000 Quadratfuß auf seinem Atlanta-Metro-Campus, unterstützt durch ein standorteigenes Georgia-Power-Umspannwerk. Digital Realty, Equinix und Switch expandieren sowohl durch Neubauten als auch durch Grundstückssicherung; Digital Realty hat seit 2025 neun Parzellen gesichert, darunter das 97 Acre große Grundstück in Forest Park. Stack Infrastructure, Flexential und Vantage konzentrieren sich auf hochdichte Pod-Designs, während DC BLOX sich durch Carrier-Hotel-Interconnection differenziert.
Strategische Allianzen stärken die Ökosystembindung. Digital Realty, Vapor IO und Hivelocity bieten nun einen kombinierten Core-to-Edge-Bare-Metal-Stack an, der Deployment-Zeitpläne für latenzempfindliche Workloads verkürzt. H5 Data Centers kombiniert Niedriglatenz-Southern-Telecom-Glasfaser mit seinem Standort in der 345 Courtland Street, um Finanzhandels-Mieter zu gewinnen. Der Wettbewerbsdruck intensiviert sich rund um Grundstücks- und Transformatorenversorgung; Betreiber bestellen Generatoren und Schaltanlagen zunehmend 18 Monate im Voraus, um Preise zu sichern.
Nachhaltigkeitsnachweise entwickeln sich zu einem wichtigen Differenzierungsmerkmal. PowerSecures standorteigenes Mikronetz für die neue Anlage von Edged Energy zeigt integrierte Strategien zum Dieselersatz. Kohlenstofffreie stündliche PPA-Abgleiche und Kühlsysteme mit Brauchwasser werden zu Grundvoraussetzungen für Cloud-Ausschreibungen. Mit zunehmendem Wettbewerb wird voraussichtlich Serviceinnovation – und nicht die bloße Flächengröße – die Gewinnerpositionen bis 2030 definieren.
Führende Unternehmen im Atlanta-Rechenzentrumsindustrie
-
Digital Realty
-
Equinix Inc.
-
Vantage Data Centers
-
QTS Realty Trust
-
Switch Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Atlanta Data Center Markt Unternehmen in diesem Bericht
- QTS Realty Trust
- Vantage Data Centers Management Company, LLC
- EDC VENTURE LLC (Edged)
- Digital Realty Trust Inc.
- Quadranet Systems Limited
- H5 Data Centers
- DataBank Holdings Ltd.
- EVODC, LLC (Evocative)
- Krypt
- Lumen Technologies
- Cogent Communications Holdings, Inc.
- Assurant, Inc.
- Csquare (Phoenix Infrastructure LLC)
- Summit Hosting
- EdgeConneX, Inc.
- Equinix Inc.
- Apotech Group
- Vault Networks, Inc.
- Coloblox Data Centers
- CoreSite
- Enzu Inc.
Marktchancen und Zukunftsaussichten
Ein primärer Whitespace-Bereich ist der infrastrukturgebundene Kapazitätsausbau, bei dem neue Campusanlagen mit gesicherter Stromversorgung und Umspannwerksbereitschaft kombiniert werden. Dies entspricht dem raschen Bestandsausbau der Region (1.459,2 MW Gesamtbestand bis Ende 2025) und mehr als 2 GW im aktiven Bau. Die von der PSC vorangetriebene Weiterentwicklung der Großlastregeln zusammen mit den lokalen Zonierungshürden in Teilen der Stadt Atlanta verlagert die Chancen zu Standorten und Projektstrukturen, die Genehmigungsverfahren durchlaufen und gleichzeitig die Kostenzuteilungsanforderungen der Versorgungsunternehmen erfüllen können, einschließlich mitfinanzierter Upgrades und längerfristiger Lastverpflichtungen.
Konnektivität und schnellere Bereitstellungsdienste bilden einen weiteren Chancenbereich für Hyperscale- und Unternehmenskunden. Die Dark-Fiber-Korridore Atlantas entlang der I-285 und I-20, kombiniert mit den bestehenden Standorten von Betreibern (Digital Realty, QTS, Equinix und anderen), unterstützen ergänzende Angebote wie Cloud-On-Ramps, interconnection-reiche Suiten und edge-nahe Bereitstellungen für latenzsensible Workloads. Weitere Chancen ergeben sich zudem aus der Bau- und Betriebslieferkette, einschließlich Logistik und Gerätebereitstellung, die mit der Entwicklungsaktivität mehrerer Campusanlagen in der gesamten Metropolregion skaliert.
Neueste Industrielle Entwicklungen in Atlanta Data Center Markt
- Juli 2026: QTS Realty Trust reichte einen Antrag auf Development of Regional Impact (DRI) für die ATL2-East-Erweiterung (2 Millionen Quadratfuß) in Fayetteville, Georgia, ein. Die Einreichung markiert einen Entwicklungsmeilenstein für Campusanlagen in Georgia. Sie signalisiert unmittelbare Auswirkungen auf das Kapazitätswachstum und die regionalen Standortdynamiken im Rechenzentrums-Ökosystem Atlantas.
- Juli 2026: Der Zonierungsausschuss des Stadtrats von Atlanta stellte einen Vorschlag von Digital Realty für eine gesetzliche Ausnahmeregelung für ein Rechenzentrum im Wert von 500 Millionen in der Nähe der MARTA-Station West End zurück. Die regulatorische Maßnahme betrifft ein bedeutendes Atlanta-Projekt. Die regulatorische Unsicherheit könnte den Zeitplan und die Standortwahl für Hyperscale-Bereitstellungen neu ordnen.
- Juni 2026: CBRE (branchenweiter Bericht mit Bezug auf den Markt Atlanta) meldete für Ende März 2026 eine Leerstandsquote von Rechenzentren in Atlanta von 1 %, womit die Stadt als zweitgrößter Markt in den USA rangiert. Die Leerstandsquote spiegelt ein knappes Angebot und wettbewerbsfähige Preise wider. Sie unterstützt die fortgesetzte Greenfield-Expansion durch Hyperscale-Betreiber und beeinflusst Preisgestaltung und Projekt-Pipeline.
Atlanta Data Center Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Rechenzentrumskapazitäten und Colocation-Aktivitäten im Großraum Atlanta, erfasst durch installierte und geplante IT-Leistung, Anlagenbestand und damit verbundene Serviceerlöse aus dem Betrieb von Rechenzentren.
Ausschlüsse aus dem Umfang: Das Modell berücksichtigt nicht den Wert von Nicht-Rechenzentrum-Immobilien, allgemeine Bauunternehmererlöse oder Unternehmensserverräume, die nicht als dedizierte Rechenzentrumsanlagen betrieben werden.
Segmentierungsübersicht
- Nach Rechenzentrumsgröße
- Klein
- Mittel
- Groß
- Hyperscale
- Nach Tier-Typ
- Tier 1 und 2
- Tier 3
- Tier 4
- Nach Rechenzentrumstyp
- Cloud-Dienstanbieter (CSPs)
- Unternehmens-, Modul- und Edge-Rechenzentren
- Colocation
- Nicht genutzt
- Genutzt
- Colocation-Typ
- Retail
- Wholesale
- Colocation-Typ
- Nach Endnutzerbranche
- Cloud und IT
- Telekommunikation
- Medien und Unterhaltung
- Regierung
- BFSI
- Fertigung
- E-Commerce
- Sonstige Endnutzer
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche beginnt damit, das bereits über Atlanta als Rechenzentrumsstandort Bekannte zu strukturieren und es dann in saubere Eingaben für das Modell umzuwandeln. Wir verwenden typischerweise öffentliche Quellen wie Stromverbrauchsdaten der U.S. Energy Information Administration, Bau- und Unternehmensstatistiken des U.S. Census Bureau, Breitband- und glasfaserbezogene Veröffentlichungen der FCC, Einreichungen beim U.S. Patent and Trademark Office sowie lokale Wirtschaftsförderungs- und Genehmigungsportale, sofern verfügbar.
Um die Abhängigkeit von einzelnen Schlagzahlen zu vermeiden, wird die Schreibtischarbeit mit gemeldeten Kapazitätserweiterungen, Kommentaren zu Vermietung und Absorption sowie Signalen der Versorgungsinfrastruktur verknüpft. Weitere hilfreiche Referenzen umfassen SEC-Einreichungen und Investorenpräsentationen, Verbandspublikationen sowie seriöse Presseberichte über Campus-Ankündigungen und Zeitpläne für Netzanschlüsse. Wo verfügbar, nutzen wir auch kostenpflichtige Abonnements, die Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten, Patentdatenbanken sowie Import- und Exportdaten auf Sendungsebene unterstützen, was zur Validierung von Gerätelieferzeiten und Bauaktivitäten beitragen kann. Die hier aufgeführten Schreibtischquellen sind illustrativ; viele weitere öffentliche und kostenpflichtige Referenzen wurden gesichtet, um Datenpunkte zu sammeln, zu überprüfen und zu klären.
Primärinterviews und Umfragen
Wir führen Experteninterviews und Umfragen mit Rechenzentrumseigentümern, -betreibern, Entwicklern, Versorgungsunternehmen, Auftragnehmern und Unternehmensnutzern durch, die im Großraum Atlanta aktiv sind. Ihre Einschätzungen helfen dabei, Auslastung, Vermietungsraten, Energisierungszeitpläne, KI-bezogene Lastanforderungen und die Umwandlung angekündigter in aktive Kapazitäten zu verifizieren. Ungewöhnliche Antworten werden gegen Atlanta-Schreibtischnachweise geprüft, um Annahmen und das endgültige Modell zu triangulieren.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXO): 15 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 35 % |
| Kleinere Akteure: 20 % | Manager: 50 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem marktgeführten Top-down-Aufbau, bei dem regionale Angebots- und Nachfrageindikatoren in eine konsistente Sicht auf Kapazität und Wert übersetzt werden. Für Atlanta ist dies in installierter IT-Leistung, Netto-Absorption, im Bau befindlichem Bestand und dem Tempo verankert, mit dem neue MW energisiert werden, und dann mit typischen Monetarisierungsannahmen für Colocation- und Wholesale-Abnahme verknüpft.
Anschließend werden die Gesamtwerte durch selektive Bottom-up-Prüfungen bestätigt, einschließlich der Stichprobenerhebung von Anlagenankündigungen, der Verfolgung von Campus-Erweiterungen und der Anwendung angemessener Bandbreiten für MW pro Bauphase, Auslastungsanstieg und Preisgestaltung pro kW, sofern primäre Eingaben verfgbar sind. Wenn ein bestimmter Standort oder eine Phase keine klaren öffentlichen Details aufweist, wird die Lücke durch konservative Proxy-Annahmen auf Basis vergleichbarer Projekte im gleichen Teilmarkt und auf der gleichen Baustufe geschlossen.
Prognosen werden mithilfe von Szenarioanalysen entwickelt, die durch einfache Trendanpassungen bei Kapazitätserweiterungen und Absorption unterstützt werden, und dann anhand von primären Rückmeldungen zur Stromverfügbarkeit, Lieferzeiten für wichtige Elektrogeräte und dem Anteil der Nachfrage aus hochdichten KI-Workloads angepasst. Einige praktische Eingaben, die am wichtigsten sind, umfassen Energisierungszeitpläne, Vorvermietungsintensität, erwartete Änderungen der Rack-Dichte sowie lokale Versorgungs- und Zonierungsbeschränkungen, da diese die realisierten MW und Erlöse stärker beeinflussen können als allgemeine Makroindikatoren.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch den Vergleich von Modellausgaben mit unabhängigen Signalen, einschließlich hinzugefügter Kapazität im Vergleich zum Bestandswachstum, Vermietung im Vergleich zu Absorptionskommentaren und ob der implizierte Auslastungsanstieg für Atlanta realistisch erscheint. Ausreißer, wie ein plötzlicher Anstieg der impliziten Preisgestaltung oder ein ungewöhnlich schneller MW-Anstieg, werden überprüft und auf die zugrunde liegende Annahme zurückgeführt, bevor eine interne Freigabe erfolgt.
Wir führen auch Varianzprüfungen über die wichtigsten Eingaben durch, und die Ergebnisse werden in mehreren Analysedurchläufen überprüft, sodass Berechnungsfehler und Umfangsdiskrepanzen frühzeitig erkannt werden. Wenn ein wesentliches Ereignis eintritt, wie eine große Stromrichtlinienänderung oder eine große Campus-Stornierung, werden die Befragten erneut kontaktiert, um die betroffenen Annahmen neu zu testen. Berichte werden jährlich aktualisiert, und vor der Lieferung führt ein Analyst einen abschließenden Aktualisierungsdurchlauf durch, damit Kunden die neueste Sicht erhalten, die mit aktuellen Ankündigungen und Marktsignalen abgestimmt ist.
Mordor Intelligence's Atlanta Rechenzentrumsmarkt Größe im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Atlanta-Rechenzentren können weit auseinanderliegen, da Gruppen unterschiedliche Einheiten, Konvertierungslogiken und unterschiedliche Definitionen des Marktes verwenden. Einige Zahlen stützen sich stark auf Schlagzeilen zur Anlagenpipeline, während andere sich auf die Betriebskapazität oder auf Erlöse konzentrieren, die nur mit Colocation-Diensten verbunden sind.
Die nachstehende Tabelle zeigt, wie diese Lücken in der Praxis auftreten, insbesondere wenn eine Schätzung in installierter IT-Leistung und Energisierungszeitpunkt verankert ist und eine andere den Umfang auf breitere Ausgaben für digitale Infrastruktur ausweitet. Die Tabelle spiegelt auch Unterschiede darin wider, wie schnell die Preisgestaltung (pro kW und pro Monat) angenommen wird zu steigen, wie Währung und Inflation über die Jahre behandelt werden und wie oft Annahmen aktualisiert werden, wenn neue Absorptions- und Versorgungsengpässe gemeldet werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,92 Milliarden USD (2025) | |
| Immobilienberatung A | 1,35 Milliarden USD (2025) | Diese Schätzung vermischt typischerweise Betriebserlöse aus Rechenzentren mit einem breiteren Spektrum an unterstützenden Diensten und kann auch einen schnelleren Anstieg der effektiven Preisgestaltung anwenden, bevor die Absorption vollständig realisiert ist. |
| Branchenforschungsnotiz B | 0,68 Milliarden USD (2025) | Diese Zahl bleibt oft näher an stabilisierter, in Betrieb befindlicher Kapazität und kann einen Teil der Wholesale- und Build-to-Suit-Verpflichtungen ausschließen, bis diese die Inbetriebnahme erreichen, was den kurzfristigen Wert senkt. |
Die Tabelle zeigt, dass die Streuung hauptsächlich dadurch entsteht, was als monetarisierte Nachfrage im laufenden Jahr einbezogen wird und wie schnell neue MW als abrechenbare Kapazität angenommen werden zu konvertieren. Im Modell von Mordor Intelligence ist die Wertbetrachtung an die installierte IT-Leistung und realistische Energisierungs- und Auslastungszeitpläne in Atlanta gebunden, was hilft, angekündigte Pipeline nicht doppelt zu zählen, bevor sie zu nutzbarer Kapazität wird.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Atlanta-Rechenzentrumsmarkts bis 2031?
Es wird erwartet, dass der Markt bis 2031 eine installierte IT-Leistung von 9,47 Tausend MW erreicht, mit einer CAGR von 61,95 %.
Warum priorisieren Hyperscale-Betreiber Atlanta gegenüber Northern Virginia?
Übertragungsverzögerungen und Leistungsobergrenzen in Northern Virginia haben die Nachfrage nach Atlanta umgeleitet, wo Versorgungskapazitäten, Steueranreize und niedrigere Energiepreise die Baupläne beschleunigen.
Welches Rechenzentrumssegment nach Größe wächst am schnellsten?
Das Massive-Segment wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 62,73 % wachsen.
Wie bedeutsam sind Steueranreize für Georgias Rechenzentrumsstrategie?
Georgia bietet eine 100-prozentige Umsatzsteuerbefreiung auf Serverausrüstungsinvestitionen über 15 Millionen USD – eine Maßnahme, die die Investitionskosten erheblich senkt und durch eine jüngste Vetoentscheidung bestätigt wurde.
Was sind die größten Engpässe für Atlanta-Rechenzentrumsentwickler?
Die drängendsten Probleme sind vierjährige Vorlaufzeiten der Versorgungsunternehmen für neue Umspannwerke und steigende Grundstückspreise, die in stromreichen Korridoren 1 Million USD pro Acre überschreiten.
Wie beeinflusst Nachhaltigkeit die Wettbewerbspositionierung?
Betreiber integrieren standorteigene Mikronetze, stündliche Erneuerbare-Energie-PPAs und Kühlsysteme mit Brauchwasser, um ESG-Anforderungen zu erfüllen und Angebote zu differenzieren – insbesondere für KI-Workloads, die hohe Rack-Dichten erfordern.
- Markt für KI-Rechenzentren KI-Anlagen weltweit, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsbau Bauleistungen im globalen Markt, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumskühlung Kühlung in allen Regionen, aufgeschlüsselt nach Kühltechnologie, Kühlkomponente und Anlagentyp.
- Hongkong Markt für Rechenzentrumsnetzwerke Netzwerknachfrage in Hongkong, unterteilt nach Komponente, Endnutzer und Rechenzentrumstyp.
- Rechenzentrumsnetzwerkmarkt Globale Netzwerknachfrage, unterteilt nach Produkt, Netzwerkarchitektur und Bereitstellungsmodell.
- Australien Hyperscale-Rechenzentrumsmarkt Hyperscale-Standorte in Australien, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsbau Asien-Pazifik Bauwesen im asiatisch-pazifischen Raum, unterteilt nach Tier, Anlagentyp und Infrastruktur.
- Australischer Markt für Rechenzentrumsstromversorgung Australiens Stromsysteme, unterteilt nach Komponente, Anlagentyp und Anlagengröße.
- Markt für Rechenzentrumsbau in Thailand Der Bau in Thailand, gegliedert nach Tier, Anlagengröße und Anlagentyp.
- Japan Rechenzentrumsbaumarkt Japans Bau, unterteilt nach Infrastruktur, Tier und Anlagentyp.
- Markt für Rechenzentrumsserver Asien-Pazifik Servernachfrage im asiatisch-pazifischen Raum, gegliedert nach Anlagengröße und Tier.
- Nordamerika Rechenzentrums-Servermarkt Server in Nordamerika, unterteilt nach Rechenzentrums-Tier, Formfaktor und Anwendung/Workload.