
香港データセンターネットワーキング市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
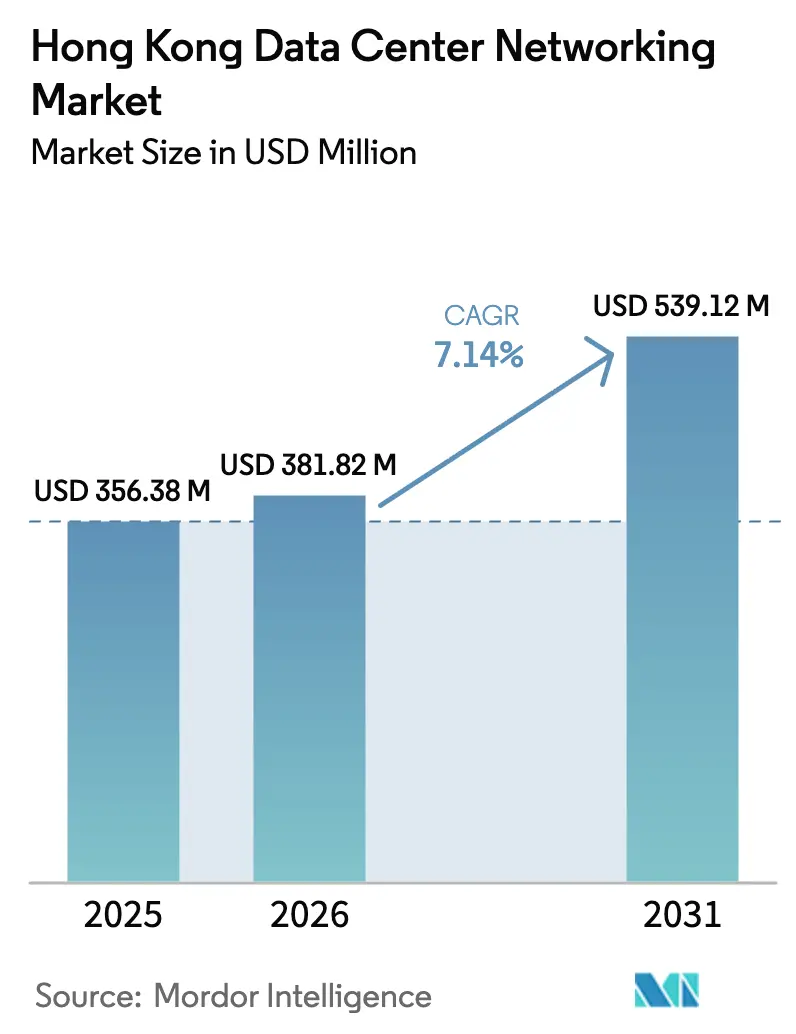
| 基準年の市場規模 (2025) | 356.38 百万米ドル |
| 市場規模 (2026) | 381.82 百万米ドル |
| 市場規模 (2031) | 539.12 百万米ドル |
| Growth Rate (2026 - 2031) | 7.14 % |
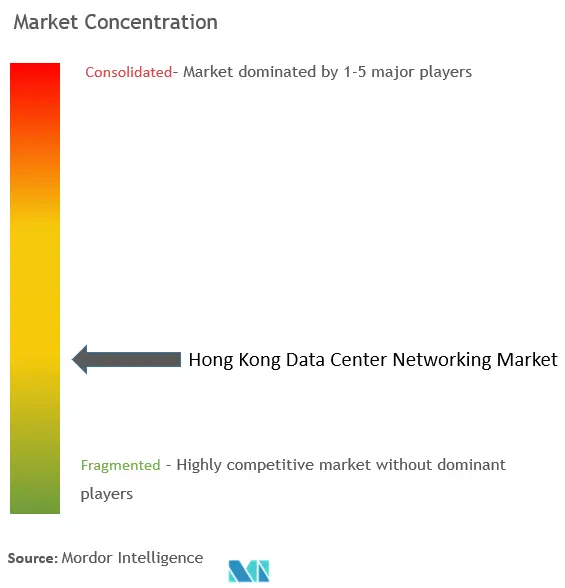
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる香港データセンターネットワーキング市場分析
香港データセンターネットワーキング市場規模は2025年に3億5,638万米ドルと評価され、2026年の3億8,182万米ドルから2031年には5億3,912万米ドルへ、予測期間(2026年~2031年)において年平均成長率7.14%で成長すると推定されます。ハイパースケールの設備投資、積極的なクラウドサービスの普及、および5G対応エッジトラフィックがこの勢いを後押しし、同地域が中国本土と世界を結ぶデジタルゲートウェイとしての役割を強化しています。サービスプロバイダーはAI駆動型ワークロードをサポートするためにスイッチングファブリックの近代化を進める一方、持続可能性に関する規制要件が、エネルギー効率の高いソフトウェア定義型の代替製品による旧式ハードウェアの更新を加速させています。土地と電力の不足により運営コストが上昇し、高密度ネットワーキングと効率的な冷却を優先とした垂直型設計が促進されています。2024年時点で581MWを超える稼働容量が存在し、2030年までに容量は2倍になる見通しで、100GbEを超えてスケール可能な高帯域幅光学機器への需要が高まっています。
主要レポートのポイント
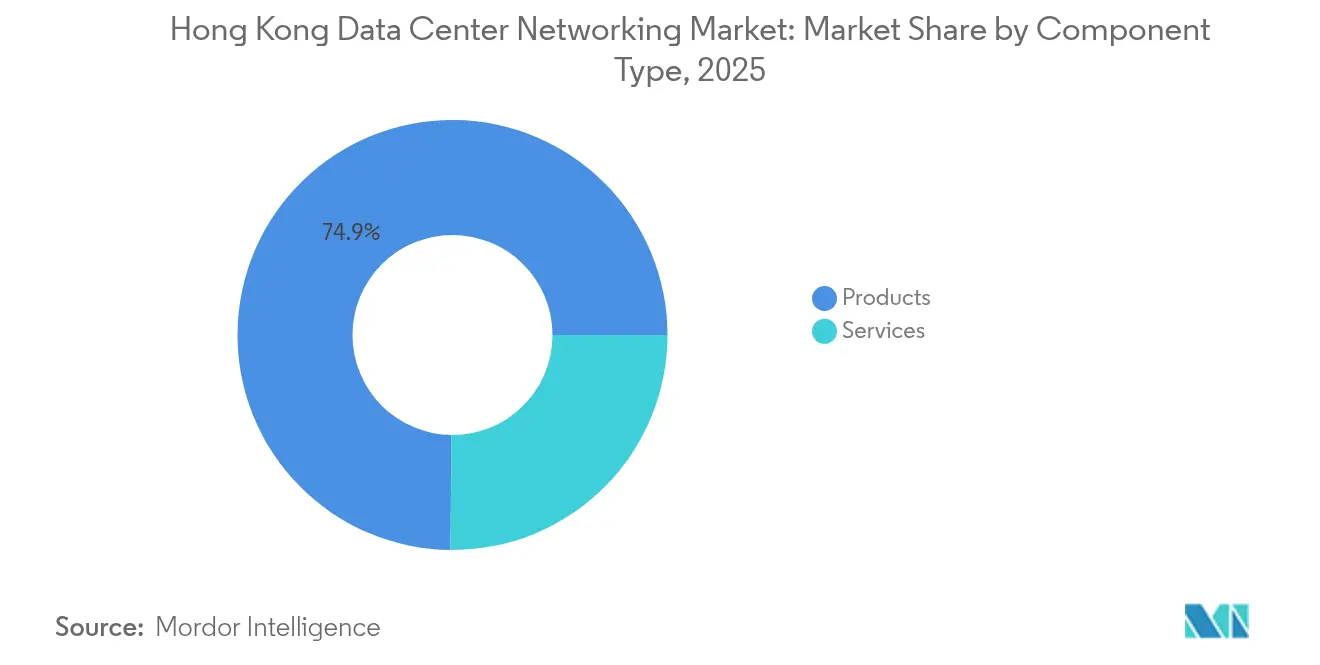
- コンポーネント別では、製品が2025年に74.85%の収益シェアを獲得し首位を占め、サービスは2031年まで9.89%の年平均成長率で最も高い成長を記録しました。
- エンドユーザー別では、IT・通信が2025年に香港データセンターネットワーキング市場シェアの36.65%を保有し、製造業および産業用途は2031年まで11.05%の年平均成長率で拡大しています。
- データセンタータイプ別では、コロケーションが2025年に香港データセンターネットワーキング市場規模の51.62%を占め、ハイパースケーラーおよびクラウドサービスプロバイダーが予測期間において11.92%の最高年平均成長率を記録しています。
- 帯域幅別では、50~100GbEセグメントが2025年に香港データセンターネットワーキング市場規模の34.88%のシェアを占め、100GbE超は2031年まで11.22%の年平均成長率で成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
香港データセンターネットワーキング市場の動向と洞察
促進要因インパクト分析*
| 促進要因 | 年平均成長率予測への影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| クラウドサービス採用の急増 | +2.1% | 香港、広域湾区 | 中期(2~4年) |
| ハイパースケールおよびコロケーションの設備投資ブーム | +1.8% | 香港中核部 | 短期(2年以下) |
| 5G対応エッジトラフィックの成長 | +1.5% | 地域全体 | 中期(2~4年) |
| 持続可能性推進型ネットワーク 更新 | +0.9% | 地域全体 | 長期(4年以上) |
| データセンター アップグレードに対する政府税制優遇措置 | +0.6% | 国内 | 短期(2年以下) |
| 広域湾区の低遅延需要 | +1.3% | 香港・深圳・広州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウドサービス採用の急増
企業はオンプレミスシステムを廃止し、香港のハイパースケールクラウドノードを活用するハイブリッドアーキテクチャへの移行を進めています。Equinixは液冷型AIラック向けに設計されたHK6施設に1億2,400万米ドルを投資し、資本集約型クラウド構築への同地域の引力を示しています[1]Equinix, "Equinix to Invest US$124 Million in New Hong Kong Data Center," equinix.com。モバイル普及率は320%を超え、ピーク接続速度の平均は1,261.9Mbpsに達しており、遅延の影響を受けやすいSaaSワークロードに対して十分なアクセス帯域幅を確保しています。プログラマブルファブリックがマルチテナントの分離と迅速な帯域幅割り当てを可能にすることから、ソフトウェア定義ネットワーキング(SDN)の採用が拡大しています。パブリッククラウドへの依存度の高まりは、高容量・ポリシー主導型スイッチングプラットフォームの持続的な触媒となっています。
ハイパースケールおよびコロケーションの設備投資ブーム
BDxは葵涌に目的特化型ハイパースケールサイトの建設資金を確保し、高密度自動化とエネルギー最適化を実証しています。SUNeVisionはキャリアニュートラルキャンパスにて既に約15,000の相互接続をサポートしており、単一メトロ内で処理される東西トラフィックの規模を示しています。[2]Data Center Knowledge, "SUNeVision Hits 15,000 Interconnections," datacenterknowledge.com このような密度がベンダーに対し、階層型トポロジーをより低遅延のフラットなファブリックへと集約できる高基数スイッチと光トランスポートの供給を求める圧力をかけています。
5G対応エッジトラフィックの成長
NTTなどによるプライベート5Gパイロットが、スマートシティのユースケースに超低遅延接続を提供し、病院・大学キャンパス・交通ノード全体にわたるマイクロデータセンターの展開を促進しています。香港中文大学医療センターはHKTの5Gバックボーンを介して4K医療動画をストリーミングし、エッジでの確定的なパフォーマンスを要求しています。ベンダーはコンピューティングモジュールを搭載したコンパクトで堅牢なスイッチを提供し、コアクラウドへの経路を維持しながらローカル処理を実現しています。
持続可能性推進型ネットワーク更新
グリーンデータセンター実践ガイドにより、機器調達は測定可能なエネルギーパフォーマンスと連動するよう定められています。[3]香港特別行政区政府、「グリーンデータセンター実践ガイド」、gov.hk Equinixは中電電力(CLP Power)と香港理工大学(PolyU)と連携し、トップオブラックスイッチのエコモード電源や動的ファン速度制御などのベストプラクティスを成文化しました。ESRの2億500万米ドルのグリーンローンは、資本へのアクセスが今や持続可能性指標に左右されることを示しています。オペレーターはこのため、古い10/25GbE機器をより早期に刷新し、ワット毎ギガビット比率を下げるために7nm以下プロセスで製造されたASICを採用しています。
抑制要因インパクト分析*
| 抑制要因 | 年平均成長率予測への影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 100~800GbE光学機器への高額設備投資 | -1.2% | 地域全体 | 短期(2年以下) |
| 土地と電力供給の不足 | -0.8% | 中核地区 | 長期(4年以上) |
| 地政学的コンプライアンスの不確実性 | -0.6% | 越境業務 | 中期(2~4年) |
| ローカルSDN人材の不足 | -0.4% | 地域全体 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
100~800GbE光学機器への高額設備投資
400GbEコヒーレントリンクへの移行を進めるオペレーターは、1モジュールあたり1万米ドルを超える価格に直面しています。半導体不足は2025年初頭にかけて逼迫を悪化させました。多くの企業はアップグレードを段階的に実施し、100GbEリーフ層と400GbEスパインを混在させてコストとスケール需要のバランスを取っていますが、価格への衝撃がファブリック全体の更新サイクルを遅らせ続けています。
土地と電力供給の不足
データセンター用途に指定された政府用地は数区画しか残っておらず、新規サイトは物流・住宅プロジェクトと競合しています。将軍澳(Tseung Kwan O)および荃湾(Tsuen Wan)における電力割り当て上限によりエネルギー予算が制約され、ラック賃貸料を押し上げる容量オークションが発生しています。制約された設置面積は、積層型サーバーホールと、その延長線上にある複雑なネットワーク設計をもたらす高密度垂直配線スキームへの動機付けとなっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:サービス加速の中でのハードウェア優位
製品は2025年の香港データセンターネットワーキング市場収益の74.85%を生み出しており、これはスイッチング、ルーティング、および光学機器への一時的な設備投資によるものです。企業が10/25GbEポートを50/100GbEリーフスパインファブリックへ更新するにつれ、イーサネットスイッチが支出の大部分を占めています。越境トラフィックエンジニアリングおよび5Gバックホールに起因する堅調なルーター需要があります。ストレージエリアネットワーク(SAN)インターフェースはAIトレーニングクラスターと同じ帯域幅曲線に沿っています。セキュリティ分野では、重要インフラ法案のより厳格な規制要件を受けて、アプリケーション配信コントローラーおよびネットワークファイアウォールアプライアンスが急速に成長しています。
サービスは規模は小さいものの、2031年まで9.89%の年平均成長率で拡大しています。マネージドネットワークサービスは、業務をアウトソースする銀行やOTTプラットフォームでの採用が増えています。インテグレーションコンサルタンシーは複雑なSDN展開で繁栄し、トレーニングプロバイダーは継続的な人材不足の恩恵を受けています。ソフトウェアが機能のより大きなシェアを占めるにつれ、サポート契約は故障修理型からサブスクリプション型へとシフトしています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご覧いただけます


エンドユーザー別:製造業の勢いを伴うIT部門のリーダーシップ
IT・通信業種は2025年に香港データセンターネットワーキング市場規模の36.65%を占めました。通信事業者はレガシーMPLSコアをセグメントルーティング(SR)対応IPファブリックへ刷新してSMEのクラウド接続向けネットワークスライシングを提供し、クラウドプロバイダーはプログラマブルポリシーを重ね合わせて数千のテナントVPCをオーケストレーションしています。
製造業および産業顧客は現時点では規模が小さいものの、11.05%の年平均成長率で最高の成長を牽引しています。香港の再工業化戦略は、ロボティクスとリアルタイム分析のための確定的低遅延リンクを必要とする先進研究開発ラボを計画しています。将軍澳(Tseung Kwan O)のスマートファクトリーパイロットは、時間高感度ネットワーキング(TSN)をサポートする堅牢なスイッチに依存しています。医療・ライフサイエンスの採用は、HIPAA準拠のネットワークセグメンテーションを必要とするサイエンスパークの新たなデジタルヘルスエコシステムプログラムのもとで加速しています。
データセンタータイプ別:ハイパースケーラーの加速に対するコロケーションの安定性
キャリアニュートラルのコロケーションは、金融サービス、ゲーミング、CDNテナントがクロスコネクト密度を重視するため、2025年に51.62%の収益を維持しました。九本のアジア域内海底ケーブルがこれらの施設内に陸揚げされており、ハブとしての地位を強化しています。
ハイパースケールおよびクラウドサービスプロバイダーは現時点では規模が小さいものの、11.92%の最高年平均成長率を記録しています。グローバルプレイヤーはBDxの葵涌サイトのような、AIの液冷と100GbE超ファブリックに最適化された専用キャンパスを構築しています。エッジおよびマイクロサイトはスタジアム、病院、交通ハブ近辺に展開され、AR・VRおよび遠隔手術アプリケーションの遅延を削減し、400ZRコヒーレント光学機器を介して接続された小型フットプリントルーターとフロントエンドキャッシュを組み込んでいます。

注記: 全個別セグメントのセグメントシェアはレポート購入後にご覧いただけます
帯域幅別:高速移行の加速
50~100GbEセグメントが34.88%の収益を支配しており、2025年のほとんどの企業更新サイクルにおける実用的な標準です。しかし、100GbEを超えるクラスは11.22%の年平均成長率を記録しており、400GbEリーフスパインペアを必要とするAIクラスターによって後押しされています。Cienaの400GbEコヒーレント光学機器がそのようなパイプのメトロリーチ経済性を実証しました。
10GbE未満のシェアはサポート契約の終了とともに減少しています。25~40GbEの機器は予算制約のある中小企業にサービスを提供していますが、ステッピングストーンとみなされています。MicrochipおよびBroadcomからのFlexEおよび800GbEのロードマップは、物理ポート数を増やさずにケーブルトレイを将来対応させようとする顧客のウォッチリストに載っています。
地理分析
香港はアジア域内11本の海底ケーブルの交差点に位置し、そのうち9本が同地域のキャリアニュートラルキャンパス内に陸揚げされており、南北および東西ルートのトラフィック交換拠点として確立されています。将軍澳(Tseung Kwan O)、荃湾(Tsuen Wan)、葵涌(Kwai Chung)が2024年に記録された581MWの稼働容量の大部分を受け持ち、約700MWの新規供給が許可済みまたは建設中であり、2030年までに約2倍の容量となる見通しです。
スマートシティ青写真2.0などの政府ロードマップは、自動運転バスパイロットや電子政府プラットフォームを含む低遅延バックボーンに依存するデジタルサービスを奨励しています。省エネ改修への税控除が高効率スイッチへの需要を促進しています。
越境データ連携イニシアチブにより、香港を拠点とするオペレーターは明確化されたコンプライアンスのもとで中国本土の企業トラフィックをホストできるようになりましたが、地政学的緊張によりソーシングリスクを軽減するためのマルチベンダー戦略が求められています。2024年後半に空室率は21%まで低下し、ラック賃貸料が上昇し、既存シェルから容量を最大限に引き出すための超高密度光トランシーバーの採用を加速させています。平均ピークインターネット速度1,261.9Mbpsおよび320%を超えるモバイル普及率により、クラウドおよびOTTワークロードのラストマイルの準備が整っています。
規制環境
香港のデータセンターネットワーキングの調達および運用は、セキュリティ、プライバシー、および建築環境コンプライアンスによって形作られている。デジタル政策室(DPO)は、データセンター推進ユニットとdatacentre.gov.hkポータルを、開発事業者向けのワンストップインターフェースとして運営している。施設の計画および転用のワークフローは通常、都市計画条例との整合、および都市計画委員会、地政総署、屋宇署が関与する承認を必要とする。
ガバナンスの側面では、個人データ(プライバシー)条例が、ホスティングおよび相互接続環境における個人データの取り扱いに関する期待事項を定めている。DPOはまた、データセンターセキュリティに関する実務指針を公表しており、ISO/IEC 27001やISO/IEC 22237などの国際標準を参照し、セキュリティ・バイ・デザインおよび強靭な物理インフラ要件を強化することで、コロケーションおよびハイパースケールキャンパス全体にわたるネットワークセキュリティアプライアンス、セグメンテーション、モニタリングの仕様に影響を与えている。適格な工業用建物をデータセンター用途に転換する際の免除料の免除措置や、高格付けデータセンター用途に基づく地契変更プレミアム評価などの奨励措置は、改修主導のネットワーキング更新サイクルを加速させ得る追加的な政策手段である。
バリューチェーン分析
香港のデータセンターネットワーキングのバリューチェーンは、世界的なOEMおよびコンポーネントサプライヤー(スイッチング、ルーティング、光インターコネクト、セキュリティアプライアンス)から始まり、リーフスパインファブリック、DCI、SDNスタックの設計、設置、運用を提供する現地ディストリビューター、システムインテグレーター、マネージドサービスプロバイダーへと広がっている。コロケーション事業者およびハイパースケーラーは大規模に調達し、しばしばマルチベンダーアーキテクチャを標準化している。BFSI、IT・通信、政府機関の企業は、クロスコネクト、キャリア間相互接続、クラウドオンランプを通じてサービスを利用し、需要が主要キャンパスに集中している。
エコシステムの整備と普及は、現地インフラおよびプログラムノードを通じて進んでいる。将軍澎InnoParkにあるデータテクノロジーハブ(DTハブ)は、データ中心のワークスペースおよびR&D活動を支援し、香港科学園はクラウドおよびデータセンターエコシステムに参加する企業向けの支援プログラムを提供している。これにより、ネットワーキングのパイロット事業、スキル開発、統合サービスが支えられており、一方でBEAM協会の「グリーンデータセンター実践指針」を通じて持続可能性の保証がチェーン全体にますます組み込まれ、機器選定とライフサイクル交換の判断が、より省エネルギーなネットワーキングおよびテレメトリーに結びつけられている。
競合状況
競争は中程度であり、上位5社のスイッチおよびルーターサプライヤーが推定過半数を占めていますが、SDNに特化した新興企業の参入余地も残っています。既存大手のCisco、Juniper、Huaweiはハードウェアをコントロールプレーンから切り離す分解型オペレーティングシステムへとシフトしています。Aristaは2024年に70億米ドルの収益を計上し、GPUクラスター向けに最適化されたEtherlink-AIプラットフォームを発表し、ワークロード対応テレメトリーを備えたリーフスパイン設計をバンドルしています。
パートナーシップエコシステムが拡大しています。EquinixはHK6にNvidiaのSpectrum-Xを統合し、ベアメタルAIファブリックを提供しています。Schneider ElectricとVertivはハイパースケールの建設期間を短縮するためのプレファブ電力・ネットワークポッドを共同開発しています。機器の出所をめぐる政治的監視により、多くのオペレーターが西側ASICとオープンソースのNOSを組み合わせたマルチベンダーファブリックを要求するようになり、クラウドネイティブルーティングスタックを専門とするArrcusやDriveNetsなどの企業が恩恵を受けています。
エネルギー効率は明確な差別化要因です。H3CはシリコンフォトニクストランシーバーをGA400GbEポートあたり4W未満と評価して市場に投入しています。JuniperのApstraインテントベースソフトウェアは負荷低下時の電力絞り込みを自動化し、スイッチフロアの消費電力を最大20%削減します。AIトレーニングクラスターが拡大するにつれ、5マイクロ秒未満の遅延で確定的なマイクロバースト処理を保証できるベンダーが価格プレミアムを獲得しています。香港データセンターネットワーキング市場の集中度スコアは6と評価されており、少数のグローバルOEMによるシェア優位と、ニッチなSDNプレイヤーの顕著な成長を反映しています。
香港データセンターネットワーキング業界リーダー
Cisco Systems Inc.
Arista Networks Inc.
Huawei Technologies Co. Ltd.
Juniper Networks Inc.
Dell Technologies Inc.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
活発なホワイトスペース領域は、AIおよび低遅延の企業ワークロードに対応した高容量のデータセンター相互接続とメトロ光伝送である。事業者が100 GbEファブリックを超えて、将軍澎、荃湾、葵涌にまたがる複数拠点アーキテクチャへと移行するにつれ、この接続性の需要は、コヒーレント光学、DCIルーティング、ネットワーク自動化への需要を支えている。
市場での実例としては、HKTが超低遅延3.2TbpsのAIデータセンター相互接続(DCI)スーパーハイウェイの立ち上げ計画を発表していること(2026年7月)や、それに先行するHKBN Enterprise Solutionsによる1.6Tの光コアネットワークの構築(2025年7月)などのネットワークアップグレードが挙げられる。土地および電力の制約も、ラックあたりのバイセクション帯域幅を高めながらギガビットあたりの消費電力を低減できるベンダーおよびサービスプロバイダーにとって機会を生み出しており、マルチテナント環境向けのより厳格なセキュリティ管理も同様である。政府主導の供給計画は、キャンパス規模の建設および関連するネットワーキング需要の実現期間を延ばしており、2026年3月2日に政府がSandy Ridgeデータ施設クラスター用地を高度なデータ施設クラスターへの開発のために付与したことや、埋立地や岩洞開発などの土地創出手法、および北部都会区の新田科技城などのハブを参照する政策計画も含まれる。これらのプログラムが相まって、グリーンフィールドのネットワーク設計、段階的なDCI拡張、標準に準拠したセキュリティおよび回復力の実装に対応可能な範囲が拡大している。
最近の業界動向
- 2026年7月:HKTは超低遅延3.2TbpsのAIデータセンター相互接続(DCI)スーパーハイウェイの立ち上げを計画している。この取り組みは、香港のデータセンターネットワーキングのスループットおよび相互接続トポロジーに直接的な影響を与える。香港のAIおよびデータセンター接続性の強化により、遅延に敏感なワークロードが香港のクラスター間で移動する可能性がある。
- 2026年6月:Equinix(Cisco、NVIDIAと共に)は、Cisco Secure AI Factory with NVIDIAを、香港の施設を含む世界的な事業基盤全体に展開するための協力を拡大した。この拡大により、香港のデータセンター全体でAI対応の安全なファブリックが強化される。セキュリティが確保された高性能な相互接続が向上し、香港がネットワーキングサービスのAIハブとしての地位を強化することを支えている。
- 2025年12月:HGC Global CommunicationsとCiscoは、サイバーセキュリティを香港のネットワーク接続性に組み込んだSecured Broadband 2.0を共同で発表した。これにより、香港の企業向けデータセンターネットワーキングにサイバーセキュリティ統合が追加される。香港のデータセンターネットワークのセキュリティ基準を高め、顧客採用およびベンダー構成に影響を与える。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、市場は、サーバー、ストレージ、外部ネットワーク間のデータトラフィックを移動、ルーティング、保護するために、香港のデータセンター内に導入される、またはデータセンターに直接接続されるネットワーキングハードウェア、ソフトウェア、および関連サービスを対象とする。
対象範囲からの除外:データセンター用途として購入されない一般的な企業キャンパスネットワーキング、および反復的な接続プランとして販売される通信アクセスサービス(データセンターネットワーキング機器またはサービスではないもの)は除外する。
セグメンテーション概要
- コンポーネント別
- 製品
- イーサネットスイッチ
- ルーター
- ストレージエリアネットワーク(SAN)
- アプリケーション配信コントローラー(ADC)
- ネットワークセキュリティアプライアンス
- ソフトウェア定義ネットワーキング(SDN)コントローラー
- 光相互接続
- サービス
- 設置・統合
- トレーニング・コンサルティング
- サポート・保守
- マネージドネットワークサービス
- 製品
- エンドユーザー別
- IT・通信
- 銀行・金融サービス・保険(BFSI)
- 政府・防衛
- メディア・エンターテイメント
- 医療・ライフサイエンス
- 製造業・産業
- その他エンドユーザー
- データセンタータイプ別
- コロケーション
- ハイパースケーラー・クラウドサービスプロバイダー
- エッジ・マイクロデータセンター
- 帯域幅別
- 10GbE以下
- 25~40GbE
- 50~100GbE
- 100GbE超
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、香港のデータセンター拡張、およびそれに通常伴うネットワーキング需要の兆候に関する最初のファクトベースを構築するために用いられた。公開されている容量指標および政策上の兆候を確認し、それらをコロケーションおよびハイパースケール施設におけるネットワーキング更新サイクルおよび典型的な導入パターンと整合させた。
主要な公開情報源には、香港政府および規制当局の刊行物、関連機器の流通に関する香港貿易統計、国際電気通信連合の指標、および国際エネルギー機関の電力・効率に関する情報が含まれる。技術動向については、IEEEまたは同様の査読済みネットワーキング標準および論文も参照した。並行して、企業の年次報告書、投資家向け説明資料、信頼性の高い報道機関の記事を活用し、また企業財務、出荷・輸出入の可視化、特許データベースの有料サブスクリプションを選択的に利用して、製品サイクルの時期を相互検証した。これらの例は網羅的なものではなく、作業中の収集、検証、明確化のために他の情報源も使用された。
一次インタビューおよび調査
一次調査は、データセンター建設のどの程度がネットワーキング支出に転換されるか、そして帯域幅が段階的に増加する中で、スイッチング、ルーティング、光学機器のアップグレードが通常いつ行われるかを確認することに重点を置いた。香港全域のデータセンター事業者、システムインテグレーター、ネットワークアーキテクト、調達担当者などと意見交換を行い、その情報をデスクリサーチの結果と照合して、タイミング、価格設定、導入密度に関する前提を精緻化した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:36% | 経営幹部(CXO):13% |
| ミドルティア:42% | 機能・部門責任者:29% |
| 中小規模企業:22% | マネージャー:58% |
市場規模算定と予測
規模算定は、香港におけるデータセンターの成長を、採用率および浸透度の要因を用いてネットワーキング需要に変換するトップダウン方式から始まり、一次調査で確認された購買行動と一致するよう調整される。対象範囲を扱いやすくするため、データセンターネットワークに通常予算化される主要な機器・サービス区分にわたる支出をマッピングし、それらの項目を単一の市場数値に統合する。
モデルに有意な影響を与える入力要素には、増設・稼働中のITロード(MW)および新規容量発表、コロケーションとハイパースケール導入の比率、典型的なポート速度移行(10 GbEから25 GbE、100 GbE以上へ)、ブラウンフィールド更新とグリーンフィールド新設の比率、主要ハードウェアクラス別の平均販売価格帯が含まれる。直接的なデータポイントが欠けている場合は、代理比率(例:MWあたりまたはラック範囲あたりのネットワーキング支出)を用いてギャップを処理し、インタビュー対象者と共に検証した上でストレステストを行う。
予測には、主要な推進要因に対する単純な時系列平滑化を伴うシナリオ分析を用いており、これにより短期的な建設パイプラインおよびアップグレードサイクルを過剰適合なく捉えることができる。結果は、サンプル化された平均販売価格に暗示的なポート数量を乗じるといった選択的なボトムアップ近似、および現地の購買者とのチャネルチェックによって裏付けられており、最終的な合計を確定する前に、過大計上やタイミングの不一致を検出するのに役立っている。
データ検証と更新サイクル
モデルの出力は、容量増加、機器輸入動向、公表されたアップグレード計画などの独立した指標と照合され、その後、差異が確定前に調査される。ある年または構成要素で大きな不一致が見られた場合、推進要因の前提を再確認し、計算過程を確認し、場合によっては一部の協力者に再度連絡して変更点を確認する。
各レポートは毎年更新され、需要または価格に影響を与えうる重要な事象が発生した場合には、中間的な更新も行われる。提供前には、アナリストが最新の公開発表および新たな一次情報について改めて確認を行い、これにより顧客は同じ再現可能な手順に従いながらも、最新の見解を受け取ることができる。
Mordor Intelligenceによる香港データセンターネットワーキング市場規模と他の公表推定値との比較
香港のデータセンターネットワーキングに関する公表市場数値は、アナリストが常に同じ購買種別を計上しているわけではなく、また、サービス、光学機器、ソフトウェアを同一の支出プールの一部として扱うかどうかも異なるため、差異が生じることがある。タイミングも重要であり、ネットワークアップグレードはしばしば不定期に発生するため、基準年や価格推移が異なると、数値が顕著に変動することがある。
ベンチマーク表は、一部の広範な数値よりも絞り込まれた2025年の値を示している。Mordor Intelligenceのモデルでは、対象範囲はデータセンターネットワーキング製品および関連サービスに限定されており、データセンター施設収益、コロケーション費用、または機器・導入予算の外にある一般的なクラウド接続サービスは含まれていない。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 356.38 M (2025) | |
| 業界誌A | USD 430.00 M (2025) | データセンター相互接続とマネージド接続サービス収益をネットワーキングプールに混在させることが多く、クラウドオンランプやキャリアサービスがネットワーキング支出として扱われる場合、合計値が膨らむ。 |
| 地域コンサルティング会社B | USD 310.00 M (2024) | より早い基準年を使用し、保守的な更新前提を採用しており、アップグレード波の際に平均システム価値を高める高速ポート構成の変化を十分に反映せずに、平坦な価格設定を適用する傾向がある。 |
総合すると、この差異は主に何をネットワーキング支出として計上するか、および基準年のタイミングや価格・速度構成の将来推移の見積り方の違いによって説明される。観測可能な容量およびアップグレードの兆候に入力を結びつけ、購買者からのフィードバックと相互検証を行うことで、最終的な数値は、毎年繰り返し実施可能な明確な手順に対して追跡可能な状態が維持される。


レポートで回答される主要な質問
2031年における香港データセンターネットワーキング市場の予測規模は?
香港データセンターネットワーキング市場は2031年に5億3,912万米ドルに達し、2026年から7.14%の年平均成長率で拡大する見込みです。
最も急成長しているエンドユーザー業種はどれですか、またその理由は?
製造業および産業用途は、スマートファクトリーおよびインダストリアルIoTイニシアチブが低遅延・高信頼接続を必要とするため、11.05%の年平均成長率で成長しています。
土地と電力の制約がネットワーク設計にどのような影響を与えているか?
土地不足および厳格な電力割り当て上限により、オペレーターはエネルギー効率の高いスイッチとコンパクトな光トランスポートシステムに依存する垂直型高密度構築へと向かい、容量を最大化しています。
香港で100GbE超の採用が加速している理由は?
AIおよびリアルタイム分析ワークロードは400GbE以上のスループットが可能なリーフスパインファブリックを必要とし、100GbE超セグメントは2031年まで11.22%の年平均成長率で成長しています。
政府のどのような政策が調達決定を形成していますか?
グリーンデータセンター実践ガイドは機器選択をエネルギー効率ベンチマークと連携させており、近く施行される重要インフラ法案はセキュリティバイデザインのネットワーキングソリューションを義務付けています。
5G展開はエッジネットワーキング需要にどのような影響を与えているか?
スマートシティおよびヘルスケアのユースケース向けプライベート5Gプロジェクトは、クラウド接続を維持しながらデータをローカルで処理できるエッジ最適化スイッチおよびルーターを必要とする分散トラフィックを生み出しています。
最終更新日:
- データセンター建設市場 グローバル建設需要を、ティア、施設規模、施設タイプ別に分類。
- データセンターサーバー市場 世界市場のサーバーを、ティア、施設規模、施設タイプ別に分析。
- 人工知能(AI)データセンター市場 施設タイプ、コンポーネント、ティア別に分類した世界のAI施設市場。
- 中国データセンターGPU市場 中国全域におけるGPU需要(デプロイメントタイプ、GPUタイプ、インターコネクト別)。
- 香港データセンター電力市場 香港の電源システム市場(コンポーネント、施設タイプ、施設規模別)。
- 韓国データセンターGPU市場 韓国全域のGPU需要を、導入タイプ、GPUタイプ、インターコネクト別に分析。
- 台湾データセンター建設市場 台湾の建設について、ティア別に分類します。
- 日本データセンターGPU市場 日本全域におけるGPUの需要を、導入タイプ、GPUタイプ、インターコネクト別に網羅しています。



