
アジア太平洋地域ヨーグルト市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
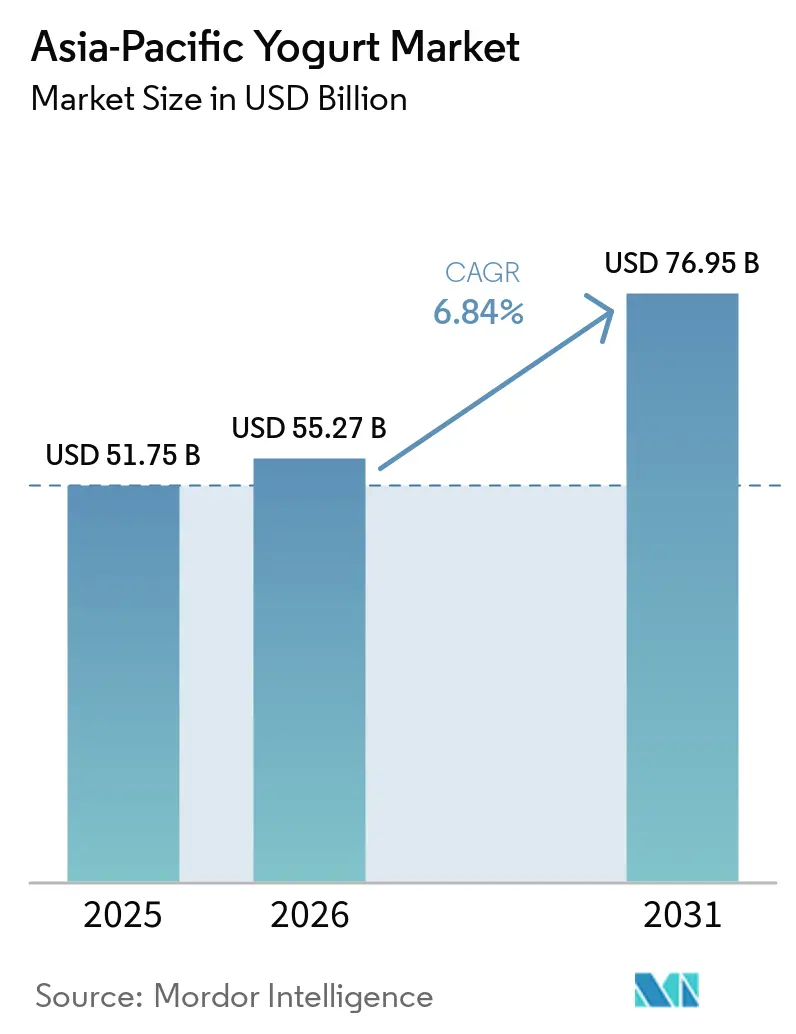
| 基準年の市場規模 (2025) | 51.75 十億米ドル |
| 市場規模 (2026) | 55.27 十億米ドル |
| 市場規模 (2031) | 76.95 十億米ドル |
| 成長率 (2026 - 2031) | 6.84 % |
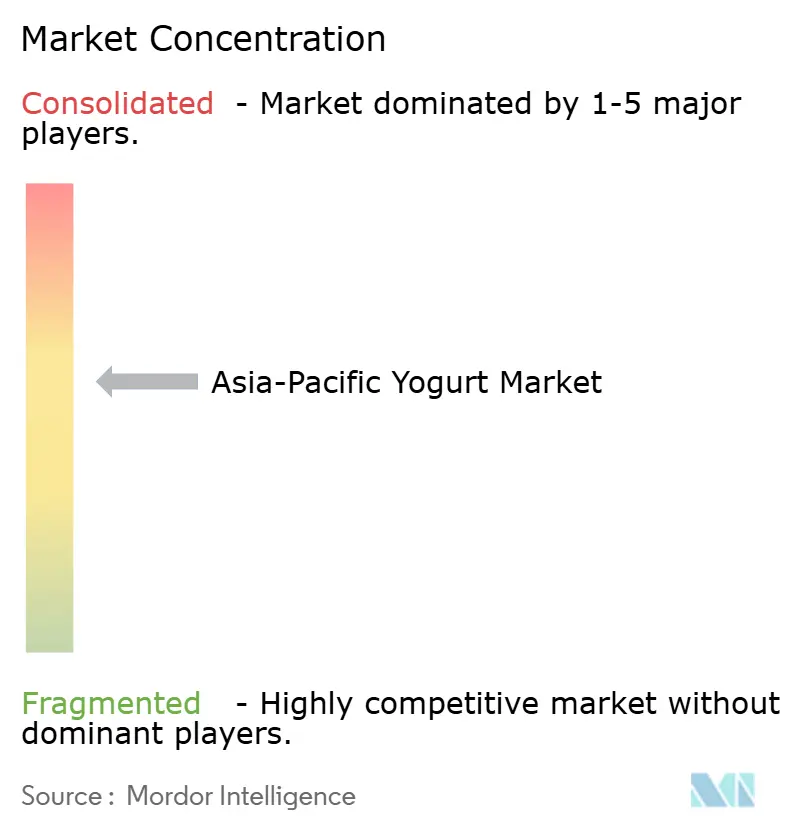
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域ヨーグルト市場分析
アジア太平洋ヨーグルト市場規模は2026年に55.27 ビリオン 米ドルであり、2025年の51.75 ビリオン 米ドルから拡大し、CAGRが6.84%で2031年までに76.95 ビリオン 米ドルに達する見込みです。アジア太平洋ヨーグルト市場は、都市部世帯の増加、近代的な小売へのアクセス向上、および日常的な栄養を訴求する製品への関心の高まりから恩恵を受けています。インドと中国は消費成長の中心であり続ける一方、日本、韓国、オーストラリア、シンガポールはプレミアム機能性製品の重要な市場となっています。アジア太平洋ヨーグルト市場はまた、さまざまな食事ニーズに対応する飲むタイプ、乳糖フリー、植物性の製品を通じて、従来の乳製品を超えた広がりを見せています。中国と日本における実証された健康強調表示に関する規制基準は、臨床的根拠をもって製品の主張を裏付けられる企業に有利に働きます。主要都市以外での低温物流の制約は、引き続き品設計、チャネル選択、チルド製品と常温保存製品のバランスに影響を与えています。
主要レポートの知見
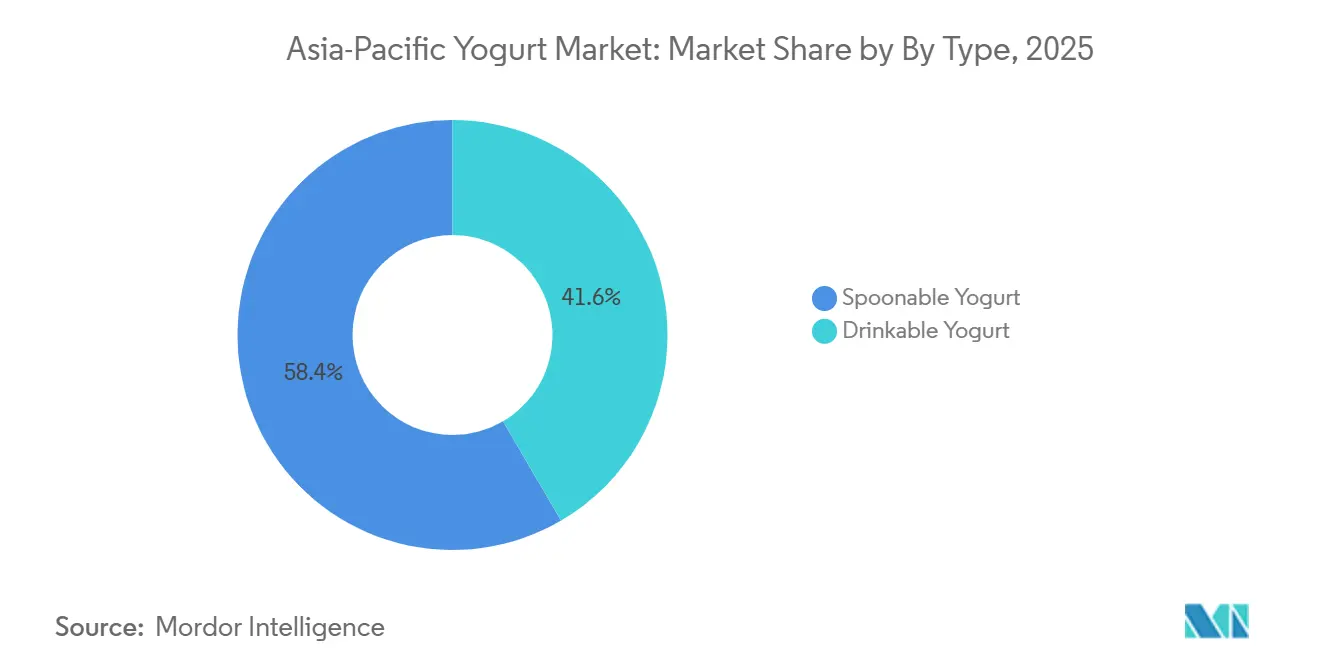
- タイプ別では、スプーナブルヨーグルトが2025年のアジア太平洋ヨーグルト市場シェアの58.42%を占め、飲むヨーグルトは2031年までに8.24%のCAGRで拡大する見込みです。
- 原料別では、乳製品ベースのヨーグルトが2025年のアジア太平洋ヨーグルト市場規模の92.33%を占め、非乳製品ヨーグルトは2031年までに8.79%のCAGRで拡大する見込みです。
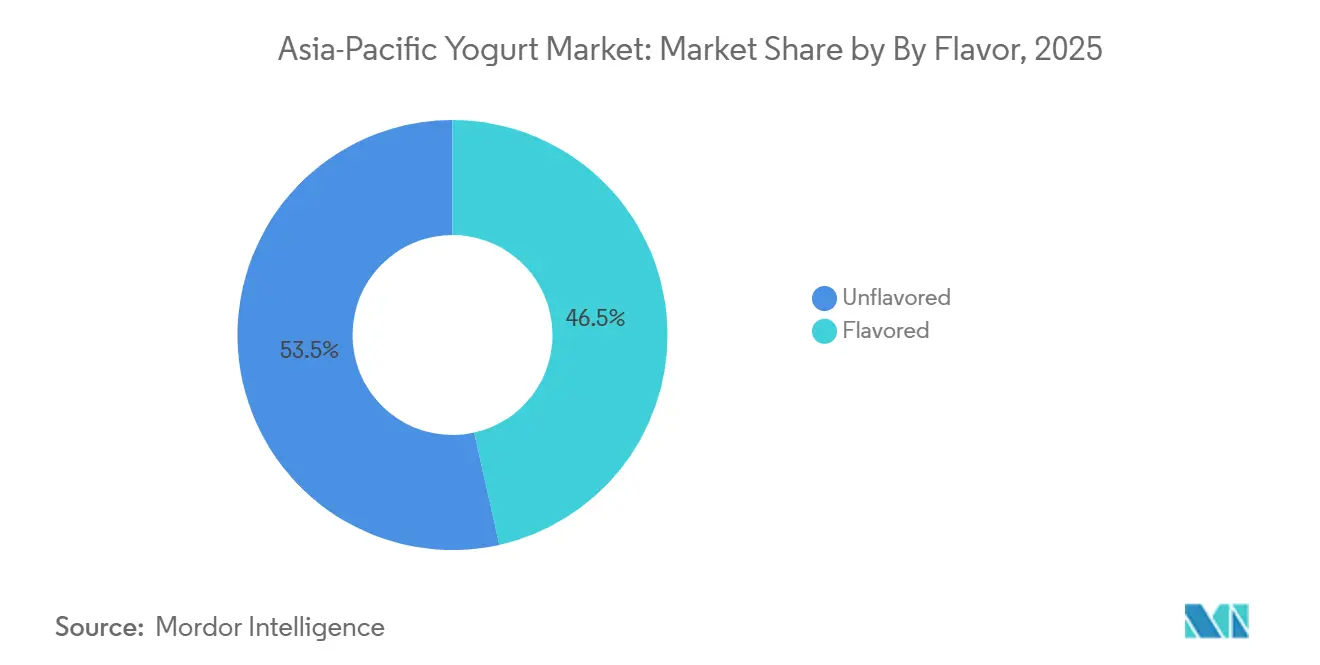
- フレーバー別では、フレーバーなしヨーグルトが2025年に53.48%の売上シェアを占め、フレーバーありヨーグルトは2031年までに9.11%のCAGRで拡大する見込みです。
- 流通チャネル別では、オフトレードが2025年に83.46%の売上シェアを占め、オントレードは2031年までに8.54%のCAGRで拡大する見込みです。
- 地域別では、中国が2025年に46.53%の売上シェアを占め、インドは2031年までに8.54%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 健康意識の高まりにより、プロバイオティクス、腸内環境、免疫機能の面でヨーグルトの需要が促進されている | +2.3% | 日本、韓国、オーストラリアで採用が最も進んでいるグローバル市場 | 中期(2〜4年) |
| 乳糖不耐症の増加が低乳糖または乳糖フリーヨーグルトの需要を押し上げている | +1.5% | 中国、インド、インドネシア、タイ、マレーシア | 短期(2年以内) |
| フレーバーあり、低脂肪、ギリシャ式、機能性ヨーグルトなどの製品革新 | +1.4% | 中国、インド、日本、韓国、シンガポールの都市部 | 中期(2〜4年) |
| クリーンラベルおよび低糖分オプションへの嗜好の高まり | +1.0% | 香港、シンガポール、オーストラリア、中国・インドの都市部 | 短期(2年以内) |
| 植物性ヨーグルト代替品の拡大がビーガンおよびフレキシタリアン食への対応を促進 | +1.1% | オーストラリア、シンガポール、中国都市部、インドの主要都市圏 | 長期(4年以上) |
| 飲むヨーグルトの人気急上昇が外出先での消費における利便性を提供 | +0.9% | 中国、インド、インドネシア、タイ、マレーシア | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
プロバイオティクス、腸内環境、免疫機能に対する健康意識の高まり
アジア太平洋ヨーグルト市場は、腸内環境、消化、免疫機能をサポートする食品への需要ら恩恵を受けています。2025年に査読済みレビューが発表され、プロバイオティクス送達システムにおける継続的なイノベーションが記述され、食品・飲料における臨床的に裏付けられた菌株の重要性が支持されました。提供された調査では、ラクトバチルス・ラムノサスGGまたはビフィドバクテリウム・ラクティスBB-12を含むヨーグルトが12週間にわたって血糖変動を8〜12%低減したという試験が引用されています。China Mengniu Dairyは2025年12月、12年間の開発プログラムを経て、YoyiCガラクトオリゴ糖プロバイオティクスドリンクに対して中国国家市場監督管理総局のブルーハット認証を取得しました[1]。このような承認により、ブランドは対象製品を一般的なスナックではなく規制された健康食品として位置付けることができます。アジア太平洋ヨーグルト市場は、確立された臨床・規制・品質管理能力を持つ企業に優位性をもたらします。
フレーバーあり、低脂肪、ギリシャ式、機能性ヨーグルトにおける製品革新
アジア太平洋ヨーグルト市場は、朝食や家庭内消費を超えた新たな消費機会を創出するために新しい処方を活用しています。明治は2025年3月に日本でW Skin Care Yogurtを発売し、SC-2乳酸菌、コラーゲンペプチド、スフィンゴミエリンを配合し、67名および94名の参加者を対象とした臨床試験によって裏付けられています。提供された資料によると、同製品は112gあたり156円で販売されました。明治はまた、2025年10月に日本の特定保健用食品(FOSHU)制度のもとで血糖値管理向けの機能性ヨーグルトを発売しました。製品開発は現在、フレーバーあり、低脂肪、ギリシャ式、機能性製品をカバーしており、クリーンラベルおよび低糖分の訴求は都市部のプレミアムチャネルで重要性を増しています。これらの革新により、アジア太平洋ヨーグルト市場はより的を絞った製品でパーソナルケア、健康的な加齢、日常的栄養ニーズに応えることができます。
植物性ヨーグルト代替品の拡大
非乳製品は、コミットしたビーガンだけでなく、乳糖不耐症、健康志向、サステナビリティ意識の高い消費者にアジア太平洋ヨーグルト市場を広げています。COYOは2025年2月にウールワースとコールズでオーツ麦・ココナッツヨーグルトの取り扱いを確保し、Seoul Milk Cooperativeは2025年7月に韓国でCocogurtを発売しました。これらの発売は、植物性ヨーグルトを専門店に限定するのではなく、主流の食料品店に位置付けるものです。大豆ベースの製品は、消費者が原材料に馴染みがあり供給も確保されていることから、中国と日本で特に重要です。協同組合による生乳調達が原材料コストを多くの欧米市場より低く抑えているため、乳製品はコスト競争力を維持しています。アジア太平洋ヨーグルト市場では、乳製品の急速な代替ではなく、特にオーストラリアとシンガポールを中心に非乳製品オプションへの段階的なシフトが見込まれます。
外出先消費向け飲むヨーグルトの成長
飲むタイプの製品は、アジア太平洋ヨーグル市場がスナック、通勤、午前中の飲料機会を獲得するのに貢献しています。ヤクルトは2025年10月にシンガポールでY1000 Toshitsu Offの販売を開始し、1本あたり1,100億CFU、オリジナル製品比44%の糖分削減、32%のカロリー削減を実現しました。提供された資料では、同製品は機能性表示食品として分類されています。シングルサーブのチルド製品には密度の高い冷蔵流通が必要であり、日本と韓国では十分に整備されていますが、東南アジアの農村部では普及が遅れています。この流通格差は、消費者需要が高まっている地域でも近期の販売量を制限します。アジア太平洋ヨーグルト市場は、特に人口増加率の高い市場において、飲料イノベーションとチルドアクセスへの投資を組み合わせる必要があります。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 乳糖不耐症の高い罹患率が従来の乳製品ヨーグルトの採用を制限 | -0.9% | 中国、東南アジア(インドネシア、タイ、マレーシア、ベトナム) | 中期(2〜4年) |
| フレーバー付きヨーグルトの高い糖分含有量に対する消費者の懸念 | -0.7% | 香港、シンガポール、オーストラリア、中国・インドの都市部 | 短期(2年以内) |
| 不十分なコールドチェーンインフラ | -1.1% | インド農村部、インドネシア、タイ、ベトナム、フィリピン | 長期(4年以上) |
| 新鮮な乳製品を加工ヨーグルトより好む味・食感の認識 | -0.5% | 中国農村部、インド、東南アジア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
不十分なコールドチェーンインフラ
アジア太平洋ヨーグルト市場は、新興経済国全体における温度管理物流の格差によって依然として制約を受けています。グローバル・コールドチェーン・アライアンスは2025年に、アジア太平洋地域の一人当たり冷蔵保管能力が米国および英国の平均を下回ると報告しました。フィリピン農業省は2025年6月に100か所の冷蔵施設向けに5,300万 米ドルを配分しましたが、提供された資料では、この取り組みは主に果物と野菜に焦点を当てていたと指摘されています[2]。インドネシアでは、インドマレットが23,000店舗、アルファマートが19,000店舗を運営していますが、島間の常温流通が依然として主流です。そのため、メーカーは農村部の消費者にリーチするためにUHTおよび常温保存製品を使用しており、その選択がプロバイオティクスの訴求や単価を制限する場合があります。アジア太平洋ヨーグルト市場は、大都市のプレミアムチルド製品と農村部の常温保存代替品に二分されています。
高い乳糖不耐症率が従来の乳製品ヨーグルトの普及を制限
乳糖不耐症は、アジア太平洋ヨーグルト市場の高成長国のいくつかにおいて、従来の乳品の潜在的な顧客基盤を制限しています。提供された資料では、東アジアおよび東南アジアの多くの成人人口において64〜90%の有病率が引用されています。FonterraのAnchor Zero-Lactoシリーズは、マンゴーとライチのフレーバーの乳糖フリーヨーグルトで東南アジアをターゲットにしています。Dongwon F&Bは2025年6月に、カテゴリー平均比30%の糖分削減と亜鉛添加を特徴とするDenmark Yogurt Made from Easily Digestible Milkを発売しました。これらの対応は、低乳糖処方がわずかな拡張ではなく、コアポートフォリオの要件になりつつあることを示しています。完全乳糖の乳製品のみに依存する企業は、それ以外では強い成長ポテンシャルを持つ市場において、より小さな消費者基盤に直面します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
飲むタイプのフォーマットが消費機会を拡大スプーナブルヨーグルトは2025年のアジア太平洋ヨーグルト市場シェアの58.42%を維持し、食事や料理における確立された役割を反映しています。飲むヨーグルトは2026年から2031年にかけて8.24%のCAGRで成長する見込みであり、タイプセグメンテーションの中で最も高い成長率です。インドでは、アムールのダヒがマリネやライタに使用されており、日本とオーストラリアの消費者もスプーナブル製品を管理された分量の朝食食品として扱っています。2つのフォーマットは異なるニーズを満たしており、スプーナブル製品の規模を維持しながら飲むタイプの製品が新たな機会を追加することを可能にしています。アジア太平洋ヨーグルト産業は、消費者が家庭用に馴染みのあるスプーナブル製品を選び、日常の移動には携帯可能な製品を選べる場合に恩恵を受けます。
明治は2025年9月に北海道十勝牛乳飲むヨーグルトLB81ブルーベリーを発売し、日本初のフレーバー付き特定保健用食品(FOSHU)認定飲むヨーグルトとなりました。この発売は、フレーバー、機能性認証、利便性を一つの製品に結びつけました。飲むタイプのフォーマットは、通勤者や午前中の機会において他の機能性飲料と直接競合します。その進展は、チルド棚と冷蔵配送への確実なアクセスに依存しています。アジア太平洋ヨーグルト市場は、これらのフォーマットを活用して、確立されたスプーナブルの使用を置き換えることなく消費頻度を拡大することができます。
原料別:
乳製品の規模と成長する非乳製品基盤乳製品ベースのヨーグルトは2025年の金額の92.33%を占め、原料セグメンテーションにおいて支配的な地位を占めています。このシェアは、インドのアムール、オセアニアのFonterra、中国のYiliおよびMengniuが運営する協同組合および統合型サプライシステムを反映しています。これらのシステムは原材料コストを削減し、乳製品が価格面で競争力を維持するのに役立っています。非乳製品ヨーグルトは2031年までに8.79%のCAGRで成長する見込みであり、中国と日本の大豆ベース製品が牽引します。乳製品ベースのアジア太平洋ヨーグルト市場規模は、既存の生産、馴染みのある味、広範な小売での入手可能性によって支えられています。
OECD-FAO農業見通し2025-2034は、大豆、アーモンド、米、オーツ麦の代替品が東アジでますます人気を集めていると指摘しています[3]。これらの製品は、特定の国での原材料への馴染みから恩恵を受けながら、乳糖不耐症や食事の好みに対応できます。アジア太平洋地域では、乳製品と植物性処方の価格差が多くの欧米市場よりも大きいままです。これにより、オーストラリアとシンガポール以外では2031年までの混乱は段階的なシェア獲得にとどまります。アジア太平洋ヨーグルト産業は、より特定の消費者グループ向けに非乳製品の選択肢を追加しながら、乳製品をコアとして維持する可能性が高いです。
フレーバー別:
フレーバーなし製品が規模を維持しながらフレーバーあり製品が成長フレーバーなしヨーグルトは2025年の金額の53.48%を占め、南アジアおよび東アジアの家庭での料理用途によって支えられています。消費者はまた、添加糖を限したい場合や自宅でフレーバーをカスタマイズしたい場合にも選択します。フレーバーありヨーグルトは2031年までに9.11%のCAGRで成長する見込みであり、フレーバーセグメンテーションの中で最も高い成長率です。モンクフルーツやステビアなどの天然甘味料は、低糖分への期待とともに味の好みに対応することでこの成長を支えています。アジア太平洋ヨーグルト市場は、両製品を活用して主食ニーズとプレミアムで利便性主導の機会をカバーしています。
地域のフレーバーの選択には、中国のマンゴー、ライチ、アロエベラ、日本の桃とアロエが含まれます。明治は2025年9月にブルガリアヨーグルトフルーツスペシャルの洋梨とミックスフルーツのバリアントを発売し、フレーバーの多様性を季節的な消費に結びつけました。プロバイオティクスやコラーゲンなどの機能性成分がフレーバーあり製品をさらに差別化しています。提供された資料では、中国が添加糖の多い製品に対するフロントオブパック警告表示を検討していると指摘されています。早期の処方変更は潜在的なコンプライアンスの負担軽減し、フレーバーありヨーグルトの成長を守るのに役立ちます。アジア太平洋ヨーグルト市場は、甘さ、機能性、地域の味の期待がバランスよく取れている場合に、フレーバー主導のプレミアム製品の余地があります。
流通チャネル別:
オフトレードが主導しながらオントレードが新たな機会を追加オフトレードチャネルは2025年の流通金額の83.46%を占め、スーパーマーケット、ハイパーマーケット、コンビニエンスストア、専門小売店、オンラインプラットフォームをカバーしています。このチャネルはチルドおよび常温ヨーグルト製品への最も広いアクセスを提供します。中国では、フレッシュポとJD.comの7Freshがチルド棚スペースを拡大し、デジタル在庫システムを活用してより迅速な配送を支援しています。提供された資料では、美団(Meituan)と餓了么(Ele.me)とのプラットフーム連携を通じた47都市での当日配送も確認されています。アジア太平洋ヨーグルト市場は、日常的な家庭購入と広範な流通においてオフトレードに依存し続けています。
オントレードは、カフェや外食産業の店舗が外出先での消費機会を増やすにつれて、2031年までに8.54%のCAGRで成長する見込みです。スターバックス中国のギリシャヨーグルトパフェは、オフィスワーカー向けに設計された製品の例として挙げられています。オンラインサブスクリプションは、成熟したeコマースシステムにおいてリピート購入と顧客生涯価値を向上させることもできます。都市化は重要であり、通勤者が密集した人口はフードサービスを通じたグラブアンドゴーフォーマットの販売を容易にします。アジア太平洋ヨーグルト産業は、オントレードとデジタルチャネルを活用してオフトレードの主導的役割を損なうことなく消費を拡大することができます。
地域分析
中国は2025年の地域金額の46.53%を占め、アジア太平洋ヨーグルト市場の最大の国別構成要素となっており、YiliとMengniuは自社農場、冷蔵保管、eコマス物流によって支えられています。AmbrosialやChunzhenを含む常温ブランドは、マス市場が成熟するにつれて圧力に直面しており、高タンパクのギリシャ式製品や低温製品がより速く成長しています。日本と韓国は高い一人当たり消費量と強い機能性製品需要を維持しています。
インドは2031年までに8.54%のCAGRで成長する見込みであり、提示された国の中で最も速い成長率です。アムールは2025年度の売上高として6兆5,911億インドルピー(78.5億 米ドル相当)を報告し、世界最大のカード製造施設を含むコルカタの乳製品施設に6,000億インドルピー(7,100万 米ドル相当)を投資することを約束しました。コールドチェーンの整備が第2・第3層都市に広がりつつありますが、農村部へのアクセスは依然として限られています。オーストラリアとニュージーランドはプレミアムクラスターを形成しており、DanoneによるMADE Groupの買収、Saputoとの合弁事業、ニュージーランドでのYoProに関する2026年の動きによって強化されています。
東南アジアは多様な成長パターンをもたらしており、インドネシアのインドマレトとアルファマートのネットワークは強力な常温リーチを提供していますが、チルドヨーグルトは主にジャワ島とバリ島の都市部に限定されています。シンガポールは植物性およびプロバイオティクス製品のテスト市場として機能しており、ヤクルトの2025年10月のY1000 Toshitsu Off発売がその例として挙げられます。タイ、マレーシア、ベトナムは組織化された小売能力と新たなヨーグルト棚スペースを拡大しています。コールドチェーン投資は都市部の物流ハブに集中しており、農村部の需要へのアクセスは依然として限られています。これらの状況は、アジア太平洋ヨーグルト市場が国ごとに製品と流通モデルを適応させる必要があることを意味しています。
競合環境
中国およびインドのヨーグルト市場
アジア太平洋ヨーグルト市場は、地域の乳業グループ、多国籍ブランド、地元の競合企業が集まっています。YiliとMengniuは冷蔵物流と統合サプライネットワークを活用して中国の都市部と周辺市場にサービスを提供しています。明治とヤクルトは、製品開発と規制遵守に依存した差別化された機能性ポートフォリオを日本で維持していす。FOSHUおよびSAMR関連の主張に必要な臨床的根拠は、新規参入者にとって意味のある参入障壁を生み出しています。これらの能力は、長い製品開発実績と品質システムを持つ確立された企業に有利に働きます。
Danoneは2026年6月に、MADE GroupおよびオーストラリアのSaputoフレッシュ乳製品合弁事業の残り49%の持分を取得すると発表しました。この取引により、YoPRO、Activia、Ultimate、The Collectiveがオセアニアにおけるより統一された機能性乳製品プラットフォームに統合され、Danoneはまた2026年9月にニュージーランドでYoPro高タンパクヨーグルトを発売しました。MengniuのYoyiCに対する2025年12月のSAMR認証は、防御可能な機能性主張への投資のもう一つの例を示しています。これらの行動は、ポートフォリオの統合と臨床的差別化が重要な競争アプローチであることを示しています。
Chobaniはオーストラリアの高タンパクヨーグルトセグメントで40%の世帯浸透率を報告しており、専門ブランドが明確な機能的ポジションを通じて牽引力を得られることを示しています。アジア太平洋ヨーグルト市場は、すべての国わたって地域の価格設定や流通を一社が支配していないため、依然として断片化しています。農村部のコールドチェーンが弱い地域では特に、文書化された健康強調表示によって裏付けられた常温保存プロバイオティクス製品の機会が残っています。ただし、この分野に参入する企業は地域の基準を満たし、製品品質に対する消費者の信頼を維持する必要があります。アジア太平洋ヨーグルト市場は、地域の流通、実用的なフォーマット、信頼性の高い健康ポジショニングを組み合わせられる企業を引き続き優遇するでしょう。
アジア太平洋ヨーグルト産業のリーダー企業
-
Meiji Dairies Corporation
-
Danone
-
Yakult Honsha
-
China Mengniu Dairy Company
-
Inner Mongolia Yili Industrial Group
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋ヨーグルト市場 このレポートでカバーされる企業
- Inner Mongolia Yili Industrial Group Co. Ltd
- China Mengniu Dairy Co. Ltd
- Yakult Honsha Co. Ltd
- Danone SA
- Nestlé SA
- Meiji Dairies Corp.
- Gujarat Co-operative Milk Marketing Federation (Amul)
- Bulla Dairy Foods
- FAGE International SA
- Bright Dairy & Food Co. Ltd
- Chobani LLC
- Mother Dairy Fruit & Vegetable Pvt Ltd
- Fonterra Co-operative Group Ltd
- Parag Milk Foods Ltd
- Morinaga Milk Industry Co. Ltd
- Vinamilk
- Yakult Danone India Pvt Ltd
- Maeil Dairy Industry Co. Ltd
- Labanita (Saudi Dairy & Foodstuff Co.)
- Snow Brand Milk Products Co. Ltd
最近の産業開発事情 アジア太平洋ヨーグルト市場
- 2025年11月:セブン-イレブンは、訪日外国人旅行者の購買データを活用して開発されたヨーグルト製品を発売しました。新製品「ストロベリーコンポートギリシャ風ヨーグルト」(4,900ウォン)は、YOZMヨーグルトシリーズへの追加品です。この製品はフルーツの果肉入りストロベリーコンポートの上にクラシックスタイルのギリシャ風ヨーグルトを重ねた構成となっています。冬の人気フルーツであるストロベリーを採用することで、訪日外国人顧客が利用できる選択肢を拡大しています。
- 2025年9月:Chobaniはオーストラリアでのチョバニ・フィットシリーズを拡大し、サクサクのミックスインを組み合わせた高タンパクギリシャ風ヨーグルト「フィット・フリップ」を導入しました。この新製品には砂糖不使用で、1食当たり16グラムのタンパク質を含み、運動後の回復、利便性、日常のスナッキングを目的として設計されています。フィット・フリップは3つのフレーバー組み合わせで展開されています:カカオ大豆クリスプ、ロースト・アーモンド添えバニラ・ギリシャ風ヨーグルト、砂糖不使用ダークチョコレートです。
- 2025年2月:オーストラリアブランドのCOYOは、オーツ麦74%とヤシ乳クリーム17%で構成されるオーツ麦・ヤシ乳ヨーグルトを発売しました。この製品はウールワースおよびコールスに掲載されており、ナチュラル、マンゴー、バニラビーン、ストロベリーの各フレーバーで展開されています。
アジア太平洋ヨーグルト市場レポートの調査範囲
アジア太平洋ヨーグルト市場レポートは、タイプ、原料、フレーバー、流通チャネル、地域によってセグメント化されています。タイプ別では、市場は飲むヨーグルトとスプーナブルヨーグルトに分類されています。原料別では、市場は乳製品ベースと非乳製品ベースのヨーグルトに分けらています。フレーバー別では、市場はフレーバーありとフレーバーなしのヨーグルトにセグメント化されています。流通チャネル別では、市場はオントレードとオフトレードに分類されています。オフトレードセグメントには、コンビニエンスストア、専門小売店、スーパーマーケットおよびハイパーマーケット、オンライン小売、その他の流通チャネルが含まれます。地域別では、市場は中国、日本、インド、オーストラリア、インドネシア、マレーシア、韓国、ニュージーランド、タイ、シンガポール、その他のアジア太平洋地域にセグメント化されています。
セグメンテーション概要
| 飲用ヨーグルト |
| スプーナブルヨーグルト |
| 乳製品ベース |
| 非乳製品ベース |
| フレーバー付き |
| フレーバーなし |
| オントレード | |
| オフトレード | コンビニエンスストア |
| 専門小売業者 | |
| スーパーマーケットおよびハイパーマーケット | |
| オンライン小売 | |
| その他の流通チャネル |
| 中国 |
| 日本 |
| インド |
| オーストラリア |
| インドネシア |
| マレーシア |
| 韓国 |
| ニュージーランド |
| タイ |
| シンガポール |
| その他のアジア太平洋地域 |
| タイプ別 | 飲用ヨーグルト | |
| スプーナブルヨーグルト | ||
| 原料別 | 乳製品ベース | |
| 非乳製品ベース | ||
| フレーバー別 | フレーバー付き | |
| フレーバーなし | ||
| 流通チャネル別 | オントレード | |
| オフトレード | コンビニエンスストア | |
| 専門小売業者 | ||
| スーパーマーケットおよびハイパーマーケット | ||
| オンライン小売 | ||
| その他の流通チャネル | ||
| 国別 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| インドネシア | ||
| マレーシア | ||
| 韓国 | ||
| ニュージーランド | ||
| タイ | ||
| シンガポール | ||
| その他のアジア太平洋地域 | ||
市場の定義
- バター - バターは、牛乳のクリームをかき混ぜることによって生産される、脂肪球・水・無機塩の黄白色の固体乳化物です。
- 乳製品 - 乳製品には、牛乳およびバター、チーズ、アイスクリーム、ヨーグルト、濃縮乳・乾燥乳など、牛乳から作られるあらゆる食品が含まれます。
- 冷凍デザート - 冷凍乳製品デザートとは、牛乳またはクリームおよびその他の成分を含み、消費前に凍結または半凍結される製品を指し、アイスミルクやシャーベット、特別な食事目的の冷凍乳製品デザート、ソルベなどが含まれます。
- サワーミルク飲料 - サワーミルクは、牛乳の発酵によって得られる、酸味のある濃くて凝固した牛乳です。ケフィア、ラバン、バターミルクなどのサワーミルク飲料が本調査で考慮されています。
| キーワード | 定義#テイギ# |
|---|---|
| 培養バター | 培養バターは、生バターに化学的な処理を施し、特定の乳化剤や外来成分を添加することで製造されます。 |
| 非培養バター | このタイプのバターは、いかなる形でも加工されていないものです。 |
| ナチュラルチーズ | 最も自然な形態のチーズです。天然の塩、天然の色素、酵素、高品質な牛乳など、天然でシンプルな原材料から製造されます。 |
| プロセスチーズ | プロセスチーズはナチュラルチーズと同様のプロセスを経ますが、より多くの工程と様々な種類の成分を必要とします。プロセスチーズの製造には、ナチュラルチーズを溶かして乳化し、保存料やその他の人工成分・着色料を加える工程が含まれます。 |
| シングルクリーム | シングルクリームは脂肪分約18%を含みます。煮立てた牛乳の上に浮かぶ一層のクリームです。 |
| ダブルクリーム | ダブルクリームは脂肪分48%を含み、シングルクリームの脂肪分の2倍以上です。シングルクリームよりも重くて濃厚です。 |
| ホイッピングクリーム | シングルクリームよりもはるかに高い脂肪分(36%)を持ちます。ケーキ、パイ、プリンのトッピングや、ソース、スープ、フィリングのとろみ付けとして使用されます。 |
| 冷凍デザート | 冷凍状態で食べることを目的としたデザートです。例:シャーベット、ソルベ、フローズンヨーグルトなど。 |
| UHT牛乳(超高温処理牛乳) | 非常に高温で加熱された牛乳です。牛乳の超高温処理(UHT)は、135〜154℃で1〜8秒間加熱することを含み、芽胞形成性病原微生物を死滅させ、数ヶ月の保存期間を持つ製品をもたらします。 |
| 非乳製品バター・植物性バター | ヤシ、パームなどの植物由来の油脂から作られたバターです。 |
| 非乳製品ヨーグルト | 通常、アーモンド、カシューナッツ、ヤシの実などのナッツ類、さらには大豆、プランテン、オーツ麦、エンドウ豆などの食品から作られるヨーグルトです。 |
| オントレード | レストラン、クイックサービスレストラン(QSR)、バーなどを指します。 |
| オフトレード | スーパーマーケット、ハイパーマーケット、オンラインチャネルなどを指します。 |
| ヌフシャテルチーズ | フランス最古のチーズの一つです。ノルマンディー地方のヌフシャテル=アン=ブレー地域で作られる、柔らかく、やや崩れやすい、カビで熟成されたブルーミーリンドチーズです。 |
| フレキシタリアン | 植物性食品を中心とし、肉を限定的または不定期に取り入れる準菜食主義的な食事を好む消費者を指します。 |
| 乳糖不耐症 | 乳糖不耐症とは、牛乳中の糖である乳糖に対する消化器系の反応です。乳製品の摂取に伴い、不快な症状を引き起こします。 |
| クリームチーズ | クリームチーズは、牛乳とクリームから作られる、ほのかな酸味を持つ柔らかくクリーミーなフレッシュチーズです。 |
| ソルベ | ソルベは、氷とフルーツジュース、フルーツピューレ、またはワイン、リキュール、はちみつなどのその他の材料を組み合わせて作られる冷凍デザートです。 |
| シャーベット | シャーベットは、フルーツと牛乳やクリームなどの乳製品を使って作られた甘い冷凍デザートです。 |
| 常温保存可能食品 | 室温または「棚の上」で少なくとも1年間安全に保存できる食品で、安全に食べるために調理や冷蔵を必要としません。 |
| DSD | ダイレクト・ストア・デリバリーとは、サプライチェーン管理において、製品が製造工場から小売業者に直接配送されるプロセスです。 |
| OUコーシャー | オーソドックス・ユニオン・コーシャーは、ニューヨーク市に拠点を置くコーシャー認証機関です。 |
| ジェラート | ジェラートは、牛乳、生クリーム、砂糖で作られた冷凍のクリーミーなデザートです。 |
| グラスフェッド牛 | グラスフェッド牛は牧草地で放牧され、様々な草やクローバーを食べることができます。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅固な予測方法論を構築するために、ステップ1で特定された変数と要因を入手可能な過去の市場数値に照らして検証します。反復的なプロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 予測年度の市場規模推定は名目値で行われます。インフレは価格設定に含まれず、各国の平均販売価格(ASP)は予測期間全体を通じて一定に保たれます。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の総合的な全体像を生成するために、様々なレベルおよび職務にわたって選定されます。
- ステップ4:調査成果: シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム




