
アジア太平洋地域メディカルツーリズム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
| 市場規模 (2026) | 70.77 十億米ドル |
| 市場規模 (2031) | 145.66 十億米ドル |
| Growth Rate (2026 - 2031) | 15.53 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域メディカルツーリズム市場分析
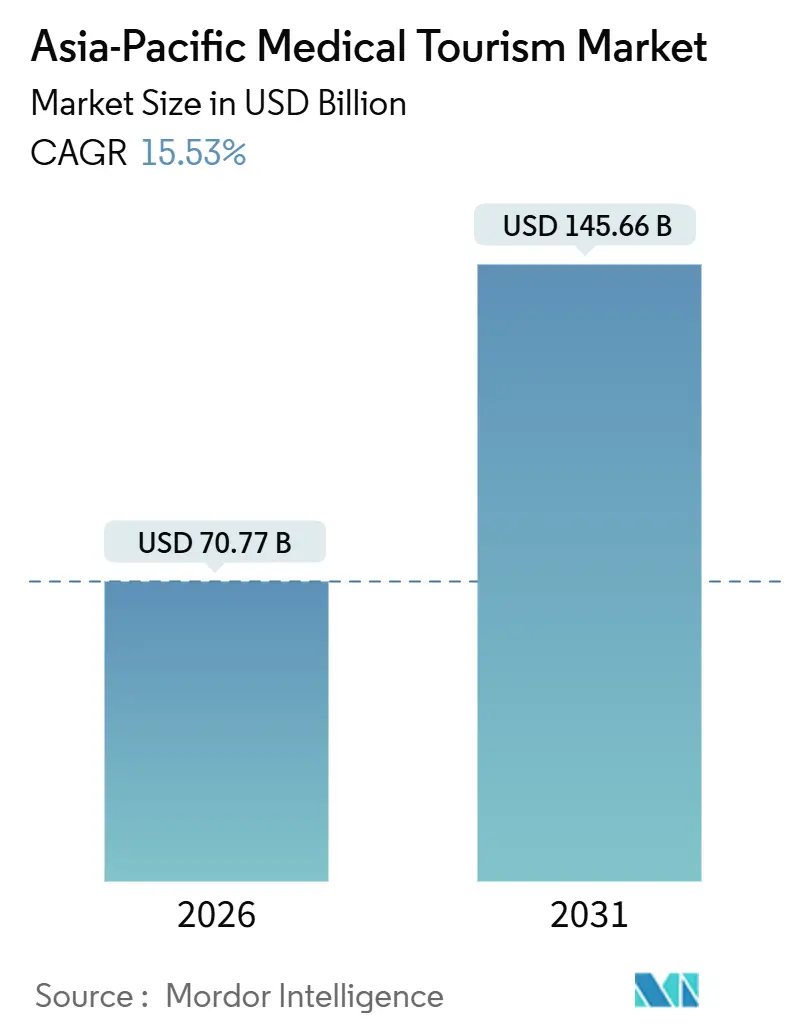
アジア太平洋地域メディカルツーリズム市場規模は2026年に700億7,700万米ドルと推定され、予測期間(2026年~2031年)において15.53%のCAGRで成長し、2031年には1,456億6,000万米ドルに達する見込みです。
需要は、OECD加盟国のサービス提供者に対する構造的な40%~80%のコスト優位性、共同委員会国際(JCI)認定病院1,100施設超からなる拡大するネットワーク、および品質格差の縮小をもたらす外科手術ロボットの急速な普及に支えられています。私立病院チェーンは、専門的ながん治療、不妊治療、ロボット整形外科スイートへの投資を継続する一方、ASEAN域内の越境保険パイロット事業と査証自由化により患者の行政的な負担が軽減されています。ベトナムおよびマレーシアの中堅施設は、海外医療に対する部分的な保険償還が受けられるようになった中所得旅行者を取り込むべく、受け入れ能力を拡充しています。一方、渡航健康上の懸念と年間5%~8%の医療費インフレは、患者フローを支えるコスト裁定の恩恵を抑制しています。
主要レポートのポイント
- 治療タイプ別では、美容・審美処置が2025年のアジア太平洋地域メディカルツーリズム市場において28.55%の収益シェアを占め、整形外科手術は2031年までに18.25%のCAGRで成長する見通しです。
- サービス提供者別では、私立病院が2025年のアジア太平洋地域メディカルツーリズム市場シェアの60.53%を獲得し、外来手術センターが2031年までに19.85%のCAGRで最も速い成長を記録する見込みです。
- 国別では、インドが2025年のアジア太平洋地域メディカルツーリズム市場規模の25.13%を占め、ベトナムは2031年までに18.51%のCAGRで前進しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| OECD加盟国との価格差 | +3.2% | インド、タイ、ベトナム、マレーシア | 長期(4年以上) |
| 中産階級の富裕化の進展と保険携帯性の向上 | +2.8% | タイ、マレーシア、ベトナム、インド、中国 | 中期(2~4年) |
| 政府による査証・振興策 | +2.1% | インド、タイ、ベトナム、マレーシア、韓国 | 短期(2年以内) |
| JCI認定病院の普及 | +2.5% | タイ、シンガポール、インド、韓国 | 中期(2~4年) |
| 外科手術ロボットおよび先進技術の採用 | +3.0% | 韓国、日本、シンガポール、インド、中国 | 長期(4年以上) |
| ASEAN越境保険フレームワーク | +1.7% | ASEAN加盟国 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
OECD加盟国との価格差
バンコクまたはチェンナイでの待機的処置は、米国、英国、またはオーストラリアと比較して40%~80%安価です[1]Bangkok Hospital Group、「国際患者向け価格ガイド」、bangkokhospital.com。タイでの膝関節置換術の平均費用は12,000米ドルで、米国の50,000米ドルと比較されます。ソウルでの美容鼻形成術は3,500米ドルで、シドニーの15,000米ドルと比較されます。医師給与の低さ、インドの生産連動インセンティブ(PLI)制度に基づく医療機器生産への補助金、および安価な不動産がこの優位性を支えています。マレーシアの「2026年メディカルツーリズム年」は、湾岸諸国の患者向けに自国での費用より60%安い治療とホテルのパッケージを提供しています。
中産階級の富裕化の進展と保険携帯性の向上
ASEANは2020年から2024年の間に5,000万世帯の中所得層を追加し、可処分所得による医療費予算を引き上げました。越境保険パイロット事業により、タイ国民はマレーシアで整形外科または心臓医療を受け、最大70%の償還を受けることが可能となっています。不妊ツーリズムが最も恩恵を受けており、マレーシアはハラール準拠のIVFプロトコルを求めるインドネシア人カップルを引き付け、シンガポールはプレミアム遺伝子スクリーニングを求める中国人およびインド人患者を呼び込んでいます。
政府による査証・振興策
インドのメディカルビザは2023年に635,000件が処理され、2022年比40%増となり、60日間の3回入国滞在が認められています[2]インド外務省、「メディカルビザ統計2024」、mea.gov.in。タイは介護者同伴可能な90日間のメディカルビザを付与し、ベトナムの2024年電子ビザは処理期間を15日から3日に短縮しました。マレーシアはハラール食品および礼拝施設を強調しながら、2026年のグローバルマーケティングに1,500万米ドルを拠出しました。
JCI認定病院の普及
地域のJCI認定数は2020年の800件から2025年には1,100件超へと増加し、外国人患者の信頼性を高めました。タイは60施設超の認定病院で首位を占め、ベトナムは2024年だけで5施設を追加しました。Bumrungrad Internationalは現在500社超の保険会社との直接請求契約を締結しており、これはその認定状況と連動した成果です。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 渡航健康上の不確実性とパンデミック後の影響 | −2.3% | 日本、オーストラリア、中国 | 短期(2年以内) |
| 品質・安全性に関する認識のばらつき | −1.8% | ベトナム、フィリピン、インドネシア | 中期(2~4年) |
| 術後継続的ケアのギャップ | −1.5% | グローバル | 長期(4年以上) |
| 価格優位性を侵食する医療費インフレ | −1.9% | インド、タイ、マレーシア、ベトナム | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
渡航健康上の不確実性とパンデミック後の影響
日本およびオーストラリアからの海外旅行は2024年に2019年水準の70%までしか回復しておらず、残留する感染への懸念と保険料の上昇が反映されています[3]観光庁、「海外旅行実態調査2024」、mlit.go.jp。中国からの海外旅行は査証の遅延と資本規制の精査により300,000件にとどまり低迷しました。バンコクの病院への予約リードタイムは、患者が渡航前に複数のテレコンサルテーションを要求するようになったため、12週間まで延長されました。
品質・安全性に関する認識のばらつき
シンガポールは年次感染率および再入院データを公表し、信頼性を高めています。ベトナムとフィリピンは任意監査に依存しており、まれではあるものの公表された有害事象報告につながっています。賠償金額はタイで50,000~100,000米ドルと依然として低く、数百万ドル規模の米国での和解額と比較されるため、リスク回避型の患者の意欲を削ぐ要因となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
治療タイプ別:
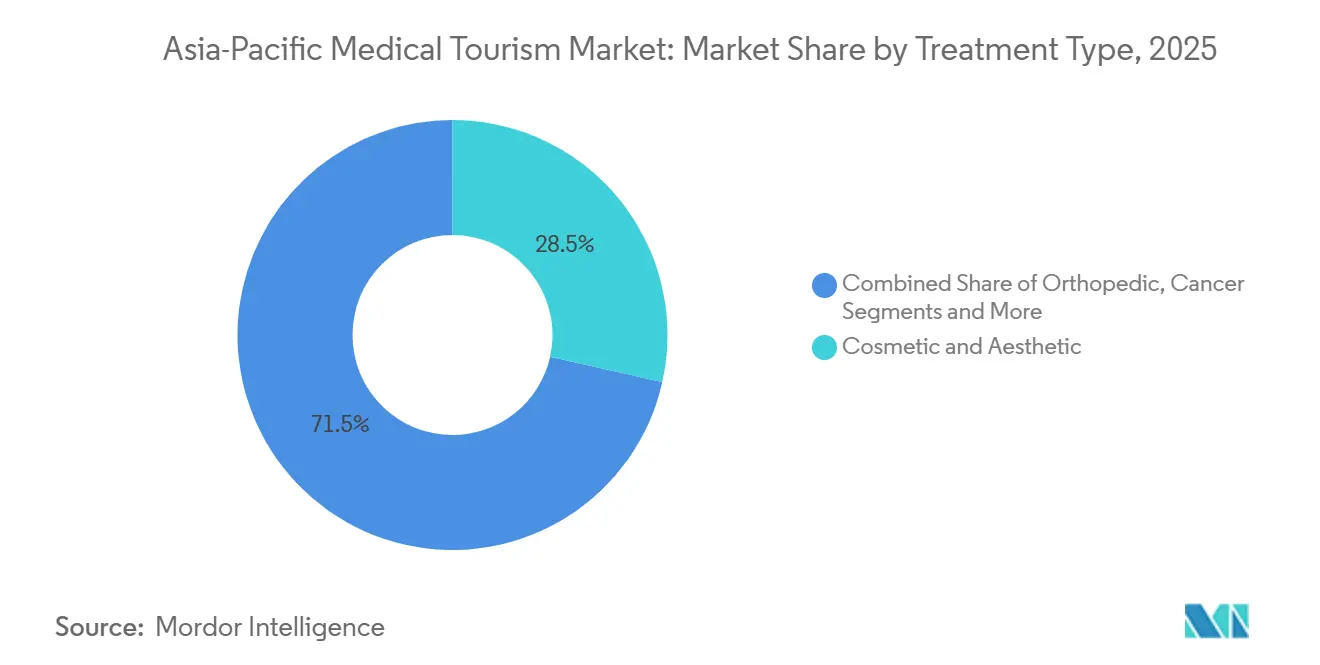
整形外科が需要構成を再編美容・審美処置は、韓国における705,044人の皮膚科患者とタイの急成長する医療機器市場に支えられ、2025年のアジア太平洋地域メディカルツーリズム市場の28.55%を占めました。一方、整形外科手術はロボット関節置換術や日本・オーストラリアにおける長い公的待機時間に牽引され、全セグメント中最高となる18.25%のCAGRで拡大する見通しです。歯科治療のアジア太平洋地域メディカルツーリズム市場規模は、タイの2031年における42億米ドルの予測を背景に、インプラントで最大70%節約できる旅行者により上昇しています。心臓血管、がん、不妊、神経疾患の処置は、陽子線治療施設と先進IVF施設が地域全体にわたって開設されるにつれ、地域全体の症例構成を共に拡大しています。
OECDセンターとの技術水準の格差は縮まっています。インドと韓国における陽子線治療の利用可能性と、AI対応診断画像診断が組み合わさることで、重症患者における臨床的信頼性が高まっています。その一方で、タイのリゾートでの術後リハビリテーションやケーララ州でのアーユルヴェーダによる回復など、バンドル化されたウェルネス付加サービスが知覚価値を高めています。その結果、アジア太平洋地域メディカルツーリズム業界は、費用重視型と成果重視型の双方の旅行者を引き付け、待機的美容処置と生命を救うがん治療・心臓処置のバランスを保っています。
注記: 個々のセグメントのシェアはレポート購入後に入手可能です


サービス提供者別:
外来手術センターが日帰り手術移行を取り込む私立病院は多言語スタッフと保険会社との連携により患者をフルサービスキャンパスに誘導し、2025年の収益の60.53%を創出しました。しかし外来手術センター(ASC)は、ソウルの江南地区とシンガポールのノベナ回廊における眼科および審美処置を中心とした低複雑度の日帰り手術に対応し、年率19.85%で成長しています。ASCのアジア太平洋地域メディカルツーリズム市場シェアは、規制当局が公立病院の待機者積み残しを解消するために簡素化されたライセンスを発行するにつれて拡大すると見込まれています。
病院チェーンの統合はスケールの効率性を付加します。IHH Healthcareの10ヵ国80施設ネットワークはプロトコルを標準化し、医療機器の一括調達を集中化することでコストを最大20%削減しています。専門クリニック(不妊、歯科、眼科)は不動産と労働力が安価な第2級都市へと拡大し、国際的な変動を緩衝する強靭な国内需要を提供しています。これらの動態が総体的に患者の選択肢を強化し、供給を多様化し、価格競争を促進しています。
地理分析
インド医療観光市場
インドは2025年の地域収益の25.13%を占め、2023年の63万5,000人の来訪者数と2030年に向けた200万人の来訪者目標に支えられている。インドのアジア太平洋医療観光市場規模は、Apollo、Fortis、Maxが500 ミリオン 米ドルを投資して2,000床と15のカテーテル検査室を増設し、国産SSI Mantraロボットが地方第2層病院の参入コストを引き下げるなか、二桁成長が見込まれている。8,000 米ドルの心臓外科手術費用と45のJCI認定病院が、インドの競争優位性を維持している。
タイ医療観光市場
タイは2024年に120万人の患者を受け入れ、850 ミリオン 米ドルの収益を生み出した。60を超えるJCI認定病院、90日間の医療ビザ、および2024年の2,000万 米ドルのマーケティグ支出が、国家の支援を裏付けている。タイの審美機器市場が2027年までに7.51 ビリオン 米ドルに近づくなか、韓国および中国からの需要に後押しされ、美容整形およびIVFの件数が増加している。
ベトナムおよび韓国医療観光市場
ベトナムは2031年までに18.51%という最も高い国別CAGRを記録しており、Vinmecの10病院拡張計画および決議06/NQ-CPによるビザ自由化が牽引している。2024年のFV HospitalのJCI認定は品質に対する認識を高め、政府は2030年までに100万人の医療観光客を目標としている。韓国は2024年に117万人の外国人患者を受け入れ、皮膚科が件数の56.6%を占め、高件数病院に税制優遇を提供する6つの医療都市を指定した。
アジア太平洋医療観光市場
マレーシアは2023年に120万人の来訪者数でパンデミック前の水準に回復し、2026年のプロモーションキャンペーンを通じて2030年までに27億 米ドルの収益を目指している。シンガポールはプレミアム市場に位置づけられ、2024年に3万人の外国人腫瘍・心臓疾患患者を平均25,000 米ドルを超える症例単価で治療した。中国は主要な送り出し市場であり続ているが、国内でもロボット手術センターの拡充を進めている。一方、オーストラリアは主に整形外科および歯科の長い待機期間を回避するために患者を海外に送り出している。
規制環境
アジア太平洋地域の医療ツーリズムに関する規制は、医療提供者のライセンス供与、患者安全と品質報告、そして国際患者の入国障壁を軽減する渡航促進策を中心としている。インドは専用の医療ビザ制度を運用しており(2023年に635,000件の医療ビザ入国実績)、観光省の下にナショナル・メディカル・アンド・ウェルネス・ツーリズム・プロモーション・ボード(NMWTB)を設立し、関係者間の調整と推進活動の標準化を図っている。品質の可視化はグローバル認証への依存もますます高まっており、2025年までに地域内でJCI認証病院が1,100を超え、シンガポール保健省(MOH)への民間病院による四半期ごとの外科合併症率や患者満足度指標の提出義務など、国レベルの透明性要件も併存している。
複数の市場が、提供者による国際患者向けサービスのパッケージ化に影響を与えるプログラム型の枠組みを追加している。ベトナムでは、2025年から2030年にかけて保健省が高品質医療サービスの開発を目指すプロジェクトを進めており、国際患者を受け入れる病院向けの基準を設け、一定の病院群が国際基準(JCIまたは同等)を満たすことを目指す広範な取り組みと歩調を合わせている。地域レベルでは、ASEANの作業部会がヘルス・ウェルネスツーリズムにおけるギャップを評価しており、国内規則と並んで国境を越えた調整の役割を強化している。対照的に、日本には(2025年9月時点で)訪日医療ツーリズムに特化した単一の法律が存在しないとされており、医師法や旅行業法など既存の分野別法令の下での遵守に依拠している。
競争環境
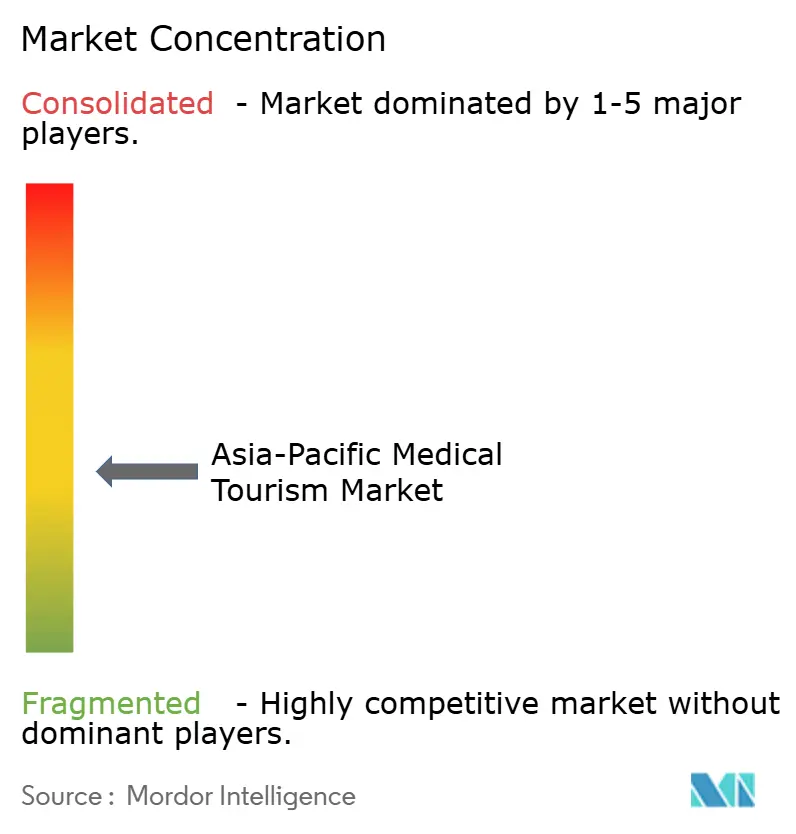
IHH Healthcare、Bangkok Dusit Medical Services(BDMS)、Apollo Hospitals、Bumrungrad International、Raffles Medicalといった上位グループは、地域収益において比較的小さなシェアしか占めておらず、ニッチ専門家が参入しやすい細分化された市場であることを裏付けています。IHH Healthcareは10ヵ国80施設のフットプリントを活用し、がん・心臓症例の相互紹介を行い、一括調達によって医療機器コストを削減しています。BDMSはタイ、カンボジア、ミャンマーで50の病院を運営し、複雑な症例を陽子線治療スイートを備えたバンコクの旗艦病院に誘導しています。Apolloの71施設ネットワークは、140ヵ国に及ぶ遠隔医療プラットフォームの支援を受け、医療が不足した南アジアおよびアフリカの患者にサービスを提供しています。
競争戦略は技術と保険会社パートナーシップを中心に展開されています。Bumrungrad Internationalは500社超の直接請求契約を維持し、為替変動から収益を守っています。ロボット手術の導入は、1年以内の海外からの問い合わせが20%~30%増加することと相関しています。新興の破壊的参入者としては、2023年以降1,500床を追加し3つのJCI認定を取得したベトナムのVinmecや、フルサービス病院価格より30%安い年間10,000件超の鼻形成術を行う江南の大量処置美容クリニックが挙げられます。
アジア太平洋地域メディカルツーリズム業界のリーダー企業
Apollo Hospital Enterprise Limited
Bumrungrad International Hospital
Fortis Healthcare Limited
KPJ Healthcare Berhad
Aditya Birla Memorial Hospital
- *免責事項:主要選手の並び順不同
アジア太平洋医療観光市場
- Aditya Birla Memorial Hospital
- Apollo Hospitals
- Asian Heart Institute
- Bangkok Dusit Medical Services
- Bangkok Hospital
- Bumrungrad International Hospital
- Fortis Healthcare Ltd.
- Gleneagles Hospital Kuala Lumpur
- IHH Healthcare Berhad
- KPJ Healthcare Berhad
- LV Prasad Eye Institute
- Mount Elizabeth Hospital
- Penang Adventist Hospital
- Prince Court Medical Centre
- Raffles Medical Group
- Samitivej Sukhumvit Hospital
- Seoul Samsung Medical Center
- Sunway Medical Centre
- Yanhee Hospital

市場機会と将来展望
政府主導のキャパシティ構築とサービス統合プログラムは、旗艦病院にとどまらない規模化・標準化された国際患者向け経路の余地を生み出している。インドの2026年連邦予算では、医療サービス・教育・研究を統合する5つの地域医療ハブの設置が求められ、20の代表的観光地で1万人のガイドのスキルアップを図る2026-27年度パイロット事業も導入された。これは臨床能力だけでなく、案内、通訳、現地サポートといった患者の一連の行程全体を支えるものである。ASEANでは、ヘルス・ウェルネスツーリズムに関するギャップ評価により、渡航前情報、ケアの継続性、国境を越えた調整における摩擦を軽減する機会が、提供者、保険会社、仲介事業者に示されている。
主要目的地における提供者主導の拡大とプラットフォーム展開は、パッケージ化されたケアとブランドへの信頼の恩恵を受ける不妊治療、母子医療、三次医療専門分野など、対象となるセグメントを広げつつある。KPJ Healthcareは、2026年から2030年にかけて50億リンギットの設備投資を計画し、2,200床の追加と15のセンター・オブ・エクセレンスへの拡大を進め、マレーシアにおける受け入れ能力と専門性の深化を支えている。ベトナムは、2030年までに国際基準(JCIまたは同等)を満たす病院を少なくとも15施設(うち公立施設5施設を含む)にするという明確な目標を掲げており、病院運営事業者、認証コンサルタント、医療渡航仲介事業者が国際志向のサービスラインを構築する余地を生み出している。需要獲得の面では、大規模ネットワークが流通とデジタルを活用したエンゲージメントに投資しており、Apollo Hospitalsは薬局・デジタルヘルス事業の分離を計画し、2027年度第4四半期までの上場の可能性を検討している。これは、国境を越えた医療エピソードに伴う遠隔診療、フォローアップ、決済・薬局サポートの必要性と合致している。
Recent Industry Developments in アジア太平洋医療観光市場
- 2026年6月:バムルンラード・インターナショナル病院が、10の診療分野にわたりNewsweek誌による「2026年アジア太平洋地域におけるベスト専門病院」の一つに選出された。この受賞は同院の専門医療体制を裏付けるものであり、国境を越えた患者からの信頼と問い合わせの増加を後押ししている。
- 2026年5月:Apollo Hospitals Enterprise Limitedが、テランガーナ州ハイデラバードの金融街に400床のスマート病院である76番目の病院を開設した。この拡張は、APAC地域における主要な医療ツーリズム拠点での受け入れ能力を高め、同社の地域展開と高度な外科・臨床サービスへのアクセスを強化するものである。
- 2026年5月:Fortis Healthcare Limitedが、ベンガルールのイェシュワンタプルにある100床のPeople Tree Hospitalを4億3,000万ルピーで買収した。この買収により、インドの主要市場における病院ネットワークと病床数が拡大し、民間医療分野における地域的な規模とサービス構成が強化される。


アジア太平洋医療観光市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、アジア太平洋地域へ国境を越えて渡航し、計画的な医療処置を受ける患者に関連する支出を対象としており、そのサービスは病院または類似の提供者によって提供され、国際患者本人またはそのスポンサーによって支払われるものである。
対象範囲外:国境を越えた渡航を伴わない国内医療、および医療目的以外のレジャー渡航支出は含まれない。
セグメンテーション概要
- 治療タイプ別
- 歯科
- 美容・審美
- 心臓血管
- 整形外科
- 神経
- がん(腫瘍)
- 不妊・生殖
- その他の治療
- サービス提供者別
- 公立病院
- 私立病院
- 専門クリニック
- 外来手術センター
- 国別
- 中国
- 日本
- オーストラリア
- インド
- 韓国
- ベトナム
- その他のアジア太平洋諸国
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要プールの基本構造を設定し、各国の前提条件を公開情報に紐づけるために用いられた。入手可能な範囲で公式の入国者数および渡航目的に関する統計を、医療システムの能力や価格動向とあわせて確認し、数量と金額の両方が観測可能な状況と整合するようにした。
参照した情報源には、UNWTOの観光指標、世界銀行およびIMFのマクロ統計、OECDの保健統計、世界保健機関の医療システム指標、アジア太平洋地域の主要渡航先における各国観光省および入国管理ダッシュボードなどの公開データセットおよび刊行物が含まれる。また、提供者のウェブサイト、年次報告書、信頼性の高い報道を用いて、治療内容の変化やマーケティングの焦点を追跡した。さらに、企業財務・情報分析のための有料サブスクリプションや、目的地拠点における医療機器の集積度を検証する際に有用な出荷レベルの貿易フローに関する別の有料サブスクリプションも参照した。ここに挙げた情報源は網羅的なものではなく、入力情報の収集、検証、明確化のために他の公開資料も使用された。
一次インタビューおよび調査
アジア太平洋地域全域の医療提供者、メディカルツーリズム仲介業者、観光当局、保険会社、病院管理者と対話しています。彼らのフィードバックは、患者フロー、治療構成、平均支出、容量変化、ビザの影響、公開データの不足を検証するために使用されます。インタビューおよび調査は、最終確定前に国別最終推計の検証にも役立ちます。
一次調査の実地調査回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:30% | 経営幹部(CXO):15% |
| ミドル層:50% | 機能・事業部門リーダー:30% |
| 中小規模事業者:20% | マネージャー:55% |
市場規模算定と予測
市場規模の算定は、渡航および患者流動指標、治療内容、および典型的な価格帯を用いて渡航先別の総支出を再構築するトップダウン型の需要プール構築から始まる。その後、主要な提供者クラスターについてサンプル抽出した平均施術価格に推定国際症例数を乗じるなどの選択的なボトムアップ試算で検証し、続いて仲介事業者へのチャネル確認により漏れや二重計上を調整する。
モデルで用いる主な入力データには、国際患者の入国者数(報告が限定的な場合は代替指標)、民間病院病床数や認証センターなどの渡航先国の受け入れ能力指標、より高付加価値な施術への治療内容の変化、自己負担患者向けの平均施術価格と割引パターン、そして受入患者にとっての手頃感を変化させる通貨変動が含まれる。予測にあたっては、渡航上の摩擦、ビザおよび政策の変更、病院の拡張計画に関する専門家の見解に基づくシナリオベースのモデリングを用い、それを年間の患者数および収益の推移に反映させている。小規模な渡航先でボトムアップの指標が不足する場合には、類似国の比率によりギャップを補完し、その後インタビューで再検証することで、開拓の遅れている市場を過大評価しないようにしている。
データ検証と更新サイクル
検証は複数のチェックを通じて行われ、最終的な数値が現実の指標と照合可能な状態を保つようにしている。モデルの出力は、入国渡航の回復状況、病院の受け入れ能力拡張、報告されている医療渡航プログラムの目標といった独立した指標と比較され、その後、国別・治療内容別に外れ値の確認が行われる。
大きな乖離が見られた場合は、価格設定のロジック、通貨換算、そこから導かれる患者数を再確認し、必要に応じて情報源に再度連絡を取る。各レポートは毎年更新され、需要または供給に重大な影響を与える出来事が発生した場合には中間更新が加えられる。納品前には最終的なアナリストによる確認作業が行われ、クライアントは古いスナップショットではなく更新された見解を受け取ることができる。
Mordor Intelligenceによるアジア太平洋医療ツーリズム市場規模と他の公表推計値との比較
アジア太平洋地域の医療ツーリズムに関する公表市場数値は、テーマが同一に見えても、どの支出を計上対象とするか、どの年次・為替レートを適用するかを各発行元が異なる基準で定めているため、異なる場合がある。もう一つの要因は、一部の推計が入国者数のような単一の代替指標にどの程度依存しているか、あるいは治療経済性と提供者の受け入れ能力から価値を積み上げているかという点である。
ホテル、現地交通、観光パッケージといったレジャー観光の付帯支出はMordor Intelligenceの対象範囲外であり、これにより総額は患者の流動と施術価格に紐づく医療サービス収益に絞り込まれる傾向がある。差異はまた、パンデミック後の入国患者の急回復を前提としているかどうか、治療全体にわたって平均価格を平準化しているかどうか、そして主要渡航先における政策変化、通貨変動、受け入れ能力の追加に対してモデルがどの程度の頻度で更新されるかによっても生じる。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 70.77 B (2026) | |
| 業界団体A | USD 83.20 B (2026) | 支出範囲を非臨床の渡航関連項目や同行者支出まで拡大することが多く、その上で広範な平均値を適用するため、価格の低い渡航先における価値を過大評価する傾向がある。 |
| 地域コンサルティング会社B | USD 61.40 B (2026) | 一般に保守的な入国回復の前提と限定的な治療価格の更新を用いており、全体の入国者数より速いペースで成長している高付加価値施術を過小評価している可能性がある。 |
3つの数値のばらつきは、主に何を医療ツーリズム収益として計上するか、そしてショック後に価格と入国数がどれだけ迅速に更新されるかによって左右される。推計を施術主導の価値に紐づけ、そこから導かれる患者数を受け入れ能力および渡航指標と照合し続けることで、結果として得られる数値は年ごとに検証・再現しやすいものとなる。


レポートで回答される主要な質問
アジア太平洋地域メディカルツーリズム市場の現在の規模はどのくらいですか?
アジア太平洋地域メディカルツーリズム市場規模は2026年に700億7,700万米ドルで、2031年には1,456億6,000万米ドルに達する予測です。
地域全体で最も速く成長している治療タイプはどれですか?
整形外科手術は、ロボット関節置換術の需要と公的医療制度における長い待機時間に牽引され、2031年まで18.25%のCAGRでリードしています。
患者がOECD加盟国ではなくアジアを医療のために選ぶ理由は何ですか?
主な理由は、処置費用が40%~80%低いこと、迅速な査証処理、そして品質を保証する1,100施設超のJCI認定病院の存在です。
2025年に最大のシェアを獲得した国はどこですか?
インドは2023年に635,000件のメディカルビザを処理し、2024~2025年に病院受け入れ能力を拡張した後、地域収益の25.13%を占めました。
外来手術センターはどのような役割を果たしていますか?
外来手術センターは、フルサービス病院と比較して運営コストが40%~50%低い低複雑度日帰り手術に対応するため、19.85%のCAGRでサービス提供者カテゴリ内で最速の成長を遂げています。
最終更新日:



