
ヨーロッパ観光車両レンタル市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
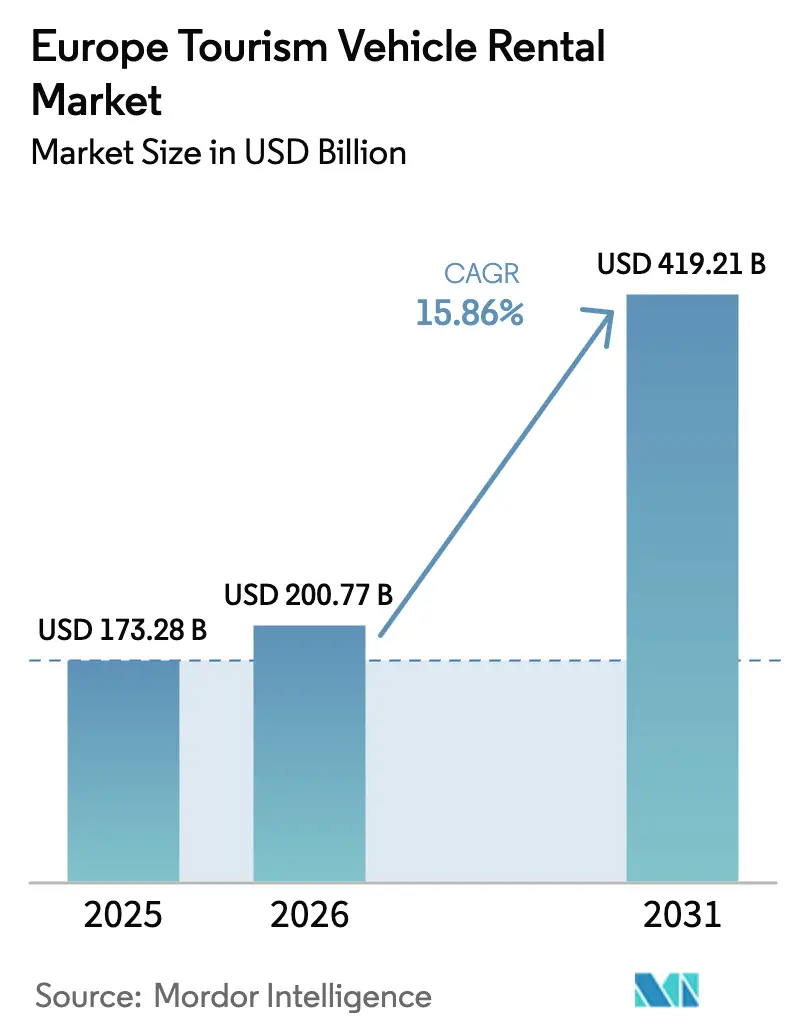
| 基準年の市場規模 (2025) | 173.28 十億米ドル |
| 市場規模 (2026) | 200.77 十億米ドル |
| 市場規模 (2031) | 419.21 十億米ドル |
| 成長率 (2026 - 2031) | 15.86 % |
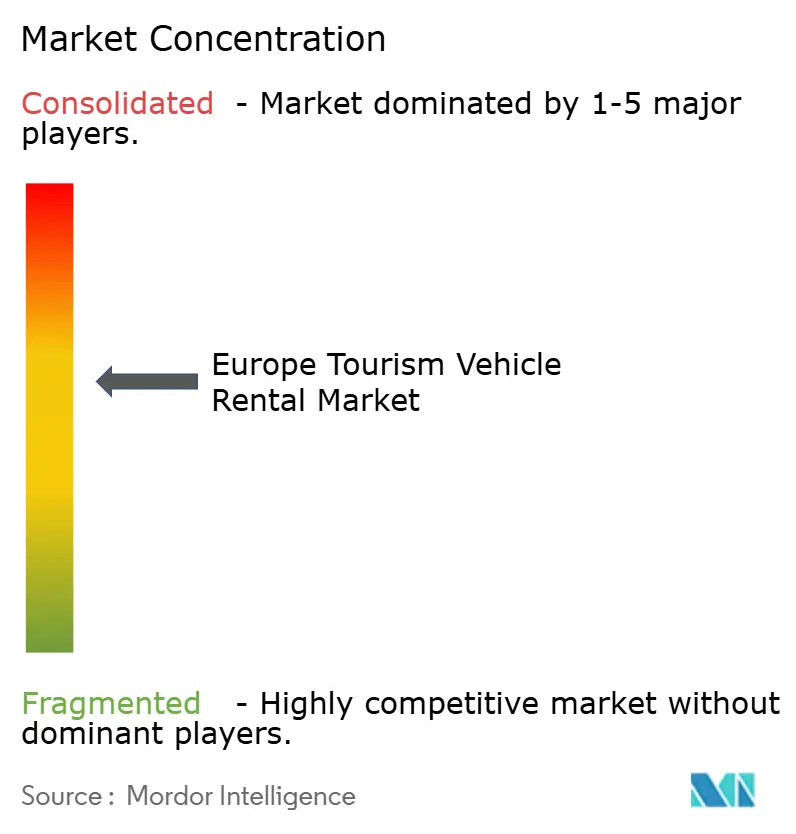
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ観光車両レンタル市場分析
ヨーロッパ観光車両レンタル市場は、2025年のUSD 173.28十億から2026年にはUSD 200.77十億へと成長し、2026年から2031年にかけて15.86%のCAGRで2031年までにUSD 419.21十億に達すると予測されています。抑圧されたレジャー需要、所有から利用へのモビリティモデルにおけるZ世代の採用拡大、そして航空・鉄道容量の継続的な制約が、ヨーロッパ観光車両レンタル市場の前向きな軌跡を強化しています。事業者は平均日次レートを引き上げるダイナミックプライシングアルゴリズムの恩恵を受けており、電気自動車(EV)フリートに対するEUのインセンティブスキームが長期的な利益率の回復力を支えています。テクノロジーの統合は機会と運営上の複雑性の両方をもたらしており、Sixt SEはヨーロッパ数十万か所の充電ポイントにわたるアプリ統合型充電ソリューションを先駆けて展開する一方、5GとテレマティクスによるフリートOptimisationがリアルタイムの需要マッチングを可能にしています。このセクターの成長軌道は、中・東欧市場における超低コスト公共交通機関の拡大、およびイタリアとスペインで提案されているサージプライシング規制から向かい風を受けており、これらは観光ピーク時の収益最適化戦略を制約する可能性があります。
主要レポートの要点
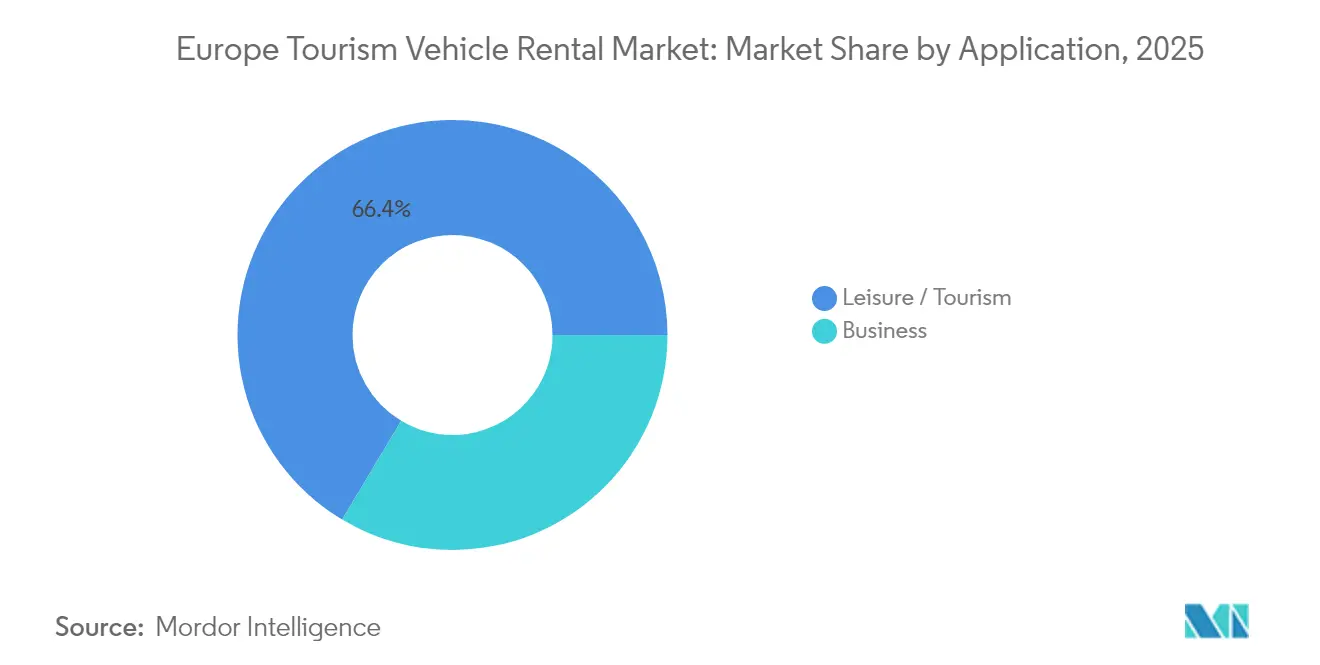
- 用途別では、レジャー観光が2025年のヨーロッパ観光車両レンタル市場シェアの66.42%を占め、2031年にかけて16.12%のCAGRで拡大すると予測されています。
- 予約チャネル別では、オンラインプラットフォームが2025年のヨーロッパ観光車両レンタル市場規模の収益シェア72.84%を獲得しており、同チャネルは最速の16.05% CAGRを記録する見込みです。
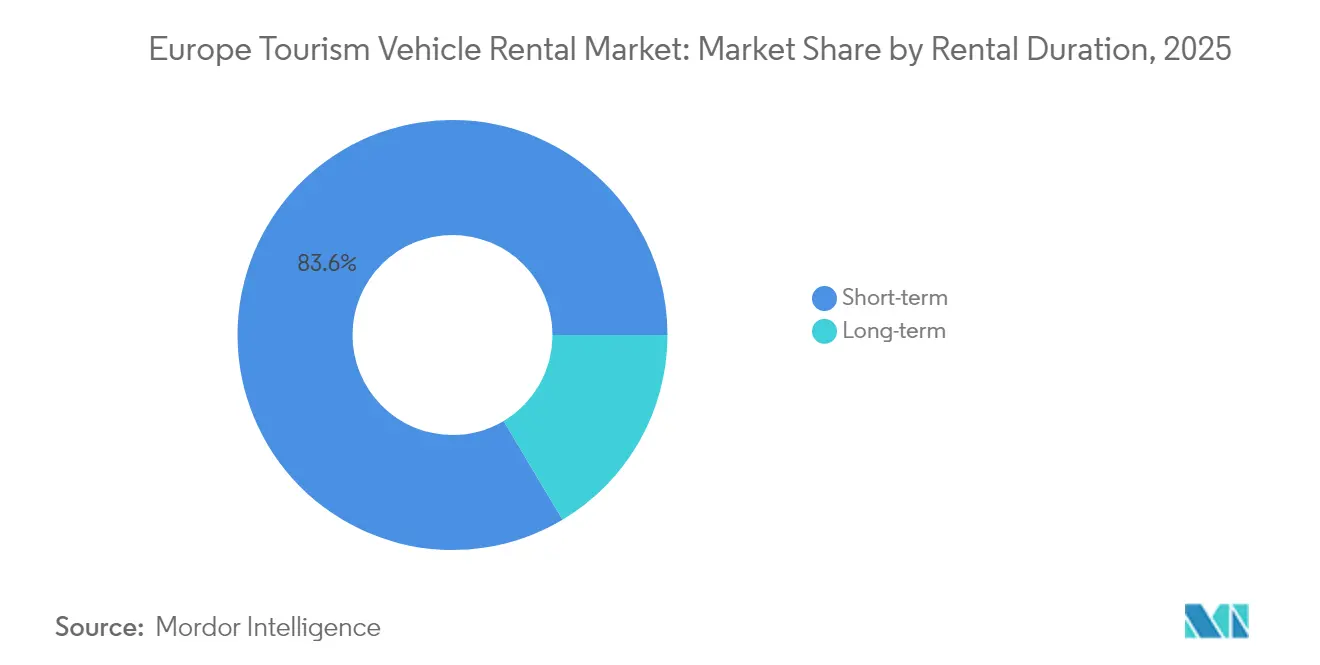
- レンタル期間別では、短期予約が2025年のヨーロッパ観光車両レンタル市場規模の83.55%を占め、長期レンタルは最も高い15.92% CAGRが見込まれます。
- 車両タイプ別では、エコノミーおよびコンパクトカーが2025年に36.22%の収益シェアでトップとなり、電気自動車およびハイブリッド車は最速の16.34% CAGRで成長すると予測されています。
- 国別では、ドイツが2025年収益の31.74%を占め、イギリスは2026年から2031年にかけて最高の16.18% CAGRが見込まれます。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの予測影響(~)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| パンデミック後のヨーロッパ域内レジャー | +3.2% | 西ヨーロッパ、南ヨーロッパ | 中期(2〜4年) |
| 所有から利用へのシフト | +2.8% | イギリス、ドイツ、オランダ | 長期(4年以上) |
| 航空・鉄道容量の逼迫が観光客をロードトリップへ誘導 | +2.1% | 南ヨーロッパ、地中海地域 | 短期(2年以内) |
| 電気自動車補助金スキームがレンタルフリートの更新を促進 | +1.9% | EUコア市場、北欧諸国 | 中期(2〜4年) |
| ダイナミックプライシングアルゴリズム | +1.7% | イギリス、ドイツでの早期採用 | 短期(2年以内) |
| 5G/テレマティクス統合 | +1.4% | 西ヨーロッパ、中・東欧への拡大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
パンデミック後のヨーロッパ域内レジャーブームがレンタル需要を持続させる
空港スロット不足と鉄道ボトルネックが続く中、柔軟なロードトリップへの需要が傾いており、ヨーロッパ観光車両レンタル市場は旅程計画に不可欠な存在となっています。EU観光施設は2024年に30億ゲストナイトを超える記録を達成し、これが直接フリート稼働率の向上につながりました。スペイン、イタリア、フランスが増加する訪問者の大部分を取り込み、主要空港および市街地のデポに拠点を置く事業者に報酬をもたらしました。レンタル会社は、旅行者が1回の旅行で複数の二次都市を訪れるようになったため、平均契約日数も延長しました。
Z世代旅行者における所有から利用へのシフト
デジタルネイティブのZ世代消費者は車両をオンデマンドのモビリティソリューションとして捉えており、資産価値が減少する所有物とは見なしておらず、カーシェアリングやサブスクリプションサービスの提供と軌を一にしています。調査データによると、EU12か国の非EV運転者の57%が次の車両選択サイクルでバッテリー電気自動車の利用に前向きであることが示されています。[1]「ヨーロッパにおける電気モビリティへの態度」、欧州環境庁、eea.europa.eu。オランダに拠点を置くカーシェアプラットフォームは法人会員数の約5分の1の増加を記録しており、ビジネスモビリティ予算からレジャー利用への幅広い乗り換えを示しています。
航空・鉄道容量の逼迫が南ヨーロッパの観光客をロードトリップへ誘導
2024年夏は主要な地中海空港における構造的な混雑を浮き彫りにし、高速鉄道事業者はメンテナンスサイクルを理由に運行頻度を制限しました。チケット価格が急騰したため、訪問者は陸路での移動へ転換を余儀なくされました。アンダルシアとシチリアの二次空港では、レンタカーの受け取り数が二桁台の増加を報告しており、交通手段間の弾力性を裏付けています。事業者は、地域ステーション間でフリート配分を最適化できる長いブッキングウィンドウの恩恵を受けました。利益率の向上は、複数国にまたがる旅程に対応する一方向レンタルにおいて最も顕著に現れており、これはヨーロッパ観光車両レンタル市場に独自の形式です。
電気自動車補助金スキームがレンタルフリートの更新を促進(2025年〜2028年)
EU加盟国はEV購入インセンティブとして2028年まで相当額を拠出しており、フリート購入者に対してユニットあたり最大EUR 7,000をカバーしています。Sixt SEはStellantisから最大250,000台の車両購入を約束しており、バッテリーモデルに大きく比重を置いていることで、補助金が高い取得コストをどのように相殺するかを示しています。2030年までに公共充電器を350万か所設置する計画(現在の約90万か所から増加)により、稼働リスクが低減されます。補助金のタイムラインは典型的なフリートローテーションサイクルと一致しており、残存価値の変動を平準化します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの予測影響(~)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 中・東欧市場における超低コスト公共交通機関 | -1.8% | 中・東欧 | 中期(2〜4年) |
| EV充電インフラの遅延 | -1.5% | ヨーロッパ全域の農村地域、特に北欧およびアルプス地域 | 長期(4年以上) |
| EU デジタル市場法 | -1.2% | EU全域、主要観光市場への集中 | 短期(2年以内) |
| サージプライシング上限規制 | -0.9% | イタリアおよびスペイン、南ヨーロッパ他市場への波及の可能性 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
中・東欧市場における超低コスト公共交通機関がコンバージョンを阻害
ポーランド、ハンガリー、ルーマニアの政府は、バスおよび鉄道運賃を補助しており、1日のレンタル料金を最大70%下回る水準に設定しています。この価格差は、特にポイントツーポイントの都市型旅行において、観光客が車両を予約することを敬遠させています。さらに、中・東欧の都市はトラム、地下鉄、都市間バスを統合したマルチモーダル乗車券を拡充しており、利用者の乗り換えの摩擦を低下させています。レンタル事業者は、任意の支出が引き締まる閑散期において稼働率の低下に直面しています。一部の事業者はアイドル状態の車両を西ヨーロッパ市場に再配置することで対応していますが、物流コストが利益率を圧迫しています。
農村部の観光地におけるEV充電インフラの遅延
EU規制は2025年までに主要回廊に沿って60kmごとに充電ステーションの設置を義務付けているものの、山岳部および沿岸地区での実施は遅れており、カバレッジにギャップが生じています。オーストリアおよびスウェーデン北部のアルプスリゾートは、待機による航続距離不安が生じやすい状態にあります。レンタル会社はそのためデュアルフュエルフリートを維持する必要があり、資本集約度が高まります。季節のピークはインフラ不足を増幅させ、一部の事業者はEV予約に走行距離上限を設けることを余儀なくされています。顧客調査では、自然ベースの旅行において電動レンタカーを選択する際の最大の障壁として充電への懸念が挙げられています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
レジャー観光がビジネス回復にもかかわらず成長をけん引レジャーセグメントは2025年のヨーロッパ観光車両レンタル市場の66.42%を占め、2031年にかけて市場全体を上回る16.12% CAGRで成長することが予測されており、ボリュームと成長エンジンの両方としての二重の役割を示しています。EUのゲストナイト総数が2024年に30億を記録する中、レジャー予約が急増し、グループツアーよりも柔軟なロードトリップの旅程を好む旅行者の傾向を反映しており、2023年比で2.2%増となっています。域内旅行は国境を越えた移動の70%を占め、平均レンタル期間を延ばし、1契約あたりの収益を向上させました。複数都市への旅行も片道乗り捨て収益を増加させました。
レジャーの成長は、シェンゲン圏内のシームレスな旅行に向けたEUの推進からも恩恵を受けており、観光客は国境管理なしに複数国をドライブすることができます。スペインの「トラベルセーフ」キャンペーンなどの促進活動が目的地への信頼を強化し、延長された車両予約に対応した長期滞在を支えています。デジタルインフルエンサーがロードトリップの旅程を拡散し、若い世代が同様の体験を模倣するよう促しており、レンタルファネルをさらに広げています。
注記: 全セグメントの個別シェアはレポート購入後に入手可能


予約チャネル別:
デジタルトランスフォーメーションがオンラインの優位性を加速オンラインチャネルは2025年のレンタル取引の72.84%を獲得し、2031年にかけて16.05% CAGRを記録すると予測されており、顧客獲得における優位性が確固たるものとなっています。アルゴリズムによるメタサーチの可視性、即時確認、透明性の高い価格設定が顧客の信頼を支えています。EU デジタル市場法は2024年にBooking Holdingsをゲートキーパーとして指定し、より高い手数料体系の可能性を高めました。事業者は、特典とシームレスなチェックインを組み合わせた直接消費者向けアプリを改善することで仲介業者への依存を軽減しています。
事業者のウェブポータルに組み込まれたダイナミックプライシングエンジンは、検索履歴シグナルに合わせてレートを調整することで収益獲得を精緻化します。Free2moveのオールインワンモビリティアプリは世界中で50万台以上の車両へのアクセスを提供し、短期レンタル、カーシェアリング、サブスクリプションプランを統合しています。このようなスーパーアプリは予約を幅広いモビリティエコシステムの一部として再定義し、顧客生涯価値を強化しています。
レンタル期間別:
長期セグメントが成長の牽引役として台頭30日未満の契約として定義される短期レンタルは2025年の収益の83.55%を占めましたが、長期カテゴリー(1〜3か月)は2026年から2031年にかけて15.92% CAGRで拡大すると予測されています。サブスクリプション型サービスは、ストリーミングメディアやジム会員に見られるトレンドを反映し、柔軟でありながらコミットメントが軽い車両アクセスへの消費者ニーズに応えています。都市部の駐車スペースの制約に直面するミレニアル世代は、所有よりも月額モビリティパスを好み、どこでも仕事ができる期間中の長期レンタルに流れています。
企業が残存価値リスクを回避するためにフリート管理をアウトソーシングする中、法人需要がセグメントを牽引しています。Enterprise MobilityのFlex-E-Rentプラットフォームは2024年に二桁成長を遂げ、オンデマンドバンへの中小企業の需要を取り込みました。テレマティクスが使用量に基づく課金を可能にし、コストを従業員の走行距離に合わせます。長期契約はまた、季節性を軽減し、冬季にレジャー需要の多い地中海ステーションからアイドル状態の資産を都市ハブに再配置します。保険やメンテナンスバンドルのクロスセルが平均契約価値を高めます。このセグメントの勢いは、ヨーロッパ観光車両レンタル市場の参加者がコアシステム内にサブスクリプションアーキテクチャを統合するという戦略的必要性を強化しています。
注記: 全セグメントの個別シェアはレポート購入後に入手可能
車両タイプ別:
電気自動車が運用上の課題にもかかわらず成長をけん引エコノミーおよびコンパクトモデルは、費用効率の高いフリートエコノミクスにより2025年に36.22%のシェアを維持しましたが、電気自動車およびハイブリッド車は最速の16.34% CAGRを記録すると予測されています。政府の脱炭素化目標と低排出ゾーンの拡大が事業者に電動化を迫っています。Sixt SEのアプリ内充電統合により、レンタル利用者はヨーロッパ全域の50万か所以上の充電ポイントにアクセスでき、航続距離不安を解消しています。EV向けのヨーロッパ観光車両レンタル市場規模は、バッテリーコストの低下と充電ネットワークの高密度化に伴い、2030年までに3倍になると予測されています。とはいえ、Hertzが2024年に20,000台のEVを売却したことは、高稼働率環境に伴う残存価値とメンテナンスリスクを浮き彫りにしています。
SUVおよびクロスオーバーはカーゴスペースを求めるファミリー層に引き続き人気があり、ラグジュアリー車両はワイナリーツアーなど体験型ニッチを開拓しています。事業者は需要変動をヘッジするために階層型フリート構造を活用しており、高稼働率のエコノミーユニットがボリュームを牽引し、プレミアムEVがブランドイメージを磨き、専門オフロード車が収益を多様化しています。テレマティクスデータは稼働率と顧客評価指標を相関させることで将来の車種ミックスを知らせます。農村地域での充電インフラの遅れが続く中、デュアルフュエルフリートが存続していますが、モバイル急速充電器への投資は事業者が移行を加速させる意図を示しています。全体として、車両ミックスの最適化はヨーロッパ観光車両レンタル市場における競争の要となっています。
地理的分析
ドイツ観光車両レンタル市場
ドイツは2025年の収益の31.74%を維持し、中央に位置する地理的優位性、充実した高速道路網、そして深く根付いた企業出張文化の恩恵を受けています。同国のコンベンションカレンダーおよび自動車展示会は年間を通じた需要を確保し、季節的なレジャーのピークとのバランスを保っています。レンタカーステーションはフランクフルト、ミュンヘン、ベルリンの各空港周辺に集中しており、高いフリート回転率を実現しています。しかしながら、市場の成熟度と積極的な国内競合他社の存在が将来の成長見通しを抑制しており、周辺市場と比較して堅調ながらも緩やかな軌跡をたどっています。
イギリス観光車両レンタル市場
イギリスは2031年に向けて16.18%のCAGRという力強い成長を示す見込みであり、ブレグジットに関連した不確実性を経て勢いを取り戻しています。島国という地理的特性により、自用車を持たない訪問客にとって車両レンタルは不可欠であり、ロンドンをはじめとする都市部の渋滞課金制度が都市郊外における短期レンタル需要を押し上げています。Enterprise Mobilityは全国に480拠点以上を展開しており、ネットワークの規模を示しています。英国政府がフリートへのEV税制優遇の適用を2028年まで延期する決定を下したことも、事業環境をさらに好転させ、電動化の加速的な普及を促進しています。
南ヨーロッパおよびより広いヨーロッパの観光車両レンタル市場
南ヨーロッパ—フランス、イタリア、スペイン—は地中海の魅力と温暖な気候を活かして夏季の需要急増を支えています。フランスでは2024年にパリおよびコート・ダジュールの観光地がパンデミック前の訪問者数を回復したことで、レンタル収益が二桁成長を記録しました。イタリアでは観光関連の設備投資に対する税額控除制度により、事業者が拠点の近代化とフリートの電動化を推進できる環境が整っています。一方、スペインの地方空港では過去最高のチャーター便着陸数が報告されています。ポーランド、ギリシ、ポルトガルを含む欧州その他の市場はまちまちの業績を示しており、地政学的緊張が中東欧の回復を鈍化させた一方、ポルトガルは北米からの観光客急増の恩恵を受けました。全体として、地理的な分散はヨーロッパ観光車両レンタル市場のリーダー企業にとってポートフォリオの安定化に寄与しています。
規制環境
欧州のツーリズム向け車両レンタルは、単一の業界特化型規制ではなく、消費者保護とサービスに関する横断的なEUフレームワークを通じて主に統治されている。料金、保険の取扱い、デポジット管理、地域内モビリティ規則を含む施行や運営条件は、主に加盟国レベルで形作られている。国境を越えたレンタカーに関するEU市民向けガイダンスやECC-Netの消費者権利リソースは、情報開示および契約公正性への期待の基盤となり続けており、一方で欧州委員会は、国境を越えて使用されるレンタル車両に関する各国間で異なる登録要件から生じる摩擦を指摘し、国境を越えた円滑化提案を政策上の焦点としている。
脱炭素化政策はレンタル用フリートへの影響を強めており、理事会レベルでの企業車両措置に関する議論では、大企業の新規登録における低排出・ゼロ排出車の最低割合が検討されており、これには主要なレンタル事業者も含まれ得る。同時に、EUの充電回廊要件(主要ルート沿いの充電網カバレッジ目標)は、観光地や長距離移動ルートにおける電動レンタルの展開速度に影響を及ぼすことで事業者のフリート計画と相互に作用し、コンプライアンス、充電アクセス、運用準備の各要素を結び付けている。
バリューチェーン分析
バリューチェーンは、(1)OEMからの車両供給と仕様、(2)ファイナンス、リース、フリートライフサイクルサービス、(3)レンタル事業者による調達、リマーケティング、デポ運営、(4)直接デジタルチャネルおよびオンライン旅行代理店(OTA)プラットフォームを介した仲介流通、から構成される。上流では、大規模な調達契約やプラットフォームパートナーシップが車種構成や供給可能性を左右しており、これはSIXTがステランティスから最大250,000台の車両を確保する契約や、ステランティスとAyvensがトリノのMirafiori Circular Economy Hubで車両再整備に取り組み、中古車および二次的レンタルチャネルへの供給を行うOEM・リース連携に表れている。
ミッドストリーム業務では、フリート最適化、テレマティクス、価格設定・配車能力による差別化が進み、一方でダウンストリームの需要は、アプリ主導の予約、ロイヤルティ、EVレンタル向け充電アクセスなどの付帯サービスを通じて捉えられる傾向が強まっている。EVへの移行はバリューチェーンに新たな結節点を加え、充電ネットワークへのアクセス、バッテリー健全性モニタリング、残存価値管理などが含まれる。同時に、商用車の長期レンタルは、欧州における低排出・ゼロ排出商用車へのアクセス改善を目的としたGATEに紐づくDLLとイヴェコグループの合弁事業を含む、ファイナンス・OEM連携構造を通じて拡大している。
競争環境
ヨーロッパ観光車両レンタル市場は適度な集約化を示しており、3大グローバルブランドであるEnterprise Mobility、Avis Budget Group、Hertzが主要ゲートウェイの供給を担っています。Enterprise Mobilityはヨーロッパ事業を突出した成長の源泉として評価しています。フリートの規模により大量調達割引とマルチ空港ネットワークカバレッジが可能となり、高い参入障壁を形成しています。EuropcarやSixt SEなどの地域チャンピオンは、ロイヤルティプログラムとプレミアムサービス層を通じて国内の拠点を守っています。
テクノロジーが差別化の主要な競争の場となっています。Sixt SEのAPIリッチなアプリケーション層は、ロイヤルティ、モバイルチェックイン、EV充電支払いを統合し、カスタマージャーニー全体の摩擦を低減します。Avis Budgetは5分以内の単位でレートフェンスを微調整する機械学習アルゴリズムを導入し、資産収益を最大化しています。一方、Free2moveとVirtuo Technologiesは、カーシェアリングと短期レンタルを一つのインターフェースに組み合わせることでカテゴリーの境界線を曖昧にし、よりアプリ中心の若い世代にアピールしています。アセットライトモデルはは大規模な支店網ではなく予測需要プールに依存しており、既存企業にレガシーの間接費を合理化するよう圧力をかけています。
戦略的提携が展開範囲を拡大しています。Sixt SEのStellantis発注は優先的な車両配分を確保する一方、Avis BudgetはIONITYと提携してヨーロッパを横断するルート沿いの急速充電アクセスを保証しています。2025年4月のLyftによるFREENOWの約USD 197百万での買収により、EUR 10億の年間換算グロス予約がそのマルチモーダルネットワークに取り込まれ、業種を超えたコンバージェンスが加速しています。[3]「LyftによるFREENOWの買収」、Lyft Inc.、investor.lyft.com。競争の激化は高い資本要件とヨーロッパ全域の規制コンプライアンスの複雑さによって均衡が保たれていますが、デジタル系新興企業はコモディティ化された価格セグメントを引き続き切り崩しています。
ヨーロッパ観光車両レンタル業界のリーダー企業
Sixt SE
Avis Budget Group, Inc
Hertz Corporation
Enterprise Holdings Inc.
Auto Europe
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ観光車両レンタル市場
- Enterprise Holdings Inc.
- Avis Budget Group
- Europcar Mobility Group
- Hertz Global Holdings Inc.
- Sixt SE
- Booking Holdings Inc. (Rentalcars.com)
- Auto Europe
- OK Mobility
- Virtuo
- Green Motion International
- Getaround
- Carwiz International

市場機会と将来展望
電動化は、政策の方向性と事業者の展開が当該セグメントの過去のZEV普及率を上回る速度で進んでいることから、ツーリズム向けレンタルフリートに明確な空白領域を生み出している。欧州委員会の企業フリート影響評価(2025年発表)では、2025年上半期にレンタルフリートのZEV新規登録が6.1%を記録したことが引用されている。名の知れた事業者もEVの利用可能台数の拡大を進めており、SIXTはDACH地域において2026年半ばまでにフリートの30%超をEVとする計画を示し、Europcar Mobility Group UKは2025年に約50万件のBEVレンタル日数を記録し前年比93%増となったほか、追加の電動モデルを加えるBMWグループとの2026年フリートパートナーシップも報告している。政策の方向性と実際のフリート構成の間のギャップは、保証付きEVクラス、充電アクセスをバンドルしたプラン、自然・地方観光向けルート対応パッケージなどEV特化型サービスの機会を後押しするとともに、バッテリー健全性テレメトリーや迅速な回転処理など、ダウンタイムを削減する運用能力への機会も支えている。
デジタル流通とフリートインテリジェンスプログラムは、特にオンラインプラットフォームが予約を支配し、ゲートキーパー規則が経済性を再構築する分野において、第二の機会領域を形成している。直接チャネルとロイヤルティの拡大を進める事業者は、これを高需要拠点でのステーションネットワークのアップグレードや、季節性を平準化するサブスクリプション型長期レンタルと組み合わせることができる。投資支援を受けたフリート更新プログラムも特定国での拡大余地を示しており、ギリシャのAvisに対するEBRD支援の電動化資金がその一例で、レジャー需要の高い市場において、より大規模なEV調達と充電対応運用を後押ししている。
Recent Industry Developments in ヨーロッパ観光車両レンタル市場
- 2026年5月:Hertzは、関連会社Oro Mobilityを通じてUberとの戦略的フリートパートナーシップを発表し、自律走行型ロボタクシーおよびドライバー主導のフリート運営に向けた車両資産管理を提供することとなった。この協業により、レンタル会社のライドヘイリング向けフリートサービスへの参画が拡大し、高稼働率のEVおよび自律走行関連フリートに関する運用知見の構築が進む。
- 2025年6月:Free2moveはAmpleと提携し、マドリードでFiat 500eユニット向けにモジュール式バッテリー交換のパイロットを実施し、再充電の停止時間を5分未満に短縮するとともに、フリート規模を40台から100台に拡大した。本パイロットは、都市型レジャー市場における充電関連のダウンタイムを削減することで、観光需要の高い時期のEV利用率向上を目指すものである。
- 2024年6月:Europcarはアトランタおよびダラス/フォートワースの空港拠点で事業を開始し、欧州以外での初の直接運営拠点となった。この拡大により、同ブランドに親しみのある欧州の旅行者へのクロスセルを支援しうる、大西洋間ネットワークの到達範囲が広がる。


ヨーロッパ観光車両レンタル市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、欧州のツーリズム向け車両レンタル市場は、空港および市内での受取を含む、欧州全域におけるレジャー・旅行客への乗用車レンタルから得られる収益であり、短期・中期の自己運転利用を対象とする。
対象範囲の除外事項:車両リース、ショーファー付きタクシーおよびライドヘイリング利用、旅行パッケージに組み込まれた公共交通機関チケットは対象外とする。
セグメンテーション概要
- 用途別
- レジャー/観光
- ビジネス
- 予約チャネル別
- オンライン
- オフライン
- レンタル期間別
- 短期
- 長期
- 車両タイプ別
- エコノミー/コンパクト
- SUVおよびクロスオーバー
- ラグジュアリーおよびプレミアム
- 電気自動車およびハイブリッド
- 国別
- イギリス
- ドイツ
- イタリア
- フランス
- スペイン
- その他ヨーロッパ
データソース、市場規模算定、検証
デスクリサーチ
デスクワークは、旅行需要のプールとレンタル供給の裾野をマッピングすることから始まる。これは、観光関連のレンタルが到着者数、航空便の輸送能力、季節ピークと連動する傾向があるためである。当社は、Eurostat、各国観光局・統計局、European Travel Commission、航空旅客動向に関する国際航空運送協会(IATA)、空港交通の文脈に関する国際民間航空機関(ICAO)といった出典からの公的な観光・モビリティ指標を参照している。
需要指標を市場価値に変換するため、企業の年次報告書や投資家向け資料、また訪問者数の流れを示す空港・鉄道拠点の統計も使用する。フリート拡大や価格変更に関する信頼性の高い報道記事も活用する。必要に応じて、企業財務情報の有料サブスクリプション、市場・フリート動向をカバーするインテリジェンスサービスでこれを補完し、その後、選定国における車両の出荷レベルの輸出入データと方向性を照合し、フリート補充サイクルの妥当性を検証する。ここに記載したデスクソースは例示に過ぎず、データの収集・検証・明確化には他にも多数の公的・独自の資料が用いられている。
一次インタビューおよび調査
一次調査は、ピークシーズンとショルダーシーズン間の利用率の変化、値引きの強度、オンライン旅行プラットフォームによる予約構成の変化など、デスクリサーチでは明確に示せない事柄を検証するために用いられる。当社は、欧州の主要な観光地におけるレンタル事業者、空港・駅の店舗運営関係者、旅行業界関係者と幅広く対話を行い、その後、得られた情報をモデルの前提と照合してから最終的な数値を確定する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:36% | CXO:12% |
| ミドルティア:44% | 機能/事業部門リーダー:34% |
| 小規模プレーヤー:20% | マネージャー:54% |
市場規模算定と予測
当社の市場規模算定は、トップダウンとボトムアップの両方の論理を実用的に組み合わせて行う。トップダウンのアプローチでは、欧州の旅行量と旅行パターンから需要を再構築し、これを観察された予約行動と価格水準を用いてレンタル日数とレンタル収益に変換する。その結果は、入手可能な範囲でサンプル事業者の収益を積み上げたり、典型的なフリート規模と利用率の範囲を確認したり、チャネルチェックによって平均日額料率の前提を検証したりする、選択的なボトムアップの近似値を用いて裏付けられる。
市場を迅速に動かし、定期的に確認できる、いくつかの市場指標をモデルに組み込んでいる。これには、季節別の訪問・国内旅行数、主要拠点の航空座席供給量および空港旅客数、平均レンタル滞在期間(日数)、ピーク月の利用率範囲、車両クラスおよび予約リードタイム別の平均日額料率の推移が含まれる。小規模な観光地でボトムアップの視点が不完全な場合は、類似の観光プロファイルから導出された国レベルの比率を適用してギャップを補い、その後インタビューでのフィードバックと合わせて確認する。
予測に関しては、主にトレンド平準化を組み合わせたシナリオ分析に依拠し、マクロレベルの旅行回復、航空会社の輸送能力計画、価格の正常化を用いて、基本シナリオ、保守的シナリオ、高需要シナリオの各経路を構築する。前提は、事業者が報告するフリート計画、想定利用率、先行予約の強さに基づき更新され、予測が観測可能な旅行指標と結びついた状態を保つ。
データ検証と更新サイクル
最初のモデル実行後、出力結果は観光到着者数、空港旅客数、既知の季節性パターンなどの独立した指標と照合され、市場が旅行の実態と矛盾する方向に推移しないことを確認する。値に急激な変動が見られた場合は、その根本原因を精査し、多くは料率の急変、通貨の影響、旅行量の段階的な変化に起因する。
最終承認前には、複数段階のアナリストレビューを経て、主要な前提が設定された許容範囲を超えて変化した場合には追加確認の連絡が行われる。レポートは年次で更新され、重要な事象が発生した際には中間更新が行われるほか、納品前の最終確認を実施し、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceの欧州ツーリズム向け車両レンタル市場規模と他の公表推定値との比較
欧州のツーリズム向け車両レンタルに関する公表済みの市場価値は、対象範囲が常に同一ではなく、価格および数量の入力値がしばしば異なる簡略化手法を用いて構築されているため、大きく異なって見えることがある。当社の作業では、市場を測定可能な旅行およびレンタル活動に結び付けたうえで、事業者からの直接的なフィードバックを用いて価値算定を検証している。
空港旅客数、訪問旅行件数、ピークシーズンの利用率確認は、Mordor Intelligenceの推定値を、広範なモビリティ支出の総額ではなく、実現したレンタル日数と現実的な平均日額料率に整合させるための証拠となる基準点である。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 173.28 B (2025) | |
| 業界アドバイザリーA | USD 28.50 B (2024) | 前年基準で欧州のレンタカーをより狭く捉えており、標準的な乗用車を超えるツーリズム特化型レンタルを除外することが多く、より広範なツーリズム・モビリティ集計に含まれる一部の隣接する短期車両カテゴリーも除外している。 |
| 独立系リサーチデスクB | USD 18.70 B (2026) | より後の予測年の収益値を起点として単一の成長曲線を適用しており、空港チャネルと市街地チャネル間の利用率の季節性や平均日額料率の分散に関する視認性が限られており、これが市場全体の価値を圧縮する可能性がある。 |
表全体を見ると、この差異は主に対象範囲の境界と、レンタル価値が旅行活動および価格設定からどのように再構築されているかによって説明される。需要が旅行量から再構築され、その後利用率と料率の現実性チェックによって確認される場合、その結果はより追跡しやすく、更新時にも再現しやすいものとなる。


レポートで回答される主要な質問
ヨーロッパ観光車両レンタル市場の現在の価値はいくらですか?
このセクターは2026年にUSD 200.77十億の価値を持ち、2031年までに2倍以上になると予測されています。
ヨーロッパ観光車両レンタル市場で最大のシェアを持つ国はどこですか?
ドイツは中央に位置する地理的優位性と強固な法人出張基盤により、2025年収益の31.74%でトップに立っています。
イギリスセグメントはどれだけ速く成長していますか?
イギリスは2026年から2031年にかけて16.18% CAGRを記録すると予測されており、主要ヨーロッパ市場の中で最も高い成長率です。
最も急速に拡大している予約チャネルはどれですか?
オンラインプラットフォームはモバイルアプリの採用とダイナミックプライシングに牽引され、16.05% CAGRで成長すると予測されています。
電気自動車がレンタル会社にとって重要な理由は何ですか?
政府補助金と低排出規制がフリートの電動化を促しており、電気自動車およびハイブリッドレンタルは2031年にかけて16.34% CAGRで成長すると見込まれています。
市場が直面する最大の抑制要因は何ですか?
中・東欧の一部における超低コスト公共交通機関政策がレンタル需要を減少させ、市場全体の成長を制約しています。
最終更新日:



