
アジア太平洋地域の中口径・大口径弾薬市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 1.82 十億米ドル |
| 市場規模 (2026) | 1.92 十億米ドル |
| 市場規模 (2031) | 2.47 十億米ドル |
| Growth Rate (2026 - 2031) | 5.16 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域の中口径・大口径弾薬市場分析
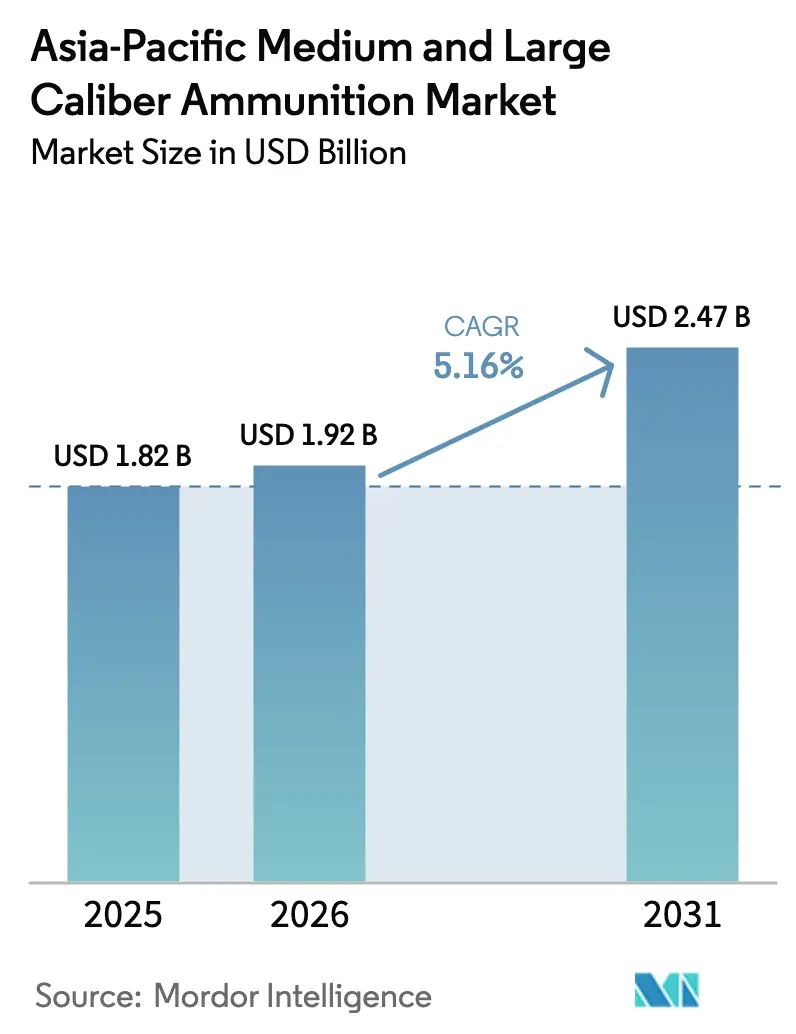
アジア太平洋地域の中口径・大口径弾薬市場規模は、2025年の18億2,000万米ドルから2026年には19億2,000万米ドルへと成長し、2026年〜2031年の5.16%のCAGRで2031年までに24億7,000万米ドルに達すると予測されています。この成長は、日本、台湾、インド、オーストラリアなどの国々における再軍備プログラム、および国内生産能力の強化に向けた取り組みによって牽引されており、これによりリードタイムの短縮と対外有償軍事援助(FMS)パイプラインへの依存度低減が実現されています。急速な海軍近代化、AI対応射撃管制システムの統合、ウクライナにおける弾薬不足から得られた教訓なども需要を押し上げており、特に155mm砲弾および127mm艦砲弾への需要が高まっています。一方、銅および真鍮価格の上昇が単価を押し上げており、指向性エネルギーシステムへの新興投資が長期的な代替リスクをもたらす可能性があります。
主要レポートのポイント
- 口径別では、中口径が2025年のアジア太平洋地域の中口径・大口径弾薬市場シェアの53.23%を占めてリードし、大口径は2031年にかけて6.55%のCAGRで成長すると予測されている。
- 製品別では、砲弾および迫撃砲弾が2025年のアジア太平洋地域の中口径・大口径弾薬市場の38.95%を占め、航空爆弾および手榴弾は2031年にかけて6.04%のCAGRで拡大すると予測されている。
- 誘導方式別では、非誘導弾が2025年に69.04%のシェアを獲得し、誘導弾薬は2031年にかけて7.85%のCAGRで成長すると予測されている。
- エンドユーザー別では、軍事セグメントが2025年に86.95%のシェアを保有し、法執行機関セグメントは2031年にかけて6.01%のCAGRで成長すると予測されている。
- プラットフォーム別では、陸上システムが2025年の収益の56.93%を占め、航空プラットフォームは2031年にかけて6.58%のCAGRで成長すると予測されている。
- 地域別では、中国が2025年の地域支出の33.49%を占め、インドは2031年にかけて6.49%CAGRで成長すると予測されている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
アジア太平洋地域の中口径・大口径弾薬市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インド太平洋防衛軍における2026年以降の再軍備サイクル | +1.20% | 日本、韓国、台湾、フィリピン、オーストラリア | 中期(2〜4年) |
| 国内生産および輸出拠点の急増 | +1.00% | インド、韓国、オーストラリア(中東および東南アジアへの輸出波及あり) | 長期(4年以上) |
| 76〜127mmおよび155mm艦砲弾の需要を牽引する急速な海軍近代化 | +0.70% | 中国、インド、日本、韓国、オーストラリア | 中期(2〜4年) |
| AI対応射撃管制システムが「スマート」砲弾の需要を解放 | +0.60% | 世界全体、インド・韓国・日本での早期採用 | 長期(4年以上) |
| ウクライナ紛争の教訓を踏まえた備蓄補充 | +0.50% | 世界全体、特に日本・韓国・オーストラリア | 短期(2年以内) |
| 対無人航空機用空中炸裂弾薬のニッチな需要 | +0.30% | インド、韓国、台湾、東南アジア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
インド太平洋防衛軍における2026年以降の再軍備サイクル
東京の2025年度記録的な580億米ドルの防衛予算には、過去3年間の合計に相当する弾薬調達が含まれています。この規模は、サプライヤーに対してスポット市場の変動を緩和するため、銅および推進薬の契約を2年前に確保することを求めています。台湾の111億米ドルのFMS書簡には、四半期ごとの発注を可能にするサージ条項が盛り込まれており、柔軟性を高める一方で、米国の主要請負業者の生産スケジュールを複雑にしています。韓国は2025年に155mm戦時備蓄目標を125,000発増加させ、Poongsan社のオプション的な能力拡張を確定的なスループットへと転換しました。早期参加国であるフィリピンは、ATMOS榴弾砲弾薬に40%の現地調達要件を導入し、イスラエルの主要企業Elbitが政府系のGovernment Arsenalと充填作業で協力することを促しました。これらの国々全体で、調達活動は2026年〜2028年に集中しており、時間外シフトと鍛造プレスの稼働率が95%超となっています。2028年以降は補充が減少しますが、維持管理注文がベースライン活動を維持します。この複数年にわたる見通しは、アジア太平洋地域の中口径・大口径弾薬市場のCAGRに安定した1.2ポイントの上昇をもたらします。
国内生産および輸出拠点の急増
インドのMunitions India Limited(MIL)は155mm砲弾胴体向けに6本のホットストリップ圧延ラインを運営し、2025年に自動超音波欠陥検出を導入した結果、不良率が30%低下しました。KalyaniのNATOグレード輸出は厳格なSTANAG 4110ロット受入基準への適合を実証し、ポーランドが25,000発の追加照会を提出するに至りました。韓国のPoongsan社は真鍮ケース生産を倍増させ、LME銅価格の変動に対する戦略的対応として押出プレスのメンテナンスを垂直統合してダウンタイムを最小化しました。オーストラリアのThales運営のベナラ工場は近隣の太陽光発電所からグリーン電力を確保し、炭素価格ペナルティを軽減してキャンベラの産業主権目標を強化しました。これらの拠点は総じて輸送時間とITAR関連リスクを低減し、アジア太平洋地域の中口径・大口径弾薬市場の成長軌道に1ポイントの構造的な上昇をもたらしています。
76〜127mmおよび155mm艦砲弾の需要を牽引する急速な海軍近代化
日本のもがみ型護衛艦は127mm Vulcano誘導弾を使用し、従来は巡航ミサイルに限定されていた対地攻撃任務を可能にしています。この転換は艦隊の作戦概念を変え、精密誘導弾薬(PGM)の予算を増加させています。韓国のKDX-III Batch II駆逐艦は127mm砲と高度な射撃管制レーダーを統合し、最大100kmの射程での命中精度を向上させています。オーストラリアのハンター級プロジェクトは軽量化された127mm弾を採用することで400トンの燃料節約を達成し、低抗力ベースブリード型の繰り返し発注を促進しています。中国の055型駆逐艦はベースブリードおよびロケット補助オプションを備えた130mm長射程砲弾を採用し、国内需要を維持しつつパキスタン向け輸出型を支援しています。インド海軍は従来76mmシステムに依存してきましたが、長距離水上射撃ドクトリンに合わせるため127mmシステムの情報提供依頼書(RFI)を準備しています。この海軍近代化は、2031年にかけてアジア太平洋地域の中口径・大口径弾薬市場のCAGRに0.7ポイントの上昇をもたらすと予測されています。
AI対応射撃管制システムが「スマート」砲弾の需要を解放
インドの防衛研究開発機構(DRDO)は155mm砲弾のデジタルツインを活用して40,000回のイテレーションにわたる砲内応力と外弾道をシミュレートし、開発期間を8ヶ月短縮するとともに1万米ドル未満のスマート砲弾の生産を可能にしています。韓国のK9アップグレードパッケージには砲上GPSアンテナと暗号化ミリタリーGPS受信機が含まれており、飛翔中の軌道修正信管を可能にして初弾効果を向上させながら兵站負担を軽減しています。陸上自衛隊(GSDF)は射撃指揮センターに機械学習アルゴリズムを統合し、気象、ドローン映像、過去の散布データを分析して、コスト効率のために非誘導射撃と誘導射撃を動的に選択しています。オーストラリア陸軍はAIモデルを研究し、任務成功のための最もコスト効率の高い弾種の組み合わせを推奨することで、5年間で3,500万米ドルの弾薬ライフサイクルコスト削減を見込んでいます。これらの進歩はセンサーからシューターまでのループを数分から数秒に圧縮し、高コストのスマート砲弾の調達を促進しながら全体数量を削減し、市場成長に0.6ポイントの押し上げをもたらしています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クアッドおよびEU内のITAR類似の厳格な輸出規制 | -0.40% | 世界全体、特に米国FMS受領国(台湾、日本、フィリピン)への深刻な影響 | 短期(2年以内) |
| 銅・真鍮コストの持続的なインフレ | -0.30% | 世界全体、特にインド・韓国・オーストラリアの生産者に影響 | 中期(2〜4年) |
| 指向性エネルギー代替技術の台頭 | -0.20% | 米国、日本、韓国、オーストラリア | 長期(4年以上) |
| 無鉛製剤への環境的推進 | -0.20% | オーストラリア、日本、韓国(EUが主導するコンプライアンスの波及あり) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
クアッドおよびEU内のITAR類似の厳格な輸出規制
オーストラリアのプロジェクト担当者は、155mm砲弾生産に使用される鍛造ダイスの米国輸出許可取得に平均270日を要すると報告しており、暫定的に旧来の工具への依存を余儀なくされています。台湾のFMSへの依存は砲弾納入を遅延させており、代替サプライチェーンとしてインドおよび韓国との協議が進んでいます。日本は2025年に輸出規制を緩和しましたが、米国由来の誘導キットに関するITARによる制約が残っており、エクスカリバー弾の共同生産が少なくとも12ヶ月遅延しています。これらの輸出規制上の課題は近期のCAGRを0.4ポイント低下させますが、同時に国内投資を促進し、長期的にはその影響を相殺します。
銅・真鍮コストの持続的なインフレ
銅価格は2025年に平均1トン当たり9,200米ドルとなり、2023年比で18%上昇し、弾薬の総コストの最大40%を占める真鍮薬莢のコストを大幅に押し上げました。[1]ロンドン金属取引所、「銅価格」、lme.com Poongsan社の利益率は9ヶ月の先物ヘッジプログラムにもかかわらず3ポイント低下し、金属インフレ管理の難しさを浮き彫りにしました。MILはインド国防省と再交渉し、LME価格に連動したエスカレーション条項を盛り込み、155mm砲弾に8%のコスト増加を転嫁しました。オーストラリアのベナラ工場は10%のコスト超過に直面し、BHPのオリンピックダム鉱山との5年間の銅供給契約を締結しました。持続的な原材料コストのインフレは中期のCAGRを0.3ポイント低下させ、裁量的な近代化予算を圧迫しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
口径別:重砲管への火力シフト
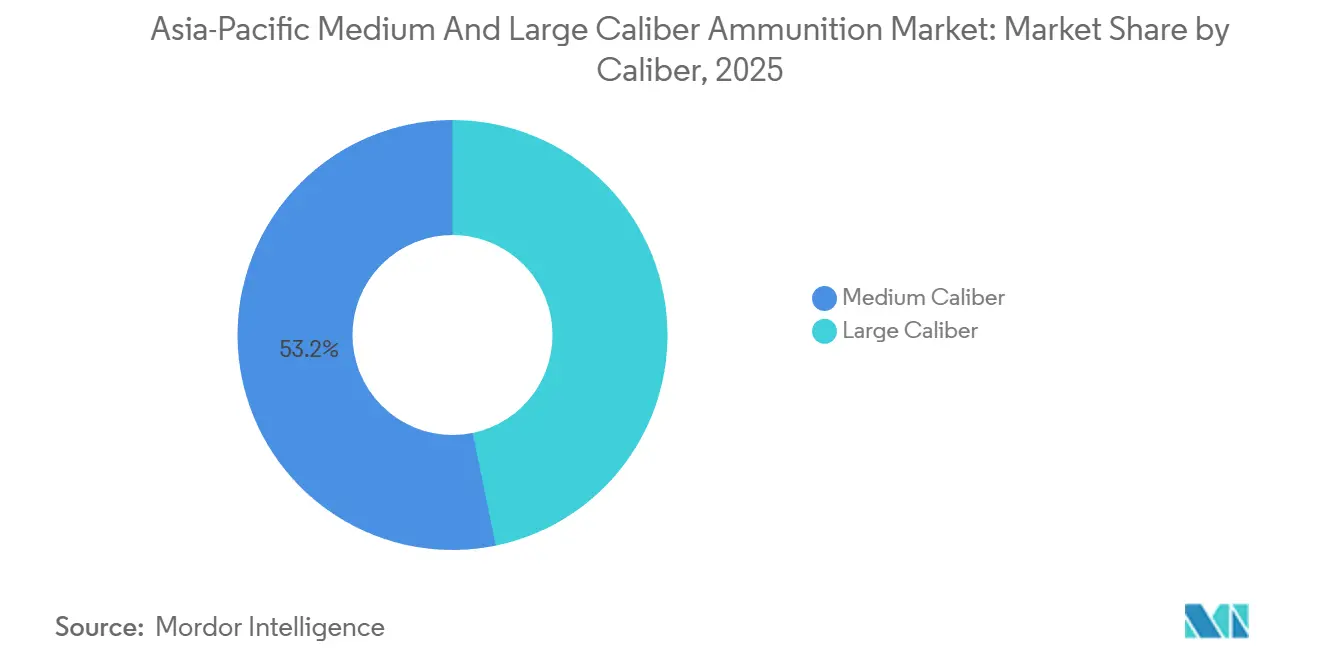
大口径弾は2025年の収益の46.77%を占め、6.55%のCAGRで成長すると予測されており、2030年までに中口径と同等の水準に達する可能性がある。例えば、インドのATAGSおよびダヌーシュ榴弾砲は訓練中に年間約70,000発の155mm砲弾を消費しており、誘導アップグレードにより1発あたりの価値が大幅に増加している。[2]兵器工場委員会、「155mm弾薬」、ofb.gov.in さらに、オーストラリアが75両のM1A2 SEPv3戦車を配備する計画により、年間約18,000発の120mm弾の需要が生じており、これまでは輸入に頼っていたが、近く国内生産が開始される予定である。この転換は、増大する大口径弾薬の需要を満たすうえで、国内生産能力の重要性が高まっていることを示している。
20mmから57mmの範囲の中口径弾薬は、歩兵戦闘車、攻撃ヘリコプター、およびCIWSマウントを支援する。2025年には、Directorate of Ordnance (Coordination & Services)がBMP-2艦隊向けに30mm弾薬200万発を供給し、年間弾薬収益の12%を占めた。しかし、ネットワーク化された射撃および誘導キットの重要性の高まりが大口径弾薬の価値を押し上げており、アジア太平洋地域の中口径・大口径弾薬市場において、将来の収益配分は純粋な数量よりも致死性を優先する方向にシフトすることが示されている。誘導・ネットワーク化システムへの移行は、現代戦の進化する性質と弾薬需要への影響を浮き彫りにしている。


製品別:プログラマブル弾薬が注目を集める
砲弾・迫撃砲弾は2025年の総売上の38.95%を占め、軍事ドクトリンが持続的な射撃を重視するにつれてアジア太平洋地域の中口径・大口径弾薬市場のこのカテゴリーは着実に成長すると予測されています。韓国は2025年にK9パッケージに紐付けられた155mm砲弾80万発を輸出し、NATO補充注文に対応できる生産能力を実証しました。砲弾・迫撃砲弾のこの着実な成長は、特に地政学的緊張が高まる地域において、現代の軍事戦略における持続的な火力への依存度の高まりを反映しています。
航空爆弾・手榴弾は規模は小さいものの、6.04%のCAGRで最も速い成長を達成すると予測されています。台湾が前方島嶼守備隊に40mmプログラマブル手榴弾を配備したことは、ニッチな対無人航空機要件が大規模な調達量へと発展し得ることを示しています。さらに、インドがRheinmetallのAHEAD信管を35mm弾に採用したことで、キャニスター再装填の繰り返しアフターマーケットが確立され、技術移転がサプライヤー依存を促進することを示しています。SaabのカールグスタフM3 84mm弾のオーストラリアへの納入などの無反動砲弾薬は、収益源をさらに多様化し、砲身寿命サイクルに左右されない柔軟な調達オプションを提供しています。これらの動向は、アジア太平洋地域の中口径・大口径弾薬市場を形成する上での技術的進歩と多様化した製品提供の重要性の高まりを示しています。
誘導方式別:精密誘導のプレミアムが勢いを増す
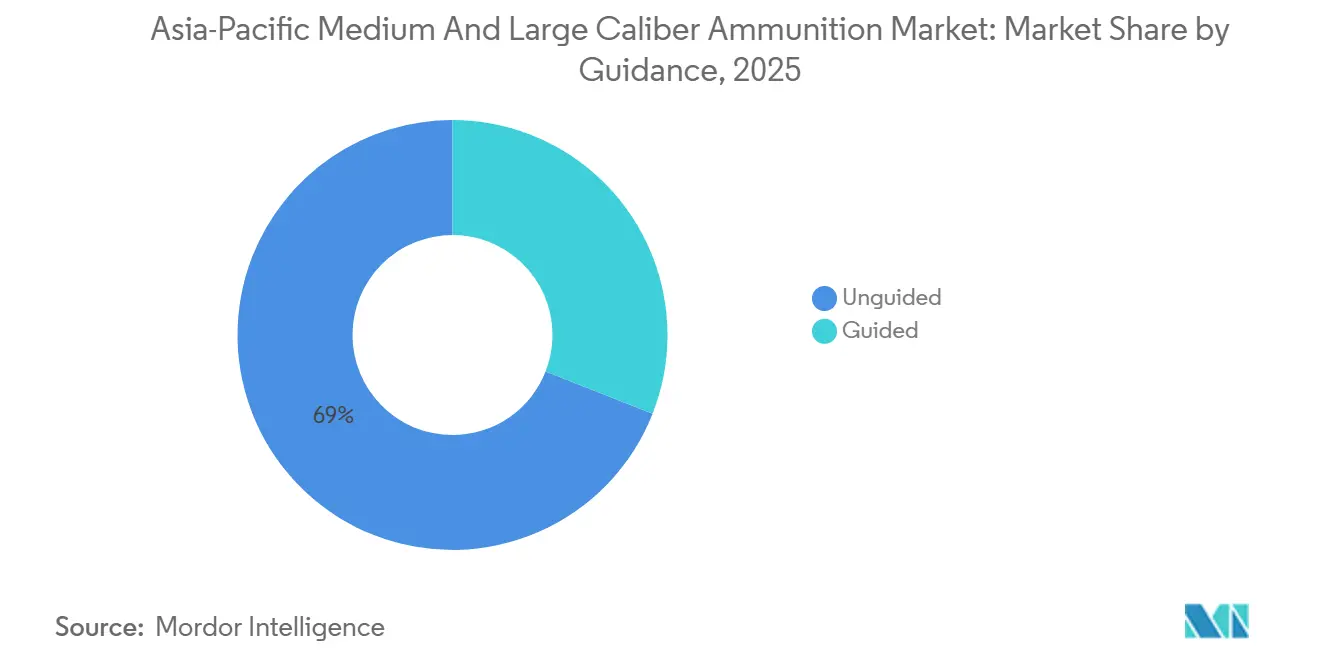
非誘導弾薬はエリア拒否において費用対効果が高く、2025年の市場シェアの69.04%を維持している。しかし、1万米ドル未満のインド製スマートシェルの導入により、価格感度が低下し、インドネシアやベトナムの中堅ユーザーを引き付ける可能性がある。この転換により、アジア太平洋地域の中口径・大口径弾薬市場は徐々に誘導弾薬へとシフトしているが、従来の大量弾薬も引き続き重要な役割を果たすと見込まれる。費用対効果と精度のバランスは、地域における調達決定に影響を与える重要な要因であり続けるだろう。
誘導弾は7.85%のCAGRで成長すると予測されている。例えば、日本が2025年に1,000発のエクスカリバー砲弾を購入した際の費用は1億2,000万米ドルに達し、これは非誘導M795弾15万発分の価値に相当する。誘導弾への多大な投資は、現代の軍事作戦における精度と率性に対して高い価値が置かれていることを示している。
エンドユーザー別:軍の需要が支配的だが準軍事予算も拡大
軍事組織は2025年の支出の86.95%を占め、短期的な財政変動から調達を保護する5カ年資本予算によって支えられている。軍事支出のこの安定性は、経済的不確実性の時期においても弾薬への一貫した需要を確保している。
法執行機関は6.01%のCAGRが予測されており、国連平和維持活動の払い戻しを通じて段階的な成長を達成している。これらの資金により、インドやタイなどの国の準軍事部隊が火力を強化することが可能となっている。例えば、インドの中央予備警察隊(CRPF)はカシミールの装甲車両向けに12.7mmおよび30mm弾を調達し、軍事発注が減少する時期においても国内生産施設を維持している。この並行する需要基盤は、防衛支出の景気循環的な低迷時におけるアジア太平洋地域の中口径・大口径弾薬市場の回復力を高めている。内部安全の維持および平和維持任務への参加における準軍事部隊の役割の拡大は、主要なエンドユーザーセグメントとしての重要性をさらに裏付けている。
プラットフォーム別:航空分野の軍拡競争が激化
陸上プラットフォームが市場をリードし、砲兵および戦車の補給需要に牽引されて2025年の収益の56.93%を占めた。例えば、インドのダヌーシュ連隊は訓練および作戦のために砲1門あたり年間180発の実弾を割り当てている。陸上プラットフォームからのこの安定した需要は、弾薬市場全体を維持するうえでの重要な役割を示している。
航空プラットフォームは、オーストラリア、日本、インドなどの国がAH-64Eアパッチヘリコプターを導入するにつれて6.58%のCAGRで成長すると予測されており、各機は1ソーティあたり300発を発射する30mm機関砲を搭載している。さらに、東南アジア全域でのウィング・ルーン IIやバイラクタルTB2などのUCAVの配備増加が、軽量12.7mmベルトおよび使い捨て20mmポッドへの需要を押し上げている。この傾向は、アジア太平洋地域の中口径・大口径弾薬市場を持続的なソーティ主導の補給サイクルへと向かわせている。航空プラットフォームへの重点の高まりは、特に複雑な安全保障上の課題を抱える地域において、現代の軍事作戦における戦略的重要性を反映している。
地域分析
中国は2025年の収益の33.49%を占め、ノリンコの垂直統合されたサプライチェーンから恩恵を受け、1単位あたりのコストを低く維持することに貢献した。[3]ミニー・チャン、「ノリンコ、2025年に弾薬生産を拡大」、サウス・チャイナ・モーニング・ポスト、scmp.com 同国は国家備蓄を活用することで銅価格変動へのエクスポージャーを軽減した。誘導技術における国内研究開発は西側の進歩に遅れをとっているが、北京はパキスタンやミャンマーなどのパートナー市場に広く配布される非誘導弾を大量生産することで補っている。さらに、中国人民解放軍海軍の130mm長射程砲弾プログラムが独自の推進薬ブレンドへの需要を喚起し、国内原料管理をさらに強化している。
インドはアジア太平洋地域の中口径・大口径弾薬市場において最高となる6.49%のCAGRを達成すると予測されている。この成長は、10億米ドルの軍事発注と民間セクターの拡大イニシアチブによって支えられている。防衛研究開発機構(DRDO)のスマートシェルプログラムは、米国および欧州ベンダーへの依存を低減しながら精度のギャップに対処することを目指しており、外貨流出を抑制する。カリヤニのNATO向け販売に続いて輸出信頼性が向上し、従来のサプライヤーがITAR関連の制限に直面する中、インドは供給ギャップを埋める立場に位置づけられている。
日本、韓国、オーストラリアは2025年の地域収益の合計約40%を占めた。日本の閣僚レベルでの弾薬備蓄の透明性への注力が納期の短縮を加速させた。韓国のHanwha Corporationは通貨リスクを軽減し物流を合理化するために海外生産ラインを設立した。一方、オーストラリアのGWEOアンブレラプログラムは国内製造を促進し、防衛自主性の目標に沿うとともに、安全保障支援協定の下で太平洋島嶼国への輸出を可能にする可能性がある。
タイ、ベトナム、インドネシア、フィリピンを含むアジア太平洋地域のその他の国々は、中一桁台の成長を記録した。タイ陸軍は旧式の105mm榴弾砲からM777およびATMOSユニットへの移行を進めており、大口径弾薬への需要が増加している。ベトナムはロシアの備蓄に依存し続けているが、多様化のためにインドおよび韓国のサプライヤーを模索している。インドネシアの弾薬予算の15%増加は、領土防衛のための155mmおよび30mm弾の購入を支援している。フィリピンは米国の対外軍事融資を活用して40mm手榴弾のローリング発注を行い、キャッシュフローを円滑化し納期リスクを低減している。
規制環境
アジア太平洋地域全体で、中口径・大口径弾薬の製造および取引は、多層的な安全規制、包装規制、輸出管理体制によって形成されており、これらはリードタイムと許容される技術移転、特に誘導信管や米国原産のサブシステムに影響を与える。オーストラリアでは、国防戦略物資リスト(DSGL)2024年版および爆発物規則2024年版が、国防爆発性弾薬公刊物101号と併せて運用され、規制対象物資、弾薬および関連生産治具の取り扱い、保管、移動を管理している。DEF(AUST)1000C ADF包装規格は、ADFに供給される弾薬に対するコンプライアンス要件をさらに固めている。
インドでは、政策は依然として国防生産・輸出促進政策(DPEPP)2020年版の下で自立と輸出促進を重視しており、品質と共通性は統合共同軍種仕様および単一統合標準化プログラムを通じて標準化局によって強化されている。弾薬の輸出は、SCOMETリストに掲載された品目について事前許可の対象であり続けており、これはインドの製造事業者が海外顧客に中口径・大口径弾薬を供給する際の技術協力、文書化、最終使用者管理の構築方法に影響を与えている。
バリューチェーン分析
バリューチェーンは、薬莢や弾帯用の銅および真鍮、砲弾本体用の鋼材、推進薬や炸薬などの火薬類といった上流の原材料から、砲弾本体の鍛造または圧延、機械加工、熱処理、充填、信管取り付け、ロット検査といった中流の変換工程を経て、完成弾を軍の補給拠点やプラットフォームOEM関連の維持補給チャネルへ移送する下流物流に至る。原材料価格の変動は制約要因としてますます顕在化しており、真鍮・銅への依存が、生産事業者をより長期の引き取り契約やヘッジ取り決め、さらに国の政策が支持する場合には起爆薬や推進薬の現地化へと向かわせている。
供給網の障害は誘導弾薬セグメントで最も顕著であり、シーカー、GPS関連部品、その他の規制対象サブアセンブリが外部供給者への依存と輸出許可への依存を高めている。region全域の産業プログラムは、国内生産能力と自動化によってこれらの制約に対応している。オーストラリアはGWEOエンタープライズ資金(210億オーストラリアドル)を確保し、Benallaにおける新規155mm鍛造能力のためにThalesを優先入札者として選定した一方、Lockheed Martin Australiaは政府所有施設をPort WakefieldにGMLRSロケットおよび発射ポッドコンテナ用に開設した(2025年12月)ことで、地域の弾薬製造能力を拡大した。インドもエネルギー材料および部品への投資を通じて弾薬の自立に向けて動いており、台湾は国内の155mm砲弾生産が限られているため、外部供給ラインが戦略的に重要な位置を占め続けている。
競争環境
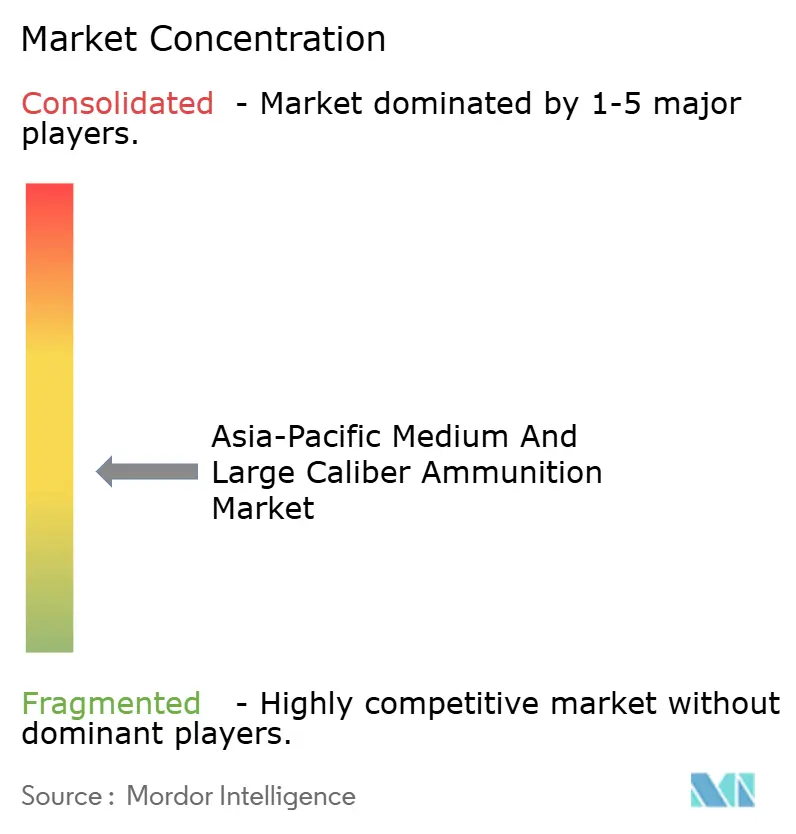
アジア太平洋地域の中口径・大口径弾薬市場は適度に分散しており、競争ダイナミクスは着実に進化しています。西側企業はプレミアム誘導弾薬セグメントで引き続き優位を保っています。例えば、BAE Systems plcはエクスカリバープログラムを管理し、RheinmetallはAHEADプログラマブル信管の知的財産を保有し、Thales Groupは127mm艦砲弾のベースブリード技術を専門としています。一方、地域プレーヤーは能力を拡大しています。MILは1日5,000発を処理できる新しい自動充填ラインを導入し、西側メーカーの生産能力に匹敵しています。Hanwha Corporationのオーストラリア合弁事業は国内市場と輸出市場の両方にサービスを提供する立場にあります。同時に、Poongsan社は銅価格変動の時期に競争力のある価格設定を提供するために余剰真鍮ケース生産を活用しています。
市場における主要な戦略的取り組みは、垂直統合と知的財産(IP)の現地化に焦点を当てています。例えば、Kalyaniはドイツの工作機械メーカーKUKAからボトムボア溶接技術のライセンスを取得し、シームレスな砲弾胴体の生産を可能にして機械加工時間を18%削減しました。Poongsan社はRio Tintoとの10年間の銅鉱石引取契約を確保し、価格変動リスクを軽減しました。さらに、Thales Groupのベナラ工場は輸出入札に関連する潜在的な炭素監査に対応するため再生可能エネルギー源への移行を完了しました。技術面では、インドのDRDOとRheinmetallのパートナーシップが信管ロジック開発のための現地チームを設立し、上流の価値獲得を強化しています。
上位5社の合算市場シェアは50〜55%と推定されており、供給力のバランスを維持しています。バイヤーは複数のサプライヤーから調達する能力を保持しており、単一プロバイダーへの依存を回避しています。しかし、既存企業は迅速な認証プロセスと強固な誘導弾ポートフォリオを通じて市場ポジションを守り続けています。
アジア太平洋地域の中口径・大口径弾薬産業リーダー
BAE Systems plc
Munitions India Limited
Hanwha Corporation
Rheinmetall Denel Munition (Pty) Ltd. (Rheinmetall AG)
Thales Group
- *免責事項:主要選手の並び順不同

市場機会と将来展望
大口径火砲の現地化は、新たな鍛造、機械加工、充填能力の余地を開き、M795級155mm砲弾および互換部品の国内認定供給の余地を広げている。明確な兆候は、オーストラリアがRheinmetall Nioa Munitionsに契約(7,200万オーストラリアドル、2026年6月)を授与し、MaryboroughでM795級155mm火砲砲弾の生産を確立することであり、これはBenallaにおける国内鍛造能力に向けた以前の措置を補完するものである。これらの動きは合わせて、鋼材原料、鍛造、機械加工、火薬類、包装にわたる地域化された供給網の機会を支え、補給サイクルの短縮につながる可能性がある。
誘導弾薬およびプログラム可能弾薬は、統合、試験、認証という並行的な機会をもたらしており、特に国の計画が現地生産と海外技術を組み合わせる場合に顕著である。例としては、台湾の国防部が米国と共同大口径弾薬生産協定(9.1億台湾ドル、2026年4月)に署名し、105mm以上の砲弾を対象としたことや、インドがBharat Forgeがアンドラ・プラデーシュ州に大規模な拠点の起工を行う(2026年5月)など、エネルギー材料および弾薬製造への民間投資を進めていることが挙げられる。これらの動きは、ロット検査、非破壊検査、輸出要件に適合した品質システムを含む現地認定基盤への需要、および輸入推進薬や起爆薬への依存を減らす垂直統合された火薬類供給への需要を支えている。
最近の業界動向
- 2026年4月:Hanwha AerospaceはPoongsan Corporationの弾薬部門の買収可能性の検討を、プラットフォームと弾薬にわたる垂直統合を検討した後に停止した。この動きは、地域の主要プライム企業が、統合されたプラットフォーム輸出および継続的な再補給プログラムを支えるために薬莢および弾薬生産に対する支配力をどのように評価しているかを示した。
- 2025年2月:Munitions India Limitedは、より大規模な調達パッケージの下でPINAKA MLRS用の高性能事前分割型(HEPF)Mk-1(強化型)ロケットの調達に関するインド国防省との契約を正式化した。この受注は、火薬類および弾頭充填能力に対する国内需要の可視性を強化し、火砲・ロケット部隊に関連するインドの弾薬生産ラインの拡大を支えた。
- 2024年2月:Munitions India Limitedは、World Defence Show 2024において、サウジアラビア向けにNadrah Companyとの間で2億2,500万米ドルの火砲弾薬供給契約を締結した。この輸出契約は、アジア地域の弾薬供給事業者に対する国境を越えた需要の高まりを浮き立たせ、大口径ロットに関する国際的な品質・コンプライアンス要件を満たすことへの注目を高めた。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
この市場は、アジア太平洋地域全体で国防および一部の準軍事ユーザー向けに供給される中口径・大口径弾薬の価値を対象とし、陸上、海上、航空プラットフォームで一般的に使用される砲弾、シェル、薬弾、関連装薬などの品目を含む。
対象範囲外:小口径弾、民間スポーツ用弾薬、弾薬とは別途調達される単独の兵器または発射システムは除外する。
セグメンテーション概要
- 口径別
- 中口径
- 大口径
- 製品別
- 弾丸
- 砲弾・迫撃砲弾
- 航空爆弾・手榴弾
- 誘導方式別
- 誘導式
- 非誘導式
- エンドユーザー別
- 軍
- 法執行機関
- プラットフォーム別
- 陸上
- 海上
- 航空
- 地域別
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋地域のその他
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、国別需要マップを構築し、インタビュー開始前に公的な国防指標でモデルを固定するために用いられた。ストックホルム国際平和研究所の国防支出シリーズ、関連HSコードに関する国連Comtrade貿易統計、政府予算文書および国防省の調達発表、そして調達総額が公表されている議会報告書や会計報告書など、公的かつ有料の壁のない情報源に依拠した。
活動の兆候を価値に変換するため、税関・港湾当局の公表資料、口径クラスに関する規格・技術参考資料、調達サイクルおよび在庫更新行動を説明する査読済み防衛経済学論文などの情報源によって作業を補強した。企業の年次報告書、投資家向け説明資料、信頼性の高い報道を確認して納入スケジュールおよび契約発表を検証し、企業財務情報および防衛関連の契約・入札データベースの有料サブスクリプションを選択的に利用して大型受注を照合した。上記に挙げた情報源はあくまで例示であり、データ収集、検証、明確化のために他の多くの公開データセットおよび文書も使用した。
一次インタビューおよび調査
一次調査は、口径クラス別の需要要因および価格動向の検証に重点を置き、その後、調達および生産計画に近い関係者とともに国ごとに前提条件のストレステストを行った。APAC全域の弾薬製造事業者、部品供給者、インテグレーター、国防調達・維持関係者と対話し、最終モデルが実務における受注、納入、補給の実態を反映するようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:31% | 経営幹部(CXO):17% |
| ミドルティア:50% | 機能/部門リーダー:41% |
| 中小規模プレーヤー:19% | マネージャー:42% |
市場規模算定と予測
市場規模算定は、国別国防調達の兆候を弾薬需要プールとして再構築し、プラットフォーム構成と教義レベルの消費パターンに基づいて中口径・大口径カテゴリーへ絞り込むトップダウン方式から始まる。国別総額が形成された後、契約価値のサンプリング、口径ファミリー別の一般的な分割の適用、インタビューで議論された発当たり価格または砲弾当たり価格帯の使用など、選択的なボトムアップ近似を用いて検証する。
モデルに用いられる主要な入力には、弾薬および維持補給に紐づく国防予算配分、発表済みの調達・補給プログラム、火砲および装甲車両の近代化ペース、消費に影響を与える訓練強度指標、供給可用性を示す輸入・輸出動向が含まれる。契約タイミングは不均一になり得るため、ギャップは現実的な生産・受入期間にわたって納入を分散させることで対処し、その後、それらの推移を観測された受注発表と照合した。予測については、異なる調達ペースの結果を反映するためにシナリオ分析を用い、生産能力、在庫更新の必要性、予想される価格推移に関する専門家の見解と整合させた上で最終的な経路を選択した。
データ検証と更新サイクル
モデルは段階的な相互検証によって検証しており、まず予算方向性、調達に関する報道の流れ、貿易の兆候に対する国別の整合性チェックから始め、その後、口径およびプラットフォームの関連性による異常値を確認する第二段階に進む。国別結果が異常に見える場合、前提条件を再検討し、回答者に再度連絡を取り、その変動が一回限りの受注、納入の遅延、または価格の変化によるものかを確認する。
承認前に、データセットは別のアナリストによって確認され、算術的整合性、単位の一貫性、成長要因と説明内容との整合性が検証される。報告書は毎年更新され、大型契約の受注、紛争に伴う補給の急増、輸入可能性や現地生産に影響を与える政策変更などの重大な出来事が発生した場合には、中間更新が行われる。納品直前には最終更新を行い、クライアントが入手可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceによるアジア太平洋中口径・大口径弾薬市場推定値と他の公表推定値との比較
アジア太平洋地域における中口径・大口径弾薬の公表市場価値は、同じ年をカバーしているように見えても大きく異なる場合があり、これは対象範囲とタイミングの選択が常に一致していないためである。最大の差異は通常、弾薬として計上されるものと隣接する国防支出との区別、契約年が納入年へどのようにマッピングされるか、価格が米ドルへどのように換算されるかから生じる。
本調査では、更新頻度と通貨換算のタイミングを中核的な管理要素として扱い、最終的な数値を確定する前に、最近の契約文言および納入構成に対してASP範囲を再確認しており、これがMordor Intelligenceの数値が、より古い外国為替時点や誘導・非誘導弾を混合した価格設定を反映する数値と一致しない場合がある理由でもある。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.82 B (2025) | |
| 業界誌A | USD 0.46 B (2022) | より狭い時間窓を使用しており、開示された取引や出荷を反映することが多いため、調達が予算化されているが公にはリスト化されていない国を過小評価する可能性があり、契約タイミングを納入年価値に正規化していない場合がある。 |
| 業界概況B | USD 0.69 B (2023) | 大口径のみに焦点を当てており、歩兵戦闘車や航空機用機関砲に関連する中口径砲および関連弾薬需要を除外している。また米ドル換算は使用される月および為替レートによって変動し得る。 |
表中の差異は主に、対象範囲の選択(大口径のみか中口径と大口径の両方か)と、契約開示および通貨換算が年ごとにどのように処理されているかによって説明される。価値算定を調達の兆候、プラットフォームに紐づく需要、更新された価格チェックに追跡可能な形で保つことにより、当社の推定値は計画に関する議論の中で再現し、説明することがより容易な状態に保たれている。


レポートで回答される主要な質問
アジア太平洋地域の中口径・大口径弾薬市場の2031年の予測値はいくらか?
アジア太平洋地域の中口径・大口径弾薬市場規模は、2025年の18.2億米ドルから2026年には19.2億米ドルに成長し、2026年から2031年にかけて5.16%のCAGRで2031年には24.7億米ドルに達すると予測されている。
アジア太平洋地域で最も急速に成長している口径カテゴリーはどれですか?
155mm榴弾砲および120mm戦車砲弾に引された大口径弾薬は、2031年にかけて6.55%のCAGRを記録すると予測されている。
アジア太平洋地域の軍はなぜ誘導式155mm砲弾に投資しているのですか?
AI対応射撃管制システムが目標1個当たりの弾薬消費数を削減し、高単価にもかかわらず精密弾薬を経済的に実行可能なものにしています。
ITAR規制は地域のサプライチェーンにどのような影響を与えていますか?
長期にわたるライセンス承認が納入を最大18ヶ月遅延させており、インド、韓国、オーストラリアが国内生産能力の拡大を促進しています。
中口径・大口径弾薬の最も急速に成長している購入国はどこですか?
アートマニルバール・バーラト政策と新たな輸出実績に支えられたインドは、6.49%のCAGRと予測されています。
レーザーは近期的に弾薬需要への脅威となりますか?
指向性エネルギーシステムはドローン防衛などのニッチな役割に参入しつつありますが、長期的な成長を約0.2パーセントポイント削減するに過ぎません。
最終更新日:



