
砲兵弾薬市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
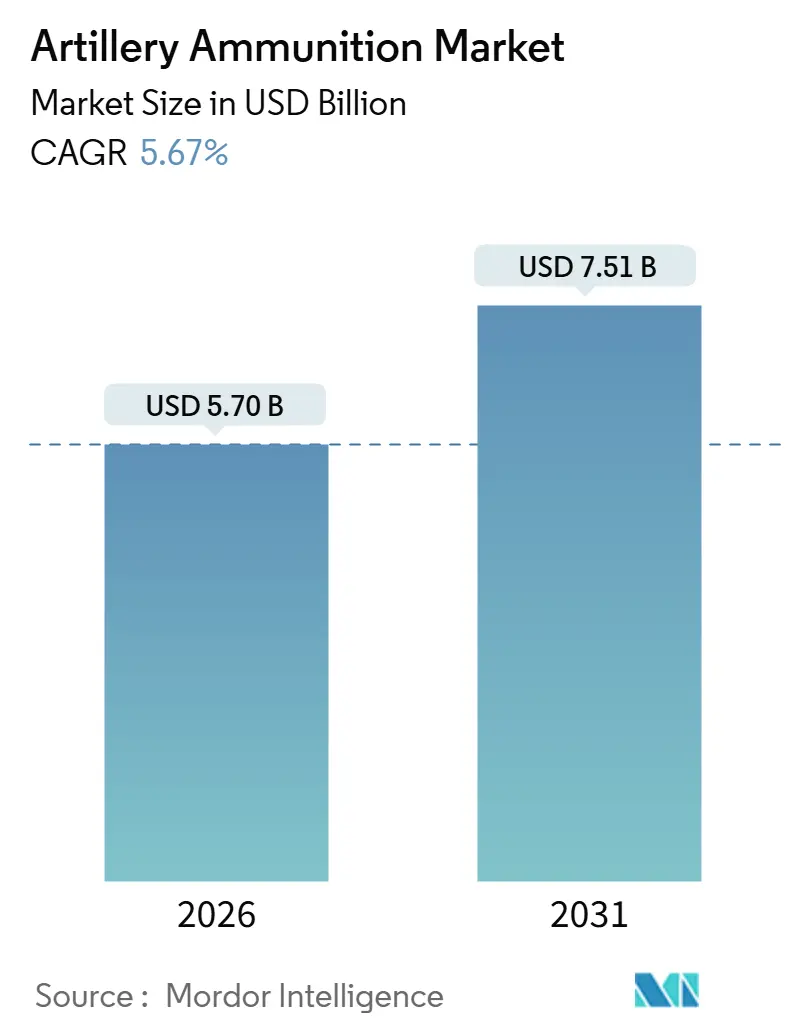
| 市場規模 (2026) | 5.70 十億米ドル |
| 市場規模 (2031) | 7.51 十億米ドル |
| 成長率 (2026 - 2031) | 5.67 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
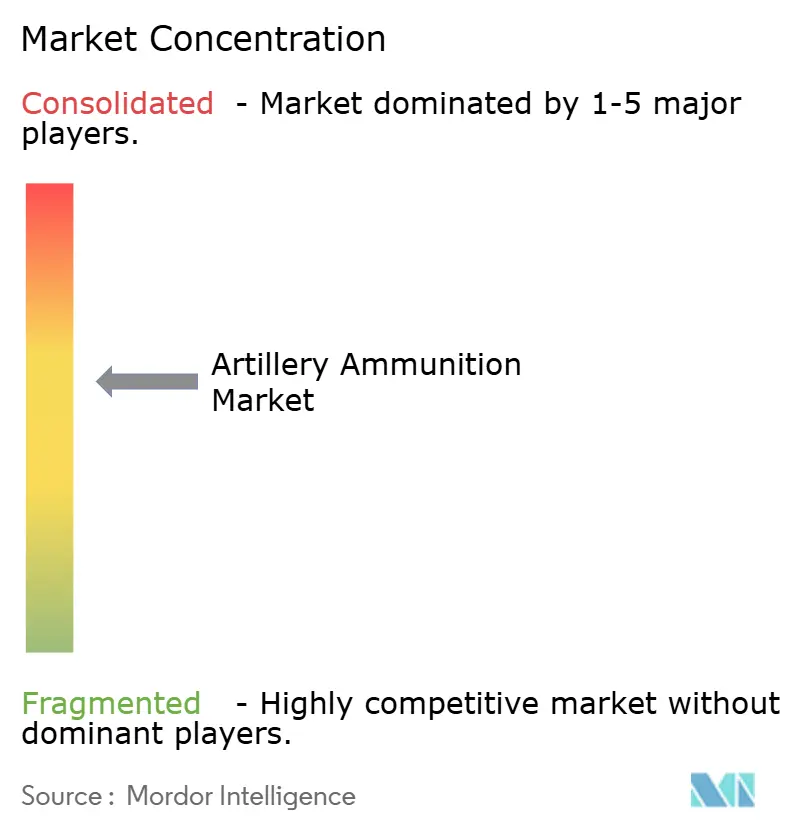
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる砲兵弾薬市場分析
砲兵弾薬市場規模は2026年に57億米ドルに達し、予測期間中5.67%のCAGRで拡大して2031年までに75億1,000万米ドルに達する見込みです。ウクライナにおける消費量の増大と、NATOおよびインド太平洋主要国の複数年にわたる再軍備プログラムが相まって、調達の重点はプラットフォームの近代化から継続的な砲弾生産へとシフトしています。Rheinmetallとドイツ連邦軍との101億米ドルの契約や、米陸軍が2025年末までに月産15.5センチ砲弾10万発を生産する計画といったフレームワーク契約が、サプライヤーに対する長期的な視界を確保し、推進薬・信管・機械加工分野への新規設備投資を促進しています。精密誘導プログラムは、70キロメートルを超える目標に対応できる砲弾に向けて需要を再形成しており、NATOのモジュール式砲兵装薬システム(MACS)標準化は兵站上の負担を軽減し、砲身の安全余裕を向上させています。政府が国防生産法を発動して製造の国内回帰を図るなか、競争激化が進んでおり、既存メーカーは技術ノウハウの国内ライセンス供与を迫られ、新規参入者はアライアンスの入札資格を得るために鈍感火薬準拠の配合を確保する必要があります。ニトロセルロースおよび銅の原材料価格の変動、ならびに高性能信管に関する輸出管理上の摩擦は、依然として利益率を圧迫する要因ですが、これまでのところ受注勢いを鈍化させるには至っていません。
主要レポートの要点
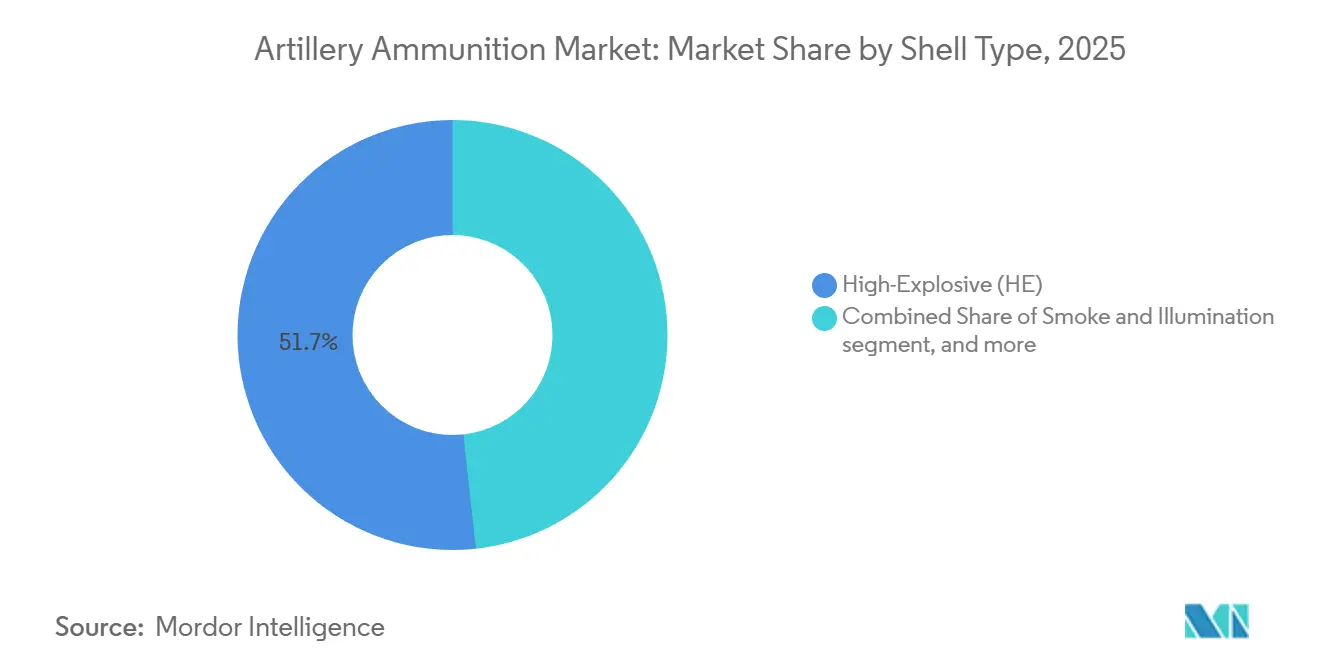
- 砲弾種類別では、榴弾(HE)が2025年の砲兵弾薬市場シェアの51.74%を占めてトップとなり、精密誘導砲弾は2031年まで5.58%のCAGRで成長すると予測されます。
- 誘導方式別では、無誘導弾が2025年の砲兵弾薬市場規模の59.05%を占め、GPS誘導型は2026年から2031年にかけて6.41%のCAGRで成長すると見込まれます。
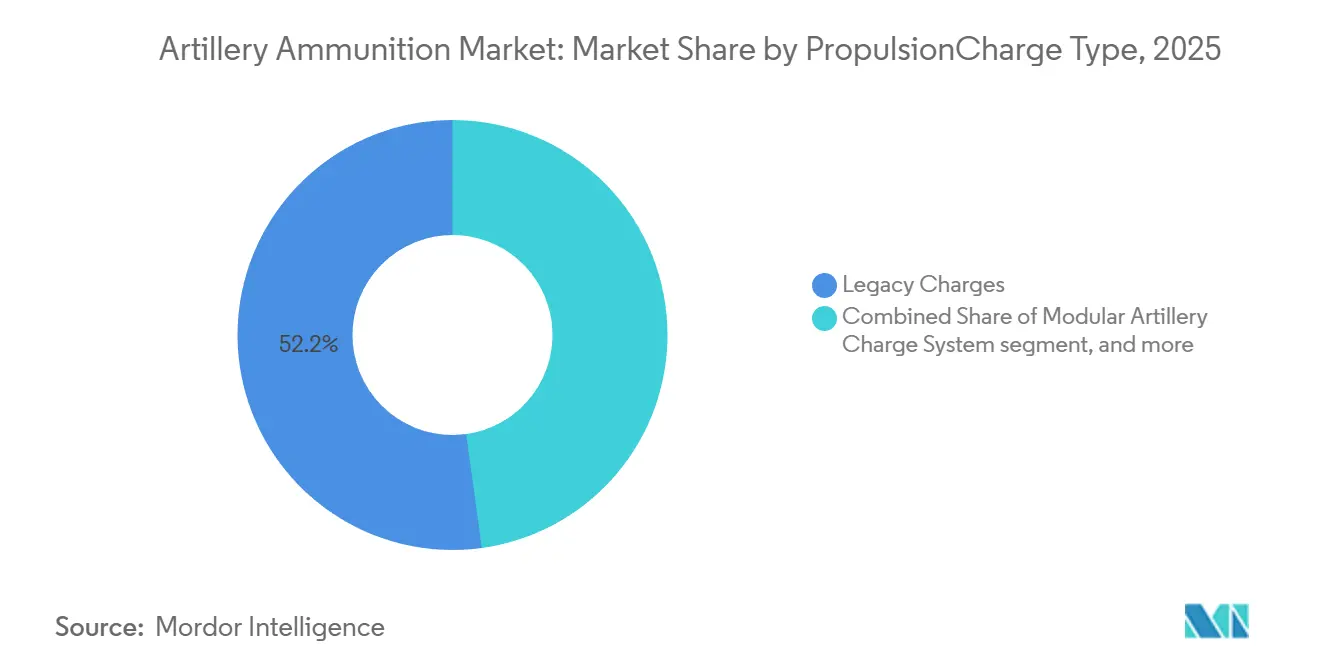
- 推進薬別では、従来型装薬が2025年の収益シェアの52.18%を占め、MACS対応推進薬セットは2031年まで5.68%のCAGRで拡大すると予測されます。
- プラットフォーム別では、自走榴弾砲が2025年需要の49.79%を占め、ロケット砲用弾薬は予測期間中に5.74%のCAGRで成長すると見込まれます。
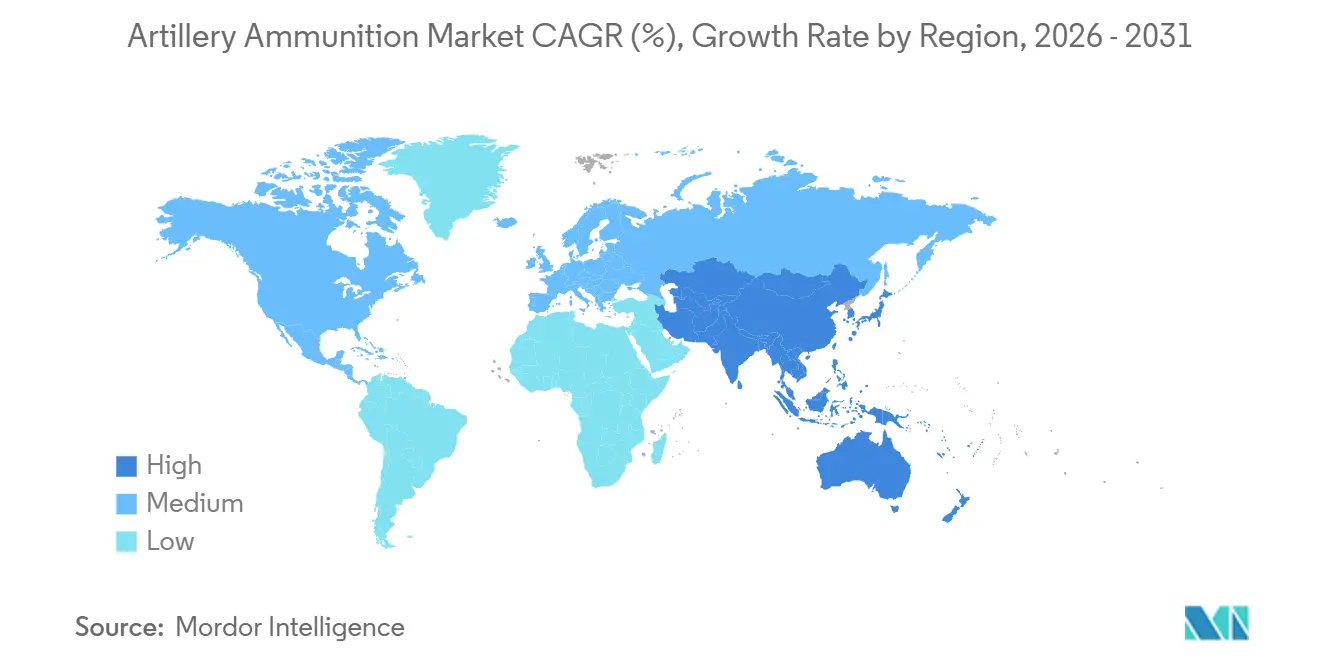
- 地域別では、北米が2025年の収益シェアの37.61%を占め、アジア太平洋地域は2031年まで5.17%のCAGR見通しで最も急成長している地域です。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
牽引要因のインパクト分析*
| 牽引要因 | CAGRへの予測インパクト(概算%) | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| 大国間競争の激化と高テンポの弾薬消費 | +1.2% | 世界全体、欧州およびインド太平洋が中心 | 長期(4年以上) |
| 長射程精密射撃プログラムの急増 | +0.9% | 北米および欧州、アジア太平洋へ波及 | 中期(2~4年) |
| 15.5センチ砲の兵站網およびモジュール式装薬システムの近代化 | +0.8% | 世界全体、NATO加盟国 | 中期(2~4年) |
| アジア太平洋および東欧における国防予算の増大 | +1.1% | アジア太平洋地域が中核、東欧 | 長期(4年以上) |
| 鈍感火薬推進薬のNATO資格認定による新規サプライヤーの参入促進 | +0.6% | NATO加盟国および加盟候補国 | 中期(2~4年) |
| 積層造形製ドライビングバンドによる砲身摩耗低減と砲弾コスト削減 | +0.5% | 世界全体、北米および欧州での先行導入 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
大国間競争の激化と高テンポの弾薬消費
ロシアの生産量が2024年半ばまでに月産25万発に達し、NATOが2025年3月までにウクライナへ15.5センチ砲弾200万発を供給すると誓約したことで、これまでの備蓄不足が露呈し、現在の調達優先事項を左右しています。[1]ストックホルム国際平和研究所、「SIPRI軍事費データベース2024年版」、sipri.org 米国単独でスクラントンおよびレイク・シティの施設拡張に30億米ドルを充当し、月産生産量を2023年初頭の2万8,000発から2025年末には目標の10万発へと引き上げています。[2]米陸軍、「2025会計年度エクスカリバー調達正当化書類」、defense.gov 欧州連合の弾薬生産支援基金(ASAP)(1億1,700万米ドル)などのEU制度が加盟国内の新ラインを共同出資し、台湾と韓国は地域の緊張に備えて予算を増強しています。[3]欧州委員会、「弾薬生産支援法(ASAP)」、europa.eu 長期・複数年契約が、平時の消費パターンでは商業的に成立しなかったであろう資本集約型の推進薬・信管投資を裏付けています。砲兵弾薬市場は、少なくとも1つの完全な計画サイクルを通じて前例のない需要確実性の恩恵を受けており、現在進行中の5年間の能力構築トレンドを支えています。
長射程精密射撃プログラムの急増
米国の射程延長砲兵(ERCA)は2024年に再命名され、XM1113ロケット補助弾およびXM1155-SC精密弾を統合して70キロメートルの射程を実現し、初期作戦能力(IOC)は2027年に予定されています。BAE Systemsは半能動レーザーシーカーを搭載したエクスカリバーSを出荷し、LeonardoのVulcanoファミリーはNATO資格認定後に2億3,500万米ドルの国内受注を獲得しました。General Atomicsは10万米ドル未満のラムジェット補助150キロメートル砲弾を実演し、戦術ミサイルに対する目標当たりコスト優位を侵食しています。これらのプログラムは相互に目標当たり必要弾数比率を削減し、価値を金属加工から誘導サブシステムへとシフトさせ、GPS妨害への対抗を目的としたハイブリッド誘導の研究開発を刺激しています。信管およびシーカーの生産を内製化できるサプライヤーはより高い利益率を確保し、輸出規制へのエクスポージャーを低減できます。
15.5センチ砲の兵站網およびモジュール式装薬システムの近代化
NATOがM231/M232 MACSを採用したことで弾薬のSKUが合理化され、推進薬取り扱いリスクが低減されました。米陸軍は2023年に2億1,800万米ドルの拡張契約を発注しました。ドイツは2024年6月にPzH 2000の兵站を統一するためMACS対応砲弾20万発を追加発注し、ポーランドはK9PLおよびクラブ部隊全体で推進薬の種類を40%削減しました。鈍感火薬準拠はさらに弾薬庫の火災保険料を低減させ、限られた掩蔽壕しか持たない国家にとって重要な、より高密度の弾薬庫配置を可能にします。合理化されたサプライチェーンは連合国間の相互運用性を向上させ、2030年までの砲弾の相互交換可能性というNATOの広範な目標を支えています。
アジア太平洋および東欧における国防予算の増大
アジア太平洋地域の軍事支出は2024年に6,830億米ドルに増加し、東欧は1990年以降最大の地域増加率を上回る前年比17%の予算増加を記録しました。インドは2025会計年度の砲兵プログラムに74億米ドルを配分し、韓国はK9サンダー用弾薬に26億米ドルを承認し、ポーランドは2024年にGDPの4.2%でNATO最高水準を記録し、6億6,500万米ドルの国内工場を設立しました。これらの予算は、単年度の歳出を超えて広がる脅威評価に基づく構造的なものです。その結果、砲兵弾薬市場は次の10年間まで続く長期的需要を確保しています。
抑制要因のインパクト分析*
| 抑制要因 | CAGRへの予測インパクト(概算%) | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| 信管およびベースブリード組立品に対する厳格なITAR/ワッセナー規制 | -0.7% | 世界全体、非NATO購入者に深刻 | 長期(4年以上) |
| ニトロセルロースおよび銅の価格変動による利益率圧迫 | -0.6% | 世界全体、中小規模生産者に影響 | 短期(2年以下) |
| 三塩基性推進薬混合能力(M31)の慢性的不足 | -0.8% | 米国および欧州が中心 | 中期(2~4年) |
| 老朽化したECM弾薬庫に対する防火保険料 | -0.4% | 北米および欧州 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
信管およびベースブリード組立品に対する厳格なITAR/ワッセナー規制
カテゴリーI規制により輸出許可サイクルが最長18ヵ月に延長され、米国原産のGPS信管を搭載するトルコおよび韓国製品の輸出が遅延しています。ロケサンはITAR部品を回避するためHE-ERFB弾を再設計しましたが、射程を犠牲にしています。一方、バーラト・エレクトロニクスは砲兵信管の国産化のためプネに8,500万米ドルを投資し、NATOの適合性試験を2027年まで延長しています。輸出規制上の摩擦はサプライチェーンを断片化させ、性能は低いながらもライセンス不要の代替品を開発するよう二次生産者に動機を与え、プレミアムサプライヤーの単価上昇の余地を制限しています。
ニトロセルロースおよび銅の価格変動による利益率圧迫
ニトロセルロースのスポット価格は、ポーランドの火災で年産8,000メトリックトンの生産が失われた後、2024年1月から2025年3月にかけて32%急騰しました。[4]ICIS編集部、「規制強化によるニトロセルロース市場の逼迫」、icis.com 銅は2024年2月に1メトリックトン当たり1万200米ドルを超え、ドライビングバンドのコストが1発当たり12米ドル上昇しました。ヘッジ手段を持たないサプライヤーは200~300ベーシスポイントの利益率侵食を経験し、契約の再交渉や固定価格取引からの早期撤退を余儀なくされました。18万メトリックトンというニトロセルロースの世界生産能力は、2028年の砲兵弾薬需要予測に対して少なくとも4万トン不足しており、新規生産施設が設置されない限り継続的な価格圧力が続くことが示唆されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
砲弾種類別:
精密化へのシフトのなかで支配的な榴弾榴弾(HE)は2025年の砲兵弾薬市場シェアの51.74%を占め、制圧・地域拒否・即応任務において不可欠な存在であり続けています。精密誘導砲弾はまだ少数派ですが、初弾効果と弾薬節約を重視するドクトリンの転換により5.58%のCAGRで成長すると予測されます。米陸軍が2024年から2026年にかけてエクスカリバー砲弾3万6,000発を12億米ドルで購入する計画は、1目標当たり複数の無誘導弾を代替するGPS誘導オプションへの予算シフトを示しています。煙幕弾、照明弾、演習弾は引き続き複合武装訓練サイクルを支援していますが、対人地雷禁止条約によりDPICMの販売は縮小しています。ベースブリード弾およびロケット補助弾はアジア太平洋地域のユーザー(例えば2027年に48キロメートルのベースブリード弾を量産向けに承認したインドなど)を引き付けています。
精密誘導弾薬(PGM)は内蔵センサーの高付加価値によりメーカーの利益率を拡大させますが、ITARエクスポージャーとサプライチェーンの複雑性も高めます。アフリカおよびラテンアメリカの予算制約のある軍隊は引き続き榴弾の大量発注を優先しており、従来型の生産ラインがスマート弾薬組立と並行して稼働し続けることを確保しています。この二重速度のダイナミクスにより、砲兵弾薬市場は価格帯および技術面で多様化し、総需要の変動リスクを低減しています。


誘導方式別:
GPS誘導システムがシェアを拡大誘導なし発射体は2025年の収益の59.05%を占めており、これは艦隊との互換性および1発あたり1,200米ドル未満という単価を反映している。GPS誘導砲弾は、RaytheonのアリゾナラインのXM1155-SC採用拡大を背景に、2031年までに6.41%のCAGRで成長すると予測される。レーザー誘導型は移動目標への対処が可能であが、視線(LOS)照射が必要であり、電磁波が争われる環境での使用を複雑にする。GPS-INSハイブリッドソリューションはジャミングを軽減するものであり、ElbitのSIGMAがある欧州NATOメンバーとの契約がその証左となっている。ウクライナにおける電子戦は冗長性の必要性を浮き彫りにし、コスト増加にもかかわらずサプライヤーがマルチモード誘導を採用する動きを促している。
誘導なし砲弾は、精度の向上が限界的な利益しかもたらさない軟目標に対する飽和射撃および制圧射撃において引き続き有効性を保っている。精密誘導砲兵弾薬市場において、大口径セグメント向けの誘導技術における最近の進歩には、強化されたGPS、慣性航法システム、および終末誘導機構が含まれる。それにもかかわらず、STANAG 4425などの相互運用性規則は、バリュー層の購入者でさえも少なくとも部分的にGPS対応の在庫を保有するよう促してお、継続的な大量購入にもかかわらず、誘導なし弾薬のシェアが着実に侵食されることを確実なものとしている。
推進薬・装薬種類別:
MACSがサプライチェーンを再編従来型装薬は依然として2025年消費量の52.18%を占めていますが、MACSは5.68%のCAGRで同盟在庫全体にわたる新規生産の主流になると予測され、インクリメントを標準化します。鈍感火薬特性により事故が60%低減し、パレット化された兵站は前線地域における輸送隊の必要量を30%削減します。拡張装薬はレガシー砲への橋渡しを提供しており、インドの130ミリM46の射程が38キロメートルに延長されたことがその事例です。欧州連合のREACH規制などの環境規制が移行を加速させており、量の保証なしには従来型装薬生産者が負担できない再配合コストを課しています。
MACSエコシステムはまた、ガスチェックパッド、点火薬袋、梱包材のアフターマーケット収益を押し上げ、モジュール式部品を大規模に供給できるサプライヤーに対して増分価値を創出しています。NATO域外の国家(特にアフリカおよびラテンアメリカ)は初期コストの低さから袋入り装薬を引き続き使用しています。しかし、欧州からの中古プラットフォームの輸入により、これらの市場にもMACS互換性が徐々に浸透するでしょう。
プラットフォーム種類別:
ロケット砲の勢いが加速自走榴弾砲は2025年の需要の49.79%のシェアを維持しており、対砲兵戦環境における機動性の優位性によって支えられています。一方、ロケット砲弾薬はロッキード・マーティンの11億米ドルのGMLRS契約が示すように、2031年にかけて5.74%のCAGRが見込まれています。韓国のK239チュンムーの輸出は、2028年までに5億米ドルを超える派生的な弾薬需要を生み出すと期待されています。M777A2のような牽引式砲兵システムは空挺部隊においてニッチな役割を担い続けており、迫撃砲と艦砲は近接支援および海上射撃のニッチ分野を引き続き開拓しています。
ロケット砲弾薬の砲兵弾薬市場規模は、70キロメートル以上の射程をカバーする縦深射撃ドクトリンが重視されるヨーロッパおよびインド太平洋地域で最も急速に拡大しています。プラットフォームの特殊性が互換性を複雑にしており、PzH 2000の52口径砲身向けに調整された砲弾は39口径のK9サンダーでは性能が低下する可能性があるため、複数バリアントの在庫が必要となり、サプライヤーは様々な砲身長にわたるエンジニアリングの深度を維持することが求められています。
地域分析
北米およびアジア太平洋地域の砲兵弾薬市場
北米は2025年の収益の37.61%を創出しており、主に米国国防総省(DoD)による155 mm砲弾の月産量を2025年末までに100,000発に引き上げるための30億 ビリオン 米ドル規模の取り組みによって牽引されている。2024年末までにウクライナへ200万発を超える砲弾が移送されたことにより、即時の紛争局面が終了した後も高い生産水準を維持するバックフィル注文が生じている。グアム、日本、オーストラリアに配備された米国の事前集積備蓄における砲兵弾薬市場規模は、太平洋防衛計画の成熟に伴い拡大が見込まれる。カナダのM777A2調達(8億5,000万 カナダドル、6億2,183万 米ドル)は10年間にわたる弾薬供給を組み込んでいる一方、メキシコの予算はM101およびM114部隊を稼働状態に維持するにとどまり、静的な水準にある。
アジア太平洋地域、アフリカおよびラテンアメリカの砲兵弾薬市場
アジア太平洋地域は5.17%のCAGRで成長すると予測されており、インドが2027年までに155 mm砲弾の生産能力を240,000発に倍増させる方針を打ち出していること、および韓国が2030年まで延長される1兆2,000億 韓国ウォン(8億3,650万 米ドル)規模の弾薬契約ポートフォリオを有していることが追い風となっている。日本は16%の予算増額により19式装輪自走155mmりゅう弾砲の弾薬調達に充当しており、中国のNorincoは輸出注文に対応する6つの専用砲兵・ロケット工場を運営している。その取引は不透明ながらも、アフリカおよびラテンアメリカ全域での競争を激化させている。台湾およびオーストラリアにおける抑止力主導の予算は、長期的な砲弾調達を実質的に固定化しており、政治的連合が変動する局面においても地域需要に対する耐性を付与している。
欧州の砲兵弾薬市場
欧州の復興は514億4,000万 米ドルのSAFEローンおよびRheinmetall AGのドイツ連邦軍フレームワークによって支えられており、2028年までに欧州ブロックが生産量において北米に匹敵する水準に達することが見込まれている。ポーランドのパートナーシップ工場は2027年までに年間150,000発の生産を目指し、ドイツの200,000発規模のMACS発注は域内のサブコントラクティングを促進しており、英国はGlascoed施設の152 mm生産ラインに3億 英ポンド(4億489万 米ドル)を投資している。フランス、スウェーデン、およびノルウェーはそれぞれ国家資金をウクライナへの再供給と連動させており、予測可能な複数年にわたる受注残を創出するとともに、単一施設への依存リスクを軽減するために生産能力を分散させている。ロシアの生産は引き続き大規模に継続されており、NATOの購買プールとの重複を限定する狭い輸出クラブを対象としている。
規制環境
火砲弾薬の規制環境は、相互運用性、安全性認証、そして機微なサブシステムの移転に影響を及ぼす同盟標準化体制と輸出管理体制によって形作られている。間接射撃弾薬の互換性に関するSTANAG 4425、大口径弾薬の安全性および適合性に関するSTANAG 4224を含むNATO標準化協定は、加盟国およびパートナー国全体で調達適格性に影響する認証基準を定めている。並行して、米国の輸出管理枠組み(ITARおよび関連する米国軍需品リスト規定)は、先進信管や射程延伸アセンブリのライセンス取得の所要時間に引き続き影響を与えている。
欧州では、EU規則2023/1525(ASAP)が、地対地弾薬および火砲弾薬の生産能力拡大を図る産業政策の枠組みを構築しており、各国の再軍備計画を補完している。需要側では、米国国防総省の2026会計年度予算要求において、陸軍弾薬調達費として37.3億米ドルが計上されており、これには火砲弾、信管、推進薬が含まれ、適格サプライヤーの基準を引き上げている。2026年3月、欧州防衛庁は、加盟国全体で155mm弾薬試験を統一するための共同取り組みを通じて弾薬認証試験を調整することを発表し、重複試験の削減と、認証済み弾薬の国境を越えた受け入れの迅速化を目指している。
バリューチェーン分析
火砲弾薬のバリューチェーンは、原材料(鋼鍛造品、駆動帯用の銅、ニトロセルロースや高性能爆薬などのエネルギー物質)から部品製造(弾体、信管、ベースブリード/ロケット補助モジュール、モジュラー装薬セット)へと続く。その後、装填・組立・梱包(LAP)工程を経て、政府による受入試験とデポレベルでの流通に至る。摩擦点が最も集中し続けているのはエネルギー物質、信管の電子部品、そして認証処理能力であり、NATOおよび各国の受入試験が新規生産ラインのゲーティング項目として機能している。米国の調達チャネルは、155mm榴弾(HE)弾体群(例:M795およびその関連派生型)など特定品目について、構造化された市場調査や入札要請への依存を強めており、実証済みのLAP能力、国内調達要件および品質要件への準拠が重視されている。
現地化も、金属加工、エネルギー物質、精密サブシステムをエンドユーザーに近づける新たな生産拠点や共同生産体制を通じて加速している。欧州では、2026年報告における米国連携型サプライチェーンに関連して言及された、ポーランドで年間18万発超の155mm砲弾を生産する枠組みなどの取り組みや、西欧のNATO顧客向けに数万発の火砲・迫撃砲弾を供給する契約が、補充主導・複数ロット方式の産業装填アプローチを反映している。より高付加価値の分野では、精密誘導・射程延伸プログラムがサプライヤー間の協力関係を深めており、ラインメタルとゼネラル・アトミクスの間で2026年6月に締結された、Vektrex 155mm精密誘導弾の共同生産検討に関する覚書、およびディール・ディフェンスのVulcanoファミリーなどNATO関連の誘導155mm弾薬需要がその例として挙げられる。
競争環境
世界の生産能力はRheinmetall AG、BAE Systems plc、General Dynamics Corporation、Nammo AS、Elbit Systems Ltd.が砲弾生産設備の大部分を掌握する形で中程度の集中度を維持していますが、現地化の要求が新規参入者と合弁企業を促進しています。RheinmetallのリトアニアエンジニアリングとBAE Systemsのポーランド合弁企業は、政治的リスクを低減しホスト国のコンテンツルールに適合する分散製造への転換を示しています。NammoはノルウェーPzの国家支援を活用して鈍感火薬推進薬を拡大しています。一方、Elbit Systemsは誘導電子機器の垂直統合を通じてシェアを獲得しており、2024年の2億7,000万米ドルのロケット砲契約がその証拠です。特許出願数は2023年から2025年にかけて34%増加し、ノースロップ・グラマンが精密アルゴリズム分野、Rheinmetallが配合分野でそれぞれリードしており、単なる規模を超えた研究開発上の差別化を示しています。
価格競争は中国国有企業の中国北方工業公司(Norinco)から生じており、同社の15.5センチ砲弾はアフリカの入札において西側品を30%下回る価格を提示していますが、品質およびITARによって制限された誘導技術はアライアンス市場への浸透を依然として制限しています。積層造形スタートアップ企業は銅製ドライビングバンドおよびアルミニウム・リチウム合金製信管ケースに取り組んでおり、2027年までに量産が軌道に乗れば10~18%のコスト削減を提供でき、少量ニッチサプライヤーの参入障壁を再形成する可能性があります。既存メーカーはロイヤルティベースのライセンス供与で対応しており、国内オフセットによって現地組立が義務付けられても利益率を確保しています。
砲兵弾薬産業リーダー
Rheinmetall AG
General Dynamics Corporation
BAE Systems plc
Elbit Systems Ltd.
Nammo AS
- 注:主要企業の掲載順は順位を示すものではありません。
砲兵弾薬市場
- Rheinmetall AG
- General Dynamics Corporation
- BAE Systems plc
- Nammo AS
- Elbit Systems Ltd.
- KNDS N.V.
- Saab AB
- Thales Group
- MESKO S.A.
- Hanwha Corporation
- Northrop Grumman Corporation
- Poongsan Corporation
- Singapore Technologies Engineering Ltd.
- JUNGHANS Microtec GmbH
- Kaman Corporation
- L3Harris Technologies, Inc.
- Directorate of Ordnance (Coordination & Services)
- Leonardo S.p.A.

市場機会と将来展望
最も明確な短期的な空白領域は産業処理能力であり、特に納入量を制約する認証済み工程、すなわち弾体金属部品、エネルギー物質の混合、信管供給、そして初品試験またはロット受入試験能力に関するものである。米国の月間155mm生産量が目標値に対して不足していることが文書化されており、大規模に認証済み金属部品とLAPサービスを提供できるサプライヤー、および安全性と相互運用性の基準を満たしながらサイクルタイムを短縮するプロセス技術の機会を浮き彫りにしている。需要側では、火砲弾、信管、推進薬に対する米国国防総省の2026会計年度調達資金に加え、EU規則2023/1525(ASAP)に基づく施策が、認証ゲートを通過し複数年にわたる補充を支える能力増強のための具体的な足がかりとなっている。
2つ目の機会分野は、より高付加価値の射程延伸・精密誘導火砲弾薬であり、調達の焦点は砲弾の金属加工から、輸出管理審査の対象ともなる誘導、信管、射程延伸サブシステムへと移行している。最近の業界動向はこの転換を示している。すなわち、ゼネラル・ダイナミクス・オードナンス・アンド・タクティカル・システムズによるVulcanoシステムを基盤とした155mm射程延伸弾体の開発、そしてNATO加盟国の資金供与によって賄われるラインメタルの2026年ウクライナ関連155mm供給契約は、いずれも相互運用可能な155mm弾薬群および関連する推進薬エコシステムへの継続的な需要を支えている。Vektrexに関する大西洋横断的な共同生産検討やポーランドを中心とした生産プログラムを含む共同生産・現地化の取り組みも、モジュラー装薬、点火薬、梱包材、そして鈍感弾薬適合エネルギー物質などの部品分野において、新たな認証済み第2供給元の余地を生み出しており、特に試験が統一された後は同盟標準化が国境を越えた受け入れを簡素化する分野で顕著である。
Recent Industry Developments in 砲兵弾薬市場
- 2026年7月:ラインメタルは、あるNATO加盟国からウクライナ向けに数千発の155mm砲弾および推進薬を供給する契約を受注し、2027年4月まで納入が予定されている。この受注は、補充を加速させるための第三者資金調達メカニズムの活用を強化するものであり、弾体に加えてモジュラー装薬・推進薬供給への追加的な波及需要を生み出している。
- 2025年9月:BAEシステムズは、ポーランドの防衛産業パートナーとの協力の下、重火砲砲弾の国内生産を確立する取り組みをポーランドに対して支援することに合意した。この動きは、NATO連携型の現地化・オフセット戦略を推進するものであり、地理的に生産能力を分散させると同時に、155mm弾薬に関する地域的な供給の強靭性を高めるものである。
- 2024年6月:ST Engineeringは、欧州各国にNATO規格の155mm弾薬を供給する契約を1億米ドル超で獲得した。この受注は欧州のサプライチェーンに短期的な数量を追加するものであり、備蓄補充が加速する中で、即時に認証可能なNATO規格弾薬に置かれる重要性を裏付けるものとなった。


砲兵弾薬市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、砲兵弾薬市場は、砲兵システムから発射されることを目的とした完成弾薬および関連推進薬装薬の価値として定義され、各地域における軍事訓練、備蓄、および作戦使用のために購入されるものを対象としています。
対象外の範囲:小火器弾薬、航空爆弾、および大部分の戦術ミサイルは除外し、砲兵プラットフォーム自体および弾薬以外の維持管理サービスも除外しています。
セグメンテーション概要
- 砲弾種類別
- 榴弾(HE)
- 煙幕弾・照明弾
- 二目的改良型通常弾(DPICM)
- ベースブリード弾・ロケット補助弾(RAP)
- センサー起動弾・クラスター弾
- 精密誘導弾
- 演習弾・空包
- 誘導方式別
- 無誘導
- GPS誘導
- レーザー誘導
- 慣性・ハイブリッド
- 推進薬・装薬種類別
- 従来型装薬
- モジュール式砲兵装薬システム(MACS)
- 射程延長弾・子弾薬
- プラットフォーム種類別
- 牽引式榴弾砲
- 自走榴弾砲
- 迫撃砲(81ミリ超)
- ロケット砲(多連装ロケットシステム)
- 艦載砲
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- アジア太平洋その他
- 南米
- ブラジル
- 南米その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、インタビューで仮定を検証する前に、基本的な需要コンテキストとサプライベースを確定するために使用されます。通常、公開されている国防予算文書および調達通知から開始し、弾薬がどこで生産・移動・制約されているかを示す貿易および生産シグナルと照合します。
参照するソースには、SIPRIデータベース、国連コムトレード、各国国防省の予算概要および議会証言、関連するNATO刊行物、弾薬および産業基盤の即応性に関する米国政府説明責任局レポートなどの公開資料が含まれます。また、企業の年次報告書、投資家向けプレゼンテーション、契約発表、および信頼性の高い国防専門メディアの報道を精査し、能力増強、リードタイム、および価格動向を把握します。必要に応じて、企業財務・インテリジェンス、船積みレベルの輸出入確認、世界の契約・入札、および信管・エネルギー材料に関連する特許スキャンのために有料データベースサブスクリプションを使用します。これらのソースは網羅的なものではなく、データポイントの収集、数値の相互確認、および未解決の疑問点の明確化のために他の多くの参考資料も使用されます。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチでは十分に説明できない事項、特に訓練需要と戦争備蓄補充の分割、および能力・輸出規制が納品に与える影響を検証するために使用されます。弾薬メーカー、部品サプライヤー、国防調達機関、消費量および資格認定スケジュールを追跡するユーザーなど、バリューチェーン全体の参加者と対話します。その後、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたる異なる見解を調整します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | 最高経営幹部:15% | アジア太平洋地域:44% |
| 中位層:50% | 部門・ユニットリーダー:28% | 欧州・中東・アフリカ地域:37% |
| 小規模プレイヤー:21% | マネージャー:57% | 南北アメリカ地域:19% |
市場規模算定と予測
規模算定は、国防調達および補充需要から需要を再構築し、砲兵部隊の装備、訓練サイクル、および作戦消費パターンにマッピングするトップダウンアプローチを用いて構築されます。高レベルの需要プールが構築された後、サンプリングされた契約価値、観察された発注量、サプライヤーレベルの能力および納品リードタイムの議論などの選択的なボトムアップ近似を用いて検証され、合計値が現実的な水準に保たれます。
モデルを形成する主要インプットには、砲兵の近代化および部隊構造の変化、年間弾薬調達および補正予算の発表、備蓄補充目標、砲弾および推進薬モジュールの報告された生産能力、ならびに時間の経過とともに平均販売価格を変化させる延伸射程弾および誘導弾へのミックスシフトが含まれます。実際には、ある国の情報開示が限られている場合、同等国の支出動向、プラットフォーム在庫の方向性、および確認された複数年フレームワーク契約などの代理指標を用いてギャップを埋め、インタビューでこれらの代理指標を検証します。
予測においては、異なる調達ペーシングパスを反映するシナリオ分析を使用し、その後、一時的な急増への過剰反応を避けるために十分な過去値が存在する場合にARIMAベースの時系列チェックを実施します。誘導弾対非誘導弾のミックスおよび価格推移に関する仮定は、これら2つの項目が通常、数量の小さな変化よりも最終値を大きく動かすため、一次フィードバックで更新されます。
データ検証と更新サイクル
検証は複数のパスを通じて実施され、外れ値が最終数値に静かに流れ込まないようにします。国防支出の方向性、開示された契約総額、地域の生産拡大ニュース、および報告された不足などの独立したシグナルと出力を比較し、承認前に国および地域レベルで大きな差異を再確認します。
モデルロジック、単位の一貫性、および通貨換算について第二のアナリストレビューが完了し、その後、弾薬の既知の調達サイクルに対する成長率の最終的な妥当性確認が行われます。レポートは年次で更新され、大規模な紛争主導の需要変化、輸出規制の変更、または大規模な新規能力発表などの重要なイベントが発生した場合には中間更新が行われます。納品前に最新のパスが実施され、クライアントは古いスナップショットではなく最新の見解を受け取ります。
Mordor Intelligenceの砲兵弾薬市場推計と他の公表推計との比較
砲兵弾薬の公表市場数値は、トピック名が同じように見えても一致しないことが多くあります。ほとんどの場合、そのギャップは砲兵弾薬として何がカウントされるか、どの年が起点として扱われるか、そして誘導弾および延伸射程弾が標準砲弾よりも速く成長する際に価格がどのように予測されるかに起因しています。
小火器弾薬および広義の「全弾薬」定義はMordor Intelligenceの本調査の対象外であり、これが一部の公表数値が砲兵に焦点を当てた記述であっても大幅に大きく見える理由です。また、実際の納品を確認せずに表明された生産能力に大きく依存する推計や、感度範囲を別途設けずに積極的な調達シナリオを中心ケースとして提示する場合にも差異が生じます。通貨換算のタイミングと更新頻度も重要であり、国防予算と契約受注は1年間で急速に変化する可能性があります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 57.0億米ドル(2026年) | |
| グローバルコンサルタンシーA | 85.7億米ドル(2025年) | より広範な技術・弾薬バケットと異なる基準年を使用しており、価値の上昇は開始年における精密弾および延伸射程弾の高い想定シェアを反映している可能性もあります。 |
| 産業出版社B | 66.6億米ドル(2024年) | より広範な弾薬定義と売上収益報告に依存しており、予測開始前から隣接カテゴリーを取り込み、より高い数値を生み出す可能性があります。 |
この表は、最大の乖離が単純な計算ミスではなく、対象範囲と基準年の整合性に関連していることを示しています。同じ年に合せ、隣接する弾薬カテゴリーを除外すると、残りの差異は通常、誘導弾ミックスに伴うASPの変動と納品制約の扱い方に起因しており、最終的な見解を明確な変数と再現可能なチェックに基づいて追跡可能な状態に保ちます。


レポートで回答する主要な質問
砲兵弾薬市場の現在の規模はどのくらいですか?
砲兵弾薬市場は2026年に57億米ドルと評価されており、5.67%のCAGRを反映して2031年までに75億1,000万米ドルに達する軌道にあります。
最も高い収益を生む砲弾種類はどれですか?
榴弾(HE)が2025年収益の51.74%のシェアでトップとなっています。
GPS誘導弾薬へのシフトを推進しているものは何ですか?
長射程および精密射撃プログラムと備蓄を節約する必要性が導入を後押しし、その結果GPS誘導砲弾の2031年までの予測CAGRは6.41%となっています。
アジア太平洋地域が最も急成長している地域である理由は何ですか?
インド、韓国、日本における継続的な国防予算の成長と、K9サンダープログラムからの輸出連動需要が相まって、5.17%のCAGR見通しを牽引しています。
原材料価格の上昇はメーカーにどのような影響を与えていますか?
ニトロセルロースの32%急騰と銅コストの上昇が、長期ヘッジを持たないサプライヤーの利益率を最大300ベーシスポイント削減しています。
現在の供給を支配しているのはどの企業ですか?
Rheinmetall AG、BAE Systems plc、General Dynamics Corporation、Nammo AS、Elbit Systems Ltd.が合計で設置能力の約55%を掌握しています。
最終更新日:


