
アクリロニトリル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場取引高 (2026) | 8.79 百万トン |
| 市場取引高 (2031) | 11.07 百万トン |
| 成長率 (2026 - 2031) | 4.72 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアクリロニトリル市場分析
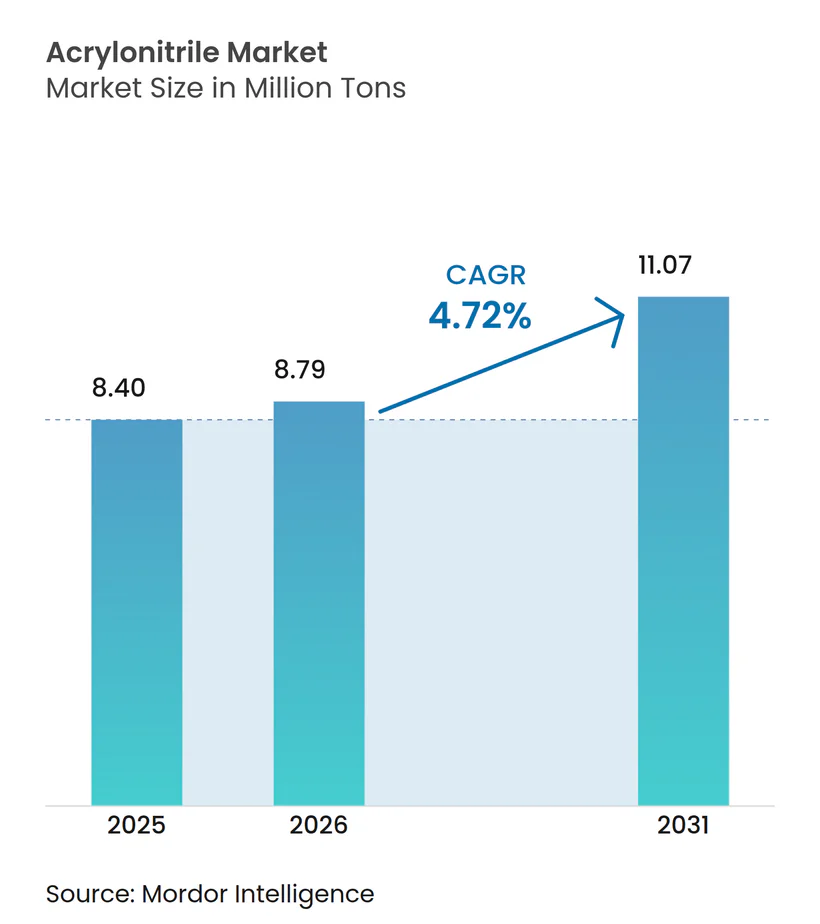
アクリロニトリル市場規模は2025年に840万トンと評価され、2026年の879万トンから2031年には1,107万トンへと、予測期間(2026年~2031年)中に年平均成長率4.72%で成長すると推定されます。堅調な車両軽量化プログラム、急速な5Gインフラの展開、バイオベース中間体への転換がアクリロニトリル市場を拡大させている一方、プロピレン原料の価格変動や欧州における厳格化する毒性基準がコスト管理上の障壁を高めています。アンモ酸化技術のコスト優位性により、ほとんどの設備増強においてこのプロセスが選択されており、再生可能ルートは自動車メーカーや電子機器ブランドからの関心を集めています。これらの企業はスコープ3の脱炭素化目標を公表しています。アジア太平洋地域は、中国およびインドの生産者が下流のABS、SAN、アクリル繊維コンバーターへの近接性と高温ニトリルエラストマーへの地域需要を享受しているため、新規投資の中心地であり続けています。2026年~2031年の競争差別化は、垂直的な原料統合、触媒効率、および自動車・電子機器サプライチェーンでプレミアムを獲得できる認証済み「低炭素」グレードの供給能力に集中するでしょう。
主要レポートのポイント
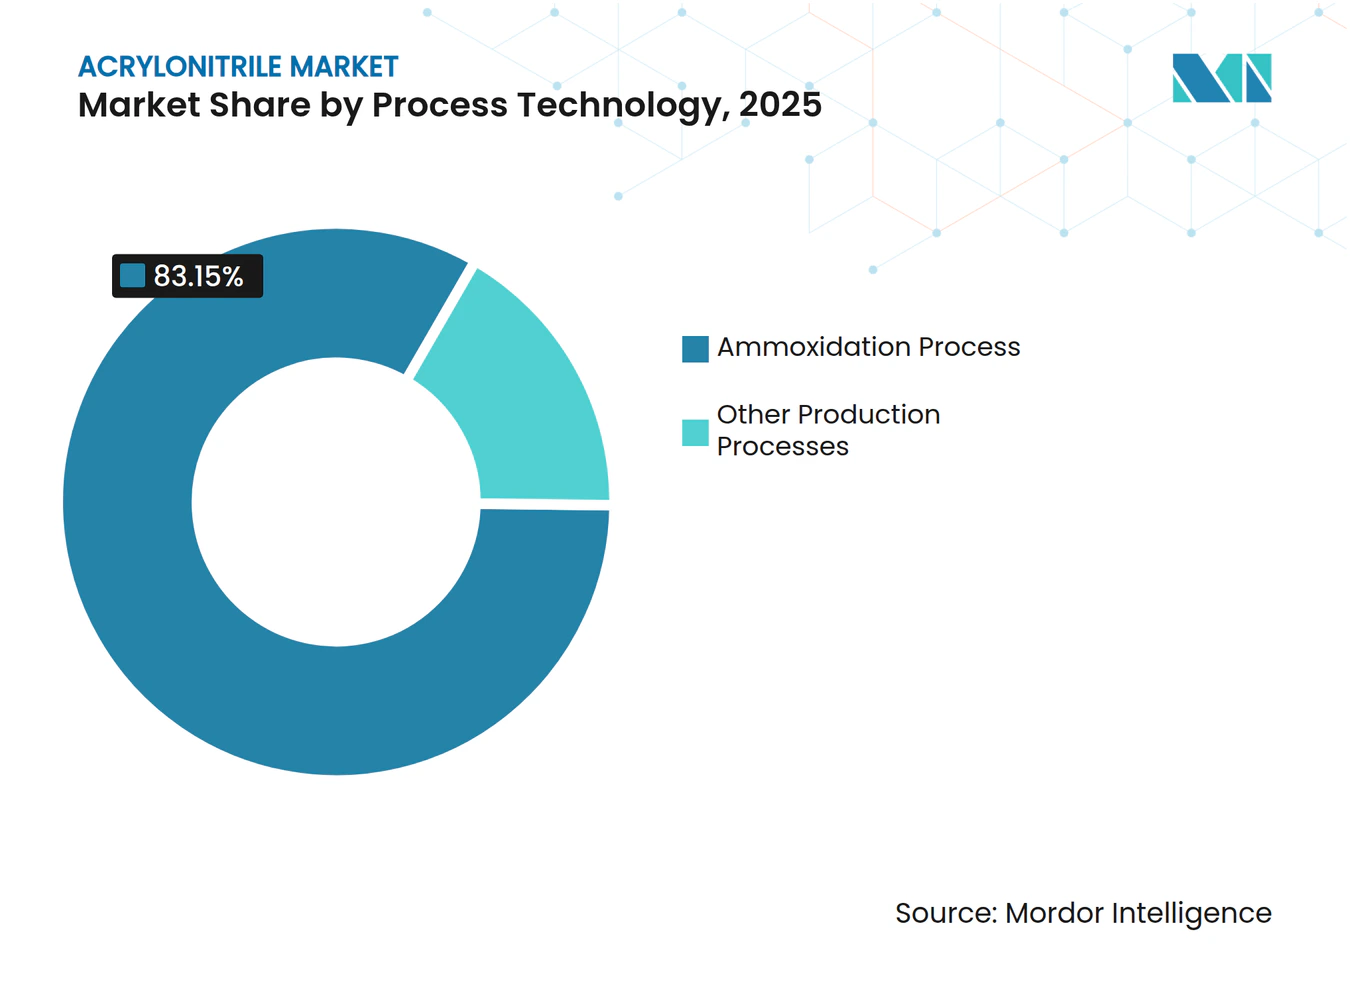
- プロセス技術別では、アンモ酸化が2025年のアクリロニトリル市場シェアの83.15%を占め、2031年まで最速の年平均成長率5.12%を記録すると予想されます。
- 用途別では、ABSおよびSANが2025年のアクリロニトリル市場で37.06%のシェアをリードし、2031年まで年平均成長率5.48%で拡大すると予測されます。
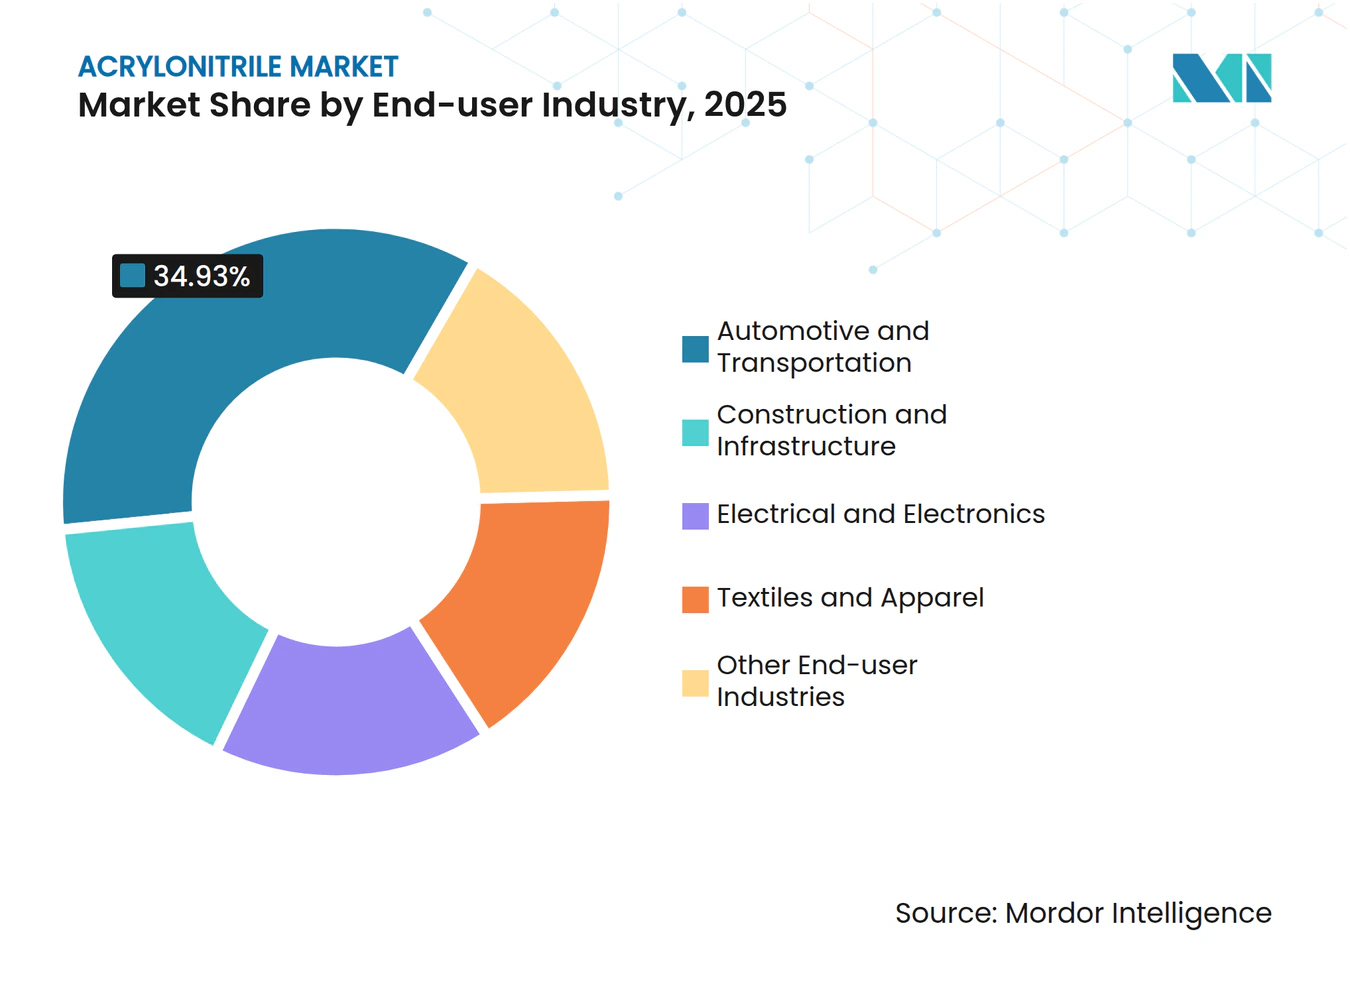
- 最終用途産業別では、自動車・輸送が2025年のアクリロニトリル市場規模の34.93%を占め、電気・電子は2026年から2031年にかけて年平均成長率5.85%で進展しています。
- 地域別では、アジア太平洋が2025年のアクリロニトリル市場シェアの69.81%を占め、2031年まで年平均成長率5.53%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 自動車・建設におけるABS需要の増加 | +1.50% | 世界規模、アジア太平洋および北米に集中 | 短期(2年以内) |
| 繊維におけるアクリル繊維消費の増加 | +0.40% | アジア太平洋中心、特に中国とインド | 中期(2~4年) |
| 産業用水処理向けアクリルアミドの拡大 | +0.30% | 世界規模、アジア太平洋および中東・アフリカの新興市場 | 中期(2~4年) |
| 再生可能ACNパイロットを加速するEUバイオ化学インセンティブ | +0.80% | 欧州、北米への波及 | 中期(2~4年) |
| 5Gハードウェア筐体向け電子グレードSANの急増 | +1.20% | アジア太平洋中心、北米 | 短期(2年以内) |
| 新興ナトリウムイオン電池前駆体需要 | +0.50% | 中国、インドでの初期パイロット | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
再生可能ACNパイロットを加速するEUバイオ化学インセンティブ
欧州委員会が2025年7月に公表した化学産業行動計画は、大量中間体における再生可能経路に対する明確な資金優先事項を設定しています。OCIはAnQoreのエコニトリルラインにバイオアンモニアを供給しており、従来のアンモ酸化と比較してライフサイクル排出量を約60%削減することが文書化されています[1]。NRELの研究者はさらに、3-ヒドロキシプロピオン酸からの98%の転換収率を検証し、これは化石燃料ルートと再生可能ルートのコスト差を縮小するマイルストーンです。スコープ3ダッシュボードを公表している自動車OEMは、ABS化合物に再生可能アクリロニトリルを指定し始めており、バイオアンモニアの入手可能性が現在の50万t/y未満の上限を超えて拡大すれば、プレミアムグレード需要を押し上げる可能性があります。実施速度は現在グリーン水素プロジェクトのタイミングによって制約されていますが、EUのインセンティブ構造が低炭素中間体を優遇するため、中期的な勢いは引き続き良好です。
5Gハードウェア筐体向け電子グレードSANの急増
ネットワーク機器メーカーは、低誘電損失、難燃性、UV安定性を兼ね備えた筐体を必要としています。アクリロニトリル含有量28~32%に調合された電子グレードSANはこれらの基準を満たし、エリクソンおよびファーウェイが供給する屋外5G無線ユニットにおいてポリカーボネートブレンドを置き換えています[2]。モノマー含有量が高いことで、汎用SANグレードと比較してユニットあたりのアクリロニトリル消費量が約15~20%増加します。韓国と日本の統合プレーヤーは後配合添加剤なしにUL 94 V-0を満たすレシピを調整できるため、地域サプライチェーンの冗長性が高まります。製品ライフサイクル分析では、SAN筐体が過酷な屋外条件においてポリオレフィン代替品よりも長持ちし、通信事業者の交換コストを低減することが示されています。基地局密度が上昇するにつれて、アクリロニトリル市場数量へのプルスルー効果はアジア太平洋の人口密集地帯で最も顕著になるでしょう。
新興ナトリウムイオン電池前駆体需要
ナトリウムイオン化学はグリッドストレージおよびエントリーレベルEVパックで商業パイロットが行われており、CATLは2026年に初期量産を目標としています。ポリアクリロニトリル由来の炭素ナノファイバーは、293 mAh/gを供給できる高比表面積アノードスキャフォールドとして機能し、ハードカーボンベンチマークの容量に近づきながら優れたレート特性を提供します。ナトリウムイオン容量1ギガワット時あたり200~300トンのPAN前駆体を消費する可能性があり、転換損失後に500~900トンのアクリロニトリル原料に相当します。2028年までの世界的な影響は依然として限定的ですが、2031年までに世界の電池生産量の10%をナトリウムイオンが占めれば、増分需要は年間10万t以上となり、ニトリルブタジエンゴムセグメント全体に匹敵します。中国の繊維紡糸業者と電池セルメーカーの間の初期段階の引き取り契約は、特殊グレード生産者が確保を目指す新興需要プールの出現を示しています。
自動車・建設におけるABS需要の増加
車両用途における世界のABS消費量は2025年に570万トンに達しました。自動車メーカーはABS化合物をバッテリー筐体や計器パネルに使用しています。これは、この材料が複数のリサイクルループ後も耐衝撃性を維持するためであり、ポリプロピレン合金は高価な相溶化剤なしにはこの特性を達成できません。テスラのモデルY、フォードのF-150ライトニング、BYDの漢セダンは現在、アンダーボディシールドにリサイクルコンテンツABSを指定しており、循環経済との整合性を示しています。建設需要も、配管や電気導管に難燃性熱可塑性プラスチックを要求する防火建築基準が採用されている地域で増加しています。BASFのバイオ由来テルルランECOは現在30%の再生可能コンテンツを含み、2027年までに50%を目指しており、持続可能性の認証がLEED志向の開発者の材料選択を強化する方法を示しています。これらの構造的ドライバーは、アクリロニトリル主要誘導体全体で最も強い数量追い風を支えています。
抑制要因影響分析*
| 抑制要因 | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 厳格な毒性規制とREACHコンプライアンスコスト | -0.70% | 欧州、北米での選択的影響 | 短期(2年以内) |
| スチームクラッカー停止に連動したプロピレン価格変動 | -1.00% | 世界規模、北米と欧州で深刻 | 短期(2年以内) |
| ポリオレフィン合金によるエンジニアリングプラスチックの代替 | -0.60% | 北米と欧州、アジア太平洋での選択的影響 | 中期(2~4年) |
| 高圧アンモ酸化ユニット向け熟練労働力の不足 | -0.40% | 世界規模、アジア太平洋の拡張地域で特に深刻 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
スチームクラッカー停止に連動したプロピレン価格変動
プロピレン原料は標準的なアンモ酸化のキャッシュコストの約65%を占めています。2025年の米国ガルフコーストにおける計画外のクラッカー停止は、地域のオンパーパスプロピレン生産量を削減し、スポット価格を四半期契約フロアを上回る水準に押し上げました。欧州の精製業者は同時に、禁輸されたロシア産原料を代替するために米国のナフサ輸入に依存し、大西洋横断プロピレンバランスを逼迫させ、小規模なアクリロニトリル生産者がヘッジに苦労する急激な価格スパイクを引き起こしました。これらのダイナミクスは、下流のABSおよびアクリル繊維コンバーターの購買力を弱め、より高い在庫を抱えるか、需要低迷時に収益性を侵食する変動指数へのエクスポージャーを受け入れることを余儀なくされています。スチームクラッカーの信頼性が改善し、地域のデボトルネッキングプロジェクトが2027年後半に機械的完成に達するまで、アクリロニトリル市場は定期的なコストプッシュ圧力に直面するでしょう。
ポリオレフィン合金によるエンジニアリングプラスチックの代替
自動車内装サプライヤーは現在、ドアパネル、センターコンソール、HVACハウジングにエラストマー改質剤またはタルクフィラーで強化されたポリプロピレン合金を試験しています。これらの合金は標準ABSと比較して原材料コストが1トンあたり400米ドルを超える優位性で、約100℃までの許容可能な性能を発揮します。グローバルな射出成形業者の技術ガイドは、いくつかのABSベースのコンポーネントに対してアクリロニトリルスチレンアクリレート(ASA)およびタルク充填PPを同等の代替品として既に挙げています。リサイクル業者も、ABSは衝撃特性が低下する前に最大4重量%のポリプロピレン汚染を許容できると報告しており、混合ストリームの再利用のハードルを効果的に下げ、代替のリスクを低減しています。ポリオレフィン合金が2030年までに自動車熱可塑性プラスチック量の5%を獲得すれば、アクリロニトリル需要の全体的な成長は年間最大0.5パーセントポイント失われる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
プロセス技術別:
アンモ酸化が再生可能パイロットの中でコストリーダーシップを維持アンモ酸化は2025年のアクリロニトリル市場シェアの83.15%を占め、継続的なブラウンフィールドアップグレードにより2031年まで安定した年平均成長率5.12%を維持しています。従来のソーヒオプロセスは、ビスマスモリブデート触媒上でプロピレンとアンモニアを単一パス収率約85%で転換しますが、これは新しいプロパンまたはバイオルートがまだ達成していないベンチマークです。INEOSは2024年にシールサンズユニットのエネルギー効率改修を完了し、段階的な熱統合と触媒冷却の調整によりサイト固有の収率を最大3%向上できることを確認しました。OCIが供給するバイオアンモニアを使用するAnQoreのエコニトリルラインが主導する再生可能パイロットは、ライフサイクル排出量を約60%削減し、自動車OEMがスコープ3削減に転換できる属性を達成しています。とはいえ、バイオアンモニアの入手可能性は50万t/y未満にとどまり、プロパンアンモ酸化は酸素化物耐性冶金のために依然として高い設備投資を必要とします。その結果、バイオ原料ロジスティクスが改善するまで、従来のプロセスが絶対的な数量増加を支配し続けるでしょう。
触媒焼結を緩和するために反応器温度を循環させる強制動的操作における並行的な進歩は、実験室での収率向上を示していますが、スケールでの現場検証が必要です。触媒サプライヤーは同時に、選択性を高めるモリブデン-テルル配合を追求していますが、430℃以上での操作時に揮発性の懸念が生じます。自社プロピレンを持つ統合生産者はこれらのイノベーションに資金を提供するのに最も有利な立場にあり、トップ層のプレーヤーが増分供給の大部分を占める構造を強化しています。


用途別:
ABSおよびSANレジンが加速、アクリル繊維が安定ABSおよびSANレジンは2025年のアクリロニトリル市場規模の37.06%を占め、電気自動車バッテリー筐体、5G無線ハウジング、薄肉消費者向け電子機器が需要を高めるにつれて、2031年まで年平均成長率5.48%で成長すると予測されています。電子グレードSANのアクリロニトリル含有量が高いことでユニットあたりのモノマープルスルーが増加し、一方でトリンセオのパルスECOなどのリサイクルコンテンツABSバリアントはカーボンダッシュボードを公表するOEMに支持されています。かつて主要な出口であったアクリル繊維は、マスマーケットアパレルにおけるポリエステルとの競争に直面していますが、ニッチなセーターヤーンと技術繊維が世界のアクリル繊維量を年間約500万t/yで安定させるベースライン需要を維持しています。水処理アクリルアミドは、新興市場の工業サイトが厳格な排出規制に直面しているため、プラスの軌跡を示しています。酵素触媒ルートは生産エネルギーを削減し、水道事業者が好む超低モノマーグレードを可能にします。ニトリルブタジエンゴムは耐油性シールのためにアクリロニトリル含有量42~46%を維持し、地熱および水素パイプラインプロジェクトで高温エラストマーが必要とされる場所でトレンドを上回る成長を示しています。
持続可能性の認証が購買者の決定にますます影響を与えています。BASFのテルルランECOは30%のバイオ原料を含み、既に具現化炭素削減のためのLEEDパイロットクレジットを満たしており、2027年までにバイオコンテンツを50%に引き上げる計画はさらなる競争的差別化をもたらすでしょう。消費者向け電子機器では、ハロゲンフリー難燃SANグレードへの切り替えが、デバイスの重量目標を損なうことなく制限物質を排除するという企業のコミットメントを支援しています。用途全体にわたって、リサイクルおよびバイオベース配合に対するデザインコミュニティの親しみが高まることで、プレミアム価格設定が定着し、持続可能なアクリロニトリル誘導体の価値提案を支えています。
最終用途産業別:
自動車が支配、電子機器が急成長自動車・輸送は2025年のアクリロニトリル市場規模の34.93%を占めました。バッテリー電気モデルは急速充電の熱サイクル全体で寸法安定性を維持するABS筐体に依存しており、主要ブランドはすでに内部炭素強度閾値を満たすために30~50%のリサイクルコンテンツを指定しています。軽量アンダーボディシールドと内装トリムは、ポリプロピレン合金が複数衝撃耐久性を一致させるために高価な相溶化剤を必要とするため、ABSの浸透をさらに強固にしています。対照的に、電気・電子セクターは5Gマクロセルの展開とエッジコンピューティングノードの普及に伴い、2031年まで最速の年平均成長率5.85%で進展すると予測されています。SANの低誘電率は屋外無線筐体への採用を支え、UV安定性は過酷な気候でのメンテナンスを削減します。建設用途(配管、ダクト、導管)は、より厳格な防火安全基準を採用する新興市場で成長を続けています。
繊維用途はポリエステル代替による逆風に直面していますが、プレミアムセーターヤーンと技術繊維が需要を比較的安定に保っています。水処理ポリマーは、インド、ASEAN、ラテンアメリカで産業排出規制が厳格化するにつれて重要性を増しています。石油・ガス事業者は、強化石油回収サイトで攻撃的な流体に耐えられるシールとガスケット用に高アクリロニトリル含有量のNBRを指定しています。累積効果は、低炭素またはリサイクル原料のプレミアム価格を吸収できる高付加価値・高仕様の出口への緩やかな傾斜です。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
地域分析
アジア太平洋アクリロニトリル市場
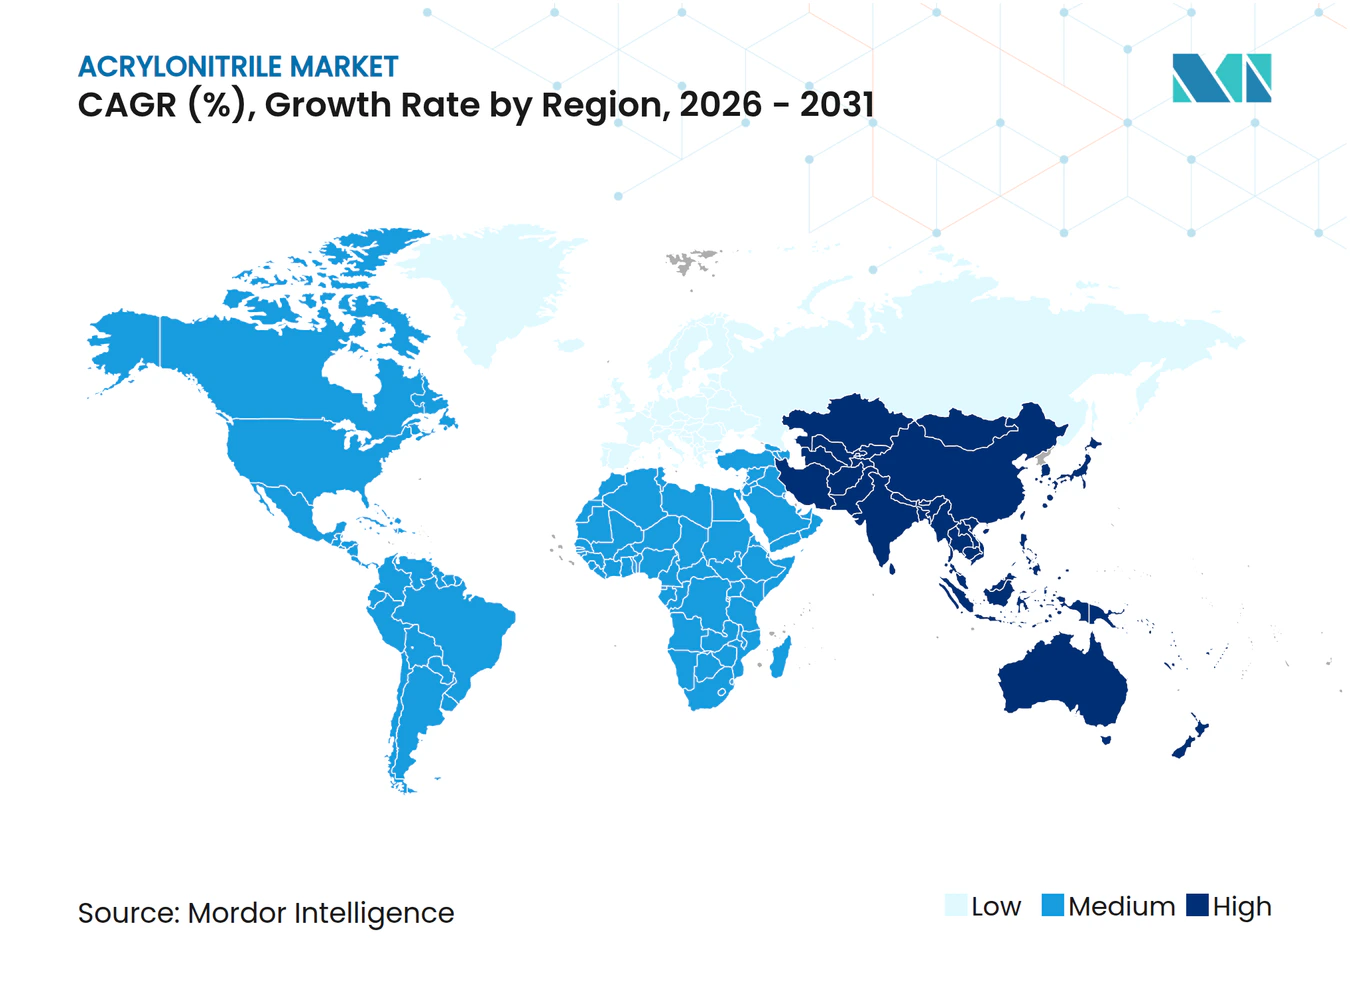
アジア太平洋地域は2025年のアクリロニトリル市場シェアの69.81%を占め、2031年までに5.53%のCAGRを記録すると予測されている。中国だけで2025年に年産131万トン設備能力を追加し、国内の銘板設備能力は年産570万トンを超えた。主要な新規稼働設備には、浙江石油化工の大山第2プラント(年産66万トン)およびPetroChina吉林ユニット(年産26万トン)が含まれ、いずれも下流のABS、アクリル繊維、炭素繊維の関連施設と統合されている。インドは構造的な供給不足の状態が続いており、グジャラート州ハジラに年産4万1,000トンの単一プラントを操業するにとどまっている。この需給不均衡と政府の生産連動型インセンティブ(PLI)制度が相まって、2027年以降に少なくとも年産20万トンの新規設備に関する計画が浮上している。日本と韓国は触媒設計および特殊SANグレードにおいて引き続きリードしているが、自動車・家電セクターの成熟により国内需要は横ばいとなっている。地域全体の成長は、電気自動車の普及、5G機器の整備拡大、および南アジアからの繊維輸出の拡大にかかっている。
北米および欧州アクリロニトリル市場
北米と欧州を合わせた消費量は世界全体のわずか5分の1強にとどまる。米国ガルフコーストにおけるプロピレン価格の変動は、製油所定期修繕によってさらに悪化し、2025年のアクリロニトリル稼働率を制約した。INEOSはテキサス州グリーンレイクに年産45万トン、ドイツのケルンに年産30万トンの設備を保有し、垂直統合型の原料調達の重要性を示しながら戦略的な柔軟性を維持している。欧州の生産者は、REACHに基づく2026年4月施行の職業暴露限界値1.0 mg/m³への対応を迫られており、このコンプライアンスコストが中小規模のコンバーターの市場撤退または統合を促す可能性がある。EUの化学産業行動計画は同時に、再生可能アクリロニトリルのパイロット事業への補助金を投入しており、大規模な設備投資を伴わずにバイオアンモニア原料への転換が可能な既存事業者に有利な状況を生み出している。
中東・アフリカおよび南米アクリロニトリル市場
中東、アフリカ、および南米は総じて平均を上回る成長が見込まれている。SABICのアル・ジュバイル拠点(年産42万トン)は低コストのプロパンリッチ原料を活用しており、下流の炭素繊維前駆体事業への展開を検討している。トルコのPetkimは欧州および中東の顧客双方にサービスを提しているが、稼働率は地域の政治リスクに左右されやすい。ブラジルでは自動車生産の回復がインテリアトリム向けABS需要を下支えしており、現地の包装コンバーターは家電筐体向けに難燃性ABSへのシフトを進めている。アフリカは規模こそ小さいものの、特に厳格な排水規制が適用されるようになった鉱業集約型経済において、水処理用アクリルアミドの需要地として注目されている。
規制環境
アクリロニトリルに関する規制は、特に米国と欧州において、労働者の暴露および化学物質リスク管理を中心に引き続き厳格化している。米国では、OSHAが29 CFR 1910.1045のもとでアクリロニトリル基準を維持しており、8時間TWA PELは2ppm、上限値は10ppmとされている。2026年7月には、重複する条文を削除し呼吸保護方針を明確化する規則案を公表した。OSHAはまた、アクリロニトリル安全基準に関する公聴会を2026年8月19日に開始する予定としている。別途、米国EPAはアクリロニトリル(CASRN 107-13-1)をTSCAリスク評価における高優先物質として指定することを提案しており(2024年7月提案)、これによりコンプライアンスの焦点は排出、モニタリング、および下流への情報伝達に移行している。
欧州では、REACHに基づく毒性しきい値と、より広範な化学物質政策改革の取り組みがコンプライアンスおよび許認可リスクを形成しており、改革活動は2026年後半に向けて議論されている。また、アクリロニトリルはHS/HTS 2926.10のもとで広く追跡されており、関税率は管轄区域および協定構造によって異なるため、貿易管理も着地コストと供給フローに影響を与え、地域統合と柔軟な輸出チャネルの価値を高めている。
バリューチェーン分析
アクリロニトリルのバリューチェーンは、炭化水素原料および industrial gasesから始まり、化学品グレードのプロピレンをアンモニアおよび空気と反応させてアクリロニトリルに変換する大規模アンモ酸化プラントに集約される。プロピレンのコストと入手可能性は依然として上流の中核的な感応要因であり、原料は従来型アンモ酸化における現金コストの大部分を占める。アセトニトリルやシアン化水素などの副生成物は、サイトの経済性に影響を与える追加的な収益化および取り扱い要件を生み出す。
供給面では、INEOS(INEOS Nitriles)やPetroChina、Jiangsu Sailboat Petrochemicalなどの主要アジア事業者を含む世界的な生産者が、マーチャント供給と自家消費供給の両方を支えており、多くの場合、プロピレン調達を安定させる製油所または石油化学統合によって支援されている。ミッドストリーム物流は危険液体の大量貯蔵および流通が中心であり、供給バランスは大型単一系列ユニットの稼働率および保守スケジュールによって形作られることが一般的である。下流の消費はABS/SAN樹脂、アクリル繊維、アクリルアミド、ニトリルゴム、および炭素繊維前駆体チェーンと密接に結びついており、重合およびファイバー資産への近接性を持つ生産者は、オフテークおよびグレードスレートをより効率的に管理できる。同期化された定期修理の期間中には、チェーンに運用上の変動性も見られる。2026年に中国の大規模施設で報告された保守サイクルは、地域的な入手可能性を引き締め、貿易フローを誘導体プラントへ振り向ける可能性がある。
競合環境
市場集中度
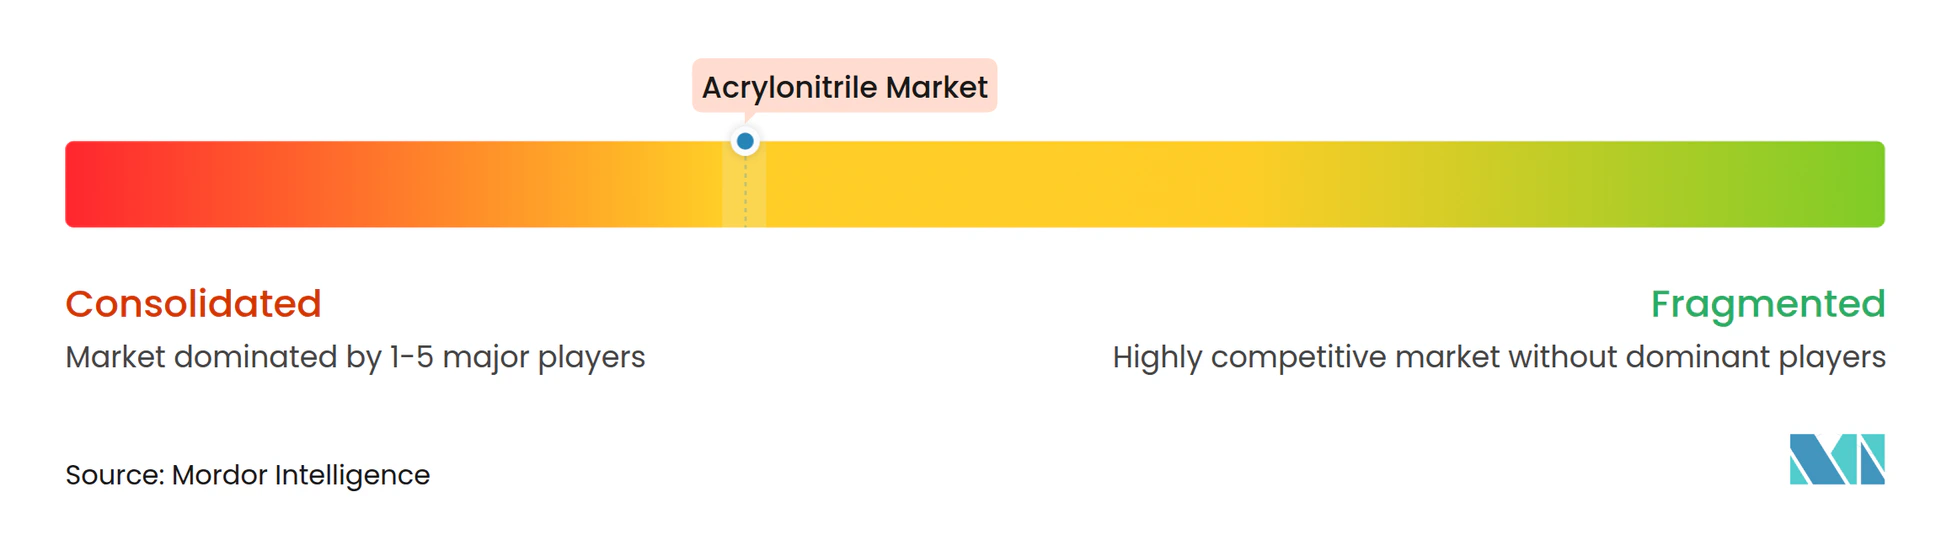
アクリロニトリル市場は中程度に集中しています。INEOS、SABIC、Sinopec、PetroChina は自社プロピレンを活用してマージン変動を平滑化し、中規模の特殊プレーヤーはバイオベースグレードまたは超低残留アクリルアミドのニッチを求めています。小規模生産者が自社のアクリル繊維またはABSプラントにサービスを提供するため、地域の断片化が続いています。これらの企業はより高いコンプライアンスおよびエネルギーコストに直面しており、REACH暴露限界が発効し、欧州の炭素国境調整メカニズムが高排出輸入品のコストを引き上げるにつれて、統合が加速する可能性があります。
アクリロニトリル業界リーダー
-
INEOS
-
Ascend Performance Materials
-
PetroChina
-
China Petrochemical Corporation
-
Asahi Kasei Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
アクリロニトリル市場 このレポートでカバーされる企業
- AnQore
- Asahi Kasei Corporation
- Ascend Performance Materials
- China Petrochemical Corporation
- Cornerstone Chemical
- Formosa Plastics Corporation
- INEOS
- Jiangsu Sailboat Petrochemical
- Jiangsu Shenghong Petrochemical
- LG Chem
- Mitsubishi Chemical Group Corporation.
- PetroChina
- Reliance Industries Limited.
- SABIC
- SGL Carbon
- Shanghai SECCO
- SOCAR (Petkim)
- Sumitomo Chemical Co., Ltd.
- Taekwang Industrial
- TONGSUH PETROCHEMICAL CORPORATION,LTD.
- Toray Industries
市場機会と将来展望
主要な機会の一つは、Scope 3排出量を追跡し認証済み原料を指定する購買セグメント、特にABS/SAN樹脂の選定に影響を与える自動車および電子機器サプライチェーンにおいて、低炭素・再生可能アクリロニトリル経路を収益化することである。欧州では、欧州委員会の化学産業行動計画(2025年7月)が、大量生産される中間体に対する再生可能経路を明確に優先しており、OCIがAnQoreのEconitrileラインにバイオアンモニアを供給していることは、下流の処理設備を変更せずにアクリロニトリル誘導体のライフサイクル排出削減を実現する実証済みの経路となっている。北米では、Trillium Renewable Chemicalsが2026年5月に1,300万米ドルを調達し、Project Falcon(グリセロールからアクリロニトリルへの転換)を推進し、実証運転および初の商業規模プラントに向けたエンジニアリングを支援することで、バイオベース中間体の商業化パイプライン全体を強化している。
もう一つの機会は、単位当たりのアクリロニトリル含有量が構造的に高い、または性能要件により材料選択が絞られる高仕様需要ポケットに集中している。これには5G機器筐体向けの電子機器グレードSAN、および新興のバッテリー関連PAN前駆体用途が含まれる。同時に、中国における大型ユニットの保守・再稼働サイクルを中心に、短期的な供給の引き締まりと価格の分散が続いており、2026年6月には複数の26万トン/年ユニットが保守から復帰し、2026年7月には104万トン/年の施設が輪番保守に入っている。これらの混乱は、安定した運転パフォーマンス、柔軟な輸出能力、および下流統合を持つ生産者にとって、スポット供給が引き締まった際に長期契約を確保する余地を生み出している。
最近の産業開発事情 アクリロニトリル市場
- 2026年6月:PetroChinaの撫順および吉林の事業拠点は、上場アクリロニトリル価格を引き上げた。これは地域バランスの引き締まりと、稼働率および原料動向への感応度の高まりを反映している。この調整は、アジア太平洋地域の貿易フローにおいて中国が主要な価格決定の場であることを再確認させ、調達および在庫管理を行うABS/SANおよびアクリル繊維の購買者に即時的な影響を与えた。
- 2025年5月:Ascend Performance Materialsは、テキサス州アルビンのChocolate Bayou工場において、新しい精製設備の導入を経て、高純度アクリロニトリルの生産を開始した。同社は、より厳格な不純物管理を要求する最終市場向けに、より高仕様の材料の供給を拡大し、コモディティグレード供給を超えた差別化を支援した。
- 2024年5月:INEOS Nitriles は、マスバランス方式で生産され、カーボンフットプリントを90%削減して販売されるバイオベースアクリロニトリルINVIREOの初の商業販売を発表した。この認証済み低炭素グレードの商業的な入手可能性は、下流の炭素繊維およびエンジニアリングプラスチックのバリューチェーンに対し、顧客の脱炭素要件に合致した調達手段を提供した。
アクリロニトリル市場 レポートの範囲と調査方法論
市場定義と対象範囲
アクリロニトリル(ACN)市場は、主にプロピレンのアンモ酸化によって製造されるマーチャントグレードの液体ACNの需要として定義され、主要地域における下流の化学品およびポリマーで消費される。
対象範囲の除外事項:パイロットスケールのバイオベースアクリロニトリルの生産量および実験室のみの試験は、市場合計から除外される。
セグメンテーション概要
- プロセス技術別
- アンモ酸化プロセス
- その他の生産プロセス
- 用途別
- アクリル繊維
- アクリロニトリルブタジエンスチレン(ABS)/スチレンアクリロニトリルレジン(SAN)
- アクリルアミド
- ニトリルブタジエンゴム
- その他の用途
- 最終用途産業別
- 自動車・輸送
- 建設・インフラ
- 電気・電子
- 繊維・アパレル
- その他の最終ユーザー産業(水・廃水処理、包装・消費財など)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、おび検証
デスクリサーチ
デスクリサーチは、需給ストーリーを構成し、各地域におけるACN需要として計上されるものの境界を設定するために使用された。公開されている生産・貿易シグナルをレビューし、価格変動時の過大計上を抑制するために、下流の消費パターン(特にABS/SANおよびアクリル繊維)と関連付けた。
主な情報源には、公開貿易統計および税関データベース、国家統計局による製造業・工業生産シリーズ、IEAおよび米国EIAなどの機関によるエネルギー・石油化学関連刊行物が含まれる。また、技術的な収率要因および代替限界を理解するために、OSHAおよびECHAの化学品ページなどの安全・規制関連資料、ならびに査読済みのポリマー・繊維関連学術誌もレビューした。企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高いプレス資料は、設備能力の変更、操業停止、および統合動向のクロスチェックに使用し、企業財務情報・ニュース・特許データベースの有料サブスクリプションは、主要イベントのタイミングと方向性の確認に選択的に活用した。これらの情報源例示であり、網羅的なものではなく、データ収集、検証、および明確化のために他にも多数の参考資料を使用した。
一次インタビューおよびサーベイ
一次調査は、公開されている設備能力数値の背後にある需要プールと実際の操業実態を検証することに重点を置いた。特に、ACNが主に統合チェーン内で生産・消費されている地域においてはその重要性が高い。アクリル繊維、ABS/SAN、アクリルアミド、およびゴムのバリューチェーンにおける生産者、流通業者、および下流の購買担当者と対話し、回答者の意見は稼働率、貿易フロー、および契約で使用される実際の価格基準の確認に活用した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | CXO:21% | アジア太平洋:43% |
| 中位層:45% | 部門・ユニットリーダー:39% | 欧州・中東・アフリカ:36% |
| 小規模プレイヤー:21% | マネージャー:40% | 南北アメリカ:21% |
市場規模算定と予測
コアモデルは、地域別のACN供給および純貿易パターンを下流消費と結び付けるトップダウン再構築ら始まり、一貫した単位および価格前提を用いてその需要プールを市場合計に変換する。第一段階の後、アプリケーション別の推定ASP×推定数量のサンプリングや、契約価格対スポット価格の影響に関するチャネルチェックを含む選択的なボトムアップ検証によって合計値を裏付ける。これらのチェックで乖離が示された場合は合計値を調整する。
最も重要なインプットには、地域別の公表・定格設備能力、観測された稼働率、輸出入の方向性、アクリル繊維とABS/SANの間のアプリケーションミックスの変化、および稼働率と在庫行動に影響するプロピレンとACNの価格スプレッドが含まれる。また、主要な定期修繕スケジュールおよびスタートアップ遅延も追跡した。これらは貿易データと購買担当者のフィードバックの両方に現れる短期的な供給逼迫を引き起こす可能性があるためである。
予測にはシナリオ分析を使用した。ACNの結果は稼働率の変動、貿易の方向転換、および下流ポリマー需要サイクルによって形成されるためである。設備増強、稼働率、およびアプリケーション成長に関する前提は業界回答者とともにレビューし、ボトムアップの近似値にギャップがある場合は、楽観的な補完ではなく、既知の生産・貿易制約に基づいた地域レベルの平均値を使用した。
データ検証と更新サイクル
アウトプットは、地域貿易収支、設備稼働率に関するコメンタリー、および主要誘導品の下流生産指標など、独立したシグナルと推定消費量が整合しているかを確認することで検証された。外れ値はフラグを立てて確認・修正し、操業停止、立ち上げ、または政策変更などの文書化されたイベントでは説明できない乖離が生じた場合はフォローアップコールを実施した。
レポートは年次で更新され、主要な設備能力の変更や稼働率をリセットし得る持続的な価格体制の変化など、重要なイベントが発生した場合には中間更新が行われる。納品前に最終レビューを実施し、数値が最新の公開シグナルおよび最新の専門家フィードバックを反映していることを確認する。
Mordor IntelligenceのアクリロニトリルACN市場規模と他の公表推計との比較
ACNの公表市場規模がしばしば異なるのは、市場を異る単位で表現できること、および物理的な数量が類似していても価格とスコープの選択によって結果が変わるためである。また、アナリストがキャプティブ消費の扱い方、契約価格対スポット価格の影響、および短期的な稼働率ショックを平滑化するか額面通りに受け取るかによっても差異が生じる。
貿易フローの方向性と稼働率に連動した供給シグナルは、Mordor Intelligenceの推計を、広範な石油化学価格サイクルだけに数値を左右させることなく、測定可能なACN需要プールに結び付けておくためのチェック機能を果たす。ギャップは通常、バリューベースの調査が異なる基準年価格を適用した場合、隣接する下流製品をACN合計に組み込んだ場合、または現実的な稼働率と検証済みの貿易動向に基づいて精緻化することなく設備能力主導の前提を使用した場合に現れる。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 879万トン(2026年) | |
| グローバルコンサルタンシーA | 11.91 ビリオン 米ドル(2024年) | 2024年価格を使用した収益ベースで報告されており、価格が高い時期には合値が膨らむ可能性があり、キャプティブ対マーチャント数量の扱いに関するスコープの詳細は公開サマリーに明確に記載されていない。 |
| 業界出版社B | 13.34 ビリオン 米ドル(2025年) | バリューモデルは単一の基準年価格水準と広範なアプリケーションバケットに大きく依存しており、下流チェーンまたは内部移転の評価方法が異なる場合、合計値が変動する可能性がある。 |
表中のスプレッドは主に単位選択と価格基準によって説明される。当社の数値は定義されたACN製品境界に対する物理的な数量で表現されているためである。スコープ、稼働率、および価格ロジックを明示することで、結果の再現性が高まり、地域および最終用途にわたる計画のためのストレステストが容易になる。
レポートで回答される主要な質問
2031年までにアクリロニトリル市場に期待される数量成長は?
アクリロニトリル市場は2026年の879万トンから2031年には1,107万トンへと拡大し、年平均成長率4.72%を反映すると予測されています。
どの技術がアクリロニトリルの設備増強の大部分を牽引するか?
従来のプロピレンアンモ酸化は数量の主力であり続け、2025年に83.15%のシェアを維持し、実証されたコストリーダーシップにより2031年まで年平均成長率5.12%で進展します。
なぜアジア太平洋がアクリロニトリルの支配的な地域なのか?
この地域は新規設備(2025年に中国で130万t/y以上追加)と急成長する下流のABS、SAN、繊維需要を組み合わせており、69.81%のシェアと2031年までの年平均成長率5.53%の予測をもたらしています。
持続可能性トレンドはアクリロニトリル誘導体にどのような影響を与えているか?
OEMの脱炭素化目標がバイオベースアクリロニトリルおよびリサイクルコンテンツABSとSANレジンへの需要を高め、プレミアム価格設定と差別化されたサプライ契約を可能にしています。
アクリロニトリル生産者にとって最大の短期リスクは何か?
スチームクラッカー停止に連動したプロピレン価格の変動は、特に北米と欧州の非統合生産者のマージンを侵食する可能性があります。