
海事衛星通信市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 8.16 十億米ドル |
| 市場規模 (2031) | 15.43 十億米ドル |
| 成長率 (2026 - 2031) | 13.58 % |
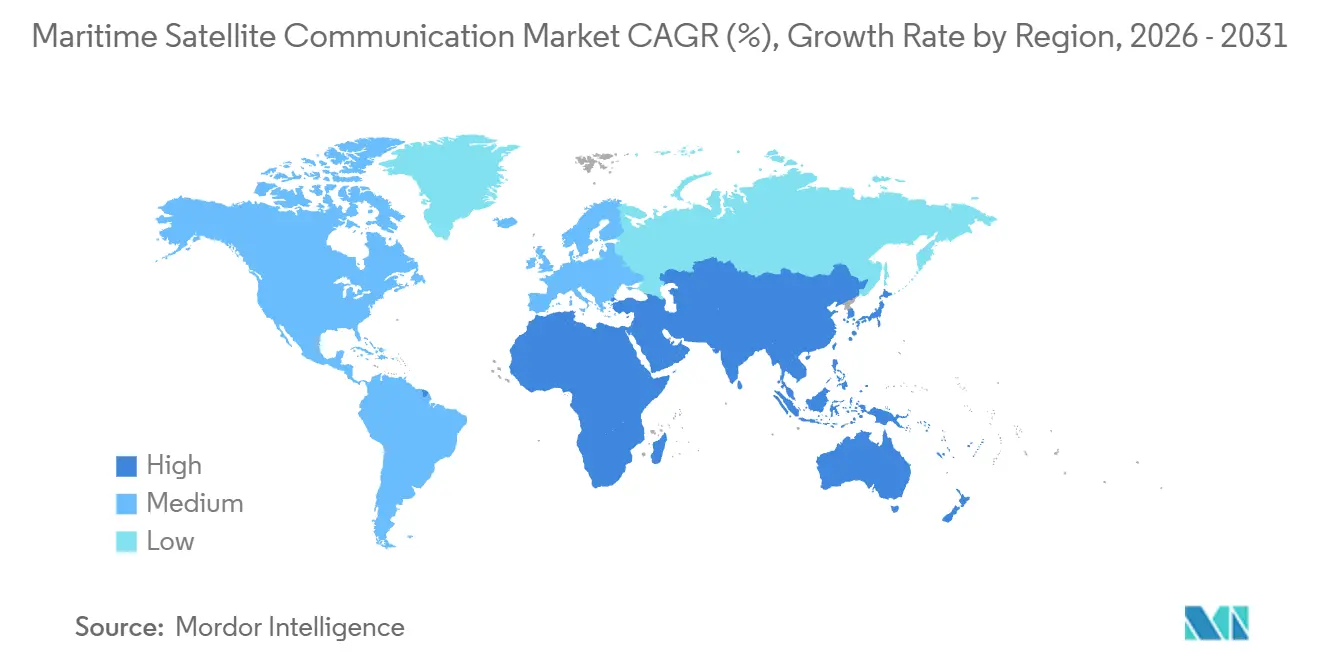
| 最も急速に成長している市場 | アフリカ |
| 最大市場 | アジア太平洋 |
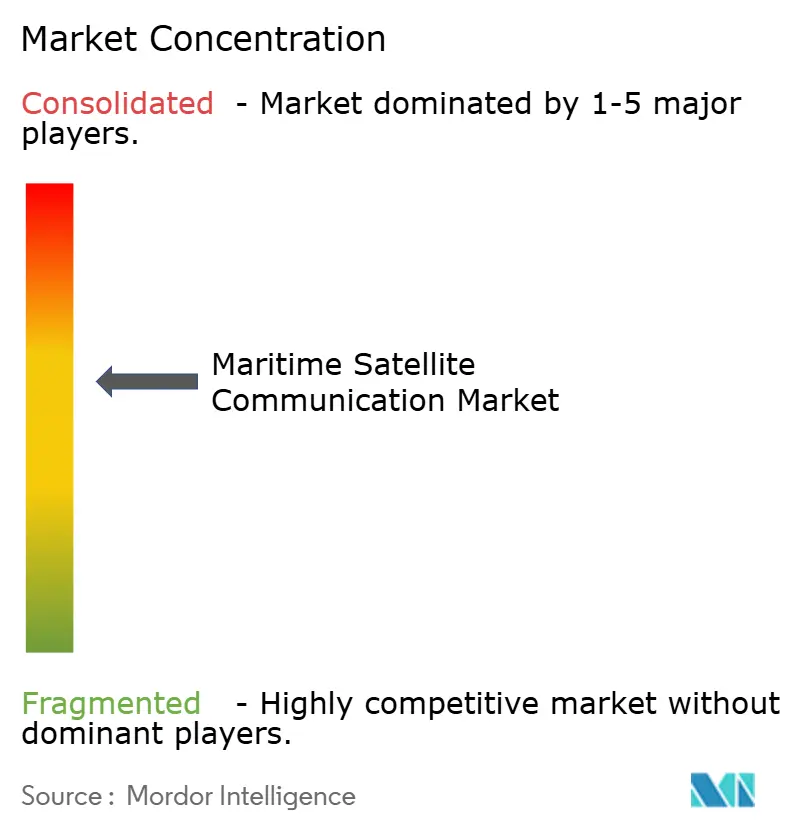
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる海事衛星通信市場分析
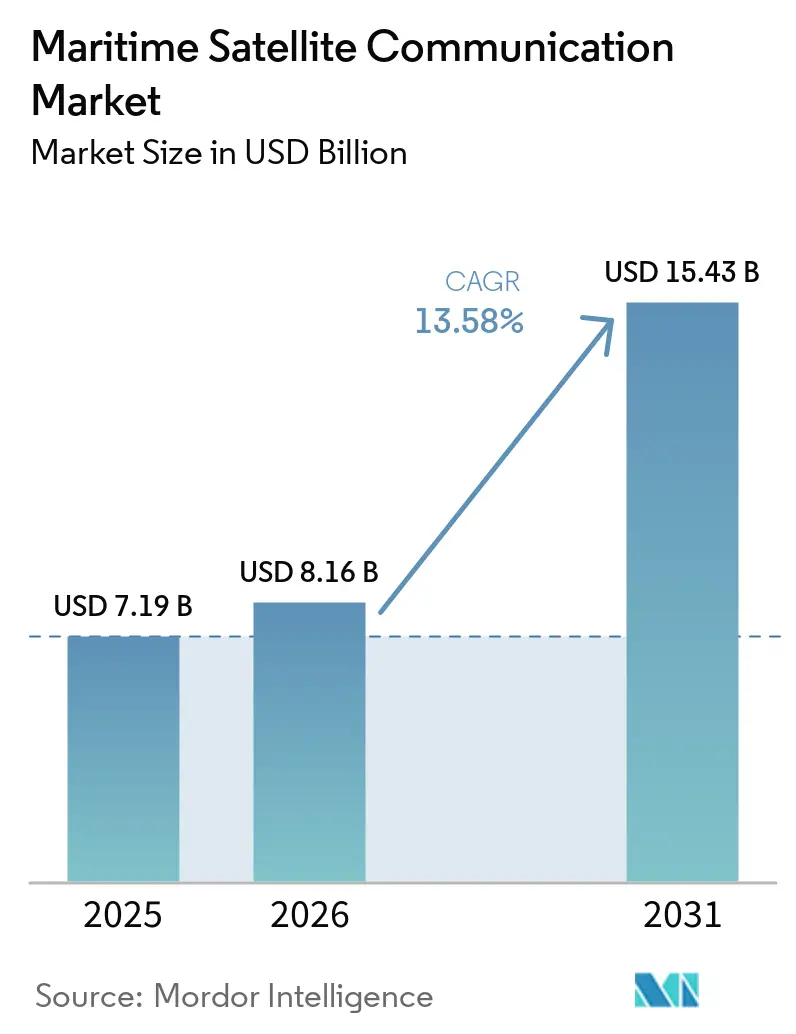
海事衛星通信市場規模は、2025年の71億9,000万米ドル、2026年の81億6,000万米ドルから、2031年までに154億3,000万米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 13.58%を記録する。規制上の報告義務の増加、低遅延LEO容量の拡大、および乗組員福祉に関する義務規定が、接続性をコストセンターから船隊効率の運用上の柱へと転換させている。船舶オペレーターは現在、燃料排出テレメトリー、AIルート最適化、および旅客向けインターネットを同一リンク上でバンドルしており、ハードウェアの更新サイクルとサービス層のイノベーションを加速させている。StarLinkおよびOneWebによる価格破壊は、既存事業者にターンキー型サイバーセキュリティおよびアナリティクスを提供することでシェアを守ることを強いる一方、フラットパネルアンテナは漁業、レジャー、沿岸船舶に対するフォームファクターの障壁を縮小させている。同時に、ハイブリッドVSAT-5Gハンドオフソリューションが近海の通信費用を削減し、船級協会はIMOの炭素集約度規則を満たす統合SATCOMプラスソフトウェアスイートを認証している。
主要レポートの要点
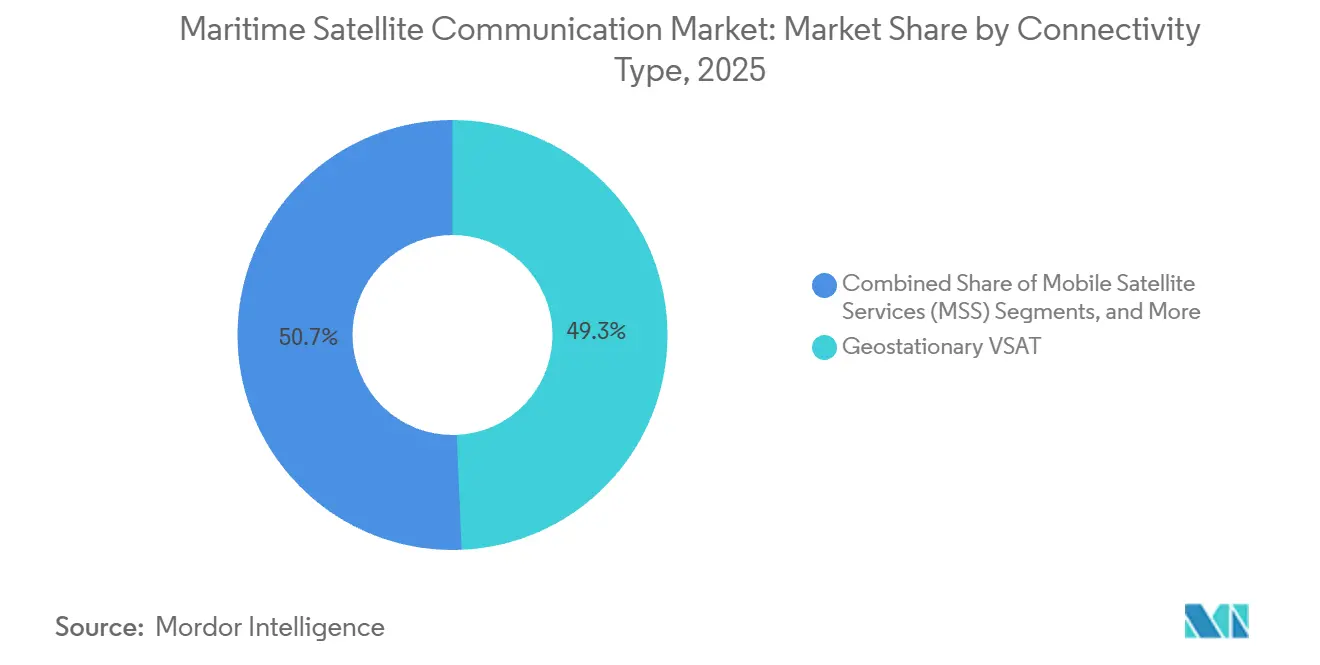
- 接続タイプ別では、静止軌道VSATが2025年に49.32%の収益シェアを占めてトップとなり、非GEOブロードバンドは2031年に向けてCAGR 14.12%で拡大している。
- 周波数帯域別では、Kuバンドが2025年の海事衛星通信市場シェアの38.63%を占め、Kaバンドは2031年にかけてCAGR 14.23%で成長すると予測されている。
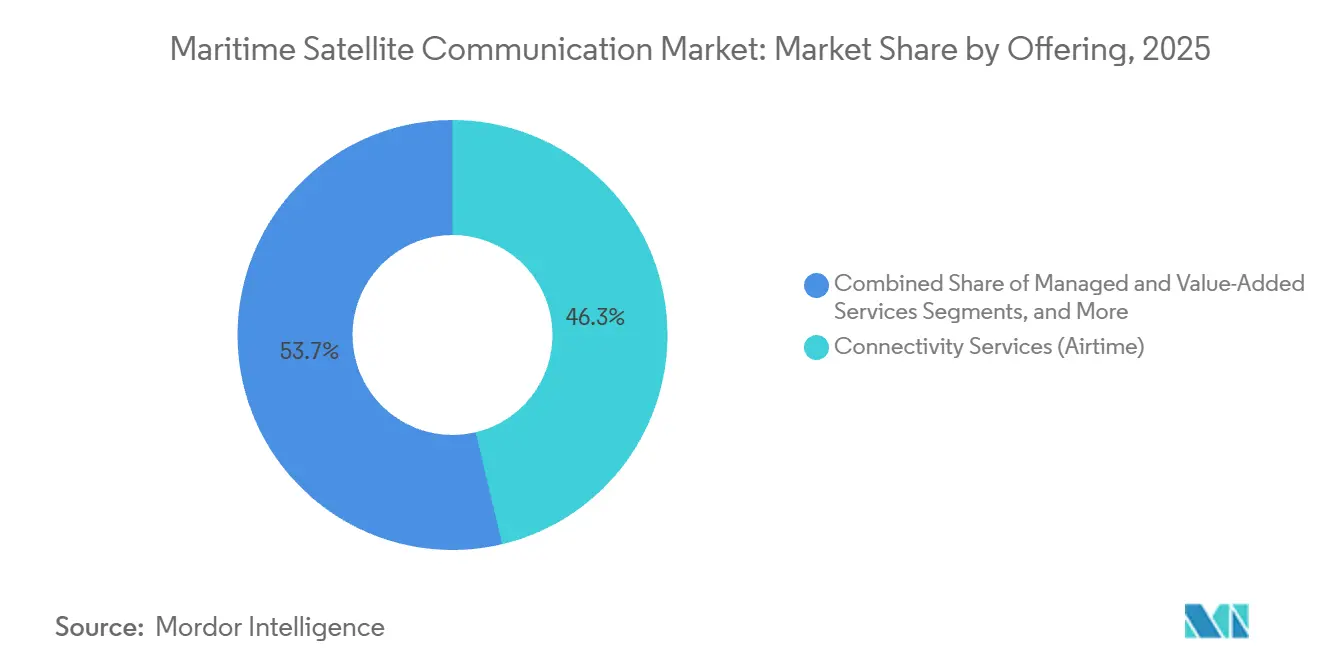
- 提供内容別では、接続サービスが2025年の海事衛星通信市場規模の46.28%を占め、マネージドサービスは2031年に向けてCAGR 15.32%で拡大している。
- エンドユーザー別では、商業貨物・タンカー船が2025年に29.47%の収益シェアを占め、旅客船は2031年にかけて最高のCAGR 16.72%を記録した。
- 地域別では、アジア太平洋が2025年の収益の32.71%を占め、アフリカは予測期間中にCAGR 14.83%で最も速い成長が見込まれる。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 乗組員福祉義務の増大と船上デジタル化 | +2.8% | 欧州および北米での早期採用を伴うグローバル | 中期(2〜4年) |
| 帯域幅経済を破壊するLEOコンステレーションの台頭 | +3.2% | アジア太平洋および北米で加速するグローバル | 短期(2年以内) |
| IMO脱炭素化データ報告要件 | +2.1% | IMO MEPC決議に牽引されるグローバル | 長期(4年以上) |
| ハイブリッドVSAT-5G沿岸ハンドオフアーキテクチャ | +1.4% | 北米、欧州、沿岸アジア太平洋 | 中期(2〜4年) |
| SATCOMを組み込んだAI駆動ルート最適化プラットフォーム | +1.9% | 商業貨物・タンカーセグメントに集中するグローバル | 中期(2〜4年) |
| 強靭な海事SATCOMに対する防衛需要の増大 | +1.7% | 北米、欧州、中東 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
乗組員福祉義務の増大と船上デジタル化
2024年に批准された海上労働条約の改正により、船主は合理的なインターネットアクセスを提供する義務を負い、ブロードバンドは特典ではなくコンプライアンス事項となった。[1] 2025年の船員調査では、Wi-Fiが上位3つの定着要因の一つとして挙げられ、接続性が乗組員の離職コストに直結することが示された。オペレーターは現在、福祉データと運用データを単一の大容量Kaバンドリンク上で統合しており、造船所は新造船にフラットパネルアンテナを事前設置するようになっている。この変化は、ローテーションが8ヶ月に及ぶ長距離コンテナ船やタンカー船において最も顕著であり、メンタルヘルス上の恩恵が安全性の向上につながっている。全体として、乗組員に関する義務規定は帯域幅への安定した需要を支え、海事衛星通信市場を価格変動から保護している。
帯域幅経済を破壊するLEOコンステレーションの台頭
Starlink Maritimeは40ミリ秒未満のレイテンシと最大220 Mbpsの速度を実現し、生の帯域幅をコモディティ化することで、GEO既存事業者にサービスレイヤーへのピボットを迫っています。OneWebのグローバルフットプリントと定額パッケージはメガバイト単位の超過料金を撤廃し、Project Kuiperは2026年にトライアルへの参入が予定されており、価格競争がさらに激化しています。船舶オペレーターはリアルタイム映像、クラウドダッシュボード、遠隔操縦のためにLEOを採用していますが、フェーズドアレイアンテナは資本面でのハードルを高め、ハイブリッドGEO-LEO端末のニッチな需要を生み出しています。マルチオービットモデムが成熟するにつれ、海事衛星通信市場はアプリケーションごとに最適なリンクを選択する柔軟なアーキテクチャへと移行しています。SCPC技術は2024年の衛星モデム市場において60.5%のシェアを占め、ミッションクリティカルなリンクにおける保証帯域幅として高く評価されています。その直接的な結果として、特にクルーズ船、洋上エネルギー、調査船においてトラフィックが二桁成長を遂げています。
IMO脱炭素化データ報告要件
IMOデータ収集システムおよびCII格付けにより、5,000総トン以上の船舶は燃料消費量と航海排出量を毎日送信することが義務付けられている。[2] 継続的なテレメトリーは暗号化された衛星リンクを必要とし、接続性を入港許可および保険引受の前提条件に変えている。船主は気象、海況、燃料流量データをAIルートプランナーと統合し、燃料を8〜12%削減してCII格付けを改善している。船級協会は現在、コンプライアンスと効率性を統合するSATCOMプラスアナリティクスパッケージを認証している。その結果、脱炭素化規制は海事衛星通信市場に対して持続的な需要の下限を提供している。
ハイブリッドVSAT-5G沿岸ハンドオフアーキテクチャ
デュアルモード端末は岸から12海里以内で5Gに切り替わり、通信費用を最大70%削減し、外洋区間のための衛星容量を解放する。FCC周波数割り当てと欧州港湾の5Gコリドーが採用を加速させており、特にフェリーや洋上支援船において顕著である。統合ベンダーはKuバンドVSAT、5Gラジオ、SD-WANコントローラーをバンドルし、単一の請求書とシームレスなパフォーマンスを提供している。ただし、地域的な周波数の断片化により、マルチバンド対応と多様な認証プロトコルが必要となる。全体として、沿岸ハンドオフは衛星収益を損なうことなく対応可能な需要を拡大し、海事衛星通信市場を強化している。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フラットパネルアンテナの高い設備投資 | −1.8% | アフリカおよび南米の小規模船隊において深刻なグローバル | 短期(2年以内) |
| 小規模船隊に対するサイバーセキュリティコンプライアンスの負担 | −1.2% | 北米および欧州 | 中期(2〜4年) |
| Ku/Ka帯域における周波数調整の輻輳 | −0.9% | アジア太平洋および欧州にボトルネックが生じるグローバル | 長期(4年以上) |
| 高度なモデムに対する輸出規制の制限 | −0.7% | 中東、アフリカ、一部のアジア太平洋市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
フラットパネルアンテナの高い設備投資
電子操向アンテナは1台あたり15,000〜50,000米ドルのコストがかかり、一部の小型船舶の年間予算の最大25%を占める。初期モデルは荒天時に性能が低下する問題もあり、オペレーターは第二世代機が登場するまで購入を延期した。リースプログラムはハードウェアと通信費をバンドルして初期費用を軽減するが、顧客を複数年契約に縛り付け、回収期間を長引かせる。このギャップは二層構造の接続環境を生み出しており、大規模船隊はマルチギガビットLEOリンクを享受する一方、小型船舶は狭帯域Lバンドにとどまっている。ハードウェア価格が大幅に下落しない限り、設備投資の摩擦は海事衛星通信市場における採用速度を抑制するだろう。
小規模船隊に対するサイバーセキュリティコンプライアンスの負担
米国沿岸警備隊の規則およびIACS要件は、ネットワークのセグメント化、暗号化、継続的な監視を義務付けており、船舶1隻あたり10,000〜30,000米ドルのハードウェアおよび監査コストが追加される。薄い利益率で運営するオペレーターにとって、これらの費用は年間接続費用を超える場合があり、アップグレードを躊躇させる。マネージドサービスプロバイダーはターンキー型コンプライアンスを提供するが、アウトソーシングはリスクを集中させ、ベンダーロックインをもたらす。それでもサイバー規則は入港アクセスのために交渉の余地がなく、一部の船主は補助金付きオプションが利用可能になるまで非必須のデジタル化を延期している。中期的には、コンプライアンス支出が海事衛星通信市場、特に断片化した沿岸貿易において重荷となる可能性がある。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
接続タイプ別:
GEOが既存基盤を守る中でLEOがシェアを獲得非GEOブロードバンドからの収益はCAGR 14.12%で拡大しており、オペレーターが低遅延ソリューションへ移行する速度を裏付けている。静止軌道VSATに関連する海事衛星通信市場規模は依然として大きく、2025年の接続収益の49.32%が確立されたGEO契約を通じて流れた。しかしLEO新規参入者が価格水準を侵食しており、GEOプロバイダーはサイバーセキュリティとアナリティクスを長期バンドルに組み込むことを余儀なくされている。単一の筐体でLEOとGEOをメッシュ化するハイブリッドモデムはセグメントの境界を曖昧にし、船隊投資を将来に備えたものにしている。2026年にトライアルに参入するSpaceXの直接セル接続機能は、スマートフォンが専用端末なしに衛星に接続できるようにすることで、狭帯域支出を奪う可能性がある。
SESによるMEOへの継続的な投資は、極域カバレッジや保証されたアップタイムが重要な場合に中遅延の代替手段を提供する。ITUの周波数規則は干渉の懸念を軽減し、低軌道展開計画を後押しした。全体として、海事衛星通信市場では接続の選択が軌道中心から性能中心の調達へとシフトしており、契約基準においてサービス品質、SLAアップタイム、サイバーセキュリティが生の帯域幅を上回っている。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


周波数帯域別:
フラットパネルの普及に伴いKaバンドが台頭Kaバンドの収益は各バンドの中で最高となるCAGR 14.23%で成長すると予測されており、軽量フラットパネルアンテナが新規設置を席巻している。Kuバンドは広大な設置済み反射鏡基盤と豊富なGEO容量により、海事衛星通信市場シェアの38.63%を維持している。しかしKuの申請は減少しており、KaおよびQ/V帯域の新興帯域が新たな衛星投資を引き付けている。ルネサスのビームフォーミングチップはKa端末の消費電力を40%削減し、ユニット価格を20,000米ドル以下に押し下げ、中規模商業船の採用を促進している。
フラットパネルのゲイン制約は高周波数を優位にし、Kaバンドの成長の物語を固定している。Lバンドは全世界海上遭難安全システムおよびIoTにとって重要な安全ニッチを維持しているが、限られたスループットが商業的な上昇余地を制限している。27.5〜28.35 GHzスライスにおける海事5G衛星ハイブリッドを認可する規制の動きがKaの見通しをさらに明るくしている。[3] その結果、周波数戦略はアンテナ経済性とアプリケーション帯域幅のマッチングに依存するようになり、Kaバンドを海事衛星通信市場内のトップポジションに固定している。
提供内容別:
サイバーセキュリティとアナリティクスが付加価値をもたらす中でマネージドサービスが通信費を上回るマネージドサービスおよび付加価値サービスはCAGR 15.32%で成長しており、メガバイトを販売することから成果を販売することへの業界のシフトを反映している。接続プランは依然として2025年収益の46.28%を占めているが、コモディティ価格化によりプロバイダーはサイバーセキュリティ、CII報告、AIルーティングをバンドル契約に組み込むようになった。KVHのサービスとしての接続モデルは複数年の料金と引き換えに端末の設備投資を免除し、生涯価値を高めながら乗り換えの障壁を高めている。ハードウェア単体に関連する海事衛星通信市場規模は、償却済みサブスクリプションモデルが資本支出を運用コストとして再分類するにつれて横ばいになっている。
サービスポートフォリオは現在、24時間365日のSOC監視から遠隔医療リンクまで多岐にわたる。DNVおよびロイズ・レジスターによる認証は信頼性を高め、オペレーターのコンプライアンス上の頭痛を軽減する。ただし、深い統合はパフォーマンスが期待を下回った場合に船主を縛り付ける可能性があり、解約ペナルティは船舶1隻あたり50,000米ドルを超えることが多い。したがって、商業的な賞は、オープンアーキテクチャと具体的なROI指標を組み合わせるベンダーに帰属する。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー業種別:
旅客がギガビットWi-Fiを求める中でクルーズ接続が急増旅客船はエンドユーザーの中で最速となるCAGR 16.72%を記録すると予測されており、クルーズ会社が高速インターネットパッケージを収益化し、無料Wi-Fiを予約インセンティブとして活用している。商業貨物・タンカー船は依然として海事衛星通信市場の最大のセグメントを占め、2025年の収益の29.47%を占めており、世界の船腹量を支配しIMO報告規則を満たす必要があるためである。洋上エネルギープラットフォームはSATCOMとエッジコンピューティングを統合して機器の故障を予測し、具体的なダウンタイム削減を実現している。漁業・養殖業は低帯域幅のLバンドIoTを採用して割当量を検証し違法漁獲を抑止する一方、スーパーヨットオーナーはエンターテインメントとリモートワークのためにKaバンドフラットパネルを指定している。
防衛調達は、海軍が対妨害耐性を追求する中で堅調を維持している。米国海軍およびNATO同盟国が発注したマルチオービット端末は商業生産量に波及し、ユニットコストを削減して普及を広げると期待されている。全体として、使用の多様性は海事衛星通信市場を特定の海運セグメントにおける景気循環的なショックから保護している。
地域分析
アジア太平洋地域の海事衛星通信市場
アジア太平洋地域は2025年の収益の32.71%を占めており、造船、コンテナ輸送、漁業活動の集中を反映しています。中国、日本、韓国の造船所は、用船者の接続性条項を満たすため、新造船体にKaバンドのフラットパネルを事前配線しています。東南アジアにおける一帯一路の港湾デジタル化により、衛星ベースのマニフェストおよびAIS要件が組み込まれ、地域需要が拡大しています。日本の自律型沿岸回廊実験は、HD映像およびLiDARストリームのバックホールとして低軌道衛星に依存しています。インドのサガルマラ拡張計画は、沿岸貨物船に対するAISおよびSATCOMの義務付けを追加しており、需要量を強化しています。
アフリカの海事衛星通信市場
アフリカは最も成長が速い地域であり、CAGRは14.83%です。ナイジェリア、ケニア、南アフリカは、多国間融資機関の資金援助を受けて、衛星コンテナ追跡による港湾のデジタル化を進めています。南大西洋の漁業ではLバンドIoTを導入してクォータの遵守を徹底していますが、設備投資の障壁がフラットパネル技術の普及を制約しています。エジプトおよびリビアにおける北アフリカの沖合石油再稼働により、高スループットVSATへの支出が増加しています。
ヨーロッパ、南北アメリカおよび中東の海事衛星通信市場
北米とヨーロッパは、厳格なサイバーセキュリティ義務付けおよびハイブリッドVSAT-5Gの早期展開を背景に、安定した成長を維持しています。米国メキシコ湾の5Gトライアルおよび欧州接続ファシリティ補助金が端末のアップグレードを促進しています。中東のエネルギー大手は、チョークポイントを通じた貨物の完全性を監視するため、タンカーにマルチオービットリンクを装備しています。ブラジルおよびガイアナの南米深海石油ではGEO-HTSが導入されており、アルゼンチンの漁業は電子書類化のためKuバンドへ移行しています。これらのダイナミクスが相まって、海事衛星通信市場における地理的需要を幅広く、かつ強靭に維持しています。

規制環境
海上衛星通信は、海上安全義務と、機器選定、サービス適格性、ネットワーク設計を形作る通信スペクトル規則の組み合わせによって規制されている。海上分野では、国際海事機関(IMO)がデジタル安全通信の適用範囲を拡大しつつある。MSC 111(2026年5月)において、IMOはSOLAS条約にVHFデータ交換システム(VDES)を導入する改正を採択し、沿岸国に対しては運用中のすべての認定移動衛星サービス(RMSS)を通じて海上安全情報を発信することを義務付けた。両改正は2028年1月1日に発効する。これらの措置は、5,000総トン以上の船舶に対するIMOの排出データ送信要件など、運用報告のための安全な接続性を高める既存の義務を補完するものである。
バリューチェーン分析
海上SATCOMのバリューチェーンは、衛星事業者とスペクトル調整から、サービスプロバイダー、システムインテグレーター、そして船上ハードウェア、設置、運用管理サービスへと至る。容量はGEO事業者と新興のNGSOコンステレーションによって供給され、それを海上サービスプロバイダー(例えばInmarsat/Viasat、Eutelsat OneWebパートナー、Marlink、Speedcast、KVHなど)がエアタイムプラン、複数軌道を束ねたボンディングサービス、管理型サイバーセキュリティやコンプライアンスツールとしてパッケージ化する。ハードウェアOEM(アンテナ、モデム、甲板下ネットワーク機器)と海上設置業者が船上スタックを完成させ、造船所は新造船に対して用船者や乗組員福祉要件を満たすため、接続性の事前配線をますます進めている。
競合環境
上位5社であるInmarsat、Viasat、Speedcast、Marlink、KVHは2025年に世界収益の約55〜60%を占め、中程度の集中度を示している。Starlink Maritimeの定額制オファーはシェアを断片化させており、既存事業者はマネージドサービスとアップタイムSLAによる差別化を余儀なくされている。VisatによるInmarsatの政府部門の買収とEutelsat・OneWebの合併は、衛星容量とサービス層を支配する垂直統合型の巨大企業を生み出している。
技術が主要な競争手段である。IntellianのマルチバンドフラットパネルとイリジウムのコンパクトなCertus 9704端末は、大型貨物船から小型漁船まで船舶スペクトルの両端をターゲットにしている。ハイブリッドGEO-LEOモデムと5G衛星エッジデバイスは新たな競争の場を形成しており、Tototheo Maritimeなどの小規模専門企業がニッチを開拓している。サイバーセキュリティに関する規制強化はプロバイダーにSOC監視のバンドルを促し、接続性とITアウトソーシングの境界をさらに曖昧にしている。
サブスクリプションバンドルと独自アナリティクスによるサービスロックインは乗り換えコストを高め、平均顧客寿命を延ばしている。逆に、無線ファームウェアとオープンAPIデザインは相互運用性に向けた反対のトレンドを提供し、船隊管理者に交渉上の優位性を与えている。この背景の下、生の帯域幅における価格競争と統合ソリューションのプレミアム価格設定が共存し、海事衛星通信市場全体の利益プールを形成している。
海事衛星通信業界リーダー
-
Inmarsat Group Limited
-
Marlink SAS
-
KVH Industries Inc.
-
Speedcast International
-
NSSL Global Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
海事衛星通信市場
- Inmarsat Group Limited
- Marlink SAS
- KVH Industries Inc.
- Speedcast International
- NSSL Global Ltd.
- Cobham Satcom
- Iridium Communications Inc.
- Thuraya Telecommunications Co.
- Hughes Network Systems LLC
- Viasat Inc.
- Eutelsat Group (incl. OneWeb)
- SES S.A.
- Intelsat S.A.
- SpaceX Starlink
- Telesat Corp.
- ORBCOMM Inc.
- Satcom Global Ltd.
- Intellian Technologies Inc.
- Kymeta Corporation

市場機会と将来展望
重要な空白領域は、基盤となる衛星ネットワークを抽象化し、混在する船舶クラス全体にわたって予測可能な性能、サイバーセキュリティ、船隊全体のポリシー制御を提供する、企業向け管理型マルチ軌道レイヤーである。2026年の動向は、サービスプロバイダーがこのレイヤーを製品化していることを示している。Marlinkは、Starlinkと OneWebにまたがるデータ容量を単一のサブスクリプション構成でプールするSealink Multi-LEO(2026年3月)を導入し、TUI CruisesはStarlink LEO、GEO VSAT、MSSバックアップを組み合わせたハイブリッドプラットフォームを、Marlinkが管理するMein Schiff Flowとして就航させた(2026年6月)。これらの動きは、LEO/GEO/MSS全体でネットワークボンディング、アプリケーション認識型ルーティング、船隊プーリングを標準化しつつ、端末と船上ITの相互運用性を維持できるベンダーにとっての機会を後押ししている。
Recent Industry Developments in 海事衛星通信市場
- 2026年7月:Inmarsat Maritime(Viasat傘下)とHapag-Lloydは、試験運用の成功を受けて、NexusWave管理型ボンディング接続サービスの船隊全体展開を発表した。この取り決めは、大規模商船隊の調達モデルとしてボンディング型マルチネットワークアーキテクチャを強化し、性能管理やサイバーセキュリティといった管理サービスの役割を強めるものである。
- 2026年6月:EutelsatとAST Networksは、AST の海上ソリューション内でOneWeb LEOサービスを拡大するための、複数年にわたる数百万ドル規模の契約を通じてパートナーシップを拡大した。この取引は、海上チャネルにおけるOneWeb容量の販売勢いを高め、プライベートネットワーキングや柔軟なデータ管理を含むパッケージサービスを後押しするものである。また、インテグレーターを通じたLEOベースの提供へのアクセスを広げることで、既存のGEOプロバイダーに対する競争を激化させている。
- 2024年12月:KVH IndustriesとVroonは、KVH TracPhone V7-HTS端末とStarlink High Performance Terminalを組み合わせた、相当規模の地域船隊全体へのStarlink/VSATハイブリッドソリューションの展開を完了した。この展開は、船隊プロファイル全体でスループット、冗長性、コストのバランスを取るためのハイブリッド接続性の運用面での採用を示している。


海事衛星通信市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、船舶搭載通信機器、エアタイム、および船舶向けの音声・データ・映像リンクを可能にするマネージドバリューアデッドサービスを含む、海上で使用される衛星接続から生じる収益として定義されます。
対象外の範囲:機密ネットワーク上でのみ運用され、商業海事チャネルでは販売されない軍事戦術衛星通信は除外します。
セグメンテーション概要
- 接続タイプ別
- 移動体衛星サービス(MSS)
- 静止軌道VSAT
- 非GEOブロードバンド(LEO/MEO)
- 周波数帯域別
- Lバンド
- Sバンド
- Cバンド
- Kuバンド
- Kaバンド
- 提供内容別
- ハードウェアおよび端末
- 接続サービス(通信費)
- マネージドサービスおよび付加価値サービス
- エンドユーザー業種別
- 商業貨物・タンカー
- 洋上エネルギーおよび支援船
- 旅客(クルーズおよびフェリー)
- 漁業・養殖業
- レジャーおよびヨット
- 政府・防衛
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- ニュージーランド
- その他のアジア太平洋
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、海事衛星通信サービスを現実的に購入できる需要プールと稼働船舶数のマッピングから始まり、その基盤に接続採用状況と支出パターンを重ね合わせます。インプットを実態に即したものとするため、衛星通信支出に先行して動くことが多い公開の船舶・港湾指標、貿易フロー、安全要件を参照します。
構造の把握と検証に使用する主要な公開情報源には、国際電気通信連合、国際海事機関、UNCTADの海上輸送統計、AISベースの公開船舶動静サマリー、およびライセンス規則が公開されている各国通信規制当局などの機関が発行する刊行物やデータセットが含まれます。また、製品ポジショニングや価格動向を把握するため、企業の開示書類や投資家向けプレゼンテーション、業界団体のウェブサイト、信頼性の高い報道も参照します。特定のハードウェアフロー情報が必要な場合は、企業財務・インテリジェンス、特許データベース、輸出入の船積みレベルのデータに関する有料サブスクリプションを活用します。これらはあくまで例示であり、データ収集、前提条件の検証、および作業中の未解決事項の明確化には他にも多数の情報源を使用しています。
一次インタビューおよびサーベイ
一次調査は、特に採用タイミング、月平均支出、および船舶が端末や帯域幅プランをアップグレードする頻度に関して、デスクモデルを検証するために活用されます。価格や利用状況の前提が特定の地域のみに偏らないよう、主要地域の衛星オペレーター、海事サースインテグレーター、船主、洋上・旅客船舶のステークホルダーを幅広くインタビューしています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | CXO:12% | アジア太平洋:44% |
| 中位層:54% | 部門・ユニットリーダー:35% | 欧州・中東・アフリカ:34% |
| 中小規模プレイヤー:15% | マネージャー:53% | 南北アメリカ:22% |
市場規模算定と予測
規模算定は主にトップダウンアプローチで構築されており、グローバルの稼働船舶数と航行時間の活動状況を現実的なアドレサブル接続プールに変換し、サービスミックスと支出前提を用いて収益に換算します。この構造が整った後、船舶クラス別の月額サンプル価格、端末交換サイクルに関するチャネルチェック、および開示情報が許す範囲でのサプライヤー・インテグレーター収益の積み上げを含む選択的なボトムアップ推計によって検証します。
本市場において特に重要なインプットには、船舶タイプ別の稼働船隊数、乗組員の福祉と運航データ利用に連動した帯域幅需要の成長、MSS対VSTATタイルの展開比率、Kaバンドおよびマルチオービットパッケージへのシフト、価格リセットを遅らせる典型的な契約期間などが含まれます。小規模船隊や民間オペレーターのデータが欠如している場合は、地域別船舶数、典型的な搭載率、インタビューに基づく範囲などの代替指標でギャップを補い、レビュー時に絞り込みます。容量増強、価格圧力、新軌道オプションの採用が結果を急速に変える可能性があるため、予測はシナリオ分析を用いて作成されます。各シナリオは帯域幅価格と採用に関する専門家の見通しに基づいています。
データ検証と更新サイクル
アウトプットは、モデル、公開の船隊・海事活動指標、およびインタビューで得られた価格・採用範囲の三角測量によって検証されます。特定の地域や船舶グループに外れ値的な急増が見られた場合、その背景要因を再確認し、規制変更や容量ローンチなどの既知のイベントでは説明できない乖離がある場合は回答者に再連絡します。
承認前に、単位の一貫性、通貨換算、および独立したシグナルとの対比における前年比の妥当性に点を当てた多段階のアナリストレビューを実施します。レポートは年次で更新され、重要なイベントが発生した場合は中間更新を行い、その後クライアントが最新の見解を受け取れるよう最終的な納品前チェックを完了します。
Mordor Intelligenceの海事衛星通信市場規模と他の公表推計値との比較
海事衛星通信の公表市場規模は必ずしも一致しません。その差異は通常、各社がサービス範囲をどのように定義し、どの収益ストリームを接続の一部として計上するかに起因しており、一部の推計が古い帯域幅価格を使用している一方で、他の推計がより急速な価格下落や高スループットプランの早期採用を想定しているなど、タイミングも影響します。
主な差異は、接続サービスのみを計上するか、船舶搭載端末やマネージドバリューアデッドサービスも含めるかによって生じます。Mordor Intelligenceは、海事衛星リンクに紐づくハードウェア、エアタイム、マネージドサービスの複合収益プールとして市場を捉えています。また、あるパブリッシャーが2023年または2024年を基準年として採用し、異なる通換算タイミングを適用したり、商船・旅客船隊全体でのKaバンド採用についてより積極的な前提を用いたりする場合にも差異が生じます。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 8.16 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 4.74 ビリオン 米ドル(2025年) | サービス重視のフレーミングと異なる基準年を使用しており、端末ハードウェア収益や衛星オペレーターとエンドユーザーの間に位置する一部のマネージドサービス料金が過小計上される可能性があります。 |
| 業界パブリッシャーB | 5.90 ビリオン 米ドル(2023年) | 2023年を基準年として合計を算定しており、含まれる収益スタックが明示されていないため、価格の推移やMSSとVSATスタイルの展開比率が合計値を変動させる可能性があります。 |
この差異を見ると、最も重要な実務的示唆は、スコープとタイミングの選択が差異の大部分を生み出しており、単一の計算ステップによるものではないということです。インプットを船隊活動、採用状況、および再現可能な価格ロジックに紐づけることで最終的な数値は明確なレバーに追跡可能な状態を保ち、市場環境の変化に応じてレビュー・更新することができます。


レポートで回答される主要な質問
海事衛星通信市場の現在の価値はいくらか?
市場は2026年に81億6,000万米ドルであり、2031年までに154億3,000万米ドルに達すると予測されている。
海事衛星通信市場はどのくらいの速さで成長すると予想されるか?
総収益は2026年から2031年にかけてCAGR 13.58%で拡大すると予測されており、LEOおよびマネージドサービスセグメントが平均を上回るペースで成長している。
最も速く成長しているセグメントはどれか?
旅客船、特にクルーズ会社は、旅行者が高速Wi-Fiを求める中でCAGR 16.72%で接続支出を拡大している。
フラットパネルアンテナが重要な理由は何か?
電子操向フラットパネルはマルチオービット追跡を可能にし、ジンバル式ディッシュより軽量であり、現代のクラウドアプリケーションに適したKaバンドスループットを解放する。
SATCOMの採用を促進している規制ルールは何か?
IMOの炭素集約度報告、国際労働機関の乗組員福祉義務、および米国沿岸警備隊のサイバーリスク管理規則はすべて、安全で高可用性の衛星リンクを必要としている。


 お客様のデータは安全であり、販売や共有は一切行われません。
