
NATO弾薬市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
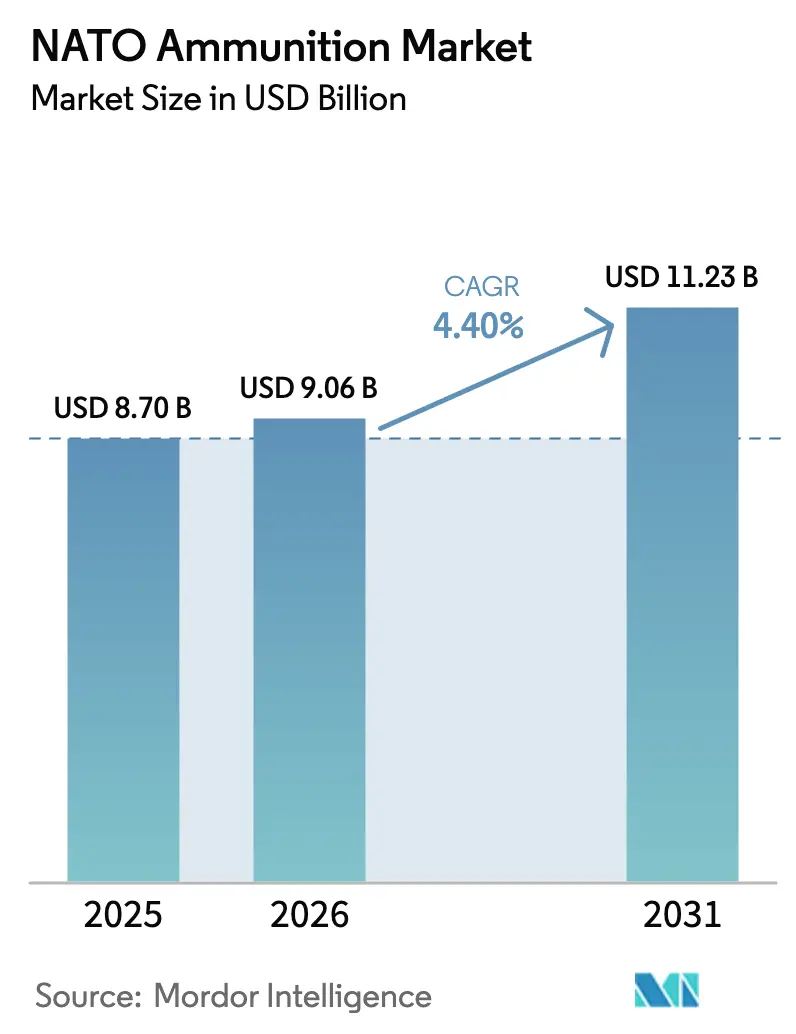
| 基準年の市場規模 (2025) | 8.70 十億米ドル |
| 市場規模 (2026) | 9.06 十億米ドル |
| 市場規模 (2031) | 11.23 十億米ドル |
| Growth Rate (2026 - 2031) | 4.40 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるNATO弾薬市場分析
NATO弾薬市場の規模は、2025年の87億米ドルから2026年には90億6,000万米ドルに成長し、2026年〜2031年の年平均成長率(CAGR)4.4%で2031年までに112億3,000万米ドルに達すると予測されています。この成長は、加盟国がウクライナへの移転によって枯渇した在庫を補充しながら、更新された防衛計画の前提に沿って複数年にわたる備蓄を構築するという構造的な転換を示しています。防衛予算の増加、砲兵中心のドクトリンへの新たな注目、およびNATO支援・調達機関(NSPA)を通じた契約手続きの合理化が需要を牽引しています。
主要請負業者は、長期的な枠組み契約を通じた政府保証の最低生産量に支えられ、生産能力への投資を加速させています。環境規制は小口径弾薬の需要に影響を与え、無鉛弾頭の採用を促進しており、STANAG 4439規格への準拠は鈍感火薬充填材の使用を推進しています。これらの要因により、市場のダイナミクスは価格競争から急増生産能力の差別化へとシフトし、NATO弾薬市場全体の競争水準を引き上げています。
主要レポートのポイント
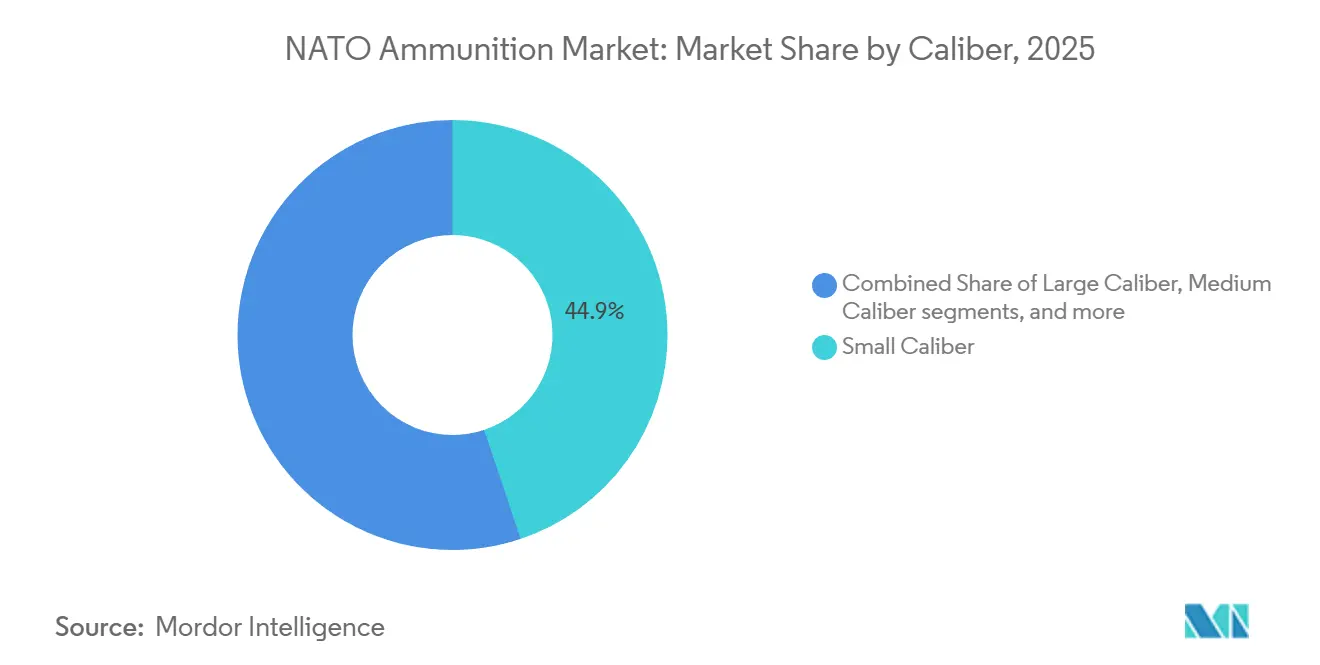
- 口径別では、小口径弾薬が市場シェアの44.87%を占め、大口径砲弾は2031年までに最高の年平均成長率(CAGR)6.10%を記録すると予測されています。
- 製品別では、弾丸・薬莢が2025年の収益の45.93%を占め、砲弾・迫撃砲弾は2031年までに年平均成長率(CAGR)5.90%で最速の成長を達成すると予測されています。
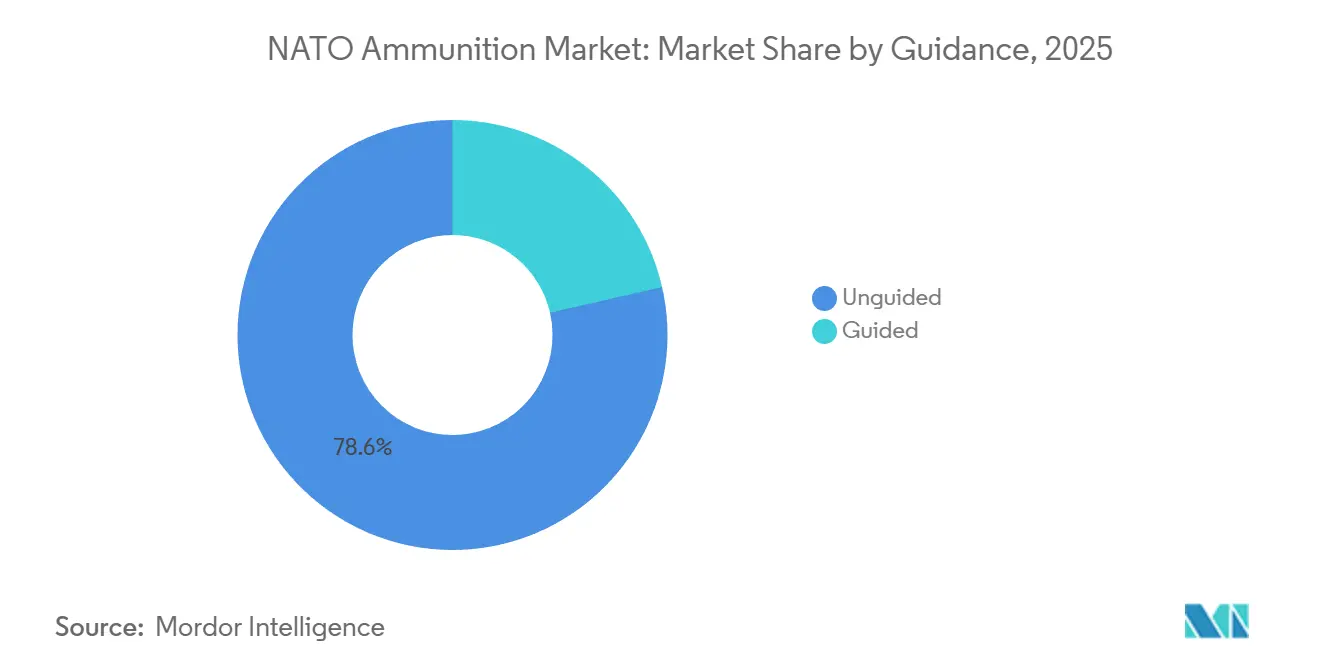
- 誘導方式別では、非誘導弾薬が2025年に78.58%のシェアでNATO弾薬市場を支配し、誘導弾は2026年〜2031年の間に年平均成長率(CAGR)8.57%で成長すると予測されています。
- エンドユーザー別では、軍の需要が2025年のNATO弾薬市場の75.90%を占め、民間・スポーツ射撃は2031年までに年平均成長率(CAGR)4.78%で成長すると予測されています。
- プラットフォーム別では、陸上プラットフォームが2025年のNATO弾薬市場の約56.34%を占め、航空弾薬は2031年までに年平均成長率(CAGR)4.93%で成長すると予測されています。
- 米国は2025年のNATO弾薬市場規模の35.25%を占めました。一方、ポーランドは2026年〜2031年の間に年平均成長率(CAGR)9.41%という最速の成長が見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
NATO弾薬市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | 年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| NATOの防衛支出コミットメントの高まり | +1.20% | 世界規模、特にポーランド、ドイツ、英国に集中 | 中期(2〜4年) |
| ウクライナ紛争後の在庫補充 | +0.90% | 米国、ドイツ、フランス、英国、ポーランド | 短期(2年以内) |
| 155mm砲弾の複数年枠組み契約 | +0.80% | ドイツ、米国、ポーランド、フランス | 中期(2〜4年) |
| スマート薬莢信管に対する同盟国のコールオフオプション | +0.60% | 米国、ドイツ、フランス、英国、ポーランド | 中期(2〜4年) |
| NSPAの調達プロセスの加速 | +0.50% | NATO全加盟国 | 短期(2年以内) |
| 鈍感火薬充填材への移行 | +0.40% | 米国、ドイツ、フランス、英国、東欧への波及を含む | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
NATOの防衛支出コミットメントの高まり
加盟国の予算は冷戦終結以来最速のペースで増加しています。2024年には、32か国の同盟国のうち23か国がGDP比2%の防衛支出基準を達成し、10年前のわずか6か国から大幅に増加しました。欧州の防衛支出は2024年に18%増加し、砲兵、小火器、防空弾薬が追加資金の相当な割合を受け取りました。2035年までにGDP比5%という目標に関する議論が実現すれば、年間さらに1,000億ユーロ(1,172億2,000万米ドル)が解放される可能性があり、その15〜20%が弾薬調達に充てられると見込まれます。ポーランドのGDP比4.7%という防衛支出はこのトレンドを際立たせており、155mm弾薬および小口径弾薬の生産への多大な投資が行われています。一方、南方側面の加盟国は海軍の優先事項に注力しており、NATO弾薬の生産計画を立案する際にサプライヤーが対処すべき地域的な需要格差を生み出しています。
ウクライナ紛争後の在庫補充
キーウへの移転により、同盟の備蓄は計画水準を下回るほど大幅に枯渇しました。2024年半ばまでに、米国は200万発以上の155mm砲弾を輸送し、2024年末までに月産10万発を達成するための急増計画を促しました。ドイツの備蓄は3万発を下回り、Rheinmetallとの22万発および2026年から始まる年間70万発のベースラインを対象とした85億ユーロ(99億6,000万米ドル)の契約締結につながりました。[1]Rheinmetall、「155mm弾薬の枠組み契約」、rheinmetall.com 同盟国はジャストインタイムの在庫モデルから離れ、90〜180日分の備蓄維持を優先する方向にシフトしており、この動きにより2027年までにベースライン需要が約40%増加すると予想されています。この補充努力は先進技術の採用を加速させており、政府は従来の弾薬と比べて20〜30%高いコストにもかかわらず、鈍感または可プログラム式の砲弾で備蓄を補充することを優先しています。
155mm砲弾の複数年枠組み契約
長期契約は最低生産量を確保し、新たな生産ラインへの投資を可能にします。ドイツの85億ユーロ(99億6,000万米ドル)の契約は当初22万発を確保し、年間最大70万発のオプションを持ち、ウンターリュースにおけるグリーンフィールド生産ラインの設立を支援します。同様に、米国陸軍は2024年に9億6,100万米ドルの不定期納入契約を発行し、買い手に価格交渉力を、サプライヤーに収益の予測可能性を提供しました。[2]米国国防総省、「国防総省によるウクライナへの追加安全保障支援の発表」、defense.gov ポーランド、フランス、英国も同様の契約構造を採用しています。これらの枠組みにより、スポット購入と比較して単位コストが15〜25%削減され、NATO弾薬の需要が国内または同盟国のサプライチェーンを通じて満たされることが保証されます。
スマート薬莢信管に対する同盟国のコールオフオプション
可プログラム式信管はニッチな用途から主流の使用へと移行しています。エイブラムス戦車向けのXM1147 AMP砲弾は、空中爆発プログラミングによって4種類の旧来の変種を統合します。RheinmetallのAHEAD技術は35mm砲弾の飛行中プログラミングを可能にし、精密なサブ弾頭群を形成します。2024年、米国陸軍は155mm砲兵への空中爆発能力の拡張に向けて2億米ドルを超える契約を授与しました。ただし、ITARライセンスの対象となる米国製半導体に関連する輸出規制が、納期を6〜12か月延長させています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレス火薬および雷管原料の不足 | -0.70% | 米国、西欧 | 短期(2年以内) |
| 旧来の工場における老朽化したケースライン工具 | -0.60% | 米国、フランス、英国 | 中期(2〜4年) |
| ITARおよび輸出規制のボトルネックの強化 | -0.50% | 米国、欧州 | 短期(2年以内) |
| 鉛推進薬に対する射撃場・環境規制 | -0.40% | 米国、欧州連合 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
プレス火薬および雷管原料の不足
硝化綿とアンチモンの世界的な供給は依然として制約されています。中国はアンチモン輸出の70%を占めており、断続的な輸出規制により2022年以降、雷管価格は40〜60%上昇しました。[3]Nikhil Patel、「中国のアンチモン輸出規制が米国の弾薬供給を脅かす」、Reuters、reuters.com 西側では、推進薬火薬を製造する工場の数は限られており、新たな生産能力の確立には環境許可取得に3〜5年を要します。General Dynamicsは2024年に推進薬生産の拡大に5,000万米ドルを割り当てましたが、完全な操業能力は2027年まで見込まれていません。生産者は配分を優先しており、小火器訓練用砲弾よりも155mm砲弾を重視しているため、短期的にNATO弾薬市場が逼迫しています。
鉛推進薬に対する射撃場・環境規制
米国環境保護庁は2024年に連邦土地における鉛弾薬の使用禁止を実施し、軍の訓練消費量の約3分の1に影響を与えました。同様に、EUのREACH規制は湿地帯における鉛弾頭を段階的に廃止しており、2028年に向けてより広範な屋外禁止が検討されています。メーカーは銅またはタングステン製の砲弾への移行を進めていますが、これらは従来の素材と比べて30〜50%高価です。弾道再認定のプロセスがさらに採用を遅らせています。Winchesterは2024年に無鉛生産ラインの拡大に3,500万米ドルを投資しましたが、現在の生産能力は増大する需要を満たすには依然として不十分です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
口径別:大口径砲兵が成長を牽引
大口径砲弾は2031年までに年平均成長率(CAGR)6.10%で成長すると予測されており、155mm火力支援がドクトリン上の重要性を取り戻す中、他の口径カテゴリーの成長を上回っています。大口径弾薬のNATO弾薬市場は、米国陸軍が月産10万発の生産を維持する計画によって支えられており、歴史的なピークを大幅に超えています。小口径弾薬は2025年に44.87%の市場シェアを維持しているものの、無鉛薬莢への義務的な移行によるマージン圧力に直面しています。
単位コストの差異が予算の優先順位に影響を与えています。従来の通常弾は1.50米ドル未満であるのに対し、高爆発性155mm砲弾は3,000〜8,000米ドルの範囲であり、エクスカリバー精密誘導型は68,000米ドルを超えます。これらのコストにもかかわらず、40kmの射程における大口径砲弾の致死性は、争われた機動回廊において依然として不可欠です。中口径の成長は不均一であり、プーマ歩兵戦闘車やブラッドレーA4の砲強化などの車両アップグレードサイクルによって牽引されています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます


製品別:砲弾が枠組み支出を獲得
砲弾・迫撃砲弾は2026年〜2031年にかけて年平均成長率(CAGR)5.90%で成長すると予測されており、ドイツ、米国、ポーランドからの複数年契約が最低生産量を確保することで支えられています。弾丸・薬莢は引き続き最高のスループットを生み出し、2025年の収益の45.93%を占めています。ただし、環境コンプライアンスコストと余剰在庫の売却が需要トレンドを平坦化させています。
サプライチェーンの構造は大きく異なります。小口径弾薬はレイクシティのような垂直統合施設で生産されるのに対し、砲兵用薬莢、充填材、信管はボトルネックに脆弱な3層ネットワークに依存しています。2024年の9億6,100万米ドル相当の米国155mm不定期納入契約はリスクプーリングを示しており、陸軍が再交渉なしに生産を調整できるようにしています。
誘導方式別:スマート信管がコストプレミアムを正当化
誘導弾薬は誘導カテゴリーの中で最速となる年平均成長率(CAGR)8.57%で成長すると予測されており、非誘導砲弾が2025年の数量の78.58%を占めているにもかかわらず、この成長が見込まれています。誘導弾のNATO弾薬市場は、初弾命中確率を3倍にする可プログラム式信管によって支えられており、50〜100%高い単位コストを正当化しています。
ITAR規制に基づく輸出規制が国際販売を遅らせており、半導体搭載信管には別途ライセンスが必要で、納期が最大1年遅延する可能性があります。これに対応して、フランスのNexterやポーランドのMESKOなどの企業は、これらの遅延を回避するための国産バリアントを開発しており、地域化された電子部品サプライチェーンへの広範なトレンドを反映しています。
エンドユーザー別:民間射撃が余剰在庫を吸収
軍の顧客が2025年の需要の75.90%を占めましたが、中東欧における銃器所有の増加により、民間・スポーツ射撃は年平均成長率(CAGR)4.78%で成長しています。余剰の5.56mmおよび7.62mm砲弾は現在0.50米ドル未満で小売されており、新規生産を下回り、民間購入者の価格差を拡大しています。
性能要件は異なります。法執行機関は脆砕性または跳弾低減弾頭を優先する一方、民間射撃者は手頃な価格を重視し、軽微な精度のトレードオフを受け入れることが多いです。鉛散弾を段階的に廃止するEU REACH規制が投資を促進しており、例えばOlinのミシシッピ州における3,500万米ドルの銅複合材拡張などが挙げられます。
プラットフォーム別:航空システムがシェアを拡大
陸上プラットフォームは2025年の消費量の56.34%を占め、ウクライナ紛争における砲兵の重要な役割と継続的な艦隊近代化努力を反映しています。航空弾薬は徘徊型弾薬と武装ドローンの普及により年平均成長率(CAGR)4.93%で成長しています。例えば、AeroVironment社のスイッチブレード600は、50ポンドのパッケージで対戦車効果を再現できる小型弾頭の可能性を示しています。
海軍兵器はミサイル中心の水上戦への移行と指向性エネルギー兵器(DEW)の採用見込みにより制約されたニッチセグメントにとどまっています。ただし、127mm砲への需要は沿岸砲撃およびコスト効率の高い地域拒否作戦のために持続しています。
地域分析
米国は2025年に35.25%の市場シェアを保有し、155mm砲弾の月産を10万発に増加させる計画と、陸軍および海兵隊部隊からの小口径弾薬への持続的な需要によって牽引されています。ラドフォードおよびスクラントンの施設における長期的な産業基盤投資が将来の生産能力を支える予定です。ドイツは2位にランクされ、85億ユーロ(99億6,000万米ドル)の枠組み協定に支えられ、2026年までに年間70万発の砲弾生産ベースラインを確立し、欧州全体での砲兵能力強化へのシフトを反映しています。
ポーランドは最も成長の速い市場であり、2031年までに年平均成長率(CAGR)9.41%が見込まれ、GDP比4.7%に相当する防衛支出と155mm弾薬および中口径弾薬生産のための新たな合弁工場の設立によって牽引されています。フランス、英国、イタリア、スペインは予算制約の中で緩やかな成長を追求し、規模の経済を達成するためにNSPAを通じて発注を行っています。トルコのMKE複合施設は、NATO弾薬市場における国内需要と輸出需要に対応するため、小口径弾薬と砲兵弾薬の両方の生産能力を拡大しています。
バルト三国、ルーマニア、ブルガリアを含む小規模な東方側面のNATO加盟国は、ウクライナに移転した備蓄を補充し、ロシアの潜在的な侵略を抑止するために弾薬を事前配置しています。これらの国々はNSPAの枠組みに大きく依存しており、一貫したアプローチを提供する標準化された技術仕様とガイドラインの恩恵を受けています。一方、南方側面のNATO同盟国は海軍迎撃機および防空弾薬への投資を優先しており、サプライヤーが適応可能な多口径生産能力を維持することを求める多様な需要環境を生み出しています。
規制環境
NATOの弾薬調達と相互運用性は、STANAGおよび同盟国出版物を通じてNATO標準化局(NSO)によって管理されており、加盟国全体で共通の安全性、検査、査閲、および保管要件を定めている。小火器分野では、AEP-97(マルチキャリバー査閲検査マニュアル、A版、2020年)が受入試験および査閲手順を支援し、相互運用性要件はSTANAG 4172(5.56 mm x 45、A版、2020年)などの規格によって支えられている。備蓄および弾薬安全管理については、STANAG 4440が2025年11月にD版へ更新され、各国の保管規則を共通のNATO基準に紐付けている。
産業政策の側面では、NATOは生産と調達の連携を加速するための同盟レベルの仕組みを導入した。これには2024年7月に合意された産業能力拡大公約(Industrial Capacity Expansion Pledge)や、2025年2月に発表された更新版防衛生産行動計画が含まれる。多国間調達は、需要を集約しNATO技術規格に注文を整合させるNATO支援調達機関(NSPA)を通じて行われることが増えている。調達の整合には、電子式起爆装置に対する米国のITARを含む輸出管理上の制約、および同盟全体の相互運用性目標とEU中心の防衛産業構想との間の政策的摩擦を乗り越える必要があり、これらは弾薬および主要部品の調達先やローカライゼーションの選択に影響を与え得る。
バリューチェーン分析
NATO弾薬のバリューチェーンは、原材料およびエネルギー材料(金属、ニトロセルロース系推進薬、雷管、TNT/RDXなどの高性能爆薬)から始まり、部品製造(薬莢、弾体、信管、装薬)、そして最終組立および充填(装填、圧着、包装)へと続く。その後、製品はNATO規格に基づく査閲・検査を経て、国の弾薬庫やNSPAが管理する供給契約を通じた保管、流通、維持へと進む。ボトルネックは、雷管や硬化処理に用いられる一部の鉱物とエネルギー材料の上流工程に集中しており、西側の生産能力の制約と長い許認可サイクルが供給リスクを高めている。下流のスケーリングは、専用の装填ラインと受入試験のスループットに依存しており、特に155 mm砲弾やプログラム可能な、あるいは低感度弾薬構成において顕著である。
産業規模の拡大は、大規模かつ垂直統合された調整プロジェクトやGOCO(政府所有・民間運営)方式または兵器庫エコシステムを通じて進められることが増えている。2026年7月、CSG/MSMノースアメリカは、アイオワ陸軍弾薬工場(米国政府所有・民間運営の施設)において、最大6億3,200万米ドルとされる契約価値の下、月間36,000発の155 mm砲弾の装填能力を目指す将来砲兵複合施設(Future Artillery Complex)の建設を開始した。これに加え、NATOは国境を越えて購買者と生産者を結びつける調整層を追加しており、これにはNATOエンジン枠組みや、調達および産業能力に関する取り組みを一元化するために2026年7月に開始されたNATO Front Door for Industryが含まれる。NSPAの枠組みを契約の基盤としつつ、これらの仕組みは、主要契約者と中堅サプライヤーが下位層の投入物(エネルギー材料、薬莢、信管)を標準化されたNATO需要に整合させる方法を再構築している。
競合環境
NATO弾薬市場は中程度の集中度を示しています。上位3社であるRheinmetall、BAE Systems、General Dynamicsは、大口径生産能力の約40〜45%を占めています。NammoやMESKO S.A.などの中堅企業は、新たな枠組み契約を獲得するためにモジュール式生産ラインを拡大しています。契約の授与は価格よりも生産能力によって決定されることが増えており、政府は生産を拡大する能力を優先しています。例えば、Rheinmetallの新しいウンターリュース工場は2026年までに年間最大70万発を生産し、完全自動化によって単位コストを15〜20%削減すると予測されています。
垂直統合は市場の回復力を高めています。BAE Systemsは独自の推進薬生産ラインを運営し、General Dynamicsはラドフォードの火薬生産を管理しており、両社を原料供給の混乱から保護しています。新興市場の機会は、鈍感火薬充填材の改修、可プログラム式信管、および非誘導砲兵への誘導を可能にする変換キットに焦点を当てています。STANAG 4439爆発物化学とデジタル信管設計の専門知識を持つ企業がファーストムーバーの優位性を持っています。さらに、輸出規制の強化により欧州諸国は独自のサプライチェーンを開発するよう促されており、EU内の協力を奨励し、電子部品生産を現地化するための大西洋横断的な合弁事業を促進しています。
継続中の近代化プログラムは、1970年代の工具で依然として稼働している施設に圧力をかけています。生産ラインあたり約2億ユーロ(2億3,438万米ドル)の投資を行う意欲のないサプライヤーは、買い手が鈍感充填材と可プログラム式信管をますます要求するにつれて排除されるリスクがあります。NammoのラウフォスPlantは挑戦者戦略の典型例であり、オフセット要件を満たし物流コストを削減するために顧客の兵器廠近くにモジュール式生産ラインを活用しています。NATO弾薬市場が補充サイクルと新技術の採用のバランスを取る中、2030年に向けて競争の激しさが増すと予想されています。
NATO弾薬業界のリーダー企業
Rheinmetall AG
General Dynamics Corporation
BAE Systems plc
Nammo AS
MESKO S.A.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
需要が複数年にわたる枠組みおよび共同調達に取り込まれる中、金属部品、爆薬充填・装填、推進薬装薬をカバーする、拡張可能なNATO規格の155 mm生産チェーンに重要な機会がある。いくつかの資本プログラムや契約受注は、追加生産能力がどこに投入されているかを示している。2026年3月、カナダ政府は国内弾薬生産拡大のために14億カナダドルの支援策を発表した。これには、155 mm砲弾装填施設向けにゼネラル・ダイナミクスへの6億4,200万カナダドル、金属製砲弾製造向けにIMTプレシジョンへの3億500万カナダドルが含まれる。2026年7月、CSGは2025年に受注した米陸軍契約の下、アイオワ陸軍弾薬工場において将来砲兵複合施設の建設を開始し、155 mm砲弾専用の装填拠点を追加した。これらの動きは、高スループットラインに関連する薬莢、装薬、エネルギー材料、自動化設備にわたる上流・中流サプライヤー能力への需要を示している。
第二の機会分野は相互運用性主導の近代化であり、調達は従来型弾薬から、プログラム可能な信管、低感度弾薬適合の充填物、そして同盟間での使用を支える標準化された査閲・検査体制へと移行している。NSPAを通じた多国間調達も、陸上弾薬カテゴリー全体で拡大しており、2026年4月に弾薬支援パートナーシップ(Ammunition Support Partnership)を通じてラインメタルに授与されたNATO発注の2億ユーロの120 mm戦車弾薬契約がその一例である。環境規制の順守も、小口径分野で商業化需要を生んでいる。米国およびEUによる鉛弾規制は、購買者を鉛フリー材料へと向かわせており、これにより再認証作業の需要、およびNATO加盟国内で軍事訓練と民間・スポーツ需要の両方を支えられる新規生産ラインへの需要が高まっている。
最近の業界動向
- 2026年7月:CSG(MSMノースアメリカを通じて)は、2025年に受注した米陸軍契約の下、アイオワ陸軍弾薬工場において155 mm砲弾装填能力を拡大するための将来砲兵複合施設の起工式を行った。本プロジェクトはNATO規格の火砲弾薬に対するGOCO方式の供給拠点を強化し、稼働開始後はより高くかつ予測可能なスループットを支える。また、欧州資本のグループが米国の弾薬インフラに投資するという、大西洋を越えた産業統合の深化も示している。
- 2026年2月:ラインメタルは、NATOの支援メカニズムを通じた多国間調達に関連する、120 mm戦車弾薬の大規模なNATO発注を受けた。この受注は陸上弾薬に対する共同購買の動きを強化し、さらなる生産能力および自動化投資を支える受注量の見通しを提供する。また、資格を有するサプライヤー間で生産を配分する上での、標準化されたNATO契約チャネルの役割を高めている。
- 2025年9月:ラインメタルは、約5億ユーロを投資し、約15カ月で建設を完了した後、ニーダーザクセン州ウンターリュース拠点のヴェルク・ニーダーザクセン弾薬施設で操業を開始した。大規模な新工場の稼働開始は、欧州の大口径生産量を拡大し、枠組み契約に基づく注文のリードタイムを短縮する。この稼働開始は、単発購入から、複数年にわたる顧客の確約に支えられた継続的な生産基盤への移行を反映している。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、市場は、NATO加盟国が訓練および作戦準備のために購入・使用する弾薬を対象とし、対象年の価値ベースで測定している。これには、陸上、海上、航空用途にわたるNATOの相互運用性要件を満たす完成弾を含む。
対象範囲の除外事項:兵器プラットフォームおよびより広範な防衛サービスは除外する。また、NATO関連の防衛需要向けに調達されていない、純粋に商業用のスポーツ用弾薬も除外する。
セグメンテーション概要
- 口径別
- 小口径
- 中口径
- 大口径
- その他
- 製品別
- 弾丸・薬莢
- 砲弾・迫撃砲弾
- 航空爆弾・手榴弾
- 誘導方式別
- 誘導
- 非誘導
- エンドユーザー別
- 軍
- 法執行機関
- 民間・スポーツ射撃
- プラットフォーム別
- 陸上プラットフォーム
- 海上プラットフォーム
- 航空プラットフォーム
- 地域別
- 米国
- カナダ
- 英国
- フランス
- ドイツ
- イタリア
- ポーランド
- スペイン
- トルコ
- その他のNATO加盟国
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、NATOの需要シグナルと供給能力の把握から始め、これにより市場の境界を年ごとに一貫して保つことができた。関連する場合には、基礎レイヤーの構築に公的資料を用い、NATOの発行物、各国の防衛予算文書、議会の調達公開情報、そして相互確認のためにEurostatやUN Comtradeなどの公式貿易・産業統計を含めた。
次に、活動を価値に変換するのに役立つ補足資料を検討し、企業年次報告書、投資家向け説明資料、契約受注概要、そして生産拡大や納入計画に関する信頼性の高い防衛関連報道を確認した。並行して、企業財務および報道に関する有料サブスクリプション、さらに選定した弾薬・部品の貿易フローの検証に役立つ場合には輸出入出荷レベルのデータベースも利用した。これらのデスクリサーチ資料は網羅的なものではなく、定義の明確化、前提の検証、データギャップの解消のために、他にも多くの公開資料を参照した。
一次インタビューおよび調査
北米および欧州の調達担当者、弾薬プログラム責任者、生産専門家、サプライチェーン管理者、チャネル参加者へのインタビューおよび調査を実施する。回答者は、契約時期、補充計画、生産上の制約、口径別需要、平均販売価格の前提を明確にするのに役立つ。インタビューの回答がNATOの発表、各国の予算文書、サプライヤーの開示情報と異なる場合には、追加確認を行う。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:29% | 経営幹部(CXO):18% |
| ミドルティア:46% | 機能/部門リーダー:31% |
| 小規模プレイヤー:25% | マネージャー:51% |
市場規模算定と予測
規模算定モデルは、観測可能な支出シグナルとプログラム活動を出発点として、防衛調達の意図をNATO加盟国の対象弾薬支出に変換するトップダウン方式の構築から始まる。次に、この合計値を選択的なボトムアップ方式の近似値、主にサンプルサプライヤーの収益マッピング、契約価値の確認、そして公開情報が入手可能な主要口径についての単純な量×平均価格のロジックを用いて検証し、両方の見方が一致しない場合には総額を調整する。
モデルに用いる入力には、防衛予算配分および補正予算、火砲・小口径弾の補充目標として発表された数値、推進薬・エネルギー材料の生産能力の追加、注文が収益化するタイミングに影響する納入リードタイム、そして複数年契約や材料インフレによって示唆される平均価格の変動などの指標が含まれる。予測にあたっては、補充速度や生産能力拡大のタイミングの違いを反映できるようシナリオ分析を用い、実現可能な生産・調達ペースに関するインタビューの意見と照合した上で優先シナリオを設定する。小規模サプライヤーや不透明な契約条件についてボトムアップデータが欠落している場合には、専門家へのヒアリングで繰り返し検証された、調整済みの価格帯とシェアの前提を用いてギャップを埋める。
データ検証と更新サイクル
検証は複数のチェックを通じて行われ、最終的な数値が単一のデータ系列に依存しないようにしている。予算執行状況、契約受注のペース、目に見える生産拡大の時間軸、関連品目の貿易フローの方向性といった独立したシグナルと結果を比較する。大きな差異が生じた場合は、前提の再確認、そして多くの場合フォローアップのヒアリングが行われる。承認前に、別のアナリストが段階的にモデルを確認し、異常な変動については国およびプログラムレベルで再度検証する。
レポートは毎年更新され、複数年にわたる大規模な調達パッケージやエネルギー材料の供給に関する突発的な混乱など、重要な出来事が発生した場合には中間更新が行われる。納品直前には、アナリストが最新の確認作業を行い、顧客がその時点で入手可能な最新の見解を受け取れるようにしている。
他の公表推定値と比較したMordor IntelligenceのNATO弾薬市場規模
NATO弾薬に関する公表市場価値は、対象範囲の扱いが常に同一ではないこと、また各チームが注文をいつ収益として認識するかについて異なるタイミングルールを用いていることから、大きく異なる場合がある。通貨換算のタイミングや基準年の選択も、特に大規模な補充パッケージが発表されても納入が複数期間にわたって分散する場合に、目立った差異を生む。
契約受注総額、防衛予算執行のシグナル、生産能力拡大の発表は、Mordor Intelligenceの推定値を、より広範な意図や関連支出を含めるのではなく、当該年内に現実的に納入・認識できるものへと結びつけるための根拠となっている。差異は、一部の推定値が民間および民間警備需要を含めている場合や、弾薬部品およびライフサイクルサービスを中核支出の一部として扱っている場合にも生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 8.70 B (2025) | |
| グローバルコンサルティング会社A | USD 10.60 B (2025) | この推定値は、弾薬生産およびライフサイクル活動に関するより多くのカテゴリーを数えることで、より広範な需要の境界を用いていると見られ、また、納入時期を一貫して考慮せずに、近い将来の補充転換率をより高く見積もる傾向がある。 |
| 業界出版社B | USD 15.00 B (2023) | この数値は2025年の基準年と時期が一致しておらず、非軍事的な需要プールを含むエンドユーザー範囲で説明されており、民間および民間警備の購入が含まれることで総額が増加している。 |
この表は、対象年の選択と弾薬支出として何を計上するかが、数値が分散する主な要因であることを示している。観測可能な調達および納入シグナルにモデルを紐付け、NATO加盟国全体で一貫した価格およびタイミングルールを適用することにより、明確な入力にさかのぼりやすく、今後の更新でも再現しやすい市場価値が得られる。


レポートで回答される主要な質問
NATO弾薬市場の現在の価値はいくらですか?
NATO弾薬市場は2026年時点で90億6,000万米ドルと評価されており、2031年までに112億3,000万米ドルに達すると予想されています。
NATO内での砲兵弾薬需要はどのくらいの速さで成長していますか?
主に155mm砲兵である大口径砲弾は、火力ドクトリンが再び重要性を増す中、2026年〜2031年の間に年平均成長率(CAGR)6.10%で拡大すると予測されています。
どのNATO加盟国が最も速い弾薬支出の成長を経験していますか?
ポーランドはGDP比4.7%に相当する防衛支出に支えられ、2031年までに年平均成長率(CAGR)9.41%という予測でリードしています。
可プログラム式信管がNATOの備蓄において重要になっている理由は何ですか?
可プログラム式弾薬は目標への効果を3〜5倍改善し、必要な砲弾数を削減するため、単位価格が高くてもコスト効率が高くなります。
環境規制は小口径弾薬の調達にどのような影響を与えていますか?
米国とEUによる鉛弾頭の禁止により、買い手は銅またはタングステン製の砲弾への移行を余儀なくされており、コストが30〜50%上昇し、新たな生産ライン投資が促進されています。
NATOの買い手が懸念するサプライチェーンリスクは何ですか?
アンチモン依存、硝化綿の生産能力の限界、ITARライセンスの遅延が、今後2年間で最も深刻なボトルネックをもたらしています。
最終更新日:



