
肛門癌市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.03 十億米ドル |
| 市場規模 (2031) | 1.42 十億米ドル |
| Growth Rate (2026 - 2031) | 6.60 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる肛門癌市場分析
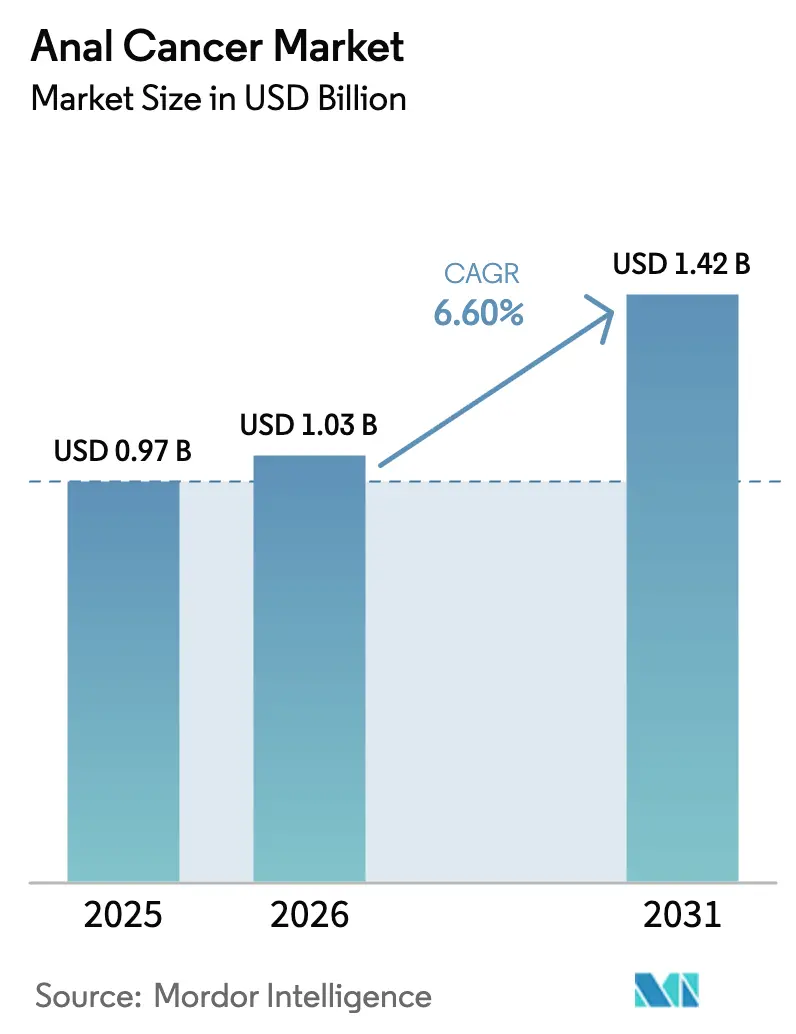
肛門癌市場規模は2026年に10億3,000万米ドルと推定され、2025年の9億7,000万米ドルから成長し、2031年には14億2,000万米ドルに達する見込みで、2026年〜2031年にかけてCAGR6.60%で成長します。
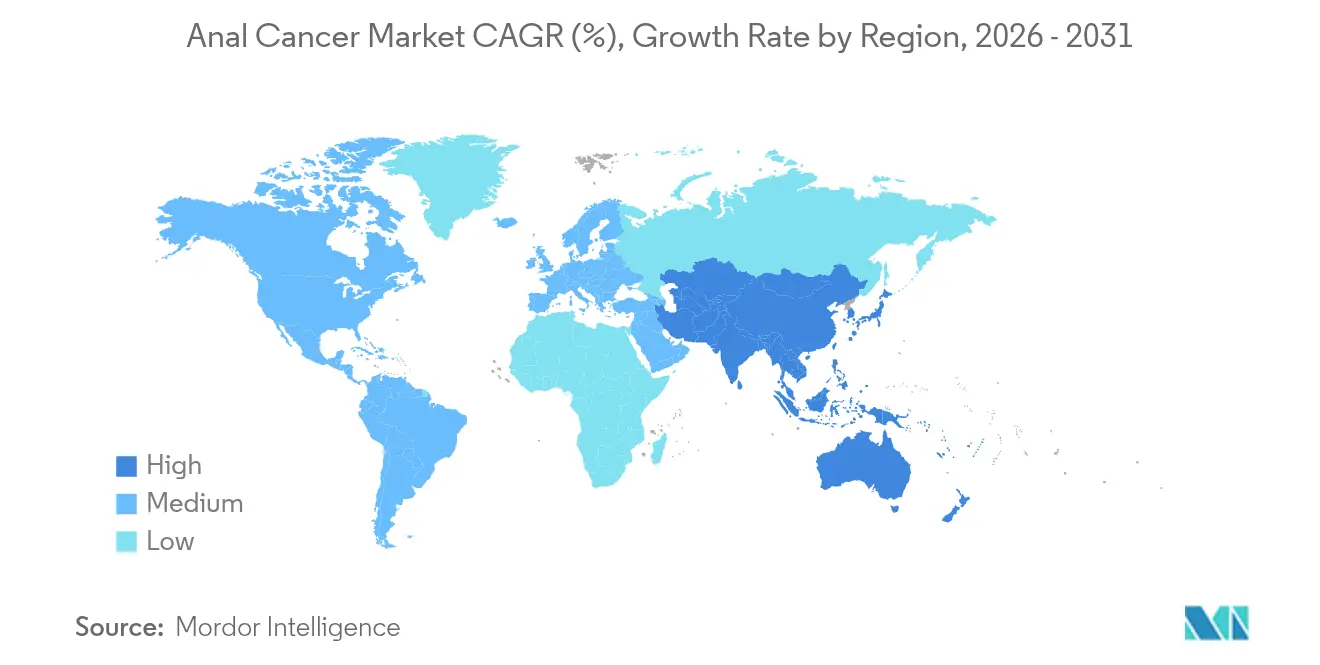
HPV関連症例の増加、免疫療法の一次治療への採用、高解像度肛門鏡検査(HRA)スクリーニングによる臨床的検出の拡大に伴い、需要が高まっています。2025年5月のFDAによるZynyzの承認は治療への期待を刷新し、パイプライン投資を促進しています [1]米国食品医薬品局、「FDAが肛門管の進行性扁平上皮癌に対するレティファンリマブ-dlwrを承認」、fda.gov 。また、新しいASTRO放射線ガイドラインが化学放射線療法のプロトコルを統一し、コミュニティ全体での普及を加速させています [2]米国放射線腫瘍学会、「ASTROが肛門癌放射線療法に関する初のガイドラインを発表」、astro.org 。北米の保険者はチェックポイント阻害剤への保険適用を継続していますが、放射線腫瘍学における人員不足が設備拡大を遅らせています。アジア太平洋地域はHPVワクチン接種率の向上とスクリーニングインフラの整備に伴い最も急速に成長しており、特に日本と中国での伸びが顕著です。
主要レポートポイント
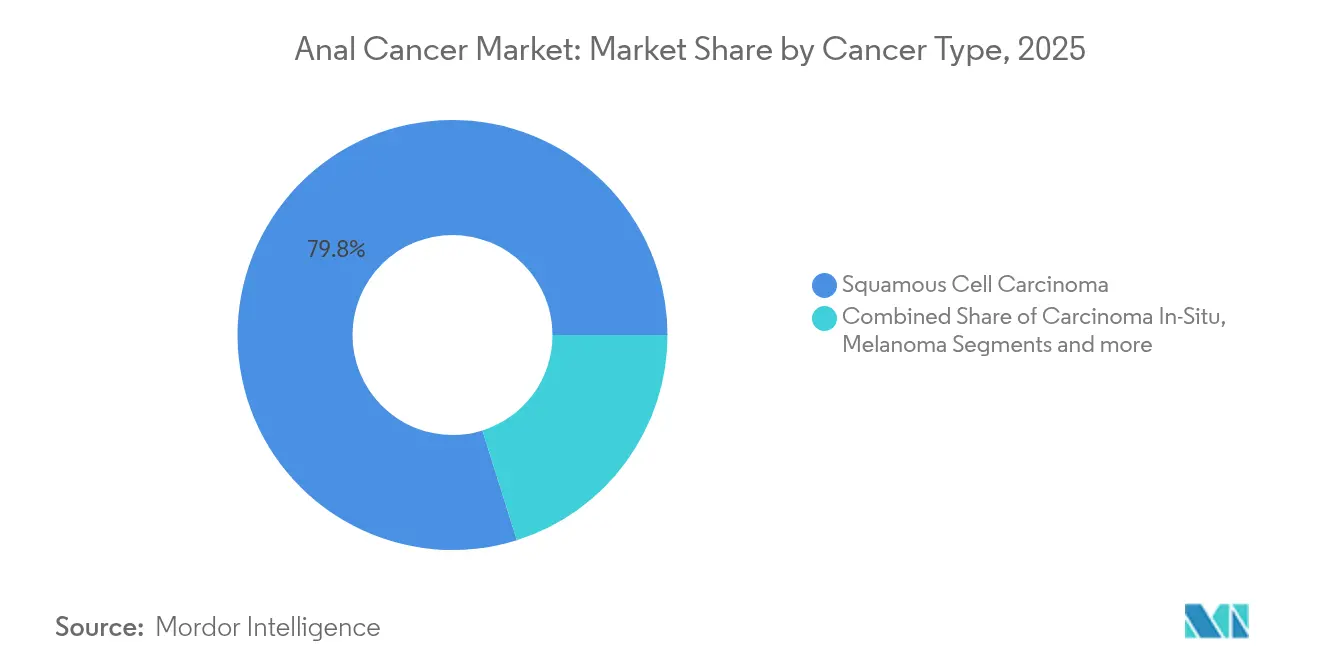
- 癌の種類別では、扁平上皮癌が2025年の収益シェア79.84%をリードし、上皮内癌は2031年にかけて年平均成長率(CAGR)7.14%で拡大する見込みです。
- 疾患ステージ別では、ステージIIIが2025年の肛門癌市場シェアの50.88%を占め、再発疾患が2031年にかけてCAGR7.23%と最高の成長率を記録する見込みです。
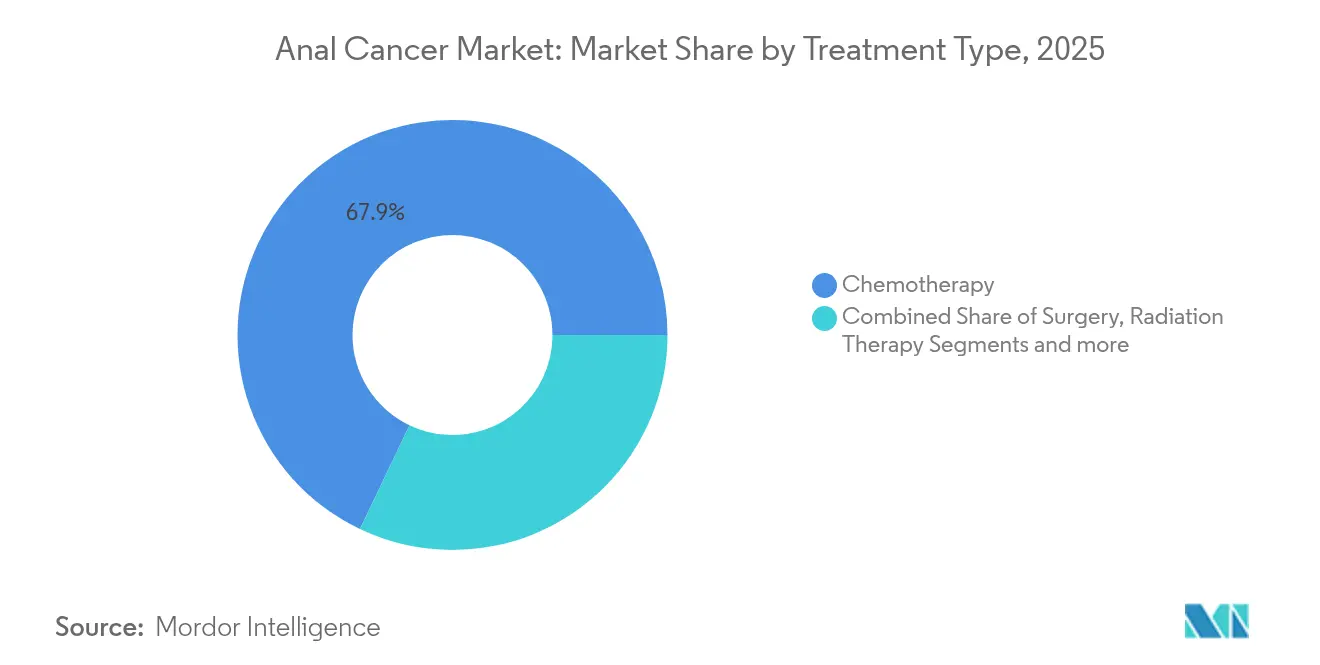
- 治療の種類別では、化学療法が2025年の肛門癌市場規模の67.92%を占め、放射線療法はガイドラインに基づく強度変調技術によりCAGR7.34%で進展しています。
- エンドユーザー別では、病院・クリニックが2025年に69.76%のシェアを獲得し、研究・学術機関がCAGR7.38%と最も急速に成長しています。
- 地域別では、北米が2025年の肛門癌市場シェアの40.42%を占め、アジア太平洋地域は2031年にかけてCAGR7.49%で拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地域的な関連性 | 影響の時間軸 |
|---|---|---|---|
| HPV関連性感染症および肛門癌の罹患率の上昇 | +1.8% | 世界全体;北米・欧州で最も高い | 中期(2〜4年) |
| HPV陽性腫瘍免疫療法に対するR&D資金の増加 | +1.5% | 北米・欧州連合;アジア太平洋地域への波及 | 長期(4年以上) |
| 化学放射線療法による臓器温存プロトコルの受容拡大 | +1.2% | 世界全体;米国・欧州連合・日本で早期利益 | 短期(2年以内) |
| チェックポイント阻害剤への保険適用拡大 | +0.9% | 北米・主要欧州連合市場 | 中期(2〜4年) |
| 臨床試験登録を加速するAI誘導分子プロファイリング | +0.7% | 世界全体;主要癌センターに集中 | 長期(4年以上) |
| 高解像度肛門鏡検査スクリーニングクリニックの開設 | +0.6% | 北米・欧州連合;アジア太平洋地域へ拡大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
HPV関連肛門癌罹患率の上昇
年間症例増加率は女性で2.9%、男性で1.6%に達し、65歳以上の白人女性では2021年に10万人あたり11.4件が記録されています [3]消化器疾患週間プレスオフィス、「新データが高齢女性における肛門癌罹患率の上昇を示す」、ddw.org 。腫瘍の90%以上が発癌性HPV株を保有しており、ワクチン接種プログラムは予防手段であると同時に長期的な需要調整因子でもあります。現在の米国スクリーニングガイドラインは高齢女性の多くを対象外としており、市場参加者がHRAサービスを拡大するよう促す診断上のギャップを生じさせています。従来リスクの低かったセグメントでの罹患率上昇により、治療対象人口が拡大し、肛門癌市場における基本的な処置件数が増加しています。そのため、病院システムはより広いスクリーニング勧告に対応するために研修と設備への投資を行っています。
HPV陽性腫瘍免疫療法に対するR&D資金
HPV陽性腫瘍は高密度の免疫細胞浸潤とPD-L1発現を示し、奏効予測が可能なため、チェックポイント阻害剤は引き続き資本を集めています。Keytruda(キートルーダ)の好調な売上が免疫療法と化学放射線療法を組み合わせたプロトコルへの信頼を強化し、企業がコンパニオンバイオマーカーの共同開発を促進しています。長期的な資金調達サイクルは北米と欧州での共同試験を優先していますが、日本やオーストラリアのサイトでも登録が進んでいます。業界アナリストは、バイオマーカー誘導レジメンの拡大により5年生存率が向上し治療期間が延長されることで、肛門癌市場における持続的な収益成長が支えられると予測しています。
化学放射線療法による臓器温存プロトコルの受容拡大
ASTROの2025年ガイドラインは、5-FUとマイトマイシンの同時投与を伴う強度変調放射線療法を推奨しており、括約筋機能を温存しながら局所制御を改善しています。この基準は現在、コミュニティセンター全体に適用され、紹介の遅延を削減し、人工肛門造設率を低下させています。早期症例の5年生存率は85%を超えており、臨床医の信頼と保険者の受入れを促進しています。統一されたプロトコルにより保険給付のコーディングが簡素化され、保険者の承認サイクルが効率化されています。これらの変化が総合的に肛門癌市場内での治療へのアクセスを改善し、より広範な普及を支えています。
チェックポイント阻害剤への保険適用拡大
米国およびドイツの保険者は、手術不能疾患に対する一次治療としてのPD-1阻害薬の保険適用を開始し、自己負担コストを削減してZynyzの普及を促進しています。適用の明確化により、病院の処方集への免疫療法薬の収載が進み、腫瘍専門医が組み合わせレジメンをより早期に採用することが奨励されています。フランスと英国での医療技術評価が費用対効果モデルを見直す中、肯定的な保険適用の決定が他の欧州市場全体に波及する可能性があります。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地域的な関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い治療費および全身性副作用 | -1.4% | 世界全体;新興市場で最も顕著 | 短期(2年以内) |
| 新規参入企業のROIを制限する低い疾患有病率 | -0.8% | 世界全体;中小バイオテクノロジー企業に影響 | 長期(4年以上) |
| 骨盤放射線腫瘍専門医の不足 | -0.6% | 北米・欧州連合;アジア太平洋地域へ拡大 | 中期(2〜4年) |
| 予防的HRAスクリーニングに対する保険適用のギャップ | -0.4% | 世界全体;新興市場で最も深刻 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い治療費および全身性副作用
年間免疫療法費用は15万米ドルを超えることが多く、入院費および支持療法を含めた進行疾患の総ケアコストは20万米ドルを上回ります。有害事象の管理はさらに資源需要を高め、三次医療センター以外では希少な学際的専門知識を必要とします。事前承認の手続きが治療開始を遅らせ、医療提供者に管理上の追加負担をもたらしています。ブラジルとインドの保険者は一部適用のみを提供しており、患者を経済的毒性に追い込み、薬剤の利用を制限し、肛門癌市場を抑制しています。
新規参入企業のROIを制限する低い疾患有病率
米国では年間約10,930件の新規症例があり、即座に対応可能な対象プールを限定しているため、より大きな適応症で開発コストを償却できないバイオテクノロジー企業にとっては困難な状況です。希少疾病用医薬品(オーファンドラッグ)のインセンティブは審査期間を短縮しますが、完全な開発に必要な10億〜30億米ドルを部分的にしか相殺できません。臨床試験の登録は遅く、希少な組織型やステージの不均一性がプロトコルを複雑にして期間を延長させています。その結果、中小企業は肛門癌業界をすでに支配している多国籍企業と提携することが多く、既存の競争上の序列が強化されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
癌の種類別:
扁平上皮癌が市場をリード扁平上皮疾患は2025年の肛門癌市場シェアの79.84%を占め、2031年まで収益の可視性を支えています。上皮内癌はHRAプログラムの拡大により病変をより早期に発見できることを背景に、CAGR7.14%を享受しており、黒色腫はニッチな領域に留まりますが粘膜部位で報告されたチェックポイント阻害剤の成果から恩恵を受けています。扁平上皮腫瘍とHPV16および18型との強い関連性が安定した患者流入を確保し、化学放射線療法レジメンを標準化しています。腺癌および基底細胞変異型は、大腸癌および皮膚腫瘍学における進歩を活用してケアパスウェイを洗練させています。分子プロファイリングの向上により組織型を超えた治療可能な変異が特定され、肛門癌市場を拡大する可能性のある将来の精密療法の追加が示唆されています。
上皮内癌の成長はワクチン接種啓発の向上も反映しており、接種を受けたコホートでは浸潤性腫瘍が減少し前浸潤性病変がより多く見られることで、選択的な焼灼処置を促しています。病理検査室がデジタル画像解析を統合するにつれて検出感度が向上し、早期治療量を強化しています。一方、ウイルス性癌遺伝子発現に関する橋渡し研究が次世代ワクチンブースターの情報提供に役立ち、長期的な罹患率を縮小させる可能性がある一方で、肛門癌市場に関連するサーベイランスおよび診断サブセグメントを拡大させる可能性があります。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます


疾患ステージ別:
進行疾患の複雑性がイノベーションを推進ステージIII疾患は2025年の診断の50.88%を占め、積極的な集学的レジメンを促進する晩期発見のトレンドを浮き彫りにしています。生存率の改善により遅発性の治療失敗が顕在化し、救済アプローチを必要とするため、再発疾患はCAGR7.23%でリード成長を示しています。ステージI〜II疾患の患者は、ガイドラインに沿った化学放射線療法の下で85%の5年生存率から恩恵を受けており、早期ステージ管理への信頼が強化されています。直腸癌で成功した全ネオアジュバント療法の統合が、肛門癌市場内での転移への進行を抑制することを目的として、ステージIIIに対して現在積極的に研究されています。
ステージIVの症例は少ないものの、患者1人当たりの支出を促進し、免疫療法的組み合わせに業界の注目を集めています。2025年のZynyz承認は転移管理のためのPD-1バックボーンを確立し、腫瘍溶解性ウイルスまたはIL-15アゴニストとの三剤レジメンを触媒する可能性があります。国家レジストリを通じたデータ収集は再発動態の理解を深め、アジュバント試験デザインに情報を提供し、進行性治療薬に対する肛門癌市場規模の継続的な拡大を支えています。
治療の種類別:
化学療法の優位性が放射線療法のイノベーションに直面化学療法は2025年の肛門癌市場規模の67.92%を占め、根治的および転移性の両設定における二重の役割によって持続されています。しかし、放射線療法は強度変調プラットフォームが適格基準を拡大し毒性を軽減するにつれて、2031年にかけてCAGR7.34%を記録しています。保険者がガイドラインに基づく投与スキーマを受け入れるにつれて、コミュニティセンターでの強度変調放射線療法(IMRT)の採用が増加しています。外科手術は救済症例に限定されていますが、肛門癌市場全体での罹患率を低下させる低侵襲技術から恩恵を受けています。
免疫療法は最も急速に成長しているサブセグメントであり、HPV陽性腫瘍におけるチェックポイント薬剤の持続的な奏効を基盤としています。カルボプラチン・パクリタキセルとPD-1阻害薬を組み合わせたプロトコルが一次治療ステータスに移行し、免疫関連有害事象を軽減する支持的生物学的製剤の機会を創出しています。PI3KおよびEGFRパスウェイを標的とした分子標的療法がフェーズII試験に入り、養子T細胞療法が学術試験で進展しており、肛門癌市場内の治療の多様性を共に広げています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー別:
病院の優位性が学術的イノベーションに挑戦病院・クリニックは2025年の収益の69.76%を占め、学際的チームが化学放射線療法、外科手術、および入院管理を一か所に集約しています。しかし、医療線量測定士の11.3%にわたる人員不足が拡大を制限し、一部のサービスを外来ハブへと移行させています。学術センターは、肛門癌市場において試験の拠点および分子プロファイリングの先駆けとして機能することで、CAGR7.38%で成長しています。
AI駆動の診断がリモートトリアージを促進し、コミュニティサイトが複雑な意思決定のために三次医療センターと連携できるようにしています。HRAスクリーニングクリニックは、設備費用と専門知識の必要性から、大学内に集積する傾向が高まっています。この集中化はケアの質を向上させる一方で、肛門癌業界における資源の制約とアクセスのバランスをとるための紹介ネットワークとテレヘルスフォローアップモデルを必要としています。
地域分析
北米肛門がん市場
北米は2025年に肛門がん市場シェアの40.42%維持し、その背景には組織的なスクリーニング体制、充実した保険者カバレッジ、およびイノベーションの市場投入期間を短縮するFDAのファストトラック制度がある。米国のがんセンターは主要な臨床試験の大部分を実施しており、新たな治療レジメンの国内普及を加速させている。しかし、放射線サービスに対する診療報酬削減の動きが顕在化すれば、医療提供者のマージンが圧迫され、機器のアップグレードが遅滞する可能性がある。カナダの全国ワクチンプログラムはすでに肛門性器疣贅の発生率を低下させており、将来的な罹患率の減少を予兆させ、長期的な処置件数の伸びを抑制する可能性がある。
欧州肛門がん市場
欧州は、各国の医療制度が化学放射線療法プロトコルを標準化し、薬価交渉を進める中で、相当な市場規模を占めている。EMAによるGardasil 9の承認は予防政策の基盤を支えており、入札制度によりイタリアではHPVワクチン価格が1回あたり30ユーロ未満に抑えられている。東欧諸国は免疫療法へのアクセスで遅れをとっており、EUのがん撲滅計画(Beating Cancer Plan)が是正を目指す二層構造の医療格差が生じている。欧州全体のがん症例数は1995年から2022年にかけて58%増加しており、腫瘍学インフラへの持続的な需要が確保されている。
アジア太平洋肛門がん市場
アジア太平洋地域は7.49%のCAGRで最も急成長している地域であり、保険カバレッジの拡大、HPVワクチン接種の普及、および未治療患者の多さが成長を牽引している。日本では年間1,056件の新規症例が記録されており、10年以上にわたるプログラム休止後のキャッチアップワクチン接種推進が急務となっている。中国における数十億ドル規模のHPVワクチン市場機会は、国内メーカーにWHO事前認定取得への動機を与えており、これによりコストの大幅削減と普及率の向上が期待される。インドは放射線腫瘍学の研修コンソーシアムに投資して人材不足の緩和を図っており、肛門がん市場に不可欠なリニアアクセラレーターおよび治療計画システムへの地域需要を育成している。

規制環境
肛門がん治療薬の開発とアクセスは、腫瓍学規制当局と希少疾患の承認経路によって形作られており、レチファンリマブ(Zynyz)に関連する重要な動きが見られます。米国では、2025年5月にZynyzが進行性肛門管扁平上皮癌(SCAC)に対してFDA承認を取得し、PD-1を基盤とする一次治療選択肢としての有効性が確認され、重篤かつ低頻度のがんに対する迅速な規制メカニズムの活用が強化されました。
欧州では、抗がん医薬品の臨床評価に関するCHMPガイダンスを含むEMAの枠組みと、希少疾病用医薬品の優遇措置が、小規模な適応症に対する試験デザインとエビデンス要件に引き続き影響を与えています。2026年1月30日、EMAのCHMPは、転移性または手術不能な局所再発SCACの一次治療としてのレチファンリマブに対して肯定的な見解を発表し、レチファンリマブの希少疾病用医薬品指定(EU/3/20/2343)は維持されています。これにより、EU市場全体でのスポンサーによる投資継続が支えられ、標準化された化学放射線療法と免疫療法の使用に沿った支払者の意思決定と臨床導入が進んでいます。
競争環境
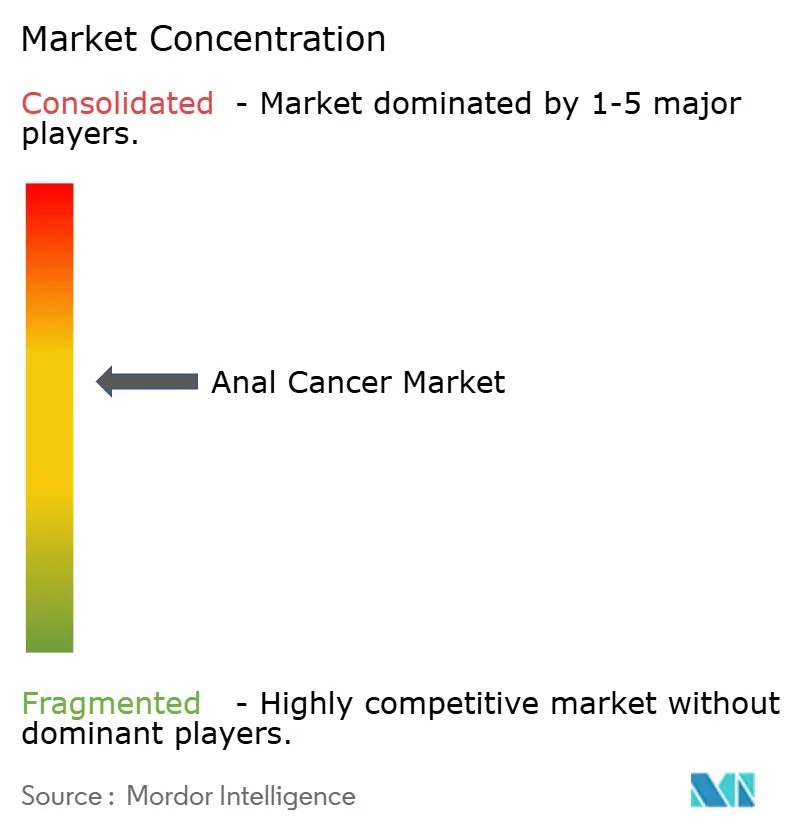
肛門癌市場は腫瘍科多国籍企業を中心とした中程度の集中度を特徴としています。Merckは、Gardasil(ガーダシル)の予防とKeytruda(キートルーダ)の治療を統合し、疾患の全過程にわたるポジショニングを確立しています。Bristol-Myers Squibbはニボルマブベースの組み合わせを活用し、RocheはAstraZeneca製アテゾリズマブと放射線の組み合わせを研究者主導試験で検討しています。Incyteの2025年のZynyz一次治療承認は競争力学を刷新し、希少腫瘍における集中的な開発を正当化しています。
戦略的動向は組み合わせレジメンを中心に展開しています。MerckはAdaptive Biotechnologiesとネオ抗原探索に関して協力し、ワクチン・免疫療法カクテルのパーソナライズを目指しています。Bristol-Myers SquibbはAI誘導の試験マッチングを支援して奏効者集団を充実させ、Rocheは最小残存病変をモニタリングする循環腫瘍DNAによる診断を追求しています。各企業はまた、化学放射線療法の基本薬剤で定期的に不足が生じるGMP規格マイトマイシンの確保に向けたサプライチェーン提携を構築しています。
新規参入企業はニッチな治療様式——腫瘍溶解性ウイルス、IL-15アゴニスト、養子NK細胞——を重視し、橋渡し的専門知識を提供する学術センターとのパートナーシップのもとで活動することが多いです。大手プレーヤーは、一般的な化学療法薬が価格に圧力をかける中でシェアを守るために患者支援プログラムを展開しています。知的財産ポートフォリオはPD-(L)1パスウェイを中心としていますが、次世代チェックポイント(LAG-3、TIGIT)が進展しており、肛門癌市場のイノベーションを持続させる多層的な競争環境が予見されています。
肛門癌業界のリーダー企業
Amgen Inc.
Bristol Myers Squibb
Celgene Corporation
Eli Lilly and Company
F. Hoffman La Roche Ltd.
- *免責事項:主要選手の並び順不同
肛門がん市場
- Merck
- Bristol-Myers Squibb
- Roche
- Pfizer
- GlaxoSmithKline
- Johnson & Johnson
- Novartis
- Amgen
- Eli Lilly and Company
- Abbvie
- Sanofi
- AstraZeneca
- Regeneron Pharmaceuticals
- Incyte Corp.
- BeiGene Ltd.
- Clovis Oncology
- Arcus Biosciences
- Innovent Biologics
- Genmab
- ZIOPHARM Oncology

市場機会と将来展望
進行性SCACにおける一次治療としての免疫療法の有効性確認により、各病期にわたるレジメン最適化とシークエンシングの余地が生まれています。特に、化学放射線療法との併用やバイオマーカー主導の治療調整に関する動きが注目されます。具体的な兆候として、2026年2月20日に、局所進行肛門がんにおいてレチファンリマブの併用有無による化学放射線療法を評価する、HPV ctDNA応答適応型化学放射線療法の第2相試験(NCT07425054)が登録され、2026年6月に開始予定とされています。この試験活動は、治療強度を層別化し、過剰治療を制限し、病院や学術機関のワークフローにおける診断、データプラットフォーム、コンパニオン検査の新たな接点を生み出すための、臨床的に実用的なモニタリング(ctDNA)に対する実務的な需要を示しています。
PD-1基盤療法に加えて、進行性および転移性の状況において併用療法の開発が活発に続いています。2026年4月6日、Oncolytics Biotechは、SCACにおけるペラレオレプの単群登録経路についてFDAと協議するタイプCミーティングを発表し、希少がんにおいて効率的なエビデンス取得経路を持つ可能性のある代替モダリティへの商業的・臨床的関心の高さを示しました。追加の併用療法の検討は、治験責任医師およびスポンサー主導の研究にも見られ、切除不能な局所進行または転移性肛門直腸扁平上皮癌を対象としたレンバチニブとペムブロリズマブの併用第2相試験(2025年7月11日開始、2026年4月15日更新)が、大規模がんセンターにおける多剂併用レジメン、毒性管理サービス、および治験支援インフラの継続的な機会を裏付けています。
Recent Industry Developments in 肛門がん市場
- 2026年3月:欧州委員会は、転移性または手術不能な局所再発SCACの一次治療として、プラチナ製剤化学療法との併用によるZynyz(レチファンリマブ)を承認しました。この承認は欧州連合におけるSCACの一次免疫療法の選択肢を拡大し、Incyte社のZynyzのEUケアパスウェイにおける位置付けを強化します。この節目は併用レジメンのより迅速な導入を支え、SCACの各適応症においてZynyzのEU市場アクセスの可能性を示しています。
- 2026年1月:EMAのCHMPは、転移性または手術不能な局所再発SCACの一次治療としてZynyzを推奨する肯定的な見解を発表しました。この好意的な立場はEUの規制承認とより広範な市場アクセスへの道を開きます。この肯定的な見解は、EUでの普及を加速させるためのパイプラインおよび支払者との議論を促進しています。
- 2025年5月:FDAは、進行性SCACの一次治療として、プラチナ製剤化学療法との併用によるZynyz(レチファンリマブ-dlwr)を承認しました。この承認は米国における肛門がんの一次治療の節目を示し、SCACの標準治療におけるZynyzの採用を促進します。この決定は支払者による給付を促進し、米国の患者に対する治療選択肢を拡大します。


肛門がん市場 レポートの範囲と調査方法論
市場定義と対象範囲
本手法において、肛門がん市場は、薬物療法、放射線療法、外科手術、および肛門がんケアパスウェイに直接関連する関連臨床サービスを含む、各ケア環境における肛門がんの診断と治療から生じる収益として定義されます。
対象範囲の除外事項:確定した肛門がんケアパスウェイに関連しないスクリーニングプログラム、および肛門がんに特化しない支持療法は、市場総額から除外されています。
セグメンテーション概要
- 癌の種類別
- 上皮内癌
- 扁平上皮癌
- 黒色腫
- 腺癌
- 基底細胞癌
- その他の癌の種類
- 疾患ステージ別
- ステージI〜II
- ステージIII
- ステージIV
- 再発疾患
- 治療の種類別
- 化学療法
- 外科手術
- 放射線療法
- 免疫療法
- エンドユーザー別
- 病院・クリニック
- 研究・学術機関
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、金額算定に先立ち、需要プールと臨床ワークフローを把握するために使用されました。公開されている疾患および治療に関する参考資料を検討し、それらを罹患率、病期分布、典型的な治療シークエンシングなどの利用シグナルと関連付けました。
使用した情報源には、米国CDC、米国国立がん研究所(SEER)、世界保健機関、国際がん研究機関(GLOBOCAN)などの、ペイウォールのない公的・公式な参考資料や、治療実践と結果を報告する査読済み腫瘍学専門誌が含まれます。また、治療薬の位置付けについて企業の開示資料や投資家向け資料を確認し、ガイドラインやパスウェイの変更については、信頼のおける医学会や病院ネットワークの発行物も確認しました。必要に応じて、パイプラインの追跡と価格の背景を裏付けるために、企業財務・インテリジェンスの有料サブスクリプションおよび特許データベースを使用しました。このリストは例示にすぎず、データ収集、クロスチェック、および内容確認の過程で他の多くの情報源が使用されました。
一次インタビューおよび調査
一次調査は、実際の現場で実際に使用されているもの、および新しい選択肢がどれほど迅速に導入されているかを検証することに重点を置きました。これは、公表されているガイダンスが必ずしも実際の診療実態を反映していないためです。主要地域全体の臨床医、薬剤師・調達担当者、および支払者・償還に関する知見を持つ専門家など、多様な人々に聞き取りを行い、罹患率の傾向、治療シェアの分布、価格前提を確認・調整しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:39% | CXO:15% | APAC:46% |
| ミドルティア:45% | 機能・部門リーダー:30% | EMEA:32% |
| 中小プレイヤー:16% | マネージャー:55% | 南北アメリカ:22% |
市場規模算定・予測
市場規模の算定は、疫学データを治療患者数に変換するトップダウン型の需要プール構築から始まり、その後、典型的な治療構成を適用して治療クラスおよびケア環境別の支出額に到達します。総額を現実的なものに保つため、サイクル当たりの治療価格の抽出サンプルに推定治療コース数を乗じたもの、導入に関するチャネルからのフィードバック、および帰属が明確な場合のサプライヤー収益の概況指標といった、選択的なボトムアップ検証によって出力結果を裏付けています。
モデルを形作る主要な入力要素には、地域別の年間罹患率と傾向、診断時の病期構成、化学放射線療法と外科手術を受ける患者の割合、後期治療における免疫療法の導入時期、レジメン別の平均投与量と投与期間の前提が含まれます。また、リスト価格の変化やネット価格の方向性を含む一般的な価格指標も追跡し、年次比較が歪まないよう一貫した通貨換算のタイミングを適用しています。
予測においては、罹患率の増加、診断率、より高価値の治療法へのレジメンシフトといった主要な要因に基づく多変量回帰分析に支えられたシナリオ分析を使用しています。小規模国においてボトムアップの詳細情報が限られている場合には、類似のケアパスウェイを持つ代替市場によって欠落部分を補い、その後、インタビューから得られた現地の償還・アクセスに関するフィードバックを用いて調整を行います。
データ検証と更新サイクル
最初のモデル構築後、出力結果は、疫学データの総数、想定される治療実施割合の範囲、患者当たりの示唆される支出額といった独立したシグナルと照合され、外れ値を早期に検出することができます。ある地域で異常な急増が見られる場合、前提条件を再確認し、それが実際のアクセスの変化なのか、それとも入力の誤りなのかを確認するため、対象を絞った再ヒアリングを実施します。
最終承認前に、複数のアナリストによるレビューを実施し、過去版との差異チェックや、地域・治療パスウェイ間の整合性チェックを行います。レポートは年次で更新され、ガイドラインの変更や主要な治療法の上市など重要な事象が発生した場合には随時更新が行われます。納品直前には、クライアントが最新の見解を受け取れるよう、改めて最終確認を行います。
Mordor Intelligenceによる肛門がん市場規模と他の公表推計との比較
肛門がん市場に関する公表推計は、同じ名称が異なる収益プールに使用されていることや、集計時期の選択が異なることから、想定以上に大きく異なる場合があります。差異は通常、肛門がん特有の支出として何を計上するか、治療価格を国ごとにどのように標準化するか、基準年が暦年であるか、より新しいデータの切り出しであるかといった点に現れます。
更新頻度がより高く、通貨換算が一貫した時点に固定され、最近の利用状況チェックを用いて治療コース当たりのコストが再調整されている場合、罹患率が安定していても市場数値は変動する可能性があります。この考え方はMordor Intelligenceにおいても適用されています。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.03 B (2026) | |
| グローバルコンサルティングA | USD 0.79 B (2025) | より早い基準年を使用しており、高レベルの治療カテゴリー区分に依存する傾向が見られるため、経路の後半で免疫療法の導入が進んでいる場合や、市場ごとにネット価格が異なる場合には、支出を過小評価する可能性があります。 |
| 業界誌出版社B | USD 1.06 B (2024) | 異なる基準年と、より速い成長シナリオを示しており、これは新興市場全体における価格上昇、レジメン期間、より早期の導入時期に関する、より積極的な前提によって推進されている可能性があります。 |
この表は、基準年の整合性と価格算定ロジックが、推計値の差異の二つの実務的な要因であることを示しています。需要プールを治療患者数に結び付けたまま維持し、患者当たりの示唆される支出額を実世界のフィードバックと照合することで、状況が変化した際に再実行可能な明確な入力要素にまで、推計値の追跡可能性を保っています。


レポートで回答される主要な質問
肛門癌市場の現在の規模は?
肛門癌市場は2026年に10億3,000万米ドルに達しており、2031年までに14億2,000万米ドルへと成長する見込みです。
最大のシェアを占める癌の種類は?
扁平上皮癌が世界の収益の79.84%を占め、最大の組織型セグメントとなっています。
アジア太平洋が最も急速に成長する地域である理由は?
HPVワクチン接種の急速な普及、保険適用の拡大、スクリーニング能力の向上により、アジア太平洋の成長はCAGR7.49%に達しています。
最近、一次治療として承認された療法は?
2025年5月、FDAはZynyz(レティファンリマブ-dlwr)を進行性肛門癌に対する初の一次治療薬として承認し、新たなケアの標準を確立しました。
人員不足が治療能力に与える影響は?
2024年の放射線療法の欠員率が11%を超えており、IMRT(強度変調放射線療法)サービスの拡大が制限され、特にコミュニティセンターでの患者スループットが制限されています。
最も急速に成長している治療様式は?
放射線療法はCAGR7.34%でリード成長を示しており、毒性を低下させ成果を改善する強度変調技術のガイドラインに基づく採用によって推進されています。
最終更新日:



