
去勢抵抗性前立腺癌治療薬市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
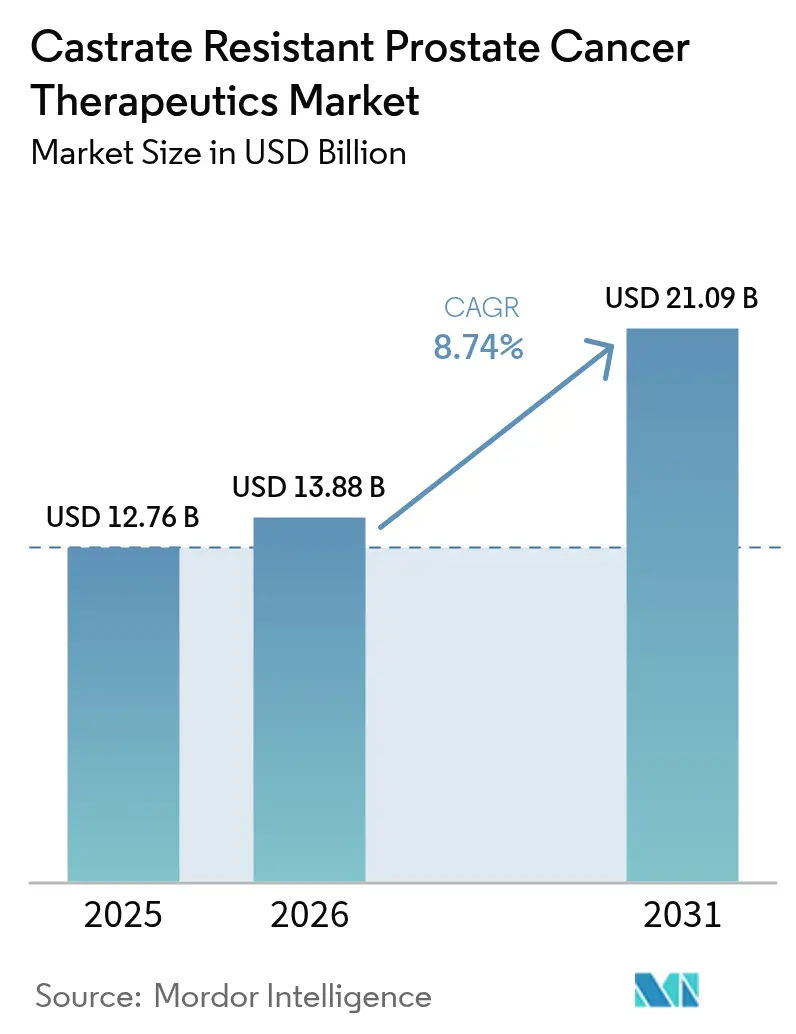
| 市場規模 (2026) | 13.88 十億米ドル |
| 市場規模 (2031) | 21.09 十億米ドル |
| Growth Rate (2026 - 2031) | 8.74 % |
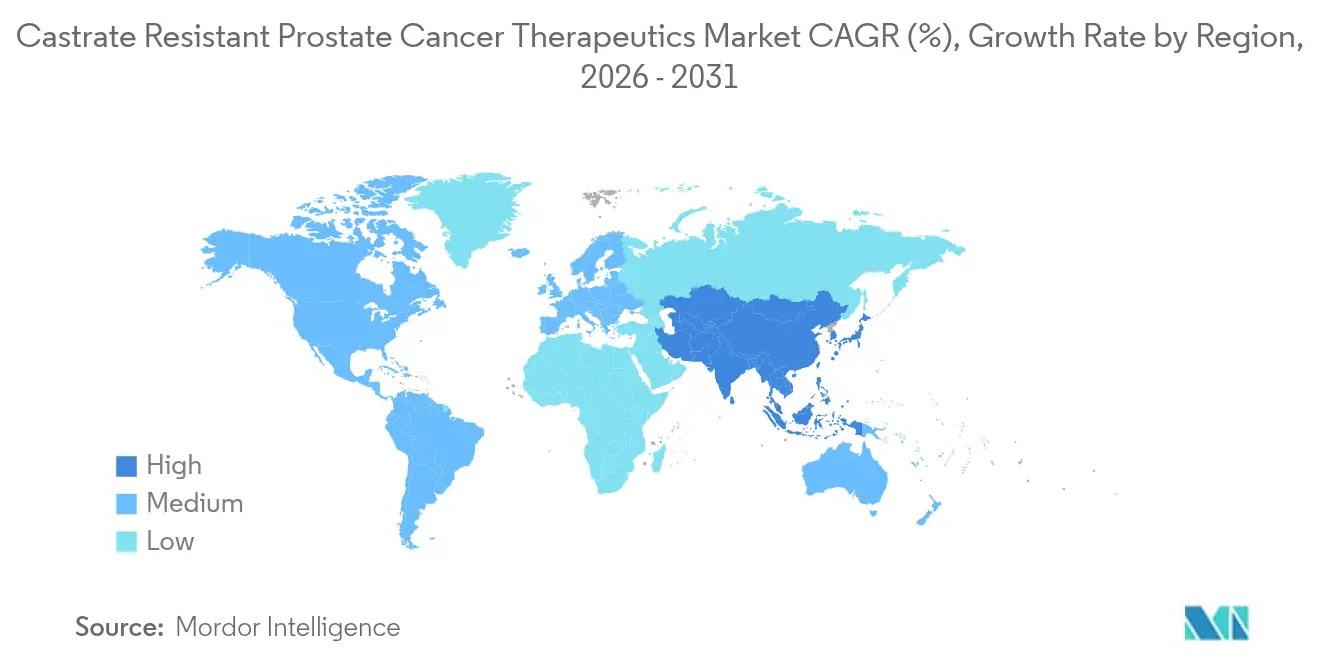
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
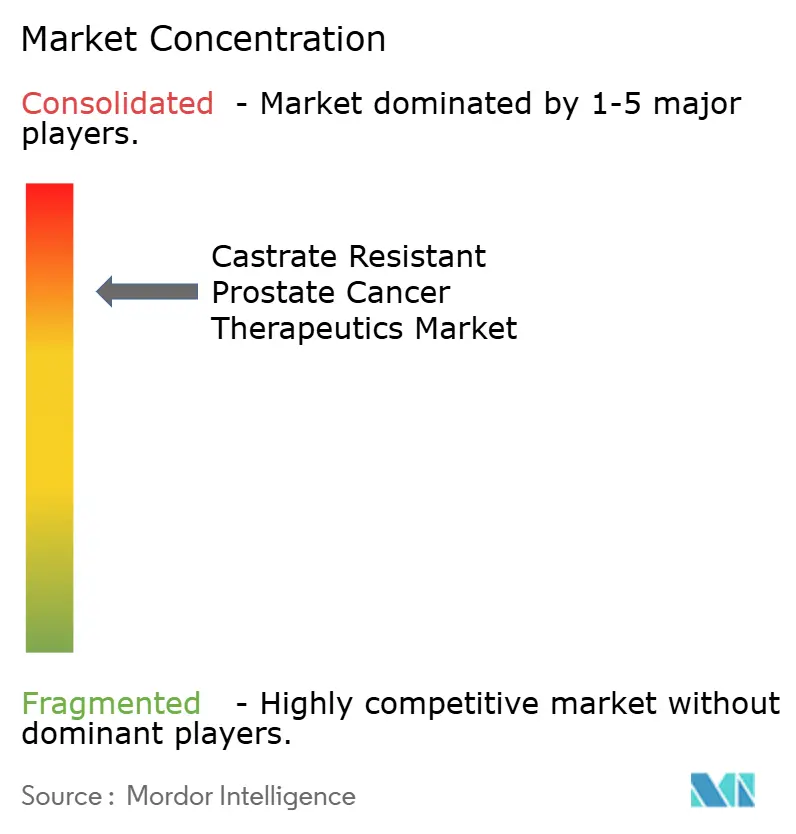
| 市場集中度 | 高 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence による去勢抵抗性前立腺癌治療薬市場分析
去勢抵抗性前立腺癌治療薬市場規模は、2025年のUSD 127.6億から2026年にはUSD 138.8億へと成長し、2026年~2031年にかけて8.74%のCAGRで2031年までにUSD 210.9億に達すると予測されています。世界的な男性の長寿化が前立腺癌の有病率の着実な増加を促し、次世代アンドロゲン受容体(AR)阻害薬および放射性リガンド療法が規制当局の承認を獲得する中、需要が拡大しています。特に相同組換え欠損患者におけるPARP阻害薬を通じたプレシジョンメディシンが普及を加速させています。企業はホルモン薬とDNA損傷応答モジュレーターを統合した併用レジメンを中心に臨床パイプラインを強化しており、各国政府はより早期の診断を促進するスクリーニングプログラムに資金を提供しています。これらの要素が相まって治療需要を深化させ、CRPC治療薬市場の堅調な成長軌道を持続させています。
主要レポートの要点
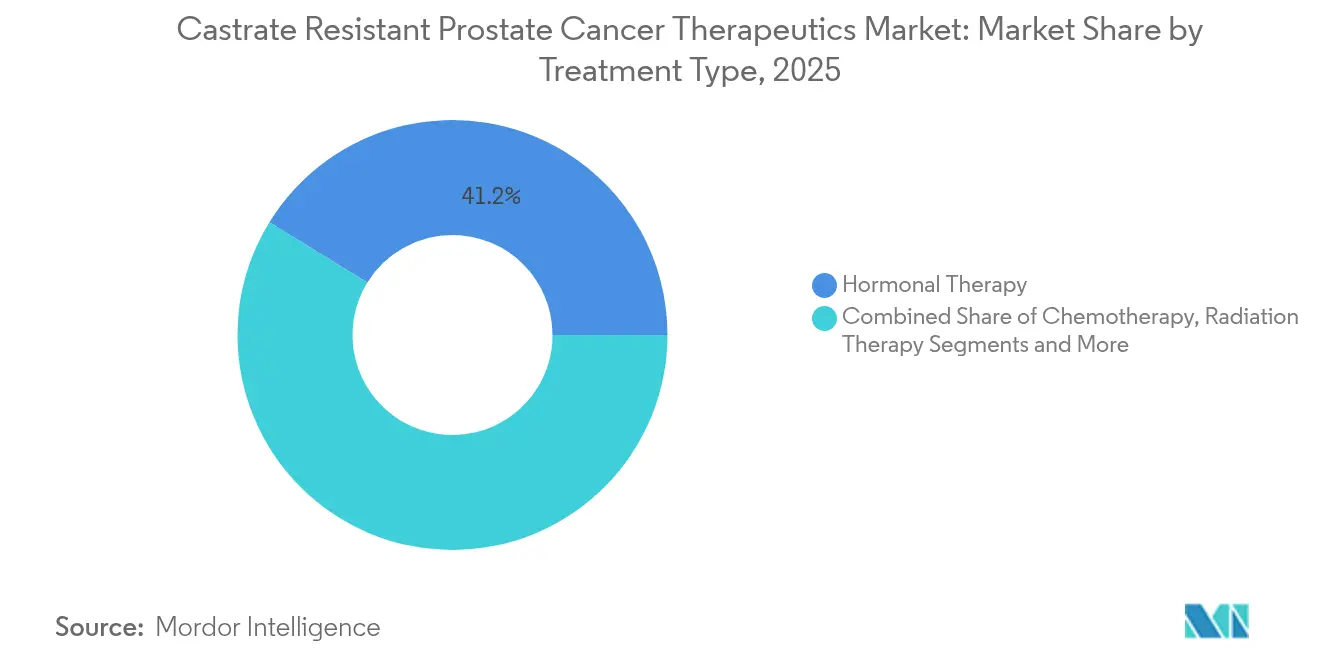
- 治療タイプ別では、ホルモン療法が2025年に41.22%の収益シェアでトップとなり、放射線療法は2031年にかけて10.62%のCAGRで進展しています。
- 作用機序別では、ARシグナル阻害薬が2025年のCRPC治療薬市場シェアの36.55%を占め、DNA損傷応答モジュレーターは2031年にかけて10.22%のCAGRで拡大しています。
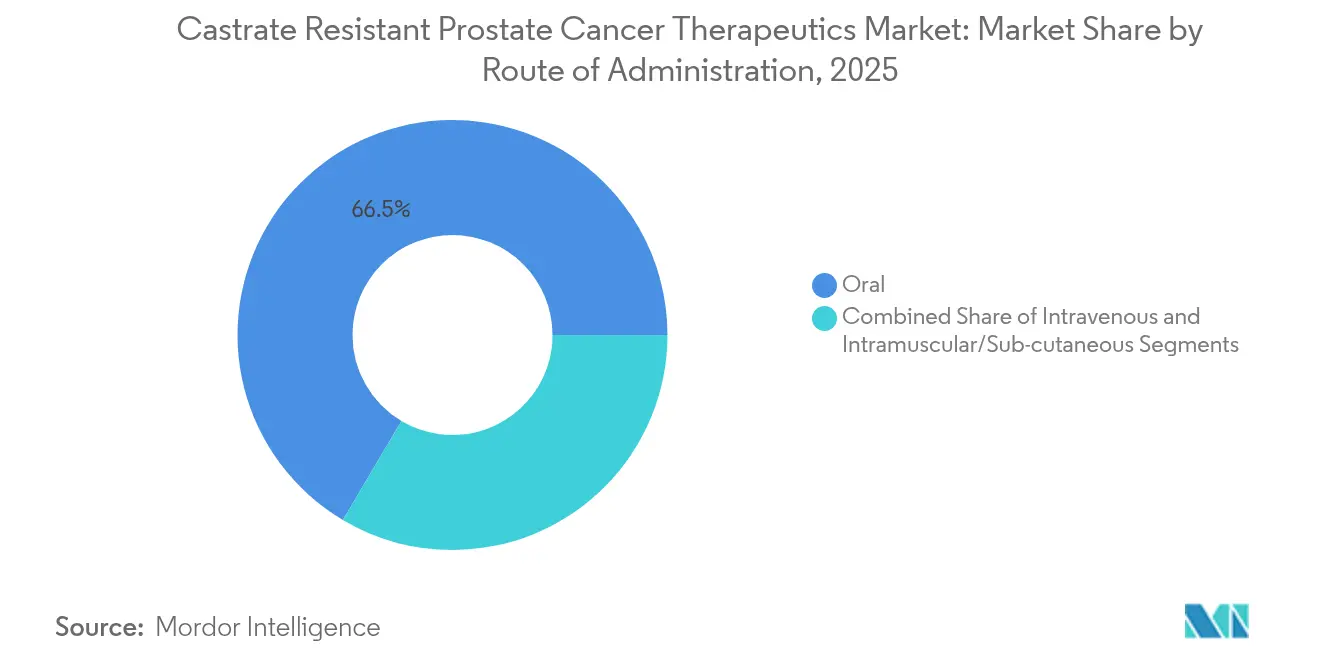
- 投与経路別では、経口療法が2025年のCRPC治療薬市場規模の66.48%のシェアを占め、静脈内製剤は2031年にかけて9.92%のCAGRで成長しています。
- 地域別では、北米が2025年に40.10%のシェアを維持し、アジア太平洋地域が2031年にかけて10.77%の最速の地域CAGRを記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高齢男性人口の増加とCRPC有病率 | +2.1% | 北米および欧州に最大の影響がある全世界 | 長期(4年以上) |
| 次世代アンドロゲン受容体(AR)阻害薬の波 | +1.8% | 北米および欧州が主導する全世界 | 中期(2~4年) |
| 相同組換え変異患者におけるPARP阻害薬の良好な生存データ | +1.5% | 北米での早期採用を伴う全世界 | 中期(2~4年) |
| 政府資金によるスクリーニングおよび啓発プログラム | +1.2% | 欧州およびアジア太平洋地域、新興市場へ拡大 | 長期(4年以上) |
| AIを活用したマルチオミクス層別化によるレスポンダー識別の推進 | +0.9% | 北米および欧州、アジア太平洋地域が追随 | 中期(2~4年) |
| PSMAの放射性リガンド療法向けLu-177およびAc-225同位体供給の急速な拡大 | +0.8% | 製造が北米および欧州に集中する全世界 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高齢男性人口の増加とCRPC有病率
高齢化人口という人口統計的な津波は、CRPC治療薬の状況を根本的に変えつつある最も基本的な促進要因です。世界の前立腺癌の罹患率は2040年までに倍増する軌道にあり、患者の10~20%が初期ホルモン制御にもかかわらず去勢抵抗性疾患に進行します。高齢化人口の影響は症例数の増加にとどまらず、治療の複雑化にも及びます。高齢患者は多くの場合、複数の併存疾患を抱えており、有効性と忍容性のバランスをとる高度な治療アプローチが必要となります。医療システムは老年腫瘍科の能力を拡充し、薬物代謝および毒性プロファイルにおける生理学的変化を考慮した年齢に適した治療プロトコルを開発することで対応しています。
次世代AR阻害薬の波
次世代AR阻害薬はCRPC治療パラダイムを根本的に変えました。ダロルタミドおよびアパルタミドは生存期間を延長しながら痙攣リスクを低下させ、転移性去勢感受性および抵抗性の両設定での使用が加速しています。継続的なR&D投資は、臨床的耐久性をさらに向上させるAR分解薬およびデュアルパス阻害薬を標的としています。市場への影響は有効性を超え、規制承認の決定および償還交渉においてますます重要性を増す生活の質指標の改善にまで及んでいます。
相同組換え変異患者におけるPARP阻害薬の良好な生存データ
PARP阻害薬は、相同組換え欠損変異を持つ患者において有意な生存ベネフィットを示す臨床試験により、CRPC治療におけるプレシジョンメディシンの代表例として台頭しています。BRCA変異転移性CRPCに対するオラパリブの承認は、生殖細胞系列および体細胞検査の広範な普及を確立しました。PARP阻害薬とARアンタゴニストまたは免疫療法を組み合わせた試験は、DNA修復欠損を有する20~25%の患者への治療ベネフィットの拡大を目指しています。[1]出典:コミッショナー室、「優良臨床試験実施基準:ICH E6(R3)」、米国食品医薬品局、fda.govこのプレシジョンメディシンアプローチは、最適な治療候補を特定し治療応答パターンを予測できる包括的なゲノムプロファイリングプラットフォームを開発する企業によるコンパニオン診断開発への投資を触媒しています。
政府資金によるスクリーニングおよび啓発プログラム
前立腺癌のスクリーニングおよび啓発を拡大するための政府の取り組みは、特に十分なサービスを受けていない人口と新興市場において、市場拡大の重要な機会を創出しています。欧州の一部における集団ベースのスクリーニングは、早期発見を促進し、高度な介入の候補者プールを拡大し、長期的な緩和ケストを削減します。新興国もこれらのモデルを模倣して末期症例を減少させています。前立腺癌のスクリーニングおよび啓発を拡大するための政府の取り組みは、特に十分なサービスを受けていない人口と新興市場において、市場拡大の重要な機会を創出しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高い生涯治療費(患者1人当たり15万USD超) | -1.4% | 全世界、新興市場で最も顕著 | 長期(4年以上) |
| 新規薬剤の第III相成功率が15%未満 | -1.1% | 全世界、すべての製薬会社に影響 | 中期(2~4年) |
| 放射性医薬品用医療グレード同位体の世界的な不足 | -0.7% | 全世界、供給アクセスに地域差あり | 短期(2年以内) |
| 次世代ゲノムコンパニオン診断に対する不均一な償還 | -0.6% | 地域によって異なり、新興市場で最も困難 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い生涯治療費
CRPC治療の相当な経済的負担は、特に価格感応度の高い医療システムと新興市場において、市場拡大を制限する大きなアクセス障壁を生み出しています。長期的な治療シーケンス、ゲノム検査、および有害事象管理により、生涯支出はUSD 150,000を超えます。アウトカムベースの契約と患者支援スキームは、価格感応度の高い地域でのアクセス拡大を目指しています。CRPC治療の相当な経済的負担は、特に価格感応度の高い医療システムと新興市場において、市場拡大を制限する大きなアクセス障壁を生み出しています。
新規薬剤の第III相成功率が15%未満
第III相試験における新規CRPC薬剤の継続的に低い成功率は、業界全体でイノベーションを制約し開発コストを増大させる根本的な課題を表しています。耐性の不均質性により、ほとんどの後期プログラムが主要エンドポイントに届かず、開発リスクが高止まりしてパイプラインの幅が狭まっています。適応デザインおよびバイオマーカー主導の組み入れにより成功確率の向上が目指されています。[2]出典:米国食品医薬品局、「がん臨床試験における主要な患者報告アウトカム」、fda.gov高い失敗率の経済的影響は個々の企業を超え、CRPC研究への業界全体の投資に影響し、イノベーションと新規治療への患者アクセスに対する長期的な影響を及ぼす可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
治療タイプ別:
ホルモン療法の優位性が放射線療法の急増に直面ホルモン療法は、アンドロゲン抑制における確固とした役割により、2025年のCRPC治療薬市場収益の41.22%を占めました。PSMAターゲット放射性リガンドの成功に支えられた放射線療法は、最速の10.62%のCAGRを記録し、2031年までにCRPC治療薬市場規模のシェアを増加させると予測されています。化学療法は後次治療の選択肢として残り、免疫療法とターゲット薬剤が治療の多様性を拡大しています。
臨床医は現在、分子プロファイリングに基づいてシーケンスを調整し、ARシグナル阻害薬の失敗後に放射性リガンド療法を導入することが多くなっています。AI意思決定ツールの統合により患者選択が洗練され、療法が個々の疾患生物学に合致することで、奏効率が向上し、CRPC治療薬市場の進展が持続されています。この技術的進歩は、治療抵抗メカニズムが複雑で最適な結果を達成するためにパーソナライズされたアプローチが必要なCRPC管理において特に重要です。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


作用機序別:
ARシグナル阻害薬が主導し、DNA損傷応答モジュレーターが加速ARシグナル阻害薬は、ダロルタミドおよびアパルタミドが生存および安全性のベネフィットで受け入れられ、2025年のCRPC治療薬市場シェアの36.55%を保持しました。主にPARP阻害薬からなるDNA損傷応答モジュレーターは、2031年にかけて10.22%のCAGRを示し、ゲノム的に定義された患者においてCRPC治療薬市場規模を拡大するでしょう。CYP17阻害薬は安定した市場プレゼンスを維持し、PSMAターゲット療法および免疫チェックポイント阻害薬は大きな成長可能性を持つ新興機会を代表しています。
ATRおよびDNA-PK阻害薬、PROTAC AR分解薬、およびPSMAターゲット抗体薬物複合体によりパイプラインの多様性が広がり、これらは耐性メカニズムに対処し、併用レジメンへの道を開きます。これらの技術的進歩は、前立腺癌生物学の理解の深化と、最適な患者選択および治療シーケンスを可能にする高度なバイオマーカー戦略の開発によって支えられています。
投与経路別:
経口志向がIVイノベーションと融合経口製剤は2025年に66.48%のシェアで優位を占め、服薬アドヒアランスを促進し外来受診を減少させています。静脈内療法は放射性リガンド、抗体薬物複合体、および細胞ベースモダリティが早期治療ラインに浸透し、CRPC治療薬市場を拡大しながら9.92%のCAGRで最速の成長を遂げています。筋肉内および皮下経路はより小規模なセグメントですが、投薬の利便性を向上させるデポ製剤および徐放性製剤の機会を提供しています。
投与経路の選好は、プレシジョンメディシンとパーソナライズされた治療アプローチを重視する進化する治療パラダイムに影響を受けています。ナノ粒子製剤やターゲット薬物デリバリーシステムを含む革新的なデリバリー技術の開発は、全身毒性を最小化しながら治療アウトカムを最適化する新たな機会を創出しています。これらの技術的進歩は、患者がしばしば複数の治療ラインを必要とし、逐次治療からの累積毒性を経験する可能性があるCRPC治療において特に関連性があります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米の去勢抵抗性前立腺癌治療薬市場
北米は2025年のCRPC治療薬市場収益の40.10%を占め、包括的な保険適用、主要研究センター、およびFDA承認イノベーションの迅速な採用に支えられています。堅固な臨床試験密度と確立されたコンパニオン診断エコシステムが地域的優位性を強化しています。
アジア太平洋地域の去勢抵抗性前立腺癌治療薬市場
アジア太平洋地域は世界最速となる10.77%のCAGRを記録しています。中国は大規模な患者プールと国家支援による腫瘍学インフラの拡充から恩恵を受けており、日本とオーストラリアは先進的治療の高い基準採用率を維持しています。分子診断の普及拡大と国家償還制度の調整が相まって、CRPC治療薬市場における地域的な採用率の向上を促しています。
欧州の去勢抵抗性前立腺癌治療薬市場
欧州はドイツ、英国、フランスを中心に、成熟しながらも機会に富んだ市場であり続けています。厳格な医療技術評価が実臨床エビデンスの要件を課しており、各企業は臨床的効果とともにコスト効果の実証を求められています。東欧における医療システムの整備拡充およびEU全域での前立腺癌啓発キャンペーンも段階的な成長に寄与しています。

規制環境
去勢抵抗性前立腺癌(CRPC)治療薬の規制は、バイオマーカーで定義された適応と併用療法へと向かい続けており、主要な規制当局は適格性を検証済みのゲノムおよびイメージング選択ツールに結び付けている。米国では、FDAが2025年12月にルカパリブ(Rubraca)について、アンドロゲン受容体標的療法歴を有する有害なBRCA変異を伴う転移性CRPCを対象に正式承認を付与し、相同組換え修復検査をPARP阻害剤使用の実務上のゲートキーパーとして再確認した。
他の主要市場でも、規制当局はアクセスを拡大し、競合するジェネリック医薬品を追加する一方で、標的治療薬およびラジオリガンド経路に対するコンパニオン診断要件を強化している。日本のPMDAは、2025年9月にPluvicto(ルテチウム(177Lu)ビピボチドテトラキセタン)とそのコンパニオン診断薬をPSMA陽性mCRPCを対象に承認した。2026年3月には、タラゾパリブ(Talzenna)のmCRPCにおける新たな適応を承認し、精密腫瘍学が適応拡大において果たす役割を裏付けた。欧州では、欧州委員会が2025年7月に、転移性ホルモン感受性前立腺癌を対象としたダロルタミド(Nubeqa)とADTの併用について販売承認を付与し、EMAは2026年1月にEnzalutamide Accordpharmaに販売承認を付与し、追加のブランド品およびジェネリック/承認済みジェネリック選択肢を通じたアクセス拡大を後押しした。
競合環境
CRPC治療薬市場は中程度の統合を特徴としています。Johnson & Johnson、Bayer、Pfizer、Sanofiなどの世界的リーダーは、ARシグナリング、DNA修復、放射性リガンド領域における並行プログラムを追求するために数十億ドル規模のR&D予算を活用しています。これらの企業は内部イノベーションを外部パートナーシップで補完しており、その例としてMerckがホルモン経路のカバレッジを強化するためにCYP11A1阻害薬オペベソスタットのライセンスを取得したことが挙げられます。
バイオテクノロジー参入企業はPROTAC分解薬、二重特異性T細胞エンゲージャー、PSMAの抗体薬物複合体を含む特化したモダリティを通じて競争を激化させています。そのアジリティは大手企業を買収または共同開発契約に引き付け、パイプラインの幅を維持しながら技術アクセスを広げています。
戦略的優先事項はプレシジョンメディシンと併用アーキテクチャを中心に展開しています。主要プレーヤーは診断企業と連携してゲノム検査を治療アルゴリズムに組み込み、フランチャイズの独占性を延長するために放射性リガンド+AR阻害薬またはPARP+AR阻害薬レジメンを共同開発しています。これらの動きは総じて、市場集中度を著しく高めることなくスケールアドバンテージを強化する後期資産に相当な資本を投入しています。
去勢抵抗性前立腺癌治療薬業界リーダー
Sanofi
Johnson & Johnson
Bayer AG
Dendreon Pharmaceuticals LLC
Pfizer Inc
- *免責事項:主要選手の並び順不同
去勢抵抗性前立腺癌治療薬市場
- Johnson & Johnson
- Pfizer Inc / Astellas Pharma
- Bayer
- Sanofi
- AstraZeneca
- Novartis AG (AAA)
- Amgen
- Merck
- Roche Holding
- Myovant Sciences
- Kintor Pharmaceutical
- Seagen Inc
- BeiGene
- Clovis Oncology
- Nanjing Chia-Tai Tianqing
- Aragon Pharmaceut. Inc
- GlaxoSmithKline

市場機会と将来展望
機会は、耐性に対応しつつ早期・後期両方の治療ラインにわたって治療対象となる患者群を拡大する、精密医療主導のシークエンシングおよび併用戦略に集中している。EORTCが2026年2月に発表したPEACE-3第III相試験の結果は、骨転移を伴うmCRPC患者においてエンザルタミドとラジウム-223の併用がエンザルタミド単剤と比較して死亡リスクを24%低減し、全生存期間の改善をもたらしたことを報告した。これは、日常診療で見られる転移パターンにおいて、既存のARパスウェイ阻害剤と骨標的放射性医薬品を組み合わせるレジメン設計の余地を示している。
もう一つの機会は、経口AR信号阻害剤を超えるモダリティの多様化からもたらされる。これには抗体薬物複合体、二重特異性/T細胞engagerアプローチ、および化学療法後またはARPI治療後の集団を対象とした次世代AR薬剤が含まれる。2026年7月、ORICは、既治療のmCRPCを対象にリンジメトスタットとバイエルのダロルタミドの併用を評価する登録用第III相試験Himalayas-1を開始し、標準的なAR阻害剤を基盤とした併用療法への継続的な投資を反映した。重要なADC開発においても動きが見られる:Duality BiotherapeuticsとBioNTechは、2026年5月に、タキサン未治療のmCRPCを対象としたDB-1311/BNT324の国際第III相試験で最初の患者への投与を行った。これらの動きは総じて、分子的および臨床的な層別化に支えられたシークエンシングアルゴリズムに組み込み可能な、差別化された静注型腫瘍学プラットフォームの商業的な空白地帯を示している。
Recent Industry Developments in 去勢抵抗性前立腺癌治療薬市場
- 2026年7月:ORIC Pharmaceuticalsは、アビラテロン既治療の転移性去勢抵抗性前立腺癌患者を対象に、リンジメトスタットとバイエルのNUBEQA(ダロルタミド)の併用を評価する国際登録用第3相試験Himalayas-1を開始した。この試験デザインは、確立されたAR阻害剤を基盤とした併用シークエンシングに重点を置き、標準的ホルモン療法後の効果持続期間延長に対する競争上の重視を示している。
- 2026年5月:Duality BiotherapeuticsとBioNTechは、タキサン系化学療法未治療の転移性去勢抵抗性前立腺癌患者を対象としたB7-H3抗体薬物複合体DB-1311/BNT324の国際的な主要第3相試験において、最初の患者への投与を行ったことを報告した。ADCをより早期のmCRPC集団における主要試験に進めることは、静注型標的モダリティへの競争圧力を高め、経口標準治療と並行して診療所で提供される腫瘍学プラットフォームへの投資を強化するものである。
- 2026年4月:Vir Biotechnologyは、前立腺癌を対象とした治験中のPSMA標的二重マスク型T細胞engager VIR-5500の開発を推進するため、Astellasとの国際的な戦略的協業の締結を発表した。この提携構造は、大手製薬企業がPSMA標的免疫モダリティへの参入を加速するために協業を活用している様子を示しており、これは進行期の疾患設定においてラジオリガンドやARパスウェイレジメンと補完的または競合的な関係になり得る。


去勢抵抗性前立腺癌治療薬市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、CRPCが臨床的に診断・管理されている転移性および非転移性の両設定における治療薬使用から生じる処方薬収益を対象としている。
範囲の除外事項:CRPCの病態そのものを治療しない支持療法薬(疼痛管理のみのレジメンなど)、診断検査、および処置は、この治療薬市場の一部としては数えない。
セグメンテーション概要
- 治療タイプ別
- 化学療法
- ホルモン療法
- 放射線療法
- その他の治療タイプ
- 作用機序別
- ARシグナル阻害薬
- CYP17阻害薬
- PSMAターゲット療法
- DNA損傷応答モジュレーター
- 免疫チェックポイント阻害薬
- 投与経路別
- 経口
- 静脈内
- 筋肉内/皮下
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東およびアフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算出、および検証
デスクリサーチ
デスクワークは、治療対象患者プールとそれが主要なCRPC治療ラインをどのように移行するかをマッピングすることから始まり、その後にその流れを収益へと変換する。この基盤を支えるために、WHOや各国のがん登録などの機関によるがん罹患率および死亡率の発表、米国CDCやCMSなどの機関による支払者・利用統計、そしてFDAやEMAなどの規制当局による医薬品承認・添付文書情報といった公開情報源を活用している。
また、査読付き腫瘍学専門誌や学会抄録を用いて新しい作用機序の採用パターンを相互検証し、企業の開示資料、投資家向け説明資料、信頼性のある報道を治療薬発売や商業的動向の把握に利用している。並行して、企業財務情報、特許動向、および選定された薬剤カテゴリーについて有用な場合は出荷単位の輸出入シグナルに関する有料サブスクリプションも参照する。ここで引用した情報源はあくまで例示であり、データ収集、前提の検証、未解決事項の明確化には他にも多数の公開・有料情報源が用いられている。
一次インタビューおよび調査
一次情報は、治療対象コホートのロジック、治療ライン別のシェア、および患者タイプ全体で使用される作用機序の実際の組み合わせを検証するために用いられる。地域ごとの償還制度や診療パターンが平均化によって埋没しないよう、南北アメリカ、EMEA、APACの臨床医、病院・専門薬局関係者、支払者、業界参加者と対話を行っている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:33% | CXO:19% | APAC:48% |
| ミッドティア:48% | 部門/事業リーダー:30% | EMEA:33% |
| 中小企業:19% | マネージャー:51% | 南北アメリカ:19% |
市場規模算出および予測
市場規模は需要プールの視点で構築され、疫学および治療率を用いて治療を受けているCRPC患者数を再構成し、レジメンの構成と年間治療コストの範囲を乗じて算出する。実務上、CRPCの罹患率および進行に関する前提、治療ライン別の実治療薬投与患者の割合、主要薬剤クラス(ARパスウェイ阻害剤、化学療法、ラジオリガンド療法、PARP阻害剤など)の採用状況、平均治療期間、および国別の価格設定と通貨タイミングといった、少数の再現可能なインプットに焦点を当てている。
合計値は、可能な場合には公開されている治療薬売上からの積み上げ、需要変化に関するチャネルからのフィードバック、および代表国における価格×数量のサンプル確認といった選択的なボトムアップチェックによって裏付けている。公開データが乏しい場合(小規模市場では一般的)、償還水準が類似する代替市場を用いてギャップを補い、専門家との検証によって患者一人当たりの推定支出を確認している。
予測に関しては、成長が発売タイミング、適応拡大、支払者アクセスの変化に大きく依存するため、シナリオ分析を用いている。採用曲線、治療切り替え、価格低下に関する前提は一次回答者との検証を通じて負荷試験を行い、その後地域全体に一貫して適用することで、年ごとの変動を説明可能な状態に保っている。
データ検証および更新サイクル
算出結果は、治療薬クラスの成長方向、公表された疫学データ、および治療対象患者一人当たりの推定支出の内部整合性といった独立したシグナルと照合される。特定の国の結果が異常に見える場合は、要因を再検討し、その変動が実際のものかモデル起因のものかを確認するために回答者への的を絞った再接触を行う。
最終承認前には、第二のアナリストが主要な前提、変換ステップ、および算術を確認し、定義のずれや単位の誤りを検出する。レポートは毎年更新され、主要な承認、安全性に関する制限、または重要な償還制度の変更など、重大な事象が発生した場合には中間更新が行われる。納品直前には最終確認を実施し、クライアントが最新の整合された見解を受け取れるようにしている。
Mordor Intelligenceによる去勢抵抗性前立腺癌治療薬市場の推定値と他の公表推定値との比較
CRPC治療薬の公表市場規模は、同じ疾患領域を対象としているように見えても、しばしば一致しない。この差異は通常、治療薬収益として何を計上するか、治療対象患者プールがどのように構築されるか、そして価格設定と採用状況が最近のアクセスおよび適応変更を反映しているかどうかの違いから生じる。
CRPCレジメンと併用される支持療法薬はMordor Intelligenceの範囲外であり、これは腫瘍関連症状管理を同じ数値に含める調査と比較して、合計値を下回らせる要因となる。また、一部の発行元がより新しいモダリティの採用速度をより速いと仮定したり、所得水準の異なる地域に世界平均価格を適用したり、現在の実務のフィードバックと整合しない古い通貨レートや発売タイミングの前提を保持している場合にも、ギャップが生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 13.88 B (2026) | |
| 産業出版社A | USD 8.50 B (2023) | より早い基準年を使用しており、また多くの場合治療対象コホートの構築範囲がより狭く、これが合計値において後期治療ラインの治療強度や新しい薬剤クラスの寄与を過小評価する可能性がある。 |
| 調査発行元B | USD 5.63 B (2025) | 簡略化された治療薬グループ分けと限定的な地域別価格差別化に依拠しており、これが高コスト市場全体における治療対象患者一人当たりの推定年間収益を低下させる可能性がある。 |
この表は、基準年の選定と治療薬収益に含まれる範囲の項目が差異の大部分を説明し、採用状況と価格設定の前提が残りのギャップを形作っていることを示している。インプットを治療対象患者、レジメンの構成、現実的な価格帯に結び付けることで、結果は明確な検証とともに透明性と再現性を維持している。


レポートで回答されている主要な質問
CRPC治療薬市場の現在の規模は?
市場は2026年にUSD 138.8億に達しています。
CRPC治療薬市場はどのくらいの速さで成長すると予測されていますか?
2026年から2031年にかけて8.74%のCAGRで成長すると予測されています。
どの治療タイプが市場をリードしていますか?
ホルモン療法が2025年時点で41.22%の収益シェアを保持しています。
どの地域が最速の成長を示していますか?
アジア太平洋地域が2031年にかけて10.77%という最高の地域CAGRを記録しています。
CRPC においてPARP阻害薬はなぜ重要ですか?
相同組換え欠損腫瘍を持つ患者に対して顕著な生存ベネフィットを提供し、プレシジョンメディシンの普及を拡大させています。
最終更新日:



