
アンビエント照明市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
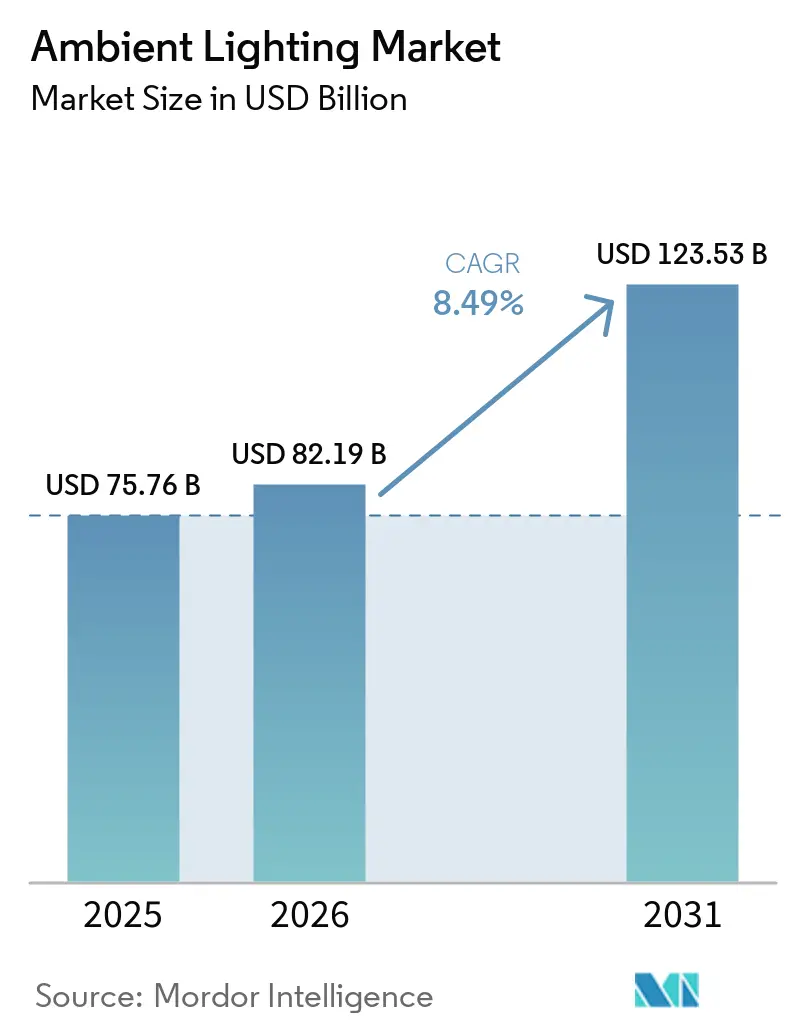
| 市場規模 (2026) | 82.19 十億米ドル |
| 市場規模 (2031) | 123.53 十億米ドル |
| 成長率 (2026 - 2031) | 8.49 % |
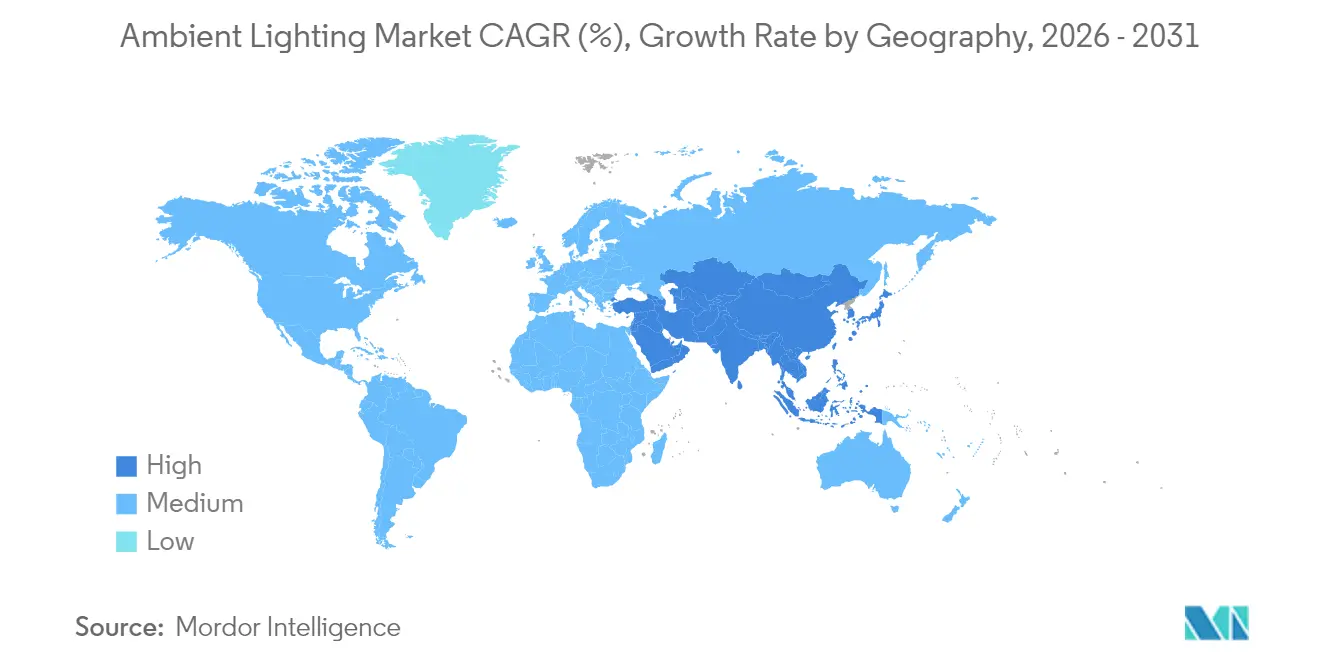
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
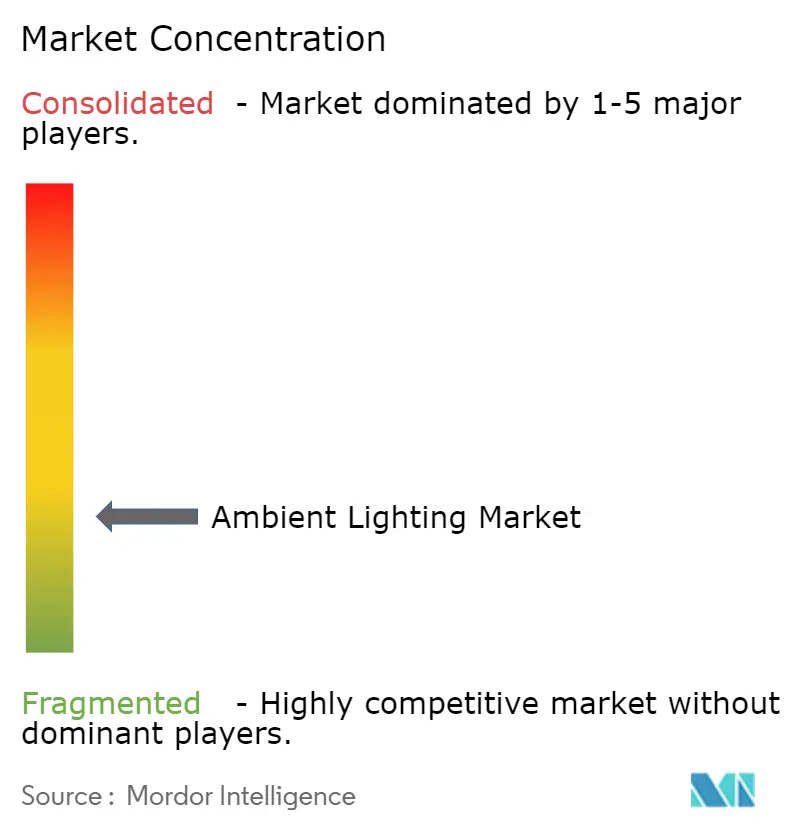
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアンビエント照明市場分析
アンビエント照明市場規模は、2025年の757億6,000万米ドルから2026年には821億9,000万米ドルに成長し、2026年~2031年の年平均成長率8.49%で2031年までに1,235億3,000万米ドルに達すると予測されています。成長の基盤は、世界的なエネルギー効率規制、急速なLED普及、そして照明をより広範なスマートビルディングプラットフォームと連携させる接続システムの拡大する魅力にあります。LEDベースの製品はすでに照明総売上の90%を占め、バリューチェーンをソフトウェア、センサー、サービスへと再編しています。アジア太平洋地域は世界収益のほぼ半分を占め、都市化プログラムおよび国家主導のスマートシティ展開を背景に二桁成長を続けています。製品ミックスは変化しており、ランプ・照明器具が依然として主流を占める一方、エンドユーザーが生産性を高めるエネルギー節約、データ、人間中心機能を求めるにつれ、制御機器が戦略的成長エンジンとなっています。
主要レポートのポイント
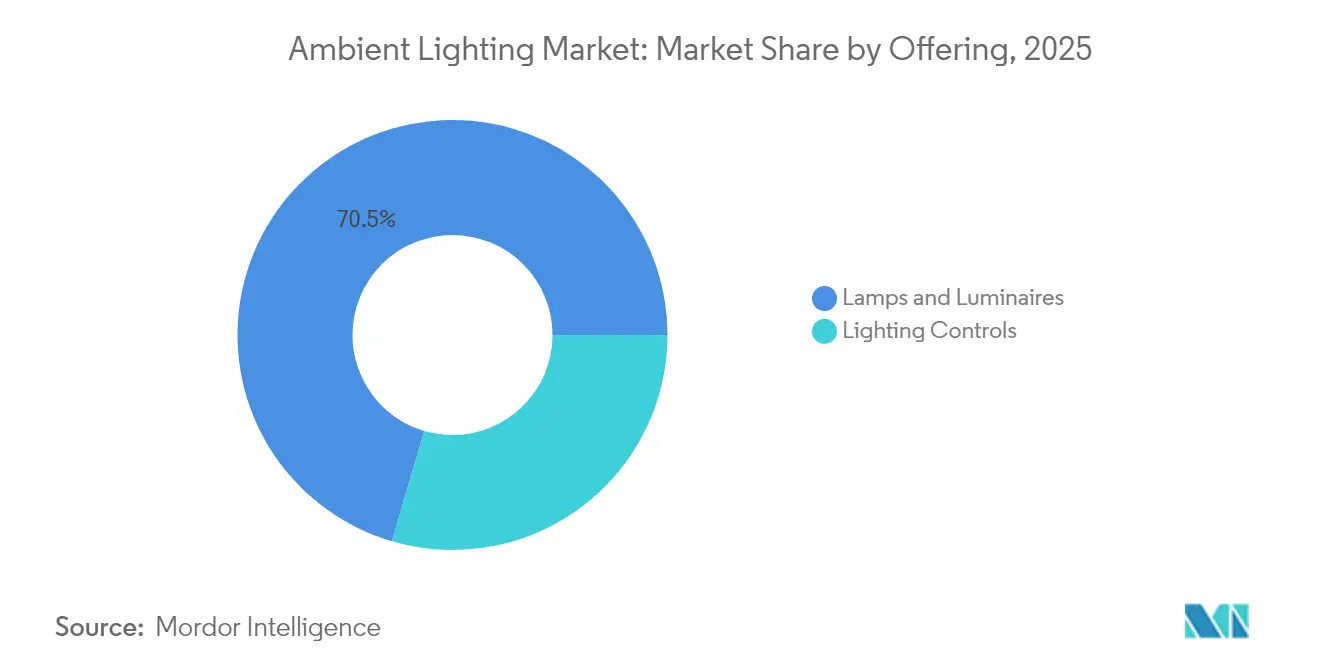
- 製品カテゴリー別では、ランプ・照明器具が2025年に70.45%の収益シェアをリード。照明制御は2031年まで年平均成長率9.02%で拡大する見込みです。
- 設置フェーズ別では、改修・リノベーションが2025年のアンビエント照明市場シェアの62.35%を占め、新築プロジェクトは2031年まで年平均成長率8.74%で成長する見通しです。
- タイプ別では、表面実装型照明器具が2025年に27.55%の収益を保持。ストリップライトは年平均成長率11.04%で最も速く成長すると予測されています。
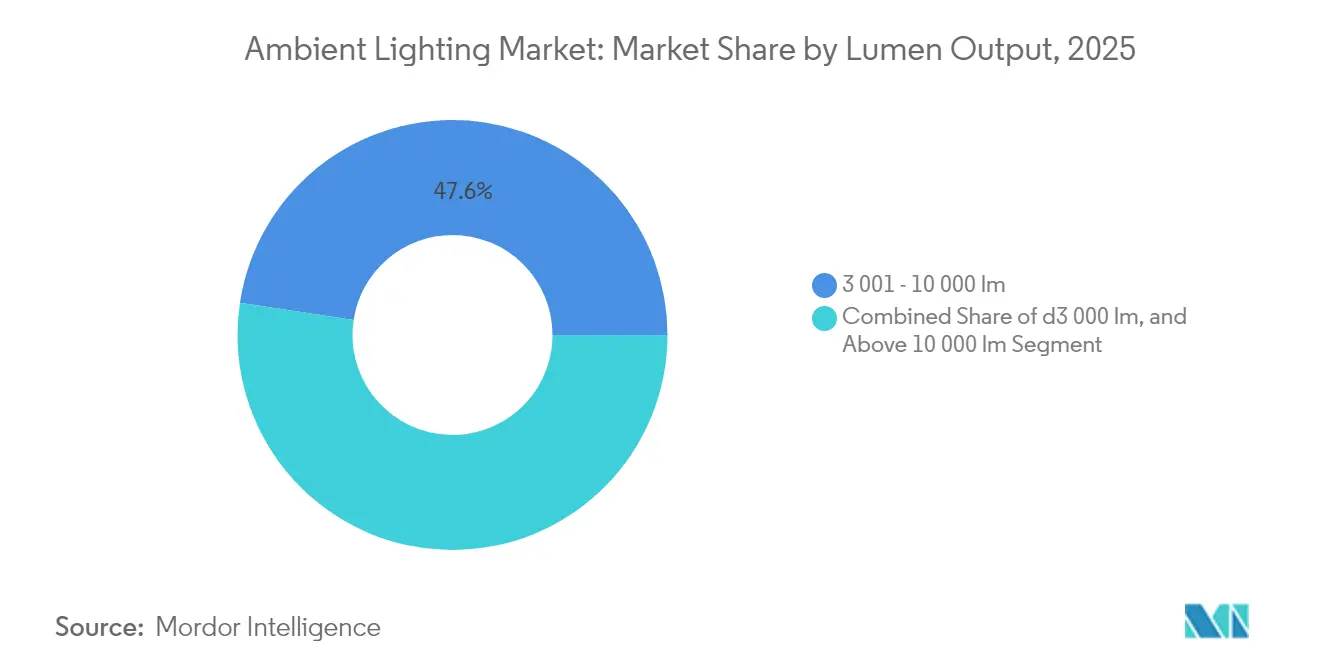
- ルーメン出力別では、3,001~10,000 lmの商業用レンジが2025年のアンビエント照明市場規模の47.60%を占め、10,000 lm超のクラスは2026年~2031年に年平均成長率9.98%を記録する見込みです。
- 接続性別では、有線システムが2025年収益の71.30%を維持。無線プラットフォームは2031年まで年平均成長率12.90%を記録する見通しです。
- エンドユーザー別では、住宅用途が2025年収益の33.55%を獲得。自動車インテリアは2031年まで年平均成長率10.74%で成長する見込みです。
- 地域別では、アジア太平洋地域が2025年に45.65%の収益を保持し、世界最速の年平均成長率12.35%で拡大する見通しです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| EUおよびオーストラリアにおける商業用アップグレードを加速するLED改修義務化 | +1.8% | 欧州、オーストラリア | 中期(2~4年) |
| アジアにおける接続型街路灯改修を推進するスマートシティ投資 | +1.5% | アジア太平洋地域(中東・アフリカへの波及あり) | 中期(2~4年) |
| アジアおよび欧州のミッドセグメント自動車におけるOEM主導のアンビエントパッケージ | +1.3% | アジア太平洋地域、欧州 | 長期(4年以上) |
| 米国オフィスにおける人間中心照明を推進するWELLおよびLEED v4規格 | +1.2% | 北米(欧州での採用あり) | 長期(4年以上) |
| 審美的アンビエント予算を増加させるホスピタリティ再ブランドサイクル(湾岸協力会議諸国) | +0.9% | 中東(グローバルホスピタリティチェーンへの拡大あり) | 中期(2~4年) |
| 低グレア照明器具を必要とする急速なeコマース倉庫建設 | +0.8% | グローバル(北米およびアジア太平洋地域に集中) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
EUおよびオーストラリアにおける商業用アップグレードを加速するLED改修義務化
欧州連合エコデザイン指令やオーストラリア国家建設規程などの厳格な政策枠組みが、旧来のランプの段階的廃止を強制しています。コンプライアンス遵守が回収期間よりも重要な転換点となり、建物オーナーは最低効率基準を満たすLED照明器具の採用を迫られています。商業セグメントだけでも、義務的アップグレードと接続型制御機器への需要増加が重なり、2024年の170億7,000万米ドルから2030年には273億8,000万米ドルに急増すると予測されています。サプライヤーは、ダウンタイムと人件費を最小化するクイックフィットランプ、ドライバーレスチューブ、フィールドプログラム可能な改修キットで対応しています。[1]Eric Rondolat、「2024年度年次報告書」、Signify、signify.com
アジアにおける接続型街路灯改修を推進するスマートシティ投資
中国、インド、日本にわたる国家スマートシティミッションは、デジタルインフラの中核に適応型街路照明を位置づけています。自治体は従来の高圧ナトリウム灯を、5G小型基地局、大気質センサー、交通カメラを搭載できるネットワーク接続型LEDに置き換えています。ZigbeeやBLEメッシュなどの無線プロトコルは、新たなケーブル敷設工事なしにスケーラビリティを提供し、密集した都市中心部において決定的な要因となっています。オープンAPIノードを提供するハードウェア専門企業は、都市が照明をより広範なIoTサービスと統合するにつれて有利な立場に置かれています。[2]LTECH企業ニュース、「LTECHの李芳芳:2025年の統合トレンド」、LTECH、ltech.cn
ミッドセグメント自動車におけるOEM主導のアンビエントパッケージ
自動車メーカーはかつてマルチカラーのキャビン照明を高級モデルに限定していたが、今日ではBMW、トヨタ、ヒュンダイがメインストリーム車にもカスタマイズ可能なアンビエンスを提供している。インテリアLEDは現在、ドライブモード、インフォテインメントの合図、先進運転支援システムの警告と同期し、安全性とブランドアピールの両方を高めている。自動車用アンビアンス照明市場では、ディスプレイのようなLEDの列が無音の情報提供手段として機能しており、ドライバーモニタリングカメラが脇見を検知すると、光のリングが緑から赤へと変化し、警告チャイムと比較して認知負荷を軽減する。ティア1サプライヤーは、新たな保証要件を満たしながら、自動車の温度および振動サイクルに耐えるデジタル制御を追加しつつ、光学系の小型化を競っている。[3]ams-OSRAMプロダクトグループ、「自動車・モビリティ – アンビエント照明」、ams-osram.com
米国オフィスにおける人間中心照明を推進するWELLおよびLEED v4規格
企業不動産チームは、概日リズムに配慮した照明を評価するWELLおよびLEEDクレジットを追求しています。自然の昼光サイクルに従う調光白色照明器具は、労働者の生産性で6%、創造的アウトプットで15%の向上を示しています。需要は、居住者の健康が資本計画の意思決定においてエネルギー指標と並んで重視される古いオフィスタワーの改修の波にも波及しています。[4]Alcon Lighting編集チーム、「2025年商業照明デザイントレンドは基本を超えて進化」、Alcon Lighting、alconlighting.com
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 大規模LEDストリップ展開における高突入電流障害 | -1.1% | グローバル(特に商業・産業用途) | 短期(2年以内) |
| 制御システム統合コストを引き上げる断片化した無線プロトコル | -0.9% | グローバル(改修用途でより高い影響) | 中期(2~4年) |
| 改修パイプラインを縮小させるコロナ禍後のオフィス縮小(北米・欧州) | -0.7% | 北米、欧州 | 短期(2年以内) |
| 蛍光体およびドライバー価格を押し上げるレアアース供給チェーンの逼迫 | -0.6% | グローバル(コスト敏感なセグメントでより高い影響) | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
大規模LEDストリップ展開における高突入電流障害
マルチストリングストリップシステムは、数千のドライバーが同時に起動する際に有害な電流スパイクを引き起こし、ブレーカートリップや保証クレームを誘発する可能性があります。ソフトスタート電源と順次コントローラーはリスクを軽減しますが、コストが増加します。信頼性への懸念は、直線照明が数百メートルに及ぶことが多い物流ハブでの展開を遅らせる可能性があります。
制御システム統合コストを引き上げる断片化した無線プロトコル
Zigbee、BLEメッシュ、Thread、および独自スタックはそれぞれ特定のユースケースに優れていますが、相互運用性はほとんどありません。改修プロジェクトでは、誤った選択によりオーナーがベンダーエコシステムに縛られたり、高価なゲートウェイが必要になったりする可能性があります。標準化団体はDALI+およびBluetooth LE仕様に収束しつつありますが、真のプラグアンドプレイが実現するまで、インテグレーターは追加のエンジニアリング工数を予算に組み込む必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供品目別:
制御機器がインテリジェンス革命を牽引ランプ・照明器具は収益の基盤であり続け、蛍光灯・ハロゲンからLEDへの大規模転換により2025年に70.45%を保持しています。ENERGY STAR認定照明器具は白熱灯代替品と比べて90%少ない電力を消費し、15倍長持ちし、メンテナンス予算とカーボンフットプリントを削減します。オフィス、住宅、倉庫全体での交換活動は、単価が下落しても需要を安定させています。
照明制御は市場の加速剤であり、年率9.02%の成長が予測されています。オープンDALIゲートウェイ、Bluetooth LEネットワーク、クラウドダッシュボードは、エネルギー管理を超えたデータインサイトを組み込んでいます。Signifyは、接続型システムとサービスが2024年の同社売上の30%を占めたと報告しており、ソフトウェア中心の提案に対する顧客の需要増加を確認しています。建築基準法が在室感知と昼光利用を義務付けるにつれ、接続型制御機器のアンビエント照明市場規模は拡大する見通しです。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


設置フェーズ別:
改修優位性が市場を牽引改修・リノベーションプロジェクトは、オーナーが大量の旧式照明器具をアップグレードするにつれ、2025年収益の62.35%を生み出しました。米国住宅リモデリング市場は2022年に6,000億米ドルを超え、支出の34%が照明を含むエネルギー関連アップグレードに流れました。ニューヨーク市地方法97号などの都市炭素上限は緊急性を高め、2025年から非効率違反に対する罰金を課しています。米国一般調達局のガイダンスは、LEDチューブ、改修キット、または完全な照明器具交換を承認された経路として列挙し、深い交換ファネルを促進しています。
新築は小さなベースを占めますが、年平均成長率8.74%で改修を上回るペースで成長する見込みです。建築家は現在、WELLおよびLEEDクレジットを獲得し、センサーを統合し、試運転を合理化するために設計ワークフローの早い段階で照明を計画しています。スマート商業キャンパスはネットワーク対応照明器具をベースラインとして指定し、複合用途タワー、データセンター、医療施設でのアンビエント照明市場浸透を促進しています。新築におけるアンビエント照明市場規模の拡大は、ハードウェアとソフトウェアのバンドル契約を可能にする規模の経済によっても支えられています。
タイプ別:
ストリップ照明がイノベーションの波をリード表面実装型照明器具は2025年に27.55%のシェアを維持し、オフィス、教室、廊下全体での簡単な設置で高く評価されています。吊り下げ型リニアバーと埋め込み型ダウンライトがカテゴリーを補完し、デザイナーにグレア制御と視覚的快適性のオプションを提供しています。
しかし、LEDストリップ照明は建築家がタスクとアクセントの役割を融合させる連続的な「光のライン」を指定するにつれ、年平均成長率11.04%で最も速く成長する見込みです。小売棚の照明、ホテルのコーブアクセント、キッチンのアンダーキャビネットタスクゾーンはその柔軟性を例示しています。しかし、高突入電流障害が大きな課題として迫っています。ソフトスタートドライバーと堅牢なPCB熱経路を提供するベンダーは、アンビエント照明市場のこのセグメントで突出した利益を獲得できます。
ルーメン出力別:
商業用レンジが用途を支配3,001~10,000 lmクラスは、ほとんどのオフィス、スーパーマーケット、学習施設がこの輝度帯で運用されているため、2025年に47.60%の収益を獲得しました。オープンプランスペースでの人間中心照明パイロットは具体的な生産性向上を示し、企業展開を促進しています。昼光センサーと在室分析は、快適性を維持しながら照明エネルギーを25~80%削減できます。
高ルーメン(10,000 lm超)照明器具は、eコマース倉庫、物流センター、スマートシティ幹線道路がグレアのない強力な照明を必要とするにつれ、年平均成長率9.98%で最も速い拡大を記録する見込みです。Signifyの2024年のUltraEfficient街路照明器具の発売は、以前のLED設計と比べてエネルギー消費を半減させることを目指したイノベーションを強調しています。住宅用需要(≤3,000 lm)は、音声制御スマート電球とムード調整可能なダウンライトに後押しされ、安定を維持しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
接続性別:
無線革命が加速DALIやKNXなどの有線ネットワークは、ミッションクリティカルな施設での堅牢な信頼性により、2025年に71.30%の収益で依然として主流を占めています。DALI-2およびD4iドライバーは現在、施設管理者がカーボントラッキングのためにビルダッシュボードに取り込むエネルギーレポートを公開しています。
無線接続は成長の主役であり、年平均成長率12.90%を記録すると予測されています。Bluetoothメッシュは多対多メッセージングを可能にし、マルチテナントアパートや工場フロアに適しています。Sensorsの研究は、設計者がチャンネルプランニングで干渉を軽減する際のスケーラビリティを確認しています。無線は、制御ケーブルのために壁を壊すことが不可能な改修においても優位性を発揮します。アンビエント照明市場は、有線バックボーンと無線エッジノードを融合したハイブリッドアーキテクチャから恩恵を受け、オーナーに将来対応の柔軟性を提供します。
エンドユーザー別:
自動車用途が加速自動車インテリアは、10.74%のCAGRで最も急成長しているエンドユーザーニッチを形成しています。ラグジュアリーおよびウルトララグジュアリーモデルは依然としてイノベーションの先駆けであり、10.02%のCAGRを記録し、より広範な自動車インテリアアンビエント照明市場における消費者の期待を形成しています。キャビンLEDは現在、ドライバーアシストアラートに合わせて点滅し、リラクゼーションのためにウォームトーンに切り替わり、インフォテインメントのビートに合わせて変化し、光をシグネチャーブランディングサーフェへと変えています。ティア1サプライヤーは、自動車の温度極限に耐える薄型ライトガイドおよびRGBコントローラーを供給しています。Signifyが2025年に小米向けEVライトストリップをデビューさせたことは、従来の照明大手がモビリティ分野での足がかりを築いている様子を示しています。
住宅スペースは、スマートホームの普及とウェルネス意識の高まりにより、33.55%で最大のシェアを維持しています。概日リズムに合わせた調光可能なホワイト電球や音声操作シーンが消費者需要を高めています。湾岸協力会議(GCC)のホスピタリティチェーンは、ゲストの知覚を形成する没入型アンビエンスに改装予算を投入しています。小売店は、商品の魅力を高め滞在時間を延ばす指向性アクセントライトを導入しています。あらゆる業種にわたり、アンビエント照明市場は純粋な照明から体験的価値へとシフトしています。
地域分析
アジア太平洋地域アンビエントライティング市場
アジア太平洋地域は2025年の収益の45.65%を占め、効率的な照明に対する国家補助金、大規模な住宅建設、およびLEDコンポーネント生産における世界的なリーダーシップに牽引され、2031年にかけて12.35%のCAGRで成長する見込みであ。中国は製造能力と大規模なスマートシティ実証実験の両面で先頭に立ち、コネクテッド街路灯需要の基盤を形成している。インドの100都市ミッションおよび日本のソサエティ5.0ビジョンは、コントロール、センサー、およびプラットフォーム統合に関する地域パイプラインをさらに強化している。
北米アンビエントライティング市場
北米は成熟しているものの、イノベーション主導の市場である。Signifyの2024年データによると、米国は22.0億米ドルを貢献しており、同社のグローバル売上高のおよそ3分の1を占めている。住宅リモデルは引き続き堅調であるが、COVID後のオフィス縮小により一部の改修スケジュールが遅延している。WELLおよびLEED認証の普及は、プレミアムフィクスチャーおよび高度なコントロールを正当化するヒューマンセントリックなアップグレードに向けた勢いを維持している。
欧州アンビエントライティング市場
欧州はデザイン重視かつ規制の厳しいポジションを占めている。エコデザイン指令は商業施設全体でのLED移行を義務付けており、同地域は視覚的快適性へ重点と合致した高演色性製品を推進している。ドイツおよびフランスの自動車メーカーはアンビエントパッケージを下位モデルにまで拡張しており、コンポーネントサプライヤーはコスト最適化されたRGBモジュールの供給を求められている。
中東・アフリカおよび南米アンビエントライティング市場
南米および中東・アフリカは合計シェアは小さいものの、堅調な成長を示している。GCCのホスピタリティ改修は劇的な雰囲気の演出を優先しており、アフリカのインフラプログラムはスマートシティへの入口としても機能する効率的な街路灯に公的資金を投入している。アンビエントライティング市場は、各国政府がグリーンビルディングコードを適用し外国直接投資を誘致するにつれ、長期的な上昇余地を獲得している。

規制環境
世界的なアンビエント照明需要は、ランプ、照明器具、および独立した制御装置に影響を与えるエネルギー効率規則と安全規格によって形作られ続けている。米国では、エネルギー省が2024年4月に一般照明用ランプのエネルギー消費基準を改正し、2028年7月25日以降に準拠が義務付けられる。これにより、より高効率なLEDソリューションおよび準拠したドライバーと制御装置への市場移行が強化されている。
製品安全と適合性については、IEC 60598-1:2024(第10.0版)が照明器具の一般安全要件を更新し、光生物学的安全性マーキングを含めた。ANSI/UL 1598(第5版)は2024年1月に改訂され、危険物のない場所における米国、カナダ、メキシコ間の照明器具要件を統一した。2026年2月、エネルギー省は10 CFR 431.326に基づくメタルハライドランプ照明器具の既存のエネルギー消費基準を変更せず維持するとの最終決定を発表し、ハイベイおよび産業用照明器具カテゴリーにおける準拠の継続性を保った。一方でメーカーは、EUのエコデザインおよびラベリング枠組みに整合した制御装置、接続システム、より高効率なLEDプラットフォームの研究開発を継続している。
バリューチェーン分析
アンビエント照明のバリューチェーンは、LEDチップおよびパッケージ、光学部品と放熱材料、ドライバーとパワーエレクトロニクス、センサーとコントローラー、照明器具の組立、ソフトウェアおよびプラットフォーム統合、そして電気卸売業者、照明代理店、プロジェクト単位の請負業者を通じた流通チャネルにまで及ぶ。LEDベースの製品が照明販売の大部分を占める中、差別化はますます下流の接続制御、コミッショニングツール、そして照明を広範なスマートビルディングプラットフォームと結びつけるソフトウェアサービスへと移行している。
コンポーネントの標準化とプロトコル駆動型設計も、調達とライフサイクル経済に変化をもたらしている。専門照明分野では、Zhaga Consortiumの仕様がモジュール式でフィールド交換可能な設計を支えており、Zhaga Book 26(2025年3月)は、線形ソケット式LEDモジュール用の標準化された電気機械インターフェースを導入した。これにより、商業用照明器具におけるプラグアンドプレイ保守が可能になる。自動車内装分野では、エコシステムがますますスマートLEDドライバーシリコンとネットワークプロトコル(例えば、Melexis MLX81124のようなLINベースのコントローラーやInfineon LITIX Interiorのような内装ドライバープラットフォーム)に依存するようになっており、Microchipが支援するISELEDのようなデジタルモジュール方式と並んで、デイジーチェーン接続されたRGBノードと豊かな車内エフェクトを可能にし、電子機器、ファームウェア、OEM級検証へとより多くの価値を引き寄せている。
競争環境
Signify、ams-OSRAM、Acuity Brandsなどのグローバル大手はハードウェアでの利益率圧縮に直面していますが、ソフトウェアとサービスで新たな継続的収益を解放しています。Signifyは2024年に64億5,000万米ドルの売上を計上しましたが、総株主リターンは-38.9%となり、移行の歪みを浮き彫りにしています。それでも、売上の4.34%に相当する研究開発費は、顧客サポートと製品開発のための生成AI活用への取り組みを強調しています。
地域専門企業は近接性の優位性を活用しています。アジアのメーカーは規模とスピードでOEMホワイトラベル照明器具を供給し、欧州企業は建築・人間中心ポートフォリオでプレミアムニッチを開拓しています。M&Aは活発であり、Acuity BrandsはArizeの園芸ラインを買収して制御環境農業に参入し、業種横断的な収束を示しています。
ホワイトスペース競争は現在、照明をHVAC、在室分析、セキュリティレイヤーと連携させるシステム統合に集中しています。ハードウェア、クラウドソフトウェア、マネージドサービスをパッケージ化できるベンダーは粘着性の高い契約を確保します。アンビエント照明市場は、部品価格だけでなくエコシステムの広さを重視し、成功指標をデータインサイトとユーザーエクスペリエンスを中心に再編しています。
アンビエント照明産業リーダー
Acuity Brands Inc.
OSRAM Licht AG
Koninklijke Philips NV
Samsung Electronics Co. Ltd
Eaton Corporation Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
アンビエント照明市場
- Signify N.V. (Philips Lighting)
- Acuity Brands, Inc.
- ams OSRAM AG
- Hubbell Incorporated
- Eaton Corporation plc (Cooper Lighting)
- Cree Lighting (Savant Systems)
- Zumtobel Group
- GE Lighting, a Savant company
- Panasonic Life Solutions
- Wipro Lighting
- Samsung Electronics (LED Division)
- LG Innotek
- Bridgelux, Inc.
- Helvar Oy
- Dialight plc
- Fagerhult Group
- Legrand S.A.
- Lutron Electronics
- SPI Lighting
- Amerlux, LLC

市場機会と将来展望
控制主導のレトロフィットは、レトロフィットおよびリノベーションが2025年のアンビエント照明収益の62.35%を占めていることから、依然として重要な未開拓領域である。多くの建物所有者は混在した設備群を運用しており、エネルギー節約はセンサー、日光利用、標準化されたコミッショニングに依存しており、照明器具の交換だけでは実現しない。相互運用性とモジュール性も、大規模施設におけるより明確なアップグレードパスを生み出しており、Zhaga Book 26(2025年3月)がこれを支えている。同規格は、専門施設におけるサービスや中間期のアップグレードを簡素化するソケット式線形LEDモジュールを支持しており、保守性と将来への対応力が仕様の一部としてますます重視されている。
エコシステム間の統合は、住宅用および消費者向けのアンビエント照明において、ブランドを問わない統一制御が導入摩擦を減らすことで、追加の需要領域を生み出している。具体的な兆候として、2024年6月にSamsung ElectronicsがSignifyと提携し、LEDアンビエント照明をSamsung SmartThingsエコシステムに統合したことが挙げられ、単独の照明製品からプラットフォームに紐づいたアンビエント体験への移行が強化されている。自動車分野では、OEMのアンビエントパッケージが主流車両にますます広がり、サプライヤーのロードマップはソフトウェア定義車両アーキテクチャとの整合性を高めており、インテリジェントRGBモジュール、堅牢なドライバー、そしてアンビエント光をHMIキューや安全信号と連携させる検証済み車内UX機能の機会を高めている。
Recent Industry Developments in アンビエント照明市場
- 2026年5月:ams OSRAMが、インテリジェントRGB LEDのOSIRE E3731iをNIO ES9 SUVに統合し、多層ラップアラウンド式の内装アンビエント照明実装を特徴とした。この展開は、より高密度でデザイン性の高い車内照明に対するOEM需要の高まりを浮き立たせ、自動車内装差別化におけるインテリジェントLEDノードの役割を強化している。
- 2025年6月:Signifyは、Philips Hueを拡張し、臨場感のあるエンターテインメント機能と新しいAIアシスタントを導入し、消費者がコンテンツやルーティンに連動したアンビエントシーンを作成する方法を広げた。これにより、接続制御とソフトウェアを中心としたエコシステムの粘着性が深まり、Hue対応アンビエント照明製品のアタッチ率向上を支えている。
- 2024年5月:Samsung Electronicsは、LEDアンビエント照明ソリューションをSamsung SmartThingsエコシステムに統合するため、Signifyとの戦略的提携を発表した。この統合は、単一のプラットフォーム下でのマルチブランドスマートホーム制御を目指し、設定の複雑さを軽減し、住宅環境全体における接続型アンビエント照明の普及を広く支えている。


アンビエント照明市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、アンビエント照明市場は、空間における光の基本層として一般的・拡散的な照明を提供するランプ、照明器具、および照明制御システムから得られる収益を対象とする。新規設置および改修アップグレードにわたる需要を扱い、市場は米ドル建てで把握される。
対象外の範囲:専門的なステージ・ショー照明、園芸用育成ライト、および狭い用途のパフォーマンス向けに設計された類似のニッチ照明は含まれない。
セグメンテーション概要
- 提供品目別
- ランプ・照明器具
- 白熱ランプ
- ハロゲンランプ
- 蛍光ランプ
- 発光ダイオード(LED)
- 照明制御
- ランプ・照明器具
- 設置フェーズ別
- 新築
- 改修・リノベーション
- タイプ別
- 表面実装型ライト
- トラックライト
- ストリップライト
- 吊り下げ型ライト
- 埋め込み型ライト
- ルーメン出力別
- 3,000 lm未満(住宅用)
- 3,001~10,000 lm(商業用)
- 10,000 lm超(産業・屋外用)
- 接続性別
- 有線(DALI、KNX)
- 無線(Zigbee、BLEメッシュ、Thread)
- エンドユーザー別
- 住宅
- 自動車
- ホスピタリティ・小売
- 医療
- 産業・物流
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- 東南アジア
- オーストラリア
- その他のアジア太平洋
- 南米
- ブラジル
- その他の南米
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東
- アフリカ
- 南アフリカ
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの基本構造を構築し、需要、価格設定、および普及に関する現実的なガードレールを設定するために使用される。米国エネルギー省の照明・効率化リソース、IEAエネルギー指標、建設活動および住宅完工数を報告する各国統計局など、公開されているエネルギーおよび建築情報を精査する。IESのガイダンスや規制当局が公表する省エネ規制を含む基準・政策への言及も、改修が加速する時期を特定するために活用される。
供給側については、企業の年次報告書、投資家向けプレゼンテーション、決算説明会のトランスクリプト、プレスリリースなどを用いて、製品の注力分野、地理的エクスポージャー、および価格動向を把握する。輸出入統計および出荷レベルの貿易データベースは、国内生産データが限られている地域における国境を越えた照明器具の流通を確認するために選択的に使用される。これらのソースは網羅的なものではなく、データ収集、検証、および明確化の各段階においてその他の公開資料も参照された。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチでは一貫して説明できない主要な前提条件、特に平均販売価格の動向や改修のタイミングに関する前提を検証するために使用される。製造業者、流通業者、照明デザイナー、施工業者、および大口購買者と対話し、APAC、EMEA、および南北アメリカにわたる住宅および商業需要のパターンについて論が網羅されるよう努める。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:15% | APAC:48% |
| 中位層:53% | 部門・ユニットリーダー:34% | EMEA:30% |
| 中小規模プレイヤー:17% | マネージャー:51% | 南北アメリカ:22% |
市場規模算定と予測
規模算定は、建設および改修活動から対応可能な需要プールを再構築し、建物タイプ別の照明強度およびアンビエント照明器具を指定するプロジェクトの割合と結びつけるトップダウン構築から始まる。結果は、チャネルとの対話で議論された出荷または設置数量に対してサンプリングされた照明器具の平均販売価格を乗じるなど、選択的なボトムアップ近似を用いて確認される。このステップは、ある地域で価格またはミックスの変化が見られる場合に合計値を調整するのに役立つ。
モデルで使用される実際の入力値には、新規床面積の追加、改修・改装率、一般照明におけるLED普及率、照明器具および制御システムの平均価格、ならびに省エネアップグレードを促進する商業用電力コストの感度が含まれる。ニッチな最終用途について一次入力が得られない場合は、類似の建物タイプからの代理比率を使用し、その後専門家のフィードバックを通じてその比率を再検証する。予測については、建設サイクルおよび改修政策に関するシナリオ分析を適用し、インタビューからのコンセンサス範囲を用いて最終的な見通しを選定することで、年度ごとの一貫性を確保する。
データ検証と更新サイクル
検証は、地域の建設指標、照明製品の貿易フロー、サプライチェーン参加者から示された成長方向性など、独立したシグナルとアウトプットを比較することで行われる。大きな乖離が生じた場合は、入力チェーンを再確認し、必要に応じて少なくとも1名の追加専門家へのヒアリングを通じて前提条件を再検討する。承認前に、計算ロジック、通貨処理、および成長ドライバーの一貫性を確保するため、モデルは複数のステップで精査される。
レポートは年次で更新され、主要な政策変更、急激な需要変動、または注目すべき技術転換が生じた場合には中間更新が追加される。納品前に、最新の開情報およびインタビューから得られた知見が公表数値に反映されていることを確認するための最終確認が実施される。
Mordor Intelligenceのアンビエント照明市場推計と他の公表推計との比較
アンビエント照明の公表市場規模は、類似の製品を対象とした調査であっても、各出版物によって対象範囲と時期の選択が異なるため、大きく乖離して見える場合がある。差異は通常、各調査がアンビエント照明と隣接カテゴリーをどのように扱うか、起点として使用する年度、および予測期間中の価格の繰り越し方法に起因する。
一部の推計はより広範な照明セットを含んでいるか、または基本照明よりも演出目的で購入される装飾的・特殊用途のアプリケーションまで定義を拡張している。Mordor Intelligenceでは、アンビエント照明は拡散的・一般的な照明に使用されるランプ、照明器具、および照明制御として計上され、専門的なステージ照明および園芸照明は除外される。この狭い定義により、モデルは日常的な建築・インテリア用途に結びついた状態を維持する。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 820.19 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 811.50 ビリオン 米ドル(2025年) | 異なる基準年を使用し、より広範なセグメンテーションセットを採用しているため、アンビエント隣接照明カテゴリーのより広いミックスを捉える可能性があり、2026年単独の定義とは出発点の値が直接比較できない。 |
| 産業出版社B | 774.40 ビリオン 米ドル(2024年) | より早い基準年に遡及しており、含有・除外事項に関する明確性が限られているため、アンビエント照明として計上されるものや、価格とミックスが後年にどのように繰り越されるかが変わる可能性がある。 |
この比較は、乖離の主な要因が基準年の選択と各調査がアンビエント照明の下にグループ化する内容によって説明されることを示している。対象範囲のルールを明示し、確認可能な建設、改修、および制御普及指標に需要を結びつけることで、当社の推計は計画立案において追跡可能かつ再現可能な状態を維持する。


レポートで回答される主要な質問
アンビエント照明市場の現在の規模は?
アンビエント照明市場は2026年に821億9,000万米ドルに達し、2031年までに1,235億3,000万米ドルに達すると予測されています。
最大の収益をもたらす地域はどこですか?
アジア太平洋地域がグローバル収益の45.65%でリードしており、2031年まで年平均成長率12.35%で最も速く成長する地域でもあります。
照明制御が照明器具よりも速く成長している理由は何ですか?
制御機器はエネルギー節約、データ分析、人間中心のメリットを提供し、より強力な価値提案を生み出し、照明器具の成長より速い年平均成長率9.02%につながっています。
無線プロトコルは将来の設置にどのような影響を与えますか?
Bluetoothメッシュなどの無線プラットフォームは、新たなケーブル配線なしにスケーラブルな改修を可能にし、無線接続収益の年平均成長率12.90%を支えています。
自動車用アンビエント照明の急増を促進するものは何ですか?
OEMは安全合図とブランドアイデンティティを強化するためにカスタマイズ可能なRGBシステムを搭載し、自動車用途を年平均成長率10.74%に押し上げています。
WELLおよびLEED規格はオフィス照明アップグレードにどのような影響を与えますか?
両認証は概日リズムに合わせた照明を評価し、企業が生産性6%向上と創造的アウトプット15%向上を示した調光白色LEDを採用するよう促しています。
最終更新日:



