
ヒューマンセントリックライティング市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
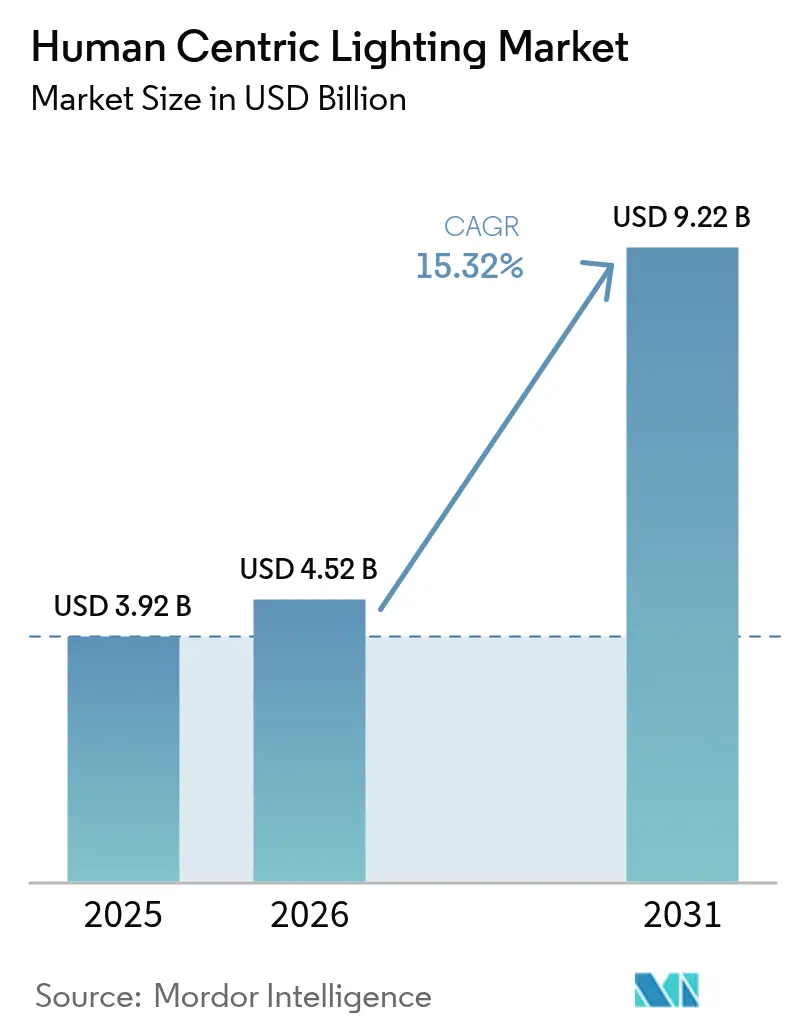
| 市場規模 (2026) | 4.52 十億米ドル |
| 市場規模 (2031) | 9.22 十億米ドル |
| Growth Rate (2026 - 2031) | 15.32 % |
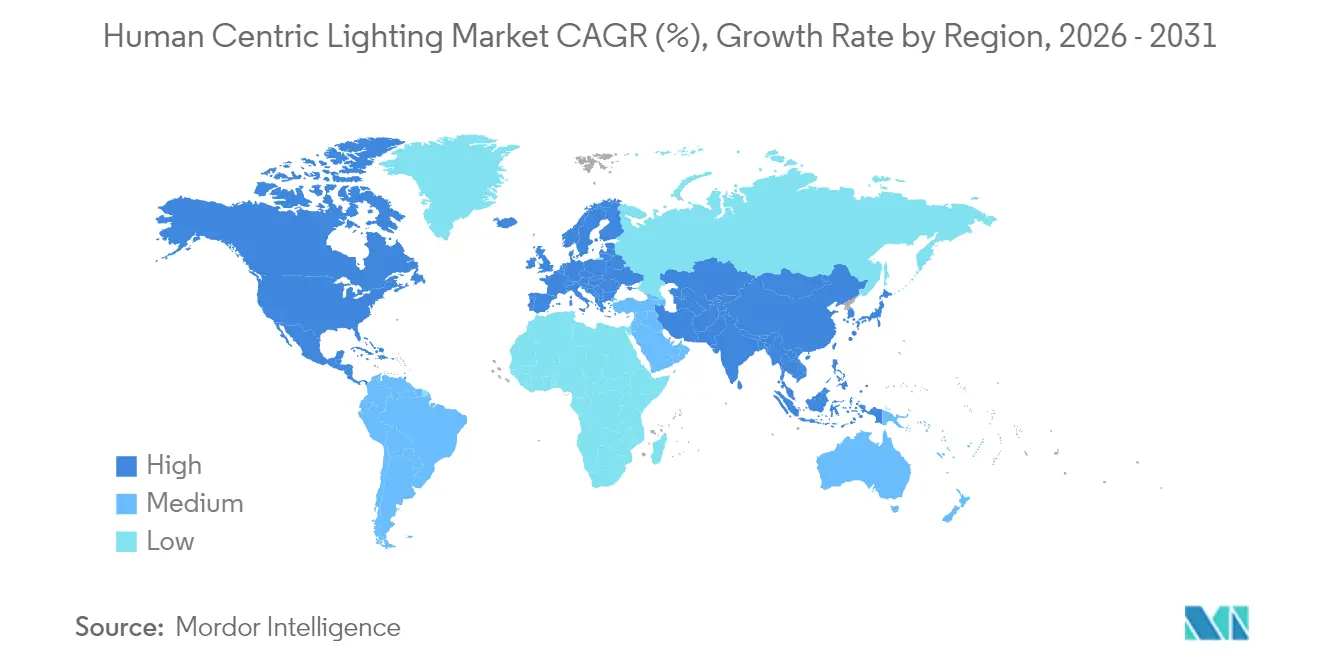
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
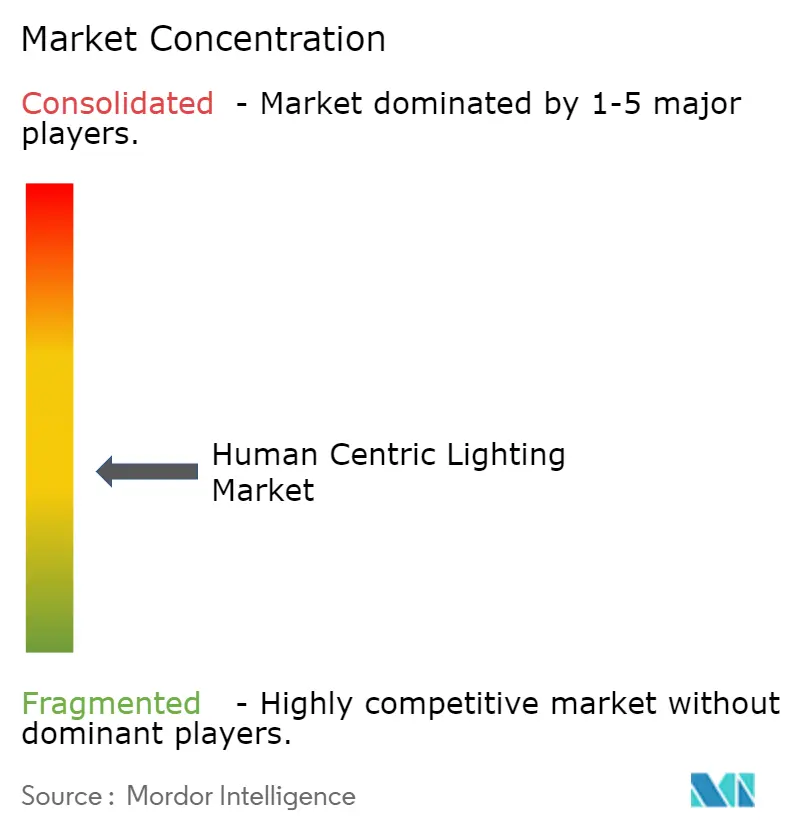
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヒューマンセントリックライティング市場分析
2026年のヒューマンセントリックライティング市場規模は45億2,000万米ドルと推定され、2025年の39億2,000万米ドルから成長し、2031年には92億2,000万米ドルに達する見通しで、2026年から2031年にかけて15.32%のCAGRで成長します。採用は単純な照明から、健康、生産性、および快適性を高める生物学的に調整されたシステムへとシフトしています。調整可能なスペクトルとIoTベースの制御を備えた先進的なLEDプラットフォームは、オフィス、病院、および住宅全体にわたって照明を戦略的なウェルネスの手段へと変えています。欧州は2024年に37.4%のシェアで採用をリードし、企業が厳格な職場ウェルビーイング規制に対応した一方、アジア太平洋地域はLED価格の急速な下落と光と健康の関連性に対する意識の高まりを背景に最も急速な拡大を記録しました。ハードウェア、ソフトウェア、およびメンテナンスをバンドルしたサブスクリプションモデルへの需要が加速しており、メラノピック等価昼光照度(mEDI)などの科学的指標の登場がパフォーマンス主張に新たな明確さをもたらしています。
レポートの主要なポイント
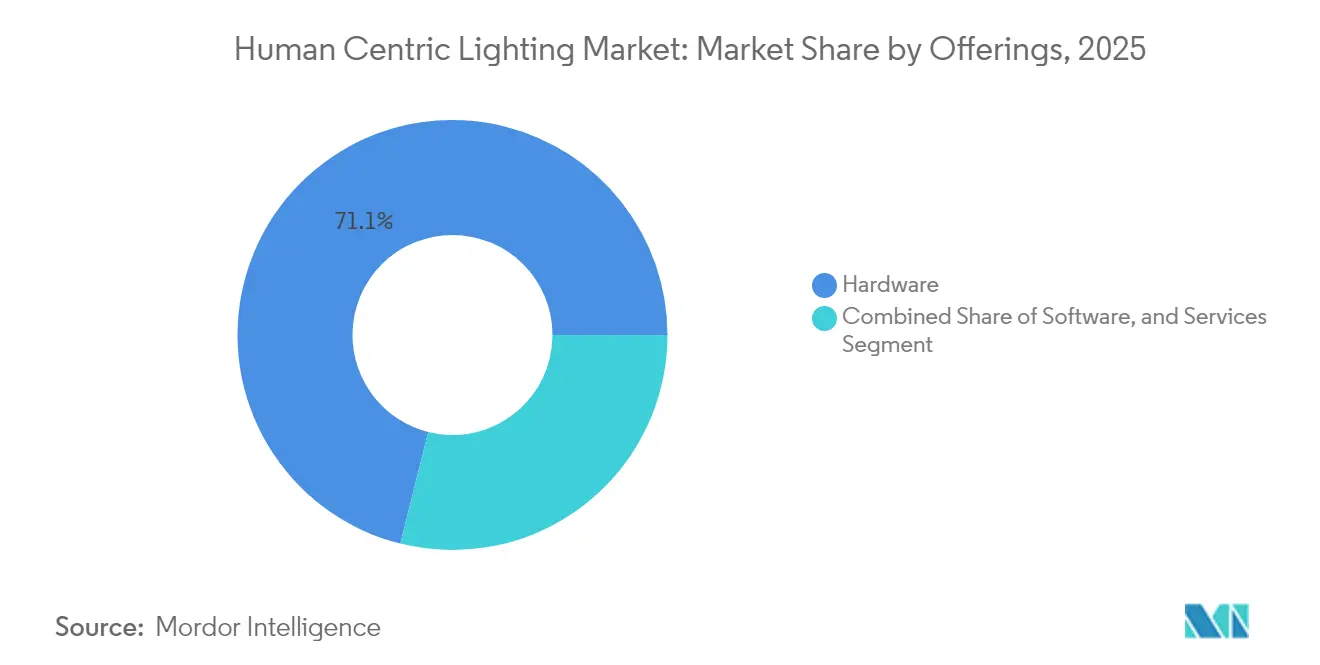
- 提供内容別では、ハードウェアが2025年のヒューマンセントリックライティング市場シェアの71.10%を占めました。サービスは2031年にかけて22.88%のCAGRで拡大しています。
- 設置タイプ別では、レトロフィットが2025年のヒューマンセントリックライティング市場規模の59.85%を占め、新規設置は2031年にかけて17.95%のCAGRで拡大しています。
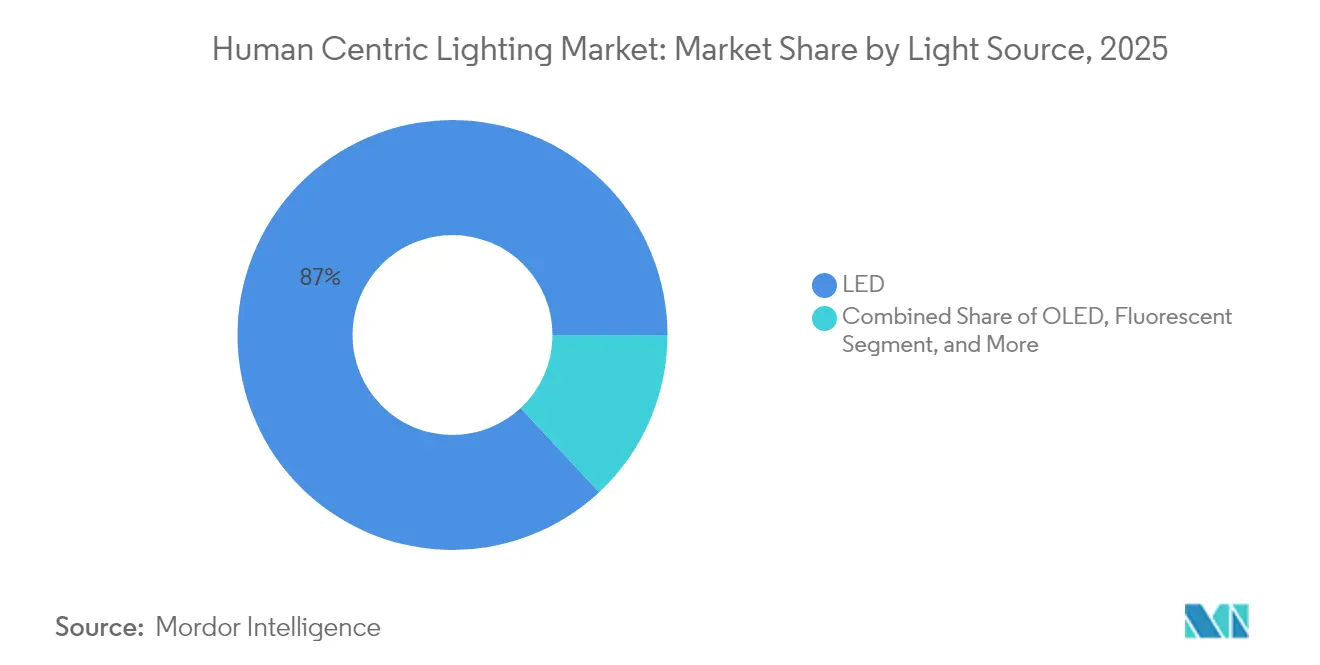
- 光源別では、LEDが2025年に86.95%の収益シェアで支配的であり、OLEDは2031年にかけて23.1%のCAGRで拡大すると予測されています。
- 器具タイプ別では、トロファーおよびパネルが2025年に29.75%の収益シェアでリードし、一方でサスペンデッド照明器具は2026年から2031年にかけて18.25%のCAGRで成長する見込みです。
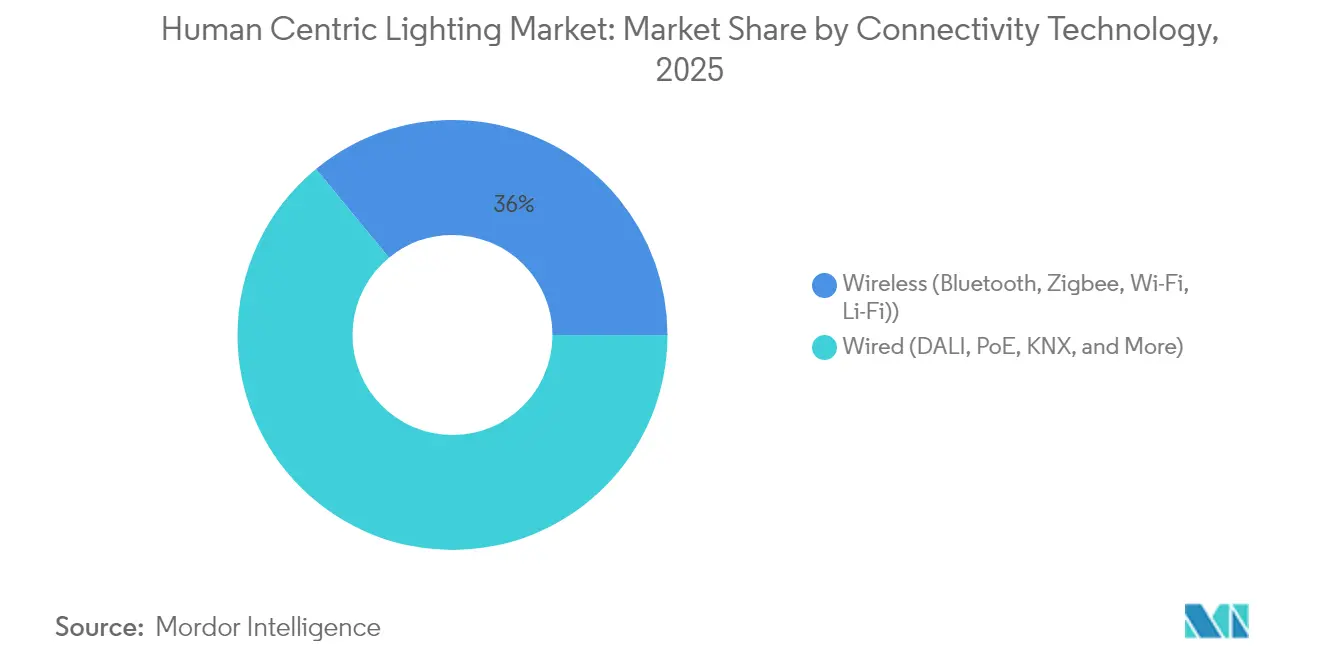
- 接続性別では、有線システムが2025年に64.05%のシェアを獲得し、無線技術は2031年にかけて20.95%のCAGRを記録する見込みです。
- 用途別では、商業スペースが2025年のヒューマンセントリックライティング市場規模の53.60%を占め、医療施設は2031年にかけて17.05%のCAGRで拡大しています。
- 地域別では、欧州が2025年のヒューマンセントリックライティング市場シェアの37.10%を占め、アジア太平洋地域は2026年から2031年にかけて19.65%という最も急峻な地域CAGRを示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(%)(概算) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 職場ウェルビーイング義務化 | +3.2% | 欧州;北米への波及 | 中期(2〜4年) |
| エネルギーポジティブ建築規制 | +2.8% | 北米;欧州でパターンが出現 | 中期(2〜4年) |
| LEDの価格低下によるレトロフィットの促進 | +2.5% | アジア太平洋;グローバルへの影響 | 短期(2年以内) |
| 概日リズムに対応した医療照明需要 | +2.1% | グローバル;欧州および北米で最も強い | 中期(2〜4年) |
| 北欧自治体におけるスマートシティパイロット | +1.9% | 北欧;西欧および北米へ拡大 | 中期(2〜4年) |
| サービスとしての照明の収益モデル | +1.7% | 北米および欧州が先行;世界規模で拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
欧州における職場ウェルビーイング義務化の加速
欧州の政策は基本的な労働安全を超えて包括的なウェルビーイングへと移行しており、オフィスにおける調整可能な照明の急速な採用を促しています。オックスフォード大学の研究は、従業員のウェルビーイングスコアの向上と財務パフォーマンスの強化との関連性を示し、ビジネス上の根拠を強化しました。[1]ジャン=エマニュエル・デ・ネーヴ、「職場のウェルビーイングと企業業績」、wellbeing.hmc.ox.ac.uk EU賃金透明性指令は、環境品質を含む企業開示を拡大し、照明をより厳しい精査の対象としています。Alcon Lightingが実施したフィールドスタディでは、適切なスペクトル調整によりオフィスパイロットで欠勤率が4.5%低下し、創造的アウトプットが15%向上したことが示されました。企業は現在、照明のアップグレードをウェルビーイングとサステナビリティの両面における手段として捉えており、新規プロジェクトおよび大規模レトロフィットにおけるヒューマンセントリックシステムの仕様策定を加速させています。
北米におけるエネルギーポジティブ建築に向けた規制の推進
米国は2035年までに建築部門の温室効果ガス排出量を65%削減することを目標としており、先進的な照明制御を重要な手段として位置付けています。[2]米国エネルギー省、「2050年までの米国経済の脱炭素化」、energy.gov 連邦支援住宅に最近採用された2021年国際エネルギー保全基準は、照明と制御の統合を促進する厳格な効率要件を課しています。ネットワーク化されたシステムはLED単独のアップグレードと比較して49%のエネルギー削減を実現し、脱炭素化と居住者ウェルビーイングの両目標を達成しています。設計者は建物全体のパフォーマンス指標を満たすために、採光センサーおよび在室センサーとともに概日リズムをサポートする照明器具をますます仕様に組み込んでいます。
アジアにおけるLED価格の急速な低下によるレトロフィットの促進
LEDコンポーネントの価格は急激に低下しており、調整可能なホワイト機能が予算制約のあるプロジェクトでも手の届く範囲に入っています。中国、インド、および東南アジア全体の商業施設は、定期的な改修工事の際に既存の器具を概日リズム対応モジュールにレトロフィットしています。メーカーはウェルネスの利点を確立されたエネルギー削減の説明と組み合わせ、グリーンビルディングプログラムからの資金調達を促進しています。ヒューマンセントリックアップグレードのコストパリティは、生産性向上が電力削減と相乗効果をもたらす24時間365日稼働施設において最も説得力があります。
概日リズムに対応した医療照明への需要
病院は患者の生体リズムと同期する動的スペクトルを採用しています。臨床試験では、概日リズムをサポートする照明下で回復時間の短縮と投薬エラーの減少が報告されています。BioUpなどのソリューションはメラノピック昼光有効性を42%向上させ、患者室およびナースステーションで測定可能な生物学的効果をもたらしました。標準化団体はメラノピック指標を参照し始めており、施設管理者が健康アウトカムデータを用いて設備投資を正当化できるようになっています。医療分野における証拠基盤の拡大は、長期ケア、行動健康、および外来診療環境全体への普及を促進しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(%)(概算) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ベンダープロトコルの相互運用性のギャップ | -2.3% | グローバル;大規模商業ポートフォリオで顕著 | 中期(2〜4年) |
| ヒューマンファクター検証の高い複雑性 | -1.8% | 世界規模;重工業環境で最も深刻 | 中期(2〜4年) |
| 新興市場における設置技術者の不足 | -1.5% | アジア太平洋、中東、アフリカ、南米 | 短期(2年以内) |
| 大規模住宅プロジェクトにおけるROIの不確実性 | -1.2% | グローバル;価格感応度の高い経済圏でより顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ベンダープロトコル間の相互運用性の制限
断片化した制御標準は統合コストを引き上げ、マルチサイト展開を遅らせています。米国エネルギー省の研究では、接続照明のパフォーマンスを妨げる用語および通信の不一致が継続的に存在することが判明しました。建物オーナーはベンダーロックインに直面するか、システムライフサイクル全体で複雑性を増すゲートウェイへの資金提供を余儀なくされることが多くあります。DALI-2認証プログラムは、SiemensのKNX/DALIゲートウェイに見られるように、プラグアンドプレイ運用の見通しを改善しています。[3]Siemens AG、「SiemensによるヒューマンセントリックライティングImplementationの促進」、assets.new.siemens.com しかし、統一されたグローバル標準は依然として実現されておらず、大量調達とクロスポートフォリオ分析を制約しています。
新興経済圏における設置技術者のスキル不足
ヒューマンセントリックライティングは、スペクトル調整、センサーキャリブレーション、および概日プロトコル設計における専門的なコミッショニング知識を必要とします。業界団体は、特に成熟市場以外において、認定照明制御専門家の不足を指摘しています。カリフォルニア州のトレーニングイニシアチブは必要な投資を示しており、2022年から2024年の間に655名の電気技術者が上級コースを修了しました。[4]カリフォルニア州エネルギー委員会、「カリフォルニア州先進照明制御トレーニングプログラム - 自動デマンドレスポンス」、energy.ca.gov高成長地域では同等のプログラムが不足しており、パフォーマンスとROIを損なう設置エラーにつながっています。スキルギャップは、既存の配線と制御が追加の複雑性をもたらすレトロフィットにおいて最も深刻です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供内容別:
サービスがハードウェアの成長を上回るハードウェアは2025年の収益の71.10%を占め、スペクトル調整を可能にする照明器具、ドライバー、およびセンサーが中心となっています。ファイナンシングモデルの進化に伴い、顧客は機器、ソフトウェア、およびメンテナンスをバンドルしたアウトカムベースの契約をますます好むようになっています。サブスクリプションモデルは初期資本を削減し、コストを実現された便益と一致させます。複数の多国籍プロバイダーは現在、複数年のサービス契約の下で照明パフォーマンス指標を保証しています。したがって、ヒューマンセントリックライティング市場は、アセットライトな企業戦略に訴求する継続的な収益ストリームへとシフトしています。
サービス収益は2031年にかけて年率22.88%で成長し、ヒューマンセントリックライティング市場の最も急成長するコンポーネントとなる見込みです。プロバイダーは設置をリモートで監視し、クラウド分析を通じてシーンを最適化し、ファームウェアをOTA(無線)で更新することで、ウェルビーイング基準への継続的なコンプライアンスを確保しています。このデータ駆動型アプローチはクライアントリテンションを強化し、空気品質および空間利用分析のクロスセルへの道を開きます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


設置タイプ別:
新規設置が勢いを増すレトロフィットは2025年に59.85%のシェアを占め、組織が即時のウェルビーイングおよびエネルギー効果を得るために既存施設をアップグレードしました。これらのプロジェクトは最小限の構造変更で迅速な成果をもたらし、概日リズムに調整された照明への信頼を強化しました。しかし、建築家は現在、建物プログラムの早い段階でスペクトル設計を組み込んでいます。その結果、新規設置は2031年にかけて17.95%のCAGRで成長し、レトロフィットの成長を上回ると予測されています。
設計段階でヒューマンセントリックライティングを統合することで、HVAC、遮光、およびファサードシステムとの包括的な調整が可能になります。照明器具レベルの照明制御は、コミッショニングを簡素化し、きめ細かなパーソナライゼーションをサポートする自己完結型ノードを作成します。HVACと照明制御を統合した研究では、概日リズム目標を維持しながら照明エネルギー使用量が69%低下したことが記録されています。このような成果は、グリーンビルディング認証への動的照明の組み込みを強化しています。
光源別:
OLEDが成長リーダーとして台頭LED技術は優れた効率、長寿命、および制御性により2025年の収益の86.95%を提供しました。ヒューマンセントリックライティング市場の基盤であり続けていますが、OLEDはその拡散光、低グレア、および柔軟なフォームファクターにより市場シェアを獲得しています。OLEDの収益は2031年にかけて23.1%のCAGRで上昇すると予測されています。
量子ドット蛍光体の進歩により、効率を犠牲にすることなく概日リズムに関連するシアン出力が改善されています。メーカーはまた、メラノピック対フォトピック比率が高いLEDチップオンボードラインを発売し、生物学的影響を高めています。これらのアップグレードはLEDのリーダーシップを維持しながら、表面均一性と設計の自由度が重視されるプレミアム用途においてOLEDパネルとの共存を可能にしています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
器具タイプ別:
サスペンデッド照明器具がイノベーションをリードトロファーおよびパネルは2025年の売上の29.75%を占め、オフィスおよび学校での普及を反映しています。調整可能なホワイトまたはRGBWモジュールへの簡単なアップグレードパスを提供しています。しかし、サスペンデッド照明器具は18.25%のCAGRで最も高い成長を示しており、概日リズム刺激に不可欠な水平および垂直照度のバランスをとる間接配光を可能にするためです。
三次元印刷が器具製造を再形成しています。主要ブランドは現在、サスペンデッド照明器具を受注生産で印刷し、材料廃棄を削減しながらジオメトリ、光学系、および光出力をカスタマイズしています。この柔軟性は、ヒューマンセントリックなパフォーマンスとともに独自の美観を求める建築家をサポートし、対応可能な需要を拡大しています。
接続技術別:
無線システムがリーチを拡大DALIおよびKNXを中心とした有線システムは、ミッションクリティカルな環境での信頼性により2025年の収益の64.05%を獲得しました。しかし、無線プロトコルはレトロフィットにおける設置の簡素化と低い人件費に後押しされ、20.95%のCAGRで進歩しています。1,000台を超える照明器具を有する施設での大規模Bluetoothメッシュ展開は安定性を実証し、レイテンシとセキュリティ照明に関する懸念を払拭しています。
オープンプロトコルゲートウェイは、ビルオートメーションおよび在室分析プラットフォームとの統合を促進しています。SiemensのDALI-2認定ゲートウェイは、制御の忠実性を損なうことなくマルチベンダーの相互運用性を実現できることを示しています。無線採用は、ダウンタイム制約が非侵襲的なアップグレードを好む高等教育およびホスピタリティサイトで最も強くなっています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
医療施設がイノベーションを牽引商業オフィスは2025年の収益の53.60%を占め、照明品質、生産性、および従業員定着率の間の十分に文書化された関連性に支えられています。しかし、医療は最も急速に成長するエンドユースであり、2031年にかけて17.05%のCAGRで成長しています。病院は患者病棟とナースステーションを自然の概日サイクルに合わせるために動的スペクトルを展開しています。臨床研究では、回復時間、再入院、および疲労関連エラーの測定可能な減少が記録されています。
教育環境では、学生の覚醒度を高めるためにヒューマンセントリックアップグレードが拡大しています。産業オペレーターは夜間シフト中の事故を減らすために概日リズムをサポートするスキームを追求しています。住宅需要はROIの定量化が難しいため依然として初期段階にありますが、プレミアム住宅建設業者はスマートホームスイートに睡眠最適化照明を統合しています。
地域分析
ヨーロッパ ヒューマンセントリックライティング市場
ヨーロッパは2025年にヒューマンセントリックライティング市場において37.10%のシェアを獲得し首位に立ち、労働者の健康・福祉に関する強力な規制および自治体のスマートライティングプログラムによって牽引されました。コペンハーゲンにおける18,800灯点の改修工事は、55%のエネルギー削減を実現しつつ、安全性の認知向上および施工品質の改善をもたらしました。建物性能に関するEU指令は最低照明基準の引き上げを継続しており、業界団体ライティングヨーロッパは、ヒューマンセントリックソリーションが同地域の総照明需要の7%に達する可能性があると推計しています。
アジア太平洋 ヒューマンセントリックライティング市場
アジア太平洋地域は、都市化の進展および調光可能LEDの価格下落を背景に、2026年から2031年にかけて19.65%のCAGRで拡大しています。中国はホスピタリティおよびコーポレートセクターにおけるプレミアム設備導入を主導し、照明品質を活用してゲストおよびテナントの体験差別化を図っています。国際金融公社は、2035年までにアジア新興市場全体で1.5 トリリオン 米ドルのグリーンビルディング投資を見込んでおり、概日リズムに対応した照明の普及に向けた肥沃な土壌を形成しています。労働力育成および相互運用性の障壁が普及ペースを抑制しているものの、上昇トレンド自体は変わりません。
北アメリカ ヒューマンセントリックライティング市場
北アメリカは、建物脱炭素化義務のもとで力強い勢いを示しています。エネルギー省は先進照明を商業施設における電力需要削減の主要手段として位置づけており、電力会社は市場変革イニシアチブを通じてルミネアレベルの制御機器の普及を促進しています。その代表例として、コネクテッドライティングの採用にリベートを連動させるアメレン・イリノイのプログラムが挙げられます。カナダの各管轄区域も同様の軌跡をたどり、エネルギーコードの改定にウェルネス指標を組み込んでいます。

規制環境
ヒューマンセントリック照明ベンダーは、非視覚的・時間的効果を参照する正式な照明・安全規格に、製品設計と検証をますます整合させている。ISO/CIE 8995-1:2025は屋内職場照明ガイダンスを更新し、照度を超えて快適性やウェルビーイング関連の実践への性能期待を強化した。CIEもまた、2024年の「適切な時間に適切な光を提供する」との立場表明を通じて、統合照明の枠組みを推進した。
光生物学的安全性とフリッカーへの配慮は、主要市場におけるLEDベースの調光可能システムに対するコンプライアンス要件を厳格化している。IEC 62471-7:2023は可視光源の安全性評価手順を定めており、中国は可視放射を発するランプの光生物学的安全性に関するGB/T 30117.7-2026(2026年2月発行、2026年9月1日施行)を発行した。同時に、市場アクセス文書や製品技術ファイルでは、CEマーキングその他の適合性経路を支えるために現行版に基づく最新の試験証拠がますます必要とされており、これにより市場投入プロセスにおける第三者試験機関や認証機関の重要性が高まっている。
バリューチェーン分析
ヒューマンセントリック照明のバリューチェーンは、上流のLEDおよび材料インプット(半導体発光体、蛍光体、光学部品)から始まり、スペクトル調整、調光品質、サーカディアンスケジューリングを可能にするドライバー、センサー、制御スタックへと及ぶ。プラットフォームソフトウェアとゲートウェイは、照明器具とビルシステムの間に位置し、照明データを実用的な設定やコンプライアンス報告へ変換する一方、システムインテグレーターや電気工事業者は商業・公共施設プロジェクトにおいて調整、キャリブレーション、継続的なサービスを提供する。
下流では、相互運用性と認証への要求が流通・提供のあり方をますます形作っている。LegrandとZumtobel Group(Light + Building 2026で発表)、CasambiとSomfy(2026年4月)などの提携は、制御エコシステム、シェーディング、照明がどのようにバンドルされ、日光利用と個別化されたシーンを支えているかを示している。Philips Hueによる、Silicon Labs(2026年6月)との並行マルチプロトコル通信(ZigbeeおよびThread上のMatter)の取り組みも、照明ブランドと無線半導体プロバイダーとのサプライチェーン連携を示している。規格・認証はチェーンに並行するコンプライアンス経路を追加し、ISO/CIE 8995-1:2025や中国のGB/T 31831-2025、GB/T 30117.7-2026などの更新が再試験・文書作成のワークフローを促進し、出荷までの時間と承認済み部品表の安定性に影響を与えている。
競合環境
ヒューマンセントリックライティング業界は中程度の集中度を特徴としています。Signify、ams OSRAM、およびAcuity Brandsはグローバルチャネルと研究開発規模を活用してプラットフォームベースのエコシステムを導入しています。Signifyは2022年までに1億1,400万の接続灯点を報告し、サービスアップセルのためのインストールベースの活用を強調しました。BIOS Lightingなどの専門企業はスペクトル科学に注力し、Lumiledsなどの半導体サプライヤーと提携して製品化を加速しています。
競争は健康と効率の利点を証明するソフトウェアと分析へとシフトしています。ベンダーは単一のインターフェースでメラノピック露出とエネルギーデータを可視化するクラウドダッシュボードを通じて差別化しています。知的財産ポートフォリオは現在、器具ハードウェアよりもアルゴリズムと生物学的検証プロトコルを重視しています。スタートアップは教育および睡眠健康のニッチな機会をターゲットとし、既存企業は能力ギャップを埋める買収とベンチャー投資を通じて拡大しています。
オープン標準の推進が戦略的な戦場となっています。DALI-2、Bluetoothメッシュ、およびAPIのオープン性をサポートする企業はマルチベンダープロジェクトへの優先的なアクセスを獲得しています。HVACおよびセキュリティシステムとのシームレスな統合能力は顧客の粘着性を高め、総所有コストを削減します。市場が成熟するにつれて、包括的なサービススイートを持つ企業がプレミアムマージンを獲得すると予想されています。
ヒューマンセントリックライティング業界リーダー
Signify Lighting NV
OSRAM GmbH
Glamox SA
Zumtobel Group AG
Hubbell Inc.
- *免責事項:主要選手の並び順不同
ヒューマンセントリックライティング市場
- Signify Lighting NV
- ams OSRAM AG
- Zumtobel Group AG
- Hubbell Inc.
- Glamox AS
- Trilux GmbH and Co. KG
- Wipro Lighting
- Fagerhult Group
- Legrand SA
- Waldmann Lighting
- Helvar Oy Ab
- Lutron Electronics Co. Inc.
- Acuity Brands Inc.
- LG Electronics (LG Innotek)
- Sharp Corp.
- Feilo Sylvania
- Seoul Semiconductor Co. Ltd.
- Cree Lighting
- Lumitech GmbH
- PhotonStar LED Group
- R2 Innovative Lighting
- PureEdge Lighting

市場機会と将来展望
主要な機会は、ヒューマンセントリックという主張を、規格や調達チェックリストに適合する検証可能な仕様に変換することである。ISO/CIE 8995-1:2025は職場照明ガイダンスとウェルビーイング志向の実践との結びつきを強化する一方、2026年9月1日施行の中国GB/T 30117.7-2026は、現行の光生物学的安全性ファイルと検証済みの性能文書によって裏付けられる製品ラインの価値を高める。これにより、試験、コミッショニング、報告をオファリングの一部としてバンドルするメーカーやサービスプロバイダー、特にリスクと統一性を管理する複数拠点の商業・公共施設所有者にとって、新たな余地が生まれる。
もう一つの機会は、調光可能な照明器具をより広範なビルオートメーションに接続し、改修を簡素化し導入を加速するシステムレベルの統合である。市場は、Light + Building 2026における発表や展示を通じて、ソフトウェア定義・接続型のアプローチへの移行を示しており、OPPLE Lightingがソフトウェア定義照明コンセプトを備えたOLLブランドをデビューさせたことや、Glamoxがコネクテッド照明器具とHCL管理システムを発表したことが含まれる。制御面では、My Lutronポータル(2026年4月)を通じてOrlunaの調光可能な照明器具が利用可能になるなど、デジタル設定とエコシステムアクセスポイントの拡大が、サーカディアンシーンの指定、コミッショニング、保守をプロジェクト間でより一貫して処理できるワークフローを支え、バンドル化されたソフトウェアとサービスへの移行を強めている。
Recent Industry Developments in ヒューマンセントリックライティング市場
- 2026年6月:Signifyは、NatureConnect技術を用いて屋内で日光のリズムを再現する住宅用照明レンジ、Philips Skylightを発表した。この発売により、サーカディアン志向の機能が住宅・プロシューマー向けチャネルへさらに浸透し、接続型制御と再現可能なシーンが、オーダーメイドプロジェクトを超えたスケーリングを支えている。
- 2025年10月:Signifyは、WELLやLEEDなどの建物基準に沿った、グレア制御・ウェルネス重視の用途向けにポジショニングされた専門照明器具レンジ、SootheSpaceを発売した。これは、商業・公共施設向け仕様における検証済みの快適性とコンプライアンスに関する訴求を軸とした競争差別化を支えている。
- 2024年6月:Signifyは、India Light Festival 2024においてインドでNatureConnectを発売し、専門施設・医療環境向けに自然な日光のリズムを模倣した。これにより、サーカディアン調整型ソリューションの地域内での提供が拡大し、ウェルネス目標とエネルギー・制御のアップグレードを組み合わせるプロジェクトのための参照プラットフォームが提供された。


ヒューマンセントリックライティング市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、光の強度とスペクトルがサーカディアン整合と視覚的快適性を支えるために能動的に調整される、建築環境で使用されるヒューマンセントリック照明システムから生じる収益を対象とする。この目的で販売される場合、関連する照明器具の価値、およびそれを可能にする制御機器とソフトウェアの価値を含めて計上する。
対象範囲の除外事項:保守契約、単独型の日光利用システム、園芸用育成ライト、純粋な建築的アクセント照明は除外する。
セグメンテーション概要
- 提供内容別
- ハードウェア
- ソフトウェア
- サービス
- 設置タイプ別
- 新規設置
- レトロフィット設置
- 光源別
- LED
- OLED
- 蛍光灯
- その他
- 器具タイプ別
- ダウンライト
- トロファーおよびパネル
- サスペンデッド照明器具
- リニアストリップおよびラップ
- その他
- 接続技術別
- 有線(DALI、PoE、KNXなど)
- 無線(Bluetooth、Zigbee、Wi-Fi、Li-Fi)
- 用途別
- 商業
- オフィスおよびコーポレート
- 小売およびスーパーマーケット
- ホスピタリティ
- 医療施設
- 教育機関
- 産業
- 製造工場
- 倉庫および物流
- 住宅
- 公共インフラおよびスマートシティ
- 商業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧(デンマーク、スウェーデン、ノルウェー、フィンランド)
- 欧州その他
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- 東南アジア
- オーストラリア
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東
- 湾岸協力会議加盟国
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、市場境界が実用的かつ再現可能であるように、公開されている照明、建築、健康に関する資料から開始した。米国エネルギー省、国際エネルギー機関、Eurostat、米国census局の建設統計シリーズ、CIEの出版物などの資料を用いて、既設ベースの動向、改修活動、サーカディアン志向照明の指定方法を把握した。
また、企業の年次報告書、投資家向け説明資料、製品カタログ、信頼できる報道を確認し、商業・住宅建物における価格動向、製品発表パターン、チャネルの変化を把握した。同時に、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、輸出入の出荷レベルデータベースを用いて、どの照明コンポーネントが出荷されており、需要がどこに集中しているかを相互確認した。これらのデスクソースはあくまで例示であり、データ収集、検証、明確化のために他多数の公開・有料資料を使用した。
一次インタビューおよび調査
一次調査は、実際にヒューマンセントリック照明として販売されているものと、標準的な調光可能照明とを区別するため、また、プロジェクトが時間経過とともにどのように指定され、価格設定され、置き換えられるかを確認するために用いられた。回答者からの情報により、顧客仕様においてサーカディアン支援型調整が明示的に要求される場面、販売段階で制御機器とソフトウェアがどのようにバンドルされるか、購入者が導入済みソリューションの一部と見なす内容が明確になった。APAC、EMEA、南北アメリカ全域の照明メーカー、制御機器・ソフトウェアプロバイダー、システムインテグレーター、施設管理者や建築プロジェクトチームなどの購入者と幅広く対話した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:33% | 経営幹部(CXO):13% | APAC:45% |
| ミドルティア:51% | 機能/部門リーダー:40% | EMEA:29% |
| 小規模プレイヤー:16% | マネージャー:47% | 南北アメリカ:26% |
市場規模算定と予測
規模算定は、建築活動と照明採用の動向から対象需要プールを再構築するトップダウン方式から始まり、その後、単純な調光ではなくサーカディアン支援型調整を必要とするプロジェクトへとフィルタリングする。主要地域における商業フロア面積の増加、オフィス・医療施設の改修サイクル、コネクテッド照明制御の浸透度、典型的な改修比率などの指標を用いて、より広範な照明支出をHCL特有の収益プールへ変換した。
合計の実現性を保つため、結果は選択的なボトムアップ近似によって裏付けられている。これには、用途別の照明器具またはシステムあたりの価格サンプル、オフィスや病院における典型的なプロジェクト規模、ソフトウェアと制御機器がどの程度バンドルされるかに関するチャネル確認が含まれる。サプライヤーデータが不完全な場合は、地域別のASPと導入率の平均値を用いてギャップを処理し、その後インタビューでのフィードバックを反映して調整した。
予測は、スマートビルディング導入、エネルギー規制、投資回収期待に関するトレンドラインに支えられたシナリオ分析を用いて作成され、その後、サーカディアン指標がプレミアムからメインストリームの仕様へどれほど速く移行するかについての専門家の見解を用いて精緻化される。
データ検証と更新サイクル
出力結果は、スマート照明の成長、建設支出の方向性、制御機器の装着率といった独立した指標と照合され、大きな差異があれば見直しのためにフラグが立てられる。地域および最終用途パターン間で一貫性チェックを行い、その後、承認前に入力データ、前提条件、計算が整合していることを確認するため、複数段階のアナリストレビューを実施する。
モデルは毎年更新され、規制の変化、急激な価格変動、建設需要の急変など重大な変化があった場合には、暫定的な更新が実施される。提供前には最終確認を行い、数値が最新の入手可能なデータおよび新たな一次情報を反映していることを確認する。
Mordor Intelligenceのヒューマンセントリック照明市場規模と他の公開推計との比較
ヒューマンセントリック照明の公開されている市場価値は、境界の適用方法が研究間で必ずしも一致していないため、しばしば異なる。差異は通常、ヒューマンセントリックと一般的な調光可能照明の区分方法、ソフトウェアと制御機器が含まれるかどうか、予測の基準年として扱われる年から生じる。
初回販売時点の収益を追跡し、保守契約と単独型の日光利用システムを除外することで、Mordor Intelligenceは、ヒューマンセントリック照明の総額を、建物内のサーカディアン支援用途向けに特化して販売される製品および対応ソフトウェアに結びつけている。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 4.52 B (2026) | |
| グローバルコンサルティング会社A | USD 4.23 B (2024) | より早い基準年と、より広範な製品解釈を用いており、サーカディアン性能が購入要件でない場合でも、一般的な調光可能照明器具や改修価値を取り込む可能性がある。 |
| 業界調査グループB | USD 3.82 B (2024) | より広範な製品バスケットを含み、一部のセグメントではサービスをコア市場の一部として扱う場合があり、ハードウェアの範囲が同様であっても総額が変わる可能性がある。 |
値の差異は主に、範囲管理と、何が真にサーカディアン重視の展開として計上されるか、および基準年の選択に起因する。明確な包含・除外事項と、建築活動、制御機器の浸透度、サンプリングされたシステム価格との相互確認により、当社の推計は実用的な需要要因に対して追跡可能な状態を保っている。


レポートで回答される主要な質問
ヒューマンセントリックライティング市場の現在の規模はどのくらいですか?
ヒューマンセントリックライティング市場は2026年に45億2,000万米ドルに達しており、2031年までに92億2,000万米ドルに達すると予測されています。
現在、収益に最も貢献しているセグメントはどれですか?
ハードウェアは2025年の収益の71.10%を占めており、照明器具、ドライバー、およびセンサーが概日リズムに調整されたシステムの不可欠なコンポーネントであり続けているためです。
なぜ欧州は採用において先行しているのですか?
厳格な職場ウェルビーイング規制、都市規模のLEDレトロフィット、および積極的な企業サステナビリティ目標により、欧州は2025年に37.10%のシェアを獲得しました。
アジア太平洋地域はどのくらいの速さで成長していますか?
アジア太平洋地域は2026年から2031年にかけて19.65%のCAGRを記録すると予測されており、全地域の中で最高であり、LED価格の下落が大規模レトロフィットを刺激しています。
より広範な普及を遅らせる障壁は何ですか?
制御プロトコル間の相互運用性のギャップと新興経済圏における訓練された設置技術者の不足が初期コストを引き上げ、コミッショニングを遅延させています。
最も急速に成長すると予想される器具カテゴリーはどれですか?
サスペンデッド照明器具は18.25%のCAGRで拡大すると予測されており、その直接・間接配光が均衡のとれた概日照明をサポートするためです。
最終更新日:



