
北米屋外照明市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
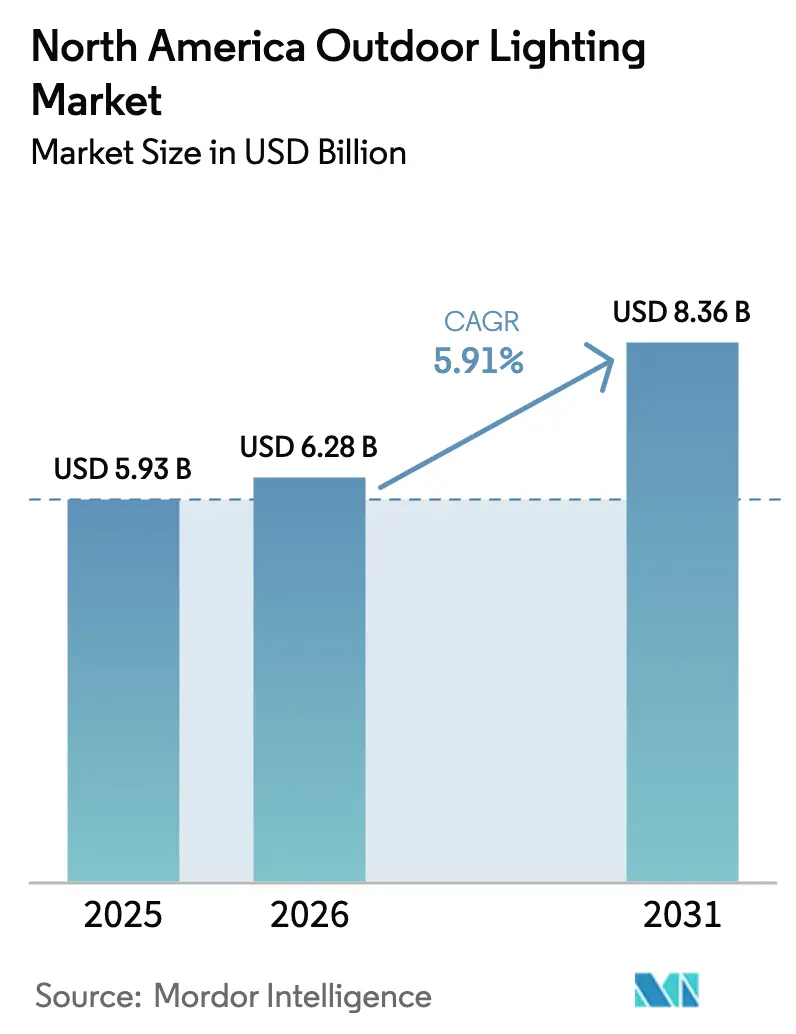
| 基準年の市場規模 (2025) | 5.93 十億米ドル |
| 市場規模 (2026) | 6.28 十億米ドル |
| 市場規模 (2031) | 8.36 十億米ドル |
| Growth Rate (2026 - 2031) | 5.91 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米屋外照明市場分析
北米屋外照明市場規模は、2025年の59億3,000万USDから2026年には62億8,000万USDへと拡大し、2026年~2031年のCAGR 5.91%を経て2031年には83億6,000万USDに達すると予測されています。この堅調な拡大は、自治体の街路照明レトロフィット、連邦政府のエネルギー効率化インセンティブの拡充、およびコネクテッド照明器具をより広範なIoTネットワークに組み込むスマートシティプログラムの展開を基盤としています。高圧ナトリウム灯がLEDおよびコネクテッド対応システムに置き換えられるにつれ、都市は二桁台のエネルギー削減を実現し、商業施設オーナーはブランド体験と敷地内安全性の向上を目的に景観照明・保安照明を採用しています。既存企業がAI駆動型制御機能とサイバーセキュリティ機能を追加することで競争が激化する一方、LEDドライバ集積回路のサプライチェーン変動および光害に関するコミュニティの懸念が短期的な勢いを抑制しています。太陽光発電ソリューションのレジリエンスプロジェクトへの活用、電気自動車充電ハブにおけるコネクテッド照明、および郊外コミュニティが求める暗空保護対応照明器具において、依然として大きな機会が存在します。
レポートの主要ポイント
- 用途別では、住宅用屋外セグメントが2025年に35.12%の売上シェアを占め、商業用屋外照明は2031年までCAGR 7.32%で拡大する見込みです。
- 照明タイプ別では、LEDが2025年の北米屋外照明市場シェアの79.45%を占め、コネクテッド対応LEDは2031年までCAGR 7.62%で成長すると予測されています。
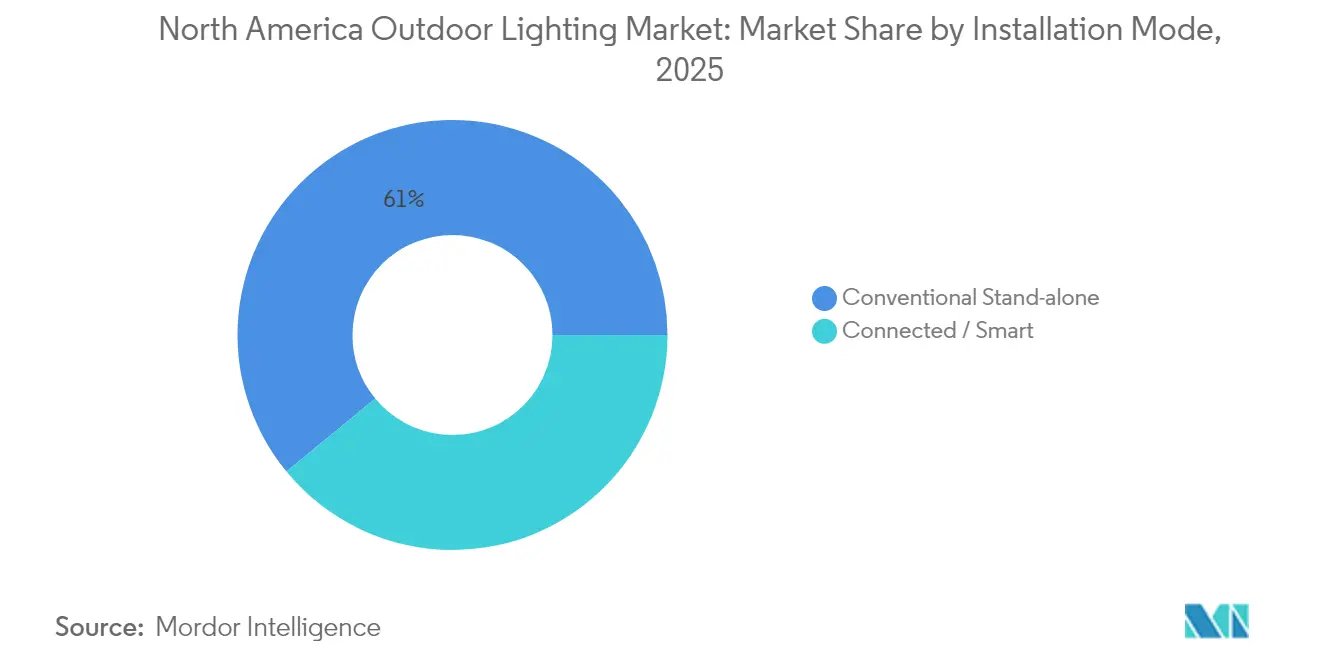
- 設置モード別では、従来型スタンドアロンシステムが2025年の北米屋外照明市場規模の60.95%を占めていますが、コネクテッド・スマート設置はCAGR 7.54%で拡大しています。
- 地域別では、米国が2025年に地域全体の45.35%の売上を占め、予測期間中に最も高いCAGR 7.78%を記録すると見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
北米屋外照明市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自治体街路照明における エネルギー効率化レトロフィット | +1.8% | 米国、カナダ、メキシコ | 中期 (2~4年) |
| LED導入を加速する 連邦・州の補助金 | +1.2% | 主に米国、カナダは限定的 | 短期 (2年以内) |
| スマートシティ義務化と 照明器具のIIoT統合 | +1.5% | 北米全域の主要大都市圏 | 長期 (4年以上) |
| 屋外EV充電インフラ照明の 急増 | +0.9% | 米国・カナダの都市部 | 中期 (2~4年) |
| 気候変動脆弱地域における マイクログリッド・レジリエンスプロジェクト | +0.6% | 沿岸地域、山火事多発地域 | 長期 (4年以上) |
| 暗空保護対応のための AI対応適応型調光 | +0.4% | 北米、農村部・郊外地域に注力 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
自治体街路照明におけるエネルギー効率化レトロフィット
大規模なLED転換により、地域全体の都市において50~70%のエネルギー削減と迅速な投資回収が実現されています。プラセンティア市は、3,400基の照明器具を対象としたプロジェクトにより年間158,120USDを節約し、生涯にわたって310万USDの便益を見込んでいます。[1]出典:プラセンティア市、「市街路照明LEDコンバージョンプロジェクト」、placentia.org エドモントンは46,000基のLEDレトロフィットを完了し、温室効果ガス排出量を5,500トン削減するとともに年間運営コストを120万USD削減しました。米国エネルギー効率化経済協議会(アメリカン・カウンシル・フォー・アン・エナジー・エフィシェント・エコノミー)は、米国の街路照明を全国的にLEDへ転換することで年間20,200GWhの節電と自治体支出の10億USD削減が可能であると試算しています。[2]出典:米国エネルギー効率化経済協議会、「公共屋外照明におけるエネルギー使用量の削減」、aceee.orgエネルギーサービス契約および一括購入アライアンスは小規模自治体の投資回収期間を短縮し、コロラドスプリングズにおける先進的調光パイロットでは適応型スケジューリングにより1~51%の追加エネルギー削減が明らかになっています。これらの確かな成果が、LEDレトロフィットを今世紀半ばまでの市場最大の成長エンジンとして裏付けています。
LED導入を加速する連邦・州の補助金
電力会社および州の補助金プログラムは初期資本を補填し、自治体が予算サイクルの制約内でLEDプロジェクトを実施できるようにしています。米国の郵便番号の約77%が何らかの照明補助金の対象となっており、実質的なプロジェクトコストを低減し、多くの場合で投資回収期間を5年未満に圧縮します。[3]出典:Signify、「照明ユーティリティ補助金」、signify.com メリーランド州は2024年度に100万USDの補助金を街路照明・屋外照明効率化イニシアチブに拠出し、ニューヨーク州とマサチューセッツ州はクリーンエネルギーコミュニティ参加者に対して段階的インセンティブを提供しています。ナショナル・グリッドは、実現したエネルギー節約分と債務返済を連動させる電気料金請求書上での返済メカニズムを通じて転換を資金調達しています。オレゴン州は2025年にインセンティブスケジュールを更新し、州の継続的な政策支援を示しています。これらの財政的手段は、資本予算の制約に悩む中小規模の都市を中心に、調達の意思決定を加速させています。
スマートシティ義務化と照明器具のIIoT統合
コネクテッド照明器具は、新興スマートシティエコシステムのデジタル基盤を形成しています。ワシントンD.C.は、遠隔管理および環境センシング機能を備えた75,000基のスマート街路灯の契約を締結しています。[4]出典:inteliLIGHT、「inteliLIGHTがワシントンD.C.の75,000基のスマート街路灯に採用」、intelilight.eu Itronは世界中で400万基以上のスマート照明器具を管理し、自治体クライアントに対して50%のエネルギー削減と20%の運営コスト低減を実現しています。ロサンゼルスはWi-Fiゲートウェイ、公共安全ビーコン、気象観測所を搭載した多機能ポールを活用し、照明インフラを収益を生む都市プラットフォームへと変革しています。スポケーンでは、交通量密度に基づいて調光スケジュールを予測するAIアルゴリズムのパイロット試験を行い、照明器具のパフォーマンスを最適化しています。これらの展開により、コネクテッド照明は自治体が長期にわたって収益化できる強靭でデータ豊富な資産クラスとしての地位を確立しています。
屋外EV充電インフラ照明の急増
EVチャージャーの急速な普及により、アクセシビリティと安全基準を満たす専用照明器具への需要が生まれています。米国アクセス委員会(U.S. アクセス・ボード)は、すべてのユーザーが充電スペースに安全かつ容易にアクセスできるよう、充電ステーションの照明要件を規定しています。[5]出典:米国アクセス委員会、「EV充電ステーションガイダンス」、access-board.gov NECA 413は、レベル1、レベル2、およびDC急速充電設備と照明を統合し、安定したパフォーマンスを確保するための設置慣行を規定しています。SAE J1772の電気・安全規格は、小売駐車場および幹線道路沿いのチャージャーキャノピーに設置される照明器具の仕様策定を導いています。連邦インフラ資金によってチャージャーの普及が加速するにつれ、照明サプライヤーは輸送の電動化全体と並行して成長する新たな販売チャネルを享受しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 予算サイクルに対する 高い初期CAPEX | -1.4% | 北米、特に小規模自治体 | 短期 (2年以内) |
| ドライバICのサプライチェーン の継続的な変動 | -0.8% | 北米、アジアの半導体供給に依存 | 中期 (2~4年) |
| 光害を理由とした コミュニティの反対 | -0.6% | 北米の農村部・郊外 | 中期 (2~4年) |
| コネクテッド街路灯における サイバーセキュリティリスク | -0.3% | スマートシティ展開のある都市部 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
予算サイクルに対する高い初期CAPEX
総所有コストの指標が有利であるにもかかわらず、LED街路照明プロジェクトは自治体の年間予算が大規模な資本支出を吸収できない場合に停滞することがあります。米国エネルギー省は、特に人口25,000人未満の町において、資金調達ギャップが包括的な転換の最大の障壁であると指摘しています。パフォーマンス契約およびベンダーサポートのリース契約はエネルギー節約分と支払いを連動させますが、議会の承認がしばしば案件成立を遅らせます。公営電力会社は低金利ローンを提供していますが、会計年度のタイミングによってはプロジェクトの着手が遅れる場合があります。一括購入アライアンスは照明器具価格を最大15%引き下げますが、調達規則は州によって異なり、既に業務過多の行政スタッフに複雑性をもたらします。これらの逆風は、ライフサイクル経済性が依然として魅力的であっても、短期的な普及を遅らせています。
ドライバICのサプライチェーンの継続的な変動
パンデミック後の半導体市場の状況は、アジアからドライバチップを調達する照明器具メーカーに継続的な課題をもたらしています。2025年初頭にはリードタイムが倍増し、サプライヤーは運転資本を拘束する高水準の在庫を抱えることを余儀なくされました。2024年のサプライ契約紛争においてDialightが受けた780万USDの判決は、部品不足に伴う財務リスクを浮き彫りにしています。一部ベンダーはデュアルソーシングと代替チップセットに対応したドライバの再設計で対応していますが、認定サイクルが顧客の入札期限を超えることがあります。遅延は自治体のレトロフィットスケジュールに波及し、照明器具価格を上昇させるスポット不足を生じさせています。半導体市場全体は正常化しつつありますが、ドライバICの変動は展開速度への中期的な抑制要因として残っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途タイプ別:商業用の成長が根強い住宅用需要を上回る
住宅用セグメントは、住宅オーナーがモーションセンサー保安灯、景観アクセント照明、建築用アップライティングに投資したことにより、2025年の北米屋外照明市場において35.12%の売上シェアで首位を占めました。しかし、小売業者、ホテル、複合用途開発業者がブランド訴求力と顧客安全性の向上を目的にダイナミックなファサード照明を活用するなか、商業施設が最も速い拡大ペースを示しており、2031年までCAGR 7.32%を記録すると予測されています。小売チェーンは監視カメラやナンバープレートリーダーを統合するためにコネクテッド照明器具を駐車場に設置し、ホスピタリティ事業者はゲスト体験基準の進化に対応してプールデッキや通路の照明器具をアップグレードしています。産業施設は振動や極端な温度に耐性のある高出力LEDを採用し、連続稼働環境でのメンテナンス停止時間を削減しています。スタジアムや大型アリーナは、放送要件を満たし、コンサートや特別イベントのためのカラーテーマ演出を可能にする調光可能な白色フラッドライトを導入しています。
需要の多様化が北米屋外照明市場を下支えし、サプライヤーは特定の業種向けに測光分布と制御プロトコルを調整するよう促されています。ランドスケープデザイナーは在来植物を演出するために低電圧LEDボラードを好み、物流キャンパスは地域条例への準拠のためにグレアシールドを備えた高マストポールを必要としています。商業施設オーナーがサステナビリティ認証を追求するにつれ、エネルギーダッシュボードを提供するネットワーク型制御が調達の差別化要因となっています。D4i相互運用性標準により、アセットマネジャーは複数拠点のポートフォリオ全体でドライバとノードを組み合わせることができ、予備部品の物流が簡素化されます。2030年までに、適応型調光と在室感知の商業採用が新たなベンチマークを設定し、依然として支配的な住宅用カテゴリーにも波及すると見込まれています。

注記: 個別セグメントのシェアはレポート購入後に入手可能


照明タイプ別:コネクテッドLEDが付加価値を再定義する
LED照明器具は2025年の北米屋外照明市場の79.45%を占め、高圧ナトリウム灯や水銀灯のほぼ完全な置き換えを反映しています。コネクテッド対応LEDは最も成長が速いセグメントであり、資産レベルのデータと予知保全に対する自治体の義務化に後押しされてCAGR 7.62%を記録しています。現在のプロジェクトでは、コネクテッドシステムが遠隔故障検知によってトラックロールを30%超削減し、公共事業部門の運営予算を縮小させています。商業分野では、ショッピングモールのオーナーがウェイファインディングビーコンも兼ねるブルートゥースメッシュ照明器具を採用し、キャンパスでは既存のポールにWi-Fiおよび環境センサーを重ね合わせることで、新たな管路を掘削することなくデジタルサービスを拡充しています。
AI駆動型適応調光の統合により、レガシーシステムと比較して最大80%のエネルギー削減が達成可能であり、スマート照明器具と静的照明器具との間で広がるパフォーマンス差が浮き彫りになっています。相互運用性が引き続き最重要課題であり、都市が将来対応可能な展開を求めるなかD4i認定プロセスが勢いを増しています。ベンダーはioXtアライアンス標準を参照する調達条項に対応するため、エッジベースのサイバーセキュリティ機能の統合を急いでいます。
設置モード別:スマートシステムが従来型の既存勢力に対してシェアを獲得
従来型スタンドアロン設置は依然として北米屋外照明市場規模の60.95%を占めており、フォトセルと固定スケジュールで稼働する照明器具の膨大な既存設置基盤を反映しています。しかし、コネクテッド・スマート設置は無線ノードの低価格化とクラウドベースの管理プラットフォームに後押しされ、CAGR 7.54%で拡大しています。パシフィック・ノースウエスト国立研究所はネットワーク型照明に対する57の固有のサイバーセキュリティ脅威を整理しており、メーカーはファームウェアの強化と証明書ベースの認証実装を促されています。UbiquiaのUbiCellなどのソリューションは32のテレメトリポイントをストリーミングし、電力会社が電圧レベルの確認やポール倒壊のリアルタイム検知を可能にしながら、最大40%のエネルギー削減を実証しています。
自治体の調達ガイドラインは現在、入札者にサイバーセキュリティ認定の開示を求めており、ioXtの「NLC」プロファイルが入札要件の最前線に位置づけられています。これらの仕様は、脆弱性が発覚した場合の高コストな撤去・再設置シナリオを都市が回避するのに役立っています。光ファイバーが希少な農村ネットワークでは、Acuity Brands社のCell Connectパイロットでテストされたセルラー対応フォトコントロールがポールトップの高さでも優れたスループットを示し、郊外の回廊にスマートシティ機能をもたらしています。減価償却スケジュールが照明器具の寿命と一致するにつれ、多くの機関が残存する従来型ストックを耐用年数終了時にコネクテッドへ転換する計画を立てており、予測期間の後半にかけてコネクテッドの普及が加速しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
米国は2025年に45.35%のシェアで北米屋外照明市場を主導し、2031年までCAGR 7.78%で成長すると予測されています。シカゴは280,000基超の街路照明をレトロフィットし、10年間で1億USD超の節約を見込んでいます。超党派インフラ法に関連する連邦補助金と、郵便番号の77%をカバーする幅広い電力会社の補助金が継続的な勢いを支えています。メイン州などの管轄区域における厳格な屋外照明規制は、相関色温度を3,000K以下に抑制し上方への光出射を制限する適合照明器具への需要を牽引しています。カリフォルニア州の機関はこれらの取り組みを補完するため、交通量が少ない時間帯の適応型調光を促す暗空保護監査を実施しています。
カナダは、州の補助プログラムと自治体の気候目標に支えられ、地域売上で第2位にランクされています。エドモントンのLED転換は具体的な成果を示しており、オンタリオ州ハミルトンは岩盤地帯での高コストな管路掘削を回避するためにソーラー発電式のIllumientポールを活用しています。オンタリオ州のSave on Energy補助金は商業顧客のプロジェクトコストの一定割合をカバーし、小売・産業パークでの普及を加速させています。カナダの都市はまた、停電時も照明を維持し厳しい冬の嵐に対するレジリエンスを高めるハイブリッドスマートソーラーシステムの試験も行っています。
メキシコは絶対値では後れを取っていますが、産業パーク、マキラドーラゾーン、および新規郊外住宅に関連した堅調な成長を示しています。米国のサプライヤーは関税リスクをヘッジし国内注文のリードタイムを短縮するために国境南部に生産拠点を維持しています。メキシコの自治体は通貨変動リスクを軽減するためにUSドル建てのエネルギー・アズ・ア・サービス(エネルギー・サービス)契約を試験的に導入しています。国家インセンティブプログラムは相対的に整備が不十分ですが、国境を越えた技術移転と競争力のある照明器具価格が、特に製造業クラスターが集中する北部州において健全なレトロフィット入札パイプラインを支えています。
規制環境
北米における屋外照明は、エネルギー効率要件、ユーティリティ主導のプログラム規則、および器具レベルの仕様に影響を与えることが増えている光害条例によって形成されている。米国では、California Code of Regulations, Title 24, Part 6(Energy Code, 2025)に基づくCalifornia Energy Commission要件が非住宅用屋外照明の制御規定を定め、許容照明電力を制限し、backlight-uplight-glare(BUG)ゾーン別ルーメン上限を参照しており、カリフォルニア州の管轄区域内のプロジェクトにおいて、制御可能なLEDおよび準拠光学系の採用拡大を後押ししている。
同時に、2026年3月20日時点のDesignLights Consortium(DLC)による条例マッピングで追跡されているように、光害(light-trespass)およびスカイグロー(sky-glow)規制が米国およびカナダ全域の地方条例を通じて広がっている。DarkSky Internationalもまた、政策テンプレートおよびそのFive Principles of Responsible Outdoor Lighting at Nightを通じて、地域社会がこれらの規則を策定・施行する方法を標準化し、住宅、街路、およびエリア照明の入札における遮光、アップライトの制限、適切な色温度に関する調達条件の強化を後押ししている。
バリューチェーン分析
屋外照明のバリューチェーンは、LEDパッケージおよびドライバICサプライヤー、光学・熱コンポーネントベンダー、照明器具OEM、契約製造業者、制御ソフトウェアおよび接続性パートナーにまたがり、流通は代理店、電気卸売業者、および自治体入札、ESCO、デザインビルド契約者などのプロジェクトチャネルを通じて行われている。近年の周期における主要な制約要因は電子部品およびドライバの入手可能性であり、これが認定サイクルの長期化とメーカーによる在庫バッファの増加につながっている。これは結果として、自治体の改修スケジュール内での配送リスクと価格設定に影響を及ぼしている。
最近の所有権の変化や資産移転もまた、供給の継続性とサービス範囲がチェーン内でどのように変化し得るかを示している。2026年5月、Beta LED Lighting, LLCおよびLumen LED Lighting, LLCは、Uniform Commercial CodeのArticle 9に基づく担保権者による売却を通じて、Cree Lighting USA、CLNA Holdings、E-Conolight、およびCree Lighting Canadaの実質的にすべての資産を取得し、既存ブランドおよび既設ベースのサポートが新たな事業体へどのように移転し得るかを浮き立たせた。同時に、大手メーカーはコスト管理のためにバックエンドインフラを共有しつつ、フロントエンドの販売体制と代理店網を分離して運用することが増えており、バリューチェーンは接続型制御、サイバーセキュリティ保証、および設置済み照明器具に継続的な価値を付与するデータサービスへと下流方向に拡大している。
競合環境
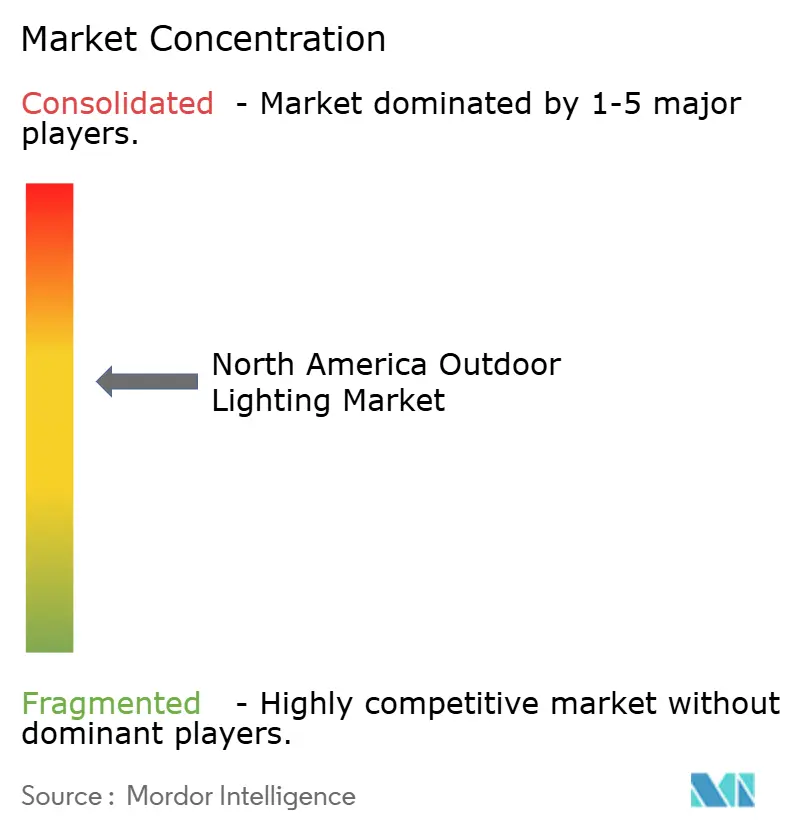
北米屋外照明市場は中程度の分散状態にあります。Acuity Brands は2025年度第1四半期に9億5,160万USDの純売上を計上して売上ランキングをリードし、スマート照明器具に高度な音響・制御システムを統合するためにQSCを12億USDで買収し、ポートフォリオをさらに拡充しました。キングスウッド・キャピタルのロールアップ戦略により、KichlerとProgress LightingをキチラーとProgress Lightingを合算取引額2億5,600万USDで統合してColeto Brandsが創設され、大規模な住宅用プラットフォームが形成されました。DialightとSanminaとの製造サプライ紛争は、電子機器製造受託に伴う業務リスクを浮き彫りにしています。
イノベーション賞は技術的リーダーシップをめぐる競争を反映しています。2024年のIES(照明工学会)プログレスレポートでは、Signify とRAB Lightingがそれぞれ14製品を受賞し、Acuity BrandsとGreen Creativeが7製品を受賞しており、コネクテッド制御と生物適応型LEDへの注力が浮き彫りになっています。Cooper Lighting Solutionsは概日リズムに配慮した屋外環境を支援するBioUpメラノピックシステムで注目を集めました。小規模企業は、自治体が光害規制を強化するなか、太陽光発電式照明器具や暗空保護認定光学系においてニッチ市場を切り開いています。
戦略的な動きは、サービスをバンドルするための通信会社、センサー企業、およびEVチャージャープロバイダーとのパートナーシップに集中しています。Ubicquiaはセルラーフォトコントロールでは、Acuity Brandsと協力しており、Clear Blue Technologiesはカナダ各州でソーラーハイブリッド展開を拡大しています。Havells Lightingはサウスカロライナ州に垂直統合工場を含む合弁事業を通じて米国での事業を開始し、海外参入企業からの新たな競争を示しています。コネクテッド対応プラットフォームが共通標準に収束するにつれ、差別化の焦点はコア照明器具のパフォーマンスよりも統合サービスとサイバーセキュリティの保証にますますかかっています。
北米屋外照明産業のリーダー企業
Signify N.V.
Acuity Brands Lighting Inc.
Eaton Intelligent Lighting (Cooper)
Cree LED Lighting
OSRAM GmbH
- *免責事項:主要選手の並び順不同

市場機会と将来展望
屋外用照明器具が単独の照明ではなく多機能インフラとして調達されるホワイトスペースが拡大しており、特に道路またはエリア照明と接続ノード、カメラ、EV充電設備要件を組み合わせるプロジェクトにおいてその傾向が顕著である。EV充電ステーションの照明に関するU.S. Access Boardのガイダンス、および統合制御規格(フォトコントロール対応の道路照明製品におけるD4iを含む)の現場採用が、施設所有者に対して制御可能、監視可能、かつ準拠したキャノピーおよび駐車場照明の仕様策定を促している。これは、照明器具とネットワーク照明制御およびコミッショニングサービスをバンドルするサプライヤーを支えている。
もう一つの機会クラスターは、ダークスカイ準拠と製品差別化に関連しており、自治体や郊外地域が条例を強化し、より暖色系のCCT、低ブルー、適切に遮光された光学系とアダプティブ調光を求めている。大手ベンダーの製品およびポートフォリオに関する意思決定はこの方向性を強めている。Acuity Brandsは、Intelligent Spacesへの資本配分を重視しており、2026年度第3四半期に14.9%の成長を報告し、屋外導入における制御、センシング、ソフトウェアのさらなる統合を支えている。Signifyもまた、北米のCooper Lighting Solutions事業における事業効率(operating leverage)への注力と、売上の7%から8%というフリーキャッシュフローの中期目標を強調しており、これはポートフォリオの合理化と、接続型・仕様指定グレードの屋外プロジェクトに合致した高付加価値プロフェッショナル製品の提供を後押ししている。
最近の業界動向
- 2026年6月:Signifyは、より広範なポートフォリオ強化の取り組みの一環として、複数のプロフェッショナル屋外仕様照明器具ラインナップ(道路、ソーラー、トンネル、投光照明カテゴリーを含む)をSignifyブランドの下に統合する取り組みを発表した。この動きは、仕様指定販売における製品アーキテクチャとチャネルメッセージングの明確化を支え、複数拠点の標準化を管理する請負業者や公共セクターの購買担当者にとっての一貫性を向上させる。
- 2025年5月:Acuity Brandsは、スポーツ照明スタートアップであるM3 Innovation, LLCを取得し、その技術をAcuity Brands Lightingの製品群に取り込んだ。専門的なスポーツ照明能力を既存ブランドに組み込むことは、制御性、均一性、およびアップグレードパスが入札結果の中心となる高性能屋外施設プロジェクトを支えている。
- 2024年7月:Acuity Brandsは、Ubicquiaと共同開発した屋外照明向けCell Connectソリューションを発表し、D4i認証のフォトコントロールをAmerican Electric LightingのAutoConnect道路照明器具に統合した。照明器具レベルでの統合された接続性は、追加コンポーネントを削減し、遠隔監視・制御対応の実現を加速することで、電力会社や自治体によるスマートインフラ導入を簡素化する。


研究方法のフレームワークとレポートの範囲
市場の定義と範囲
本市場は、住宅、商業、および公共の屋外空間の照明に使用される屋外照明製品およびシステム(器具、照明器具、および制御対応ソリューションを含む)から得られる、北米全域の収益を対象とする。
対象範囲の除外事項:屋内照明製品、自動車用照明、および主に照明以外のアクセサリーとして販売される装飾用品は除外する。
セグメンテーション概要
- 用途タイプ別
- 住宅用屋外
- 商業用屋外
- 小売およびホスピタリティ
- オフィスおよびビジネスパーク
- 産業・物流
- 駐車スペース
- 公共・街路照明
- スポーツ・大型エリア照明
- その他の用途タイプ(建築・景観照明、イベント、ギャラリー)
- 照明タイプ別
- 従来型
- LED
- 設置モード別
- 従来型スタンドアロン
- コネクテッド/スマート
- 国別
- 米国
- カナダ
- メキシコ
データソース、市場規模算出、および検証
デスクリサーチ
デスクリサーチは、対象需要プールと屋外に設置されるものを形成する規則を把握するために使用された。私たちは、U.S. Energy Information Administration(電力価格および消費に関する背景情報)、U.S. Census Bureau(建設および住宅指標)、Statistics Canada(建設およびインフラに関する背景情報)、およびU.S. International Trade Commissionと米国税関チャネルが公表する貿易・関税データなど、公的資料に依拠して、照明関連製品の供給フローを把握した。
需要と現実的な価格設定を結びつけるため、メーカーおよび流通業者の公開資料、製品カタログ、投資家向け開示情報、さらには屋外照明の改修に影響を与える規制や効率化プログラムについても検討した。企業レベルの財務内訳が特に必要な場合には、企業財務およびインテリジェンスに特化した有料サブスクリプション、ニュースおよび財務情報、特許データベース、出荷レベルの輸出入データセットを用いて方向性のあるトレンドを相互確認した。ここに記載した出典は例示にすぎず、データの取得、明確化、および検証のために追加の公的および有料の参照資料を使用した。
一次インタビューおよび調査
北米全域の製造業者、販売業者、請負業者、電力会社プログラム担当者、自治体購入者、設計専門家に相談しています。インタビューおよび調査により、交換時期、LEDおよび接続制御の導入状況、流通マークアップ、プロジェクトの積み残し、ASPの動向が検証されます。これらの確認により二次的な情報を検証し、不足を補い、最終分析の前に前提を三角測量的に検証します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:30% | 経営幹部(CXO):20% |
| ミドルティア:45% | 機能/事業部門リーダー:30% |
| 小規模プレーヤー:25% | マネージャー:50% |
市場規模算出および予測
市場規模算出は、建設活動、公共照明の更新パイプライン、および屋外改修の強度を国別の対象需要プールに変換し、その後、製品およびアプリケーション別の現実的な価格帯を用いて価値に換算するトップダウン方式から始まる。結果を実態に即したものとするため、チャネルチェックからサンプリングした平均販売価格に出荷または設置された数量を乗じる方法など、選択的なボトムアップ近似も確認し、広く使用されている屋外カテゴリーの短いリストについてサプライヤーの集計も行った。
モデルで追跡される主要な入力には、屋外設置におけるLEDの比率、街路およびエリア照明の更新サイクル、制御機能または接続機能を含むプロジェクトの割合、国別の建設およびインフラ支出指標、および改修判断のペイバック期間に影響を与える電力価格シグナルが含まれる。データのギャップが生じた場合、特に小規模プロジェクトタイプや分散した流通に関しては、インタビューを通じて検証された範囲を用い、最終的な総計を確定する前に保守的な普及ロジックを適用した。
予測にはシナリオ分析を用い、ベースケースは自治体の改修タイミング、非住宅建設の勢い、およびLEDとドライバの価格動向に関する専門家の見解によって形成される。成長率は先行指標との相互確認後に国別に調整され、その後、観測可能な採用パターンおよび調達サイクルと整合した軌道を維持するために地域別見通しに統合された。
データ検証および更新サイクル
成果物は、建設指標、貿易フローの方向性、およびチャネルから観測される価格帯といった独立したシグナルとモデルを比較する複数の検証パスを通じて検証される。大きな差異が生じた場合、まず仮定の再確認が行われ、その差異がタイミング、製品ミックス、または通貨効果で説明できない場合には、回答者への選択的な再接触が行われる。
最終承認の前に、計算の流れ、各ドライバーの妥当性、および地域合計との国別総計の整合性を確認するため、別のアナリストによる段階的なレビューが行われる。レポートは年次で更新され、需要または価格に重大な影響を与える事象が発生した場合には中間更新が行われ、その後、クライアントが最新の見解を受け取れるよう最終的な納品前チェックが行われる。
Mordor Intelligenceの北米屋外照明市場推定値と他の公表推定値との比較
北米屋外照明の公表市場規模は、調査によって製品の範囲、価格ポイント、または収益レベルが常に同一ではないため、大きく異なる場合がある。一部の出典は器具のみに焦点を当てているが、他の出典は制御機能、サービス、または関連する電気カテゴリーを含んでおり、設置ベースが同程度であっても価値が変化する。
主なギャップは通常、屋外照明収益として計上される範囲、および改修が多い年における価格設定の扱い方から生じる。Mordor Intelligenceは、価格帯、LED比率の変化、および接続機能の付加率を追跡することにより、より広範な電気関連支出を混在させたり、国ごとに単一の固定価格の仮定を適用したりすることなく、推定値を屋外照明システムの価値に結びつけている。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 5.93 B (2025) | |
| 業界調査A | USD 5.50 B (2024) | 多くの場合、メーカーレベルでの米国屋外照明器具需要として測定されており、制御対応システムを除外している可能性があり、北米全体の収益を完全に反映していない場合がある。 |
| 業界ダイジェストB | USD 18.70 B (2022) | 屋外照明のより広い定義を用いる場合があり、器具と関連する照明・電気カテゴリーが混在する可能性があり、その値は流通チャネルの異なるマークアップや収益認識時点の影響を受け得る。 |
表全体に見られる差異は、主に範囲および収益レベルの選択によって説明され、次に価格設定と地理的範囲の扱い方が影響する。範囲が同一の国々で一貫して保たれ、観測可能な採用ドライバーに結びつけられている場合、結果として得られる市場規模は再現しやすく、プロジェクトのタイミングやミックスが年ごとに変化する中でも更新しやすくなる。


レポートで回答されている主要な質問
北米屋外照明市場の現在の市場規模はいくらですか?
市場は2026年に63億USD(63億ドル)と評価されており、2031年までに83億6,000万USDに達すると予測されています。
屋外照明ソリューションにおける地域需要をリードしている国はどこですか?
米国が地域売上の45.35%を占め、CAGR 7.78%で拡大しています。
最も成長が速い用途セグメントはどれですか?
小売・ホスピタリティのアップグレードに牽引された商業用屋外照明が、2031年までCAGR 7.32%で成長しています。
自治体がLEDに切り替えることでどの程度のエネルギーを節約できますか?
米国の街路照明を全てLEDに転換することで、年間20,200GWhの節電と自治体コストの10億USD削減が可能です。
最終更新日:



