
アーモンド原料市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
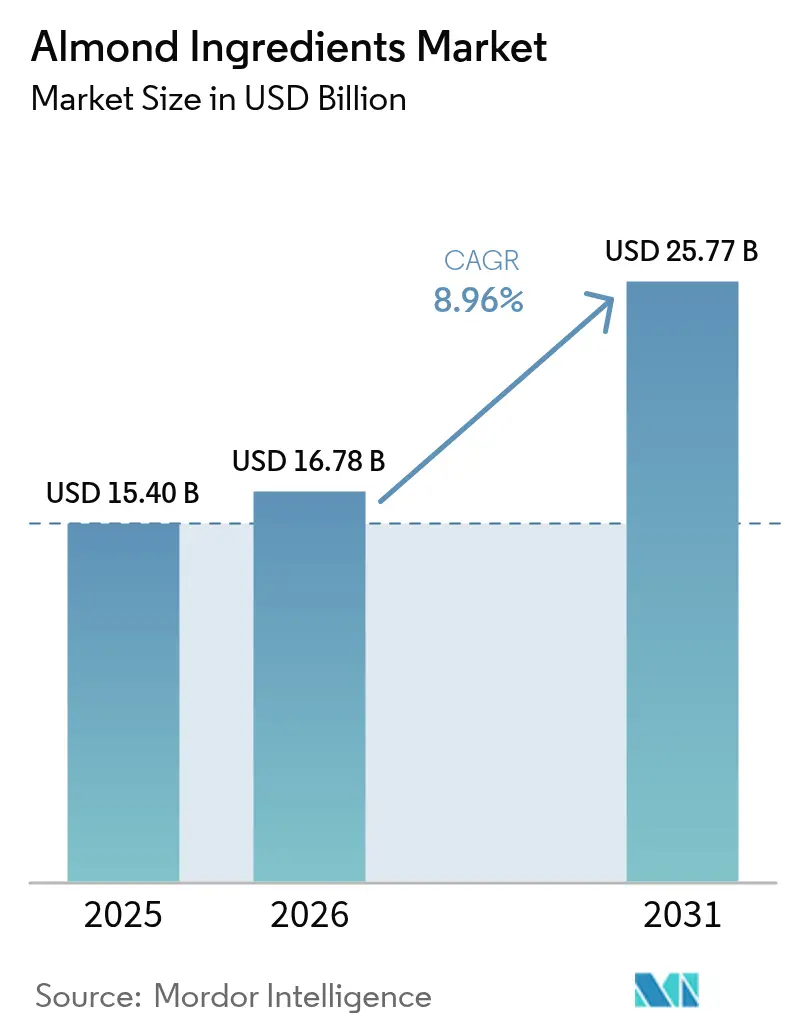
| 市場規模 (2026) | 16.78 十億米ドル |
| 市場規模 (2031) | 25.77 十億米ドル |
| Growth Rate (2026 - 2031) | 8.96 % |
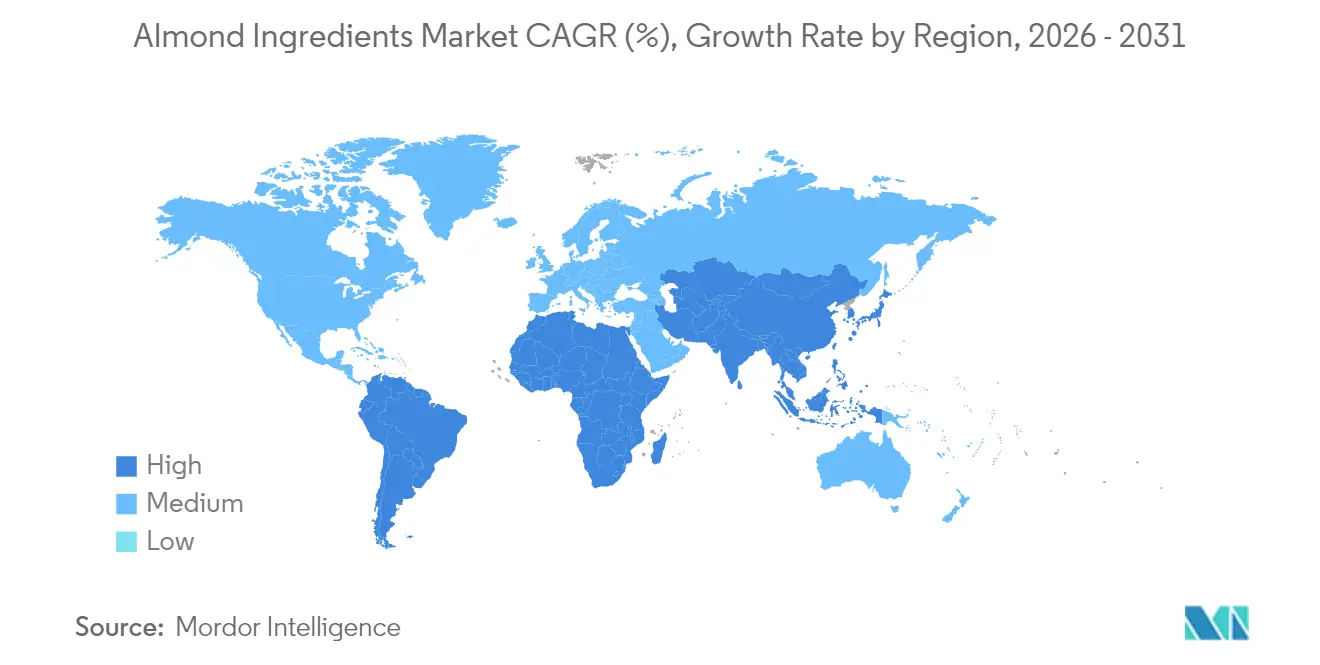
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
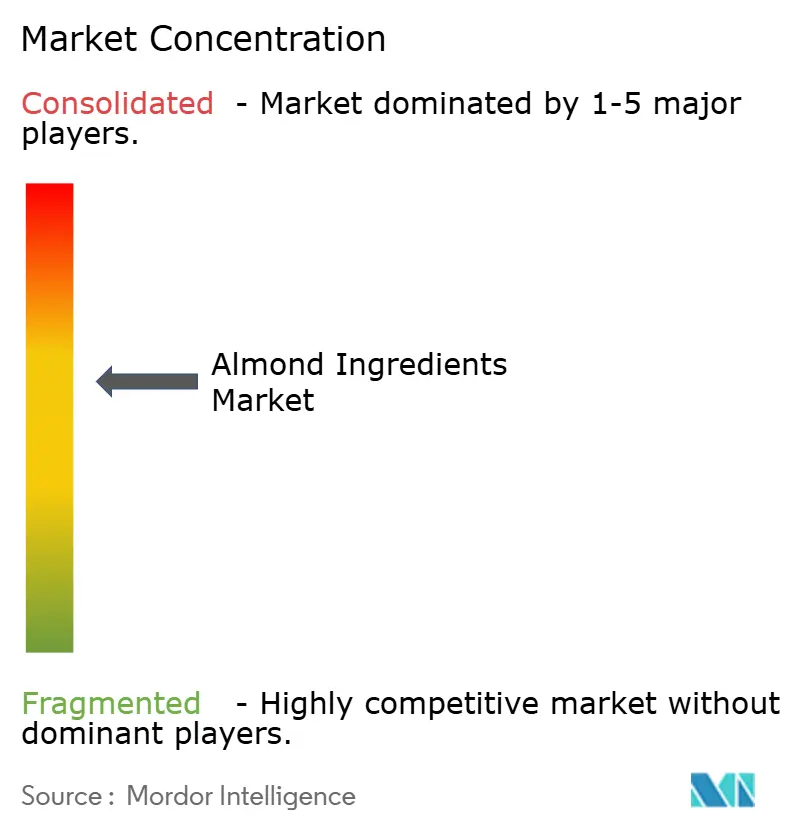
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアーモンド原料市場分析
2026年のアーモンド原料市場規模はUSD 167.8億ドルと推定され、2025年の USD 154億ドルから成長し、2031年にはUSD 257.7億ドルに達する見通しで、2026年から2031年にかけて8.96%のCAGRで成長しています。この成長は、アーモンドが単なるコモディティから多用途な原料へと進化し、植物性製品、プレミアムスナック、クリーンラベル処方に対する急増する需要に応えていることを示しています。抽出、灌漑、副産物の価値化における技術的進歩は、単位コストを引き下げるだけでなく、特に化粧品や機能性食品における新たな用途への道を開いています。また、アーモンドタンパク質は穏やかな風味、良好な溶解性、プロテインバー、乳製品代替品(例:アーモンドミルクヨーグルト)、シェイク、さらにはベーカリー製品など多様な用途との適合性を持つため、メーカーはアーモンド原料を活用して製品を革新することに注力しています。ニュートラシューティカル分野では、筋肉をサポートするアミノ酸を加え、エンドウ豆や米由来の分離物よりも「天然」であると認識されています。これに関連して、メーカーは複数の用途能力を持つアーモンド原料の革新も進めており、市場の成長を牽引しています。例えば、2024年後半にAlmonesiaはナッツを超えて事業を拡大し、飲料とベーキングの両方に対応したインスタントアーモンドミルクパウダーを発売し、John Farmerブランドのもとでアーモンドベースのジャムやナッツミルクを導入する計画も持ち、アーモンドを多用途で天然のベースとして活用しています。
主要レポートのポイント
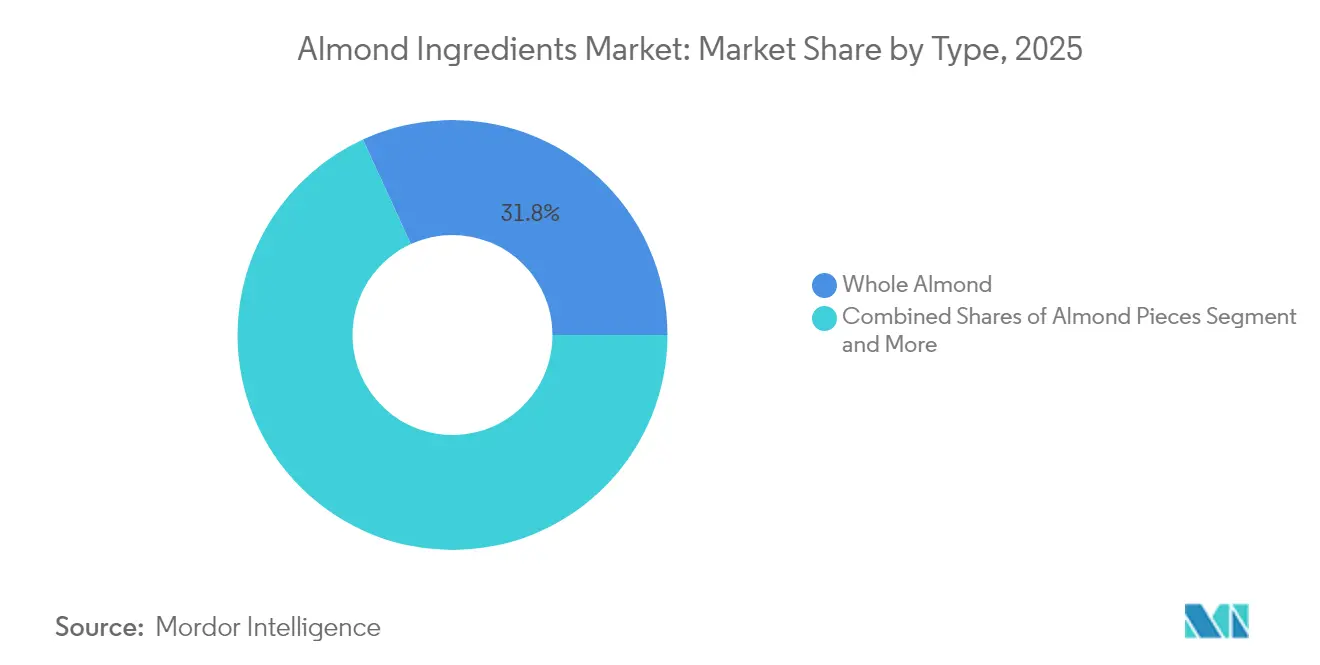
- 製品タイプ別では、ホールアーモンドが2025年のアーモンド市場シェアの31.84%をリードし、2031年にかけてCAGR 9.87%で拡大する見込みです。
- 用途別では、食品・飲料が2025年に売上の70.12%を占め、パーソナルケア・化粧品は2031年にかけてCAGR 10.12%で拡大する見込みです。
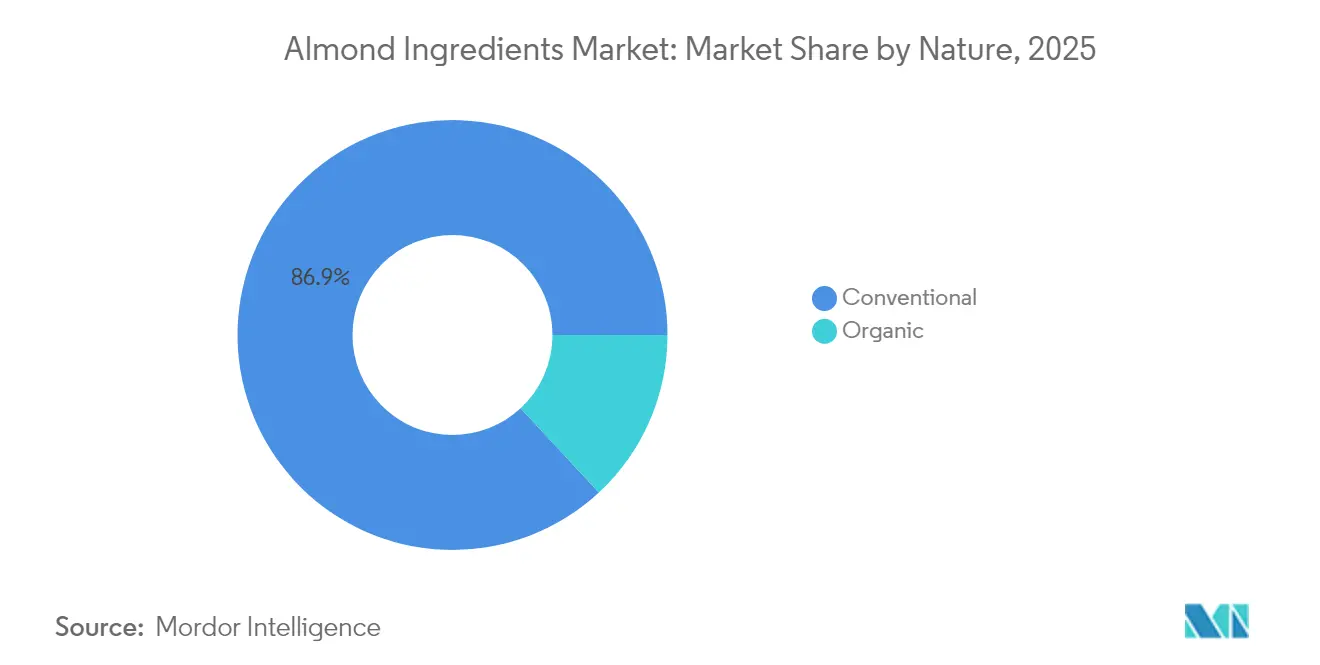
- 性別では、従来型製品が2025年のアーモンド市場規模の86.92%を占め、オーガニック品は2026年から2031年にかけてCAGR 9.95%で成長する見込みです。
- 地域別では、欧州が2025年に売上シェアの34.12%を獲得し、アジア太平洋地域は2031年にかけてCAGR 10.41%が見込まれる最も成長の速い地域です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 植物性食品への需要増加 | +2.1% | 世界全体、北米と欧州で最も強い | 中期(2〜4年) |
| 便利なオンザゴー型健康スナックの成長 | +1.8% | 世界全体、アジア太平洋の都市部が主導 | 短期(2年以内) |
| クリーンラベルおよびグルテンフリー原料に対する消費者の嗜好の高まり | +1.5% | 北米と欧州、アジア太平洋へ拡大中 | 中期(2〜4年) |
| 乳糖不耐症対応およびビーガン乳製品代替品の拡大 | +1.9% | 世界全体、先進国市場で最も強い | 短期(2年以内) |
| 強化食品および機能性食品製品での使用増加 | +1.2% | 北米、欧州、都市部のアジア太平洋 | 長期(4年以上) |
| 食品加工と用途における革新 | +0.8% | 世界全体、技術主導型市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
植物性食品への需要増加
アーモンドタンパク質の完全なアミノ酸プロファイルと中性の風味により、乳製品代替品、肉類アナログ、プロテインバーへの高い配合が可能であり、部分的に脱脂されたアーモンド粉はFDAによると栄養処方において最大80%の使用が承認されています。メーカーはクリーンラベルのポジショニングを強調し、大豆やエンドウ豆タンパク質と比較した際に優れた官能スコアを達成しています。例えば、Anthonyはカリフォルニア産アーモンドという1つの原料だけから作られたアーモンドプロテインパウダーを販売しており、グルテンフリー、非GMO、ビーガンで、充填剤、人工香料、添加物を含まないことを謳っています。同様に、Blue Diamond Growersは他のプロセッサーとともに新たなタンパク質抽出ラインを増強し、植物性カテゴリーにおける二桁成長を牽引しています。この需要の急増により調達活動が活発化し、多様化したサプライを確保するために米国外への果樹園拡大が促進されています。
便利なオンザゴー型健康スナックの成長
都市部の消費者は携帯可能で栄養密度の高いスナックをますます好むようになっており、エネルギーバイト、プロテインクラスター、スパイスコーティングカーネルなどの付加価値アーモンド製品の人気が急増しています。このトレンドはアーモンド消費量の増加によって裏付けられています。米国農務省のデータによると、2023年/2024年に米国における一人当たりアーモンド消費量は約2.3ポンドに達し、10年間で最高水準を記録しました[1]米国農務省、"「米国における一人当たりアーモンド消費量」、www.ers.usda.gov。さらに、プロセッサーはより広いプレミアム価格帯と、特に健康上の利点を前面に打ち出した一人前パックに対する小売業者の受け入れ拡大から恩恵を受けており、市場の拡大を牽引しています。このアーモンドベースの食品やスナックへの需要の高まりに応じて、プレーヤーはアーモンド原料ラインの拡充に注力しています。例えば、2025年にAlmendras de Andalucíaは、強化食品や健康製品に適した高タンパク原料である脱脂アーモンドパウダーを発表しました。
クリーンラベルおよびグルテンフリー原料に対する消費者の嗜好の高まり
グルテンフリーの代替品であるアーモンド粉は、ベーカリーや菓子製品において小麦粉に取って代わるケースが増えており、人工安定剤を必要とせずにタンパク質含有量を高めています。ツリーナッツに対する必須アレルゲン表示は透明性を高める一方で、健康意識の高い消費者の間でアーモンドを好まれる天然原料として位置づけています。クリーンラベル、オーガニック、天然食品への需要の高まりは、メーカーがそのような主張を持つ製品を導入する機会を開いています。例えば、連邦農業・食料省(BMEL)のデータによると、2024年6月時点でドイツでは7,125社がオーガニックラベル製品の製造または販売に従事していました[2]連邦農業・食料省、"「オーガニックシールの使用に関する製品広告の展開」、www.oekolandbau.de。さらに、処方者は合成添加物を排除し原料リストを簡素化するために、アーモンドベースのバインダーや乳化剤に目を向けています。一例として、2024年にElmhurstはHydroReleaseメソッドを活用してホールアーモンドをコールドミリングし、ガム、安定剤、合成乳化剤を一切含まない非乳製品「ミルク」を作り出し、代わりにアーモンドタンパク質と食物繊維を乳化とテクスチャーに活用しました。
食品加工と用途における革新
コールドプレスミリング、タンパク質分画、加水分解などの高度な技術により、アーモンドは天然の乳化剤、バインダー、テクスチャライザーへと変貌しています。この変化により、処方者はガム、デンプン、モノグリセリドおよびジグリセリドなどの合成添加物から離れることができます。その結果、アーモンドは植物性ミルクやベーカリーフィリングからドレッシングやスナックに至るまで、多様な用途において優れた乳化、水分保持、酸化安定性を提供するようになっています。さらに、AIを活用した脱穀ラインや副産物をエネルギーに変換する施設への投資は、廃棄物と炭素フットプリントを削減するだけでなく、小売業者のサステナビリティ目標とも一致しています。フレーバーカプセル化における継続的な進歩は、即飲み飲料や常温保存ソースにおけるアーモンドの用途を広げ、市場成長を牽引しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 低価格のナッツおよびシード代替品の入手可能性 | -1.1% | 世界全体、価格に敏感な新興市場で最も深刻 | 中期(2〜4年) |
| 生アーモンドの高い価格変動性 | -1.4% | 世界全体、価格に敏感な市場で最も深刻 | 短期(2年以内) |
| アーモンドに関するアレルゲン懸念 | -0.9% | 世界全体、先進国市場で最も厳格 | 中期(2〜4年) |
| 水集約型栽培 | -0.7% | カリフォルニア、地中海地域、オーストラリア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低価格のナッツおよびシード代替品の入手可能性
ピーナッツ、ヒマワリの種、大豆ナッツなどの低価格代替品は、アーモンド原料市場を大幅に抑制しています。これらの代替品は、コストに敏感な食品メーカーや消費者に対し、栄養価や機能性を大きく損なわない手頃な選択肢を提供しています。多くの場合、これらの代替品は原材料コストが低く、価格変動も少ない傾向があります。これにより、特に価格感度の高い新興市場における大規模食品生産において特に魅力的です。例えば、StatCanは2024年8月にカナダにおけるピーナッツバターの平均小売価格が1キログラムあたりCAD 5.97であり、前年のCAD 6.09から下落したと報告しました。さらに、これらの代替品の一部は特定の用途においてアーモンドのテクスチャーやバインディング特性を再現することができます。これにより、処方者は原料予算を意識しながら製品品質を維持することができます。このような競争圧力がアーモンド原料市場の成長を抑制しています。
生アーモンドの高い価格変動性
カリフォルニアなどの主要地域における干ばつをはじめとする気象条件、変動する水の利用可能性、貿易政策、世界的な需給不均衡がアーモンド価格に大きく影響しています。このような予測不可能なコストの変動は、食品メーカーがアーモンドベース製品の予算管理と一貫した価格設定を維持する上での課題となっています。その結果、多くのメーカーはより安定した代替品に処方を変更するか、アーモンドの使用量を大幅に削減しています。例えば、オーストラリアアーモンド協会は2023年の生産量の減少を報告し、オーストラリアのアーモンド生産量は前年の140.96千メートルトンから110.71千メートルトンに減少しました。さらに、投入コストの上昇はアーモンド原料の生産者とプロセッサーの両方の利益率を圧迫しています。この財務的圧力はカテゴリー内の革新と拡大を阻害する可能性があります。このような変動性はブランドの長期的な戦略計画を妨げるだけでなく、サプライチェーンの安定性を脅かし、最終的には市場全体の成長と普及を阻害します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ホールアーモンドが規模を維持しながらオイルが成長を獲得2025年、ホールアーモンドはアーモンド市場の31.84%のシェアを獲得し、伝統的なスナックとしての人気や焼き菓子への配合材料としての需要に支えられ、2031年を通じてCAGR 9.87%で成長する見込みです。この急増は、ビタミンEおよびフィトステロールを豊富に含む植物由来のエモリエント剤に対する美容処方者の需要増加に主に起因しています。ロースト技術とフレーバリングの革新は、アーモンドの官能的な魅力を高めるだけでなく、賞味期限を延長し、プレミアム価格帯を正当化します。アジア太平洋地域では、可処分所得の増加が数量拡大を牽引しており、欧州市場では産地情報への注目と公衆衛生目標に沿った低塩レシピの開発が進んでいます。メーカーはロースト技術の改良と真空充填包装の採用に投資集中させ、長距離流通チェーン全体を通じてサクサク感と風味の品質が維持されるよう取り組んでいます。具体的な事例として、Treehouse California Almonds は、天然・ブランチ・ローストのホールアーモンドをバルク形式で提供しており、真空パックの50ポンド箱および25ポンドオプションで入手可能で、長期保存と安定した品質を優先する食品メーカーのニーズに的確に応えています。
水系抽出ラインを活用することで、生産者は溶剤残留物を最小限に抑え、化粧品グレード認証への道を開いています。これらの認証は、食用油の同等品と比較して3〜4倍の価格を実現できます。料理の世界でもアーモンドオイルが受け入れられており、その安定した発煙点と、プレミアムな一価不飽和脂肪に対する消費者の高まる志向が背景にあります。ピース、粉、ミルク、ペースト、エキストラクトといったアーモンド誘導体は、ニッチながら収益性の高い市場を開拓しています。これらのセグメントは、グルテンフリーベーキング、乳製品代替品、天然フレーバリングの交差点に最適な位置を占めています。各サブセグメントは、アーモンドの栄養面での評判を活かし、粒子径、脂肪含有量、風味の強度などの側面を微調整して、特定の最終用途要件に対応しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


用途別:
食品・飲料が支配し美容が急成長2025年、食品・飲料セクターが収益を支配し、70.12%を占めました。主要な牽引力には、ベーカリーへの包含物、乳製品代替品、菓子センター、プレミアムスナックミックスが含まれます。一方、パーソナルケア・化粧品セクターは堅調な10.12% CAGRで成長する見込みです。タンパク質、食物繊維、健康的な脂肪、特にビタミンEの天然の豊富さで称賛されるアーモンドは、健康意識の高い消費者にとって定番の選択肢となっています。その適応性により、アーモンド粉、ミルク、バター、プロテインパウダーなどのアーモンド誘導体は、乳製品代替品、ベーカリー製品、スナック、栄養補助食品に用途を見出しています。この多用途性が成長の重要な牽引力となっています。さらに、グルテンフリー、ケト、ビーガン、パレオダイエットの急増する人気が、アーモンドベース製品への需要を増幅させており、多様な食事の好みに対応しながら優れた味とテクスチャーを提供しています。メーカーもアーモンド原料の機能的属性(乳化、結合、水分保持)から恩恵を受けており、合成添加物に頼ることなく製品品質を向上させ、セグメントの拡大を後押ししています。
パーソナルケア・化粧品セクターの処方者は、アーモンド原料の繊細な香り、素早い皮膚吸収、ビタミンEの豊富さを評価しています。これらの属性により、アンチエイジングやベビーケア製品ラインの主要候補となっています。このセグメントは、従来のミネラルオイルやシリコーンよりもトレーサブルな植物性原料を優先するクリーンビューティー運動の台頭によってさらに支えられています。セクターの活力を示す例として、米国国勢調査局の報告によると、米国の健康・パーソナルケア店舗の売上は2024年に約USD 4,449.4億ドルに達し、前年のUSD 4,357.1億ドルから顕著に増加しました。さらに、機能性飲料、スポーツサプリメント、ニュートラシューティカルグミにおける新興トレンドがあり、アーモンドタンパク質分離物と食物繊維画分がテクスチャーと栄養目標の両方を巧みに満たしています。
性質別:
従来型の規模とオーガニックのプレミアムが共存2025年、従来型アーモンド品種がアーモンド市場を支配し、市場規模の86.92%を占めました。この支配は、確立されたサプライチェーンと主流チャネルにおける競争力のある価格設定に起因しています。一方、オーガニックアーモンドは上昇軌道にあり、2031年まで9.95% CAGRで成長する見込みです。この急増は、農薬不使用の生産に対する消費者の嗜好によって牽引されており、従来品と比較して40〜60%のプレミアムを支払う意欲がある消費者が多くいます。食品セクターでは、アーモンド粉、ミルク、バター、タンパク質などの従来型アーモンド由来製品が支持を集めています。これらの栄養豊富な植物性代替品は、クリーンラベル、グルテンフリー、ビーガンの主張を強化するだけでなく、味、テクスチャー、保存安定性を向上させます。その結果、スナック、ベーカリー製品、乳製品代替品の定番となり、セグメントの拡大を牽引しています。
合成農薬、肥料、GMOを使用せずに栽培されたオーガニックアーモンドは、健康意識と環境配慮型の選択への世界的なシフトと共鳴しています。食品・飲料分野では、オーガニックアーモンド粉、ミルク、バター、タンパク質のオーガニック品が、オーガニック、ビーガン、グルテンフリー、非GMOラベルを強調した製品にますます採用されています。これらのラベルは消費者の購買選択を形成する上で重要な役割を果たしています。このトレンドを示す例として、ドイツ有機食品産業連盟(BÖLW)のデータによると、ドイツのオーガニック食品収益は2024年にEUR 170億ドルに近づきました。さらに、これらのオーガニック原料はクリーンラベル処方を強化するだけでなく、より安全でプレミアムなものとして認識され、セグメントの成長をさらに促進しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
ヨーロッパ アーモンド成分市場
2025年、ヨーロッパはアーモンド市場を支配し、収益の34.12%を占めました。この優位性は、同大陸における確立された消費習慣、地中海の料理の伝統、およびクリーンラベルオーガニック製品を優先するEU規制によって強化されています。健康意識の高い選択で知られるヨーロッパの消費者は、植物性、クリーンラベル、オーガニック、および機能性食品へと傾いています。このトレンドは、アーモンドミルク、アーモンド粉、アーモンドバター、アーモンドプロテインなど、アーモンドから派生した製品とシームレスに合致しています。さらに、ヨーロッパのアーモンド生産能力の拡大が市場の拡大を促進し、同地域の輸入依存度を低下させています。例えば、USDA外国農業局は、2023〜24年にヨーロッパが第2位のアーモンド生産地として台頭し、約147.7千メトリックトンを生産したと報告しています。
アジア太平洋 アーモンド成分市場
アジア太平洋地域は急速な上昇軌道にあり、2031年までに10.41%のCAGRが見込まれています。これは主に、中国のナッツ消費量が2倍に増加したことによって牽引されています。中国、インド、日本、韓国、オーストラリアなどの国々は、栄養価が高く、プレミアムで機能性のある食品への需要を高めています。この変化は、植物性飲料やスナックから焼き菓子や乳製品代替品に至るまで、さまざまなセクターにわたるアーモンドベースの成分の統合を促進しています。さらに、同地域の急成長する化粧品およびパーソナルケアセクターは、アーモンドオイルとエキスの保湿・抗老化効果を高く評価し、複数の産業にわたる需要を拡大しています。
南北アメリカおよびMEA アーモンド成分市場
カリフォルニアを中心とする北米は、世界のアーモンド生産および加工における強力な拠点として君臨しています。国内消費は安定を維持する一方、同地域の成長は製品のプレミアム化と革新的な機能性に依存しています。カナダとメキシコの両国では、健康への配慮が無塩およびオイルなしローストのアーモンド品種への嗜好を促す緩やかな変化が見られます。水コストや受粉費用の上昇といった課題に直面しているにもかかわらず、KIND アーモンドエーカーズ・イニシアティブなどの取り組みの重要性を浮き彫りにしながら、生産者は輸出において競争力を維持しています。一方、南米はチリの拡大する果樹園と中国との有利な貿易協定により、市場の多化を進めています。対照的に、中東およびアフリカ市場は長期的な可能性を秘めているものの、可処分所得の増加や物流の改善といった要因に依存しています。

規制環境
アーモンド原料は、食品アレルゲン、汚染物質、ラベリングに関する規制体系によって管理されており、これが製剤設計や貿易に直接影響を与えている。米国では、アーモンドはFDAのラベリング要件のもとで主要な食品アレルゲンとして扱われ、包装食品、飲料、サプリメントにおける明確な木の実(ツリーナッツ)の表示が求められている。カリフォルニア原産の供給については、USDA AMSがカリフォルニア・アーモンド・マーケティング・オーダーを監督し、病原体対策(特にAlmond Board of Californiaに関連するもの)を含むハンドラー向けコンプライアンスプログラムを規定しており、これがホールナッツ、粉末、副原料のコストやプロセス選択に影響を及ぼしている。
輸出コンプライアンスは、規制主導の検査・文書化需要を支えている。Almond Board of Californiaは、EUに認められている輸出前検査(PEC)プログラムを義務として運用し、アフラトキシンに関するコンプライアンス管理と、より円滑な輸出通関を支援している。2026年3月、USDA/AMSはカリフォルニア・アーモンド・マーケティング・オーダーに関連する改正案を公表し、不食用品の処分期限を9月30日から11月30日に延長すること、およびAlmond Board of Californiaが商業信用枠を通じて借入を行うことを認める内容を含んでおり、2023年以降増加している不食用ボリュームに対応する運用上の柔軟性向上の取り組みを示している。中国では、国家標準化管理委員会がGB/T 30761-2025を実施し、2014年の従来規格を置き換え、市場に流通するアーモンドおよびカーネルの品質・検査基準を強化した。
競争環境
アーモンド市場は中程度の集中度を示しており、Blue Diamond Growers、Olam Food Ingredients、Royal Nut Companyなどの主要プロセッサーが先導しています。果樹園からブランド製品まで垂直統合することで、これらのプレーヤーは原材料の入手可能性を確保し、利益率を安定させ、製品革新を加速させています。
技術的差別化が重要な役割を果たしています。AIを活用した花粉媒介者モニタリング、可変レート灌漑、ブロックチェーントレーサビリティなどの革新は、投入コストを削減するだけでなく、買い手の倫理的調達を保証します。別の面では、OFIのKIND Almond Acres Initiativeが500エーカーで再生農業をテストしており、持続的な収量に不可欠な土壌の健全性と花粉媒介者の生息地の強化を目標としています。
さらに、ニッチプレーヤーはオーガニック認証、単一産地のナラティブ、化粧品用途向けのオイル精製を活用してプレミアムセグメントを開拓し、美容市場でより高い価格を実現しています。
アーモンド原料産業リーダー
Blue Diamond Growers
John B. Sanfilippo and Son Inc.
Borges Agricultural & Industrial Nuts, S.A
Royal Nut Company
Barry Callebaut AG
- *免責事項:主要選手の並び順不同
アーモンド原料市場
- Blue Diamond Growers
- John B. Sanfilippo and Son Inc.
- Borges Agricultural & Industrial Nuts, S.A
- Royal Nut Company
- Barry Callebaut AG
- Olam International Ltd.
- Bob's Red Mill Natural Foods
- Hodgson Mill Inc.
- Treehouse California Almonds LLC
- Kanegrade Ltd.
- Select Harvests Ltd.
- Harris Woolf Almonds
- Kerry Group plc
- Givaudan SA (Naturex)
- Hines Nut Company
- Valued Natural Foods LLC
- AMS Noshcraft Pvt. Ltd
- Arva Flour Mill
- Drupe Foods India Pvt Ltd.
- SunOpta, Inc.

市場機会と将来展望
機会は従来のカーネルや乳製品代替飲料の枠を超え、添加物を減らし機能性を高める、より高付加価値な原料へと広がっている。本レポートで取り上げた加工・製剤化のトレンド、例えばアーモンド飲料からガムや安定剤を除去する冷式製粉手法(例:ElmhurstのHydroRelease法)や、飲料やサプリメント向けに位置づけられた新たなタンパク質原料(例:Sabinsa Promond)は、アーモンドタンパク質や食物繊維が合成乳化剤に代わる、乳化、結着、テクスチャーソリューションにおける空白領域を示している。需要側では、測定可能な消費と小売の兆候がプレミアムおよび便利性主導のフォーマットを支えている。レポートで引用されたUSDAデータによると、2023/2024年の米国の1人当たりアーモンド消費量は約2.3ポンドに達しており、メーカーは強化食品向けの脱脂パウダーなどにより付加価値を加え続けている。2025年のAlmendras de Andaluciaによる展示がその例である。
もう一つの機会分野は、水や廃棄物に関する持続可能性への監視に対応しつつ新たな原料の流れを生み出す、循環利用および副産物の高付加価値化である。エビデンスパックで参照されている研究は、アーモンドの皮や加工水からポリフェノールなどの化合物を回収する方法(抗酸化物質が豊富な粉末を生産するための膜ろ過を含む)を説明しており、レポートに記載されている副産物のエネルギー化や廃棄物削減プロジェクトへの広範な投資と並んで、殻や皮の利用に対する業界の注目が高まっている。2026年5月、USDA NASSは国家報告プログラムの一環として、カリフォルニア州および米国に関する2026年アーモンド主観的予測を公表し、抽出、分別、常温保存可能なフォーマットへの原料拡大や長期的な投資を支える調達・生産能力判断のための時宜を得た計画の基盤を、バイヤーおよび加工業者に提供した。
Recent Industry Developments in アーモンド原料市場
- 2026年4月:John B. Sanfilippo and Son, Inc.は2026年度第3四半期業績を発表し、木の実の商品仕入コスト上昇に対応した価格対応策を強調した。これには、加重平均販売価格(1ポンド当たり)の8.3%上昇が含まれる。この発表は、ブランド品およびプライベートブランドのナッツ原料サプライヤーが、原料コストの変動の中でマージンを保護するために価格およびミックス管理を活用していることを示している。
- 2025年11月:Blue Diamond Growersは、サクラメント製造工場を閉鎖し、既存のタールックおよびサリダの施設に生産を統合する計画を発表した。この動きは、カリフォルニアのアーモンド供給に近い場所への生産集中を進め、食品・飲料顧客向けの原料の入手可能性、リードタイム、サービス提供コストに影響を与えうる効率化の取り組みを支えるものである。
- 2024年9月:Blue Diamond Growersは、日本におけるAlmond Breezeの生産・販売でKagome Co., Ltd.と提携した。この契約は、主要なアーモンド飲料ブランドを、既に市場に確立された事業者と結びつけるものであり、アーモンドベースの飲料・原料の採用が拡大しているアジア太平洋地域における市場アクセス能力を強化する。


アーモンド原料市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、メーカーおよびフードサービスが使用する原料として加工・販売されるアーモンドの価値を対象としており、ピース、粉、ペースト、ミルク、オイル、エキストラクトなどの形態を含み、主要消費地域における売上高(米ドル)ベースで追跡されます。
対象範囲の除外事項:本市場規模の算定は、原料形態に転換されていない農場出荷段階のアーモンド作物価値を含まず、また原料販売を超えた川下のブランド小売マージンも除外します。
セグメンテーション概要
- タイプ別
- ホールアーモンド
- アーモンドピース
- アーモンド粉
- アーモンドペースト
- アーモンドミルク
- アーモンドオイル
- アーモンドエキス
- その他のタイプ
- 性質別
- 従来型
- オーガニック
- 用途別
- 食品・飲料
- ベーカリー・菓子
- 乳製品・乳製品代替品
- 甘味・セイボリースナック
- 飲料
- その他の食品・飲料
- パーソナルケア・化粧品
- 栄養補助食品
- その他の用途
- 食品・飲料
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、原料需要が生まれる場所のマッピングから始まります。主な要源は、ベーカリー・菓子類、スナック・バー、乳製品代替品、およびパーソナルケア用途です。アーモンドに関するUSDAデータ、農業的背景のためのFAOSTAT、アーモンドおよび加工原料の流通に関するUN Comtrade貿易統計、ならびにアーモンド原料として販売可能なものを理解するためのコーデックス・アリメンタリウスおよびFDAの表示ガイダンスなど、公開情報源を活用しています。
モデルを現実に即したものに保つため、設備増強、製品発売、価格動向を論じた企業の年次報告書、投資家向けプレゼンテーション、プレスリリース、業界団体の刊行物なども参照しています。有料サブスクリプションは企業財務情報と構造化されたニュース報道のみに使用し、その数値は上記の公開シグナルと照合しています。これらの例は例示的なものであり、網羅的ではなく、データ収集、検証、および調査の明確化のために他の多くの情報源も参照しています。
一次インタビューおよびサーベイ
一次調査は、生アーモンドから原料形態への転換歩留まり、典型的な契約構造、およびグレードや有機・従来型での価格変動を検証するために使用されます。デスクリサーチの前提を検証するため、原料サプライヤー、流通業者、および用途側ユーザーが混在する形でヒアリングを実施しており、地域別の偏りが過大評価されないよう、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたってカバレッジのバランスを取っています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | 最高経営幹部:12% | アジア太平洋地域:45% |
| 中位層:53% | 部門・ユニットリーダー:34% | 欧州・中東・アフリカ地域:30% |
| 小規模プレイヤー:17% | マネージャー:54% | 南北アメリカ地域:25% |
市場規模算定と予測
市場規模の算定は、トップダウンとボトムアップの両ロジックを用いて構築されており、生産量、加工能力、および貿易データを使用してアドレス可能な原料プールを再構築し、そのプールを主要な原料形態と最終用途に配分します。合計値は、サンプリングされたサプライヤー売上高、チャネルチェック、および一部の高視認性料タイプに対する平均販売価格×数量の積み上げなど、選択的なボトムアップ近似値によって裏付けられ、二つの視点が一致しない場合は最終市場価値が調整されます。
モデルで使用される入力値には、アーモンドの作物量と出荷動向、ホールナット販売と加工形態の分割、主要原料形態(粉やミルクベースなど)の価格指標、有機シェアの動向、ならびにベーカリー、スナック、乳製品代替品の発売からの用途牽引シグナルが含まれます。直接的な数量分割が観察できない場合、加工歩留まりの前提と貿易ミックスの代理変数を用いてギャップを処理し、インタビューのフィードバックで検証します。予測は、健康志向製品の採用、原料のプレミアム化、地域別消費成長などのドライバーに需要を結びつけるシナリオ分析を用いて策定され、市場参加者から得られたコンセンサス範囲を用いてシナリオを絞り込みます。
データ検証と更新サイクル
検証は複数のパスで行われ、モデルのアウトプットは貿易収支、主要な作物年の変化、および売上高に反映されるべき目に見える価格変動などの独立したシグナルと比較されます。ある国や原料タイプが期待される関係を逸脱した場合、前提を再検討して確認し直し、承認前にピアレビューを実施します。
本調査は年次で更新され、大規模な供給ショック、貿易に影響する政策変更、または価格の段階的変化など、重要なイベントが発生した場合には中間更新が実施されます。納品前に最新の公開情報の新鮮なスキャンを行い、差異が生じた場合は選定した専門家に再連絡するため、最終的な見解は入手可能な最新情報を反映しています。
Mordor Intelligenceのアーモンド原料市場規模と他の公表推計値との比較
アーモンド原料の公表市場規模は、同じテーマに見えても企業によって異なる場合があります。これは、同じ原料形態、地域、またはバリューチェーン上の販売ポイントを計上していない可能性があるためです。また、一方の推計が小売パッケージ製品の売上に重点を置き、もう一方が原料売上に近い場合や、通貨のタイミングとインフレの扱いが一致していない場合にも差異が生じます。
一般的なギャップの要因は、バリューチェーのどこまで価値を計上するかという点です。アーモンドミルクやスナック製品は、小売段階、ブランドメーカーの売上、または原料投入価値で測定できるため、それぞれの選択が異なる数値をもたらします。もう一つの要因は、地域間で供給と需要のバランスを取るために貿易フローと加工歩留まりが使用されているかどうかであり、Mordor Intelligenceでは原料価値を測定可能な作物、価格、および転換シグナルに結びつけています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 156.78 ビリオン 米ドル(2026年) | |
| 業界出版社A | 132.0 ビリオン 米ドル(2024年) | この数値は2年前を基準としており、用途とチャネルの分割に強い重点を置いて範囲が提示されているため、原料形態のプレミアムと後年の価格変動が一貫して繰り越されていない場合、価値が過小評価される可能性があります。 |
| グローバルコンサルタントB | 134.0 ビリオン 米ドル(2025年) | この推計は異なる基準年を使用しているようであり、一部の用途においてより広範なパッケージ食品の価値捕捉を反映している能性があり、原料投入価値と川下のブランド売上のどちらを計上するかによって合計値が変わります。 |
三つの数値を合わせて読むと、その差異は主にタイミングとバリューチェーンのどの部分を測定しているかによって説明され、需要の存在に関する見解の相違ではありません。会計処理を原料形態に結びつけ、作物と貿易シグナルで検証することで、数値はアナリストチームが再現できるシンプルな変数と繰り返し可能なステップに追跡可能な状態を保っています。


レポートで回答される主要な質問
現在のアーモンド市場規模はいくらで、どのくらいの速さで成長していますか?
アーモンド市場規模は2026年にUSD 167.8億ドルであり、8.96% CAGRで2031年までにUSD 257.7億ドルに拡大する見込みです。
どの製品セグメントが最も速く拡大していますか?
ホールアーモンドは最も成長の速い製品であり、スキンケアおよびプレミアム料理用オイルにおける需要の増加を背景に、2031年にかけてCAGR 9.87%を達成する見込みです。
どの用途セグメントが最大のシェアを持っていますか?
食品・飲料がベーカリー、菓子、乳製品代替品の用途に牽引され、2025年に70.12%の収益シェアをリードしています。
アジア太平洋がアーモンドの成長エンジンと見なされる理由は何ですか?
地域の10.41%予測CAGRは、中国のナッツ消費量の倍増、インドの輸入関税の引き下げ、都市部の消費者にアーモンドをよりアクセスしやすくする電子商取引流通ネットワークの拡大によって牽引されています。
アーモンドサプライヤーが直面する主なリスクは何ですか?
カリフォルニアの気候、水不足、アレルゲン規制に関連する価格変動性が、サプライチェーンを混乱させ、コンプライアンスコストを引き上げる主要なリスクとして挙げられます。
企業はアーモンド生産におけるサステナビリティの懸念にどのように対処していますか?
主要プロセッサーはマイクロ灌漑、AIを活用した花粉媒介者健全性プログラム、副産物のエネルギー化プロジェクトに投資し、水使用量と炭素排出量を削減しながら長期的な収量を守っています。
最終更新日:



