
航空機スイッチ市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
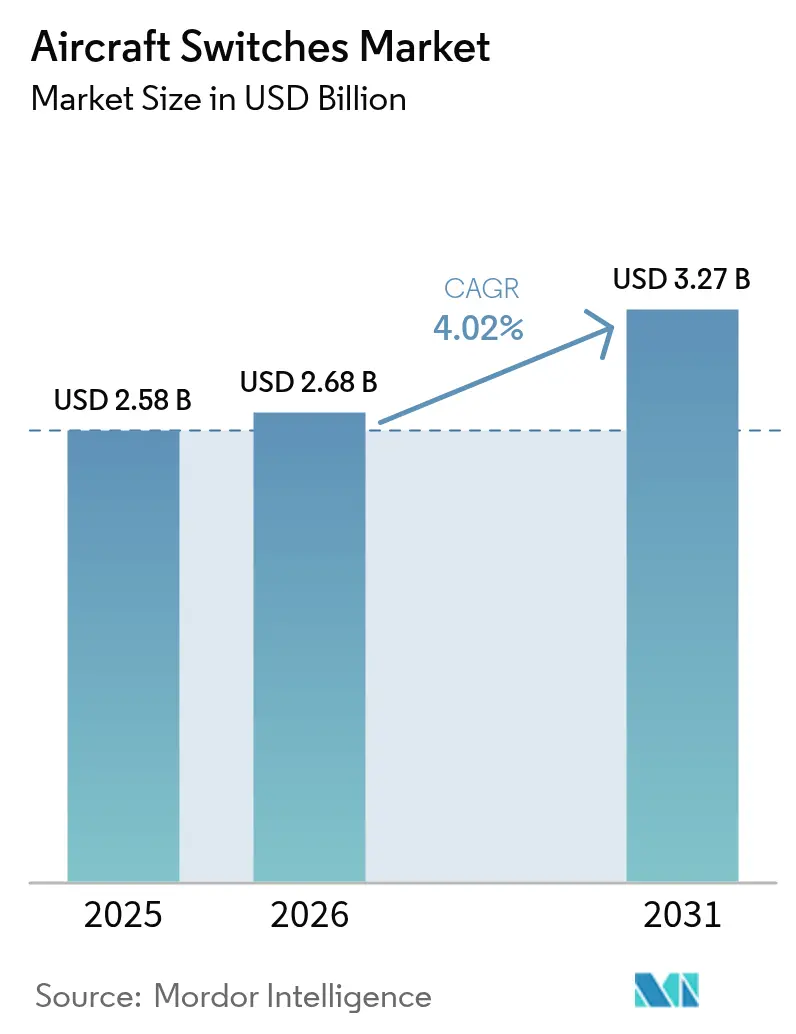
| 市場規模 (2026) | 2.68 十億米ドル |
| 市場規模 (2031) | 3.27 十億米ドル |
| Growth Rate (2026 - 2031) | 4.02 % |
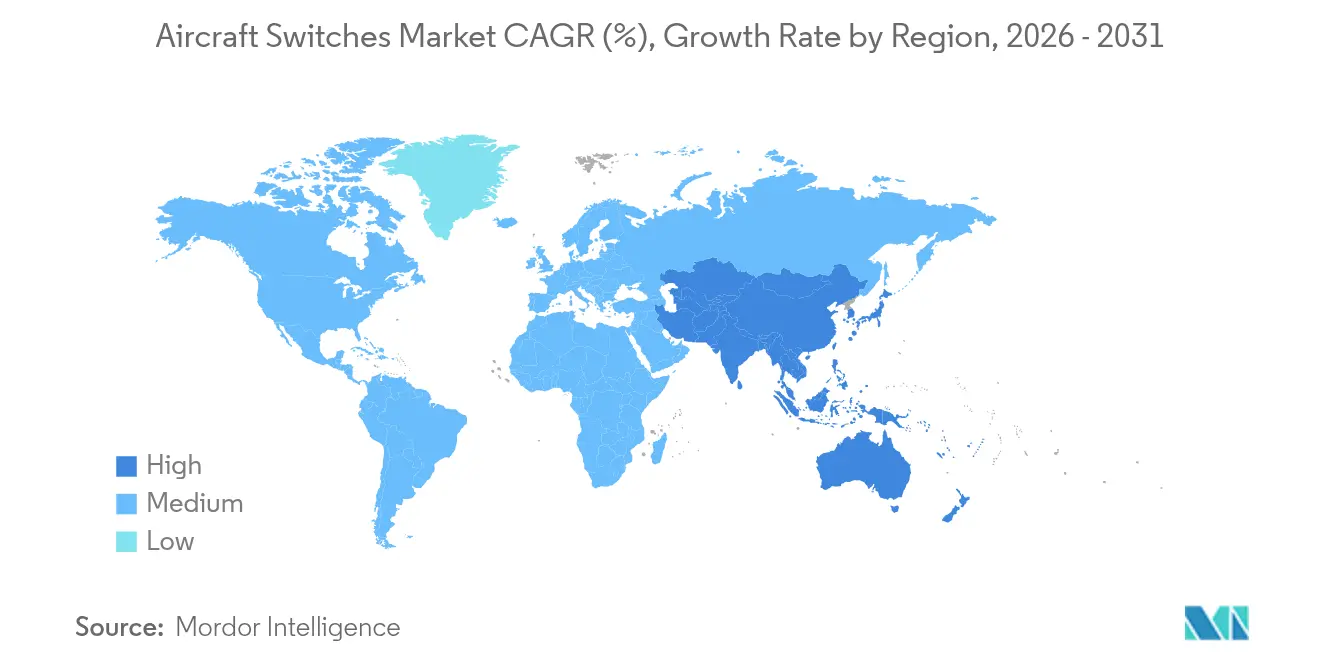
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
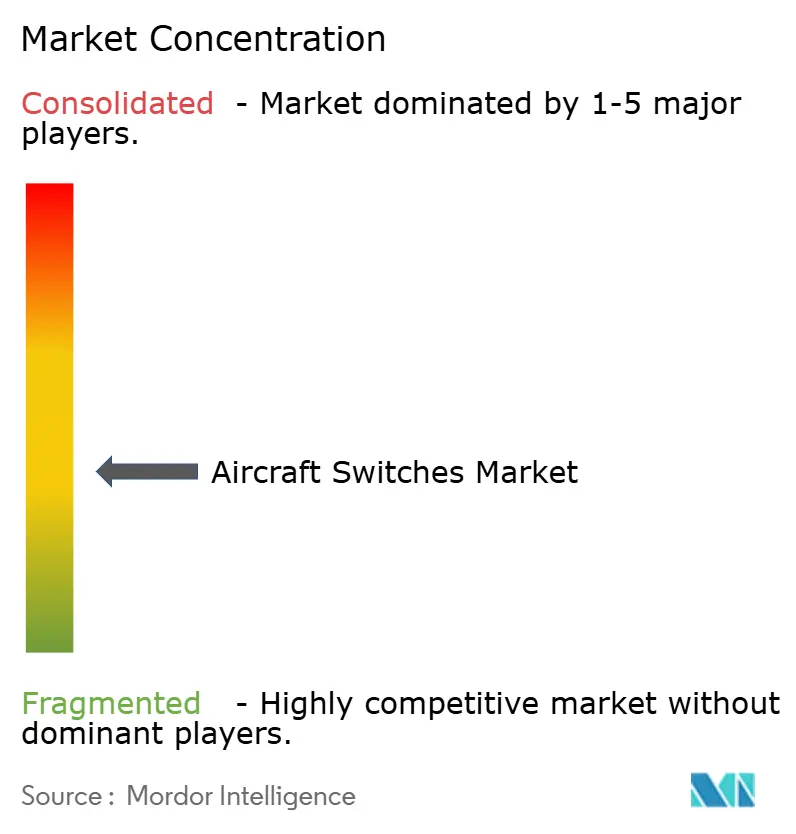
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる航空機スイッチ市場分析
航空機スイッチ市場規模は、2025年の25億8,000万米ドルから2026年には26億8,000万米ドルへと成長し、2026年から2031年にかけて年平均成長率4.02%で2031年までに32億7,000万米ドルに達すると予測されています。この軌跡は、電気サブシステムが従来の機械式および油圧式コンポーネントを置き換え、各機体全体のスイッチングポイント数を増加させる、より電動化されたアーキテクチャへの航空セクターの着実な転換を反映しています。航空会社の機体更新スケジュールおよび防衛近代化プログラムにより、2024年および2025年初頭において民間・軍用プラットフォームの双方で安定した受注フローが確保されました。予防保全統合への重点が個別の電気機械部品からソフトウェア定義型・データ共有型モジュールへとシフトするにつれ、内蔵診断機能を備えたソリッドステート電力コントローラ、炭化ケイ素デバイス、スマートスイッチが主流となりました。ベンダー選定基準にはサイバーセキュリティコンプライアンスとサプライチェーンの完全性がますます含まれるようになり、中堅サプライヤーは認証アップグレードへの投資か、大手企業からの統合提案の受け入れかを迫られています。地域別では、持続的な防衛支出により北米が収益面でのリードを維持しました。一方、中国とインドが航空機生産およびMRO能力拡大を加速させたことで、アジア太平洋地域が最も高い成長率を記録しました。[1]出典:Airbus、「中国の航空サービス市場は2043年までに最大規模になると予測される」、airbus.com
レポートの主要ポイント
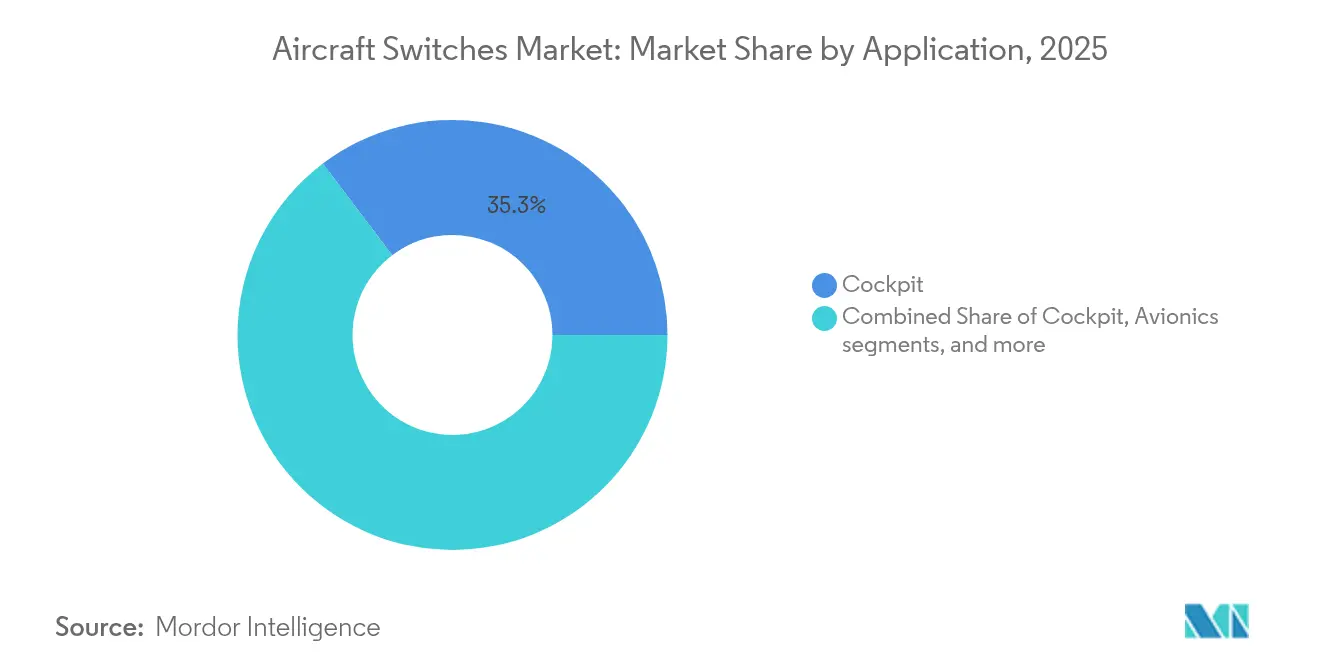
- 用途別では、コックピットシステムが2025年に35.30%のシェアで航空機スイッチ市場をリードし、アビオニクススイッチは2031年にかけて年平均成長率4.89%を記録すると予測されています。
- スイッチタイプ別では、手動スイッチが2025年に65.10%の収益シェアを維持し、自動スイッチは2031年にかけて年平均成長率5.72%で成長する見込みです。
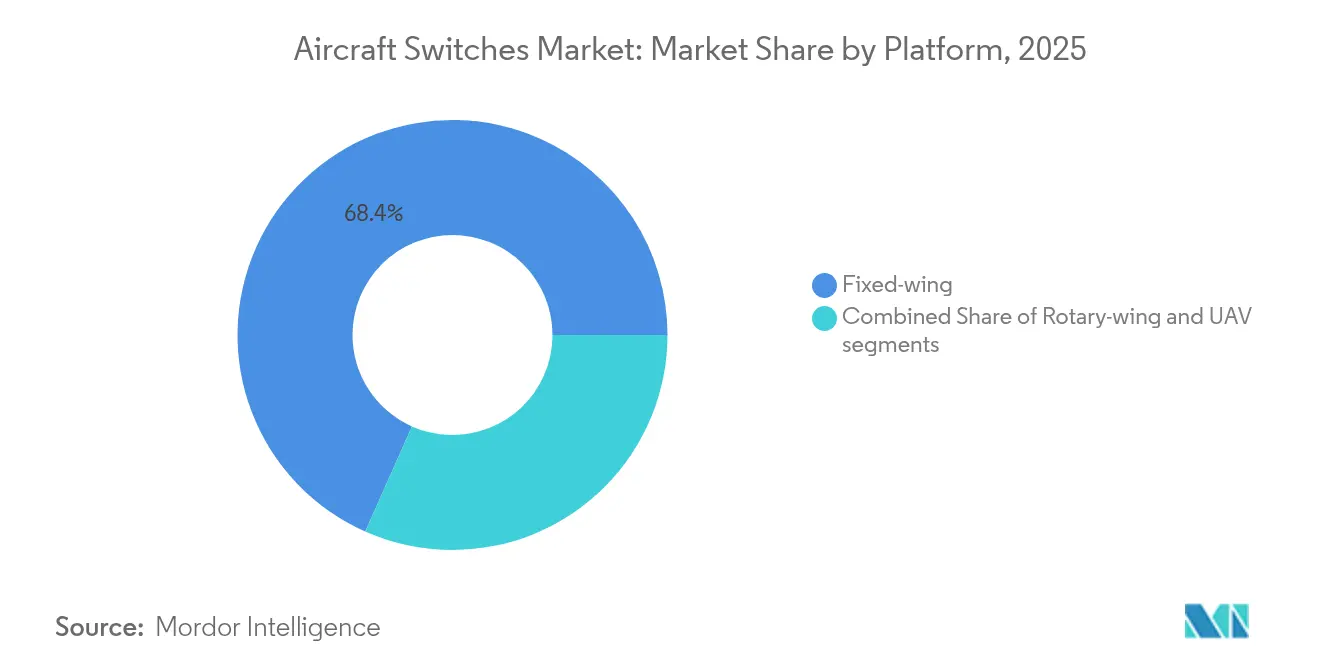
- プラットフォーム別では、固定翼航空機が2025年に航空機スイッチ市場規模の68.35%を占め、無人航空機が最高の年平均成長率6.24%を達成する見込みです。
- エンドユーザー別では、OEMプログラムが2025年収益の60.10%を占め、アフターマーケットは年平均成長率4.43%で拡大すると予測されています。
- 地域別では、北米が2025年収益ベースの37.40%を占め、アジア太平洋地域が最も高い年平均成長率5.43%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
航空機スイッチ市場のドライバー影響分析*
| 促進要因 | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 次世代小型機プログラムにおける機体更新の波 | +0.8% | 世界規模、北米およびアジア太平洋で高い影響 | 中期(2~4年) |
| ソリッドステートスイッチングを必要とするより電動化されたサブシステムの急増 | +1.2% | 世界規模、北米および欧州が主導 | 長期(4年以上) |
| IFECおよび照明アップグレードのための客室改修ブーム | +0.6% | 世界規模、北米および欧州で強い影響 | 短期(2年以内) |
| 軍用回転翼航空機の急速な再整備予算 | +0.5% | 北米、欧州、アジア太平洋の防衛市場 | 中期(2~4年) |
| スマートスイッチをバンドルしたデータ駆動型予防保全契約 | +0.4% | 世界規模、北米での早期採用 | 長期(4年以上) |
| 超小型リレーを実現するシリコン・オン・インシュレータ(SOI)電力デバイスの技術的突破 | +0.3% | 世界規模、北米および欧州の技術拠点 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
次世代小型機プログラムにおける機体更新の波
航空会社は2024年に老朽化した単通路機の更新を加速させ、電力分配およびフライトデッキ制御のためにより高密度なスイッチングネットワークを必要とする電気アーキテクチャを採用しました。BoeingのB777X型式証明取得の取り組みとAir Indiaの大規模マルチタイプ発注パッケージは、新規納入のたびにコックピット、アビオニクスベイ、客室ゾーンにわたるスイッチ一括設置が発生することを典型的に示しています。[2]出典:Aviation Week、「BoeingはB777X型式証明取得に向けた準備を進めている」、aviationweek.com オペレーターは、20年間の機体寿命にわたってソフトウェアアップグレードに対応できる将来性のあるハードウェアを要求し、健全性監視出力を備えた設定可能なソリッドステートユニットを提供するサプライヤーを優先しました。
ソリッドステートスイッチングを必要とするより電動化されたサブシステムの急増
航空機の電動化は二次システムから高電力アクチュエーションラインへと拡大し、スイッチの定格を500Aおよび1,000Vを超えるレベルへと押し上げました。Collins Aerospaceは、Clean Aviation SWITCHプログラムの下でメガワット級電力分配モジュールを試作し、高温連続動作向けに炭化ケイ素デバイスを検証しました。Honeywellのシリコン・オン・インシュレータCMOSプロセスは300℃定格のコンポーネントをサポートし、電力変換ベイをエンジン近傍に移設してハーネス重量を削減することを可能にしました。これらの進歩は、プラットフォームOEMが分散型電気推進コンセプトへと移行するにつれ、航空機スイッチ市場を支えました。
IFECおよび照明アップグレードのための客室改修ブーム
客室内装の更新サイクルは2024年から2025年にかけてピークを迎え、航空会社はLED照明、Bluetoothオーディオ、高帯域幅接続のアップグレードを実施しました。Airbus社は機齢9年の機体が重整備に入るにあたりA350改修キットを準備し、旅客サービスユニットに組み込まれた薄型ロッカースイッチおよびロータリースイッチへの即時需要を生み出しました。LED置換による68%のエネルギー節約を示す研究がビジネスケースを強化し、ARINC 429またはCANバスインターフェースを通じて客室管理システムに接続可能なスマートスイッチが標準となりました。設定可能なスイッチパネルを供給するベンダーは、統一された客室ブランディング施策に紐付いた複数航空会社との契約を獲得しました。
軍用回転翼航空機の急速な再整備予算
米陸軍の将来長距離強襲航空機契約および並行するApache近代化により、ヘリコプター機体の新規製造および改修活動が促進され、各航空機はアビオニクス、兵器投下、環境制御のために数百個の密封スイッチを使用しています。BellのV-280 ValorおよびGE Aerospaceの統合電力システムは、振動および砂塵侵入環境に対して強化されたフライ・バイ・ワイヤ対応スイッチングモジュールを必要としました。欧州およびアジア太平洋における同様の再整備プログラムにより、軍用グレードのトグル、ガード付き、および自動コンタクタアセンブリの受注が二桁成長を維持しました。
航空機スイッチ市場の抑制要因影響分析*
| 抑制要因 | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| FAAおよびEASAにおける適格コンポーネント認証キューの遅延 | -0.7% | 世界規模、主に北米および欧州 | 短期(2年以内) |
| 銀カドミウム酸化物接点の原材料価格変動 | -0.4% | 世界のサプライチェーン | 中期(2~4年) |
| MROサプライチェーンへの模倣品の侵入 | -0.3% | 世界規模、二次市場に集中 | 短期(2年以内) |
| スマートスイッチの部品表コストを引き上げるサイバー強化要件 | -0.5% | 世界規模、北米および欧州が主導 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
適格コンポーネント認証キューの遅延
FAAおよびEASAのエンジニアリング部門は、サイバーセキュリティおよびソフトウェア保証審査の深化に伴いケースの積み残しに直面し、コンポーネント承認のリードタイムが12ヶ月から24ヶ月超へと延長されました。BoeingのB777Xプログラムの遅延は、型式証明データを待って生産リリースを確定させようとしているティア1およびティア2サプライヤーへの連鎖的影響を浮き彫りにしました。[3]出典:連邦官報、「機器、システム、およびネットワーク情報セキュリティ保護」、federalregister.gov 専任の認証チームを持たない小規模スイッチベンダーはライン搭載ポジションを失うリスクがあり、航空機スイッチ市場全体の勢いを抑制しています。
スマートスイッチの部品表コストを引き上げるサイバー強化要件
2024年に発行された規制提案により、ネットワーク接続コンポーネント内への組み込み暗号化エンジン、セキュアブート、および継続的な脅威監視が義務付けられました。Airbus社は、航空サイバーインシデントの64%が地上および機上の接続ゲートウェイを標的としていることを指摘した後、サイバーセキュアな設計を戦略的必須事項として位置付けました。ハードウェアルート・オブ・トラスト回路および改ざん防止エンクロージャの実装により、スマートスイッチ1個あたりの材料コストが最大12%増加し、価格に敏感な改修キャンペーンへの圧力となり、短期的な採用率を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
航空機スイッチ市場セグメント分析
用途別:
アビオニクスの急増の中でのコックピットのリーダーシップコックピットスイッチは、パイロットが飛行クリティカルなタスクのために触覚式プッシュボタン、ガード付きトグル、ロータリーセレクターに依存していることから、2025年収益の35.30%を維持しました。ディスプレイまたはデータバスの障害時に物理的なバックアップ制御ラインを規制当局が要求しているため、手動設計が主流となっています。このセグメントは、標準化されたオーバーヘッドパネルが統合を簡素化しユニットコストを低減する単通路機の安定した納入から恩恵を受けました。
アビオニクス搭載は2031年にかけて最も高い年平均成長率4.89%を記録すると予測されています。多機能ディスプレイ、飛行管理コンピュータ、および健全性監視ユニットは、イーサネットベースのバックボーンを介して接続された高密度・低バウンスの自動リレーを必要としました。航空会社は使用データを予防保全プラットフォームにストリーミングするスマートスイッチを組み込み、定時出発信頼性を向上させました。全体として、アビオニクスの成長は統合モジュラーアビオニクスシステムの航空機スイッチ市場規模への漸進的な追加を支えました。
注記: 全個別セグメントのシェアはレポート購入時に入手可能


スイッチタイプ別:
手動の中核、自動の台頭手動ユニットは2025年に65.10%の収益を供給し、明確な触覚確認と簡便なライン保守が好まれるプッシュボタンアセンブリが主導しました。ロッカー型は、デザイン言語と照明効果が乗客の印象を向上させる客室ポジションを獲得しました。手動需要は製造規模の経済性と複数機体にわたる安定した交換部品番号を維持しました。
自動スイッチは、より電動化されたアーキテクチャが電気機械式コンタクタをソリッドステートコントローラに置き換えるにつれ、年平均成長率5.72%で成長すると予測されています。アーク放電のない半導体経路と機械的冗長性を組み合わせたハイブリッドリレーが量産に入り、低電圧降下とフェイルセーフポジショニングを両立しました。この移行により、各電力分配センターに少数のレガシーブレーカーの代わりに数十個のインテリジェントでアドレス可能なスイッチが搭載されるようになり、航空機スイッチ市場が拡大しています。
プラットフォーム別:
固定翼の大量需要、無人航空機の勢い地域ジェットから戦略的輸送機に至る固定翼プログラムが、2025年の航空機スイッチ市場シェアの68.35%を占めました。ワイドボディの開発はパンデミック期の停滞後に再開し、ナローボディの受注残は2020年以前の水準に戻り、高い受注安定性を確保しました。成熟した適格性確認文書により、サプライヤーは派生モデル間で承認済み部品を再利用でき、数量を維持しました。
無人航空機(UAV)は、自律型監視、貨物、および戦闘任務に支えられ、年平均成長率6.24%を記録すると予測されています。各無人航空機は、温度極限および電磁干渉に耐性のある重量最適化・気密封止されたミニチュアスイッチを必要とします。GE Aerospaceの小型エンジンロードマップおよびKratosの機体パイプラインは、航空機スイッチ市場内のプラットフォーム構成を多様化する増大する数量を示しています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
エンドユーザー別:
OEMベース、アフターマーケットの上昇OEMラインは2025年売上の60.10%を占め、すべての納入航空機に型式証明時に検証されたカスタマイズされたスイッチシステムが組み込まれました。長い生産サイクルにより予測可能な複数年需要が確保され、リスク分担パートナーシップにより価格フレームワークが固定されました。
アフターマーケット受注は、老朽化した機体が延命アップグレードを必要とするにつれ、年平均成長率4.43%で拡大する見込みです。客室改修、アビオニクス近代化、および状態ベースの交換キャンペーンにより、流通する部品番号が拡大しています。Safranは2025年初頭に機器および防衛アフターマーケットで前年比17.7%の成長を記録し、MROネットワークがスイッチベンダーの経常収益を押し上げる様子を示しました。在庫プールの拡大は、従来のハードウェア販売にサービスおよび修理契約を追加することで、航空機スイッチ市場規模にプラスの影響を与えています。
地域分析
北米航空機スイッチ市場
北米は2025年の収益の37.40%を創出し、包括的な防衛予算と活発な商業生産ラインに支えられた。Boeing、Honeywell、Curtiss-Wright、およびEatonが地域サプライヤーエコシステムの中核を担い、FAA認証の門知識が米国内でのプログラム承認を集中させた。NGADおよびヘリコプターアップグレード向けの100億米ドル超の複数契約が、戦闘機、タンカー、回転翼機カテゴリー全体にわたって安定したスイッチ需要を確保した。
アジア太平洋航空機スイッチ市場
アジア太平洋地域は5.43%のCAGRで拡大すると予測されており、中国のMROバリューチェーンにおける地位向上とインドの急増する航空機受注から恩恵を受けた。Airbusは中国のサービスセグメントが2043年までに610億米ドルに達すると予測しており、そのうち整備が83%を占め、スイッチを多用する活動となっている。インド政府は空港拡張に120億米ドルを充当し、現地部品生産を奨励したことで、EatonとSIAECのパートナーシップに見られるように、西側サプライヤーが合弁事業を設立する動きが促進された。同地域の国産化への注力は、中規模プレーヤーが技術をライセンス供与し、国内コンテンツ割当を獲得する機会を開いた。
欧州航空機スイッチ市場
欧州はAirbusの組み立て、GCAPの下での防衛協力、およびEUの気候基金に支援されたR&Dプロジェクに支えられ、安定を維持した。フランスおよびアイルランドにおけるCollins AerospaceのClean Aviation SWITCHプロトタイプは、ハイブリッド電動デモンストレーター向けの高電圧配電戦略を検証し、地域の知的財産的価値を高めた。同時に、EASAのサイバーセキュリティ義務が認証の複雑性を高め、社内コンプライアンスリソースを持つサプライヤーが有利となり、航空機スイッチ市場への参入障壁が中程度に維持された。

規制環境
航空機用スイッチは、航空機の電気システムおよび配線の一部として規制されており、耐空性コンプライアンスはトランスポートカテゴリー航空機に対するFAA 14 CFR Part 25(Subpart F)およびEWIS(Electrical Wiring Interconnection Systems)を対象とするEASA CS-25要件に基づいています。実務上、スイッチの取り付けはEASAガイダンスに基づくEWIS継続耐空性指示書(ICA)によっても裏付けられる必要があり、これによりライフサイクル保守とトレーサビリティ要件が、初期認証とともに実務上のコンプライアンス関門となっています。
技術的認証の観点では、RTCA DO-160(国際的にはEUROCAE ED-14と整合)がスイッチなどの航空搭載機器の環境耐性を証明するために用いられており、高強度放射電磁界(HIRF)試験に関するFAAガイダンス(AC 20-158A)はDO-160の手法を参照しています。2025年5月、FAAは連邦官報を通じて一部のASTM合意規格の受容を更新し、新規の電動推進関連コンプライアンスがPart 23の経路において案件固有の適合手段(Means of Compliance)を必要とする場合があることを再確認しました。これにより、高電圧かつソフトウェア対応のスイッチングアーキテクチャに関して、早期の規制当局との協議の必要性が高まっています。
バリューチェーン分析
バリューチェーンは、導電性金属や接点材料(めっき貴金属を含む)、および航空機グレードのポリマーやシールのサプライヤーから始まります。次に、スイッチメーカーが、コックピットのトグルスイッチやプッシュボタンからリレー/コンタクタアセンブリ、センサー統合型ユニットに至るまで、手動および自動デバイスを製造します。これらの部品は、アビオニクスベイ、コックピットコンソール、電力分配、客室システム向けのアセンブリやパネルを設計・認証するティア1のシステムインテグレーターおよび電力専門企業(例:HoneywellやSafran)に渡り、最終的にAirbusやBoeingなどの機体OEMによって統合されます。
認証・証明手続きはチェーン全体でリードタイムの長期化と運転資本負担の増大を招き、ソフトウェア対応またはネットワーク化されたスイッチングは、ファームウェア保証タスクを追加し、開発サイクルを長期化させる可能性があります。主要な摩擦点としては、スマートまたはセンサー統合型スイッチ向け半導体の入手可能性、接点・めっき材料の入力価格の変動性、およびFAAとEASAの両プログラムにわたるデュアル認証要件への対応の必要性が挙げられます。アフターマーケットへの流通は通常、認可されたMROチャネルおよびOEM認可の部品ネットワークを通じて行われ、トレーサビリティと模造品対策の実践がサプライヤー選定と在庫戦略に影響を与えます。
競争環境
航空機スイッチ市場は2024年を通じて中程度の分散を示し、数十の多国籍企業が数百のニッチ専門企業を凌駕しました。Safranは、Collins Aerospaceのアクチュエーションおよびフライトコントロール資産を取得することでポートフォリオ拡大を追求し、補完的な電気機械の専門知識を一つの屋根の下に集めました。Honeywellはシリコン・オン・インシュレータ製造に投資して高温ソリッドステート製品を差別化し、航空宇宙部門のスピンオフを発表して次世代アビオニクスおよび電力システムへの戦略的集中を示しました。Eatonはキャッシュフローを活用して水素航空機研究コンソーシアムに資金を提供し、新興のゼロエミッションプラットフォーム向けにコントラクタラインを位置付けることを目指しました。
技術的リーダーシップは、組み込み診断機能とサイバーセキュアな設計にますます依存するようになりました。暗号認証、リアルタイム健全性監視、フィールドプログラマブルロジックを統合したベンダーは、最新のBoeingおよびAirbus機種でプレミアムなライン搭載スロットを獲得しました。模倣チタンおよびシール事件を受けて航空サプライチェーン完全性連合が設立されたことで、サプライチェーンの完全性が主要な差別化要因として浮上しました。ブロックチェーン対応証明書による部品トレーサビリティを証明できる企業は、競争入札における受注率を向上させました。同時に、無人航空機専用のSWaP最適化スイッチモジュールにおいてホワイトスペースの機会が開かれ、小規模企業は既存の大企業が抱えるレガシーの負担なしに迅速なプロトタイプを商業化できるようになりました。
戦略的提携が買収を補完しました。Curtiss-Wrightは米空軍と高速データ取得ハードウェアに関する8,000万米ドルのIDIQ契約を締結し、計装ラックへの組み込みスイッチカードをクロスセルしました。Collins Aerospaceは米陸軍と提携してUH-60M向けのモジュラーオープンシステムアビオニクスを開発し、標準フォーマットの電力分配スイッチボードを特徴とする将来の改修ストリームを確保しました。このような協力関係は、ハードウェア性能と同様に統合能力が航空機スイッチ市場における入札成功を決定することを強調しました。
航空機スイッチ産業のリーダー企業
Honeywell International Inc.
Eaton Corporation plc
Safran SA
RTX Corporation
TE Connectivity Corporation
- *免責事項:主要選手の並び順不同
本レポートで取り上げた航空機スイッチ市場の企業
- Safran SA
- Honeywell International Inc.
- Eaton Corporation plc
- TE Connectivity Corporation
- RTX Corporation
- AMETEK, Inc.
- ITT Inc.
- CandK COMPONENTS LLC
- Electro-Mech Components, Inc.
- Unison Industries, LLC.
- Hydra-Electric Company
- Sensata Technologies, Inc.
- Vishay Intertechnology, Inc.
- Curtiss-Wright Corporation
- Schurter Holding AG
- Cygnet Aerospace Corp.
- Barantech
- Pressure Controls, Inc.
- AstroNova, Inc.

市場機会と将来展望
より電動化されたアーキテクチャ向けに設計された高電圧・高電力のスイッチングおよび保護分野において、ホワイトスペースが形成されつつあり、診断機能を内蔵したスマートスイッチングが状態基準保守(CBM)とより厳しい運航信頼性目標を支えています。ハイブリッド電動サブシステムの拡大により、コンパクトで熱的性能に優れたスイッチングモジュールや、パワーエレクトロニクスおよび航空機データネットワークと統合できるコンタクタ/リレーソリューションの必要性が広がっています。この状況は、個別の電気機械部品ではなく、認証済みの構成ブロックを提供できるサプライヤーに有利に働く傾向があります。
航空機電気システムにおける生産能力拡大および現地化の取り組みも、スイッチサプライヤーが拡大する配線・電力分配網に対応し、優先的な調達地位を確保する機会を生み出しています。例えば、Safran Electrical and Powerは2026年2月、メキシコのチワワに新しい電気配線工場を開設しました。これは、スイッチング関連コンテンツがハーネスや分散電力とともに拡大する航空機電気アーキテクチャ分野への産業能力投資を示しています。同時に、航空会社および規制当局は重要なコックピット制御装置の検査と継続耐空性に注力しており、これが認証済み交換部品、信頼性を向上させたスイッチ改良版、そしてOEMおよび認可MROチャネルを通じて販売される文書対応型改修キットの需要を支えています。
航空機スイッチ市場における最近の業界動向
- 2026年7月:SafranとElectraは、EL9ハイブリッド電動航空機に搭載するSafran製TG600ターボジェネレーターに関する開発・生産契約を締結し、250機分の初期受注を含みました。このプログラム全体にわたる契約構造は、Safranの電力ロードマップを新興のハイブリッド電動プラットフォームカテゴリーに結び付けるものです。また、認証済みのスイッチングおよび保護部品がより不可欠となる、高電圧・高電力の電気システムコンテンツへの需要を強化しています。
- 2026年7月:RTX傘下のCollins Aerospaceは、英国ウォルバーハンプトンにエンジニアリングセンター・オブ・エクセレンスを開設し、次世代電動スラストリバーサーアクチュエーションシステム(elecTRAS)の高度化に注力しています。この施設は、より電動化された航空機アーキテクチャに対応するエンジニアリングおよび検証能力を拡大するものです。こうした投資は、アクチュエーションおよび電力分配設計に統合される耐環境性スイッチングおよび制御部品を含む、認証済み電気サブシステム部品への需要を高めます。
- 2026年5月:インドのDGCAは、パイロットから不具合の報告を受け、Air IndiaのBoeing 787-8における燃料制御スイッチの検査を命じ、検査はOEM施設で実施されました。この対応は、飛行にとって重要なスイッチの性能および文書管理に対する規制上の監視が継続していることを示しています。また、OEMおよび運用中の機隊双方に対応するサプライヤーにとって、認証済み補用部品の入手可能性と強固な品質システムの重要性を高めています。


航空機スイッチ市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、コックピット制御装置、アビオニクスパネル、客室機能、エンジンおよびAPUインターフェース、その他の機上用途を含む航空機システム全体で電力または信号の流れを制御する、航空機認証済み電気スイッチから得られる収益として計上されています。
対象範囲の除外事項:航空機用途向けに設計・認証されていない一般産業用スイッチ、およびワイヤーハーネス、コネクタ、完全な電力分配ユニットなどの関連性のない電気製品は除外しています。
セグメンテーション概要
- 用途別
- コックピット
- 客室
- エンジンおよび電力補助動力装置(APU)
- アビオニクス
- その他
- スイッチタイプ別
- 手動
- プッシュボタンスイッチ
- トグルスイッチ
- ロッカースイッチ
- ロータリースイッチ
- その他
- 自動
- 圧力スイッチ
- 温度スイッチ
- フロースイッチ
- リレーおよびコンタクタスイッチ
- その他
- 手動
- プラットフォーム別
- 固定翼航空機
- 回転翼航空機
- 無人航空機(UAV)
- エンドユーザー別
- OEM
- アフターマーケット
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 南米
- ブラジル
- 南米その他
- 中東およびアフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、スイッチ需要を生み出す航空機の製造・保守サイクルをマッピングし、それを実際に出荷・搭載されているものと整合させることから始まります。基礎需要プールの根拠として、FAAおよびEASAの耐空性・機隊情報、ICAOおよびIATAの運航指標、機隊の引き渡しやショップビジット動向を論じるOEMおよびMRO業界団体の公表資料など、公開情報源を活用しています。
また、関連電気部品の貿易動向を示すUN Comtrade、航空宇宙規格およびガイダンス文書(例:認証・信頼性要件)、航空機の電動化やコックピットのヒューマンマシンインターフェースに関する査読済み論文なども活用しています。企業の開示資料、投資家向け説明資料、製品カタログ、信頼性の高い航空宇宙専門メディアは、製品構成や典型的な用途の確認に役立ちます。クロスチェックのため、企業財務・インテリジェンスに特化した有料サブスクリプション、機体レベルのプログラム詳細を含む航空宇宙・航空データベース、および技術シフトがスイッチ構成にどのように影響するかを把握するための特許データベースを参照しています。これらは例示的な情報源であり、データ収集、検証、および明確化のために他にも多くの公開情報源が確認されています。
一次インタビューおよび調査
一次調査は、実務上何が航空機スイッチとして計上されるかを確認し、OEM搭載需要とアフターマーケット交換量を区別するために活用されています。APAC、EMEA、アメリカ地域の部品サプライヤー、航空機・サブシステムインテグレーター、MRO関連関係者、エンジニアリング専門家など多様な層と意見交換を行い、ユニットコンテンツ、価格動向、交換サイクルに関する前提を確認・調整しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:27% | 経営幹部(CXO):13% | APAC:44% |
| ミドルティア:56% | 部門/事業責任者:41% | EMEA:37% |
| 小規模企業:17% | マネージャー:46% | アメリカ:19% |
市場規模算定と予測
規模算定にあたっては、まず航空機の生産および運用実績から需要を再構築するトップダウンモデルを用い、その後、これらのプラットフォームを典型的な搭載および交換動向によりスイッチ需要に変換します。モデルに影響を与える主な入力要素には、主要プラットフォームクラス別の航空機引き渡し量、新規プログラムにおける電気・コックピットアップグレードの比率、航空機ゾーン(コックピット、客室、システムパネル)ごとの平均スイッチ搭載数、飛行時間・サイクルに連動した交換・オーバーホール間隔、そしてスイッチファミリーおよび認証レベル別の平均販売価格帯が含まれます。
合計値の妥当性を保つため、出力結果は選択的なボトムアップ近似によって検証されます。例えば、使用頻度の高い一部のスイッチファミリーについて、サンプル価格に推定ユニット量を乗じる手法や、OEMとアフターマーケットの貢献度に関するチャネルチェックが用いられます。ボトムアップの視点にギャップがある場合は、機隊規模および保守頻度に基づいて明示的な前提を設定して補完し、これらの前提はフォローアップの聞き取りで再確認されます。予測は、軽度の多変量回帰分析を用いたシナリオ分析によって行われ、機隊成長、航空機引き渡し数、MRO活動指標が主要な変動要因となります。より電動化されたアーキテクチャの採用は、構成比とASP(平均販売価格)を変化させる別個の感度要因として扱われます。
データ検証および更新サイクル
検証は、モデルと航空機引き渡し数、機隊利用率、保守処理量といった独立した指標との不一致を検出するための一連のクロスチェックを通じて実施されます。あるセグメントが妥当な範囲を超えて変動する場合、入力データが再検討され、変動の原因となった前提が元の情報源に遡って特定・再計算された上で、最終確定が行われます。
第二段階の分析担当者によるレビューを実施し、定義、換算、計算が年度・地域を通じて一貫していることを確認します。新たな航空機プログラムの更新、認証関連の進展、または重大なサプライチェーンの混乱が確認された場合、関連する回答者に再度連絡を取り、モデル入力を更新します。レポートは年次で更新され、クライアントが最新の見解を確実に受け取れるよう、納品前の最終確認も実施されます。
Mordor Intelligenceの航空機スイッチ市場推計と他の公表推計との比較
航空機スイッチの公表市場価値は、タイトルが同一に見えても、対象となる製品範囲や計上される需要事象が調査間で一致しないため、しばしば異なる結果となります。使用される年度、OEMとアフターマーケットの扱い方、そして予測全体にわたる価格の反映方法も、目に見える差異を生み出す傾向があります。
一部の公表数値は、隣接する航空機電気関連コンテンツを含めたり、より広範な制御機器を同じカテゴリーの一部として扱ったりしており、これにより合計値が押し上げられています。一方、他の調査では主にライン搭載(line-fit)出荷に注目しており、機隊の老朽化に伴う交換需要を過小評価している場合があります。当社の分析では、Mordor Intelligenceは、航空機上で電気信号や電力を開閉・切り替えるために使用される航空機認証済み電気スイッチに対象を限定し、機隊利用率および保守間隔の確認を用いて、OEM搭載需要とアフターマーケット交換需要を区別しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.58 B (2025) | |
| 業界出版社A | USD 2.40 B (2025) | 報告された規模算定は、OEMの製造活動に依存する傾向が強く、より狭いアフターマーケット交換係数を適用している可能性があり、これにより保守事象が増加している機隊において当該年度の合計値が押し下げられる可能性があります。 |
| グローバル出版社B | USD 2.50 B (2026) | この数値は異なる基準年度に基づいて示されており、電動化に関連するより速いASP進行の前提を反映している可能性もあり、ユニット量が類似していても値に差が生じることがあります。 |
数値のばらつきは主に年度の整合性、およびスイッチに関連して何が含められるかによって説明され、次にOEMとアフターマーケットが同一モデル内でどのように均衡されているかが影響します。対象範囲を航空機認証済みスイッチ機能に限定し、それを機隊活動および保守頻度に照らして検証することで、この推計はレビューおよび再現が可能な入力にトレーサブルな状態を保っています。


レポートで回答される主要な質問
航空機スイッチ市場の現在の価値はいくらですか?
航空機スイッチ市場は2026年に26億8,000万米ドルであり、年平均成長率4.02%で2031年までに32億7,000万米ドルに達すると予測されています。
最大の収益シェアを持つ用途セグメントはどれですか?
コックピットシステムは、フライトデッキにおける安全クリティカルな制御の集中により、2025年収益の35.30%でリードしています。
自動スイッチが手動設計よりも速く成長しているのはなぜですか?
自動スイッチはソリッドステート技術と組み込み診断機能を統合し、より電動化されたアーキテクチャをサポートすることで、2031年にかけて年平均成長率5.72%を達成しています。
最も速く成長すると予測される地域はどこですか?
アジア太平洋地域は、中国のMRO拡大とインドの航空機発注に刺激され、2031年にかけて年平均成長率5.43%を記録すると予測されています。
サイバーセキュリティ義務はスイッチ設計にどのような影響を与えていますか?
FAAおよびEASAの新規則により、暗号化、セキュアブート、継続的監視が要求され、スマートスイッチの部品表コストが最大12%増加しています。
今日のサプライヤー選定に影響する要因は何ですか?
オペレーターはスイッチベンダーを選定する際に、実証済みの認証状況、統合診断機能、サイバーセキュリティコンプライアンス、およびトレーサブルなサプライチェーンを優先しています。
最終更新日:



