
航空機電気システム市場規模およびシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 26.09 十億米ドル |
| 市場規模 (2031) | 37.07 十億米ドル |
| 成長率 (2026 - 2031) | 7.28 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる航空機電気システム市場分析
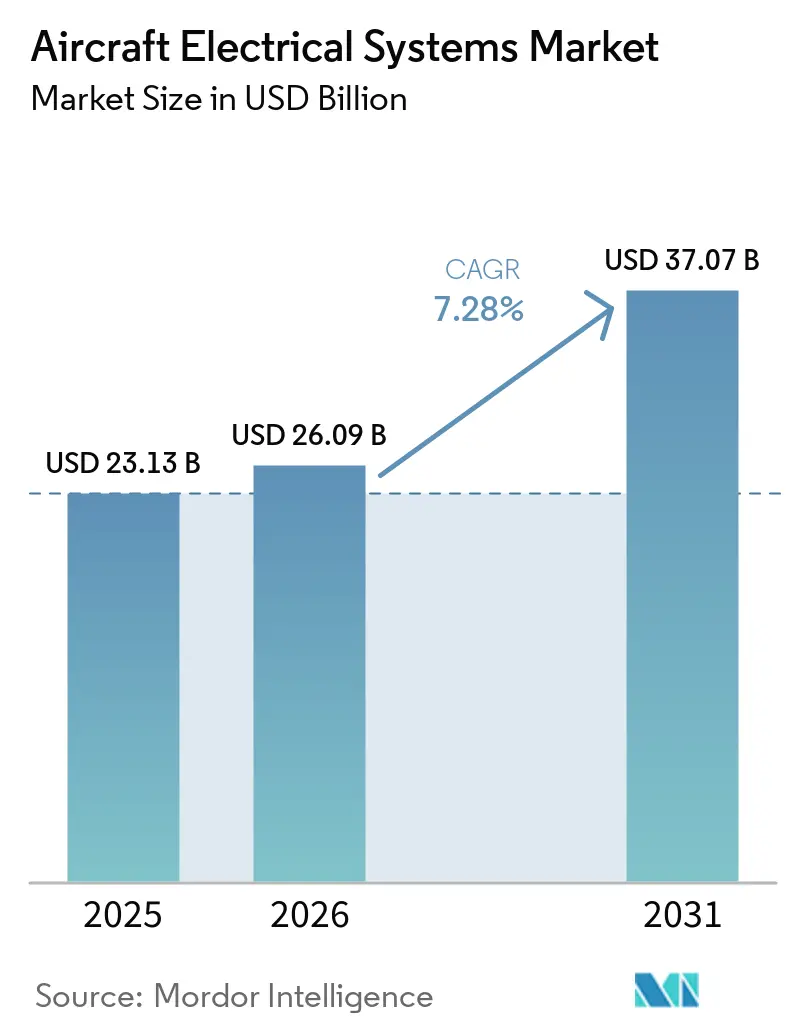
航空機電気システム市場規模は、2025年の231億3,000万米ドルから2026年には260億9,000万米ドルへと成長し、2026年〜2031年の年平均成長率7.28%で2031年までに370億7,000万米ドルに達すると予測されています。この成長は、空気圧および油圧サブシステムを電動式の同等品に置き換えることで燃料消費量とメンテナンス需要を低減する、より電動化された航空機(MEA)設計に対する航空会社およびOEMの選好から生じています。Airbus SE、The Boeing Company、COMACにおける堅調な商業受注残と、より高い客室電力予算に向けたワイドボディ機の改修需要の増加が、電力生成、分配、変換、エネルギー貯蔵ハードウェア全体にわたる安定した需要を確保しています。270ボルト以上の直流配電の継続的な採用により銅の重量が最大40%削減される一方、サプライヤーは接合部温度200°Cを超える定格を持つ炭化ケイ素(SiC)半導体への移行を促進しています。ハイブリッド電動推進デモンストレーターは高出力スタータージェネレーターを実証し、急速なeVTOLプロトタイピングが次世代バッテリー、コンバーター、電力分配ソフトウェアの認証活動を加速させています。これらのトレンドが総合的に作用することで、航空機電気システム市場は2030年代初頭にかけてOEMラインフィットとアフターマーケット改修の機会のバランスの取れた組み合わせを維持することが確保されています。
主要レポートのポイント
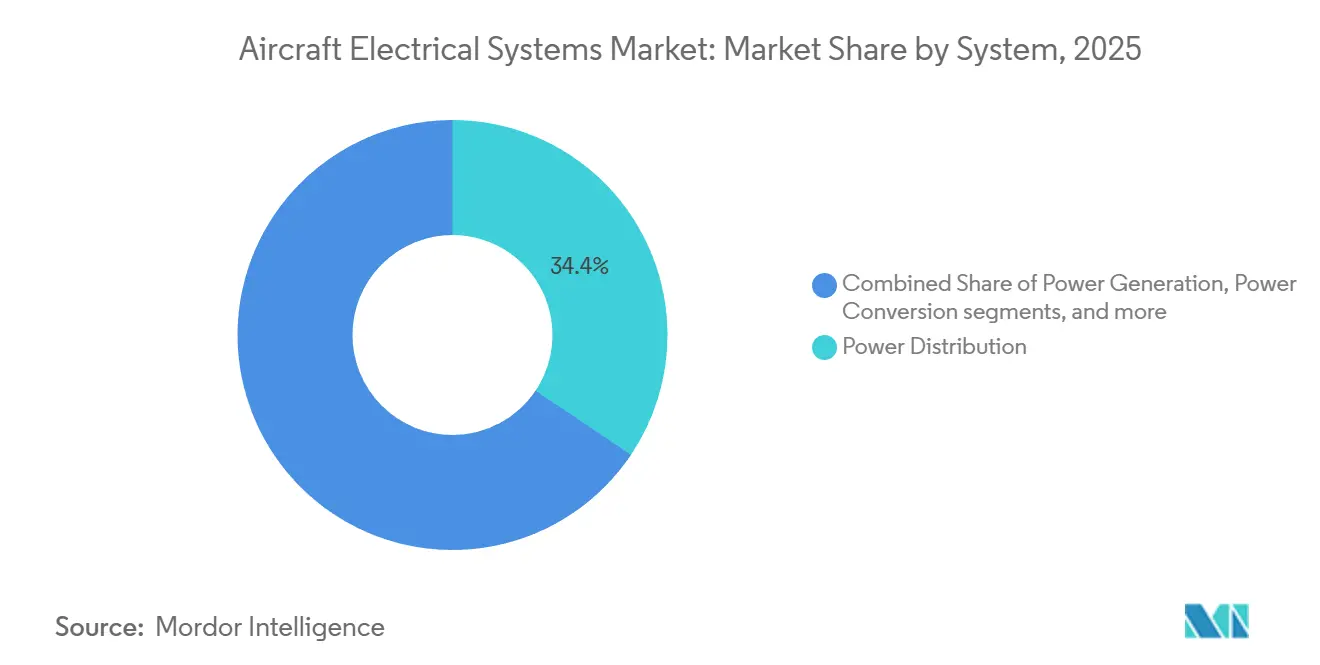
- システム別では、電力分配が2025年に34.41%の収益シェアでトップとなり、エネルギー貯蔵は2031年にかけて年平均成長率9.44%を記録すると予測されています。
- コンポーネント別では、発電機およびスタータージェネレーターが2025年に23.22%のシェアを保持し、バッテリーパックおよびバッテリー管理システムは2031年にかけて年平均成長率8.24%で拡大すると予測されています。
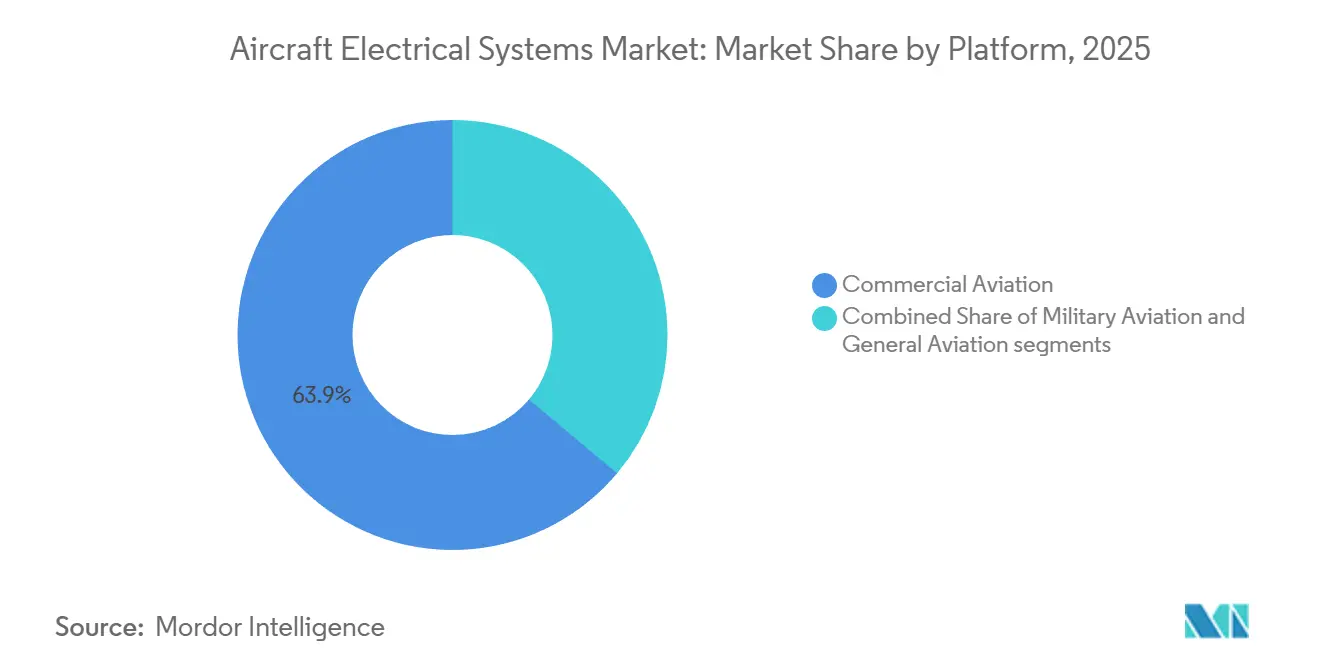
- プラットフォーム別では、民間航空が2025年に63.87%のシェアを占め、一般航空は2031年にかけて年平均成長率9.12%で成長すると予測されています。
- 用途別では、電力生成管理が2025年に29.12%のシェアを獲得し、客室システムの電動化は年平均成長率8.56%で増加すると予測されています。
- 地域別では、北米が2025年に42.22%のシェアを占め、アジア太平洋地域は2026年から2031年にかけて最も高い年平均成長率8.01%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 機械的複雑性の低減と効率改善を目的としたより電動化された航空機(MEA)アーキテクチャの採用拡大 | +2.1% | 世界全体、北米および欧州に集中 | 中期(2〜4年) |
| 先進的な電気システムへの需要を促進する航空機生産量の増加と持続的な受注残 | +1.8% | 世界全体、アジア太平洋および北米が主導 | 短期(2年以内) |
| 次世代電力アーキテクチャを支援する高電圧直流(HVDC)配電システムの導入 | +1.5% | 北米および欧州、アジア太平洋での早期採用 | 長期(4年以上) |
| 無人航空プラットフォームに特化した軽量かつコンパクトな電気システムへの需要の高まり | +0.9% | 北米および中東、アジア太平洋へ拡大 | 中期(2〜4年) |
| 炭化ケイ素(SiC)パワーエレクトロニクスによる高温限界の実現 | +0.7% | 世界全体、北米および欧州が主導 | 長期(4年以上) |
| 座席内電源およびギャレーの近代化を含む客室電動化に焦点を当てた改修主導のアップグレード | +0.6% | 世界全体、成熟した航空市場に集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
MEAアーキテクチャの採用拡大
航空会社がMEAレイアウトを好む理由は、加圧および防氷のためのエンジンブリード空気を排除することで、20年間の機体ライフサイクルにわたる双通路路線での燃料消費量を3〜5%削減できるためです。B787とA350がその道を切り開き、次のステップでは集中型油圧システムを完全に排除する電気機械式主飛行制御アクチュエーターを目標としています。Collins Aerospaceのプログラムは2024年に500キロワットのハイブリッド電動システムを実証し、分散型電動モーターが上昇中にターボファンを補助し、降下中に電力を回生できることを証明しました。[1] このようなアーキテクチャには、250kVAを超えるスタータージェネレーターと、200°Cを超える温度で動作可能なSiC MOSFETを使用したソリッドステート電力コントローラーが必要です。MEA改修は従来のアップグレードと比較して資本コストが15〜20%増加しますが、油圧液汚染リスクを軽減することでライフサイクル全体での純節約をもたらします。SAE AS50881の絶縁および曲げ半径への準拠により、高電圧ハーネスがレガシー構造との互換性を維持することが確保されています。
航空機生産量の増加と既存の航空機生産受注残
Airbusは2024年末に8,658機の受注残を抱えており、これは約11年分の生産量に相当し、発電機、電力分配ユニット、および狭胴機1機あたり180キロメートルの配線に対する継続的な需要を保証しています。Boeingは2024年にB737 MAXの生産を月38機に増加させ、2026年半ばまでに42機に達することを目指しており、各航空機には15〜20の電力分配モジュールが必要です。COMACは2028年までに年間150機のC919を納入することを目指しており、すでに逼迫したグローバルサプライベースにおけるアジア太平洋の電気システム需要に加わります。インドのヴァドーダラーにあるTata-AirbusのC295ラインは、MIL-STD-704F仕様を満たす軍用グレードの電力生成能力を備えています。半導体パッケージングのボトルネックがリードタイムを延長しているものの、OEMは最終組立の遅延を防ぐために発電機ハウジングとSiCデバイスのデュアルソーシングを実施しています。
HVDC配電システムの導入
115ボルト交流から270ボルト直流以上のバスへの移行により、電流が低下することで断面積が最小化されるため、銅の質量が最大40%削減されます。Lockheed MartinのF-35はすでに270ボルト直流の主バスを採用しており、電圧降下なしにアビオニクスおよび指向性エネルギープロトタイプに電力を供給しています。AirbusとRolls-Royceが液体水素で冷却された超伝導直流ケーブルを使用した試験では、20kW/kgを超える電力密度を達成しましたが、極低温認証に関するハードルが依然として残っています。SiCソリッドステートサーキットブレーカーは10マイクロ秒でフォルトをクリアできますが、レガシーコンタクターの3倍のコストがかかります。RTCA DO-160GはHVDC機器に600アンペアの雷過渡電流への耐性を要求しており、フィルタリングネットワークの重量が増加します。レガシー機体への改修には、FAA AC 20-158に基づく電磁干渉の再認証が必要であり、プログラムが最大1年延長されます。
無人航空プラットフォーム向け軽量かつコンパクトな電気システムへの需要の高まり
General AtomicsのMQ-9Bは飛行制御およびセンサージンバル用の電動アクチュエーターを統合し、油圧ポンプを排除して空虚重量を最大50kg削減しています。Northrop GrummanのRQ-4 Global Hawkは、5kW/kgを超える容量を持つ発電機に依存した270ボルト直流バスで駆動される15kWの高解像度レーダーを使用しています。NASAプロジェクト下のバッテリー電動無人航空機(UAV)はセルエネルギー300Wh/kgに達しますが、AC 20-184の熱暴走封じ込めによりパックレベルの密度は約220Wh/kgに低下します。Part 135の貨物ドローン規則は冗長電力チャンネルと負荷遮断ロジックを要求しており、有人航空機と比較して電気的複雑性が25〜30%増加します。マイクロDコネクターはハーネス質量を15〜20%削減しますが、接触抵抗のリスクが増加し、エンジニアは金メッキを使用することでこれに対処しています。国防総省(DoD)のMOSAイニシアチブは標準化された電気インターフェースを推進していますが、レガシーUAVは真のプラグアンドプレイアップグレードに十分なバス帯域幅を欠いています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| システム電圧レベルの上昇に伴う熱管理および配線の複雑性の課題 | -1.2% | 世界全体、高出力軍用機およびワイドボディ機で深刻 | 短期(2年以内) |
| 先進的な航空宇宙バッテリー技術に関連する高い認証コスト | -0.8% | 北米および欧州、規制の影響がアジア太平洋に拡大 | 中期(2〜4年) |
| 航空宇宙グレードの性能および信頼性基準を満たす適格半導体の限られた供給 | -0.7% | 世界全体、サプライチェーンがアジア太平洋に集中 | 短期(2年以内) |
| サイバーセキュリティ上の懸念によるソフトウェア駆動型電力分配ユニットの規制承認の遅延 | -0.5% | 主に北米および欧州、世界的に拡大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
システム電圧レベルの上昇に伴う熱管理および配線の複雑性の課題
270ボルトを超えるHVDCバスは、SiCデバイスがアンペアあたり2〜3Wを消散する局所的なホットスポットを生成し、管理電力1キロワットあたり最大12kgを追加する堅牢なヒートシンクが必要です。液体冷却ループは熱性能を向上させますが、FAA Part 25規則に従った単一故障許容性を維持するためにリークリスクと重複ポンプをもたらします。[2] HVDC配線用の厚い架橋ポリエチレン絶縁材はバンドル径を20〜25%増加させ、当初115ボルトケーブル用にサイジングされたスパーを通じたルーティングを複雑にします。高周波スイッチングノイズにより、シールドツイストペアとフェライトフィルターの使用が必要となり、電気ベイあたり追加で3〜5kgが生じます。[3] グラフェン強化インターフェースパッドは熱伝達を改善しますが、振動下で劣化し、5,000飛行時間ごとに交換が必要であり、ライフサイクルコストが増加します。SAE AS5692に規定されるアークフォルトインタラプターは配線火災を防止しますが、誤動作による運航信頼性への影響は高稼働率の航空会社にとって許容できない水準に依然として達しています。
先進的な航空宇宙バッテリー技術に関連する高い認証コスト
FAA AC 20-184はリチウムイオン(Li-ion)設計に対して300°Cでの熱暴走封じ込めの実証を要求しており、バッテリーモデルあたり200〜400万米ドルの試験費用が発生します。EASAのCS-ETSOは振動および40G衝突パルス試験を重ね、補強されたハウジングを要求することで重量エネルギー密度が最大20%低下します。化学的な調整のたびに認定が再開され、プログラムの参入が18ヶ月遅延する可能性があり、航空機電気システム市場におけるファーストムーバーの優位性が損なわれます。バッテリー管理システム向けのDO-178C レベルAソフトウェア開発はモジュールあたり50〜80万米ドルを追加します。EU電池指令のリサイクル可能性義務はkWhあたり50〜100米ドルを加算し、価格に敏感な地域プラットフォームのマージンを圧迫します。これらのハードルが総合的に作用することで、明確な運用上の利点にもかかわらずバッテリーの普及が遅れています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
システム別:
エネルギー貯蔵が電動化移行を牽引エネルギー貯蔵システムは2031年までに9.44%のCAGRで成長すると予測されており、航空機電気システム市場のシステムカテゴリの中で最も高い成長率となっている。この加速は、JobyのエアタクシーやLiliumの電動ジェットなどのeVTOL参入企業によるものであり、いずれもAC 20-184の封じ込め規則に準拠した大型リチウムイオンパックを搭載して試作機から量産へと移行しつつある。電力分配は2025年に34.41%のシェアを維持しており、これはナローボディおよびワイドボディ機のフリートにおけるフォールトトレラントバスの導入実績を反映している。レガシー航空機へレトロフィット機会が縮小するにつれて成長は緩やかになるが、電力分配に関連する航空機電気システム市場規模はスペアおよびアップグレードにおいて依然として重要である。
定周波数および可変周波数発電機を含む発電モジュールは引き続き基本負荷に対応しているが、地上走行時にバッテリーパックと航空機用電動モーターを活用するハイブリッドアーキテクチャに置き換えられつつある。電力変換ユニットはHVDC一次バスと28ボルト二次アビオニクスレール間の電圧変換を可能にし、航空宇宙認定コンバーターは現在1 kW/in³の電力密度において95%の効率を達成している。[4] 降下中にエネルギーを回生する双方向コンバーターは、NASAのX-57およびAirbusのE-Fan Xでテスト中の分散推進コンセプトを支援している。SAE ARP4754Bに基づく認証フレームワークが成熟するにつれ、エネルギー貯蔵および電力変換セグメントは航空機電気システム市場内で持続的なシェア拡大が見込まれる。
注記: 全セグメントのシェアはレポート購入後に入手可能


コンポーネント別:
バッテリー管理システムがイノベーションを主導バッテリパックおよびBMSは、eVTOL認証マイルストーンならびに高信頼性エネルギー貯蔵を必要とするハイブリッド電動実証機によって牽引され、8.24%のCAGRで拡大すると予測されている。航空機用発電機およびスターター・ジェネレーターは、老朽化したターボファン機材における交換需要に支えられ、2025年に23.22%のシェアを維持した。しかしながら、航空会社が地上運用に電力を供給し燃料消費を削減する補助バッテリーユニットを優先するにつれ、成長は頭打ちとなりつつある。
SiC固体接触器を含む電力分配ユニットは、故障の500時間前に摩耗を予測する予知健全性監視機能を統合している。コンバーターは回生モード向けに双方向電力フローを提供し、アルミニウム配線は銅クラッド端子によって導電性を維持しながらハーネス質量を30%削減する。5万回の嵌合サイクルに対応したコネクターは高頻度試験機体における信頼性を確保し、DO-326A準拠のサバーセキュア・ファームウェアは電力分配ソフトウェアの標準仕様となっている。これらのトレンドは総じて、航空機電気システム市場内におけるコンポーネントの多様化を強化している。
プラットフォーム別:
一般航空が電動化を採用民間航空はAirbusおよびBoeingでの狭胴機生産量が堅調に推移したことから、2025年に63.87%のシェアを占めました。ワイドボディ機プログラムは機体あたりの電気コンテンツに大きく貢献しており、各B777Xは400〜600万米ドルの電気システムを消費する見込みです。ビジネスジェット、ターボプロップ、および急速に台頭するeVTOルコホートを含む一般航空は、航空機電気システム市場のプラットフォームの中で最も高い年平均成長率9.12%で2031年にかけて成長すると予測されています。
ビジネスジェットの改修には座席内電源、高速接続、誘導加熱ギャレーが含まれ、各パッケージのコストは50〜120万米ドルで客室電気負荷が増加します。ヘリコプターの電気機械式テールローター制御への転換は油圧メンテナンスを削減し、都市型航空モビリティの安全期待に沿うものです。軍用プラットフォームはレーダーおよび電子戦ペイロード向けに270ボルト直流バスを使用しており、技術的専門知識を民間プログラムに還元しています。様々なプラットフォームにわたる先進パワーエレクトロニクスへの需要の高まりにより、予測期間中に航空機電気システム市場規模が拡大すると予測されています。
注記: 全セグメントのシェアはレポート購入後に入手可能
用途別:
客室電動化が成長を加速電力生成管理は2025年に収益の29.12%を占め、複数の発電機の出力をバランスさせる発電機制御ユニットおよび負荷共有ロジックをカバーしています。しかし、客室システムの電動化は、航空会社がUSB-C充電、4Kディスプレイ、誘導加熱ギャレーで客室を更新するにつれて、用途レベルで最も高い年平均成長率8.56%を達成すると予測されています。各狭胴機の改修により継続的な客室負荷が10〜15kW増加し、アップグレードされた発電機および電力分配モジュールへの需要が高まります。
飛行制御および運用システムは、油圧液の必要性を排除することでメンテナンス間隔を半減させる電気機械式アクチュエーターへと移行しています。環境制御システムにおける電動コンプレッサーは長距離航空機の燃料消費量を最大5%削減しますが、高い資本コストが依然としてハードルとなっています。貨物機の貨物取扱アップグレードには、コンベヤーおよびホイストに電力を供給するための50kW発電機の追加が含まれており、補助電力パッケージの航空機電気システム市場シェアが拡大しています。様々な用途にわたって、ソフトウェアによる負荷遮断は発電機を過大設計することなく増大するピーク負荷の管理を支援し、コストを削減しています。
地域分析
欧州、北米およびアジア太平洋地域の航空機電気システム市場
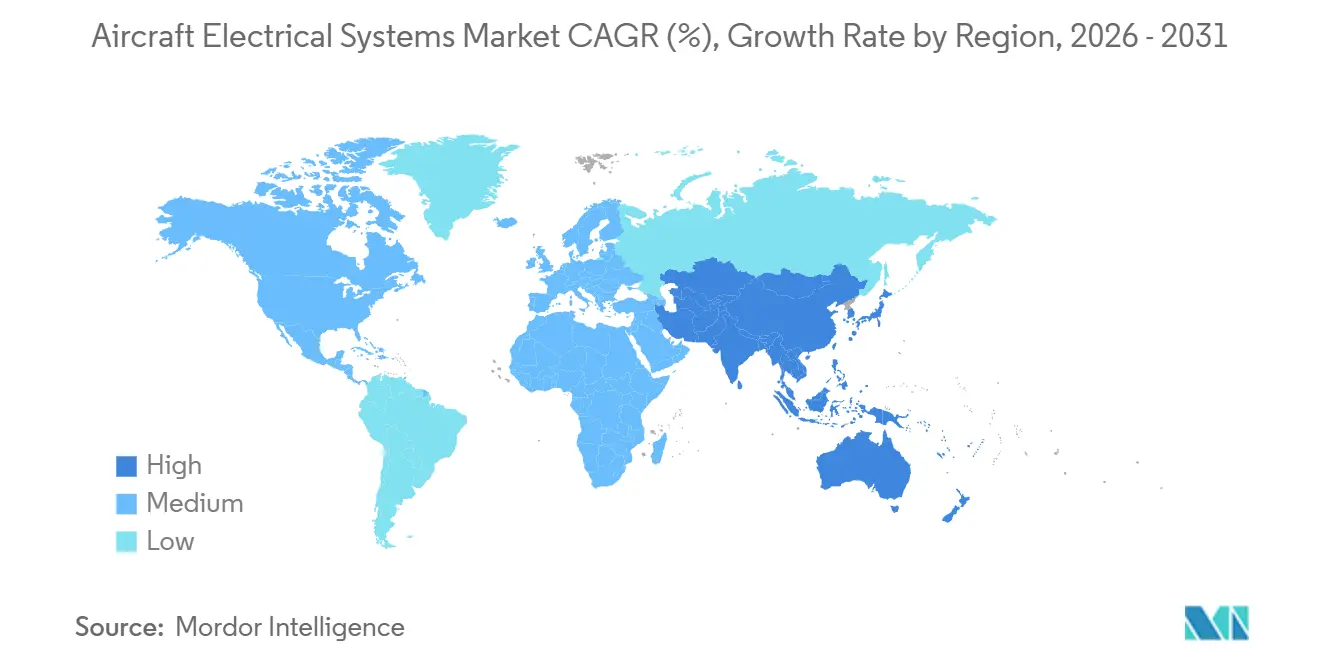
アジア太平洋地域は2031年までに8.01%のCAGRを記録する見込みであり、これは航空機電気システム市場において地域別で最も高い成長率となる。この成長は、COMACのC919の生産拡大、エアバスの天津A320ライン、およびインドのタタ・エアバスC295プログラムによって支えられている。北米は2025年に42.22%のシェアを維持しており、ボーイングのエバレットおよびレントンセンター、ロッキード・マーティンのF-35施設、ならびにシアトル、ウィチタ、フェニックスにわたる密度の高いティア1エコシステムを活用している。欧州はハンブルクおよびトゥールーズにおけるエアバスのハブから恩恵を受けており、ワイドボディ機隊の改修需要が継続的に発生している。
中東・アフリカ、南米およびアジア太平洋地域の航空機電気システム市場
中東の航空会社は機齢の若いワイドボディ重量級機隊を運航しており、高出力のキャビン接続アップグレードを購入することで地域の電気システム収益を押し上げている。南米はエンブラエルのE2ラインを中心に規模は小さいもの、旧型ERJ-145機隊のアフターマーケット改修が安定した需要をもたらしている。アフリカの市場は小規模ながら成長しており、エチオピア航空がICAO附属書6の電気安全基準への適合に向けて混合機隊の近代化を進めている。OEMオフセットおよびローカライズされた製造がアジアおよび中東全域に広がるにつれ、地理的多様化が航空機電気システム市場におけるグローバルサプライチェーンの強靭性を高めている。

規制環境
航空機電気システムの認証および継続的な耐空性要件は、主にEWIS(電気配線相互接続システム)に関する14 CFR Part 25 Subpart HのFAA規則、および落雷、HIRF、設置手法に関する関連ガイダンスによって規定されている。これらの要件は設計上の離隔、防火対策、継続的耐空性のための指示書(Instructions for Continued Airworthiness)を形作り、それがOEMやレトロフィット業者によるハーネス、コネクター、電力分配設置の適格性判断に影響を与える。
米国では、標準配線手法に関するFAAアドバイザリーサーキュラーAC 25-26が、配線の敷設経路、保護、保守文書化に関する要求事項を補強している。欧州では、CS-25やCS-ETSO(ETSO改正を通じてFAAのTSO枠組みと整合)などのEASA認証仕様が、部品承認および電気ハードウェアの国境を越えた受容にとって引き続き中心的役割を果たしている。規制の変化は電動化も反映している。EASA ED Decision 2026/002/Rは継続的耐空性の枠組みを更新し、電動・ハイブリッド推進航空機を対象範囲に含めており、より高電圧のアーキテクチャ全体でEWISの完全性、ソフトウェアの保証、保守性を実証しなければならない新規エアモビリティ参入企業のコンプライアンス負荷を増大させている。ワイヤーの信頼性を焦点とした対象を絞った耐空性措置も継続しており、ボーイング777-200LRおよび777-300ER機のワイヤーバンドル検査を対象とし、擦れやアーク放電のリスクを防止するFAA耐空性改善命令2026-05-15(2026年4月20日発効)が含まれる。
バリューチェーン分析
バリューチェーンは、上流の素材および半導体(銅・アルミ導体、耐火性絶縁ポリマー、高温パワーエレクトロニクス向けSiC基板)から、部品製造(発電機・スターター発電機、電力分配ユニットおよび半導体パワーコントローラー、コンバーター、バッテリーパックおよびBMS、配線・ケーブル、コネクター・コンタクター)を経て、システム統合と認定へと及ぶ。ハネウェル、RTX(コリンズ・エアロスペース)、サフランなどのティア1サプライヤーは、設計、製造、認証能力を組み合わせることが多く、OEM最終組立ラインへのラインフィット製品供給に加え、アフターマーケット向けにレトロフィットキットやスペアパーツを提供しており、MROチャネルが承認された保守データに基づき設置および定期的な交換を実施している。
最近の投資は、特にEWIS生産能力および電動化に関する試験・製造インフラにおいて、ボトルネックと現地化圧力がどこで高まっているかを示している。コリンズ・エアロスペースは2025年6月、英国ウルバーハンプトンのエンジニアリングセンター・オブ・エクセレンスとフランス・コロミエの電動アクチュエーション製品向け生産ラインの新設により、欧州における電動化能力を拡大し、電気サブシステムに関するエンジニアリングから製造への移行を強化した。EWISの拡張も設計上マルチサイト化が進んでいる。GKNエアロスペースは、2025年7月にオランダ、中国、トルコ、メキシコにわたるEWIS生産ネットワークを拡張し、エアバスA220の生産増強要件を支援した。これは2024年7月のエアバスとのA220向けEWIS複数年契約延長に続くものである。エネルギー貯蔵の分野では、BAEシステムズが2025年2月にニューヨーク州エンディコットの施設の拡張を開始し、バッテリーおよびエネルギー貯蔵システム向けのパイロット生産ラインと試験施設を設けた。これは電動化航空機アーキテクチャの認証および信頼性要件を満たすための統合試験環境の必要性を反映している。
競合環境
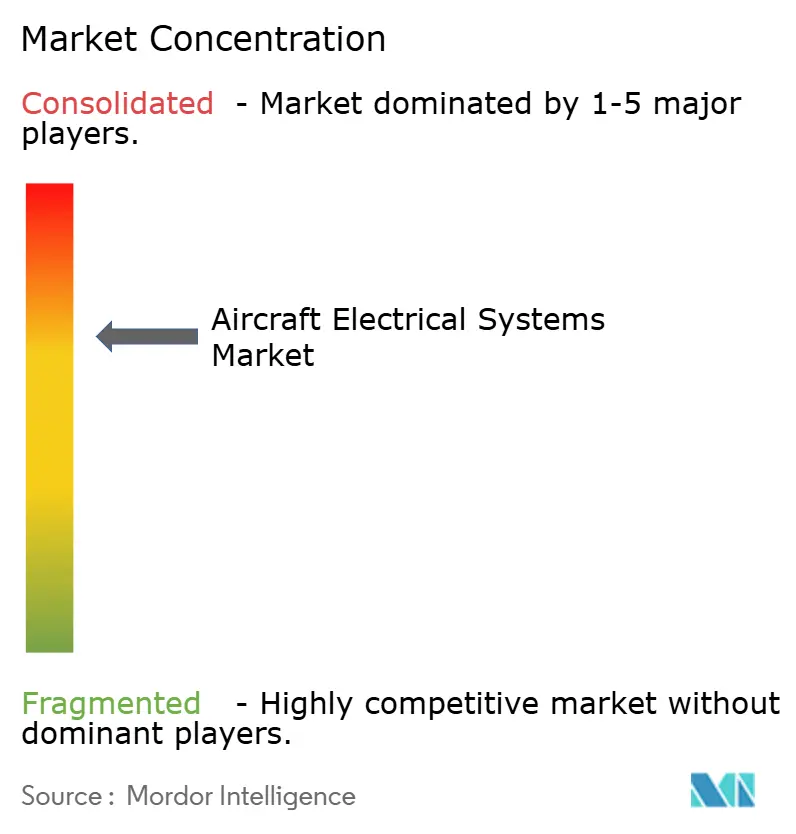
航空機電気システム市場は中程度の集中度を示しており、上位5社がグローバル収益の50%以上を占めています。Honeywell International Inc.、RTX Corporation、Safran SA、General Electric Company、Thales Groupは能力ギャップに対処するために合併・買収(M&A)に積極的に取り組んでいます。HoneywellによるCAESの買収はRFシールドおよび電磁適合性の専門知識を拡大し、Thales GroupはCobham Aerospace Communicationsを吸収してコックピット接続能力を拡大しています。
技術的差別化は電力密度、HVDC統合、サイバー耐性を中心に展開されています。主要プレーヤーは冷却質量を削減する200°C接合部を維持する炭化ケイ素デバイスに研究開発費を投入しています。中小企業はニッチなeVTOLサブシステムに自社を位置づけ、認証の複雑性を乗り越えるために既存企業とパートナーシップを結ぶことが多いです。規制環境は既存企業の優位性を強化しており、型式証明改正の前提条件として広範なコンプライアンス実績が必要とされています。
技術的差別化は炭化ケイ素パワーエレクトロニクスを中心としており、WolfspeedとInfineonが動作温度限界を引き上げてヒートシンク質量を30%削減するMOSFETを供給しています。ソリッドステートサーキットブレーカーおよび双方向コンバーターの特許出願は2023年から2025年の間に35%増加しており、次世代商業単通路機向けのHVDC採用に対するサプライヤーの信頼を示しています。Parker-Hannifinによる2022年のMeggitt買収に示されるように、油圧および電気アクチュエーションを統合する形での統合が続いています。一方、アジア太平洋地域のTier-2サプライヤーは配線ハーネス能力を拡大していますが、AS9100監査が認定サイクルを延長しており、航空機電気システム市場内での既存企業の優位性が維持されています。
航空機電気システム業界リーダー
-
RTX Corporation
-
Honeywell International Inc.
-
General Electric Company
-
Thales Group
-
Safran SA
- 注:主要企業の掲載順は順位を示すものではありません。
航空機電気システム市場
- RTX Corporation
- Honeywell International Inc.
- General Electric Company
- Safran S.A.
- Thales Group
- Amphenol Aerospace
- Astronics
- Crane Aerospace and Electronics
- AMETEK Inc.
- Nabtesco Corporation
- Hartzell Engine Tech LLC
- PBS AEROSPACE Inc.
- Acme Aerospace Inc. & Avionic Instruments, LLC
- BAE Systems plc
- Moog Inc.
- Parker-Hannifin Corporation
- Rolls-Royce plc
- Vicor Corporation

市場機会と将来展望
電動化プログラムは、目に見える資本投下を伴う2つの分野でホワイトスペースを生み出している。(1)OEMの生産増強を支援する認定配線・ハーネス生産のための産業能力、(2)機体がより高電圧の分配やハイブリッド電気機能を追加するにつれて必要となる、パワーエレクトロニクスおよびエネルギー貯蔵向けの統合保守能力である。サフラン・エレクトリカル・アンド・パワーは2026年7月、メキシコのチワワに新しい10,600平方メートルの電気配線工場を開設し、キャンパスの総面積を71,000平方メートル超に拡大、機体メーカーおよび先進エアモビリティプログラム向けの利用可能なEWIS生産能力を増強した。アフターマーケットおよびサステインメントの面では、サフランはフロリダ州サラソタの施設を約140,000平方フィートに拡張(2026年3月に報告)し、発電機、パワーエレクトロニクス、リチウムイオン電池システムの整備を行っており、より高付加価値の電動化サブシステムの導入基盤の拡大にMROインフラを対応させている。
部品レベルの機会は、航空宇宙認定と軍用グレードの信頼性を満たす高出力変換・分配ハードウェア、およびEWISと先進バッテリー向けの認証対応ソフトウェア・文書パッケージに集中している。パワーエレクトロニクスのサプライヤーは、高需要プラットフォームで使用されるミッションクリティカルなモジュールの製造手法も拡大しており、F-35ライトニングIIプログラム向けパワーモジュール供給に関連するパワーレックスの生産能力拡張(2024年報告)がその例であり、自動化された高信頼性パワーモジュール生産への需要の高さを示している。同時に、EWIS、HIRF、バッテリー設置ガイダンス(FAAアドバイザリーサーキュラーおよびEASA認証資料)に関するコンプライアンス要件が参入障壁を高く保っており、試験証拠、継続的耐空性のための指示書、電力分配およびバッテリー管理システム向けのサイバーセキュアなソフトウェアを認定ハードウェアと組み合わせて提供できるサプライヤーには機会が残されている。
Recent Industry Developments in 航空機電気システム市場
- 2026年7月:サフラン・ヘリコプター・エンジンズとエレクトラは、EL9ウルトラショートハイブリッド電気航空機向けに600kWの電力を供給するTG600ターボジェネレーターに関するプログラム全期間の開発・生産契約を締結した。サフランはまた、2026年7月にボルド拠点でフライト対応ターボジェネレーターのベンチテストを実施したと報告しており、従来の補助動力機能を超えた高出力発電・分配アーキテクチャに対する需要の高まりを裏付けている。
- 2025年6月:RTX傘下のコリンズ・エアロスペースは、英国ウルバーハンプトンにエンジニアリングセンター・オブ・エクセレンスを開設し、フランス・コロミエに電動スラストリバーサーアクチュエーションシステム向けの新しい生産ラインを立ち上げた。この動きは、電動化製品に関する欧州のエンジニアリングおよび製造の厚みを増し、より多くの航空機機能が電気機械式アクチュエーションへ移行する中で、OEMおよびティア1の現地化ニーズを支えている。
- 2024年7月:GKNエアロスペースは、A220プログラム全体における電気配線相互接続システム(EWIS)の供給継続に関する複数年契約延長をエアバスと締結した。この延長は配線・ハーネス製品の長期的なラインフィットの見通しを強化し、機体生産率の上昇に伴いサプライヤーが認定EWISのスループット拡大を迫られる中で、マルチサイトの能力計画を支えている。


航空機電気システム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、飛行・客室・ユーティリティ負荷がさままなミッションにわたって確実に動作できるよう、電力の発生・分配・変換・保護・貯蔵を行うために航空機に搭載される電気システムを対象としている。
対象外の範囲:隣接するアビオニクス市場および地上支援機器市場との二重計上を避けるため、スタンドアロンのアビオニクスボックス、機内エンターテインメントボックス、および地上電源ユニットは除外している。
セグメンテーション概要
- システム別
- 電力生成
- 電力分配
- 電力変換
- エネルギー貯蔵
- コンポーネント別
- 発電機およびスタータージェネレーター
- 電力分配ユニット
- コンバーター
- バッテリーパックおよびバッテリー管理システム(BMS)
- 配線およびケーブル
- コネクターおよびコンタクター
- 電力分配ソフトウェア
- プラットフォーム別
- 民間航空
- 狭胴機
- 広胴機
- リージョナルジェット
- 貨物機
- 軍用航空
- 戦闘機
- 輸送機
- 無人航空機(UAV)
- 練習機
- 一般航空
- ビジネスジェット
- ヘリコプター
- 電動垂直離着陸機(eVTOL)/先進航空モビリティ(AAM)
- 民間航空
- 用途別
- 電力生成管理
- 飛行制御および運用
- 客室システム
- 構成管理
- 空気加圧および空調
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- イタリア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋
- 南米
- ブラジル
- その他の南米
- 中東およびアフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの事実的な基盤を構築し、前提条件が実際の航空機の製造および運航パターンと一致していることを確認するために使用した。航空機の稼働率と納入動向を把握するため、FAAおよびEASAの刊行物、ICAOの航空輸送指標、IATAの交通量およびフリート最新情報などの公開航空統計および安全参考資料を起点とした。
これらの需要シグナルを電気システムの価値に換算するため、OEMの年次報告書、投資家向けプレゼンテーション、プログラム最新情報も精査し、さらにより電動化されたアーキテクチャ、電圧標準、電気負荷の増大について論じたSAEおよびIEEEの刊行物や航空宇宙ジャーナルなどのオープンな技術参考資料も参照した。輸出入通関サマリー、特許データベース、および有料の企業財務・インテリジェンスサブスクリプションは、サプライヤーのエクスポージャーと製品ミックスのサニティチェックに選択的に使用した。記載されているソースはあくまで例示であり、データ収集・検証・明確化の過程で他の多くの公開文書も使用した。
一次インタビューおよびサーベイ
一次調査は、特にフィットレート、交換サイクル、システムタイプ別の平均販売価格の動向など、公開データが十分に詳細でない部分において規模算定ロジックを検証するために使用した。APAC、EMEA、アメリカ大陸にわたるOEM向けチーム、アフターマーケットおよびMRO関連の専門家、エンジニアリングまたはプログラム担当者をバランスよく組み合わせてヒアリングを行い、大きな意見の相違があった場合はフォローアップを実施することで、最終的な前提条件が納入および保守の実態と整合するよう努めた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:13% | APAC:43% |
| 中位層:50% | 機能・ユニットリーダー:34% | EMEA:36% |
| 中小規模プレイヤー:18% | マネージャー:53% | アメリカ大陸:21% |
市場規模算定と予測
コアとなる市場算定においては、プラットフォーム別の航空機納入数および稼働フリート数を電気システムの需要プールに再構築し、システム普及率および航空機1機あたりの典型的なコンテンツ価値で調整するトップダウン方式を採用した。公開されている航空機数が自動的に電気システムの収益に換算されるわけではないため、モデルでは年間航空機納入数、就航フリートレベル、平均電力負荷の増大(より電動化された採用)、OEM対レトロフィットのミックス、主要なライン交換可能電気機器の典型的な交換タイミングなどの実用的な変数を使用している。
次に、一般的なコンポーネントのサンプリングされた平均販売価格×数量ロジックおよびエンドマーケット別のサプライヤー収益エクスポージャーチェックを通じて、合計値を裏付けるためにボトムアップによる選択な検証を実施した。公開価格やフィットレートにギャップがある場合はインタビューから得た範囲を適用し、生産ランプアップ、レトロフィット活動、保守イベントなどの観察可能な指標と一致した場合にのみ中間値を使用した。予測は、建造率、稼働率、電動化ペースに関する専門家のコンセンサスに支えられたシナリオ分析によって推進され、非現実的な年次変動を避けるために平滑化されている。
データ検証と更新サイクル
アウトプットは、航空機生産計画、フリート稼働率動向、目に見えるレトロフィットおよび保守需要などの独立したシグナルと照合されており、方向性として誤っている数値を検出するのに役立っている。差異は段階的にレビューされ、まず前提条件、次に計算、最後にコンテンツ価値や交換率などの主要ドライバーの感度が確認される。
大きな不一致が生じた場合、または新たなプログラムイベントが需要を大幅に変化させた場合、チームは関連する回答者に再連絡し、承認前に影響を受けるインプットを再検討する。レポートは年次で更新され、納入、供給可能性、または価格に変化をもたらす可能性のある重要なイベントが発生した場合には中間更新が行われる。納品前にアナリストが最終確認を行い、クライアントが最新の見解を得られるようにしている。
Mordor Intelligenceの航空機電気システム市場規模と他の公表推計値との比較
航空機電気システムの公表市場規模は、トピック名が同じであっても必ずしも一致しない。これは、各出版社が異なる製品バケットを計上し、異なる基準年を使用し、レトロフィットおよび価格設定に異なる前提条件を適用する可能性があるためである。
スタンドアロンのアビオニクスおよび機内エンターテインメントボックスはMordor Intelligenceの本調査の対象外であり、他の推計がアビオニクス電子機器を電気システムの価値に含めている場合、この除外だけで合計値が変わる可能性がある。その他のギャップは通常、より電動化された普及率が航空機プログラム別にどのようにタイミングされているか、OEMとアフターマーケットの両方が一貫して計上されているかどうか、および通貨換算が単一年レートで維持されているか測期間全体で混合されているかによって生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 232.13 ビリオン 米ドル(2025年) | |
| 業界出版社A | 235.55 ビリオン 米ドル(2024年) | 異なる基準年を使用しており、隣接するアビオニクスおよびキャビン電子機器の除外について明確に記載していないため、電気システムバケット内で計上される内容が変わる可能性がある。 |
| 業界レポートB | 266.0 ビリオン 米ドル(2024年) | より広いシステムコンテンツの前提条件と、基準年における各プラットフォームにわたるより高出力アーキテクチャのより積極的な組み込みを反映していると考えられる、より高い開始値を示している。 |
この表は、スプレッドの主な要因が電気システムとして計上されるものと近隣の電子機器との違いにあり、次いで電動化コンテンツのタイミングの差異と基準年の整合性によるものであることを示している。変数を航空機の製造およびフリート活動に結び付け、主要なコンテンツおよび価格設定の前提条件をフィールドインプットで検証することにより、終推計値は追跡可能であり、年次ごとに再現しやすい状態を維持している。


レポートで回答される主要な質問
2031年の航空機電気システム市場の予測値はいくらですか?
航空機電気システム市場は年平均成長率7.28%で成長し、2031年までに370億7,000万米ドルに達すると予測されています。
2031年にかけて最も速く成長すると予測される地域はどこですか?
アジア太平洋は全地域の中で最も高い年平均成長率8.01%を記録すると予測されています。
最も高い成長ポテンシャルを示すシステムセグメントはどれですか?
エネルギー貯蔵システムはeVTOLおよびハイブリッド電動プログラムの成熟に伴い、年平均成長率9.44%で拡大すると予測されています。
競合環境において既存企業はどの程度支配的ですか?
上位5社が50%以上のシェアを保持しており、中程度の集中度を反映していますが、新規参入者にとっての余地も依然として存在しています。
バッテリー採用に最も影響を与える認証上の課題は何ですか?
FAA AC 20-184の熱暴走封じ込め試験への準拠はバッテリー設計あたり200〜400万米ドルを追加し、プログラムを12〜18ヶ月遅延させる可能性があります。
最も速く成長すると予測される用途分野はどれですか?
客室システムの電動化が年平均成長率8.56%でトップとなっており、座席内電源、高精細機内エンターテインメント、誘導ギャレー改修に牽引されています。


 お客様のデータは安全であり、販売や共有は一切行われません。

