
航空機マウント市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 0.88 十億米ドル |
| 市場規模 (2031) | 1.24 十億米ドル |
| 成長率 (2026 - 2031) | 7.08 % |
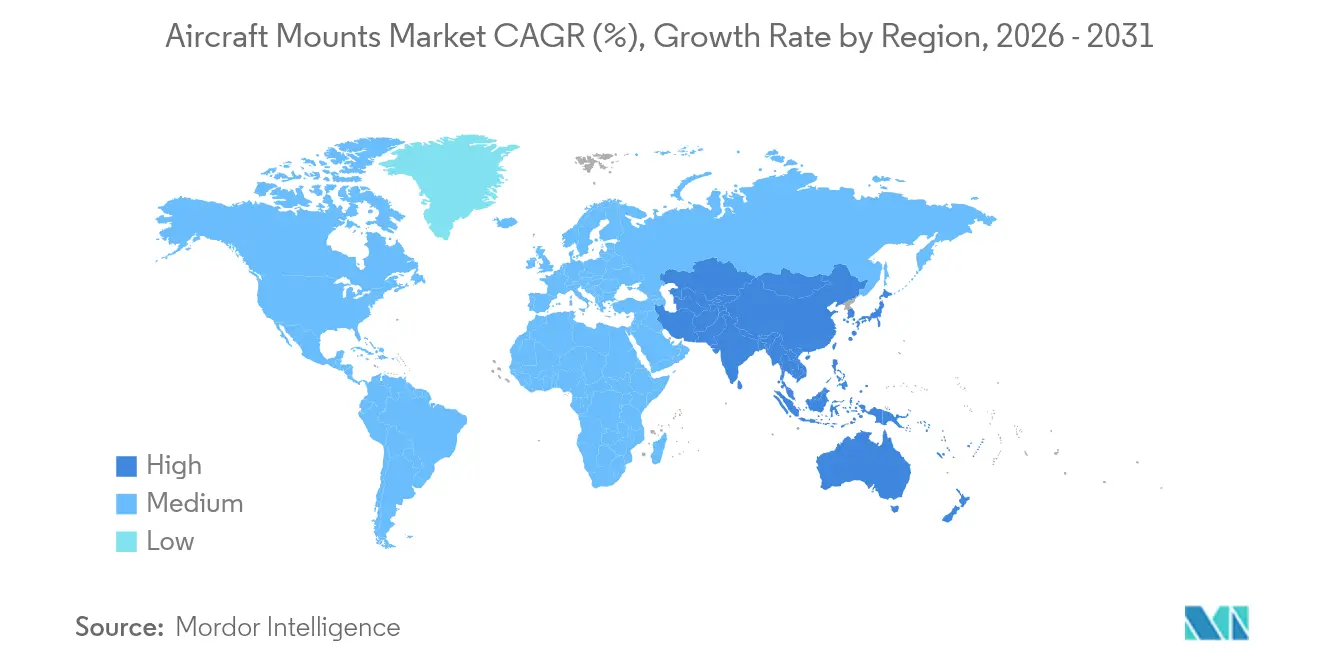
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
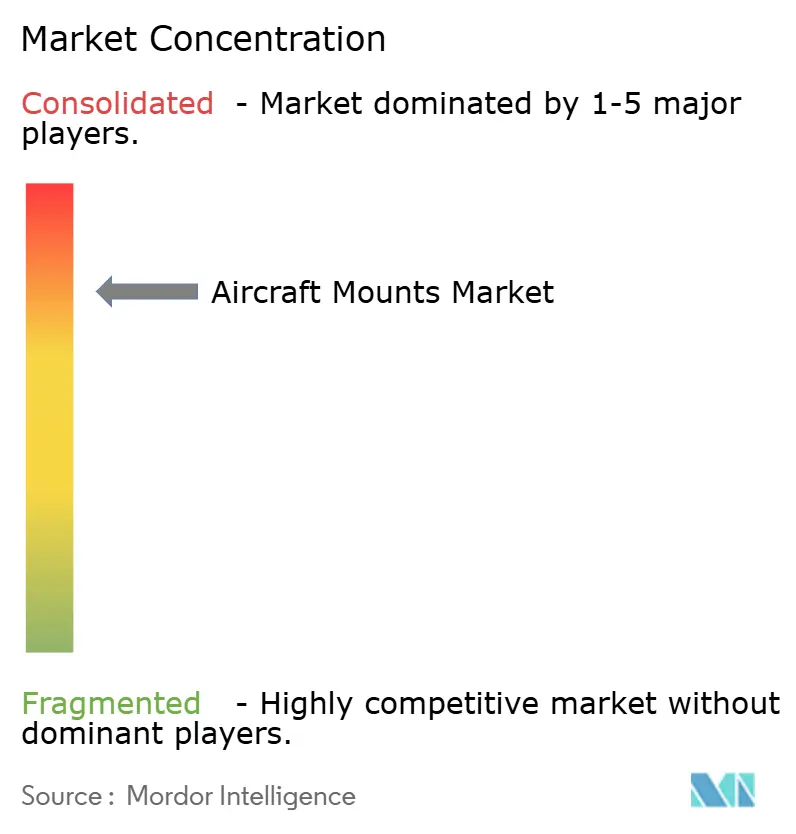
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる航空機マウント市場分析
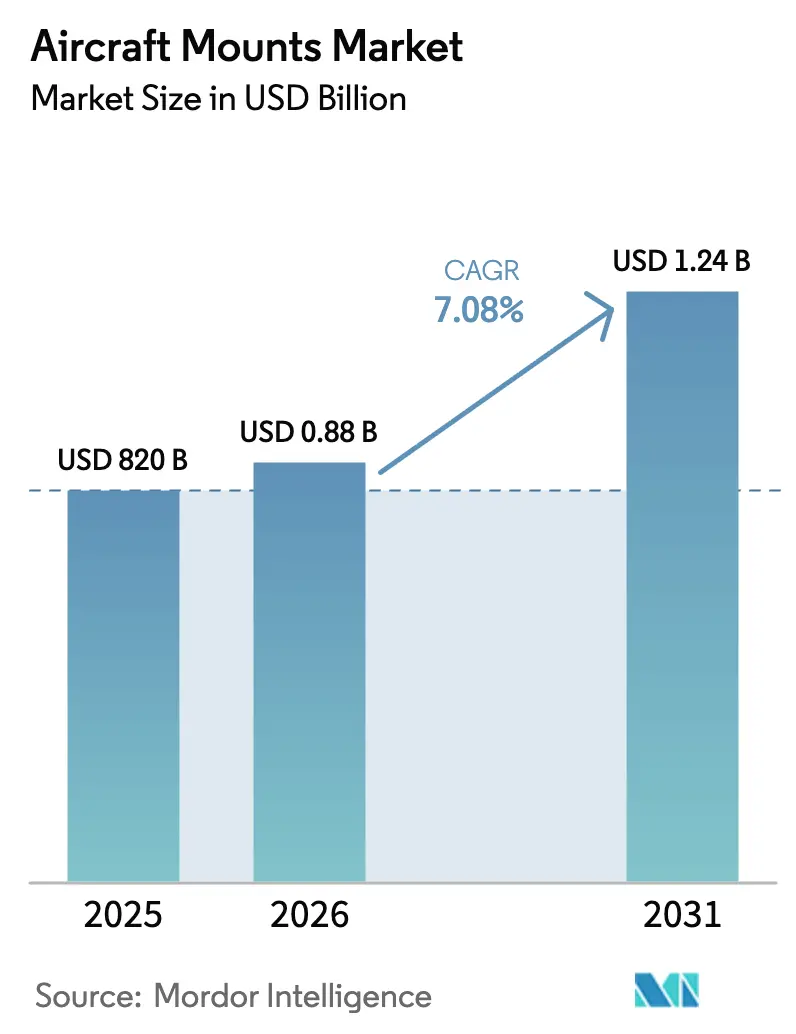
航空機マウント市場規模は2025年に8億2,000万USDと評価され、2026年の8億8,000万USDから2031年には12億4,000万USDに達すると推定されており、予測期間(2026年~2031年)中のCAGRは7.08%です。民間航空機の生産率の上昇、電動推進プログラムの拡大、およびプレミアムキャビンのレトロフィット需要の急増が相まって、振動絶縁と高まる熱管理負荷のバランスを取るマウントシステムへの需要を押し上げました。ボーイングが2026年までにB737の生産を月38機から約50機に引き上げる計画と、エアバスがA350の生産を月12機にランプアップする計画は、OEMの生産強度が2020年以前の水準を超えたことを示しています。電動推進は、バッテリーパックが離陸およびクルーズ移行中の総熱負荷の75%を発生させるため、マウントに新たな設計上の圧力をもたらしました。同時に、チタンおよび特殊鋼の原材料コストの変動がサプライヤーのマージンを圧迫し、リードタイムを延長させました。
主要レポートのポイント
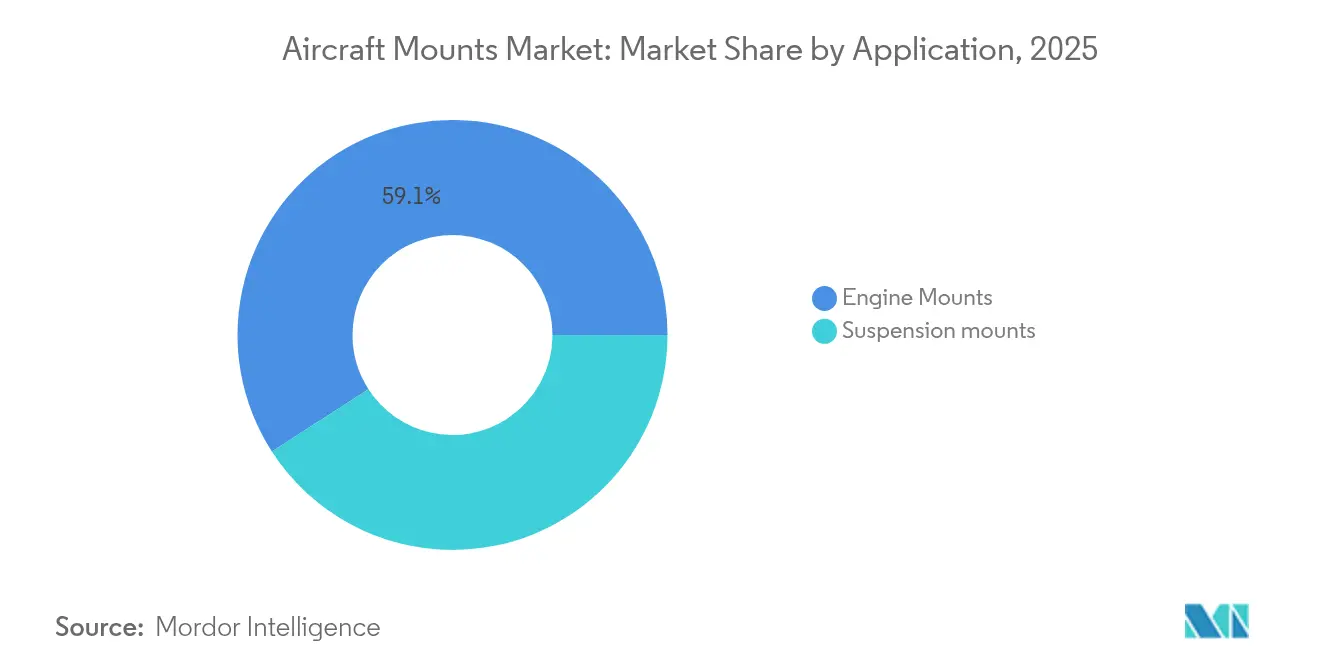
- アプリケーション別では、エンジンマウントが2025年に59.12%の収益シェアでリードし、サスペンションマウントは2031年まで7.45%のCAGRで拡大すると予測されています。
- マウントタイプ別では、エクステリアアプリケーションが2025年に航空機マウント市場シェアの64.92%を占め、インテリアマウントは2031年まで7.85%のCAGRで拡大しています。
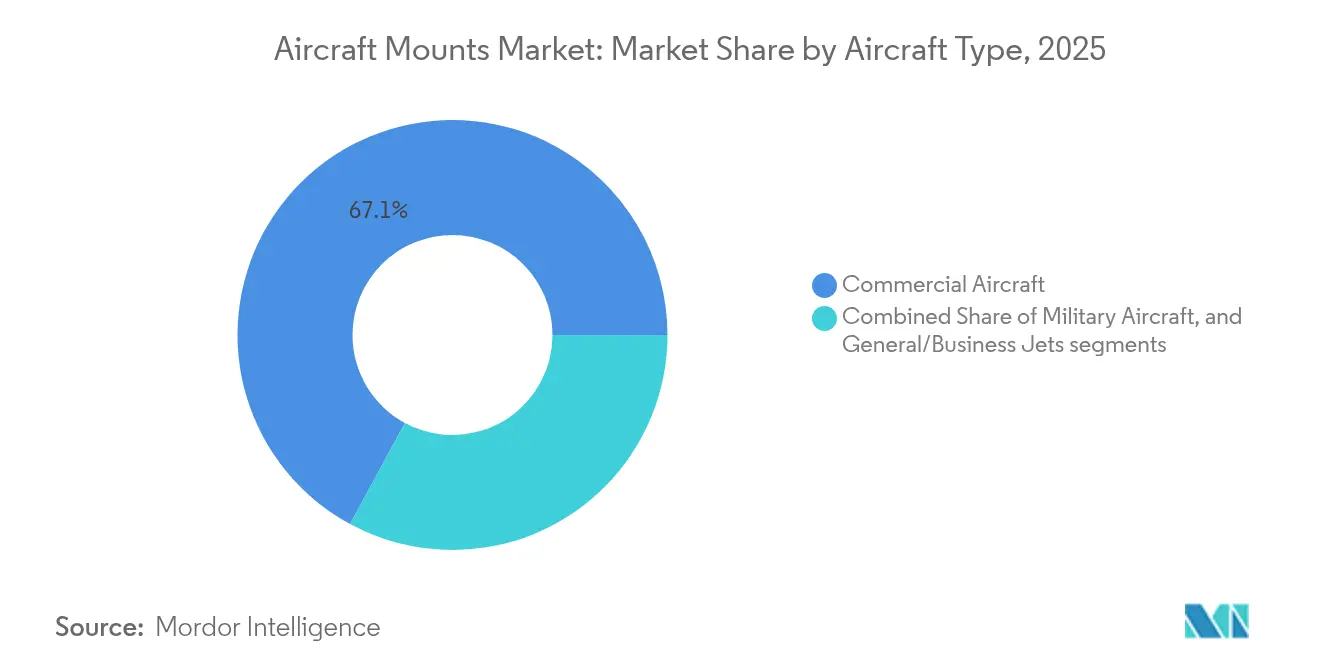
- 航空機タイプ別では、民間プラットフォームが2025年に航空機マウント市場規模の67.10%を保有し、一般/ビジネスジェットが2031年まで7.62%の最高予測CAGRを記録しています。
- エンドユーザー別では、OEMチャネルが2025年に航空機マウント市場の69.60%を支配し、レトロフィット需要は7.90%のCAGRで成長しています。
- 地域別では、北米が2025年に42.10%の収益シェアを占め、アジア太平洋は2031年まで8.15%のCAGRが予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 民間航空機の生産率の急増 | +2.1% | 世界全体、特に北米と欧州に重点 | 短期(2年以内) |
| 従来型マウントの交換サイクルの短縮 | +1.3% | 世界全体、特に北米と欧州 | 中期(2年~4年) |
| 厳格な振動およびキャビン騒音規制 | +0.9% | 世界全体、FAAおよびEASAが主導 | 長期(4年以上) |
| プレミアムキャビンのレトロフィット需要の急増 | +0.8% | 世界全体、北米と欧州のプレミアムキャリア | 中期(2年~4年) |
| 電動推進の熱負荷プロファイル | +1.1% | 世界全体、北米と欧州での早期採用 | 長期(4年以上) |
| 積層造形ラティスマウント | +0.6% | 世界全体、先進製造拠点が主導 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
民間航空機の生産率の急増
民間ジェットプログラムはパンデミック前の水準を超えて加速し、狭胴機および広胴機フリート全体でエンジン、サスペンション、および装備品マウントへの需要が急増しました。航空会社は燃料消費を削減し排出目標を達成するために代替機を発注し、多くのプラットフォームで受注残が約10年分に積み上がりました。高い稼働率はメンテナンスサイクルを短縮し、交換用マウントのアフターマーケット需要を押し上げました。OEMはサプライヤーに対し、生産率目標の更新に合わせた能力の整備を求め、納期厳守を保証できる企業を優遇しました。こうした状況が、航空機マウント市場における安定した需要基盤を維持しました。
電動推進による新たな熱負荷プロファイルの創出
ハイブリッド電動および完全電動パワートレインは、継続的な熱負荷と振動絶縁を導入することで、マウント設計の優先事項を変化させました。NASAの分析によると、熱管理システムは離陸時に推進動力の9%を消費し、バッテリーが主要な熱源となっています。[1]出典:NASA、「電動航空機の熱管理に関する考慮事項」、nasa.gov シリーズハイブリッドアーキテクチャに関する研究では、集中型冷却により分散型ソリューションに比べてシステム重量を12kg削減できる可能性が示されました。[2]出典:The Aeronautical Journal、「シリーズハイブリッド電動推進アーキテクチャの熱管理システム設計」、cambridge.org マウントサプライヤーは、音響減衰性能を維持しながらバッテリー由来の熱を放散するために、ヒートシンクチャネルおよび導電性ラティススキンの統合を開始しました。この統合により、新たな収益源が生まれ、航空機マウント市場のアドレサブルベースが拡大しました。
厳格な振動およびキャビン騒音規制
FAAおよびEASAのインテリア騒音指令の改訂により、機体メーカーは新型ギヤードターボファンエンジンからの高周波振動を低減するマウントを求められるようになりました。適合試験では、サプライヤーがより広い周波数範囲でマウントの減衰性能を検証することが求められ、認定サイクルが延長されましたが、適合ソリューションにはプレミアム価格が確保されました。航空会社は、長距離路線においてより静かなキャビンをブランドの差別化要因と位置づけ、次世代マウントへの構造的な需要を維持しました。
プレミアムキャビンのレトロフィット需要の急増
大手キャリアはプレミアム収益を獲得するためにハイエンドキャビンの改修を再開しました。エアバスは2028年までに390機のA350がキャビンアップグレードを受けると見込んでおり、各プロジェクトでは特殊なインテリアマウントに依存する重量のあるシートフレームおよびIFECハードウェアの交換が行われます。ルフトハンザおよびカンタスは、スリムラインの重量予算を満たしながら2,000ポンドのシート荷重を支持できるマウントを必要とするフラッグシップスイートを発表しました。レトロフィット需要の波が高まるにつれ、簡略化された取り付けハードウェアを特徴とする専用レトロフィットグレードのマウントキットが、航空機マウント市場の収益性の高いサブセグメントとして台頭しました。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 原材料コストの変動 | -1.4% | 世界全体、チタン依存地域 | 短期(2年以内) |
| FAAおよびEASAの長期認定サイクル | -0.9% | 北米と欧州 | 中期(2年~4年) |
| 特殊シリコーンの供給不足 | -0.6% | 先進製造地域 | 短期(2年以内) |
| 長寿命化する複合材エアフレーム | -0.5% | 世界各地の次世代プラットフォーム | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
FAAおよびEASAの長期認定サイクル
規制当局は最近の安全指令を受けて構造システムへの審査を強化し、新設計の認定に平均18~24ヶ月を要するようになりました。義務付けられた故障モード分析と個別の環境適合性報告書により、特注マウントの非反復エンジニアリング費用が約20%増加しました。二国間協定により重複試験は削減されましたが、中小サプライヤーはリソースのボトルネックに直面し、製品投入のペースが制限され、航空機マウント市場全体の成長率が抑制されました。
原材料コストの変動
制裁措置によりロシアからの供給が混乱した後、チタンインゴット価格が急騰し、買い手はデュアルソーシングや割高なコストでの材料備蓄を余儀なくされました。エアバスは、鉄鋼のリードタイムが45週間を超えて延長され、生産スケジュールが複雑化していると指摘しました。調達調査では、第2層マシニスト企業の間で安全在庫に紐付く運転資本が60%増加しており、収益性が低下し出荷コミットメントが遅延していることが示されました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
アプリケーション別:
エンジンマウントがリーダーシップを維持エンジンマウントは、推力負荷を管理しながら振動を絶縁する高価値のチタン、エラストマー、および複合材リンケージを統合しているため、2025年の航空機マウント市場の59.12%を占めました。エンジン関連ハードウェアの航空機マウント市場規模は、狭胴機の生産急増と超高バイパス比ギヤードターボファンエンジンの導入に支えられ、着実に拡大すると予測されています。現在は規模が小さいものの、サスペンションマウントはキャビンへの重量増加するモニュメントや大型IFECラックの追加による振動ダンパーのアップグレード需要を反映し、7.45%のCAGRが見込まれています。
第二世代電動パワートレインは新たな設計エンベロープをもたらしました。電気モーターは高周波ハーモニクスを発生させるため、サプライヤーはエラストマースタックの再設計と周囲気流に熱を放散するインテグラル冷却フィンの追加を余儀なくされました。NASAのシミュレーションでは、統合型冷却により推進マウント複合システムの重量が従来の個別アーキテクチャに比べて半減することが示されました。実証機プログラムの早期採用者はマウントメーカーに試作品ロットを発注し、型式証明取得後の長期的な需要の種を蒔きました。
注記: 全セグメントの個別シェアはレポート購入時に入手可能


マウントタイプ別:
エクステリアハードウェアが優位エクステリアマウントは2025年に市場シェア64.92%を保有し、エンジン、パイロン、降着装置、および外部アンテナにおける役割によって牽引されました。これらのマウントは、高高度での-60°Cからブリードエアダクト付近の200°Cまでの温度変化に対応する必要があり、特殊合金ソリューションと多層エラストマースタックが求められました。このセグメントは、すべての新型エアフレームが4~6個のエンジンマウントと数十個の補助フィッティングを必要とすることから、安定した需要量を提供しました。インテリアアプリケーションの航空機マウント市場シェアは、航空会社がコネクティビティルーター、ワイドスクリーンIFEC、およびスマートギャレーインサートをレトロフィットするにつれて上昇する見込みであり、いずれも振動対策の取り付けを必要とします。
インテリアマウントは、キャビン改修時のダウンタイムを削減する軽量複合材スキンおよびクイックチェンジブラケットシステムに支えられ、7.85%のCAGR見通しを記録しました。キャビン電子機器サプライヤーはマウントメーカーと協力して、SSDベースのサーバーを保護するために機体の曲げに共通する20~600Hzの帯域を絶縁する振動チューニングブラケットを開発しました。
航空機タイプ別:
民間ジェットが主力需要を維持民間プログラムはボーイングとエアバスが単通路機の生産を増加させ広胴機ラインを再開したことで、2025年の収益の67.10%を占めました。民間ジェット航空機マウント市場は記録的な受注残に牽引されて最大の市場シェアを保有しており、新型航空機への需要の高まりを示しています。このトレンドは、拡大する世界航空産業を支えるための先進マウントシステムへの依存度が高まっていることを裏付けており、運用効率と安全基準の充足を確保しています。一般/ビジネスジェットは、プレミアム旅行の回復と高推力エンジンおよび先進振動要件を備えたスーパーミッドサイズモデルの増加を反映して、最速の7.62%のCAGRを達成しています。
防衛プログラムは、回転翼機および監視プラットフォームの振動絶縁プロジェクトを通じて収益を安定させました。米国陸軍のHADES高高度ISRイニシアティブは、センサーパレット用のカスタマイズマウントを活用し、防衛主導のニッチな機会を実証しました。
注記: 全セグメントの個別シェアはレポート購入時に入手可能
エンドユーザー別:
OEM供給が優位だがレトロフィットが加速OEMチャネルは、マウントが通常エアフレームに設計段階から組み込まれエンジンと共同認定されるため、2025年の収益の69.60%を支配しました。長期契約により能力配分が保護され、複数年にわたる視認性が確保されました。レトロフィット市場は、航空会社がフリートの耐用年数を20年超に延長し、乗客体験の向上と運用効率改善のためにより頻繁なキャビンアップグレードを優先するにつれて、7.90%のCAGRを経験しています。
IATAがキャビンレトロフィット向けの補足型式証明取得プロセスを簡略化するベストプラクティスガイドを公表し、ダウンタイムを最大30%削減したことで、レトロフィット成長が加速しました。マウントサプライヤーは、ブラケット、エラストマーインサート、および荷重経路シムを一体化したモジュール式キットで対応し、作業時間を短縮して再認定書類を削減しました。
地域分析
北米航空機マウント市場
北米は2025年に42.10%のシェアを維持し、ボーイングの単通路機生産急増と堅調な防衛調達予算に支えられた。同地域はまた、格子構造マウントへの積層造形技術の早期導入においても先行し、パウダーベッドフュージョン設備と金属粉末サプライヤーの密なネットークに支援された。Parker-HannifinとメジャーOEMとのサプライチェーンパートナーシップにより資格認定が合理化され、プロトタイプマウントからフルレート生産への迅速な移行が可能となった。
アジア太平洋航空機マウント市場
アジア太平洋地域は、地域航空会社がフリートを拡大し機体OEMがより多くのワークパッケージを現地化するにつれ、2031年にかけて最速の8.15%のCAGR見通しを生み出した。シンガポールのセレター・エアロスペース・パークは、GEエアロスペースのスマートファクトリーアップグレードおよびプラット・アンド・ホイットニーのGFTタービンディスク向け生産能力増強を含む8.10億米ドルの製造投資を誘致した。人材育成パイプラインは年間1,800名の航空宇宙分野卒業生を輩出し、マウント設計、機械加工、非破壊検査の各役割に対する人材供給を確保した。
欧州航空機マウント市場
欧州は、エアバスの産業基盤とフランス、ドイツ、英国における強固なティア1エコシステムを通じて相当なシェアを維持した。エアバスは鉄鋼のリードタイム長期化とチタン不足の問題を開示したが、A350の生産を月産12機に拡大し、マウント需要を持続させた。同地域の先進複合材料および積層造形能力により、欧州サプライヤーは次世代ハイブリッド電動コンセプト向けの軽量最適化マウントを供給できる立場に置かれた。FAA-EASA認証プロトコルの調和により重複する試験キャンペーンが削減され、大西洋横断サプライヤーの市場参入が容易となった。

規制環境
航空機マウントは安全性が重要な機体・動力装置のインターフェースとして扱われ、輸送用航空機についてはFAAおよびEASAが主導する型式証明および継続的な整備性の監督が民間規格枠組み全体で整合的に行われている。ショックマウントおよびブッシュ付きマウントアセンブリについては、EN 4841-1:2022およびEN 4841-2:2022などの欧州航空宇宙規格が仕様、検査方法、認定に関する要件を規定しており、環境認定では一般にRTCA DO-160Gの試験条件(機器認定で用いられる温度カテゴリを含む)が参照される。客室および内装に隣接するマウント用途では、難燃性および耐火性の要件がFAR/JAR/CS 25.853の燃焼挙動基準に基づいて評価され、これがエラストマーの選定や複合材・ポリマー製マウント設計を左右している。
サプライヤー基盤にとって、品質マネジメントシステムへの適合は承認された生産・流通の前提条件であり、製造にはAS9100、整備組織にはAS9110、航空・宇宙部品を扱う流通業者にはAS9120が広く用いられている。これらの要件は、エンジンマウントおよび防振部品に関する工程管理(該当する場合の溶接および非破壊検査を含む)、文書のトレーサビリティ、検査計画に影響を及ぼし、新材料、積層造形による形状、センサー統合型マウントバリアントの導入時には認定期間が長期化することがある。
バリューチェーン分析
航空機マウントのバリューチェーンは、原材料および半製品の投入(チタンおよび特殊鋼、エラストマー、接合インターフェースを含む)から始まり、その後、減衰性、荷重、環境要件を満たすための設計、解析、試験工程に進む。専門的なエンジニアリング支援企業は通常、初期段階のマウントサイジングおよび防振モデリングに貢献し、エンジンおよび機体プログラムと連携する統合プロダクトチームを支援することが多い(主要エンジンOEMの作業パッケージに関連する設計・試験サービスを含む)。製造工程は、金属部品の機械加工および成形、エラストマーの配合および接合、組立、航空宇宙規格や環境・耐火性の制約に整合した認定試験を含む。
製造後、マウントはOEMの取付経路とアフターマーケットを経由し、在庫を保有する流通業者やMRO連携パートナーが交換需要やライン整備の需要を支援する。これは特にレガシーマウントの更新サイクルや客室改修作業において重要である。バリューチェーンには、旧式機や小型機の特定サブコンポーネントの再加工や交換によってマウントの寿命を延ばす修理・ニッチ製造プロバイダーも含まれる。各階層において、トレーサビリティ、承認サプライヤーとしての地位、航空宇宙QMS枠組みに基づく監査対応能力は、OEMおよびアフターマーケットの両供給への継続的な参加を維持する上で中心的な要素であり続けている。
競争環境
業界競争は集約された状態が維持されました。Parker-Hannifinの航空宇宙セグメントは2025年第3四半期に15億7,000万USDの売上と23.7%の営業利益率を記録し、規模の優位性と広範なアフターマーケットリーチを示しました。Hutchinsonはエンジンおよびキャビン向けに3,000件を超えるバイブロアコースティック製品を納入し、独自のエラストマー配合から恩恵を受けました。
戦略的な合併・買収がポートフォリオを再編しています。2025年2月、TriMasはGMT Aerospaceを買収し、振動制御の専門知識を深め欧州フットプリントを拡大しました。HoneywellはVertical Aerospaceと提携してVX4 eVTOLシステムを認定し、電動推進レイアウトに特化したマウントソリューションの価値を強調しました。
イノベーションの焦点は、積層造形ラティス構造、熱伝導性エラストマー、および残存耐用年数を予測するデジタルツインへとシフトしています。社内印刷ラインおよびモデルベース認定フレームワークに投資するサプライヤーは、実証機プログラムでの早期設計採用を確保し、電動推進の成熟に伴う長期的な収益の種を蒔いています。
航空機マウント業界のリーダー企業
GMT Rubber-Metal-Technic Ltd.
Mayday Manufacturing Co.
HUTCHINSON AEROSPACE & INDUSTRY INC.
ITT Inc.
Shock Tech, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
航空機マウント市場
- Parker-Hannifin Corporation
- HUTCHINSON AEROSPACE & INDUSTRY INC.
- GMT Rubber-Metal-Technic Ltd.
- ITT Inc.
- Shock Tech, Inc.
- Mayday Manufacturing Co.
- VibraSystems Inc.
- Singapore Aerospace Manufacturing Group
- ACE Stoßdämpfer GmbH

市場機会と将来展望
電動化推進アーキテクチャに向けて、防振性能と熱管理機能を組み合わせたマウントに製品の空白地帯が生まれている。研究開発の状況を見ると、主要な飛行フェーズにおいて熱負荷の大部分をバッテリーパックが占めることが示されており、これにより、減衰性能を維持しながら統合型の放熱機能(導電経路、フィン、格子状表面など)への設計上の注目が高まっている。積層造形はこの流れを支え、複雑な形状や軽量化構造をカスタムのエンジン・機器マウント向けに実現できるようにしており、特に狭いパッケージングと多軸荷重経路が従来設計を制約する場面で有効である。
第二の機会は、OEMおよび改修チャネルの両方において、より多くのデータを活用でき、保守性の高いマウントシステムへの移行である。計装化されたショックマウント、およびデジタル認定と解析ツールチェーンを想定して設計されたマウントは、利用率の上昇や客室改修による高感度電子機器の増加に伴い、ダウンタイムを削減しトラブルシューティングサイクルを短縮する必要性に応えるものである。OEMの生産強度が高まり、改修活動が拡大するにつれて、標準化され認証可能なマウントキット(簡素化された取付部品、関連する環境・内装要件への準拠を示す文書を含む)を提供できるサプライヤーは、独自エンジニアリングのみに依存することなく、リードタイム、再現性、ライフサイクル支援の面で競争力を持つことができる。
Recent Industry Developments in 航空機マウント市場
- 2026年7月:Mayday Manufacturing(ESCO Technologies)は、800万米ドルの拡張投資を経て、テキサス州デントンに新設される44,259平方フィートの施設への入居を予定しており、これは航空宇宙部品製造能力の拡大を反映している。航空機マウント需要への対応とサプライチェーンの逼迫緩和のため、生産拠点を拡大する。
- 2026年3月:GMT Rubber-Metal-Technic Ltd.は、2026/27年の運営目標を調整するため欧州パートナーと戦略的な連携会議を実施した。この協力により、防振マウントの地域的な供給保証が改善され、GMTの欧州市場へのアクセスが拡大する。
- 2026年2月:ESCO Technologiesは、2026年度第1四半期の決算報告後も、Mayday Manufacturingがそのポートフォリオ内の事業単位として存続していることを報告した。これは、航空宇宙マウント供給とクロスセルの機会に関するポートフォリオ全体の連携を支えるものである。


航空機マウント市場 レポートの範囲と調査方法論
市場の定義と対象範囲
航空機マウント市場は、飛行中および地上運用中にシステムを固定し振動および衝撃を吸収するために航空機に取り付けられるマウントから生じる収益として定義され、OEM取付需要および改修需要の両方を対象とし、米ドルで計上される。
対象範囲の除外事項:航空機用として認定または販売されていない一般産業用防振装置は除外する。
セグメンテーション概要
- アプリケーション別
- サスペンションマウント
- エンジンマウント
- マウントタイプ別
- インテリアマウント
- エクステリアマウント
- 航空機タイプ別
- 民間航空機
- 軍用航空機
- 一般/ビジネスジェット
- エンドユーザー別
- OEM
- レトロフィット
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- アジア太平洋その他
- 南米
- ブラジル
- 南米その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、初期の需要指標を構築し、航空機プログラムとアフターマーケット活動の重複計上を避けるために使用された。航空機隊の成長と運用強度を把握するため、FAAの航空機登録および整備性情報、EASAの安全性関連刊行物、ICAOの航空運送統計、世界銀行のマクロ指標などの公開情報源を参照した。
需要と支出を結びつけるため、OEMおよび航空会社の公開情報(年次報告書、投資家向け説明資料)、航空宇宙関連団体の発表、生産率、受注残、MRO活動に関する信頼できる報道も使用した。特許データベースは、マウント設計の方向性(例えば、より高い耐熱性や防振性能の要求など)を把握するために選択的に確認し、企業財務およびニュースに特化した有料サブスクリプションは、サプライヤーの露出度やプログラムレベルの動向を検証するためにのみ使用した。ここに記載した情報源は例示であり、作業中にデータの収集、仮定の検証、定義の明確化のために、他にも多数の公開文書が使用された。
一次インタビューおよび調査
一次インタビューおよび調査は、実際の調達において航空機マウントとして計上される対象を確認し、プラットフォーム全体での価格設定および交換動向を検証するために使用された。主要な航空関連地域全体で、OEM関連の関係者、MROおよび改修専門家、部品流通の参加者など、バランスの取れた層と対話することで、デスクリサーチのギャップを埋め、仮定を修正することができた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:38% | 経営幹部(CXO):14% | アジア太平洋地域:40% |
| 中堅層:48% | 機能/部門リーダー:27% | 欧州・中東・アフリカ:33% |
| 小規模企業:14% | マネージャー:59% | 南北アメリカ:27% |
市場規模算定と予測
市場規模算定は、トップダウン方式を用いて構築されており、航空機の生産、稼働中の機体数、整備活動を航空機タイプおよび地域別に再構築し、取付・交換ロジックを用いてマウント需要に変換する。このモデルは、航空機ゾーンごとのマウント数のサンプリング、重整備時の一般的な交換トリガーの確認、サンプル価格帯を用いた総額の妥当性確認など、選択的なボトムアップ推計によって裏付けられている。
モデルに使用される入力には、航空機の引き渡しおよび受注残の指標、稼働中の機体数と利用率、改修活動とライン取付活動の比率、システム設置場所ごとの一般的なマウント交換間隔、材料構成(ゴム・金属、エラストマー、高耐熱設計)に連動した平均販売価格の変動などが含まれる。小型航空機プログラムのデータが不十分な場合は、類似プログラムの代替値でギャップを補い、インタビューによるフィードバックで推定支出額を検証する。
予測にあたっては、専門家から収集した変数レベルの見通しに基づくシナリオ分析に依拠し、将来カーブを生産増強計画、機体数の成長、MROサイクルの正常化に結び付けている。短期的な変動については、一時的な引き渡し変動に過剰反応しないよう簡易な平滑化チェックを行い、新たな公開データが発表された際に同じ手順を繰り返せるよう、仮定の追跡可能性を維持している。
データ検証および更新サイクル
検証は、モデルの出力を、引き渡し動向、機体利用率の方向性、公開されているプログラムの最新情報などの独立した指標と比較する段階的なチェックによって行われ、差異が見つかった場合には承認前に調査される。また、地域および航空機タイプ別に分散チェックを実施して異常値を検出し、生産増強や改修サイクルなどの重要な入力値が複数の参照情報と整合しない場合には、情報源への再確認を行う。
各レポートは年次で更新され、生産率の大幅な変化や価格に影響を与える供給制約など、需要状況を変化させる重要な事象が発生した場合には、その都度更新される。提供前には、アナリストが最新の最終レビューを行い、クライアントが入手可能な最新の公開情報と整合した最新の見解を得られるようにしている。
Mordor Intelligenceの航空機マウント市場規模と他の公開推定値との比較
航空機マウントの公開市場規模は、各グループが製品の境界を異なる方法で定義していることや、基準年および予測期間の設定が異なることから、大きく異なるように見えることがある。ある推定値が航空宇宙部品支出全体に依拠しているのに対し、別の推定値が航空機の製造および整備サイクルに総額を結び付けている場合にも、差異が生じる。
主な差異の要因は通常、マウントとして計上される対象(例えば、ブラケットなどの隣接部品が含まれるかどうか)、アフターマーケットの交換がライン取付とどのように区別されているか、材料構成が変化した際に価格がどのように更新されるかにある。通貨のタイミングや、積極的または保守的な生産増強シナリオの採用によって、その差はさらに拡大する可能性があり、特にワイドボディ機とナローボディ機の生産予測が公開されている指針と整合していない場合に顕著である。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 0.82 B (2025) | |
| 業界出版社A | USD 0.71 B (2024) | 基準年が早く、2030年までの予測期間が短い。また、タイプ別のセグメンテーションから、価格設定と取付が航空機プログラム全体で広範に平均化されている可能性が示唆され、改修に起因する支出が過小評価される可能性がある。 |
| 調査機関B | USD 3.60 B (2025) | 用途および最終用途全体にわたってマウントをより広く解釈しており、航空機専用ではないマウント製品を含めてしまい、航空機適合マウント需要に対して総額を過大に見積もる可能性がある。 |
この表は、航空機適合マウントに紐づく厳密な定義と、OEM取付と交換の明確な区分を用いることで、より広範な部品解釈と比較して総額が抑えられる可能性があること、また生産が増強している際には基準年の選択が重要であることを示している。価格更新を材料構成に連動させ、交換頻度をMROサイクルと照合することで、この推定値は観測可能な航空需要の指標に近い水準を維持しており、これがMordor Intelligenceが採用する手法である。


レポートで回答される主要な質問
航空機マウント市場の現在の規模はどのくらいですか?
航空機マウント市場は2026年に8億8,000万USDと評価されており、7.08%のCAGRを反映して2031年までに12億4,000万USDに達すると予想されています。
航空機マウント市場で最大のシェアを持つセグメントはどれですか?
エンジンマウントはパワープラント統合における重要な役割を反映して、2025年に59.12%の収益シェアでリードしました。
最も速く成長している地域はどこですか?
アジア太平洋はフリートの拡大と製造投資に牽引されて、2031年まで8.15%の予測CAGRで最高の成長を示しています。
電動化はマウント設計にどのような影響を与えていますか?
ハイブリッド電動および電動航空機はより高い熱負荷を生み出し、サプライヤーは振動絶縁とともに放熱機能を統合するよう促されています。
なぜ認定サイクルが制約要因と見なされるのですか?
FAAおよびEASAの要件の強化により承認期間が最長2年に延長され、新型マウントの導入が遅延し非反復エンジニアリングコストが増大しています。
将来のマウントシステムを形成する技術トレンドは何ですか?
積層造形ラティス構造、熱伝導性エラストマー、および残存耐用年数を予測する予知保全デジタルツインが主要な差別化要因として台頭しています。
最終更新日:



