
航空機アクチュエータ市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 10.86 十億米ドル |
| 市場規模 (2031) | 14.84 十億米ドル |
| Growth Rate (2026 - 2031) | 6.45 % |
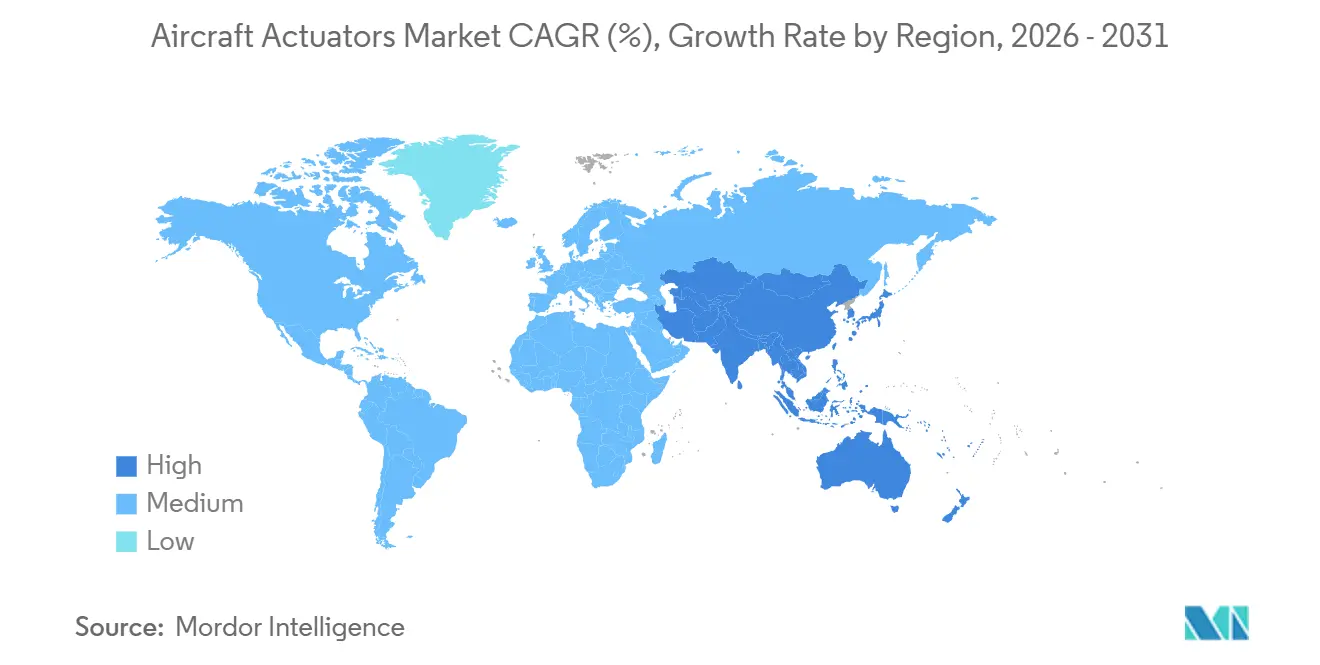
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
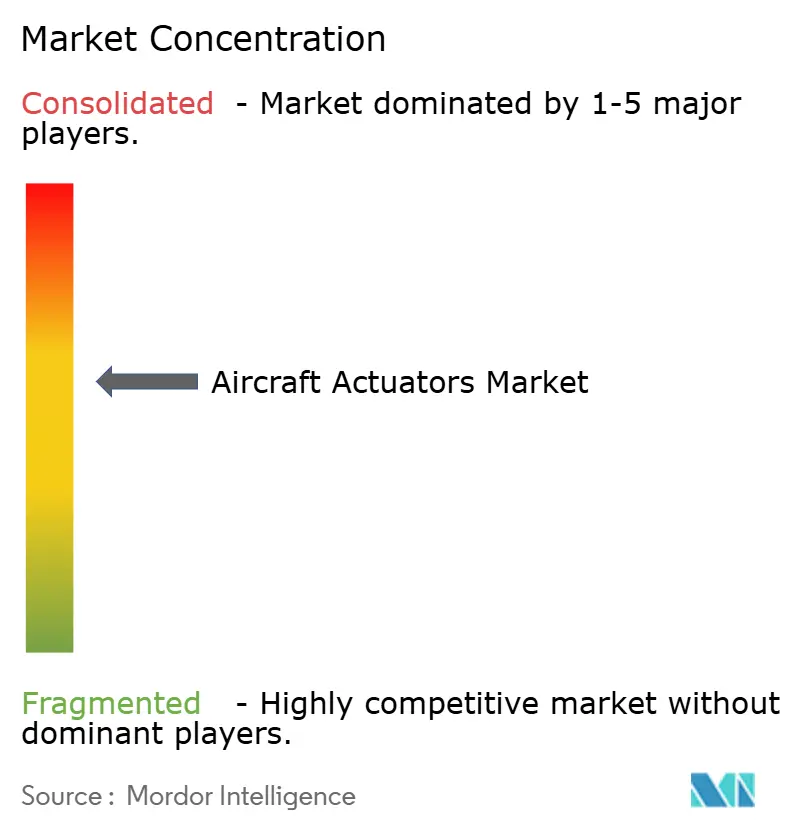
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる航空機アクチュエータ市場分析
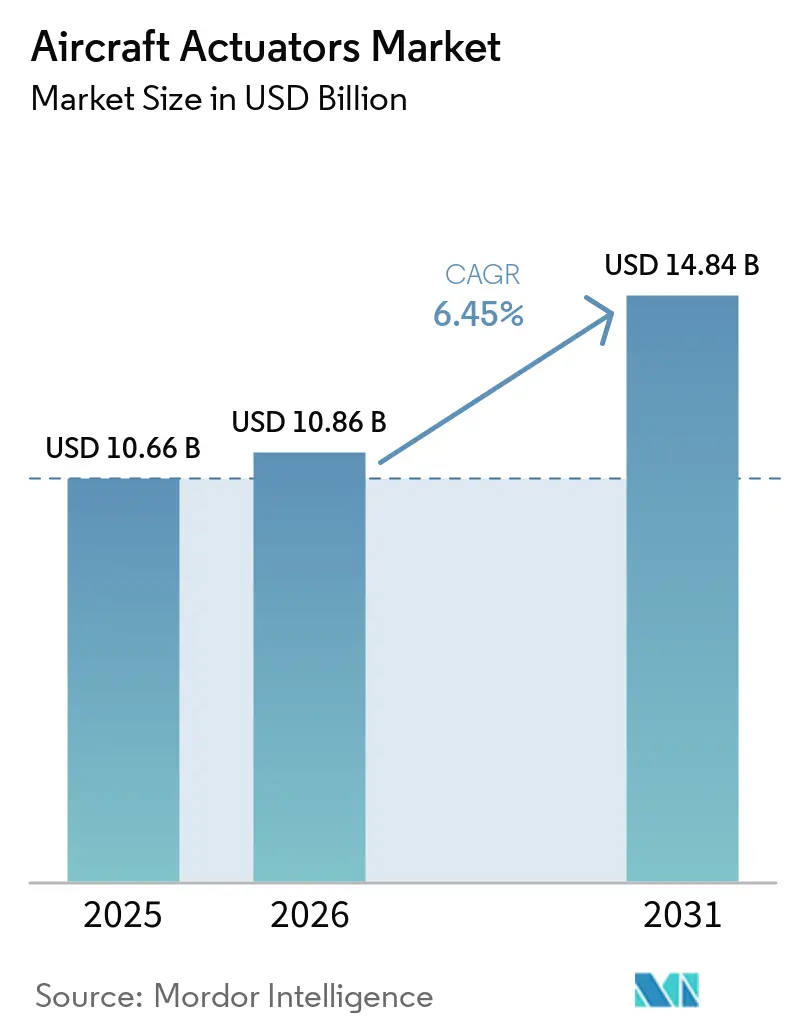
航空機アクチュエータ市場規模は、2025年の106億6,000万米ドルから2026年には108億6,000万米ドルへと成長し、2026年から2031年にかけてCAGR 6.45%で2031年までに148億4,000万米ドルに達すると予測されています。エアバスおよびボーイングにおける単通路機の持続的な受注残、より電動化されたアーキテクチャへの移行、予知保全対応コンポーネントへのシフトが、この拡大の主要な推進要因です。電気機械技術は、油圧漏れを排除し、空虚重量を削減し、運航者へのヘルスデータをストリーミングすることで市場シェアを拡大しています。熱管理上の課題は、高速一次制御における役割をいまだ制限しています。航空会社は完全な改修に対して慎重な姿勢を保っていますが、FAA諮問通達25-19Aなどの規制の動きがスマートアクチュエータのコンプライアンス経路を生み出しています。一方、SAFおよび水素に関するサステナビリティプログラムは、航空機あたりのアクチュエータ搭載量をさらに拡大する新たな設計サイクルを生み出しています。競争面では、航空機アクチュエータ市場は中程度の集中度を示しており、上位5社のサプライヤーがデジタルツインプラットフォームと垂直統合を活用する一方、ニッチな専門企業がeVTOLおよびUAVプログラムに超軽量の電気静油圧設計で参入しています。
主要レポートのポイント
- タイプ別では、リニアアクチュエータが2025年の航空機アクチュエータ市場シェアの70.55%を占め、ロータリーユニットは2031年にかけて最速のCAGR 6.90%を記録すると予測されています。
- システム別では、油圧アクチュエータが2025年の収益の44.90%を維持し、電気・電気機械ユニットは2031年にかけて最高のCAGR 7.10%を達成する見込みです。
- 用途別では、飛行制御面が2025年収益の47.20%を占め、客室・座席システムはCAGR 7.85%で拡大すると予測されています。
- エンドユーザー別では、民間航空が2025年収益の67.80%をリードし、軍用航空は2031年にかけてCAGR 8.10%で最速の成長が見込まれています。
- 適合別では、アフターマーケットが2025年の価値の56.90%を占め、生産レートの回復に伴いOEM設置はCAGR 6.85%で増加すると予測されています。
- 地域別では、北米が2025年売上の36.85%を生み出しましたが、アジア太平洋地域が2031年まで最強のCAGR 7.25%を達成する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 単通路機生産受注残の急増 | +1.2% | 世界、北米および欧州 | 中期(2〜4年) |
| 二次飛行システムの電動化の進展 | +0.9% | 世界、北米および欧州主導 | 長期(4年以上) |
| ヘルスモニタリング対応スマートアクチュエータの改修需要の増加 | +0.7% | 世界、北米および欧州での早期採用 | 短期(2年以内) |
| より電動化されたおよびハイブリッド電動航空機プログラム | +0.8% | 世界、北米および欧州 | 長期(4年以上) |
| UAVおよびeVTOLにおける軽量電気静油圧アクチュエータ(EHA)の採用 | +0.5% | 世界、アジア太平洋および北米 | 中期(2〜4年) |
| SAFおよび水素に対する政府支援による作動荷重の再設計推進 | +0.4% | 世界、欧州および北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
単通路機生産受注残の急増
エアバスとボーイングは2024年末に合計14,000機を超える単通路ジェット機の受注残を抱えていました。各単通路機には飛行制御、降着装置、推力逆転装置、客室システム向けに80〜120基のアクチュエータが必要であり、2031年までに100万基以上のラインフィットユニットに相当します。[1]出典:「航空機」、エアバス、airbus.com 胴体および翼サプライヤーにおける生産のボトルネックが納期スケジュールを延ばし、運航者は老朽化した機体を長期間運用し続けることを余儀なくされ、500飛行時間前に故障を警告できるヘルスモニタリング対応リニアアクチュエータのアフターマーケット需要が高まっています。インディゴやフライナスなどのアジア太平洋・中東の格安航空会社(LCC)は、2024年に合計約1,000機のA320neoファミリー航空機を発注しており、世界的な需要量に貢献する一方、MRO能力が限られた空港への新造機納入を集中させています。これらのダイナミクスは、既存のACARSリンクを通じてリアルタイムのヘルスデータを送信できる予知保全対応電気機械システムの価値提案を高めています。規制の勢いがこのシフトを後押ししており、FAA諮問通達25-19Aは現在、長距離ジェット機にアクチュエータヘルスモニタリングの搭載を義務付け、ラインフィットおよび改修の両購入者をセンサー豊富な電気機械オプションへと誘導しています。[2]出典:「規制と政策」、連邦航空局、faa.gov
二次飛行システムの電動化の進展
航空会社は、スポイラー、客室ドア、フラップパネル、環境制御バルブの油圧シリンダーを電気機械アクチュエータ(EMA)に急速に置き換えています。これはEMAが漏れリスクを排除し、重量を軽減し、定期整備の工数をほぼ3分の1削減するためです。エアバスは2025年にA321XLRがイベリア航空でサービスを開始した際にこのコンセプトを実証しました。同機はすべての客室ドアに電気機械ユニットを採用し、空虚運航重量を6%削減し、大西洋横断路線での貨物搭載柔軟性を向上させました。NASAの電動パワートレイン飛行実証プログラムは技術的な検証を追加し、2025年のカリフォルニア州モハベ砂漠上空での飛行試験において、電気機械飛行制御ユニットの効率が95%であるのに対し、油圧システムは65%であることを記録しました。Parkerのロータリー推力逆転装置EMAは現在2秒以内に展開し、航空会社が離陸中止シナリオで重視する安全上の利点をもたらしています。認証コストが広範な採用の主な障壁となっていました。EASAの2025年規則改正により、デュアル熱センサーと完全に分離された電源フィードが存在する場合、EMAを一次制御に使用することが認められ、油圧との規制上のギャップが縮小し、次の電気アップグレードへの道が開かれました。
ヘルスモニタリング対応スマートアクチュエータの改修需要の増加
予期しないAOGイベントは依然としてワイドボディ運航者に1機あたり1日約15万米ドルのコストをもたらしているため、航空会社は振動、温度、電流引き込みデータをほぼリアルタイムで航空会社整備センターにストリーミングするセンサー搭載アクチュエータに注目しています。現在2,400機以上の航空機に搭載されているHoneywellのForgeアナリティクスプラットフォームは、これらのテレメトリーフィードをデジタルツインモデルと統合し、95%の信頼区間内で残存耐用年数を予測し、スペアパーツ在庫を22%削減し、部品可用性保証を95%に引き上げています。リース会社と保険会社は、予知保全コンプライアンスに対して返却ペナルティの軽減という形で採用を後押しし、保険会社は継続的モニタリング体制を運用する機体に対して3〜5%の保険料割引を提供しています。航空会社が30万米ドルの一括ハードウェア改修を飛行時間に連動した従量課金サブスクリプションに転換でき、費用を飛行時間に合わせて調整しながら資本予算を維持できるため、経済的な合理性があります。サプライヤーにとっても利点があり、定期的なソフトウェア料金が四半期収益を平準化し、従来のスペアパーツモデルと比較して粗利益率を8ポイント向上させます。
より電動化されたおよびハイブリッド電動航空機プログラム
A321XLRと全電動のEviation Aliceは、機内電動化の向上に向けた補完的な経路を示しています。エアバスは延長型A321に電気機械スポイラー、客室ドアユニット、水平安定板トリムを装備し、180kgの油圧配管を取り除き、大陸中部のハブと欧州の二次空港を結ぶ4,700海里の航続距離を実現しました。Aliceはさらに進んで、一次制御にParker EMAを、降着装置にCurtiss-Wrightロータリーユニットを組み合わせることで油圧を排除しています。高高度熱試験でモーター巻線が過熱したため認証は2028年に延期されましたが、この取り組みによりデュアルファン冷却ソリューションと次世代ワイヤー絶縁材が開発され、現在ボーイングのecoDemonstratorプロジェクトで評価されています。各新プログラムはアクチュエータ数を増加させ(Aliceは機体あたり200基以上を使用)、より高い電力密度を要求することで、電気アーキテクチャの進歩とアクチュエータ革新の結びつきを強めています。持続可能な航空燃料(SAF)と水素推進が普及するにつれ、これらのより電動化されたベースラインはニッチなデモンストレーターではなく、標準的なプラットフォームとなるでしょう。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 一次飛行制御における油圧との比較での持続的な信頼性懸念 | −0.8% | 世界、北米および欧州 | 中期(2〜4年) |
| 超音速プラットフォームにおける高出力EMAの熱管理限界 | −0.4% | 世界、北米 | 長期(4年以上) |
| 希土類磁石のサプライチェーン集中 | −0.6% | 世界、アジア太平洋および欧州 | 短期(2年以内) |
| 長寿命改修プログラムにおけるAOG主導のコスト圧力 | −0.3% | 世界、北米および欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
一次飛行制御における油圧との比較での持続的な信頼性懸念
ボーイング777の油圧ユニットは定期的に50,000飛行時間のMTBFを超えるため、油圧はエレベーター、エルロン、ラダーで依然として主流です。対照的に、エアバスA380スポイラーファミリーの第一世代EMAは平均22,000時間にとどまり、25年間のワイドボディ機体あたりのライフサイクルコスト差は約34万米ドルに達しています。モーター巻線の短絡、電源過渡現象、ボールスクリューのジャミングなどの電気機械的故障モードは、油圧が受動的な圧力逃がしで軽減するハードオーバーシナリオを引き起こす可能性があります。FAA特別耐空性情報通達CE-24-03は現在、2024年に報告された14件の不意の動作事例を受け、電磁干渉を軽減するため乗客用Wi-Fiから2メートル以内にシールドワイヤーとフェライトフィルタリングを要求しています。デルタ航空などの航空会社は、認証を簡素化し、保険会社の割増料金を回避し、確立されたMROネットワークを活用するため、新規B737 MAXおよびA321neo発注において油圧を指定し続けています。民間プラットフォームにデュアル冗長EMAロジックと高温モーター絶縁が採用されるまで、油圧は一次制御のデフォルトであり続けるでしょう。
超音速プラットフォームにおける高出力EMAの熱管理限界
超音速プラットフォームは極端な熱ストレスに直面しています。マッハ1.7巡航では外皮温度が120°Cに達し、抵抗損失がアクチュエータモーター内部にさらに85°Cを加え、ネオジム磁石の減磁とアルミニウムハウジングの軟化を引き起こすのに十分な温度となります。2026年の初飛行を目指すBoom Supersonicは当初Parker EMAを指定していましたが、205°Cのソークテストで磁束密度が18%低下し、推力出力が認証最低値を下回ったため、エレボン用に油圧に戻しました。強制空冷はアクチュエータあたり2.3kgを追加し450Wを消費し、重量削減効果を打ち消します。液体冷却はEMAが回避しようとする漏れリスクを再導入します。250°Cで磁束の90%を維持するサマリウムコバルト磁石の研究は技術成熟度レベル4にあり、商業的な量産は2029年以前には見込めません。[3]出典:「規格開発」、SAEインターナショナル、sae.org 軍のNGADプロジェクトも同様の問題を抱えており、一次制御には油圧を指定しながら、より低温の兵器ベイおよびインレットランプ用途にEMAを採用しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
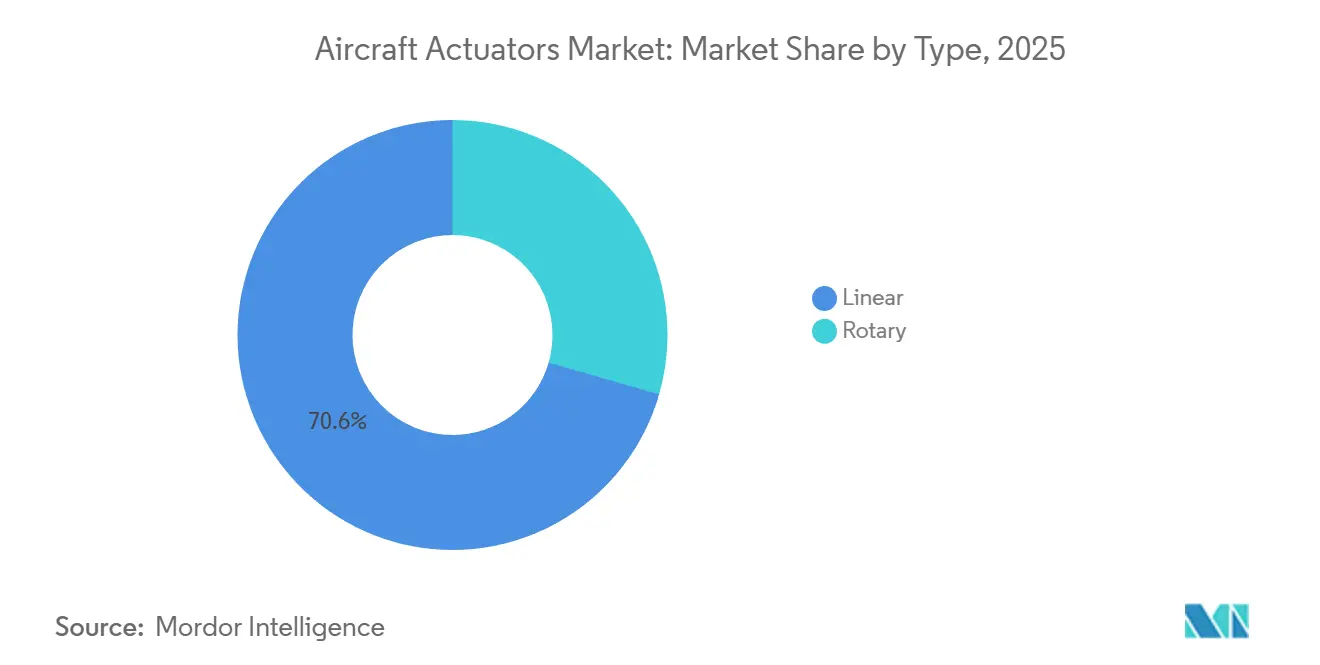
リニアアクチュエータが優位を維持しつつもロータリーユニットが加速リニアユニットは2025年の航空機アクチュエーター市場において70.55%の市場シェアを占めており、これは降着装置、フラップ、水平安定板における長ストローク要件への需要によって牽引されています。ナローボディ機の生産増強を背景に、6.90%のCAGRで成長を続ける見込みですが、延長ボールスクリューの冷却需要が設計上の複雑性を増大させています。ロータリーアクチュエーターは、現時点では航空機アクチュエーター市場規模において小さなシェアにとどまっているものの、パワーウェイトレシオが15%優れており、パッシブ冷却の利点や、二次システムにおけるシングルストリングセンシングに対する規制上の許容という恩恵を受けています。このプロファイルは、スラストリバーサーカスケード、eVTOLチルトローター、およびUAVピントルステアリングに適しており、Moogの180℃対応EHAはすでにアクティブ冷却なしで稼働しています。これらのロータリーアクチュエーター技術は、コンパクトな設計、迅速な展開、および熱耐性が効率的なスラストリバーサル運用を支援できる航空機スラストリバーサーアクチュエーションシステムにも、ますます統合されるようになっています。今後を展望すると、新興プラットフォームがコンパクトなフットプリントと熱耐性を重視するにつれ、ロータリー形式が漸進的なシェアを獲得し、リニアの優位性を侵食していくものの、その優位性を覆すには至らないでしょう。
認証上の非対称性がこの乖離を強化しています。2024年に改訂されたFAA規則は、主操縦系統に使用されるリニアユニットにデュアルセンサーを義務付ける一方、二次用途のロータリー機器にはよりシンプルなアーキテクチャを認めています。これによりロータリー設計の検証コストが半減し、重量に敏感な航空機への参入が加速します。サプライヤーはこの機会を見据えており、Parker-Hannifinのモジュール式EMAファミリーは両形式間で部品の70%を共用し、再ツーリングなしに迅速なスタマイズを可能にしています。Collins AerospaceのA321XLRスラストリバーサー向け次世代ロータリーEMAは、コールドソーク試験において展開時間を19%短縮し、航空会社が得る利益は滑走路安全マージンに直結します。


システム別:
電動化の推進が油圧の優位性を侵食航空会社と規制当局が一次面における50,000時間のMTBF実績を信頼しているため、油圧アーキテクチャは依然として2025年収益の44.90%を占めています。しかし、より電動化された航空機が認証を取得するにつれ、電気・電気機械ソリューションがCAGR 7.10%でリードしています。エアバスのA321XLRはスポイラーと水平安定板トリムにEMAを採用し、機体から180kgの油圧配管を削減し、油圧では実現できない組み込みセンサーによるヘルスモニタリングを実証しました。機械式および空気圧式形式はバックアップおよび環境システムに残存しています。ここでも、中央ブリードエアの重量ペナルティが将来のプログラムを局所的な電気作動へと誘導しています。
サプライヤーはそれに応じてポートフォリオを組み合わせています。Parker-HannifinのA320neo向け電気静油圧降着装置パッケージは、自己完結型ループで油圧の力密度を維持し、機体全体の油圧リザーバーの必要性を排除し、機体あたり85kgの重量を削減しています。Moogの防衛ラインは、一次制御に油圧ロックピンを備えたデュアルストリング電気コアを採用し、軍の信頼性基準を満たしながらシステムを全電動ロードマップへと誘導しています。信頼性データが成熟し、認証機関が電気機械冗長ロジックに慣れるにつれ、航空機アクチュエータ市場は二次領域、そして最終的には一次領域においても電気コンテンツへの緩やかで不可逆的なシフトを目撃するでしょう。
用途別:
客室・座席システムが最速の成長をもたらす飛行制御面は2025年の価値の47.20%を生み出し、安全性が重要なユニットがより高いマージンと長い認定サイクルを持つため、総収益を引き続き支配するでしょう。最も成長が速い用途は客室・座席システムで、CAGR 7.85%を記録しており、プレミアムエコノミーの高密度化とフラットベッドビジネスキャビンの刷新に向けた航空会社の取り組みに牽引されています。各新シートには、リクライニング、レッグレスト、マッサージ機能を制御する6〜8基のコンパクトなEMAが搭載されており、客室を油圧の領域から完全な電気環境へと変革しています。これらの改修プログラムは旅客体験戦略と密接に連携しており、航空会社は機体全体ではなくシートに資本支出を分散させることができます。
降着装置アクチュエータは中間に位置しており、ここでも電動化が加速しています。Safranの電気静油圧主脚アクチュエータはシステム重量を85kg削減し、2028年までのA320neo納入向けに250機セットの契約を獲得しました。推力逆転装置作動はロータリーEMAへの移行が進んでおり、コールドソーク時の粘度抵抗を低減し展開速度を向上させています。環境・燃料システムは収益規模は小さいものの、SAFおよび水素転換の最前線にあり、シール技術と熱サイクル基準の進歩を推進しており、これらは最終的に主流の作動設計に浸透するでしょう。
エンドユーザー別:
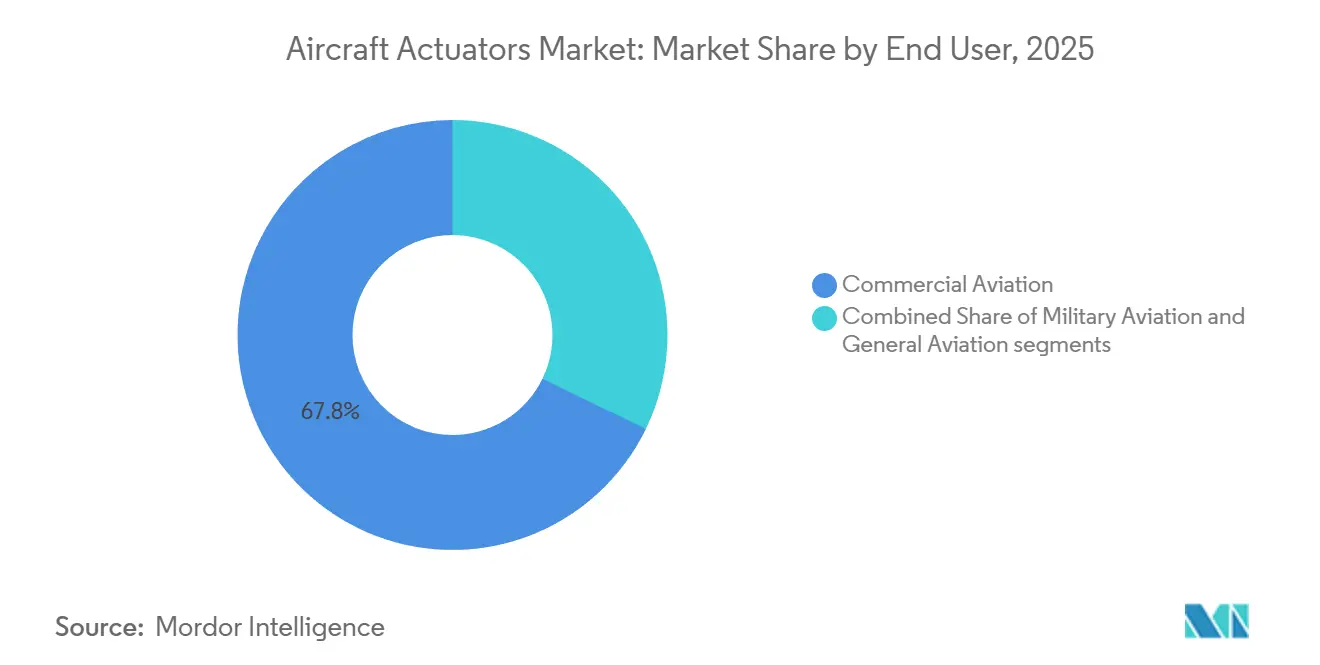
軍用が民間の成長軌道を上回る民間運航者は機体規模の大きさから2025年の価値の67.80%を占めていましたが、軍用プログラムは2031年にかけてCAGR 8.10%で拡大すると予測されています。NGAD戦闘機、F-35ブロック4、複数のUCAVラインは、180°Cでの動作、2kW/kg未満の電力密度、50msという驚異的な応答時間を実現できるアクチュエータを必要としています。防衛スケジュールはコストよりも性能を優先するため、サプライヤーは民間採用に先駆けて最先端のEHAと高温磁石材料を導入することができます。一方、民間購入者は総所有コスト指標に引き続き注目し、アフターマーケット収益を固定する改修経路と予知保全機能を優先しています。
一般航空はビジネスジェットOEMがフライバイワイヤ技術に移行するにつれ、控えめながら安定した貢献者であり続けています。GulfstreamのG700は全EMA二次制御を導入し、整備コストを18%削減しながら、より広範な民間採用に向けた技術デモンストレーターを提供しました。長期的には、航空機アクチュエータ産業は軍の高性能要件と民間のサステナビリティ要件の相互交流から恩恵を受けるでしょう。

適合別:
アフターマーケットが優位を維持しつつもOEM需要が強化アクチュエータは航空機の25年の耐用年数にわたって複数回の交換が行われ、スマートセンサー改修が年金型ソフトウェア収益を生み出すため、アフターマーケットは2025年の売上高の56.90%をもたらしました。各ワイドボディ機には8,000〜25,000飛行時間のオーバーホールサイクルを持つ180基以上のユニットが搭載されており、安定した需要を生み出しています。HoneywellのForgeプラットフォームはサービス指向モデルへのシフトを体現しており、アクチュエータヘルスアナリティクスに飛行時間あたり12米ドルを請求し、サプライヤーのマージンを8ポイント向上させています。
OEM需要はエアバスとボーイングのレート回復およびCOMACのC919の増産を背景に回復しています。OEM設置は2031年まで年率6.85%で成長すると予測されており、機体成長(年率3.5%)がラインフィット納入(年率2.8%)とともに増分アフターマーケット需要を支え続けています。リース会社がOEM承認コンポーネントを主張することも交換収益を維持し、ティア1サプライヤーへのロックインを強化しています。
地域分析
北米航空機アクチュエーター市場
北米は2025年の収益の36.85%を占め、ワシントン州のボーイング生産拠点と、F-35ブロック4、NGADプロトタイプ、および無人戦闘航空機(UCAV)へのアクチュエーター需要を生み出す8,420 ビリオン 米ドルの米国防衛支出に支えられている。同地域は電気機械式採用においても先行しており、NASAの電動パワートレイン飛行試験とFAAの健全性監視義務化により認証上の障壁が低減され、商業用狭胴機全体での普及が促進されている。18,000機以上の成熟した既存機体ベースが堅調なアフターマーケット売上を牽引しており、特にユナイテッド航空やアメリカン航空が機体停止(AOG)コスト削減を目的にセンサー対応リニアアクチエーターで広胴機を改修していることが寄与している。一方、サプライチェーンリスクも大きく、ネオジム磁石の90%超が中国産であることが価格および納期のボラティリティを増幅させている。
欧州・中東航空機アクチュエーター市場
欧州は安定した成長状態を維持しており、エアバスのトゥールーズおよびハンブルク生産ラインのほか、FCASやテンペストといった防衛プログラムが基盤となっている。A321XLRの全電気機械式アクチュエーター(EMA)二次操縦系統は油圧系統の重量を180kg削減し、欧州航空安全機関(EASA)の認証ファイルに波及する先例を打ち立てた。ReFuelEUなどの持続可能性政策は、高潤滑性持続可能航空燃料(SAF)ブレンドに対応した燃料系統アクチュエーターの改修を促進している。一方、二重センサー熱監視を義務付けるEASAガイドラインにより、主操縦系統EMA1基あたり45,000 米ドルのコストが加算されるものの、スマートアクチュエーション設備への習熟が加速している。中東の航空会社も別の成長ベクターを提供しており、カタール航空がサフランのZEPHYRシートを採用したこと、乗客1人あたり8基のEMAが搭載され、プレミアムキャビンのアクチュエーター密度が向上している。
アジア太平洋・南米・アフリカ航空機アクチュエーター市場
アジア太平洋地域は最も成長の速い市場であり、2031年までの年平均成長率(CAGR)は7.25%と予測されている。COMACのC919は2028年までに年間150機の納入を目標としており、国内外のブランドから調達した約110基のアクチュエーターを1機あたりに搭載している。インドのテジャスMk1AおよびAMCAプログラムは、2030年までに飛行操縦系統、兵器ベイ、および降着装置にわたって数百万基のアクチュエーターを必要とし、軍用航空分野の勢いを強化している。同地域はオーバーホール能力も強化しており、STエンジニアリングのチャンギ拠点(投資額1.80 ビリオン 米ドル)はアクチュエーターの整備所要時間を半減させ、北米のサービスセンターへの依存を低減するとともに現地競争を激化させている。南米とアフリカは規模こそ小さいものの加速する市場であり、エンブラエル機の導入や地域航空会社による機体増強および現地MROフットプリントの構築が進んでいる。

規制環境
航空機アクチュエーターの設計、生産、継続的な耐空性は、輸送カテゴリー航空機に対するFAAおよびEASAの認証経路によって形成されており、国境を越えた承認はFAA-EASA技術実施手続き(TIP)第7版によって支えられている。新しい電気機械式およびスマートアクチュエーターの導入について、本レポートの範囲はまた、アクチュエーターの健全性モニタリング準備の適合性参照としてFAAアドバイザリーサーキュラー25-19Aを反映しており、これは対象航空機におけるセンサー搭載アクチュエーションに対する文書化と検証要件を強化するものである。
グローバルなOEMおよびMROサプライチェーンへのアクセスは、認定と調達で広く採用されている業界標準によって強化されている。それには、航空機搭載機器の環境認定のためのRTCA DO-160、航空宇宙サプライベース全体の品質マネジメントシステムのためのIAQG 9100、電気油圧アクチュエーターの調達特性のためのISO 22072:2011、リニア機械式アクチュエーター設計・試験ガイダンスのためのSAE ARP5812(2025年1月再確認)が含まれる。貿易面では、2025年9月25日発効の米国連邦官報の措置により、米国・EUの枠組みの関税関連要素が実施され、航空機および航空機部品に最恵国(MFN)関税待遇のみが適用され、アクチュエーターの出荷やスペア部品配置に関連する大西洋間の航空機部品フローに対して無関税環境が支持されている。
バリューチェーン分析
航空機アクチュエーターのバリューチェーンは、上流の原材料(チタン、特殊鋼、超合金、モーター用希土類磁石、シール、電子機器)から始まり、二次サプライヤーによる部品製造(機械加工ハウジング、ボールねじ、ギア、油圧シリンダー、サーボバルブ、モーターコントローラー)へと進む。その後、Moog、Collins Aerospace、Woodwardといった一次アクチュエーション統合業者がシステムを組み立て、認定を行う。その際、DO-160に準拠した環境試験と制御電子機器のソフトウェア保証が、OEMラインフィットチャネルおよびアフターマーケットのローテーブルプールへの供給前の関門ステップとなっている。
下流では、アクチュエーターは機体OEMの取り付け、航空会社およびMROの修理・オーバーホールのサイクルを経る。この過程で、修理能力、オーバーホールスケジュール、スペア部品の入手可能性が、航空機の地上待機(AOG)リスクに影響を与える。業界の動向は、ウィチタ(カンザス州)やトゥールーズ・ブラニャックといった既存の航空宇宙クラスターにおける高圧油圧シリンダー加工の制約、および電気機械式設計のモーター制御アルゴリズムに関するソフトウェア認証の遅延に関連する遅れを示している。修理サイクルの遅延がサービス可能なローテーブル部材の入手可能性を低下させる中、航空会社およびMROは、予測精度の向上、修理能力の拡大、OEM承認サプライヤーとの緊密な連携を強化することで、ナローボディ機隊における高頻度取り外しアクチュエーターのターンアラウンドタイムの安定化を図っている。
競争環境
市場の集中度は中程度であり、少数の主要プレーヤーが重要なポジションを占めています。主要企業にはHoneywell、Collins Aerospace(RTX)、Parker-Hannifin、Moog、Safranが含まれます。これらの企業は長期供給契約を確保し、デジタルツインアナリティクスを活用してアフターマーケット収益を強化しています。例えば、HoneywellのForgeプラットフォームは500時間前にアクチュエータの摩耗を予測し、飛行時間あたり12米ドルを生み出し、収益性をサービス提供へとシフトさせています。Parker-HannifinのモジュラーEMAは部品共用率70%を達成し、バリアントあたりの認証コストを800万米ドル削減し、民間および防衛用途にわたる迅速なカスタマイズを可能にしています。
Nabtesco、Electromech Technologies、Curtiss-Wrightなどの小規模な挑戦者は、2kW/kgを超える電力密度を持つ軽量EHAを提供することでUAVおよびeVTOL市場での存在感を高めています。Joby Aviationは厳格な質量要件を満たすために垂直統合されたアクチュエータ設計を採用しており、都市型航空モビリティ(UAM)セグメントにおけるOEM設計システムへの潜在的なトレンドを示しています。特許活動も競争の新たな領域を浮き彫りにしています。例えば、Parkerは2024年に希土類削減ハイブリッドリラクタンスモーターに関連する14件の特許を申請し、Collins AerospaceのHealthAwareモニタリングサービスは機械学習アルゴリズムを組み込み、スペアパーツ在庫を22%削減しています。
規制が市場の競争ダイナミクスを形成しています。FAA諮問通達25-19Aは長距離機体にヘルスモニタリングシステムの搭載を義務付け、センサー統合製品ポートフォリオを持つサプライヤーに恩恵をもたらす一方、低技術参入者への障壁を生み出しています。統合トレンドは継続しており、RTXが2024年に精密運動制御専門企業を買収したことで、年率8%で成長するセグメントである推力逆転装置プログラム向けのロータリーアクチュエータ提供が拡大したことがその証拠です。今後、希土類の多様化と高温磁石技術の進歩がソーシング戦略を再定義し、航空機アクチュエータ産業内での市場シェア維持において材料科学が機械的革新と並ぶ重要な要素となることが期待されています。
航空機アクチュエータ産業のリーダー企業
Honeywell International Inc.
Parker-Hannifin Corporation
Moog Inc.
Safran SA
Collins Aerospace(RTX Corporation)
- *免責事項:主要選手の並び順不同
航空機アクチュエーター市場
- Honeywell International Inc.
- RTX Corporation
- Parker-Hannifin Corporation
- Moog Inc.
- Eaton Corporation plc
- Safran SA
- Woodward, Inc.
- Triumph Group, Inc.
- Liebherr-International Deutschland GmbH (Liebherr Group)
- Nabtesco Corporation
- Crane Company
- Curtiss-Wright Corporation
- Electromech Technologies (TransDigm Group)
- BAE Systems plc
- Servotecnica SpA
- SAM GmbH
- ITT Inc.
- Héroux-Devtek Inc.

市場機会と将来展望
軍事の維持・近代化活動は、アクチュエーターの修理、再製造、コンポーネントレベルの支援、および信頼性と保守性を高める交換部品によるアップグレードに関して、短期的な余地を生み出している。これは2026年の米国防関連の調達活動に反映されており、Moog Military Aircraft LLCがV-22のブレードフォールドアクチュエーターとパワーモジュールの修理契約を2026年5月に受注したこと、B-2機隊のフライトコントロールアクチュエーターの再製造に関連する2026年2月の配送指令、DLA Aviationが2026年2月に発行したF-16の電気機械式キャノピーアクチュエーターコンポーネントを対象とする複数年のIDIQ入札募集がその例である。これらの活動は、長期運用プラットフォーム全体にわたる修理ネットワーク、試験能力、コンフィギュレーション管理を有するサプライヤーに恩恵をもたらす。
商用および先進的な空中モビリティにおける電動化プログラムもまた、電気機械式アクチュエーションファミリー、熱管理、組み込み型健全性モニタリングに関する機会を支えている。特に航空会社が完全システムの改修ではなく、保守主導の価値を優先する場合にその傾向が強い。2025年10月にWiskがGeneration 6 eVTOLの電気機械式アクチュエーションでLiebherr-Aerospaceを選定したことは、新しい機体カテゴリーにおける認証可能な電気アクチュエーションアーキテクチャの需要を強調している。同時に、地域化の取り組みは調達・パートナーシップの新たな道を開いている。例えば、HALが2026年6月にRCIと締結した技術移転ライセンス契約は、LCA-テジャス計画向けの国産フライトコントロールアクチュエーターの製造施設を設立するもので、地域の生産能力を拡大し、材料、サブコンポーネント、試験基盤に関する認定およびサプライチェーン統合作業を生み出している。
Recent Industry Developments in 航空機アクチュエーター市場
- 2026年6月:Hindustan Aeronautics Limited(HAL)は、Research Centre Imarat(RCI)と技術移転に関するライセンス契約を締結し、LCA-テジャス計画向けの国産フライトコントロールアクチュエーターの製造施設を設立した。この動きは、現地でのアクチュエーター生産能力を強化し、安全性が重視されるコンポーネントクラスの認定、試験、下位サプライヤー調達活動をインドへより多くシフトさせるものである。
- 2025年10月:Wisk Aeroは、Generation 6の自律型全電動eVTOLアクチュエーションシステムの戦略的サプライヤーとしてLiebherr-Aerospaceを選定した。この受注は、先進的な空中モビリティ分野における電気機械式アクチュエーションの成果を確立し、全電動アーキテクチャに適合する冗長性、認証可能な電子機器、高出力密度設計への需要を高めるものである。
- 2025年6月:Collins Aerospaceは、英国(ウォルバーハンプトン)およびフランス(コロミエ)に専用のエンジニアリングおよび生産能力を追加することで、電動スラストリバーサー・アクチュエーションシステム(elecTRAS)の拠点を拡大した。この投資は、電動スラストリバーサー・アクチュエーションのより高いレートでの産業化を支え、現行生産中のワイドボディ機プラットフォームにおける油圧アーキテクチャから電動システムへの移行を強化するものである。


航空機アクチュエーター市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、市場は油圧式、電動式、電気機械式、空気圧式機械式の各設計にわたり、航空機内でコマンドを制御された動作に変換する航空機アクチュエーターから得られる収益を対象としており、OEMおよびアフターマーケット需要を含みます。
対象除外範囲:旅客座席調整機構および地上試験リグは除外します。
セグメンテーション概要
- タイプ別
- リニア
- ロータリー
- システム別
- 油圧アクチュエータ
- 電気・電気機械アクチュエータ(EMA)
- 空気圧アクチュエータ
- 機械式アクチュエータ
- 用途別
- 飛行制御面
- 降着装置およびブレーキ
- 推力逆転装置作動システム
- 客室・座席システム
- 環境・ユーティリティシステム
- 燃料貯蔵・配送システム
- エンドユーザー別
- 民間航空
- 軍用航空
- 一般航空
- 適合別
- オリジナル機器メーカー(OEM)
- アフターマーケット
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- アジア太平洋その他
- 南米
- ブラジル
- 南米その他
- 中東およびアフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- エジプト
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
市場の初期推計を構築するにあたり、公開されている航空宇宙生産およびフリートシグナルを起点とし、プラットフォームごとのアクチュエーター搭載数および交換パターンと照合します。主な参照資料には、航空機の納入実績およびバックログ開示、民間航空統計リリース、防衛予算文、ならびに部品交換スケジュールに影響する規制当局の耐空性・整備ガイダンスが含まれます。
また、航空宇宙コンポーネントの税関貿易統計、電気機械化の採用ペースを示す特許データベース、査読済み航空宇宙工学ジャーナル、整備間隔および信頼性トレンドを論じる業界団体刊行物なども参照します。企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い報道は、OEM装着とアフターマーケットサポートにわたって収益がどこで生み出されているかをクロスチェックするために使用します。正規化のために、企業財務の有料サブスクリプションおよびニュース・財務フィードを使用し、エンティティレベルのコンテキストを一貫して保持します。上記のソースはあくまで例示であり、データ収集、検証、および明確化のために他にも多数の文書を参照しています。
一次インタビューおよびサーベイ
一次調査は、モデルに最も大きな影響を与えるデスク上の前提、特に航空機ごとのアクチュエーター搭載数、レトロフィット強度、および技術別の価格動向を検証するために使用します。コンポーネントサプライヤー、航空機およびサブシステムインテグレーター、MRO専門チーム、ならびにバイヤー側の調達・エンジニアリング担当者を含むバリューチェーン全体の参加者と対話し、地域別および航空機プラットフォーム別の差異を調整します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | CXO:16% | アジア太平洋:38% |
| 中位層:45% | 機能・ユニットリーダー:34% | 欧州・中東・アフリカ:37% |
| 中小プレイヤー:19% | マネージャー:50% | 南北アメリカ:25% |
市場規模算定と予測
規模算定は、航空機の納入実績、運航フリート、および飛行時間稼働率をプラットフォーム別および主要システム接点別のアクチュエーター需要プールに変換するトップダウン構築から始まります。これらの需要プールは、OEM生産レート、レトロフィットおよびモダナイゼーションのタイミング、主要な操縦・ユーティリティ機能における標準的なシップセット数、ならびに整備サイクルおよび取り外し率に連動したアフターマーケット交換係数などの実務的なインプットを用いて調整されます。
合計値の現実性を保つため、アクチュエーターシステムタイプ別のサンプル平均販売価格レンジ、アフターマーケットミックスに関するチャネルチェック、および開示が存在する場合のサプライヤー側収益分割などの選択的なボトムアップチェックによって出力を裏付けます。ギャップが生じた場合は保守的なプロキシ処理によって対応し、プラットフォームの詳細が欠落している場合は最も近い比較可能な航空機ファミリーを用いて補完し、専門家のフィードバックを通じて検証します。
予測においては、成長が単一のトレンドラインに依存しないようシナリオ分析を使用し、各シナリオを予想される航空機製造レートおよびフリート成長に紐付けます。将来展望は、電動化シェアシフト(油圧式から電気機械式へ)、防衛調達の安定性、MRO活動およびショップビジットサイクル、ならびに材料・認証コストに起因するユニット価格動向などの指標によって影響を受け、これらの前提はインタビュー対象者が現行プログラムで見ているもの通じて精緻化されます。
データ検証と更新サイクル
検証は複数のチェックを通じて実施され、最終数値が実際の航空機活動と整合するよう保ちます。モデル化された結果を、納入合計、運航フリートの方向性、OEM対アフターマーケットミックスの期待値などの独立したシグナルと比較し、プログラムサイクルと一致しない価格や数量の異常な急変を確認します。
承認前に、別のアナリストが論理的整合性、単位の整合、および通貨処理についてアウトプットをレビューし、大きな乖離が生じた場合は基礎となる前提の再確認とソースへの的を絞った再コンタクトを行います。レポートは年次で更新され、急激な生産変化、主要プラットフォームの遅延、またはアクチュエーター技術採用の段階的変化など、重要なイベントが発生した場合には中間更新が行われます。納品直前に最新の最終チェックを完了し、クライアントが最新の更新済みビューを受け取れるようにします。
Mordor Intelligenceの航空機アクチュエーター市場規模と他の公表推計との比較
航空機アクチュエーターの公表市場価値が大きく乖離して見えることがありますが、これは各出版社がアクチュエーター売上の対象範囲やOEM対アフターマーケット需要のタイミングをどのように定義するかが異なるためです。また、価格上昇の適用速度や、モデルが航空機活動シグナルから構築されているか、より広範な航空宇宙コンポーネント収益プールから構築されているかによっても差異が生じます。
主な乖離は、座席機構や航空機以外の地上機器などの隣接するアクチュエーションハードウェアを含めるかどうかから生じます。これに対し、Mordor Intelligenceは航空機システムに搭載されたアクチュエーターの収益のみを計上し、OEM装着またはアフターマーケット交換によってサポートされるものに限定し、換算および価格設定を航空機の納入実績、フリート稼働状況、および技術ミックスに紐付けています。
ベンチマーク比較
| ソース | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 10.86 ビリオン 米ドル(2026年) | |
| 業界出版社A | 19.71 ビリオン 米ドル(2025年) | この推計はより広いコンポーネント対象範囲を使用しているとみられより広範な航空機アクチュエーションカテゴリーをまとめている可能性があります。隣接する機構が含まれ、基準年が異なる場合、合計値が押し上げられることがあります。 |
| 業界出版社B | 8.64 ビリオン 米ドル(2024年) | この数値はより早い基準年で提示されており、メーカー収益カバレッジの前提に基づいている可能性が高く、アフターマーケット強度と現在の生産回復が十分に反映されていない場合、合計値が過小評価されることがあります。 |
この表は、乖離が主に対象範囲の選択、基準年のタイミング、およびアフターマーケット強度の扱い方によって説明されることを示しています。モデルを航空機の納入実績、フリート活動、および明確なOEMとアフターマーケット需要ループに紐付けることで、当社の規模算定は年度ごとに確認・再現可能なインプットに対してトレーサブルな状態を維持しています。


レポートで回答される主要な質問
2031年の航空機アクチュエータ市場の予測値はいくらですか?
航空機アクチュエータ市場は2031年までに148億4,000万米ドルに達し、CAGR 6.45%を反映すると予測されています。
現在の新規納入において主流のアクチュエータタイプはどれですか?
リニアユニットが優位を占め、降着装置とフラップの長ストローク用途により2025年の市場シェアの70.55%を保持しています。
今後5年間で最も成長が速い地域はどこですか?
アジア太平洋地域はCOMACのC919とインドの防衛プログラムに牽引され、2031年にかけてCAGR 7.25%で成長する見込みです。
航空会社がスマートアクチュエータを採用する理由は何ですか?
センサー搭載アクチュエータは、予期しないイベントを30%以上削減し、AOGコストを低減できる予知保全を可能にします。
サステナビリティ義務化はアクチュエータ設計にどのような影響を与えていますか?
SAFおよび水素の取り組みは、新しいシール材料と長いストロークを持つ燃料システムアクチュエータを必要とし、新たな設計サイクルを生み出しています。
電気機械アクチュエータ(EMA)の主要なサプライチェーンリスクは何ですか?
中国の希土類磁石への依存がメーカーを価格急騰と納期遅延にさらし、代替モーター化学の研究を促進しています。
最終更新日:



