
航空機通信システム市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 13.01 十億米ドル |
| 市場規模 (2031) | 18.56 十億米ドル |
| Growth Rate (2026 - 2031) | 7.36 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
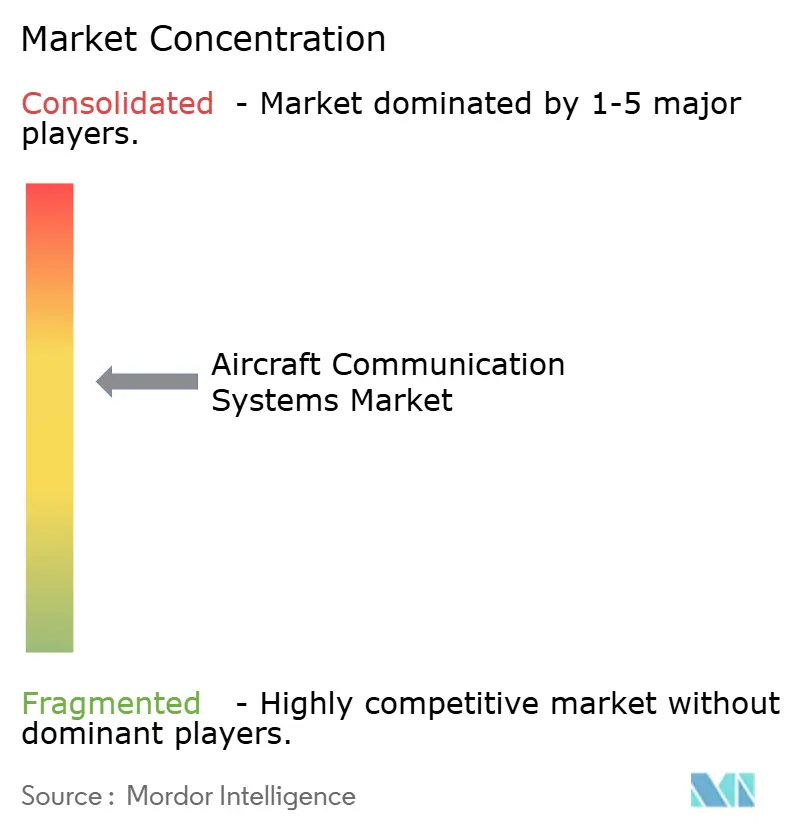
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる航空機通信システム市場分析
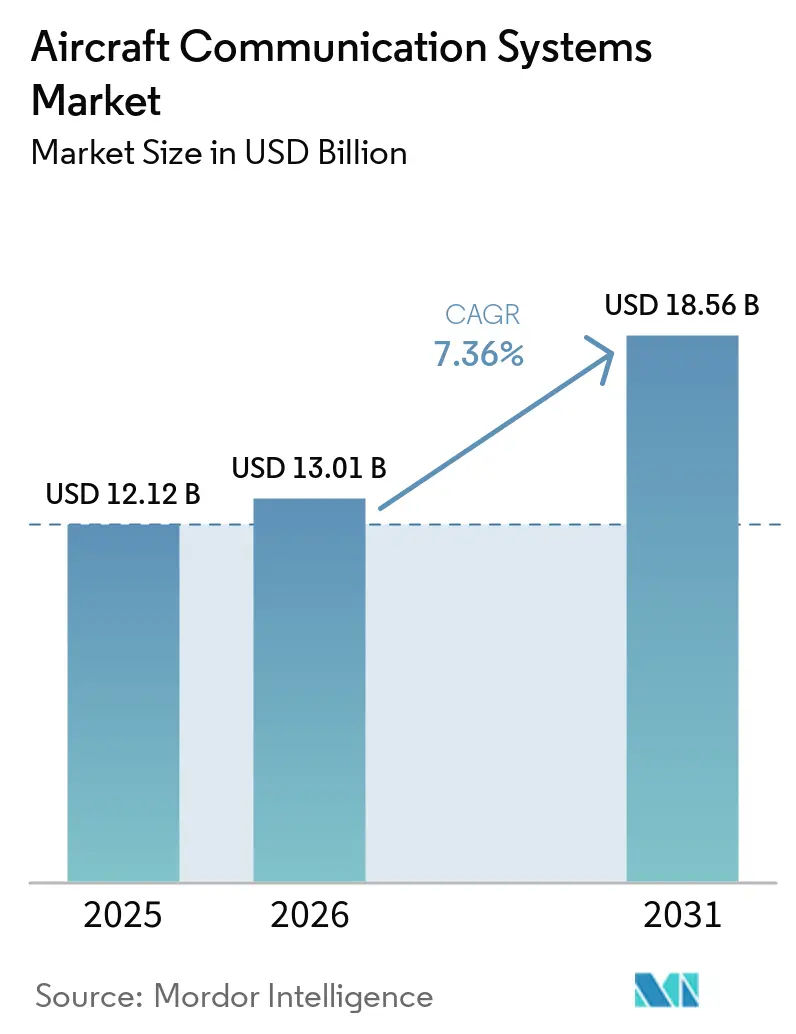
航空機通信システム市場規模は、2025年の121億2,000万米ドルから2026年には130億1,000万米ドルへと成長し、2026年~2031年にかけてCAGR 7.36%で2031年までに185億6,000万米ドルに達すると予測されています。主な成長要因は、民間、防衛、および新興の都市型航空モビリティ(UAM)フリートにわたる途切れのない安全かつマルチオービット接続への需要の増大です。航空会社は接続性をコストセンターから収益サービスへと再定義しており、防衛プログラムは競合環境における戦術データリンクおよび衛星端末のアップグレードを継続しています。コックピットアビオニクスの急速なデジタル化、CPDLCおよびADS-B Outなどの規制義務、ならびにAI駆動のスペクトル管理が、すべての航空機クラスにわたる投資を促進しています。GogoによるSatcom Directの買収に見られる接続サプライヤーの統合、およびアジア太平洋地域における持続的なフリート成長が、航空機通信システム市場の勢いをさらに強化しています。
主要レポートのポイント
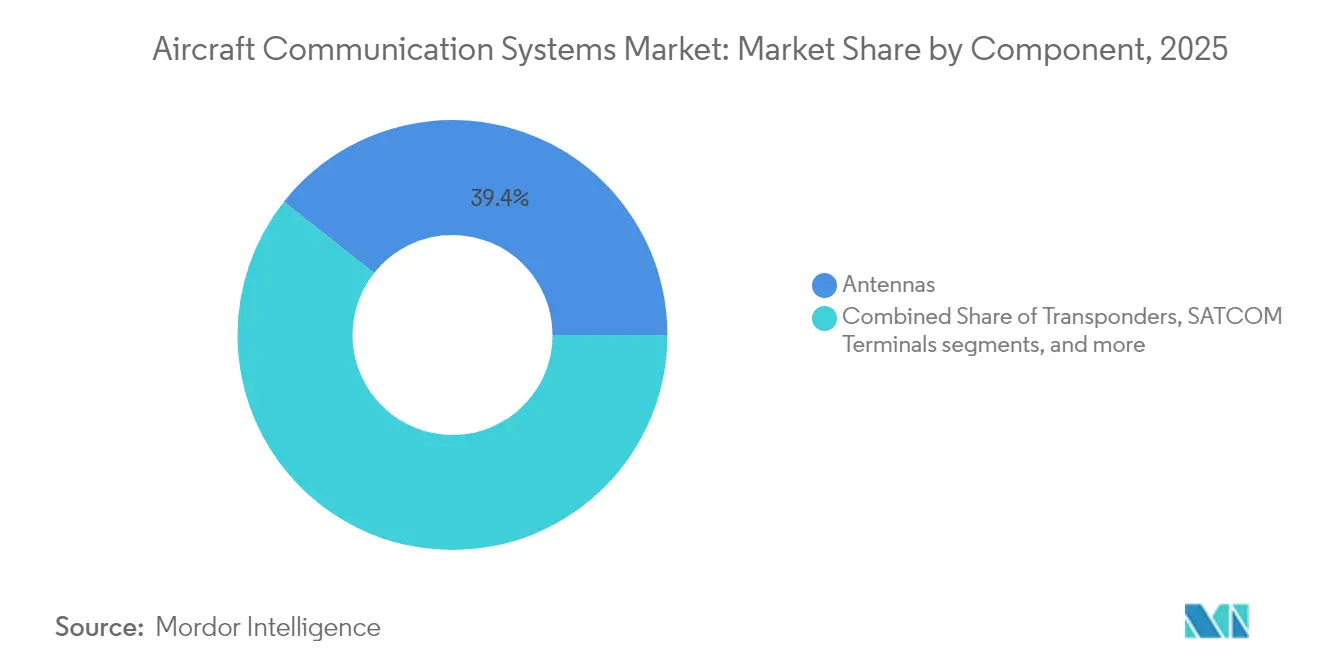
- コンポーネント別では、アンテナが2025年の航空機通信システム市場シェアの39.35%をリードし、ディスプレイおよびプロセッサーは2031年までCAGR 9.49%で拡大すると予測されています。
- 航空機タイプ別では、民間航空が2025年に53.10%の収益シェアを占め、都市型航空モビリティプラットフォームは2031年までに最速のCAGR 11.28%を記録すると予測されています。
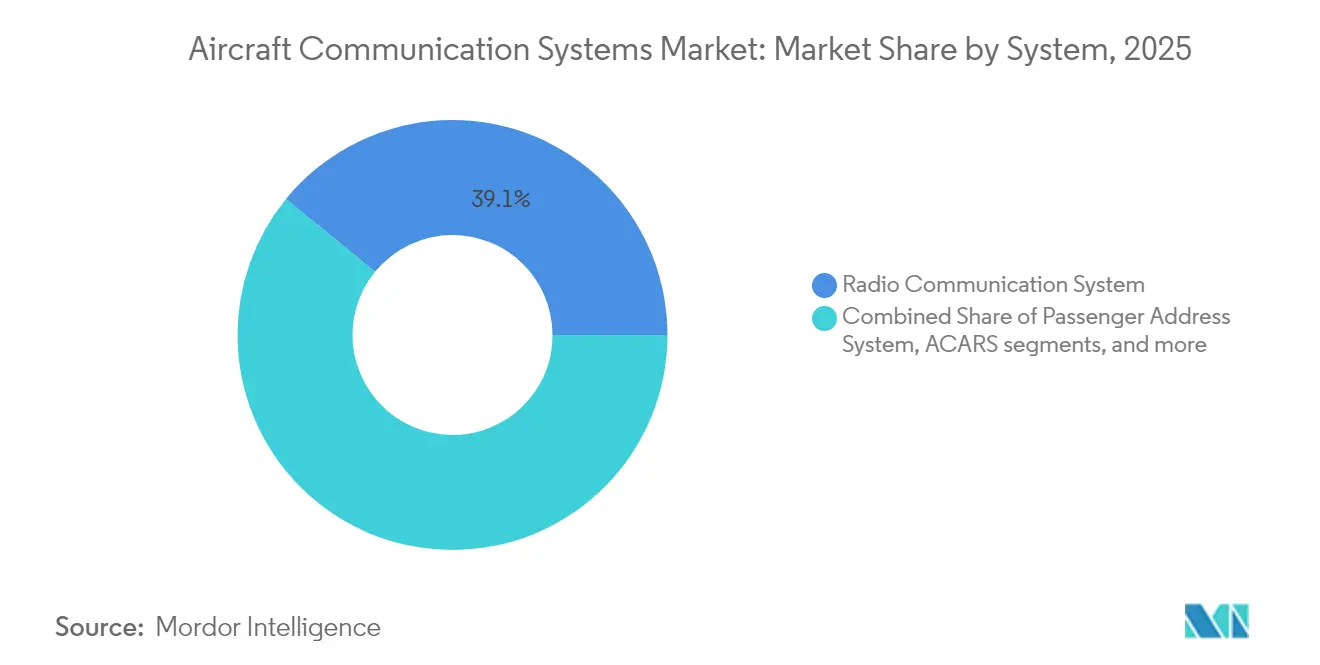
- システム別では、無線通信が2025年の航空機通信システム市場規模の39.10%のシェアを占め、ACARSはCAGR 8.18%で進展しています。
- 接続技術別では、SATCOMが2025年の航空機通信システム市場規模の40.30%のシェアを占め、5G対地通信ソリューションはCAGR 7.62%で成長する見込みです。
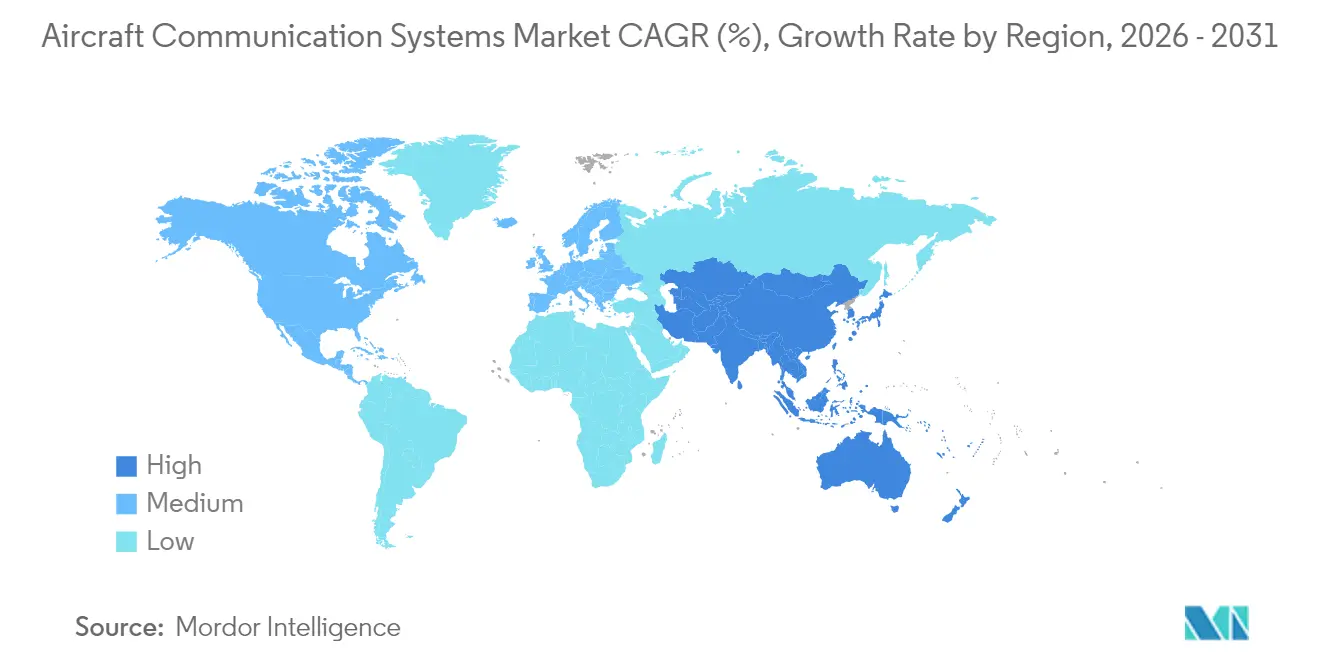
- 地域別では、北米が2025年に35.50%のシェアを占め、アジア太平洋地域が2031年までCAGR 8.29%で最も急成長している地域です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| SATCOM対応機内接続の急増 | +1.2% | 北米および欧州、世界的に拡大 | 中期(2~4年) |
| ADS-B OutおよびCPDLC義務化タイムライン | +0.8% | 米国および欧州がリード、世界的に採用 | 短期(2年以内) |
| アジア太平洋地域の小型機フリートの拡大 | +1.0% | アジア太平洋地域が中心、中東・アフリカへの波及 | 長期(4年以上) |
| 安全な通信のための軍用フリート改修プログラム | +0.9% | 北米および欧州、同盟国 | 中期(2~4年) |
| アビオニクス全体へのソフトウェア定義無線の統合 | +0.7% | 世界的に軍事分野での早期採用 | 長期(4年以上) |
| 動的スペクトル利用のためのAI駆動型コグニティブ無線 | +0.6% | 北米および欧州のパイロットサイト | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
SATCOM対応機内接続の急増
航空会社は、レイテンシーのギャップを解消しながらグローバルリーチを維持するために、LEO、MEO、およびGEO容量を組み合わせたマルチオービットアーキテクチャへの移行を進めています。Delta Air Linesは400機以上の航空機向けにHughesのマルチオービットソリューションを選定し、ブロードバンド接続を戦略的インフラとして捉えるパラダイムシフトを反映しています。ThinKomのKa2517アンテナは、1,550機の航空機で98%の可用性を維持しながら1,700万飛行時間を記録し、相互運用性と信頼性を実証しています。[1]ThinKom Solutions、「Ka2517アンテナ飛行時間マイルストーン」、thinkom.com これらのサービスアップグレードは、高スループットリンクのフリート全体への採用を促進する収益共有ビジネスモデルを支え、航空機通信システム市場のトップライン成長を強化しています。
ADS-B OutおよびCPDLC義務化タイムライン
ADS-B Outおよび国内CPDLCは現在、米国空域全体で義務化されており、航空会社はVDLモード2無線機および通信管理ユニットの改修を余儀なくされています。欧州の並行する義務規定は、2025年1月から27,000kg超の航空機に対する自律的遭難追跡にまで拡大されています。[2]国際民間航空機関、「世界航空遭難安全システム要件」、icao.int HoneywellのPM-CPDLC補足型式証明は、VHFデータリンク無線機およびCMUを使用したコンプライアンスへの明確な経路を提供しています。義務化タイムラインは近期の採用サイクルを加速させ、航空機通信システムへの需要を押し上げています。
アジア太平洋地域の小型機フリートの拡大
Airbusは、アジア太平洋地域の航空機サービス市場が約19,500機の新規納入を背景に、2025年の520億米ドルから2043年には1,290億米ドルへと拡大すると予測しています。[3]Airbus、「グローバルサービス予測2025年~2043年」、airbus.com 格安航空会社の成長に伴い、軽量・省電力のアンテナ、プロセッサー、およびVHF/SATCOMハイブリッドが優先されています。中国の5G対地通信試験およびインドの安全無線展開がさらに地域需要を高め、最速の航空機通信システム市場成長率につながっています。
安全な通信のための軍用フリート改修プログラム
L3Harrisの9億9,900万米ドルのMIDS JTRSターミナル契約は、より高いデータ忠実度のための同時多重受信を含むLink-16アップグレードの継続を強調しています。Northrop GrummanのTACAMOプログラム(35億米ドル)は、Collins超長波システムを搭載した次世代戦略通信航空機を導入しています。継続的な改修資金は中期的な勢いを維持し、航空機通信システム市場に対する回復力を付加しています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 認証およびDO-178/DO-254コスト負担 | -0.9% | 北米および欧州でより厳格 | 中期(2~4年) |
| IPベースのアビオニクスネットワークにおけるサイバー脆弱性 | -0.7% | 世界的、防衛分野に集中した懸念 | 短期(2年以内) |
| RF周波数混雑および干渉リスク | -0.6% | 世界中の高密度都市部 | 長期(4年以上) |
| RF半導体の供給不足 | -0.8% | 世界的、航空機ニッチ部品 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
認証およびDO-178/DO-254コスト負担
DO-178CおよびDO-254の検証コストは、マルチコアおよびAI対応アビオニクスに対して急激に上昇しています。Collins AerospaceのMosarcアーキテクチャ(最近FAAによって認可)は、認証コストを比例的に増加させることなく処理能力を75%向上させることを示していますが、全体的なコストは依然として逆風となっています。中小規模のOEMはリソース制約に直面しており、中期的に航空機通信システム市場を部分的に抑制しています。
IPベースのアビオニクスネットワークにおけるサイバー脆弱性
米国政府説明責任局(GAO)は、IPリンクによって導入された新たな攻撃対象領域を指摘し、FAAに対して接続されたフライトデッキのサイバーセキュリティ監視を強化するよう促しています。[4]米国政府説明責任局、「航空サイバーセキュリティ:FAAは監視を強化すべき」、gao.gov Honeywellと欧州宇宙機関は、データパスを保護するための量子鍵配送衛星を開発しています。リスク認識の高まりがオープンアーキテクチャ通信スイートの採用を遅らせ、航空機通信システム市場の近期成長をわずかに抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
アンテナがリードを維持しながら処理能力が加速アンテナは2025年の航空機通信システム市場シェアの39.35%を占め、マルチオービット衛星向けに設計された電子走査アレイが牽引しています。Satcom DirectのPlane Simple Kaバンド電子走査アレイは、長距離フリートに好まれる高ゲイン・低プロファイル設計の典型例です。ディスプレイおよびプロセッサーカテゴリーは、コックピットコンピューティング能力を75%向上させるCollins AerospaceのFAA認定マルチコアチップに支えられ、2031年までCAGR 9.49%で成長すると予測されています。ディスプレイおよびプロセッサーの航空機通信システム市場規模は、レガシーハードウェアよりも急勾配の軌跡にあります。トランスポンダーは後発採用者がADS-B義務を満たすにつれて安定した需要を維持し、通信管理ユニット(CMU)はCPDLCの展開から恩恵を受けています。軍用対抗手段無線機およびSWaP最適化SDRモジュールがコンポーネント需要を補完し、航空機通信システム市場の幅を広げています。
歴史的に見ると、ハードウェア中心の成長がソフトウェア定義機能に取って代わられています。ThalesのFlytXタクティルディスプレイはサイズと消費電力を30%削減し、段階的な認証をサポートしており、モジュール性がアップグレードサイクルをどのように再形成するかを示しています。モジュラーアビオニクスが普及するにつれ、調達量は固定アンテナから処理プラットフォームへと移行し、航空機通信システム市場全体でライフサイクル収益のバランスを維持しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


航空機タイプ別:
民間フリートが支配的でeVTOLが急成長民間ジェット機は、航空会社がブロードバンド接続と規制コンプライアンスを優先したことにより、2025年収益の53.10%を生み出しました。BoeingによるSpirit AeroSystemsの買収計画は、アビオニクス統合のより大きな垂直統合を示しており、小型機生産ラインにわたる通信システムの搭載を合理化するはずです。都市型航空モビリティ(UAM)プログラムは、Vertical AerospaceのVX4に搭載されたHoneywellのAnthemフライトデッキに牽引され、航空機通信システム市場で最速のCAGR 11.28%を記録すると予測されています。軍用航空機への資金投入は依然として重要であり、E-130J TACАМОおよびLink-16近代化契約によって示されています。ビジネス航空は、BombardierとHoneywellの複数年契約などの長距離キャビンSATCOMアップグレードを通じて段階的な量を追加しています。地域ジェット機は拡大するアジア太平洋フリート全体で需要を維持し、無人システムは高度なSDRおよびAIプロセッサーを統合し、航空機通信システム市場内の戦術的ユースケースを深化させています。
システム別:
無線通信のリードがACARSの近代化により縮小従来のVHF/HF音声無線は依然として2025年収益の39.10%を占めていますが、容量の限界と高まるデータニーズがIP対応メッセージングへの成長を促しています。IP上のACARSは最速成長システムでCAGR 8.18%であり、航空会社はブロードバンドリンクを活用してHF料金を削減し、運航効率を改善しています。ACARSソリューションの航空機通信システム市場規模は、対地デジタル化イニシアチブに沿って拡大します。インターフォン、デジタルオーディオ、および戦術データリンクシステムも、単一のLRUでマルチ波形サポートを可能にするSDRロードマップから恩恵を受けています。回線交換からパケットベースアーキテクチャへのシフトが、航空機通信システム市場内での支出の着実な再配分を支えています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
接続技術別:
SATCOMが規模を維持しながら5G対地通信が勢いを増すSATCOMは、L帯、Ku帯、Ka帯にわたり、2025年の航空機通信システム市場規模において40.30%のシェアを維持し、機上衛星通信ソリューションへの需要を支えています。ViaSatのAmaraプラットフォームは、LEO、MEO、GEO軌道にわたるデュアルビーム接続を重ね合わせ、2028年の導入を見据えており、SATCOMの優位性が継続することを示しています。一方、5G空対地ネットワークは、高密度の地上タワーがナローボディ機材を費用対効果の高い方法でサービスできる地域を中心に、7.62%のCAGRで成長すると予測されています。VHFデータリンクはATC音声バックアップの基盤として引き続き重要であり、Link-16や保護戦術波形(Protected Tactical Waveform)などの戦術波は防衛用途を拡大しています。ATGと衛星リンクをコストおよびレイテンシに基づいて切り替えるハイブリッドアーキテクチャは、総所有コストを最適化し、航空機通信システム市場全体における技術の多様性を高めています。
地域分析
北米航空機通信システム市場
北米は、FAA近代化プログラムと継続的な軍事支出により、2025年の収益の35.50%を維持した。4,600か所のATC施設にわたるFAAの通信インフラ刷新が継続しており、無線機、データリンク、スペクトル管理アップグレードの堅固な国内市場を提供している。2億6,900万米ドルのBACNタスクオーダーを含む米国防衛契約は、2027年までの調達の見通しを強化している。
アジア太平洋航空機通信システム市場
アジア太平洋地域は最も成長が速い地域であり、2031年までに8.29%のCAGRで拡大している。航空機通信システム市場への投資は、中国、インド、東南アジアにおける機体数の増加を反映している。中国電信は1,000基未満の基地局で全国的な5G対地通信カバレッジの試験運用を行っており、インドはVayulinkセキュア無線ネットワークを拡大する戦闘機に搭載している。タイ航空などの地域航空会社はSESマルチオービット接続を採用しており、先進的なSATCOMに対する商的需要の高まりを示している。
欧州航空機通信システム市場
欧州は厳格な規制上のリーダーシップにより、堅固な地位を維持している。ICAOが更新した将来の航空航法標準は、サイバー耐性を持つデータ交換を義務付けており、暗号化リンク管理の採用を促進している。Thales社とSpire Global社は100基以上の衛星を展開し、2027年のサービス開始を予定した宇宙ベースのADS-B監視を提供する。AirbusのHBCplusは統合マルチオービット端末を提供し、抗力と燃料消費を削減することで、航空機通信システム市場におけるOEMレベルの影響力を示している。
南米およびMEA航空機通信システム市場
南米、中東、アフリカは、機体更新と戦略的防衛プロジェクトを背景に、中程度ながら成長する需要をもたらしている。地上インフラが希薄なため、これらの地域ではハイブリッドATG/SATCOMソリューションが支持されており、航空機通信システム市場のグローバルに多様化した成長パターンを持続させている。

規制環境
航空機通信システムに関する規制環境は、義務化された監視およびデータリンク性能要件、そしてより厳格なスペクトル共存規則によって支えられている。米国および欧州では、ADS-B Outおよびコントローラーパイロットデータリンク通信(CPDLC)への準拠が、認証済みVHFデータリンク無線機、通信管理装置、および相互運用可能なアビオニクスの需要を引き続き牽引しており、FAAのDataCommプログラムの更新は運用フォーマットと装備の一貫性を強化している。2024年4月、EASAはCS-ACNSのIssue 5を公表し、航空機搭載の通信、航法、監視機器に関する認証仕様と適合性証明の許容手段を更新した。これはOEMやインテグレーターが無線機、データリンク、関連するアビオニクス機能を認定する方法に影響を与える。
スペクトル保護および干渉耐性要件も、製品ロードマップや認証作業を形作っている。2026年1月、FAAは無線高度計がアッパーCバンド(3.98~4.2GHz)における干渉耐性の最低性能要件を満たすことを義務付ける規則案を公表し、統合アビオニクスアーキテクチャの安全性根拠を強化するとともに、RF共存に関する検証活動を増加させている。国際的には、ITUが2026年2月にRecommendation M.2176-0を公表し、136~137MHz帯におけるICAO標準のVDLモード2システムの技術特性と保護基準を規定した。RTCAとEUROCAEは、DO-262G/ED-243D(2025年9月)などの共同規格を通じて連携し、衛星およびデータリンク関連アビオニクスに対する世界的に統一された最低運用性能要件を支えている。
バリューチェーン分析
バリューチェーンは、RFおよびデジタル半導体、アンテナおよびSATCOM端末、無線機および通信管理装置、そして耐空性証明とサイバーセキュリティ保証をクリアしなければならない組込みソフトウェアにまで及ぶ。上流の担い手には、チップセットおよびRFフロントエンドサプライヤー、アンテナおよび端末メーカー、そしてDO-178C/DO-254の制約下で活動する専門アビオニクスソフトウェア開発者が含まれる。中流のシステム統合は、LRU、ラック、配線を認証可能な航空機構成にまとめるTier-1企業に集中している。下流では、航空機メーカー、MRO、認可された改造業者がSTCを通じてラインフィットおよびレトロフィット設置を実施し、ネットワークサービス、鍵、維持管理を担う接続サービスプロバイダーおよび防衛主契約者がこれを支えている。
調達および供給は、防衛近代化プログラムとサプライチェーンリスク管理によって形作られている。例えば、Airbus Defence and SpaceはA400M向けの安全衛星通信システムAVIATOR 700SについてThalesと契約した(2025年6月)。また、L3HarrisはSAOCプログラムのもと、米空軍E-4C機体の保証通信を提供する下請け業者として選定された(2025年12月)。いずれの場合も、認証済みコンポーネントは主契約者主導の統合・長期支援パイプラインを通じて流れる。半導体の制約と関税リスクは依然としてRFコンポーネントのボトルネックとなっており、デュアルソーシングと安全在庫の増加を促している。これらはまた、部品変更や新機能追加時の再認証の手間を減らす、モジュール化されたソフトウェア定義アーキテクチャの活用を後押ししている。
競合ランドスケープ
航空機通信システム市場は中程度に集中しています。HoneywellによるCAESの19億米ドルの買収は、2,200人のRFエンジニアと電子戦能力を追加し、アンテナ設計と安全通信ペイロードを橋渡ししています。GogoによるSatcom Directの3億7,500万米ドルの買収は、ビジネス航空接続を統合し、8億9,000万米ドルの合算収益とEBITDAマージン24%を目標としています。RaytheonのCollins Aerospace部門は認定マルチコア処理能力で差別化し、アビオニクスコンピューティングにおける新たな収益を開拓しています。
L3Harrisなどの防衛重視のサプライヤーは海軍プログラムを拡大しながら、戦術ネットワークを強化するためのLEO Link-16衛星の実験を行っています。Peraton Labsは、従来の固定周波数計画を破壊する可能性のあるAIベースのスペクトルツールを披露しています。民間、ビジネス、および新興UAMセクター全体で、競争はマルチオービットリンクの統合、SDRアーキテクチャの認証、および半導体供給の確保に集中しています。
サプライチェーンの回復力は今や競争指標となっています。OEMおよびTier-1はチップ製造パートナーを多様化し、RFコンポーネント不足を乗り越えるためにより高い安全在庫を維持しています。これらの動きは総じて、航空機通信システム市場のますます複雑化する要件に対応しながら俊敏性を追求する業界を示しています。
航空機通信システム産業リーダー
Honeywell International Inc.
RTX Corporation
L3Harris Technologies, Inc.
Thales Group
ViaSat Inc.
- *免責事項:主要選手の並び順不同
航空機通信システム市場
- Honeywell International Inc.
- Northrop Grumman Corporation
- THALES Group
- RTX Corporation
- L3Harris Technologies, Inc.
- General Dynamics Corporation
- Iridium Satellite LLC
- Kratos Defense & Security Solutions, Inc.
- ViaSat Inc.
- Rohde & Schwarz GmbH & Co. KG
- Gogo Inc.
- Elbit Systems Ltd.
- BAE Systems plc
- Garmin Ltd.
- Orbit Communication Systems Ltd.
- Astronics Corporation
- Safran Electronics & Defense (Safran SA)

市場機会と将来展望
マルチオービット接続のアップグレードとIPベースの航空ネットワーキングへの移行は、進化する認証・干渉制約を満たしつつ設置を簡素化するレトロフィットキットおよびラインフィットソリューションに新たな余地を生み出している。近い将来を示す市場シグナルとして、航空会社による接続性調達の規模が挙げられる。2026年7月、Frontier AirlinesとIndigo PartnersはStarlinkを選定し、Frontier、Wizz Air、Volaris、JetSMART、Cebu Pacificを含む1,000機以上を対象とする複数航空会社展開を実施した。この選定は、大型ナローボディ機隊全体にわたる互換性のあるアンテナ、端末、機内ネットワーク統合への需要を支えている。ビジネス航空においては、認証主導のレトロフィット活動が2026年7月に反映されており、Gogo Galileo HDXがGulfstream G650/G650ERおよびその他の機体でFAA/EASA認証を取得し、電子走査アンテナおよび関連SATCOMアビオニクスの対象となる導入済み機体基盤を拡大している。
セキュリティおよび耐障害性の要件もまた、航空機通信の範囲内で隣接する機会分野を生み出しており、特にGNSSおよびRF脅威がアビオニクスアーキテクチャの決定に影響を与える場合において顕著である。2026年7月、IridiumはGNSSジャミング・スプーフィング防止チップの販売を開始し、航空機アビオニクススイートに統合可能な耐性PNTおよび耐障害性通信への運用者および防衛側の関心と合致している。スペクトル共存に関する規制および標準化作業、すなわちFAAが2026年1月に公表した無線高度計の干渉耐性規則案および中国民用航空局(CAAC)による5G AeroMACS機器性能基準(CTSO-2C610、2025年1月)は、アップグレードされたRFフロントエンド、フィルタリング、認証対応統合への需要をさらに後押ししている。これは機隊近代化サイクル中のダウンタイムを最小化する上で重要である。
Recent Industry Developments in 航空機通信システム市場
- 2026年4月:RTX(Collins Aerospace)は、Bell Textronにより、米陸軍のMV-75 Future Long Range Assault Aircraft(FLRAA)向けに5つの重要システムを供給する企業として選定された。この契約パッケージは、通信・アビオニクスサブシステムが新規生産の軍用回転翼機プログラムに組み込まれるプラットフォームレベルのインテグレーターとしてのCollinsの地位を強化する。また、任務通信および関連アビオニクスに関する認定、生産立ち上げ、維持管理からの長期的な収益をも支える。
- 2025年12月:L3Harrisは、Survivable Airborne Operations Center(SAOC)プログラムのもと、5年間のエンジニアリング・製造開発契約の一部として、米空軍E-4C機体の保証通信を提供する下請け業者としてSNCにより選定された。この契約は、戦略的指揮統制機に対する近代化の道筋に耐障害性のある機上通信を結びつけるものである。プログラム資金による開発・認証作業は、後続の生産や、安全な端末、無線機、統合サービスへの需要支援につながる可能性がある。
- 2024年9月:Viasatは、米空軍研究所からDefense Experimentation Using Commercial Space Internet(DEUCSI)プログラムのもと、3,360万米ドルの契約を受注し、回転翼機を含む戦術航空機のSATCOM能力を強化するAESAシステムを開発・提供する。この取り組みは、紛争地域および移動運用向けの電子走査アンテナの成熟度を進展させる。防衛実験プログラムでの実証性能は、運用キットへの移行および広範なプラットフォーム採用を加速させる可能性がある。


航空機通信システム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、民間および防衛プラットフォームにわたり、航空機と地上局および航空機間の声・データ交換を可能にする機上通信機器および組み込みソフトウェアから得られる収益を対象としています。
対象外の範囲:地上ベースの航空交通管制インフラおよび旅客インターネット専用として販売されるスタンドアロンのキャビンWi-Fiルーターは除外しています。
セグメンテーション概要
- コンポーネント別
- トランスポンダー
- SATCOMターミナル
- アンテナ
- ディスプレイおよびプロセッサー
- 通信管理ユニット
- その他のコンポーネント
- 航空機タイプ別
- 民間航空機
- 小型機
- 大型機
- 地域ジェット機
- ビジネスジェット機
- 軍用航空機
- 戦闘機
- 輸送機
- 特殊任務機
- 無人航空機(UAV)
- 都市型航空モビリティ/eVTOL
- 民間航空機
- システム別
- 無線通信システム
- インターフォン通信システム
- 機内放送システム
- デジタル無線・音声統合管理システム
- 航空機通信アドレッシングおよびレポーティングシステム(ACARS)
- 接続技術別
- SATCOM(L/Ku/Kaバンド)
- VHF/HF音声
- 対地通信(ATG/5G-ATG)
- 戦術データリンク(Link-16、MADL)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- アジア太平洋その他
- 南米
- ブラジル
- 南米その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの事実的な基盤を構築し、仮定を実際の航空活動に結びつけるために活用されました。FAAの航空機登録・活動データ、ICAOの航空輸送統計、EASAの刊行物、および公式ポータルからの防衛・民間調達通知などの公開情報を参照しました。特定の組立品において貿易フローが重要な場合は、需要タイミングを相互確認するために通関統計および航空機納入発表も精査しました。
これらに加え、年次報告書、投資家向けプレゼンテーション、公式機関からの製品認証およびスペクトル関連の最新情報、ならびに信頼性の高い航空専門誌を参照し、プログラムの立ち上げおよび改修サイクルを検証しました。並行して、企業財務情報およびニュースの有料サブスクリプションを活用し、特定の企業情報のみに依存することなく、収益構成の確認および主要な契約獲得の特定を行いました。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他の多くの公開情報も参照しています。
一次インタビューおよびサーベイ
一次調査は、航空機OEMおよびティアサプライヤー、アフターマーケットおよびMROステークホルダー、航空会社および防衛ユーザー側チーム、ならびに航空規制当局またはアドバイザーへのインタビューおよび簡易サーベイを中心に実施しました。本市場はグローバル市場であるため、最終的な仮定に地域別の機材構成、改修動向、および認証タイミングを反映できるよう、南北アメリカ、EMEA、およびアジア太平洋地域にわたってインプットを確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | CXO:14% | アジア太平洋:46% |
| 中位層:48% | 部門・ユニットリーダー:33% | EMEA:34% |
| 中小規模プレイヤー:19% | マネージャー:53% | 南北アメリカ:20% |
市場規模算定と予測
規模算定は、機材および納入量、ならびに航空機タイプおよびミッション別の設置・改修普及率を用いて対象となる航空機通信需要プールを再構築するトップダウン方式から始まります。需要プールが定義されると、システムレベルの価格帯および航空機あたりの期待コンテンツを用いて収益に換算され、機材分布および新造機活動に基づいて地域別に分割されます。
合計値の妥当性を確保するため、サンプリングされたプログラムレベルのサプライヤー積み上げ、改修キットのチャネルチェック、無線機・SATCOMターミナル・アンテナ・通信管理ユニットなどの主要ユニットの平均販売価格×数量チェックといった選択的なボトムアップ推計によって結果を裏付けています。モデルは、商用航空機の納入数、防衛近代化のタイムライン、重整備点検時の改修サイクル、認証・義務化に伴うアップグレード、および接続型アビオニクスへの構成シフトなど、繰り返し追跡可能な市場指標によって導かれています。
予測においては、航空機生産率、防衛予算、改修の普及、および価格動向に関するシナリオ分析を適用し、インタビュー対象者が近期プログラムおよびバックログ転換において見込む内容にシナリオを整合させています。ボトムアップのインプットが不完全な場合(例:断片化した改修チャネル)、ギャップは機材数に基づく普及率レンジを用いて処理し、サプライヤーのコメントおよび公表されたプログラム活動に対してストレステストを実施しています。
データ検証と更新サイクル
異常な変動を早期に検出できるよう、アウトプットは複数のステップで確認されます。機材成長、航空機納入動向、および既知のアップグレードサイクルなどの独立したシグナルと結果を比較し、地域別または航空機タイプ別に期待されるパターンと一致しない差異を精査します。
最終承認前に、仮定および計算は内部ピアレビューを経て、主要なプログラム遅延や新たなアビオニクスアップグレードに影響する義務化など、主要なインプットが大きく変動した場合にはフォローアップコールが実施されます。レポートは年次で更新され、主要な市場イベントが発生した場合には中間更新が行われます。納品直前には最終的なアナリストによる確認が完了し、クライアントが可能な限り最新の見解を受け取れるようにしています。
Mordor Intelligenceの航空機通信システム市場規模と他の公表推計値との比較
航空機通信システムの公表市場規模は、トピック名が同じように聞こえても大きく乖離して見えることがあります。これは、各出版社が製品の境界を異なる方法で設定し、価格および数量の仮定も異なるためです。差異はまた、基準年として選択された年、改修需要の計上方法、およびモデルの更新頻度によっても生じます。
一部の公表数値は、隣接する機上接続性およびキャビンネットワーキングハードウェアを同一の合計に含めています。Mordor Intelligenceでは、航空機対地上および空対空の交換に使用される機上通信機器および組み込みソフトウェアに焦点を絞り、地上ATC インフラおよびスタンドアロンのキャビンWi-Fiルーターを対象外としており、これが最終合計値に影響しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 122.12 億米ドル(2025年) | |
| グローバルコンサルタンシーA | 185.00 億米ドル(2025年) | 旅客アドレスおよびインターフォンシステムなどの品目も含む幅広いシステムバスケットを使用しており、キャビンネットワーキングハードウェアとミッション通信を明確に分離していないため、対象収益基盤が過大評価されています。 |
| 業界専門誌B | 98.00 億米ドル(2024年) | より狭い無線通信品目セットおよびより早い基準年にモデルを基づかせており、より保守的な改修普及率および価格推移を適用しているようで、より広い定義と比較して合計値が低くなっています。 |
表中の乖離は主に、通信システムとして計上されるものと隣接する機上機能との区別、および改修の普及率と価格の年次処理方法によって説明されます。機材および納入指標に推計を結びつけ、プログラムレベルの価格帯と相互確認することで、本アプローチは航空機生産およびアップグレードサイクルの変化に応じて繰り返し更新可能な明確なインプットに対して追跡可能な状態を維持しています。


レポートで回答される主要な質問
航空機通信システム市場の現在の規模は?
市場は2026年に130億1,000万米ドルと評価されており、CAGR 7.36%で2031年までに185億6,000万米ドルに達すると予測されています。
最も急成長しているコンポーネントセグメントはどれですか?
ディスプレイおよびプロセッサーは、コックピットコンピューティングを75%向上させるFAA認定マルチコア処理プラットフォームに牽引され、2031年までCAGR 9.49%で成長すると予測されています。
なぜアジア太平洋地域が最も急成長している地域なのですか?
フリートの拡大、5G対地通信試験、および防衛支出の増加により、アジア太平洋地域はCAGR 8.29%で他の地域を上回っています。
規制義務はどのように需要に影響していますか?
ADS-B OutおよびCPDLCの義務化タイムラインにより、航空会社はVDL無線機およびCMUを装備することを余儀なくされ、準拠した通信ソリューションへの近期支出を加速させています。
SATCOMの優位性に挑戦している技術は何ですか?
5G対地通信ネットワークは最も急成長している接続技術であり、マルチオービット衛星リンクを補完する低レイテンシーブロードバンドを提供しています。
現代のアビオニクスネットワークにおける主なサイバーセキュリティ上の懸念は何ですか?
IPベースの接続は新たな攻撃ベクターをもたらし、データパスを保護するための量子鍵配送衛星やFAO監視強化などのイニシアチブを促しています。
最終更新日:



