
航空機推力逆転装置作動システム市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 4.07 十億米ドル |
| 市場規模 (2032) | 6.08 十億米ドル |
| 成長率 (2027 - 2032) | 8.36 % |
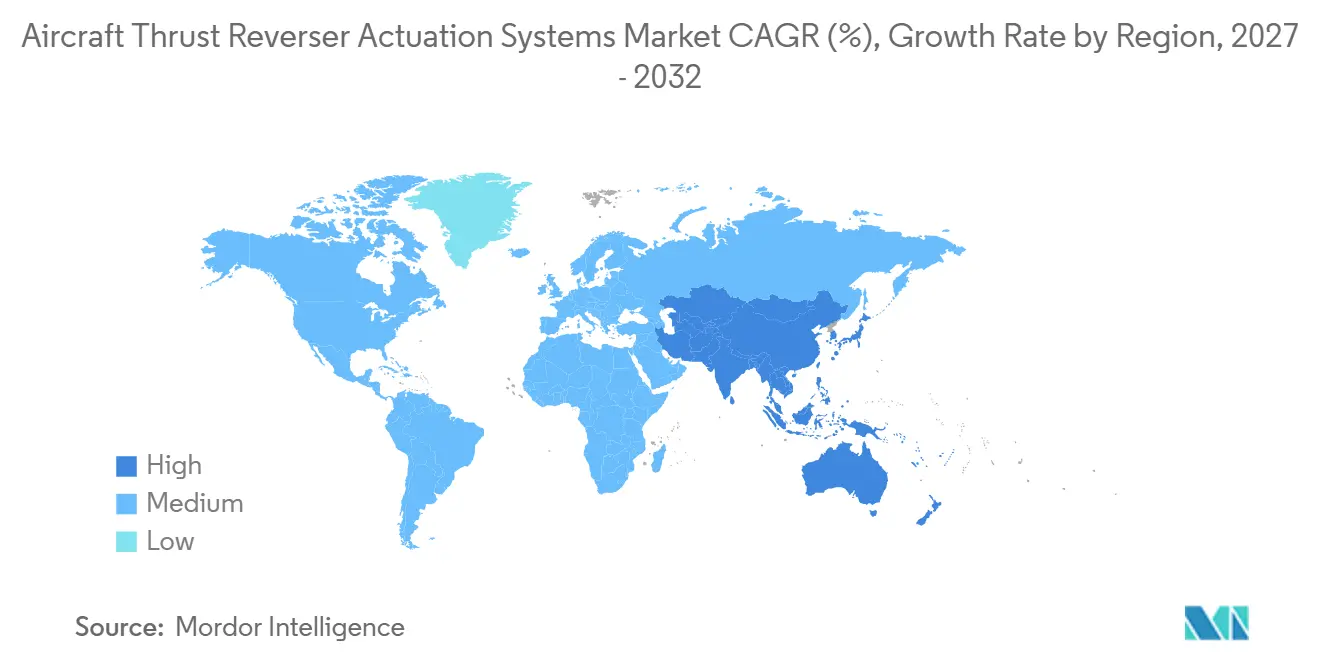
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
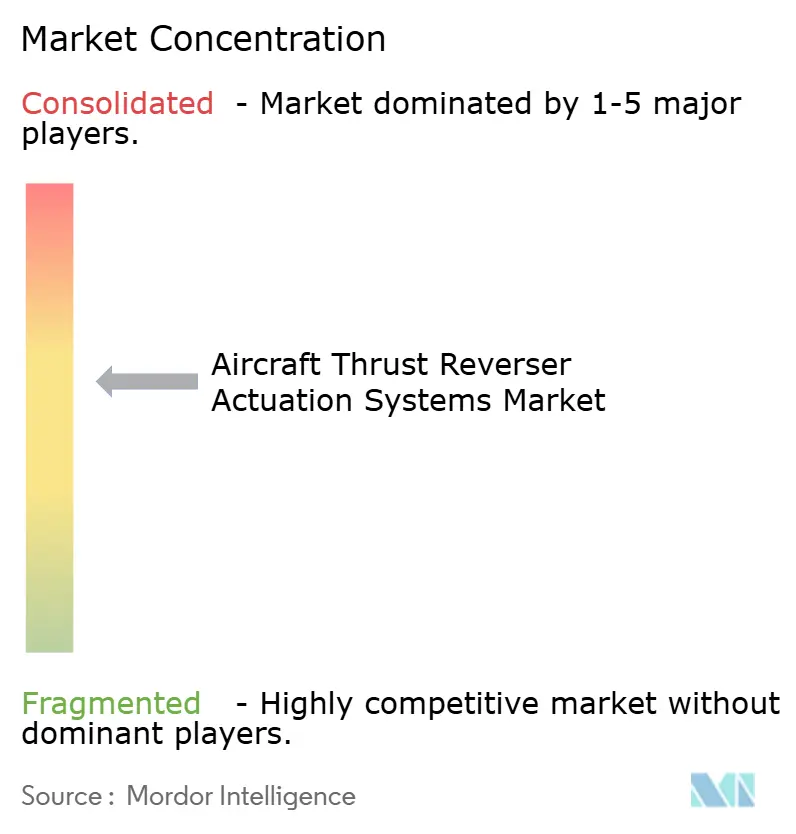
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる航空機推力逆転装置作動システム市場分析
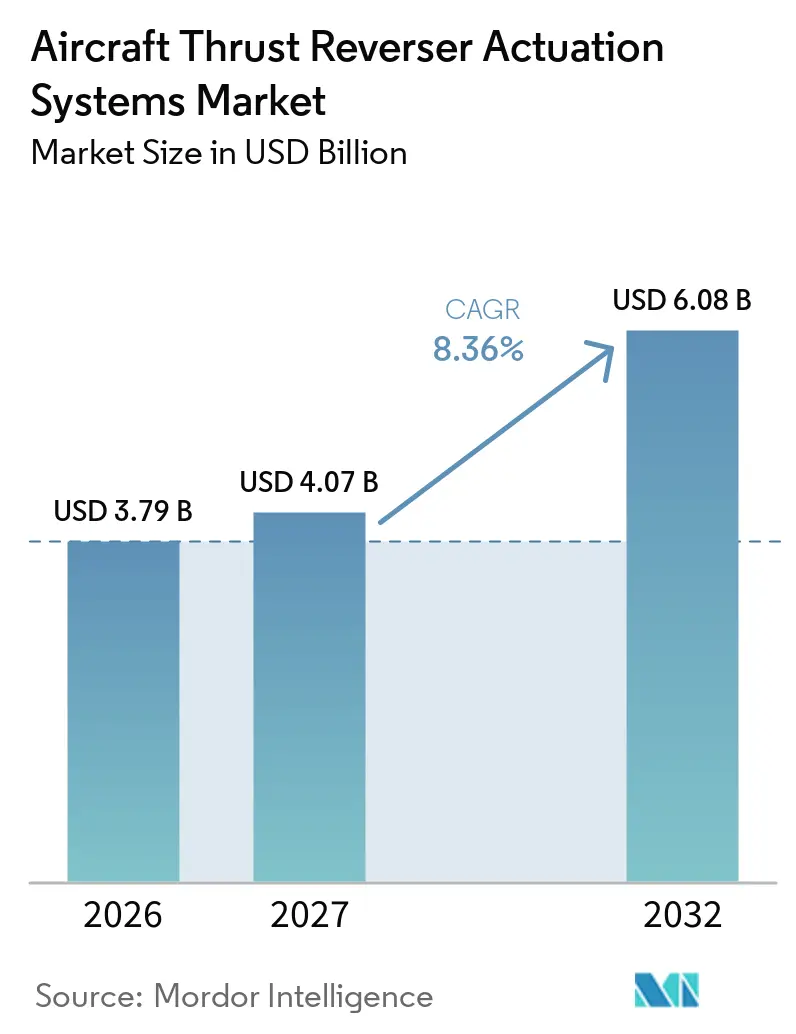
航空機スラストリバーサーアクチュエーションシステムの市場規模は2026年に3.79 ビリオン 米ドルと評価され、2027年の4.07 ビリオン 米ドルから2032年には6.08 ビリオン 米ドルへと成長し、2027年から2032年の間に8.36%のCAGRを記録すると予測されています。商用航空機の生産、機体稼働率、整備サイクルが認定アクチュエーション機器への継続的な需要を支えています。本市場は、認定ターボファン商用航空機への義務的な搭載から恩恵を受けており、このシステムはオプションのアップグレードではなく航空機運航に必要な部品となっています。サプライヤーは、同一の就航機材から新規機器プログラムと長期にわたる修理需要の両方に対応できます。主要機体メーカーにおける生産上の制約も既存航空機の運航期間を延長させ、整備需要を支えています。電動アクチュエーション、安全な展開に必要な冗長性とロック要件を維持しながら重量を削減できることから注目を集めています。
主要レポートのポイント
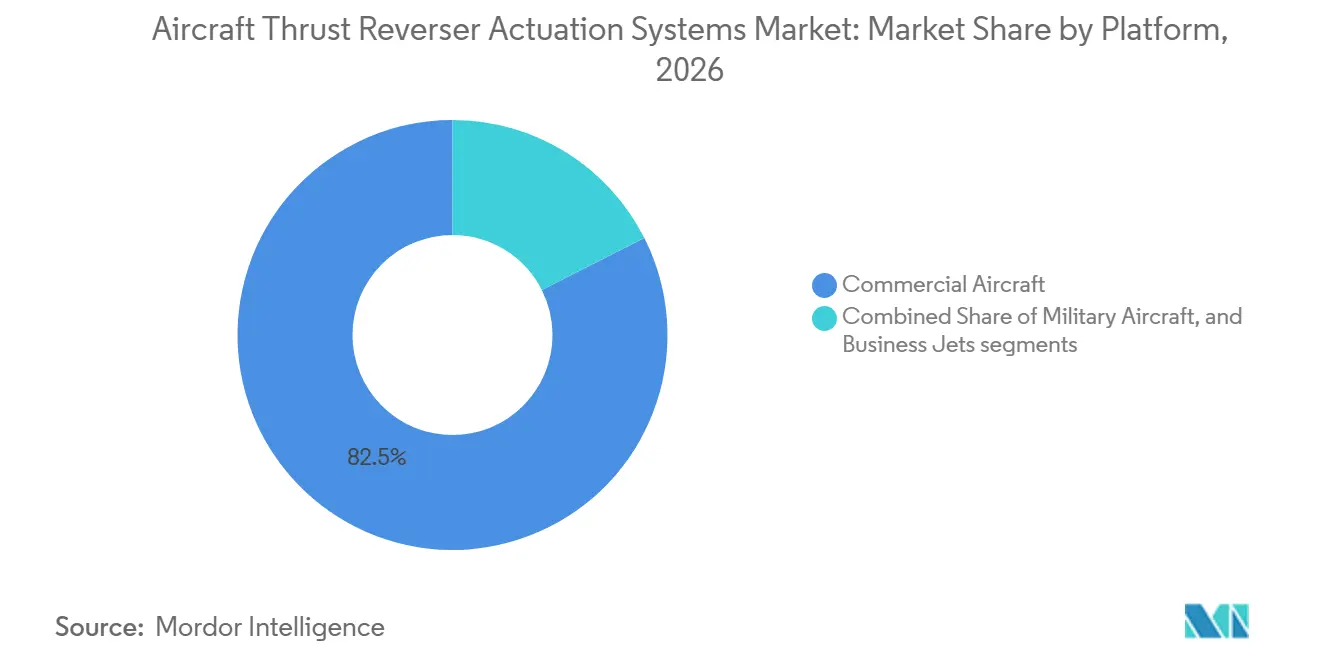
- プラットフォーム別では、商用航空機が2026年の航空機スラストリバーサーアクチュエーションシステム市場シェアの82.45%を占め、ビジネスジェットは2032年にかけて9.80%のCAGRで成長すると予測されています。
- メカニズム別では、油圧システムが2026年の航空機スラストリバーサーアクチュエーションシステム市場シェアの66.30%を占め、電動システムは2032年にかけて10.24%のCAGRで成長すると予測されています。
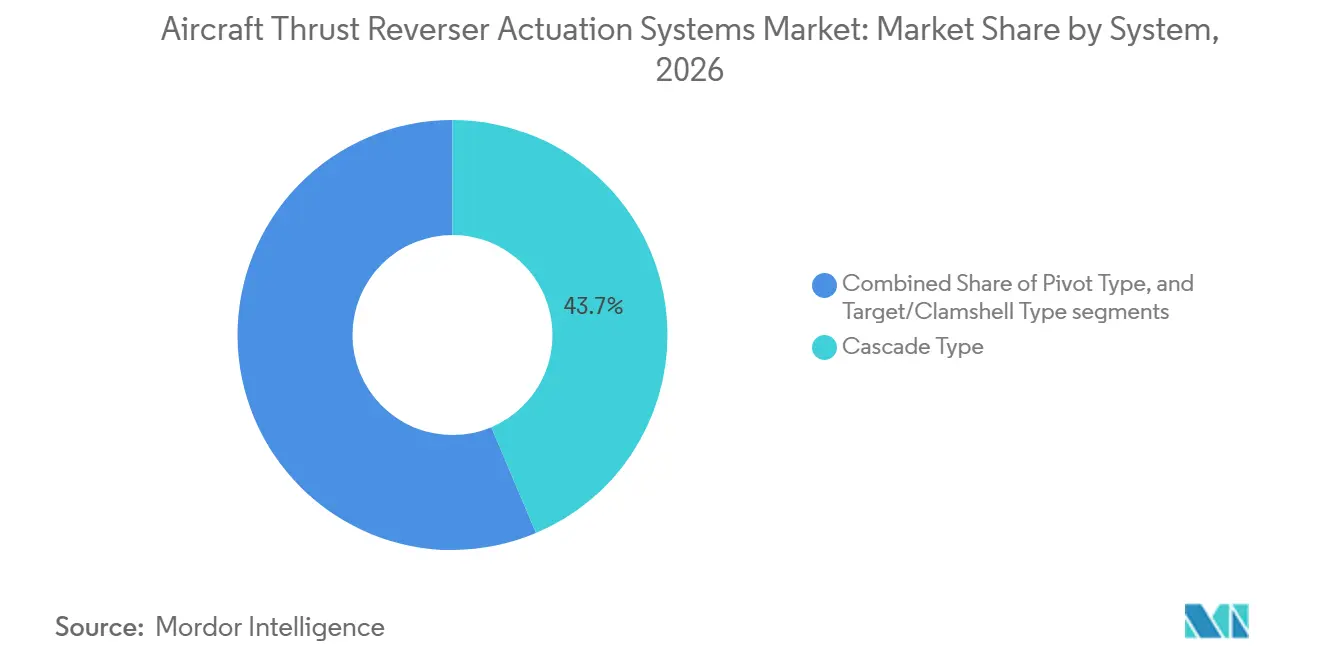
- システム別では、カスケード型システムが2026年の航空機スラストリバーサーアクチュエーションシステム市場シェアの43.65%を占め、ピボット型システムは2032年にかけて10.22%のCAGRで成長すると予測されています。
- エンドユーザー別では、OEMが2026年の航空機スラストリバーサーアクチュエーションシステム市場シェアの69.47%を占め、アフターマーケットは2032年にかけて10.14%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の航空機スラストリバーサーアクチュエーションシステム市場シェアの35.90%を占め、アジア太平洋は2032年にかけて10.05%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 商用機材の更新がスラストリバーサー需要を加速させる | +2.00% | グローバル | 中期(2~4年) |
| ナローボディ機の生産増加がカスケード型スラストリバーサーの設置を促進する | +1.50% | 北米および欧州 | 短期(2年以内) |
| 軽量複合材スラストリバーサーが航空機の効率性を支援する | +0.90% | グローバル | 中期(2~4年) |
| 電動アクチュエーションの進歩がスラストリバーサーシステム設計を再構築する | +1.30% | 欧州および北米 | 長期(4年以上) |
| 次世代エンジンプラットフォームがスラストリバーサーのイノベーションを促進する | +0.80% | グローバル | 長期(4年以上) |
| 航空機機材の拡大がスラストリバーサーアフターマーケット需要を強化する | +1.10% | アジア太平洋および中東・アフリカ(北米への波及効果あり) | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
商用機材の更新がスラストリバーサー需要を加速させる
航空会社は、納入遅延とサプライチェーンの制約により既存機材の運航を継続しながら、機材の更新を進めています。このダイナミクスにより、新規スラストリバーサーシステムと既存機器の整備サービスへの並行需要が生まれています。2026年6月、IATAは世界の航空機受注残が18,000機を超え、平均機材年齢が15.2年に達したと報告しました。[1] これらの状況は既存航空機の運航寿命を延長させ、スラストリバーサーの点検・修理・交換部品への需要を持続させると見込まれています。機材更新はまた、新造航空機が生産・就航するにつれて新規機器への需要も促進します。確立された航空機プログラム認証、製造能力、整備ネットワークを持つサプライヤーは、両方の需要に対応するうえで有利な立場にあります。この組み合わせにより、新規航空機の納入と成熟した商用機材の継続運航からの需要が支えられます
ナローボディ機の生産増加がカスケード型スラストリバーサーの設置を促進する
ナローボディ機の生産は、特にLEAP-1A搭載のA320neoなどの現代の商用航空機プログラムにおいて、カスケード型スラストリバーサーへの需要を支えています。エアバスは2026年8月末時点でA320ファミリーの受注残が7,577機に達したと報告し、2027年末までに月産70~75機の目標を維持しています。これらの生産計画は、カスケード、トランスレーティングカウル、アクチュエーションシステムを含むスラストリバーサー部品への長期的な需要を支えると見込まれています。Safran NacellesとST EngineeringのMiddle River Aerostructure Systemsは、A320neo LEAP-1Aプログラム向けにスラストリバーサー構造体とアクチュエーション機器を供給しています。航空機固有の統合・認証要件も、承認された製造能力を持つ確立されたサプライヤーを優遇します。ナローボディ機の生産が拡大するにつれ、スラストリバーサーへの需要は航空機の納入率、エンジン構成、サプライヤーの生産能力と密接に連動し続けるでしょう。
軽量複合材システムが航空機の効率性を支援する
軽量複合材料の採用は、空力性能と運用性能を維持しながら構造重量を削減することで、航空機スラストリバーサーアクチュエーションシステム市場を支えています。メーカーはスラストリバーサーカスケード、トランスレーティングカウル、その他のナセル構造に複合材料を使用しており、専門的な製造・修理能力が必要とされます。Safran NacellesはLEAP-1A搭載のA320neoにおける複合材カスケードおよびトランスレーティングカウルの使用を確認しています。メーカーはまた、ダッソー ファルコン7XやファルコンF8Xを含むビジネス航空機のスラストリバーサーにも複合材構造を採用しています。これらの材料は構造・認証要件を満たしながら航空機重量を削減します。その統合により、先進複合材、精密製造、構造修理サービスを専門とするサプライヤーに機会が生まれます。ただし、メーカーは重量最適化と耐久性、アクチュエーション信頼性、承認された航空機運用要件への準拠のバランスを取る必要があります。
電動アクチュエーションの進歩がスラストリバーサーシステム設計を再構築する
電動アクチュエーション技術は、航空機メーカーが従来の油圧アーキテクチャの代替を模索する中で、スラストリバーサーシステムの開発に影響を与えています。2025年6月、Collins AerospaceはそのelecTRASシステムが約1,100万飛行時間および180万飛行サイクルの運用実績を積み上げ、2024年末時点で600機以上のA350が就航していると報告しました。[2] 2025年12月、Safran NacellesとESIGELECは、システムシミュレーション、機器統合、予知保全研究を通じて電動スラストリバーサーアクチュエーションを推進するePRISME研究所を設立しました。これらの動向は、電動アクチュエーションシステムおよび関連技術への継続的な投資を示しています。電動アーキテクチャには信頼性の高い電力管理、ロック機構、検証済みの故障防護システムが必要であり、高度な電気工学、制御、システム統合能力、および広範なテストリソースを持つサプライヤーに機会をもたらします。
航空機機材の拡大がスラストリバーサーアフターマーケット需要を強化する
世界の航空機機材の拡大は、スラストリバーサーの整備、修理、交換部品、交換サービスへの継続的な需要を支えています。スラストリバーサーシステムは、構造的完全性、アクチュエーション性能、運用信頼性を維持するために定期的な点検と整備が必要です。2025年4月、Safran NacellesはRepublic Airwaysとの間で、200機以上のE170およびE175航空機のスラストリバーサー整備とスペアパーツ支援をカバーするNacelleLifeサービス契約を締結しました。この契約にはSafranのインディアナポリス施設を通じた整備・修理サービスが含まれており、専用アフターマーケット能力への継続的な投資を示しています。航空機が運用時間とサイクルを積み重ねるにつれ、オペレーターは整備関連のダウンタイムを最小化するために承認された修理と交換部品へのアクセスを必要とします。これらの要件は、OEM関連サービスネットワークおよび確立された技術能力を持つ資格取得済みの独立MROプロバイダーに長期的な機会をもたらします。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格な展開安全要件が認証コストを増加させる | -0.80% | グローバル | 長期(4年以上) |
| 専門アクチュエーターおよび複合材部品の不足が生産を制約する | -0.60% | 北米および欧州 | 短期(2年以内) |
| 航空機固有のナセル統合がスラストリバーサーの改修を制限する | -0.50% | グローバル | 中期(2~4年) |
| 電動スラストリバーサーが電力およびフェイルセーフの課題に直面する | -0.40% | 欧州および北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
厳格な展開安全要件が認証コストを増加させる
スラストリバーサーシステムは、飛行中の意図しない展開が危険な運用状況を生み出す可能性があるため、厳格な安全・認証要件を満たす必要があります。航空機スラストリバーサーアクチュエーションシステム市場では、構造試験、ロック機構の検証、故障解析、システムレベルの検証を含む広範な資格認定プロセスが求められます。14 CFR 25.933および25.1309に基づくFAA規制は、スラストリバーサーシステムおよび航空機機器の安全要件を定めています。商用サービスに入る前に、新しいスラストリバーサー構成は適用される安全基準への準拠を実証しなければなりません。電動アクチュエーションシステムも、電力管理、制御システム、故障防護機構の包括的な検証が必要です。これらの要件は開発コストを増加させ、特に新技術を導入したり既存の航空機プログラムに参入しようとするサプライヤーにとって資格認定のタイムラインを延長させます。関連する工学・認証費用は、確立された航空宇宙試験・規制能力を持たないメーカーにとって重大な参入障壁となります。
専門アクチュエーターおよび複合材部品の不足が生産を制約する
スラストリバーサーの製造は、確立されたサプライヤーネットワークを通じて調達される専門アクチュエーター、複合材構造体、精密加工部品、航空宇宙認定材料に依存しています。これらの投入物に影響する制約は、特に商用航空機製造の増産期において生産スケジュールを混乱させる可能性があります。2026年6月、IATAは原材料不足、生産ボトルネック、逼迫した労働市場、地政学的混乱が航空宇宙サプライチェーンに影響を与え続ける課題として特定しました。これらの広範な制約は、専門部品と資格取得済みの生産能力に依存するスラストリバーサーメーカーにも影響を与える可能性があります。サプライヤーの可用性の制限と調達リードタイムの延長により、メーカーが航空機生産スケジュールの変化に迅速に対応する能力が制限れる場合があります。中小サプライヤーは部品の確保と在庫水準の維持においてさらなる課題に直面する可能性があります。これらの状況はサプライチェーンのリスクを高め、スラストリバーサーの生産と交換部品の可用性を遅延させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
プラットフォーム別:
商用航空機がほぼすべてのOEM収益を支える商用航空機は2026年の航空機スラストリバーサーシステム市場シェアの82.45%を占めました。これはターボファン搭載の商用ジェット機がスラストリバーサーアクチュエーション機器を必要とするためです。商用航空機は、スラストリバーサー搭載のナローボディおよびワイドボディ航空機の大規模な就航機材に支えられ、航空機スラストリバーサーアクチュエーションシステム市場における主要な需要源となっています。ナローボディプログラムは高い生産量と広範な商業運航により機器への相当な需要を生み出しています。ワイドボディ航空機も航空機固有のナセルアーキテクチャと統合する専門アクチュエーションシステムを必要とします。エアバスは2026年8月末時点でA320ファミリーの受注残が7,577機に達したと報告しており、適用されるエンジン構成全体でスラストリバーサー機器への将来需要を支えています。軍用輸送機およびその他の特殊プラットフォームは、調達と機材整備活動を通じて追加需要を生み出しています。商用機材の更新と既存航空機の継続運航は、新規機器および交換用途全体にわたって資格取得済みのアクチュエーションシステムメーカーに機会を持続させます。
ビジネスジェットセグメントは2032年にかけて9.80%のCAGRで成長すると予測されており、航空機スラストリバーサーアクチュエーションシステム市場において最も成長の速いプラットフォームセグメントとなっています。ビジネス航空は、航空機の納入増加とサプライヤーによる専門アクチュエーション技術の開発に伴い、スラストリバーサー機器メーカーに追加の機会を提供します。IBAは2026年に884機のビジネスジェット納入を予測しており、整備と部品支援を必要とする航空機の就航機材を拡大する可能性があります。スラストリバーサーの採用はビジネスジェットモデルによって異なり、システム構成はエンジンアーキテクチャと航空機要件によって決定されます。[3] 商用航空機も定期点検、修理、部品交換を通じて相当なアフターマーケット活動を継続的に生み出しています。これらの要件は、確立された航空機プログラムの専門知識と承認された整備能力を持つサプライヤーを支えます。


注記: 各セグメントのシェアはレポート購入後にご確認いただけます
メカニズム別:
油圧式スラストリバーサーがリードし、電動式が新規プログラムを再定義する油圧システムは2026年の航空機スラストリバーサーアクチュエーションシステム市場シェアの66.30%を占めており、就航中の航空機機材全体における大規模な就航機材を反映しています。油圧スラストリバーサーアクチュエーションシステムは、確立された用途と長い運用実績により、商用およびビジネス航空機機材全体で引き続き重要な役割を果たしています。これらのシステムは油圧動力を使用してアクチュエーターの動作とスラストリバーサーの展開を制御し、確立された整備手順と専門修理能力によって支えられています。WoodwardやParker Hannifin などのメーカーは、ロッキングアクチュエーター、制御バルブ、関連部品を含む油圧アクチュエーション機器を供給しています。既存の航空機構成は、運用寿命を通じて交換部品、点検、オーバーホールサービスへの需要を継続的に生み出しています。航空機固有の統合・認証要件も既存のアクチュエーションアーキテクチャの交換可能性を制限しています。その結果、メーカーが新しいプラットフォームに電動アクチュエーションソリューションを導入する中でも、油圧システムはアフターマーケットにおいて引き続き重要であると見込まれます。
電動システムは、より軽量で統合された航空機アーキテクチャへの関心に牽引され、2032年にかけて10.24%のCAGRで拡大すると予測されています。電動アクチュエーションシステムは、航空機メーカーがより統合された、潜在的により軽量なナセルアーキテクチャを追求する中で重要性を増しています。2025年6月、Collins Aerospaceはそのelecトラスシステムが約1,100万飛行時間および180万飛行サイクルの運用実績を積み上げ、2024年末時点で600機以上のA350が就航していると報告しました。同社はまた、フランスのコロミエにある生産ラインと英国ウルヴァーハンプトンのエンジニアリングセンターを通じて電動アクチュエーション能力を拡大しています。Safran Nacellesは2025年12月にESIGELECと設立したePRISME研究所を通じてETRAS技術を推進しています。これらの動向は電動アクチュエーションへの継続的な投資を支えていますが、採用は航空機プログラムの選択、システム統合、認証要件に依存します。
システム別:
カスケードアーキテクチャがリードするがピボット型が台頭カスケード型システムは2026年の航空機スラストリバーサーアクチュエーションシステム市場シェアの43.65%を占めました。これは高バイパスターボファン航空機に広く使用されているためです。カスケード型スラストリバーサーは高バイパスターボファンエンジン搭載の商用航空機に広く使用されており、関連するアクチュエーション機器への需要を支えています。これらの構成は通常、着陸時にエンジンバイパス気流を転向させるためにトランスレーティングカウル、カスケードベーン、協調アクチュエーション機構を使用します。LEAP-1A搭載のA320neoはカスケード型スラストリバーサーを採用しており、Middle River Aerostructure SystemsがSafran Nacellesに複合材カスケード、トランスカウル、アクチュエーション機器を供給しています。対応する航空機の継続的な生産と整備により、アクチュエーター、制御装置、承認された交換部品への需要が生まれます。カスケードシテムと特定のナセルおよびエンジン設計との統合も機器の互換性に対する障壁を生み出しています。これらの要件は、航空機プログラムの資格認定、システム試験能力、長期アフターマーケットサポートネットワークを持つ確立されたサプライヤーを支えます。
ピボット型システムは2032年にかけて10.22%のCAGRで成長すると予測されており、ビジネス航空用途において重要な役割を果たしています。ピボットドア型スラストリバーサーは一部の商用航空機構成に使用されており、ビジネス航空における技術開発の分野であり続けています。ロールスロイス トレント700搭載のA330ceoはピボットドア型スラストリバーサーを使用しており、ワイドボディ航空機におけるこのアーキテクチャの確立された用途を示しています。2026年2月、ST Engineering MRASは軽量複合材構造と統合電動アクチュエーションを組み込んだビジネス航空向けのフルスケールピボットドアデモンストレーターを発表しました。この開発は空力性能、構造効率、システム統合への継続的な工学的関心を反映しています。ターゲット/バケットおよびクラムシェル配置を含むその他の構成は特定の航空機用途に引き続き関連していますが、用語が重複する可能性があるため分類には慎重な検討が必要です。これらのアーキテクチャ全体において、アフターマーケット要件は就航機材の規模、航空機固有の認証、専門修理能力の可用性に依存します。

注記: 各セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー別:
OEMチャネルがリードするがアフターマーケットが成長で上回るOEMは2026年の航空機スラストリバーサーアクチュエーションシステム市場シェアの69.47%を占めました。これはシステム契約が通常、航空機プログラムの開発段階で締結されるためです。OEMおよびその資格取得済みサプライヤーはスラストリバーサーアクチュエーションシステムの主要な流通チャネルであり、機器の選定と統合は航空機プログラムの開発段階で行われます。サプライヤーはナセル、エンジン、機体メーカーと協力して構造的、機械的、運用上の要件を満たす必要があります。これらのプログラムは機器が商用サービスに入る前に広範な試験、認証、生産資格認定を必要とします。確立されたサプライヤーは航空機プログラムへの長期参加と承認されたシステム設計の経験から恩恵を受けます。新規機器需要は航空機生産スケジュール、エンジン構成、新規プラットフォームの開発と連動し続けます。広範な資格認定プロセスも既存プログラムへの参入を目指す企業にとって障壁を生み出し、技術能力、製造信頼性、航空機メーカーとの確立された関係の重要性を強化します。
アフターマーケットは、航空機稼働率と機材年齢が修理作業を支えることから、2032年にかけて10.14%のCAGRで成長すると予測されいます。アフターマーケットはスラストリバーサーの点検、修理、部品交換、スペアパーツ支援を通じて継続的な需要を生み出しています。2025年4月、Safran NacellesはRepublic Airwaysとの間で、200機以上のE170およびE175航空機のスラストリバーサー整備とスペアパーツ支援をカバーするNacelleLife契約を締結しました。この契約にはSafranのインディアナポリス施設での修理サービスが含まれると見込まれており、OEM連携整備プログラムの役割を示しています。独立MROプロバイダーも承認された修理能力とライセンス契約を通じて新しい航空機プログラムに参加しています。競争はターンアラウンドタイム、技術文書、交換部品の可用性、認証承認に依存します。航空機が延長されたサービス寿命にわたって運用されるにつれ、継続的な整備要件と機器可用性の維持の必要性がアフターマーケット需要を支えます。
地域分析
北米航空機スラストリバーサーアクチュエーションシステム市場
北米は2026年の航空機スラストリバーサーアクチュエーションシステム市場シェアの35.90%を占め、機体製造、防衛需要、および広範なMROベースに支えられています。同地域には、航空機オペレーター、部品サプライヤー、および認定修理施設が高密度に集積しています。Woodwardは2025年7月にSafranの北米電気機械式アクチュエーション事業の買収を完了し、米国、メキシコ、カナダにおける関連事業を取得しました。この取引は、航空機アクチュエーション能力を持つサプライヤー間における継続的な統合の動きを示しています。Woodwardはまた、航空機スポイラーアクチュエーションシステム向けに2億米ドルの製造施設をサウスカロライナ州に建設すると発表しており、2027年の稼働開始を目指しています。
欧州航空機スラストリバーサーアクチュエーションシステム市場
欧州は、航空機統合および電動アクチュエーション開発における主要な拠点です。同地域の航空機スラストリバーサーアクチュエーションシステム市場は、エアバスの組立活動および主要システムサプライヤーのエンジニアリング拠点の存在から恩恵を受けています。Collins Aerospaceは、ウルヴァーハンプトンのエンジニアリングセンターおよびコロミエールの生産ラインを通じて、欧州における電動化能力を拡充しました。SafranとESIGELECは、電動ラストリバーサーのアクチュエーションを研究するための研究所をルーアンに設立しました。このようなエンジニアリング、組立、および研究リソースの集積は、長期的なイノベーションを支えています。また、同等の試験、設計、および認証能力を持たないサプライヤーにとっての参入障壁を高めています。
アジア太平洋、南米、中東・アフリカ航空機スラストリバーサーアクチュエーションシステム市場
アジア太平洋地域は2032年までに10.05%のCAGRで成長すると予測されており、航空機スラストリバーサーアクチュエーションシステム市場において最も成長の速い地域となっています。成長は、航空会社の機材拡大、整備活動の増加、および地域修理能力に対する需要の高まりと連動しています。同地域の航空機オペレーターは、稼働率の上昇に伴い、認定サポートへの継続的な需要を生み出しています。また、機体およびエンジンプログラムは、将来のアクチュエーション業務の潜在的な基盤を広げています。南米は地域航空および商業航空活動を通じて安定した需要をもたらし、中東・アフリカ高稼働率のハブ運営から恩恵を受けています。これらの地域全体において、認定修理能力および純正部品へのアクセスが、アフターマーケット需要に対応できるペースに影響を与えます。現地能力はオペレーターにとって引き続き重要な要素となります。
競合環境
市場集中度
北米における航空機推力逆転装置作動システム市場
航空機スラストリバーサーアクチュエーションシステム市場は、システム統合レベルでは中程度の集中度を示しています。SafranとCollins Aerospaceは商用航空機プログラム向け新規機器コンテンツの重要なサプライヤーです。Parker Hannifin、Woodward、Liebherr-Aerospace、Eaton、その他のサプライヤーが関連する油圧および電気機械アクチュエーション活動に参加しています。競争はプログラム資格認定、エンジニアリングの深さ、生産信頼性、長いサービス寿命を支援する能力によって形成されます。複数年にわたる試験・認証要件により、中小企業にとってシステムレベルへの参入は困難です。したがって、この産業は専門修理・部品支援よりも新規機器統合においてより集中しています。この構造により、確立されたプログラム資格認定が重要な競争要因となっています。また、生産とサービス全体にわたる一貫した実行も評価されます。
Safranは電動アクチュエーション研究への投資を通じてその地位を強化しています。ESIGELECとのePRISME研究所は、故障検出、電磁適合性、実条件に近いシミュレーションに焦点を当てています。Collins Aerospaceも2025年6月にウルヴァーハンプトンにエンジニアリングセンターを開設し、コロミエにelecTRAS生産ラインを設置しました。WoodwardによるSafranの北米電気機械アクチュエーション事業の買収は、地域のアクチュエーション能力を拡大したもう一つの戦略的な動きです。これらの行動は、サプライヤーがエンジニアリング能力、製品開発、戦略的生産資産の管理に投資していることを示しています。
アフターマーケットは、修理プロバイダーがサービス対応力と承認された能力で競争できるため、新規機器統合よりも集中度が低い状態が続いています。SafranとRepublic Airwaysとの契約は、スラストリバーサー整備からの収益を維持するためのOEM連携アプローチを示しています。独立プロバイダーは、機材が成熟した油圧システムを使用し、オペレーターが現地修理サポートを必要とする市場において競争力を維持できます。ただし、技術データ、部品、ライセンスへのアクセスが対応できる作業の範囲を左右する可能性があります。航空機スラストリバーサーアクチュエーションシステム市場はまた、ビジネスジェット交換やプラットフォーム固有の改修サポートにも機会を提供しています。これらの分野には資格取得済みの在庫と承認された技術能力が必要です。サービス速度もプロバイダーをさらに差別化できます。
航空機スラストリバーサーアクチュエーションシステム産業のリーダー企業
-
Safran SA
-
Collins Aerospace (RTX Corporation)
-
Woodward, Inc.
-
Parker-Hannifin Corporation
-
Liebherr-International Deutschland GmbH (Liebherr-International AG)
- 注:主要企業の掲載順は順位を示すものではありません。
航空機スラストリバーサーアクチュエーションシステム市場 このレポートでカバーされる企業
- Safran SA
- Collins Aerospace (RTX Corporation)
- Woodward, Inc.
- Parker-Hannifin Corporation
- O.M.A. S.p.A.
- Liebherr-International Deutschland GmbH (Liebherr-International AG)
- Arkwin Industries, Inc. (TransDigm Group Inc.)
- Eaton Corporation plc
- Ontic Engineering & Manufacturing UK Limited
- ST Engineering MRAS (Singapore Technologies Engineering Ltd.)
- The NORDAM Group LLC
- S.S. White Technologies, Inc.
- SEPAC, Inc.
- Elliott Manufacturing (CentroMotion)
最近の産業開発事情 航空機スラストリバーサーアクチュエーションシステム市場
- 2026年7月:RTXのビジネスであるCollins AerospaceとEtihad Engineeringは、アブダビでナセルおよびスラストリバーサーMROサービスを提供する合弁会社の設立を発表しました。この施設は地域および国際航空会社が運航するA350およびB787機材をサポートします。Collins AerospaceはUAEのナセル事業をEtihad Engineeringの整備施設に移転し、中東におけるナセルMROの拠点を2倍に拡大します。3,250平方メートルの施設は2027年第1四半期に運営開始する予定です。スラストリバーサー整備能力を拡大し、商用航空機オペレーターへのアフターマーケットサポートを強化します。
- 2026年2月:ST Engineering MRASはシンガポールエアショー2026において次世代ビジネス航空スラストリバーサーを発表しました。社内資金によるR&Dプログラムを通じて開発されたこのピボットドア型スラストリバーサーは、ビジネス航空機のロングダクト混合流構成を対象としています。この軽量複合材システムは、高温条件下での空力効率、音響性能、運用信頼性の向上を目指しています。この開発は、スラストリバーサーポートフォリオの拡大とビジネス航空用途向け複合材技術の推進に向けた同社の取り組みを反映しています。
- 2025年12月:Safran NacellesとESIGELECは、電動スラストリバーサーアクチュエーションシステム(ETRAS)を推進するためのePRISME共同研究所を設立しました。この協力は、代表的な運用条件下での電気システムの統合を評価するための試験プラットフォームの開発に焦点を当てています。また、電気・アクチュエーションシステムの潜在的な故障を特定するために高度なアルゴリズムとハードウェアソリューションを使用する予知保全研究プラットフォームも含まれています。このイニシアチブは次世代電動スラストリバーサーシステムの技術的成熟度と信頼性を高めます。
グローバル航空機スラストリバーサーアクチュエーションシステム市場レポートの範囲
航空機スラストリバーサーアクチュエーションシステムは、着陸または離陸中止時にエンジンの気流を転換し、着陸距離およびブレーキの摩耗を低減する制動システムである。これらのシステムは、油圧、電動、および電気油圧技術を含む機械的構造とアクチュエーション機構を使用し、スラストリバーサーの制御された展開および格納を可能にする。
世界の航空機スラストリバーサーアクチュエーションシステム市場は、プラットフォーム、機構、システム、エンドユーザー、および地域別にセグメント化されている。プラットフォーム別では、市場は民間航空機、軍用航空機、およびビジネスジェットにセグメント化されている。機構別では、市場は油圧式、電動式、および電気油圧式にセグメント化されている。システム別では、市場はカスケードタイプ、ピボットタイプ、およびターゲット/クラムシェルタイプにセグメント化されている。エンドユーザー別では、市場は完成品メーカー(OEM)およびアフターマーケットにセグメント化されている。本レポートは、異なる地域の主要国における航空機スラストリバーサーアクチュエーションシステム市場の市場規模および予測も対象としている。各セグメントについて、市場規模は金額(米ドル)で提供されている。
セグメンテーション概要
| 民間航空機 |
| 軍用航空機 |
| ビジネスジェット |
| 油圧式 |
| 電動式 |
| 北米 | 米国 |
| カナダ | |
| 欧州 | 英国 |
| フランス | |
| ドイツ | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| アジア太平洋その他 | |
| ラテンアメリカ | メキシコ |
| ブラジル | |
| ラテンアメリカその他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 中東・アフリカその他 |
| プラットフォーム | 民間航空機 | |
| 軍用航空機 | ||
| ビジネスジェット | ||
| メカニズム | 油圧式 | |
| 電動式 | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| 欧州 | 英国 | |
| フランス | ||
| ドイツ | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| アジア太平洋その他 | ||
| ラテンアメリカ | メキシコ | |
| ブラジル | ||
| ラテンアメリカその他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年における航空機スラストリバーサーアクチュエーションシステムの予測金額は?
航空機スラストリバーサーアクチュエーションシステム市場は、2027年の4.07 ビリオン 米ドルから8.36%のCAGRで拡大し、2032年までに6.08 ビリオン 米ドルに達すると予測されています。
航空機スラストリバーサーアクチュエーションシステムの需要をリードするプラットフォームはどれですか?
商用航空機がリードしており、2026年に82.45%のシェアを占めています。これはスラストリバーサーアクチュエーションがターボファン商用航空機に必須であるためです。
電動スラストリバーサーアクチュエーターが採用を拡大している理由は何ですか?
電動システムは、メーカーが軽量航空機アーキテクチャと検証済みのフォールトトレラント設計を追求する中で、2032年にかけて10.24%のCAGRで成長すると予測されています。
スラストリバーサーシステムで最も成長が速い地域はどこですか?
アジア太平洋は機材拡大と認証済み整備能力への需要増大に支えられ、2032年にかけて10.05%のCAGRで成長すると予測されています。
スラストリバーサーシステムのアフターマーケット需要を促進しているものは何ですか?
高い航空機稼働率、機材の老朽化、承認された修理・点検・交換・部品サポートの必要性がアフターマーケット活動を増加させています。
スラストリバーサーアクチュエーションシステムサプライヤー間の競争はどの程度集中していますか?
市場は中程度に集約されており、主要インテグレーターが強固なOEMポジションを有する一方、認定MROおよびコンポーネントプロバイダーは分散した状態にある。