
MEA AI、サイバーセキュリティおよびビッグデータアナリティクス市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
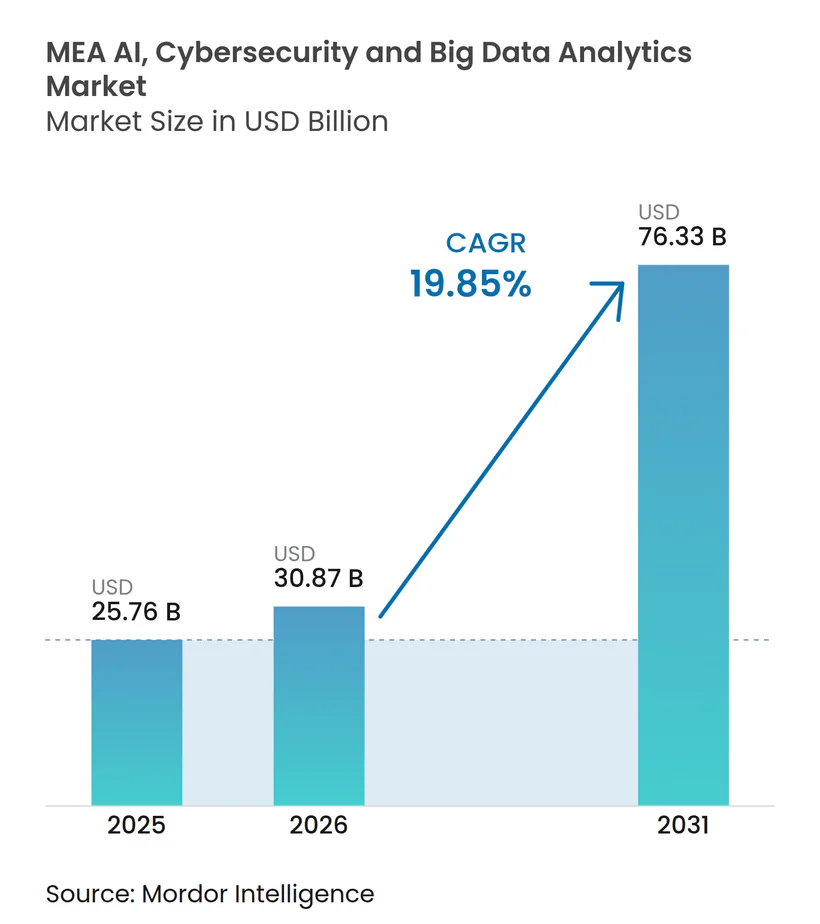
| 基準年の市場規模 (2025) | 25.76 十億米ドル |
| 市場規模 (2026) | 30.87 十億米ドル |
| 市場規模 (2031) | 76.33 十億米ドル |
| 成長率 (2026 - 2031) | 19.85 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるMEA AI、サイバーセキュリティおよびビッグデータアナリティクス市場分析
中東・アフリカのAI、サイバーセキュリティ、ビッグデータアナリティクス市場規模は、2025年に257億6,000万米ドルと評価され、2026年の308億7,000万米ドルから2031年には763億3,000万米ドルへと、予測期間(2026年~2031年)中に19.85%のCAGRで成長すると推定されます。ソブリンAIファンドの拡大、データローカライゼーション義務化法、公共部門のクラウド導入の急速な進展が相まって対応可能需要を拡大させる一方、統合された脅威インテリジェンスおよびアナリティクス能力の必要性を高めています。既存ベンダーはハイパースケール施設およびGPUアズアサービスパートナーシップを通じてプレゼンスを深化させ、地域の専門企業は歴史的なコンテンツ過少表現を解消しデータ主権コンプライアンスを確保するアラビア語言語モデルに注力しています。中東・アフリカのAI、サイバーセキュリティ、ビッグデータアナリティクス市場は、技術アップグレードと政策義務化の同期的進展から恩恵を受ける一方で、人材不足とシリコン供給制約が短期的な導入速度を抑制しています。
主要レポートのポイント
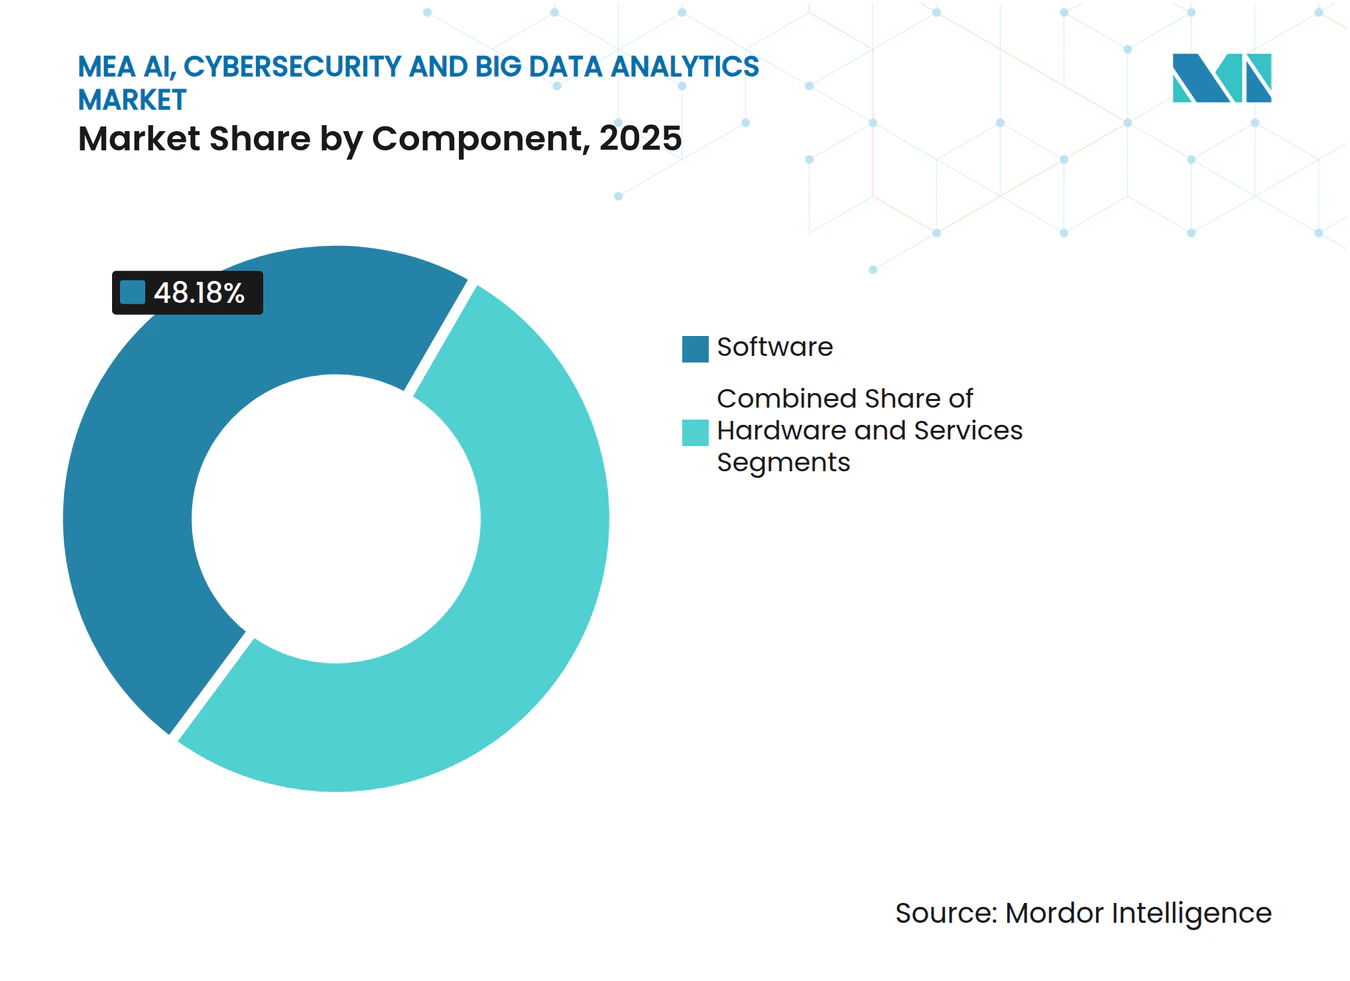
- コンポーネント別では、ソフトウェアが2025年収益の48.18%を占め、サービスは2031年までに21.78%のCAGRで拡大し、コンポーネント構成の中で最も高い加速となる見込みです。
- セキュリティタイプ別では、ネットワークセキュリティが2025年の中東・アフリカのAI、サイバーセキュリティ、ビッグデータアナリティクス市場規模において28.55%のシェアでトップとなり、クラウドセキュリティは2031年までに20.92%のCAGRで成長する見通しです。
- アナリティクスタイプ別では、高度・予測型アナリティクスが2025年の中東・アフリカのAI、サイバーセキュリティ、ビッグデータアナリティクス市場規模の51.95%を占め、リアルタイムストリーミングアナリティクスは23.05%のCAGRで進展する見込みです。
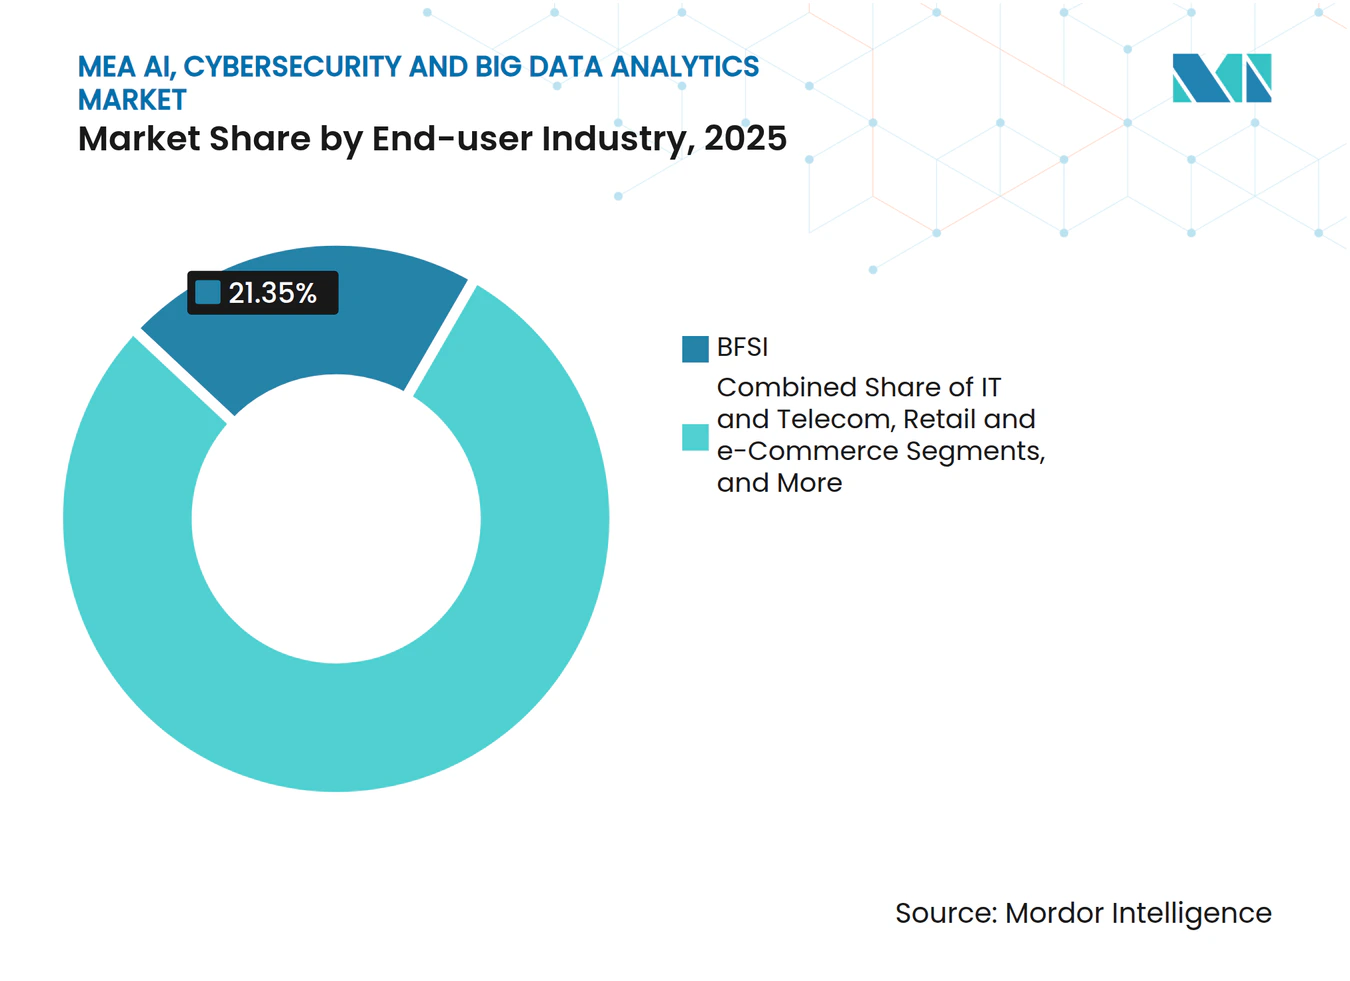
- エンドユーザー産業別では、BFSIが2025年収益の21.35%を保有しましたが、ヘルスケアおよびライフサイエンスは2031年までに最速の23.62%CAGRを記録する見込みです。
- エンドユーザー企業規模別では、大企業が2025年支出の67.90%を占めましたが、中小企業はクラウドネイティブプラットフォームが参入障壁を低下させることで22.05%のCAGRで前進する見通しです。
- 地域別では、サウジアラビアが2025年支出の25.90%シェアでトップとなり、UAEは2031年まで22.20%のCAGRを記録する見通しです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR预測への(~)%影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| GCC全域におけるソブリンAIファンドの拡大 | +4.2% | UAE、サウジアラビア、カタール | 中期(2~4年) |
| 公共部門におけるクラウドファースト義務化の加速 | +3.8% | グローバル、特にUAEおよびサウジアラビアで早期効果 | 短期(2年以内) |
| 小売業およびBFSIにおけるハイパーパーソナライズドCX競争 | +3.1% | グローバル | 中期(2~4年) |
| エッジアナリティクス需要を促進する5G・IoTの普及 | +2.9% | GCCコア、中東・アフリカへの波及 | 長期(4年以上) |
| データローカライゼーションおよびサイバーレジリエンスの義務的規制 | +2.7% | MENAコア、アフリカへの拡大 | 短期(2年以内) |
| GenAI搭載アラビア語大規模言語モデルの台頭 | +2.4% | アラビア語圏 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
GCC全域におけるソブリンAIファンドの拡大が地域イノベーションを変革
GCCのソブリンウェルスファンドは2024年~2025年にかけてAI配分を5倍に増加させ、アブダビのMGXがAIインフラに1,000億米ドルを目標とし、サウジアラビアの公共投資ファンドがベンチャーパートナーシップに400億米ドルを拠出しています[1]。投資は国内モデルトレーニング、データセンター能力、アラビア語中心の言語研究を優先し、3億5,000万人のアラビア語話者に文化的に適したソリューションを提供できるローカルベンダーエコシステムを構築しています。ソブリン資本はまた、技術移転を加速しデータレジデンシーコンプライアンスを確保するジョイントベンチャーを通じて外国パートナーの参入を促進しています。
クラウドファースト義務化の加速が公共部門のデジタルトランスフォーメーションを牽引
サウジアラビアのDEEMプログラムは237機関にわたる175のデータセンターを統合し、13億3,000万米ドルを節約し、義務的なクラウド導入の財政的・運用的効果を示しました。UAEおよびカタールにおける並行施策は、政府業務をローカルハイパースケールリージョンへ移行することを義務付け、ゼロトラスト制御、クラウドアクセスセキュリティブローカー、自動コンプライアンス管理への調達急増を促しています。
小売業およびBFSIにおけるハイパーパーソナライズドCX競争
オープンバンキングAPIが攻撃対象範囲を拡大させる中、銀行は地域のセキュリティ支出の大半を占め、AI駆動型不正アナリティクスへの需要を高めています。小売業者は複雑な購買プロセスを完了する自律型ショッピングエージェントを採用し、AI仲介型コマースの変化における発言権を維持するために、企業は製品データを機械可読形式に再構成することが求められています。
5G・IoTの普及がエッジアナリティクス需要を促進
通信事業者は2030年までに5G展開に970億米ドルを投じることを誓約しており、ADNOC-e&などのプライベート5Gネットワークは、レイテンシーに敏感なAIワークロードから15億米ドルの経済的価値を生み出すと予測されています[2]。エッジプラットフォームはセンサーストリームを取り込み、ダウンタイムを軽減し、エネルギーを最適化し、作業者の安全性を向上させるミリ秒単位の意思決定をトリガーします。
制約要因の影響分析*
| 制約要因 | CAGRy予測への(~)%影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| アラビア語AIタレントおよびデータラベリング専門知識の不足 | -2.8% | アラビア語圏 | 長期(4年以上) |
| ゼロトラスト展開を妨げる断片化したレガシーOTネットワーク | -2.1% | サウジアラビア・UAEの産業拠点 | 中期(2~4年) |
| シリコン集約型GPUインフラの高い総保有コスト | -1.9% | グローバル | 短期(2年以内) |
| 保険料を引き上げる地政学的サイバーリスクの深刻化 | -1.6% | MENAコア | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
アラビア語AIタレントおよびデータラベリング専門知識の不足が導入速度を制限
調査対象企業の12%のみがAI導入に完全に準備できていると感じており、モデルのファインチューニング向けに高品質コーパスをキュレートできるネイティブアラビア語データサイエンティストおよびアノテーターの不足を反映しています。このボトルネックはプルーフオブコンセプトフェーズを長引かせ、マネージドサービスへの依存度を高めています。
断片化したレガシーOTネットワークがゼロトラスト展開を妨げる
エネルギーおよびユーティリティ分野の産業拠点は、最小限のセグメンテーションで異種の制御システムを運用しており、アイデンティティ中心のセキュリティオーバーレイを複雑化させ、広範なゼロトラスト導入を遅延させています。改修コストとダウンタイムリスクが即時アップグレードを妨げ、一部の事業者は収束した脅威ベクターに対応できない境界中心の防御に依存しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
サービスの成長が製品販売を上回るソフトウェアは、エンタープライズセキュリティアーキテクチャを支えるSIEM、XDR、ビジュアライゼーション導入の定着により2025年収益の48.18%を維持しました。しかし、サービスは地域全体の人材不足に対応してコンサルティング、インテグレーション、24時間365日のマネージド検知を調達する組織に支えられ、21.78%のCAGRで増分価値の大半を生み出すでしょう。中東・アフリカのAI、サイバーセキュリティ、ビッグデータアナリティクス市場のサービスシェアは、ハイパースケーラーが新しいアベイラビリティーゾーンを完成させGPUアズアサービスクラスターを起動するにつれて拡大する見込みです。
ハードウェアの成長は高い資本集約性により鈍化し、企業はGPU減価償却をサービスプロバイダーに転嫁する消費ベースモデルを好む傾向にあります。その結果、24時間365日の稼働義務に直面するBFSIおよびヘルスケアコホートにおいて、マネージドセキュリティおよびAIOpsサブスクリプションが主要な提供メカニズムとなっています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
セキュリティタイプ別:
クラウドセキュリティが先行ネットワーク保護ツールは、通信事業者が5GインフラをシグナリングストームおよびDDoS攻撃から強化したことで2025年に28.55%のシェアを保持しました。公共部門のクラウドファースト政策およびエンタープライズのハイブリッド戦略がマルチクラウド環境における継続的なポスチャー管理を必要とするため、クラウドセキュリティは20.92%のCAGRを記録するでしょう。クラウドセキュリティに関する中東・アフリカのAI、サイバーセキュリティ、ビッグデータアナリティクス市場規模は、最大200万AEDの罰金を伴う義務的な侵害通知法によってさらに拡大し、経営陣が集中型制御を優先する動きを促しています。
API、OT、アイデンティティレイヤーの収束が統一ポリシーエンジンを駆動する一方、ジェネレーティブAIアプリケーションにおけるハルシネーションやプロンプトインジェクションリスクを検出する専門的なモデルインテグリティスキャナーが登場しています。
アナリティクスタイプ別:
リアルタイムストリーミングアナリティクスが台頭高度・予測型アナリティクスは、リスクおよびカスタマーチャーンを予測する機械学習パイプラインに支えられ、2025年支出の51.95%を占めました。リアルタイムストリーミングアナリティクスは、油田、港湾、スマートシティ指令センターでミリ秒単位の意思決定をローカル化するエッジアーキテクチャを反映し、23.05%のCAGRで他のすべてのカテゴリーを上回るでしょう。
ストリーミングアナリティクスに割り当てられた中東・アフリカのAI、サイバーセキュリティ、ビッグデータアナリティクス市場規模は、オンプレミスの産業データとクラウドAIファブリックを橋渡しし、自律的な現場介入を可能にします。ビジネスユーザーが生の異常アラートではなく文脈豊かなナラティブを要求するため、高度なビジュアライゼーションレイヤーは引き続き不可欠であり、データサイエンスチーム以外への採用を確保しています。
エンドユーザー産業別:
ヘルスケアの採用が上向きに変曲BFSIは継続的な規制圧力と不正アナリティクスにより2025年収益の21.35%に貢献しました。一方、ヘルスケアおよびライフサイエンスは国家電子医療戦略の下で遠隔医療プラットフォーム、診断画像AI、スマートホスピタルが普及し、2031年まで年率23.62%で複利成長する見込みです。ヘルスケアに関する中東・アフリカのAI、サイバーセキュリティ、ビッグデータアナリティクス市場シェアは、病院と保険会社間の安全なデータ交換を開く国境を越えたデータ標準によって触媒されています。
エネルギーおよびユーティリティは、ADNOC、アラムコ、系統事業者が資産集約的な業務をデジタル化し、計画外ダウンタイムとカーボン集約度を同時に削減する予測モデルを展開することで、二桁台の投資を維持しています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー企業規模別:
中小企業がギャップを縮小大企業が2025年支出の67.90%を占めましたが、中小企業はサブスクリプション型AIアクセラレーターとマネージドSOCサービスが資本・人員制約を回避することで急速な22.05%のCAGRを記録しています。NVIDIAおよびOoredooが導入したGPUアズアサービス施設は大規模コンピューティングへのアクセスを民主化し、高度なアナリティクスプロジェクトの技術的敷居を下げることで競争力学を再形成しています。
国家サイバーセキュリティ機関による標準化されたコンプライアンスフレームワークは、中小企業がオーダーメードのコンサルティングなしに監査に合格するための事前パッケージ化された制御マッピングを提供し、競争環境をさらに平準化しています。
地域分析
サウジアラビア AI、サイバーセキュリティおよびビッグデータアナリティクス市場
サウジアラビアは、ビジョン2030が300社のスタートアップに200億米ドルを拠出し、HUMAINのALLaMモデルをホストするための18,000基のGPUを搭載したスーパーコンピューターに資金を提供したことにより、2025年の支出の25.90%のシェアを確保した。同王国の必須サイバーセキュリティ管理策およびセクター別クラウド義務化は、金融、エネルギー、政府分野にわたる継続的なアップグレードサイクルを促進している。NVIDIA社との新たなCOEコラボレーションは、国内のチップ供給体制と、モデルトレーニングを加速する高密度コンピュートクラスターを強化している。
アラブ首長国連邦 AI、サイバーセキュリティおよびビッグデータアナリティクス市場
アラブ首長国連邦は22.20%のCAGRで拡大しており、Microsoft社による15億米ドルのG42への出資およびMGXの1,000億米ドルのグローバルAIインフラコンソーシアムへの参加から恩恵を受けている。国家AI戦略2031は960億米ドルのGDP貢献を目標とし、各省庁にAIファーストのサービス提供の実装を指示しており、これがクラウドセキュリティおよびアナリティクス層への需要を喚起している。カタール、トルコ、エジプトは急速に追随する第二層を形成している。OoredooのGPUサービスは6つのMENA市場にまたがり、国境を越えたAIスタートアプを支援する一方、トルコのデジタル化計画は銀行APIを近代化し、エジプトはデータプライバシーに関するアフリカの規制調和をリードしている。 南アフリカは、確立されたコロケーションキャンパスおよびGoogleの580万米ドルのトレーニング助成金に支援されたスキル開発プログラムを通じて、サブサハラアフリカの勢いを牽引している。Cassava TechnologiesとNVIDIA社はアフリカ初のAIファクトリーを建設し、当初は南部および東アフリカのデジタルヘルス、fintech、アグリテックのワークロードに対応する予定である。ケニア、ナイジェリア、モロッコなどを含むMEAのその他の地域は、未開拓の成長余地を有しているが、帯域幅および電力グリッドの制約に直面している。地域開発銀行は、将来のデータセンター拡張を支える光ファイバー展開および再生可能エネルギープロジェクトに資金を提供しており、中東およびアフリカのAI、サイバーセキュリティおよびビッグデータアナリティクス市場ソリューションのより広範な普及を可能にしている。
競争環境
市場集中度
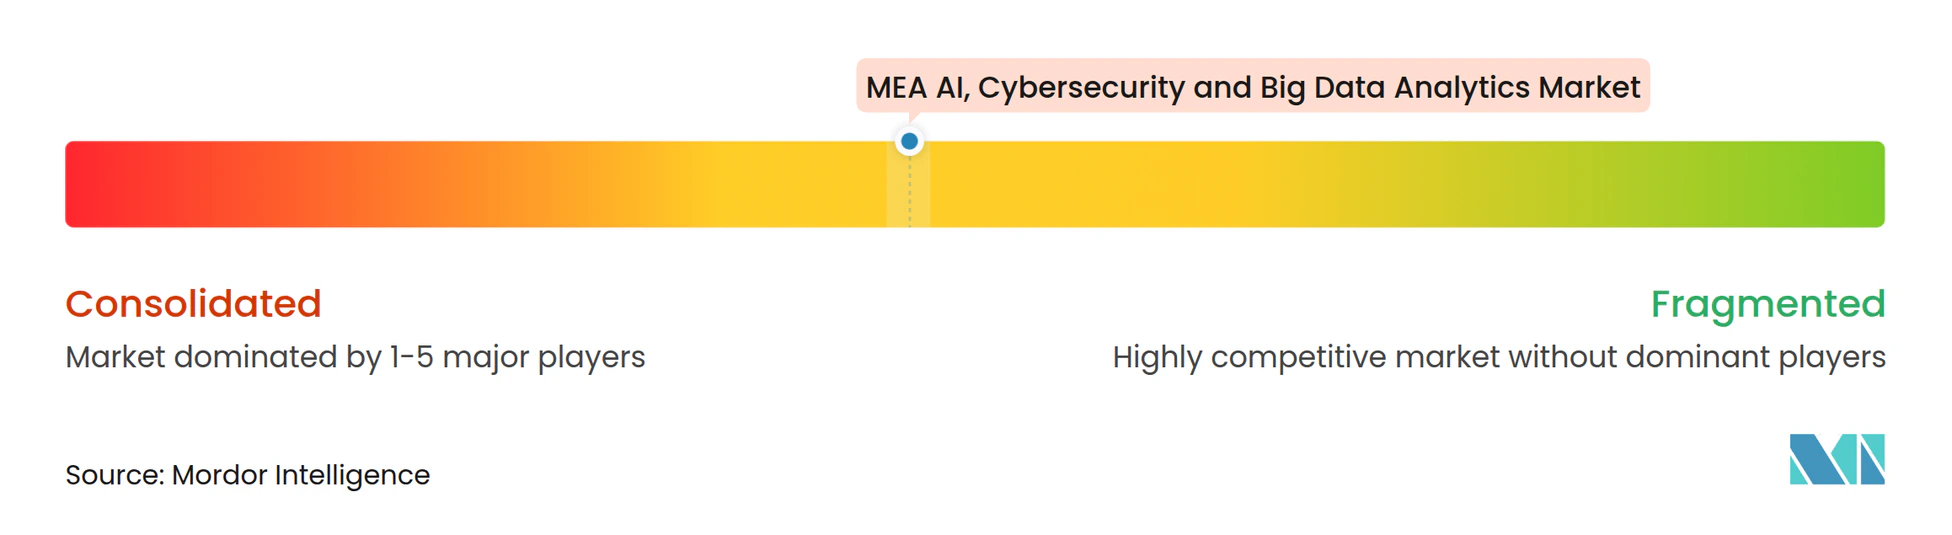
グローバルなハイパースケーラーおよびチップメーカーが基盤レイヤーを支配していますが、言語、規制、調達の選好を乗り越えるためにローカルパートナーシップに依存しています。Microsoftはサウジアラビア、UAE、南アフリカの新リージョンを通じてプラットフォームシェアを固め、地域のAzure AI消費が前年比157%増加したと報告しています。NVIDIAはカズナAIファクトリーとOoredoo接続を通じてGPUサプライチェーンをソブリンプログラムに連携させ、シリコン、ソフトウェア、マネージドサービスにまたがるエコシステムアプローチを強化しています。
地域の専門企業は文化的整合性で差別化しています。HUMAINのALLaM 34BおよびWatadのMulhemは話し言葉の方言および規制準拠データセットに焦点を当て、政府チャットボット、フィンテックKYC、メディアローカライゼーションにおいてニッチを確立しています。G42はモデル研究とクラウドインフラを融合させ、ジェネレーティブAIパイプラインをエンドツーエンドで保護するためにサイバーセキュリティインテグレーターであるCPXを買収しました[3]。
ベンダー間の競争はAIセキュリティをめぐって激化しています。Palo Alto Networksの7億米ドルのProtect AI入札とMastercardの26億5,000万米ドルのRecorded Future買収は、脅威インテリジェンスとモデルインテグリティドメインの収束を示しています。マネージドセキュリティプロバイダーは、社内専門知識を持たない中小企業アカウントを対象に、テレメトリーをLLMに取り込むアナリスト・コパイロット向けの「AI SOC」オファリングを展開しています。
MEA AI、サイバーセキュリティおよびビッグデータアナリティクス産業のリーダー企業
-
Microsoft Corporation
-
NVIDIA Corporation
-
Amazon Web Services, Inc.
-
Cisco Systems, Inc.
-
IBM Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
MEA AI、サイバーセキュリティおよびビッグデータアナリティクス市場 このレポートでカバーされる企業
- Microsoft Corporation
- NVIDIA Corporation
- Amazon Web Services, Inc.
- Cisco Systems, Inc.
- IBM Corporation
- SAP SE
- Oracle Corporation
- Palo Alto Networks, Inc.
- Trend Micro Incorporated
- Fortinet, Inc.
- Check Point Software Technologies Ltd.
- Darktrace plc
- SAS Institute Inc.
- QlikTech International AB
- Teradata Corporation
- Tableau Software LLC (Salesforce, Inc.)
- TIBCO Software Inc.
- AvidBeam Technologies
- Synapse Technology Corporation
- NEC Corporation
- StarLink
最近の産業開発事情 MEA AI、サイバーセキュリティおよびビッグデータアナリティクス市場
- 2025年8月:HUMAINはリヤドAIサミットに合わせて、初のサウジアラビア産340億パラメーター規模のアラビア語大規模言語モデルであるALLaM 34Bの一般公開を予定しています。
- 2025年6月:KhaznaはNVIDIAと提携し、アブダビおよびカイロを皮切りに各4,000基のホッパーGPUを収容する地域AIファクトリーを展開します。
- 2025年5月:Virtual InfoSec AfricaはExabeamとの協力によりアクラにAI駆動型サイバーフォレンジクスセンターを開設しました。
- 2025年5月:HUMAINとNVIDIAはビジョン2030目標を支援するための18,000 GPU搭載スーパーコンピューターの設置を開始しました。
MEA AI、サイバーセキュリティおよびビッグデータアナリティクス市場レポートのスコープ
本調査は、中東・アフリカ地域におけるAI、サイバーセキュリティ、データアナリティクス産業に関連する現在の市場状況と成長トレンドを分析し、実質的な投資活動と支援的な政府政策に支えられて主要な投資のホットスポットの一つとして台頭したGCC地域の発展に焦点を当てています。
本調査は国別の市場ダイナミクスおよびAIとデータアナリティクスの主要な実装ユースケースを追跡しています。本調査はCOVID-19が地域のITおよびデジタルトランスフォーメーション関連技術に与える影響を分析しています。
市場はコンポーネント(ハードウェア、ソフトウェア、サービス)、エンドユーザー産業(ITおよび通信、小売、公共・政府機関、BFSI、製造・建設、ヘルスケア)、サイバーセキュリティタイプ(ネットワーク、クラウド、アプリケーション、エンドポイント、ワイヤレスネットワーク)、ビッグデータアナリティクスタイプ(データディスカバリー・ビジュアライゼーション、高度アナリティクス)、国(UAE、サウジアラビア、カタール、クウェート)でセグメント化されています。市場規模と予測は上記のすべてのセグメントについて金額(百万米ドル)で提供されています。
セグメンテーション概要
| ハードウェア | AIアクセラレーター(GPU/ASIC) |
| エッジデバイスおよびセンサー | |
| ソフトウェア | セキュリティプラットフォーム(SIEM/XDR/SASE) |
| アナリティクスおよびビジュアライゼーションスイート | |
| サービス | プロフェッショナルサービス(コンサルティング、インテグレーション) |
| マネージドサービス(MSSP、AIOps、データアズアサービス) |
| ネットワーク |
| クラウド |
| アプリケーション |
| エンドポイント |
| ワイヤレス・IoT |
| その他新興(API、OT) |
| データディスカバリーおよびビジュアライゼーション |
| 高度・予測型アナリティクス |
| リアルタイムストリーミングアナリティクス |
| ITおよび通信 |
| 小売・eコマース |
| 公共部門およびスマートシティ |
| BFSI |
| 製造・建設 |
| ヘルスケアおよびライフサイエンス |
| エネルギーおよびユーティリティ |
| 輸送・物流 |
| その他産業(教育、メディア) |
| 大企業 |
| 中小企業 |
| アラブ首長国連邦 |
| サウジアラビア |
| カタール |
| トルコ |
| エジプト |
| 南アフリカ |
| コンポーネント別 | ハードウェア | AIアクセラレーター(GPU/ASIC) |
| エッジデバイスおよびセンサー | ||
| ソフトウェア | セキュリティプラットフォーム(SIEM/XDR/SASE) | |
| アナリティクスおよびビジュアライゼーションスイート | ||
| サービス | プロフェッショナルサービス(コンサルティング、インテグレーション) | |
| マネージドサービス(MSSP、AIOps、データアズアサービス) | ||
| セキュリティタイプ別 | ネットワーク | |
| クラウド | ||
| アプリケーション | ||
| エンドポイント | ||
| ワイヤレス・IoT | ||
| その他新興(API、OT) | ||
| アナリティクスタイプ別 | データディスカバリーおよびビジュアライゼーション | |
| 高度・予測型アナリティクス | ||
| リアルタイムストリーミングアナリティクス | ||
| エンドユーザー産業別 | ITおよび通信 | |
| 小売・eコマース | ||
| 公共部門およびスマートシティ | ||
| BFSI | ||
| 製造・建設 | ||
| ヘルスケアおよびライフサイエンス | ||
| エネルギーおよびユーティリティ | ||
| 輸送・物流 | ||
| その他産業(教育、メディア) | ||
| エンドユーザー企業規模別 | 大企業 | |
| 中小企業 | ||
| 国別 | アラブ首長国連邦 | |
| サウジアラビア | ||
| カタール | ||
| トルコ | ||
| エジプト | ||
| 南アフリカ | ||
レポートで回答される主要な質問
2031年までに中東・アフリカのAI、サイバーセキュリティ、ビッグデータソリューションから期待される収益は?
支出は2026年~2031年中に19.85%のCAGRを反映し、2031年までに763億3,000万米ドルに達すると予測されています。
2031年まで最も成長が速いセグメントはどれですか?
企業がAIインテグレーションとマネージド検知をアウトソーシングするにつれて、サービスは21.78%のCAGRで前進します。
中東・アフリカでクラウドセキュリティが急増している理由は?
政府のクラウドファースト義務化とマルチクラウド拡大が需要を加速させ、20.92%のCAGRを牽引しています。
ソブリンファンドは採用をどのように形成していますか?
GCCのソブリンウェルスファンドは1,400億米ドル超をローカルAIインフラに向け、商業化を加速しています。