
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2021 - 2024 |
| 市場規模 (2026) | 209.72 百万米ドル |
| 市場規模 (2031) | 324.51 百万米ドル |
| 成長率 (2026 - 2031) | 9.12 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアフリカスポーツドリンク市場分析
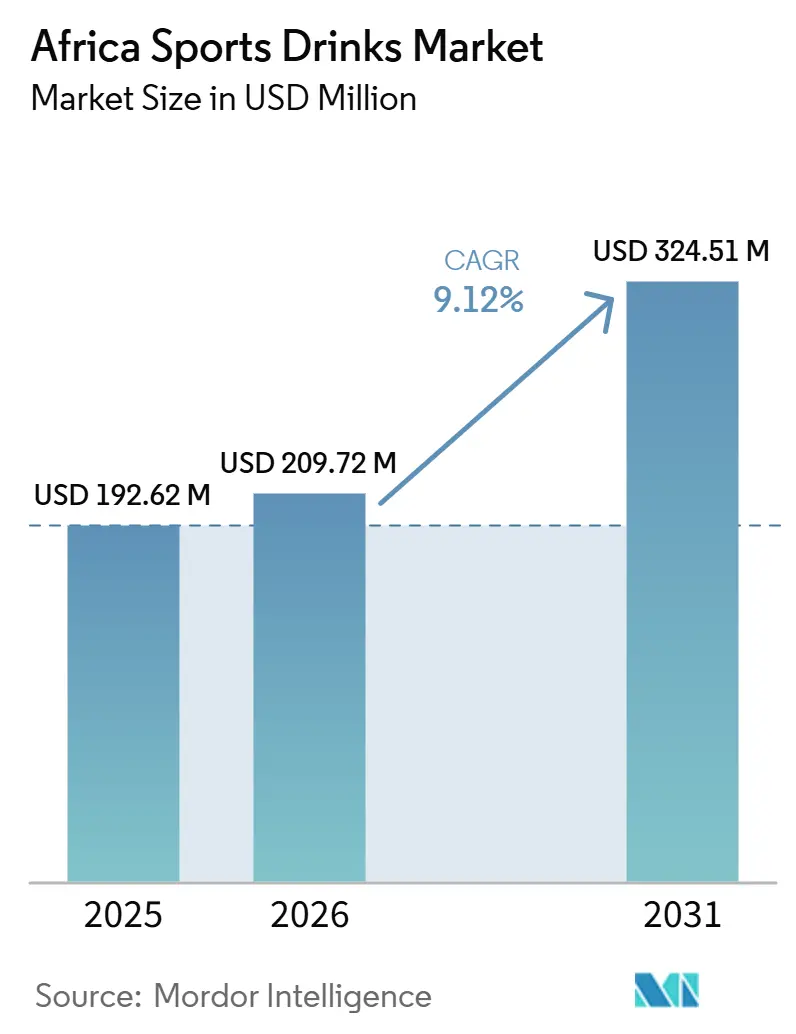
アフリカスポーツドリンク市場の規模は、2025年の192.62 ミリオン 米ドルから2026年には209.72 ミリオン 米ドルへと成長し、2031年までに324.51 ミリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 9.12%で推移する見込みです。アフリカスポーツドリンク市場は、若い消費者層、急速な都市化、そして拡大するフィットネス文化に支えられ、構造的な勢いを増しています。需要は、ボトル入り飲料水では十分に対応できないアクティブライフスタイル向け水分補給ソリューションへとシフトしています。都市化により、新興都市における小売インフラとスポーツ関連活動が集中し、シングルサーブ形式にとって有利な条件が生まれています。2026年ダカール夏季ユースオリンピック競技大会や、モロッコ・ポルトガル・スペインが共同開催する国際サッカー連盟(FIFA)ワールドカップ2030を含む大陸規模の主要イベントが、スポーツおよびウェルネスインフラへの投資をさらに促進しています。ナイジェリア、ガーナ、モロッコ全土でジムチェーンが拡大し、ウェルネスツーリズムが成長を続ける中、スポーツドリンクはアフリカのライフスタイルエコシステムにますます組み込まれるようになっています。このトレンドにより、当カテゴリーはアフリカの進化する消費者行動と向上志向の健康トレンドを自然に補完する存在として位置づけられています。
主要レポートのポイント
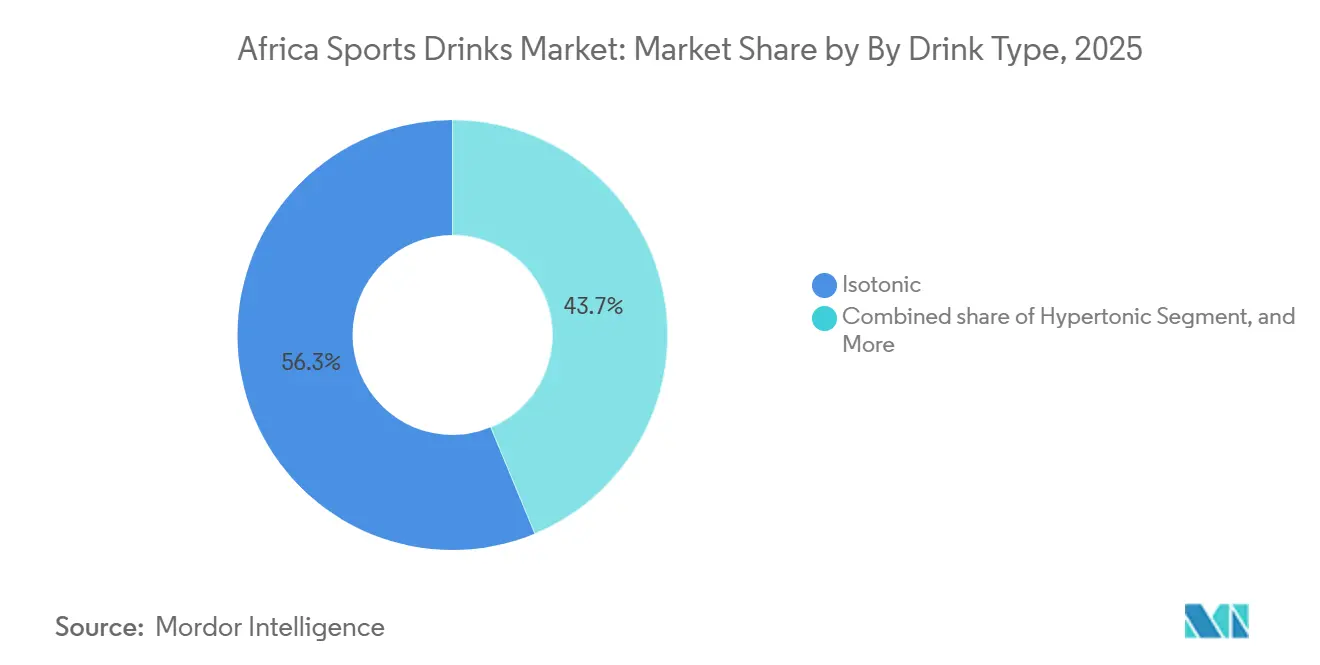
- 飲料タイプ別では、アイソトニックが2025年のアフリカスポーツドリンク市場においてシェア56.26%でトップとなり、一方ハイポトニックは2026年から2031年にかけて最も速いCAGR 11.01%を記録すると予測されています。
- 機能別では、ポストワークアウトが2025年に46.27%のシェアを維持し、プレワークアウトは2031年までにCAGR 10.90%で拡大すると予測されています。
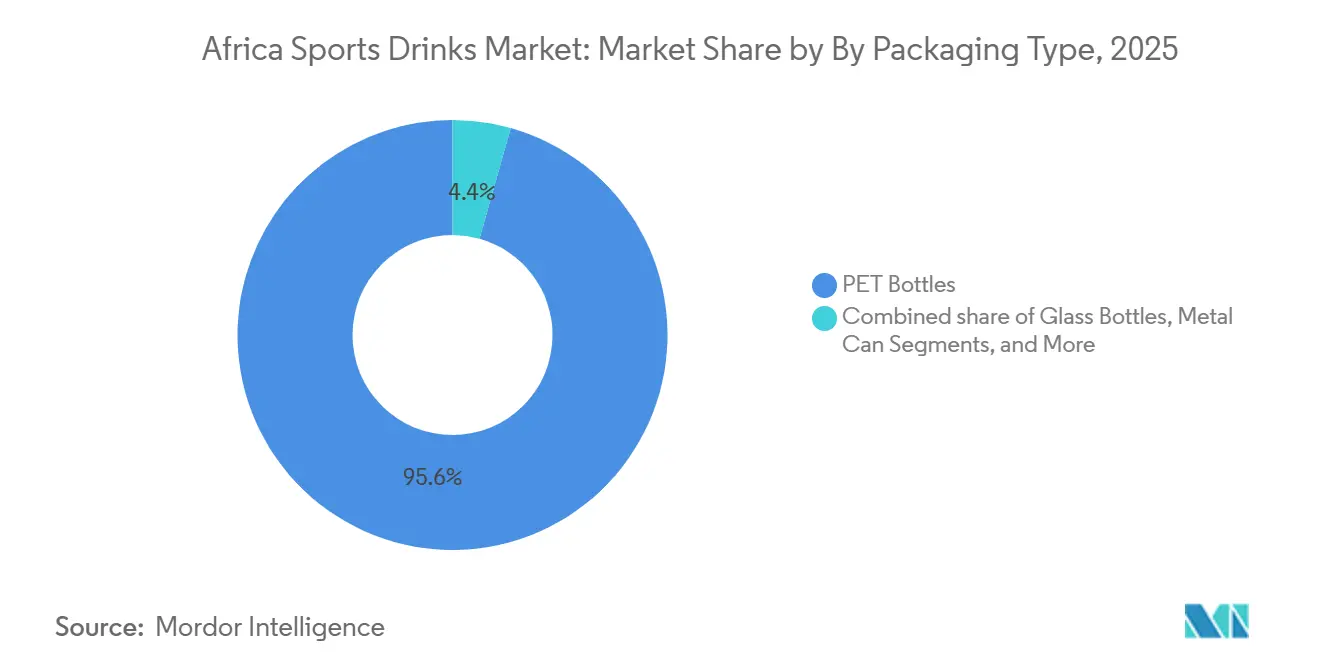
- 包装タイプ別では、PETボトルが2025年の売上の95.63%を占めましたが、メタル缶は2031年までに最も速い11.43%の成長が見込まれています。
- 流通チャネル別では、オフトレードが2025年のアフリカスポーツドリンク市場においてシェア82.72%でトップとなり、一方オントレードは2026年から2031年にかけて最も速いCAGR 10.96%を記録すると予測されています。
- 国別では、南アフリカが2025年のアフリカスポーツドリンク市場においてシェア84.36%でトップとなりましたが、ナイジェリアは2026年から2031年にかけて最も速いCAGR 11.38%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 組織的スポーツおよびフィットネス活動への参加増加 | +2.8% | 南アフリカ、ナイジェリア、ケニア、エジプト | 中期(2〜4年) |
| 暑い気候条件における水分補給ソリューションへの需要増加 | +2.1% | エジプト、ナイジェリア、ガーナへの最大の影響 | 短期(2年以内) |
| 都市部全域におけるジム、フィットネスセンター、ヘルスクラブの拡大 | +1.5% | 南アフリカ、ナイジェリア、モロッコ、ケニア | 中期(2〜4年) |
| 健康意識の高い消費者の間での低糖・ゼロシュガースポーツドリンクの採用増加 | +1.6% | 南アフリカ、エジプト、モロッコ | 中期(2〜4年) |
| 外出先での飲料消費を支える都市化の進展 | +1.2% | ナイジェリア、ケニア、ガーナ、モロッコ | 長期(4年以上) |
| スポーツインフラおよび陸上競技への政府・民間投資の増加 | +1.3% | ケニア、ウガンダ、モロッコ、南アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
組織的スポーツおよびフィットネス活動への参加増加
フィットネスチェーンの拡大は、アフリカ大陸のアクティブライフスタイル経済において繰り返しの購買機会を増やすことで、アフリカスポーツドリンク市場の成長を支えています。Smart Fitが2025年にモロッコへ5つのフィットネスセンターを開設する計画、およびiFitnessが2026年にガーナとコートジボワールへの拡大を確認したことは、国際的・地域的オペレーターが組織的フィットネスサービスへの需要増加に対応するためにフィットネスインフラへ投資していることを示しています。これらの動向は、製品がワークアウトおよびリカバリールーティンと密接に連動するブランド化された高頻度フィットネス環境において、スポーツドリンクの消費機会を増加させています。一方、クロスフィット、ファンクショナルトレーニング、パークランなどのグループ形式の成長は、新たなオントレード流通サブチャネルを生み出し、カテゴリーのリーチを従来の小売チャネルを超えて拡大しています。これらのトレンドを総合すると、フィットネスチェーンの拡大が需要の状況を再形成し、スポーツドリンクをアフリカの進化するウェルネスおよびライフスタイルエコシステム内の重要な製品カテゴリーとして位置づけていることが示されています。
暑い気候条件における水分補給ソリューションへの需要増加
アフリカスポーツドリンク市場は、平水では基本的な電解質ニーズを満たせないことが多い暑い気候条件に適した水分補給ソリューションへの需要によって、ますます影響を受けています。この需要は、ラゴス、カイロ、ナイロビ、アクラなどの都市における労働者、行商人、輸送業者を含むインフォーマルな都市労働力の間で最も顕著です。彼らの水分補給ニーズは持久系アスリートのそれに似ていることが多いですが、主流ブランドはこの消費者層への対応が依然として不十分です。電解質強化水バリアントは、企業がアクセスしやすい価格帯でインフォーマルな流通チャネルにおけるプレゼンスを拡大できれば、このチャンスを捉えるのに有利な位置にあります。同時に、アフリカのウェルネスツーリズムセクターとアウトドア耐久スポーツは、気候変動に脆弱な環境における高強度水分補給ソリューションへの需要を高めています。さらに、2025年9月付けの米国国立医学図書館のデータによると、アフリカの青少年のうち推奨される身体活動ガイドラインを満たしているのはわずか20%であり、女子は男子よりも著しく活動量が少ないことが示されています[1]。このトレンドは、政府や非政府組織が若者向けスポーツプログラムに投資するにつれて、潜在的な需要プールを生み出しています。これらの要因を総合すると、気候条件、労働力の動態、若者の参加促進イニシアチブが収束し、アフリカ全土でスポーツドリンクの構造的な需要基盤を拡大していることが示されています。
健康意識の高い消費者の間での低糖・ゼロシュガースポーツドリンクの採用増加
アフリカスポーツドリンク市場は、健康意識の高い消費者が低糖・ゼロシュガー処方をますます採用するにつれて戦略的な転換を遂げており、砂糖削減がメーカーにとって重要な製品リフォーミュレーション優先事項となっています。南アフリカの提案されているラベリング規制(規制R3337)は、高糖分および/または人工甘味料を含む全飲料の約58.7%に警告ラベルを義務付けることになり〔南アフリカ臨床栄養学ジャーナル、2025年〕、メーカーに製品のリフォーミュレーションを迫るか、小売での視認性低下のリスクを負わせることになります[2]。ケニアの栄養プロファイルモデルは、東アフリカのほとんどの包装飲料に対するパッケージ前面への警告ラベルを支持することで、この規制の勢いをさらに強化しています。こうした背景の中、2025年3月にステビアベースの処方でアフリカに参入し、パークランのスポンサーとなったiPRO Hydrateなどのブランドは、市場のリフォーミュレーションの軌跡を反映しています。このトレンドは、低糖・ゼロシュガースポーツドリンクを、アフリカの進化する健康意識の高い消費者層と最も戦略的に整合したセグメントとして位置づけ、規制コンプライアンス、ライフスタイルウェルネス、カテゴリー拡大の交差点に置いています。
スポーツインフラおよび陸上競技への政府・民間投資の増加
アフリカスポーツドリンク市場は、政府がスポーツインフラへの投資を増やすにつれて勢いを増しており、カテゴリーのアドレサブルな消費基盤を拡大しています。2025年7月、ケニア国家政府はナイロビのタランタ・スポーツシティへの資金調達のため、インフラ債券の申し込みを通じて444.875億ケニアシリング(約3.47億米ドル)を調達する見込みであり、このマルチスポーツ複合施設はアフリカネイションズカップ(AFCON)2027に向けて完成が目指されています。ウガンダの2024年12月のエジプトのSAMCO国家建設会社とのリラ市のアキイ・ブア・オリンピックスタジアムに関する合意、およびアンゴラの2026年3月の国際サッカー連盟(FIFA)基準の地方スタジアムの計画的整備は、主権投資戦略がトレーニング、競技、ファンエンゲージメント環境全体にわたって繰り返しの水分補給消費機会を生み出していることをさらに示しています。新たな会場はそれぞれ従来の小売を超えた高付加価値の需要チャネルを生み出し、スポーツドリンクをアフリカの拡大するスポーツエコシステムの自然な受益者として位置づけ、カテゴリーを大陸の長期インフラパイプラインと整合させています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ボトル入り飲料水、エナジードリンク、その他の機能性代替品との激しい競争 | -0.7% | 南アフリカ、エジプト、ナイジェリア | 短期(2年以内) |
| 国ごとの規制の違いとラベリング要件 | -0.4% | ナイジェリア、ケニア、南アフリカ | 中期(2〜4年) |
| 未発達なコールドチェーンおよび流通インフラ | -0.5% | ナイジェリア、ガーナ、ケニア、その他のアフリカ | 長期(4年以上) |
| 農村部および半都市部市場における消費者認知の限界 | -0.3% | サブサハラアフリカ(農村部)、その他のアフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ボトル入り飲料水、エナジードリンク、その他の機能性代替品との激しい競争
アフリカスポーツドリンク市場は、ボトル入り飲料水、エナジードリンク、その他の機能性飲料代替品との激しい競争という構造的な抑制要因に直面しており、これらは引き続き消費者の注目、小売棚スペース、マーケティング支出を獲得しています。ボトル入り飲料水はコスト効率が高く広く利用可能な水分補給オプションを提供し、一方でRed BullやMonsterなどのエナジードリンクは、スポーツドリンク需要を支える運動主導の消費機会に縛られることなく、覚醒度や気分向上を強調することでより広い消費者層にアピールしています。このポジショニングの課題は、スポーツドリンクの衝動買い機会を主に自己認識のあるアクティブな消費者に限定し、カテゴリー拡大をより困難にしています。南アフリカでは、グローバル企業が広範な流通ネットワークと積極的なマーケティング投資を活用してブランドの視認性を維持し、一方でローカル飲料企業は価格、フレーバーの多様性、アクセシビリティで競争し、市場全体の争激度を高めています。多国籍エナジードリンク企業のスポンサーシッププログラムやブランド構築イニシアチブに匹敵する財務的・運営的リソースがなければ、スポーツドリンクはより汎用性の高い飲料代替品と比較して、マージン圧力と採用の遅れにさらされ続けます。
未発達なコールドチェーンおよび流通インフラ
アフリカスポーツドリンク市場は、未発達なコールドチェーンおよび流通インフラという制約に直面しており、これは南アフリカ以外での拡大に対する最も重大な障壁の一つであり続けています。ナイジェリアは2025年時点で、約25,000台の必要台数に対して1,000台未満の冷蔵トラックしか稼働しておらず、コールドチェーン容量ニーズの4%未満しか満たしていません[3]。このギャップは、冷蔵飲料を含む生鮮品隣接製品カテゴリー全体で年間3.5兆ナイジェリアナイラの推定損失を生み出しています。消費者がスポーツドリンクを圧倒的に冷やして消費するため、ラゴスやアクラの小売店に温かい状態で届く製品は、カテゴリー経済を支える衝動買いを引き起こすことができません。東アフリカは西アフリカよりも比例的に多くのコールドチェーン投資を集めており、大陸内の流通格差を拡大しています。この不足は、広範なアンビエント流通ネットワークをすでに管理し、冷蔵形式に段階的に拡大できるCoca-Colaのナイジェリアボトリングカンパニー(NBC)やPepsiCoのセブンアップボトリングカンパニー(SBC)ケニアなどの大手既存企業に有利に働いています。対照的に、中小規模の企業や新規参入者は参入時点で資本集約的な障壁に直面しています。その結果、堅牢なコールドチェーンインフラの欠如は、スポーツドリンクがプレミアム都市部の飛び地を超えて拡大する能力を制限し続け、カテゴリー成長に対する構造的な抑制要因を強化しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
飲料タイプ別:
ハイポトニックの低糖ピボットによって試されるアイソトニックのリーダーシップアフリカスポーツドリンク市場において、アイソトニック飲料は最大のカテゴリーであり続け、2025年に56.26%のシェアを占めています。そのリーダーシップは、中〜高強度の運動への適合性と、アフリカのスポーツ文化における標準的な水分補給形式としての長年のポジショニングを反映しています。確立されたブランドは強力な流通と市場での視認性を支え続け、アイソトニック飲料はスポーツ水分補給に関する主流の消費者認識を形成しています。ハイパートニック処方はより限定的な持久力重視の消費者層に対応しており、電解質強化水やプロテインベースの飲料などの隣接形式は、都市部のフィットネス愛好家の間で独自の消費者セグメントを発展させ始めたばかりです。この確立されたリーダーシップは、アイソトニック飲料を消費者とブランドが他のすべての形式を評価する基準として位置づけています。
対照的に、ハイポトニック飲料は最も成長の速いセグメントであり、2031年まで11.01%のCAGRで拡すると予測されています。このセグメントの成長は、低糖リフォーミュレーションの優先事項、カジュアルな運動者の参加増加、より軽い水分補給ソリューションを求めるより広いウェルネス志向の消費者からの需要によって支えられています。自然甘味料使用やゼロカロリーレンジなどの商業的な発売は、ハイポトニック飲料を規制圧力と高まる消費者の健康意識への主要な対応として位置づけています。特に、ハイポトニック飲料の成長は、オフィス、旅行、アウトドアレジャーなどの日常的な水分補給機会を含む運動用途を超えて拡大し、従来のスポーツ環境を超えてカテゴリーの関連性を広げています。このシフトは市場の構造的な進化を示しており、ハイポトニック飲料がスポーツ水分補給の境界を再定義しています。



機能性別:
リカバリーが支配、プレワークアウトが加速アフリカスポーツドリンク市場において、ポストワークアウト機能性は最大のセグメントであり続け、2025年に46.27%のシェアを占めています。このリーダーシップは、運動後の補給に対する消費者の確立された嗜好を反映しており、リカバリーを地域や所得水準を超えた最も一般的な消費機会としています。スポーツ文化はリカバリー主導のポジショニングを長年強化してきており、ポストワークアウト飲料はレクリエーション運動者と競技アスリートの両方にとってデフォルトの水分補給選択肢として機能しています。ワークアウト中の水分補給は規模は小さいものの、持久系アスリートや高頻度ジムユーザーの間で徐々に注目を集めています。しかし、リカバリーはカテゴリーの主流の関連性と小売での視認性を支え続けています。
対照的に、プレワークアウト機能性は最も成長の速いセグメントであり、2031年まで10.90%のCAGRで拡大すると予測されています。この成長は、フィットネス文化とともにワークアウトのタイミングに関する消費者意識が発展するにつれて、アフリカの都市部ジム人口の成熟度が増していることを反映しています。第一世代のジム参加者の大部分はプレワークアウトサプリメントプロトコルを採用し始めたばかりであり、需要創出と認知構築の機会を生み出しています。ジム内コミュニケーション、フィットネスインフルエンサーとのパートナーシップ、製品教育戦略に投資するブランドは、この成長機会を捉えるのに有利な位置にあります。ラゴス、ナイロビ、カイロ全体でジムエコシステムが拡大するにつれて、プレワークアウトセグメントはさらに勢いを増し、消費パターンを再定義し、カテゴリー成長の主要な推進力として台頭することが期待されています。
包装タイプ別:
PETボトルの構造的リード、メタル缶がプレミアムを再定義アフリカスポーツドリンク市場において、PETボトルは支配的な包装形式であり続け、2025年に95.63%のシェアを占めています。そのリーダーシップは、コスト効率、確立されたサプライチェーン、および大部分の量を引き続き占めるオフトレードチャネルへの適合性を反映しています。リサイクルインフラへの投資は、ポリエチレンテレフタレートの定着した地位をさらに強化しいます。これには、2025年10月の南アフリカのケープタウンにおける再生ポリエチレンテレフタレート(rPET)プラントの計画、および2025年2月の国際金融公社(IFC)とモヒナニグループのガーナとナイジェリアにおけるポリエチレンテレフタレートリサイクル施設建設のパートナーシップが含まれます。これらの動向はポリエチレンテレフタレートのサステナビリティ認証を強化し、国際的な包装基準への準拠を支援し、ポリエチレンテレフタレートボトルをカテゴリーの流通モデルの構造的な基盤としています。
対照的に、メタル缶は最も成長の速い包装形式であり、2031年まで11.43%のCAGRで拡大すると予測されています。プレミアム化トレンド、ジムやスポーツ施設での会場内消費、およびポリエチレンテレフタレートボトルでは再現できないグローバルなスポーツドリンクの美学との整合性がこの成長を牽引しています。最も成長の速い流通セグメントでもあるオントレードチャネルは、ジムやスポーツ会場で販売される冷蔵シングルサーブ缶がより高い単価を実現し、スーパーマーケットで販売されるポリエチレンテレフタレートボトルよりも価格感度が低いため、自然に缶を好みます。この軌跡は、缶をアフリカにおけるプレミアムスポーツドリンク消費を再定義する形式として位置づけ、より高付加価値の機会とライフスタイル主導の需要へのシフトを示しています。

流通チャネル別:
オフトレードの構造的リーダー、オントレードは未開発の機会アフリカスポーツドリンク市場において、オフトレードチャネルは構造的なリーダーであり続け、2025年に市場の82.72%を占めています。このリーダーシップは、南アフリカ、エジプト、モロッコのスーパーマーケットおよびハイパーマーケット、ならびにナイジェリアとケニアにおけるコンビニエンスストアの浸透増加によって支えられています。オフトレードチャネルは、確立された小売インフラ、広い消費者リーチ、コスト効率の高い流通から恩恵を受け、カテゴリー量の基盤となっています。健康食品店やジムのプロショップなどの専門店も、プレミアムポジショニングのサブチャネルとして台頭しており、一部のブランドが主流小売を通じて拡大する前にマージンの高い足がかりを確保することを可能にしています。オンライン小売は、ほとんどのアフリカ市場ではまだ初期段階ですが、eコマースインフラがスポーツ栄養製品の直接消費者向け配送を支援する南アフリカとエジプトで注目を集めています。
対照的に、オントレード流通は最も成長の速いチャネルであり、2031年まで10.96%のCAGRで拡大すると予測されています。このセグメントには、アフリカ全体で加速するスポーツインフラ投資と整合するジム、フィットネスセンター、スポーツ会場、スタジアム、カフェ、ホスピタリティ環境が含まれます。スーパーマーケットの棚とは異なり、オントレード環境は高付加価値・高頻度の消費機会を生み出し、冷蔵シングルサーブ形式がプレミアム価格を実現し、価格感度が低くなっています。アフリカネイションズカップ2027などの主要スポーツイベントはこの機会をさらに増幅させ、ケニア、ウガンダ、タンザニアの会場での公式スポーツドリンク指定が、集中したライブスポーツ観客の間で量と持続的なブランドの視認性の両方を確保できる可能性があります。ジム文化と会場インフラが都市ハブ全体で拡大するにつれて、オントレードチャネルはカテゴリーの成長軌跡を再定義し、スポーツドリンクを小売主導の購買から組み込まれたライフスタイル消費機会へとシフトさせる位置にあります。
地域分析
南アフリカスポーツドリンク市場
南アフリカは2025年に84.36%のシェアを占め、首位の地位を維持した。このリーダーシップは、スポーツ文化の深さ、小売インフラの成熟度、そしてCoca-ColaやTiger Brandsなどのグローバルリーダーの強固な存在感を反映している。Coca-Cola Beverages Africaが2025年7月に計画しているミッドランドボトリングラインへの戦略的投資や、Coca-Colaのマルチ・ビリオン規模の拡張コミットメントは、同国の地位をさらに強化すると予想される。しかし、機能性ウォーターや再処方されたソフトドリンクが競合上の脅威として台頭しており、南アフリカの優位性の長期的な持続可能性に挑戦している。
ナイジェリアおよびエジプトスポーツドリンク市場
対照的に、ナイジェリアは2031年までに11.38%の年平均成長率を記録し、最も成長の速い市場になると予測されている。若く都市化が進む人口と、ラゴス、アブジャ、ポートハーコートの中産階級の住宅地域における組織的フィットネスの急速な拡大がこの成長を牽引している。2024年にナイジェリアへのCoca-Colaの10億米ドルの投資コミットメントは、西アフリカの消費財成長に対する多国籍企業の信頼を示している。エジプトもまた、持続的な暑さによる水分補給需要、活発なサッカーおよびジム文化、そして近代的な小売浸透率の向上に支えられ、強力な成長回廊を形成している。
アフリカスポーツドリンク市場
これらのコア市場を超えて、ケニア、モロッコ、ガーナ、およびその他のアフリカ地域が拡大に向けた信頼できる基盤を構築しつつある。2027年アフリカネイションズカップに向けたケニアのタランタ・スポーツシティへの投資と、iPRO Hydrateのパークランスポンサーシップなどのブランド・コミュニティ活性化の組み合わせは、インフラ開発と消費者エンゲージントの融合を示している。モロッコでは、Smart Fitなどの国際的なジムオペレーターの参入が、プレミアムなヨーロッパ形式を採用する市場の準備が整っていることを示している。一方、ガーナおよびフランス語圏の西アフリカは、スポーツドリンクをより広範な都市化および機能性飲料の成長トレンドに統合しつつある。コートジボワールの機能性飲料消費における二桁成長は、同地域がカテゴリー拡大の基盤を構築していることを確認している。
競争環境
市場集中度
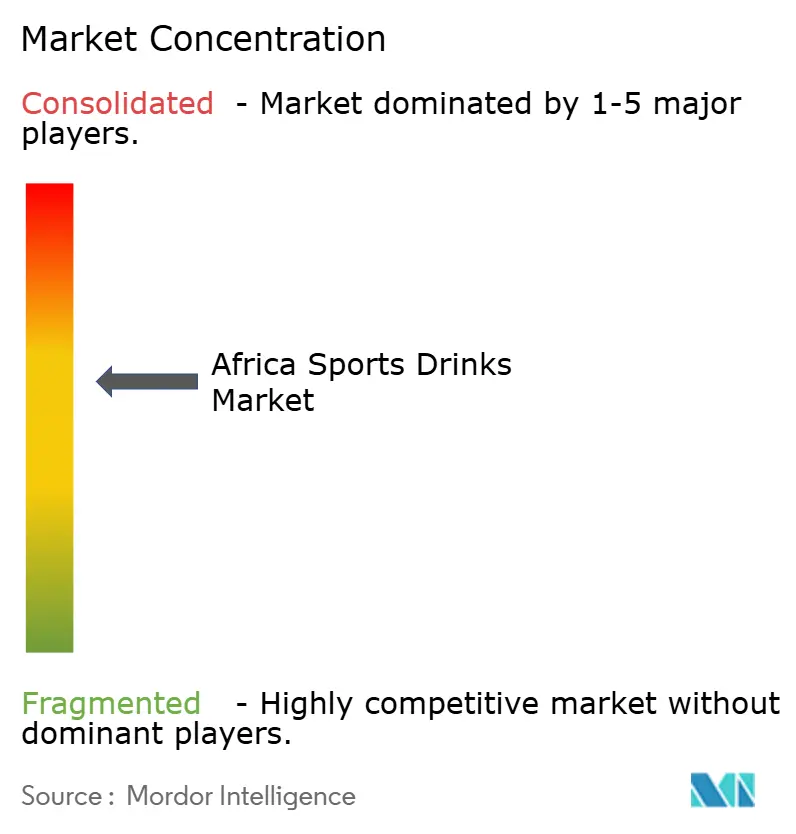
アフリカスポーツドリンク市場は依然として高度に断片化しており、競争ダイナミクスは国によって異なります。Coca-Cola Beverages Africa(CCBA)は、南アフリカのPowerade、東アフリカ全体のPowerPlayを通じて競争環境をリードしており、地域プレーヤーが容易に複製できない流通ネットワークを活用しています。2025年のCoca-Cola Hellenic Bottling Company(Coca-Cola HBC)によるCCBAの26億米ドルの買収保留は、アフリカ最大のボトラーをより商業的に積極的な親会社の下に置くことになり、流通投資と製品イノベーションを加速させる可能性があります。Kingsley Beverages、Ekhamanzi Springs、AJE Groupなどの中小規模の既存企業は、価格設定、ローカライズされた処方、またはニッチなチャネル戦略を通じて差別化する必要があります。
戦略的機会は、単一のプレーヤーが独占権を確保ていないオントレードジムおよび会場チャネルに存在します。追加の成長機会は、規制主導のリフォーミュレーションが先行者に開口部を生み出している低糖・機能性水分補給サブカテゴリーで生まれています。イノベーションは主に処方主導であり、ブランドは低糖電解質プロファイルと天然甘味料に焦点を当てています。このトレンドは、十分な資金を持つ地域参入者が差別化された市場ポジションを確立する余地を生み出しています。同時に、機能性水と強化水分補給製品が競争上の脅威として台頭しており、最も広い潜在的拡大プールを代表する健康志向の非アスリート消費者を引き付けています。
規制の動向が競争バランスを再形成しています。ナイジェリアの国家食品医薬品管理局(NAFDAC)のラベリング開示要件と南アフリカの提案されているパッケージ前面警告ラベル規制は、確立された低糖ポートフォリオを持つ国際ブランドに有利なコンプライアンス義務を生み出しています。従来の高糖処方に依存するローカル競合他社は構造的な不利に直面しており、リフォーミュレーションには資本と技術的専門知識の両方が必要です。この規制シフトは、断片化した競争と進化する消費者嗜好と相まって、アフリカスポーツドリンク市場をグローバルな既存企業、地域の挑戦者、機能性飲料のディスラプターが流通とブランドポジショニングの限界を試し続ける競争の場として位置づけています。
アフリカスポーツドリンク産業リーダー
-
PepsiCo, Inc.
-
Suntory Holdings Limited
-
The Coca-Cola Company
-
Tiger Brands Ltd.
-
Kingsley Beverages Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
アフリカスポーツドリンク市場 このレポートでカバーされる企業
- The Coca-Cola Company
- PepsiCo, Inc.
- Suntory Holdings Ltd.
- Tiger Brands Ltd.
- Kingsley Beverages Ltd.
- AJE Group
- Congo Brands
- Ekhamanzi Springs (Pty) Ltd
- BOS Brands (Pty) Ltd
- Oshee Polska Sp. z o.o.
- THIRSTI Water (Pty) Ltd
- Monster Beverage Corp.
- PowerPlay
- aQuellé
- iPRO Hydrate
- BigTree Beverages
- USN (Ultimate Sports Nutrition)
- Prime Hydration LLC
最近の産業開発事情 アフリカスポーツドリンク市場
- 2025年3月:機能性水分補給ブランドの先駆けであるiPRO Hydrateが南アフリカでローンチし、グローバル展開戦略における重要なマイルストーンを達成しました。このローンチは、独立系小売業者およびインパルスセクターへのサービスで定評のある流通業者であるGordon Sweetsとの独占パートナーシップによって支援されています。ケープタウンの西ケープ州を拠点とするGordon Sweetsは全国配送を提供しており、全国の消費者がiPRO Hydrateを入手できるようにしています。
- 2025年2月:Trade Kingsグループの独立子会社であるBigTree Beverages Ltdが、ザンビアのアスリートやフィットネス愛好家のフィットネス目標をサポートするために設計されたスポーツドリンク「FIT by Vatra」を発売しました。このローンチは同社の飲料ポートフォリオへの重要な追加を示し、地域のウェルネスとスポーツ振興への注力を強調しています。FIT by Vatraは最適な水分補給と補充を提供するよう処方されており、必須ミネラル、炭水化物、電解質のバランスの取れた組み合わせを提供し、パフォーマンスを高めるために砂糖含有量が管理されています。
- 2024年12月:米国を拠点とするエナジードリンクブランドPRIME Hydrationが、ガーナとナイジェリアへのローンチにより西アフリカ市場に参入しました。この展開は、広範な小売ネットワークと流通の専門性で知られるB2B購買プラットフォームであるTradeDepotとの戦略的パートナーシップを通じて実現されました。
アフリカスポーツドリンク市場レポートの範囲
スポーツドリンクとは、激しい運動中に失われた電解質と炭水化物を補給・回復するために設計された機能性飲料であり、刺激物に焦点を当てたエナジードリンクとは区別されます。
アフリカスポーツドリンク市場は、飲料タイプ、機能性、包装タイプ、流通チャネル、および国別にセグメント化されています。飲料タイプ別では、市場はアイソトニック、ハイパートニック、ハイポトニック、電解質強化水、プロテインベーススポーツドリンクにセグメント化されています。機能性別では、市場はプレワークアウト、ワークアウト中、ポストワークアウト、その他にセグメント化されています。包装タイプ別では、市場はPETボトル、ガラスボトル、メタル缶、無菌パッケージ、使い捨てカップにセグメント化されています。流通チャネル別では、市場はオントレードとオフトレードにセグメント化されています。国別では、市場は南アフリカ、エジプト、ナイジェリア、ケニア、モロッコ、ガーナ、その他のアフリカにセグメント化されています。市場予測は金額(米ドル)および数量(リットル)で提供されています。
セグメンテーション概要
飲料タイプ別
| 等張性 |
| 高張性 |
| 低張性 |
| 電解質強化水 |
| プロテインベーススポーツドリンク |
機能性別
| ワークアウト前 |
| ワークアウト中 |
| ワークアウト後 |
| その他 |
包装タイプ別
| PETボトル |
| ガラス瓶 |
| 金属缶 |
| 無菌包装 |
| 使い捨てカップ |
流通チャネル別
| オントレード | |
| オフトレード | スーパーマーケット/ハイパーマーケット |
| コンビニエンスストア | |
| 専門店 | |
| オンライン小売 | |
| その他の流通チャネル |
国別
| 南アフリカ |
| エジプト |
| ナイジェリア |
| アフリカその他 |
| 飲料タイプ別 | 等張性 | |
| 高張性 | ||
| 低張性 | ||
| 電解質強化水 | ||
| プロテインベーススポーツドリンク | ||
| 機能性別 | ワークアウト前 | |
| ワークアウト中 | ||
| ワークアウト後 | ||
| その他 | ||
| 包装タイプ別 | PETボトル | |
| ガラス瓶 | ||
| 金属缶 | ||
| 無菌包装 | ||
| 使い捨てカップ | ||
| 流通チャネル別 | オントレード | |
| オフトレード | スーパーマーケット/ハイパーマーケット | |
| コンビニエンスストア | ||
| 専門店 | ||
| オンライン小売 | ||
| その他の流通チャネル | ||
| 国別 | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| アフリカその他 | ||
市場の定義
- 炭酸清涼飲料(炭酸飲料) - 炭酸清涼飲料(炭酸飲料)とは、炭酸化されており一般的にフレーバーが付けられた非アルコール飲料であり、炭酸ガス(二酸化炭素)が溶解して発泡性を生み出します。これらの飲料にはコーラ、レモンライム、オレンジ、各種フルーツフレーバーのソーダが一般的に含まれます。缶、ボトル、またはフォンテンディスペンスで販売されます。
- ジュース類 - 当社は、果物、野菜、またはそれらの組み合わせから作られ、ボトル、カートン、またはパウチなどの様々な包装形態で加工・密封された非アルコール飲料であるパッケージジュースを対象としています。生のジュースを除き、この市場セグメントには商業的に調製・保存されたジュースが含まれ、多くの場合防腐剤やフレーバーが添加されています。
- レディ・トゥ・ドリンク(RTD)茶およびRTDコーヒー - レディ・トゥ・ドリンク(RTD)茶およびRTDコーヒーは、希釈なしにそのまま消費できる状態に醸造・調製されたパッケージ非アルコール飲料です。RTD茶には通常、フレーバーや甘味料を加えたさまざまな種類の茶が含まれ、ボトル、缶、またはカートンに入っています。同様に、RTDコーヒーはミルク、砂糖、またはフレーバーと混合されることが多い事前醸造コーヒー処方を含み、外出先での消費に便利なパッケージに入っています。
- エナジードリンク - エナジードリンクは、エネルギーと覚醒のクイックブーストを提供するために処方された非アルコール飲料です。一方、スポーツドリンクは特に身体的運動、運動、または激しい活動の後に水分補給と電解質補充を目的として設計された飲料です。
| キーワード | 定義#テイギ# |
|---|---|
| 炭酸清涼飲料 | 炭酸清涼飲料(炭酸飲料)は炭酸水とフレーバーの組み合わせであり、砂糖または無糖甘味料で甘みをつけたものです。 |
| スタンダードコーラ | スタンダードコーラはコーラソーダのオリジナルフレーバーと定義されます。 |
| ダイエットコーラ | 砂糖を含まないまたは砂糖含有量が低いコーラベースの清涼飲料。 |
| フルーツフレーバー炭酸飲料 | 果汁または果実フレーバーと炭酸水から調製され、砂糖、ブドウ糖、転化糖、または液糖を単独または組み合わせて含む炭酸飲料。果皮油および果実エッセンスを含む場合があります。 |
| ジュース | ジュースは果物や野菜に含まれる天然液体を抽出またはプレスすることで作られた飲料です。 |
| 100%ジュース | 水を添加せずに果実の果汁の形態で作られた果実/野菜ジュース。果汁に砂糖、甘味料、防腐剤、フレーバー、または着色料を添加することは認められていません。 |
| ジュースドリンク(果汁含有量24%以下) | 果汁含有量が24%以下の果物/野菜ジュースドリンク。 |
| ネクター(果汁含有量25〜99%) | 25%から99%の果実を含むことができるジュースで、最低法定限度値は果実の種類によって定義されます。 |
| 濃縮ジュース | 濃縮ジュースは、液体の大部分を除去した形態のジュースで、ジュース濃縮液として知られる濃厚なシロップ状製品となります。 |
| RTDコーヒー | 購入時に消費可能な状態で販売される、準備済み形態のパッケージコーヒー飲料。 |
| アイスコーヒー | アイスコーヒーはコーヒーの冷たいバージョンであり、通常はホットエスプレッソとミルクを組み合わせてアイスを加えたものです。 |
| コールドブリューコーヒー | コールドブリュー(冷水抽出またはコールドプレスとも呼ばれる)は、粉砕したコーヒーを常温の水に数時間浸漬することで作られます。 |
| RTD茶 | レディ・トゥ・ドリンク(RTD)茶は、醸造や調製なしにすぐに消費できる状態のパッケージ茶製品です。 |
| アイスティー | アイスティーまたはアイスドティーは、ミルクを加えず砂糖を加え、時には果実フレーバーを加えた冷たい状態で飲む茶から作られた飲料です。 |
| 緑茶 | 緑茶は精神的な覚醒を促進し、消化器症状を緩和し、減量を促進する茶飲料です。 |
| ハーブティー | ハーブティー飲料は、ハーブ、スパイス、またはその他の植物素材を熱湯に浸出または煎じることで作られます。 |
| エナジードリンク | 通常カフェインを含む刺激性化合物を含む飲料の一種で、精神的および身体的な刺激を提供するものとして販売されています。炭酸入りまたは非炭酸の場合があり、砂糖、その他の甘味料、またはハーブエキスを含む場合もあります。 |
| 無糖または低カロリーエナジードリンク | 無糖または低カロリーエナジードリンクは、カロリーがほとんどないまたは全くない人工甘味料入りのエナジードリンクです。 |
| トラディショナルエナジードリンク | トラディショナルエナジードリンクは、消費者のエネルギーを高めるために設計された成分を含む機能性清涼飲料です。 |
| ナチュラル/オーガニックエナジードリンク | ナチュラル/オーガニックエナジードリンクは人工甘味料や合成着色料を使用しないエナジードリンクです。代わりに、緑茶、イェルバマテ、植物エキスなどの天然由来成分を含みます。 |
| エナジーショット | 多量のカフェインおよびその他の刺激物質を含む小型だが高濃縮のエナジードリンク。量はエナジードリンクと比較して相対的に少量です。 |
| スポーツドリンク | スポーツドリンクは運動前、運動中、または運動後に水分、炭水化物、電解質を急速に補給するために特別に設計された飲料です。 |
| 等張性 | 等張性飲料は人体と同様の塩分と糖分の濃度を含み、炭水化物を増加させながら運動中に失われた水分を素早く補充するよう設計されています。 |
| 高張性 | 高張性飲料は人体よりも高い塩分と糖分の濃度を含んでいます。運動後にグリコーゲンレベルを素早く補充することが重要なため、運動後に飲むのが最適です。 |
| 低張性 | 低張性飲料は運動中に失われた水分を素早く補充するよう設計されています。炭水化物含有量が非常に低く、人体よりも低い塩分と糖分の濃度を持ちます。 |
| 電解質強化水 | 電解質水は、ナトリウム、カリウム、カルシウム、マグネシウムなどの電気的に荷電したミネラルを注入した水です。 |
| プロテインベーススポーツドリンク | プロテインベーススポーツドリンクは、パフォーマンスを向上させ筋タンパク質の分解を軽減するためにプロテインが添加されたスポーツドリンクです。 |
| オントレード | オントレードとは、バー、レストラン、パブなど、飲料をその場で消費するために販売する場所を指します。 |
| オフトレード | オフトレードとは通常、飲料をその場で消費せずに購入できる酒類販売店、スーパーマーケットなどの場所を意味します。 |
| コンビニエンスストア | 消費可能な商品やサービス(一般的に食品およびガソリン)を幅広く素早く購入できる便利な場所を一般消費者に提供する小売業態。 |
| 専門店 | 専門店とは、比較的狭いカテゴリーの商品の中でブランド、スタイル、またはモデルを深く揃えたショップ/ストアです。 |
| オンライン小売 | オンライン小売とは、企業がウェブサイトから消費者に直接商品やサービスを販売するeコマースの一形態です。 |
| 無菌包装 | 無菌包装とは、冷たい商業的に無菌な製品を滅菌条件下で事前滅菌されたコンテナおよびクロージャーに充填し、微生物を効果的に排除するシールを形成するプロセスを指します。これにはテトラパック、カートン、パウチなどが含まれます。 |
| PETボトル | PETボトルとはポリエチレンテレフタレートで作られたボトルを意味します。 |
| 金属缶 | アルミニウムまたはスズメッキもしくは亜鉛メッキ鋼鉄で作られた金属容器で、食品、飲料、またはその他の製品の包装に一般的に使用されます。 |
| 使い捨てカップ | 使い捨てカップとは、水、冷たい飲み物、温かい飲み物、アルコール飲料などの飲料を提供するために一回限りの使用を目的とした カップまたはその他の容器を意味します。 |
| Z世代 | 1990年代後半から2000年代初頭に生まれた人々のグループを指す表現です。 |
| ミレニアル世代 | 1981年から1996年の間に生まれた人(2019年時点で23歳から38歳)はミレニアル世代と見なされます。 |
| タウリン | タウリンは免疫の健康と神経系機能をサポートするアミノ酸です。 |
| バー&パブ | アルコール飲料を構内での消費のために提供する許可を受けた飲酒施設です。 |
| カフェ | 軽食(主にコーヒー)と軽食を提供する飲食施設です。 |
| 外出先で | 忙しく何かに従事しながら、予定を変更せずに行動・対処することを意味します。 |
| インターネット普及率 | インターネット普及率は、特定の国または地域の総人口のうちインターネットを使用する人の割合に相当します。 |
| 自動販売機 | コインまたはトークンを投入すると食品、飲料、タバコなどの小型商品を自動的に提供する機械。 |
| ディスカウントストア | ディスカウントストアまたはディスカウンターは、製品が原則として実際または推定される「通常小売価格」より低い価格で販売される小売形態を提供します。ディスカウンターはコストを抑えるために大量購入と効率的な流通に依存しています。 |
| クリーンラベル | 飲料市場におけるクリーンラベルとは、天然由来の少数の成分から作られ、未加工またはわずかにしか加工されていない飲料を指します。 |
| カフェイン | 中枢神経系の刺激物であるアルカロイド化合物。主に覚醒度と注意力パフォーマンスを高めるための軽度の認知機能向上物質として娯楽目的で使用されます。 |
| エクストリームスポーツ | アクションスポーツ、アドベンチャースポーツ、またはエクストリームスポーツは高度なリスクを伴うと認識されている活動です。 |
| 高強度インターバルトレーニング | 最大心拍数の少なくとも80%まで心拍数を大幅に上昇させる数分間の高強度動作と短時間の低強度動作を交互に繰り返す複数ラウンドを組み込んでいます。 |
| 賞味期限 | 商品が使用可能、消費適合、または販売可能な状態を維持できる期間。 |
| クリームソーダ | クリームソーダは甘い清涼飲料です。一般的にバニラフレーバーで、アイスクリームフロートの味をベースにしています。 |
| ルートビア | ルートビアは、サッサフラス・アルビダムの根の樹皮またはサルサパリラのつるを主要なフレーバーとして伝統的に使用した甘い北米の清涼飲料です。ルートビアは通常、ただし必ずしもそうではありませんが、ノンアルコール、カフェインフリー、甘く炭酸入りです。 |
| バニラソーダ | バニラフレーバーをつけた炭酸清涼飲料。 |
| 乳製品フリー | 牛、羊、ヤギのミルクまたは乳製品を一切含まない製品。 |
| カフェインフリーエナジードリンク | カフェインフリーエナジードリンクはエネルギーを補充するために他の成分に依存しています。一般的な選択肢にはアミノ酸、ビタミンB群、電解質が含まれます。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するために、ステップ1で特定された変数と要因は入手可能な過去の市場数値に対して検証されます。反復プロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ2:市場モデルの構築: 予測年の市場規模の推定は名目値で行います。インフレは価格設定に含まれず、平均販売価格(ASP)は各国の予測期間を通じて一定に保たれます。
- ステップ3:検証と最終化: この重要なステップでは、すべての市場数値、変数、およびアナリストの判断が、調査対象市場の一次調査の専門家からなる幅広いネットワークを通じて検証されます。回答者はあらゆるレベルや職能から選ばれ、調査対象市場の総合的な全体像を生成します。
- ステップ4:調査成果物: シンジケートレポート、カスタムコンサルティング業務、データベース・サブスクリプションプラットフォーム




