
Taille et part du marché des concessionnaires automobiles aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 2.95 Trillions de dollars américains |
| Taille du Marché (2026) | 3.08 Trillions de dollars américains |
| Taille du Marché (2031) | 3.83 Trillions de dollars américains |
| Taux de croissance (2026 - 2031) | 4.47 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des concessionnaires automobiles aux États-Unis par Mordor Intelligence
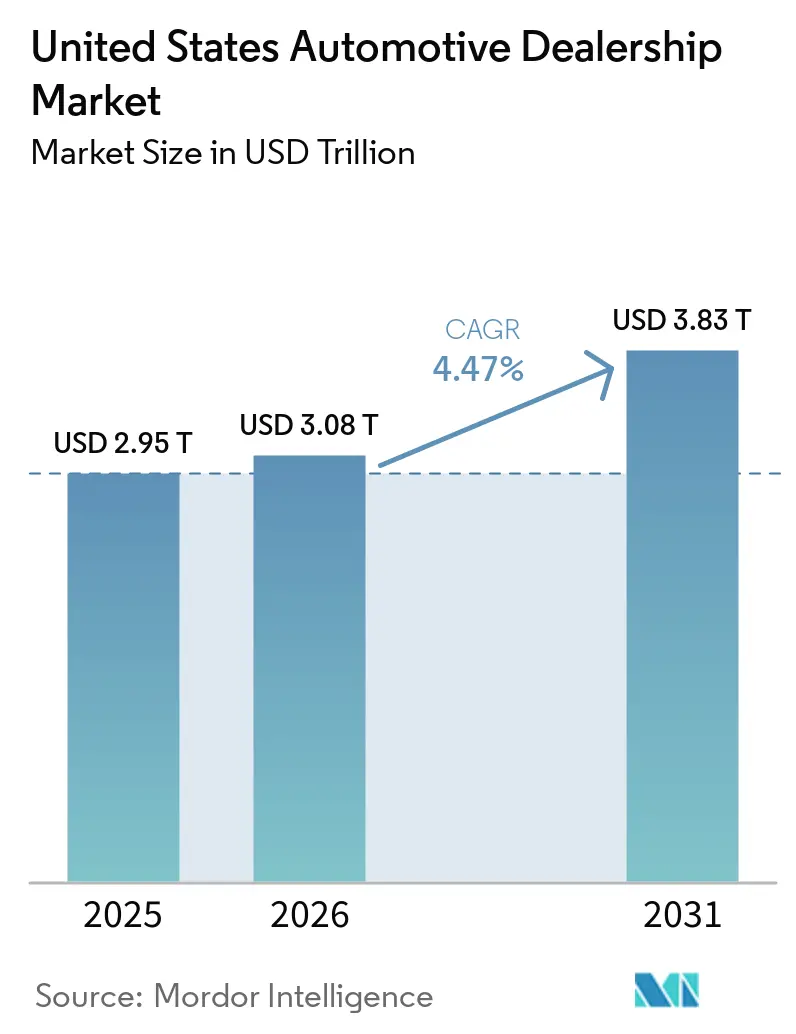
La taille du marché des concessionnaires automobiles aux États-Unis devrait croître de 2,95 billions USD en 2025 à 3,08 billions USD en 2026 et devrait atteindre 3,83 billions USD d'ici 2031, à un CAGR de 4,47 % sur la période 2026-2031. Des stocks bien équilibrés, une demande croissante de véhicules d'occasion certifiés (CPO) et des investissements massifs dans l'électrification soutiennent une progression régulière des revenus, même si la transparence des prix en ligne comprime les marges brutes. L'expansion par les concessionnaires des portefeuilles de financement et d'assurance (F&I) compense la pression sur la rentabilité frontale, tandis qu'une législation étatique favorable accélère l'adoption du commerce de détail numérique. La hausse des ventes de véhicules commerciaux moyens et lourds liée à l'électrification des flottes offre un gisement de profit supplémentaire, et la préférence soutenue des consommateurs pour les camions légers et les SUV continue de faire progresser les valeurs moyennes des transactions. Dans le même temps, les exigences en capital substantielles pour les baies de service prêtes aux véhicules électriques et les capacités logicielles de mise à jour à distance (OTA) creusent l'écart concurrentiel entre les consolidateurs bien financés et les indépendants sous-capitalisés.
Points Clés du Rapport
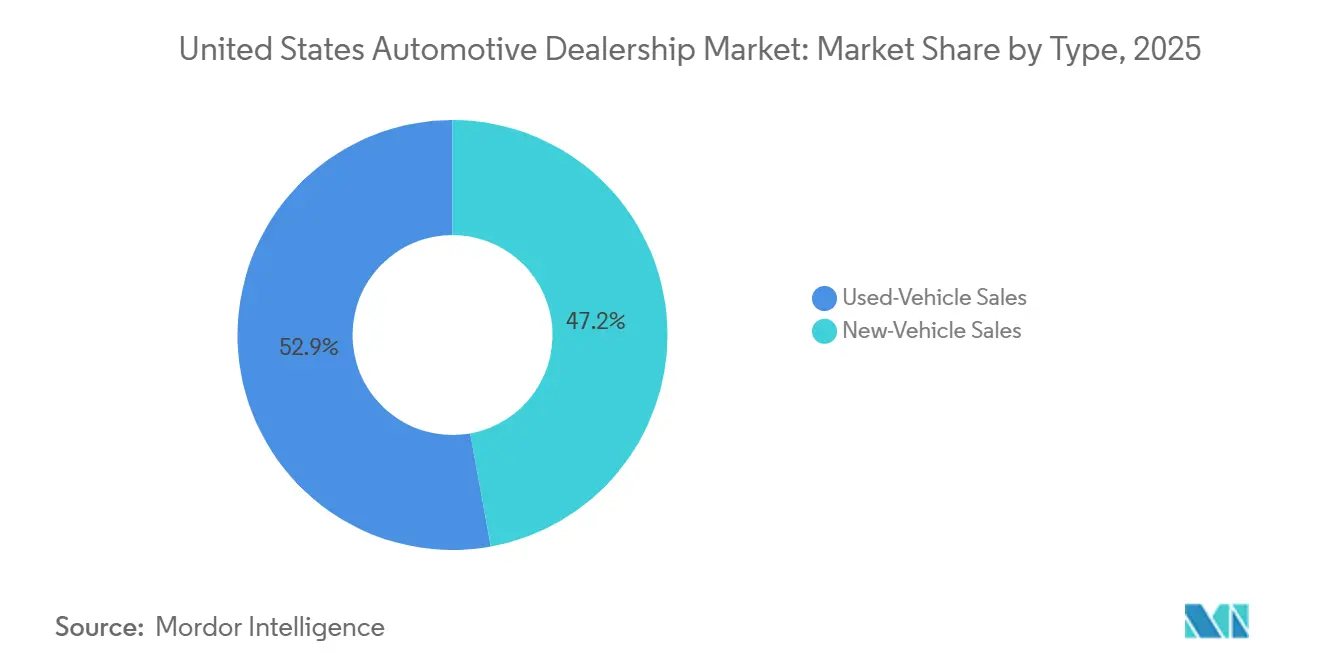
- Par type, les transactions de véhicules d'occasion ont capté 52,85 % de la part de marché des concessionnaires automobiles aux États-Unis en 2025, tandis que les ventes de véhicules neufs devraient croître à un CAGR de 5,41 % jusqu'en 2031.
- Par détaillant, les concessionnaires franchisés ont conservé une part de 57,60 % de la taille du marché des concessionnaires automobiles aux États-Unis en 2025, tandis que les plateformes numériques directes aux consommateurs enregistreront le CAGR prévisionnel le plus élevé à 6,02 % jusqu'en 2031.
- Par type de véhicule, les camions légers et les SUV ont représenté 60,70 % de la part de marché des concessionnaires automobiles aux États-Unis en 2025 ; les véhicules commerciaux moyens et lourds devraient progresser à un CAGR de 4,97 % jusqu'en 2031.
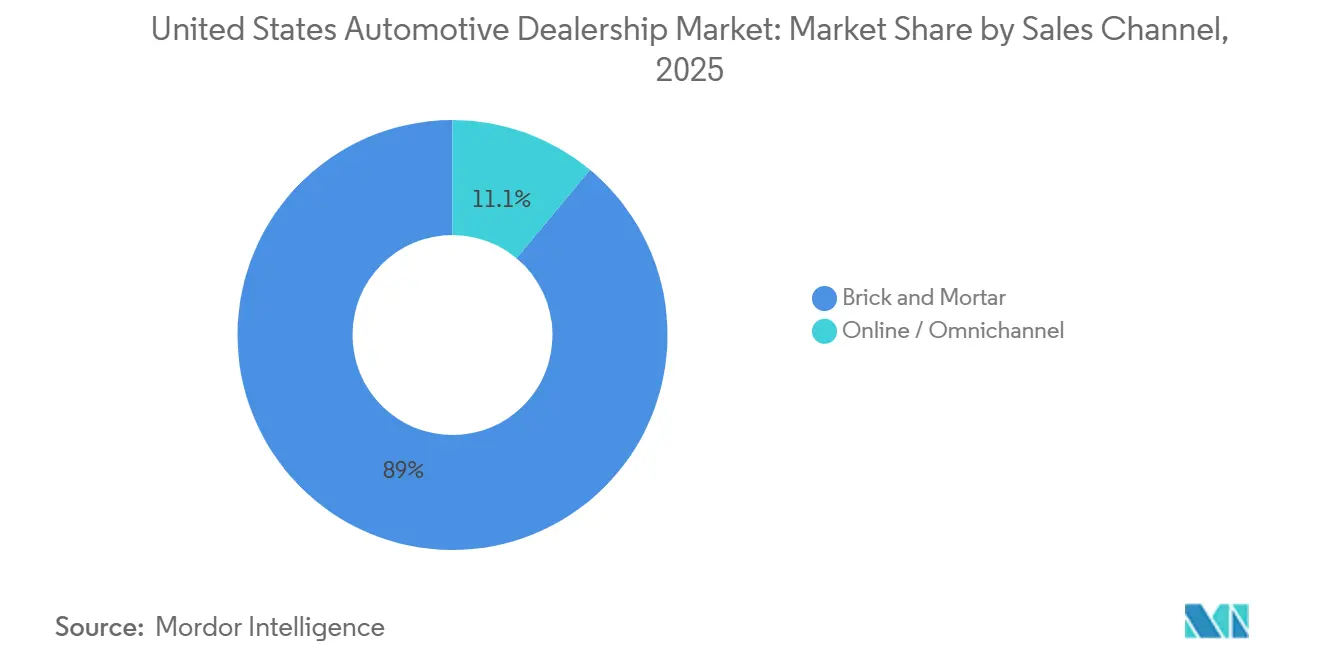
- Par canal de vente, les points de vente physiques ont représenté 88,95 % de la part de marché des concessionnaires automobiles aux États-Unis en 2025 ; les ventes en ligne et omnicanales se développeront à un CAGR de 7,33 % jusqu'en 2031.
- Par segment de clientèle, les acheteurs individuels ont constitué 76,55 % de la part de marché des concessionnaires automobiles aux États-Unis en 2025, mais les clients flottes et entreprises devraient progresser à un CAGR de 6,51 % jusqu'en 2031.
- Par région, le Sud a dominé avec 36,20 % de la part de marché des concessionnaires automobiles aux États-Unis en 2025 et devrait connaître la croissance la plus rapide à un CAGR de 5,78 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des concessionnaires automobiles aux États-Unis
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Accélération des lancements de modèles de véhicules électriques | +0.9% | L'Ouest et le Nord-Est sont en tête, avec une diffusion vers le Sud et le Midwest | Long terme (≥ 4 ans) |
| Reconstitution des stocks de véhicules neufs | +0.8% | National, plus fort dans le Sud et l'Ouest | Court terme (≤ 2 ans) |
| Expansion des produits F&I par les concessionnaires | +0.7% | National, réglementations étatiques variables | Moyen terme (2-4 ans) |
| Développement des programmes de véhicules d'occasion certifiés | +0.6% | National, segment premium dans les pôles de luxe du Nord-Est | Moyen terme (2-4 ans) |
| Législations étatiques sur la vente au détail numérique | +0.4% | États clés tels que la Californie, le Texas, l'Illinois | Moyen terme (2-4 ans) |
| Modèles d'abonnement des constructeurs automobiles | +0.3% | National, concentré dans les marchés urbains | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Accélération des lancements de modèles de véhicules électriques
Les groupes franchisés ont engagé des milliards pour des showrooms et des baies de service prêts aux véhicules électriques [1]. Les dépenses en capital par établissement varient de 100 000 USD pour des chargeurs de niveau 2 à plus d'un million USD lorsque la recharge rapide DC de niveau 3 et les mises à niveau des services publics sont requises. Le programme Ford Model e Certified Elite illustre les mandats des constructeurs automobiles qui regroupent formation, outillage et installation de chargeurs selon des calendriers stricts, remodelant les cycles de planification des dépenses en capital pour les détaillants. Les pionniers captent des bénéfices de service incrémentiels provenant des travaux de garantie de batterie et de l'activation des abonnements logiciels, compensant la moindre fréquence de réparation mécanique des véhicules électriques. La disparité géographique persiste ; les concessionnaires en Californie et à New York enregistrent une utilisation plus élevée des chargeurs que leurs homologues du Haut-Midwest, mais la croissance nationale des immatriculations de véhicules électriques en 2024 soutient la viabilité à long terme des investissements.
Reprise des niveaux de stocks de véhicules neufs
La stabilité de la production des constructeurs automobiles a porté les stocks des concessionnaires à 3,23 millions d'unités en novembre 2024, proche de la norme d'avant la pandémie de 3,4 à 3,5 millions d'unités. Une offre améliorée permet aux détaillants de rétablir les programmes d'incitation traditionnels et de récupérer les primes basées sur le volume, inversant deux années d'érosion des marges causées par des pipelines contraints. Les marques nationales, soutenues par une normalisation de l'approvisionnement en puces électroniques, rétablissent des offres de crédit-bail concurrentielles qui attirent de nouveau les acheteurs sensibles aux paiements dans les showrooms. Les concessionnaires doivent gérer des taux de rotation plus lents que pendant la pénurie de 2022, ce qui les incite à s'appuyer davantage sur des moteurs de prévision de la demande basés sur l'IA pour éviter le surstockage. Des stocks robustes renforcent également le pouvoir de négociation des grands groupes de concessionnaires, qui peuvent acheter des allocations en gros, élargissant leur avantage de coût par rapport aux plus petits indépendants.
Expansion des produits F&I menée par les concessionnaires
L'allongement des paiements pour les véhicules neufs a accru l'anxiété des consommateurs face aux coûts de réparation à long terme, rendant les contrats de service et la couverture GAP essentiels plutôt qu'optionnels. Les concessionnaires personnalisent les menus F&I par groupe motopropulseur, incluant les motorisations à combustion interne (ICE), hybrides et électriques, pour optimiser la pénétration tout en respectant des règles de divulgation étatiques disparates. Les plateformes de contractualisation numérique accélèrent les approbations et réduisent les délais de livraison, contribuant à préserver les scores CSI même lorsque les prêteurs resserrent leurs normes de souscription. La vacance de la règle CARS de la FTC en janvier 2025 a mis fin à une réglementation imminente. Pourtant, ses critères de conformité demeurent une bonne pratique industrielle, incitant les concessionnaires à investir dans des outils d'audit qui réduisent l'exposition aux pénalités. Une transparence accrue stimule l'adoption par les consommateurs, transformant le F&I en une couverture de profit stabilisatrice contre la compression des prix frontaux.
Croissance des programmes de véhicules d'occasion certifiés (CPO)
Les volumes de véhicules d'occasion certifiés (CPO) ont rebondi en 2024 alors que les acheteurs en quête de garanties migraient depuis des véhicules neufs historiquement chers, faisant progresser les marges CPO par rapport aux véhicules d'occasion standard. Des constructeurs tels que Toyota ont élargi les niveaux de leurs programmes, permettant aux points de vente franchisés de capter des primes de 10 à 15 % au-dessus des unités non certifiées comparables, tout en maintenant un stock en nombre de jours réduit. Les concessionnaires qui intègrent des analyses de stocks CPO dans leurs plateformes d'acquisition obtiennent des rotations plus rapides, environ 25 % plus rapides que les stocks non certifiés, libérant ainsi la capacité du plan de financement pour des véhicules à marges plus élevées. La pénurie continue de véhicules en retour de leasing jusqu'à fin 2025 élève davantage les valeurs résiduelles, préservant le bénéfice brut des concessionnaires même face à des conditions de crédit plus strictes. Alors que le CPO se transforme d'une offre annexe en un pilier central de profit, les opérateurs indépendants sans voies de certification des constructeurs automobiles risquent de céder des parts aux concurrents franchisés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| CAPEX élevé pour les mises à niveau de service | -0.6% | National, les concessionnaires ruraux font face aux obstacles les plus importants | Moyen terme (2-4 ans) |
| Modèles de vente directe au consommateur des constructeurs automobiles | -0.5% | National, plus fort dans les États favorables aux véhicules électriques | Long terme (≥ 4 ans) |
| La transparence des prix comprime les marges bénéficiaires | -0.4% | Les marchés urbains sont les plus touchés | Court terme (≤ 2 ans) |
| Augmentation des coûts de conformité FTC | -0.2% | National, variations au niveau étatique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
CAPEX élevé pour les mises à niveau de service VE et ADAS
Les élévateurs de batteries pour véhicules électriques, le stockage isolé et les installations d'étalonnage ADAS coûtent de 56 000 à 650 000 USD par établissement [2]. L'accès à des alimentations électriques abordables et à des techniciens spécialisés est particulièrement limité dans les marchés ruraux, forçant certains opérateurs mono-établissement à fermer plutôt qu'à refinancer des installations vieillissantes. Les consolidateurs bénéficient d'un effet de levier sur les coûts à l'échelle et peuvent amortir l'outillage sur un débit plus important, élargissant leur écart de coût variable. Les programmes de remboursement des constructeurs automobiles couvrent partiellement les dépenses, mais exigent généralement des engagements de volume, renforçant les incitations à la consolidation. Par conséquent, l'intensité capitalistique constitue le frein structurel le plus immédiat pour les indépendants, réduisant la croissance globale du marché d'environ 0,6 point de pourcentage.
Modèles de vente directe au consommateur des constructeurs automobiles
L'approche d'agence établie de Tesla et les hybrides commande-en-ligne/livraison-en-point-de-vente des nouveaux entrants mettent à l'épreuve la durabilité des protections de franchise. Bien que 48 États restreignent encore les ventes en usine, plusieurs constructeurs automobiles pilotent une tarification d'agence qui fixe le MSRP et positionne les concessionnaires principalement comme partenaires de livraison et de service. De tels cadres pourraient éroder les bénéfices bruts frontaux traditionnels mais stabiliser le risque de coût des stocks lors des ralentissements. Les associations de concessionnaires continuent de faire du lobbying pour intégrer des garanties de compensation dans toute nouvelle dérogation législative. Pourtant, une compression à long terme des marges d'environ 0,5 point de pourcentage sur le CAGR du marché des concessionnaires automobiles aux États-Unis est anticipée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les véhicules d'occasion ancrent les revenus, les stocks de véhicules neufs alimentent la croissance
La taille du marché des concessionnaires automobiles aux États-Unis pour les véhicules d'occasion détenait une part de 52,85 % en 2025, consolidant son rôle de colonne vertébrale économique du canal. Des valeurs résiduelles élevées, soutenues par la réduction des retours de leasing, ont aidé les concessionnaires à protéger leurs marges brutes même lorsque les indices de gros se sont normalisés. Les marges continuent de bénéficier d'outils d'acquisition auprès des particuliers qui contournent les frais de vente aux enchères et réduisent les coûts logistiques entrants. Les niveaux certifiés maintiennent des prix premium et des taux de rotation 25 % plus rapides, améliorant la vélocité de trésorerie qui soutient les charges d'intérêts du plan de financement de stock.
Les véhicules neufs devraient afficher un CAGR de 5,41 %, dépassant la croissance des véhicules d'occasion jusqu'en 2031, à mesure que les contraintes de production des constructeurs automobiles s'estompent. Des incitations représentant en moyenne 6,8 % du prix de transaction début 2025 ont ramené dans les showrooms des acheteurs qui s'étaient mis en retrait, notamment sur les finitions d'entrée de gamme. À mesure que l'offre se normalise, la part de marché des concessionnaires automobiles aux États-Unis pour les véhicules neufs devrait progresser modestement, bien que la transparence des prix et les projets pilotes d'agence plafonnent la hausse des marges brutes frontales. Les concessionnaires resserrent les cycles de remise en état des reprises, visant à écouler les stocks de véhicules d'occasion en 27 jours contre une médiane sectorielle de 35 jours, maintenant ainsi une performance de marge brute mixte sur les deux flux de véhicules.


Par revendeur : l'envergure des franchises rencontre l'agilité numérique
Les groupes franchisés contrôlaient 57,60 % du marché des concessionnaires automobiles aux États-Unis en 2025, et les plateformes numériques directes aux consommateurs enregistreront le CAGR prévisionnel le plus élevé à 6,02 % jusqu'en 2031, soutenues par des allocations exclusives des constructeurs automobiles, l'autorité de garantie et les liens avec les captives de financement qui érigent de hautes barrières à l'entrée. Les consolidateurs du marché exploitent les synergies d'acquisition, telles que les économies de Lithia Motors en matière d'approvisionnement et de marketing, pour accroître l'EBITDA par point de vente. Les acteurs purement numériques s'appuient sur des modèles à faible intensité d'actifs, enregistrant des gains unitaires à deux chiffres malgré des marges de contribution étroites. Néanmoins, des modèles hybrides omnicanaux émergent, Amazon Autos intégrant l'exécution par les concessionnaires pour maintenir les coûts logistiques de livraison au dernier kilomètre compétitifs tout en préservant la commodité des consommateurs.
Les lots indépendants restent pertinents là où les acheteurs sensibles aux prix apprécient la flexibilité de négociation et les offres de garantie non-constructeur. Pourtant, les droits d'outillage EV imposés aux franchisés et les droits logiciels OTA leur confèrent un avantage structurel dans un avenir électrifié. Au fil du temps, la taille du marché des concessionnaires automobiles aux États-Unis devrait s'orienter vers des groupes multi-États performants, à mesure que la planification de la succession et l'intensité capitalistique incitent les propriétaires de points de vente uniques à céder leurs activités. Les franchisés qui investissent dans des plateformes d'achat en ligne et des voies de service le jour même surpasseront leurs pairs qui s'appuient uniquement sur le trafic traditionnel en magasin.
Par type de véhicule : les camions dominent, les véhicules électriques commerciaux s'accélèrent
Les camions légers et les SUV ont capté 60,70 % du chiffre d'affaires du marché des concessionnaires automobiles aux États-Unis en 2025, aidés par des réglementations favorables sur l'économie de carburant pour les conceptions à châssis porteur et de solides valeurs résiduelles qui maintiennent des ratios paiement/utilité attractifs. Le passage des constructeurs automobiles des berlines se poursuit, comprimant la sélection de voitures particulières dans les concessions et orientant les budgets marketing vers les finitions de pick-up rentables.
La demande de véhicules commerciaux moyens et lourds devrait progresser à un CAGR de 4,97 % à mesure que les flottes de commerce électronique et de livraison au dernier kilomètre s'électrifient pour répondre aux mandats de décarbonation. Les concessionnaires peuvent certifier des techniciens haute tension et débloquer des flux de services récurrents issus des contrats d'inspection de batteries et de la maintenance préventive pilotée par la télémétrie. Le secteur des concessionnaires automobiles aux États-Unis voit également les constructeurs automobiles intégrer des logiciels de gestion de flotte dans les ventes de véhicules, élargissant le rôle consultatif des concessionnaires et les ancrant plus profondément dans les opérations des clients.
Par canal de vente : les showrooms réinventent l'expérience en magasin
Les points de vente physiques ont traité 88,95 % des transactions du marché des concessionnaires automobiles aux États-Unis en 2025, confirmant l'importance durable de l'évaluation tactile des véhicules et de l'estimation des reprises. Les concessionnaires repensent leurs installations avec des baies de livraison express et des espaces de travail dans les salles d'attente clients pour réduire les délais de cycle et améliorer les indicateurs de satisfaction client (CSI).
Les canaux en ligne devraient se développer à un CAGR de 7,33 %, portés par la légalisation par les États de la signature électronique des contrats, l'équivalence de la signature manuscrite à distance et les dispositions de livraison à domicile. Les détaillants adoptant des piles de données unifiées font migrer les consommateurs de manière transparente entre le site web, le chatbot et les bureaux en magasin, réduisant le temps de transaction de 42 minutes en moyenne. À mesure que l'omnicanal arrive à maturité, le volume du marché des concessionnaires automobiles aux États-Unis continuera d'être généré par les concessionnaires qui maîtrisent l'engagement hybride plutôt que les ventes purement en ligne.

Par segment de clientèle : l'électrification des flottes dépasse les gains au détail
Les acheteurs au détail ont représenté 76,55 % du marché des concessionnaires automobiles aux États-Unis en 2025, mais leur progression ralentit à mesure que les consommateurs urbains se tournent vers des modèles d'abonnement offrant un engagement moindre et une assurance groupée. Les abonnements soutenus par les constructeurs automobiles et vendus par les concessionnaires, tels que Ford Pro, se développent rapidement, avec 400 000 comptes générant des flux de revenus récurrents de type SaaS.
Les volumes flottes et entreprises progressent de 6,51 % par an, soutenus par des incitations fiscales fédérales sur les véhicules électriques commerciaux qui réduisent le coût total de possession. Les concessionnaires proposant des remises sur achats en volume, une facturation consolidée et des conseils en matière de recharge en dépôt fidélisent une clientèle sur plusieurs années de revenus de service. Par conséquent, la part de marché des concessionnaires automobiles aux États-Unis attribuée aux flottes devrait augmenter d'ici 2031, créant un mix client plus équilibré qui stabilise les fluctuations cycliques du commerce de détail.
Analyse Géographique
Le Sud a contribué à hauteur de 36,20 % du chiffre d'affaires 2025 et devrait progresser à un CAGR de 5,78 % jusqu'en 2031, porté par une forte migration intérieure, des réglementations de franchise comparativement souples et un mix de véhicules orienté à 68 % vers les camions légers qui commandent des marges brutes frontales plus élevées. Des États tels que le Texas et la Géorgie continuent d'autoriser les clôtures par signature électronique directe, accélérant la pénétration omnicanale et augmentant les volumes par point de vente alors que les marchés du travail restent tendus dans la Sun Belt.
Le Nord-Est est façonné par des métropoles denses où les showrooms occupent des biens immobiliers à coût élevé, et des règles d'émission strictes accélèrent l'adoption des véhicules électriques. L'objectif de New York d'atteindre 35 % de pénétration des ventes de véhicules zéro émission d'ici 2026 oblige les concessionnaires à rénover leurs points de vente existants avec des chargeurs rapides à courant continu, souvent soutenus par des remises des services publics couvrant jusqu'à 80 % des coûts de préparation. Bien que la part des voitures particulières soit plus élevée ici que dans d'autres régions, la hausse des primes d'assurance pousse les acheteurs vers des crossovers compacts qui équilibrent espace et coût.
Les concessionnaires du Midwest bénéficient d'écosystèmes de fournisseurs profonds et d'une clientèle fidèle aux marques nationales, soutenant une demande de remplacement régulière pour les pick-up utilisés dans l'agriculture et la construction. Les dépenses de la loi sur les infrastructures pour les autoroutes et les ponts stimulent les ventes de camions lourds, ouvrant un volume de contrats de service qui compense le ralentissement des ventes de berlines au détail. Pendant ce temps, la population d'adopteurs précoces de l'Ouest et les remises étatiques sur les véhicules électriques de 2 000 USD à 4 500 USD ont propulsé les immatriculations de véhicules électriques à batterie à 18 % des ventes de véhicules neufs en 2024, stimulant les investissements des concessionnaires dans des stations de recharge partagées en coentreprise.
Paysage réglementaire
Le marché américain des concessions automobiles fonctionne sous un ensemble de régimes fédéraux de protection des consommateurs et de régimes étatiques de franchise et d'agrément des concessionnaires. Au niveau fédéral, les pratiques publicitaires et tarifaires ont fait l'objet d'un examen accru, la Federal Trade Commission (FTC) ayant envoyé des lettres d'avertissement en mars 2026 à 97 concessions automobiles concernant leurs pratiques publicitaires et tarifaires, et ayant rendu publics les noms des concessionnaires en mai 2026. Même après l'annulation antérieure de la CARS Rule de la FTC, ses attentes en matière de tarification honnête, de divulgation des frais et de transparence des produits complémentaires continuent de façonner les programmes de conformité des concessionnaires.
Les règles au niveau des États varient sensiblement quant à la manière dont les concessionnaires mettent en œuvre la vente au détail numérique, la divulgation des frais et les allégations publicitaires. Plusieurs États et procureurs généraux ont aligné leurs orientations sur les thèmes fédéraux de transparence, notamment les mises à jour de la Louisiana Motor Vehicle Commission concernant la réglementation publicitaire et un avis du procureur général du Massachusetts portant sur les frais de documentation. Les concessionnaires doivent également disposer de contrôles opérationnels garantissant la conformité avec la Regulation Z (Truth in Lending Act) pour la publicité relative au crédit et avec le TCPA pour les démarches auprès des clients, ce qui renforce l'investissement dans les outils d'audit, la gestion du consentement pour les appels et SMS, et les flux de travail standardisés de contractualisation électronique.
Analyse de la chaîne de valeur
La chaîne de valeur des concessions commence par la production et l'allocation chez les constructeurs (OEM), passe par la distribution et la logistique de gros pour aboutir aux opérations de détail dans les points de vente franchisés et indépendants, puis s'étend à l'après-vente à forte marge. Les détaillants gèrent l'acquisition de stocks (nouvelles allocations et approvisionnement en véhicules d'occasion), le reconditionnement, le merchandising, la tarification et la livraison, tout en coordonnant les dépendances envers des tiers tels que les prêteurs de plan de financement des stocks, les plateformes d'enchères, les prestataires logistiques et les bureaux de crédit. Les données sur la structure du marché indiquent également une base opérationnelle fragmentée sous les consolidateurs, le recensement économique de 2022 ayant identifié 17 242 entreprises réparties sur plus de 21 000 sites, ce qui explique en partie la grande variation de maturité des processus et d'accès au capital.
En aval, les bassins de profit s'étendent au-delà de la marge brute sur véhicules pour englober la finance et l'assurance (F&I), l'administration des garanties, les pièces et le service, de plus en plus liés à l'activation logicielle et aux abonnements. Le modèle opérationnel devient plus intensif en capital et en compétences à mesure que les concessionnaires ajoutent la recharge de véhicules électriques, l'outillage haute tension et la calibration ADAS, tout en construisant des piles technologiques de vente au détail numérique reliant génération de prospects, stocks, souscription et contractualisation. Cette évolution tend à favoriser les groupes capables de répartir les coûts technologiques et de conformité sur des réseaux multi-sites, la centralisation des achats, du marketing et du reconditionnement contribuant à améliorer les délais de rotation et à réduire les frictions d'acquisition pour les stocks de véhicules d'occasion et certifiés d'occasion (CPO).
Paysage concurrentiel
Concentration du Marché
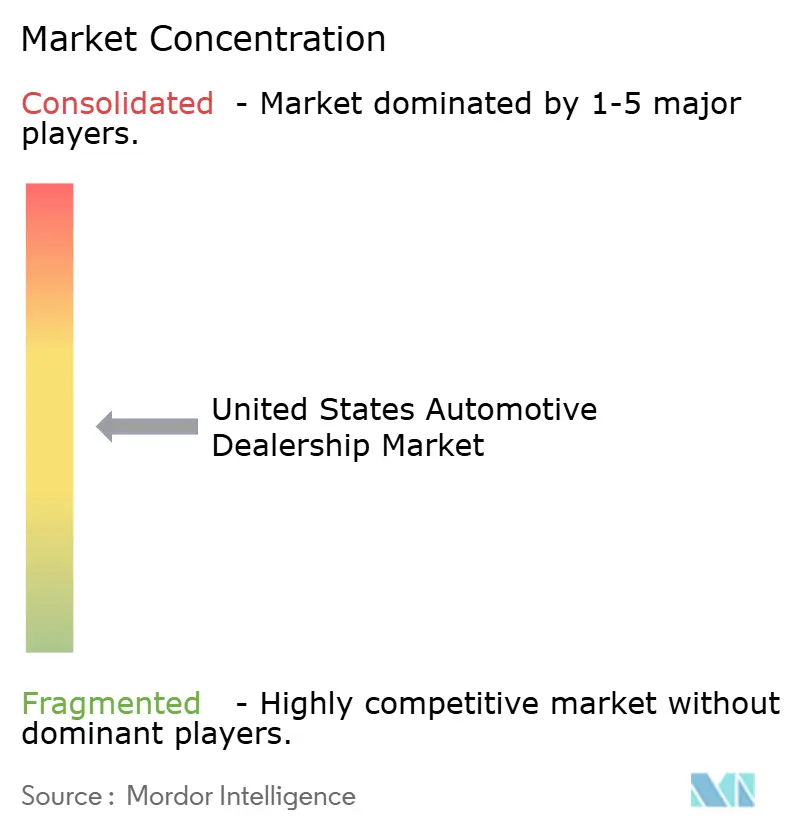
La consolidation du marché se poursuit à mesure que les grands groupes cotés en bourse déploient les flux de trésorerie issus des bénéfices records de 2021-2023 pour acquérir des points de vente plus petits. Lithia Motors a dépassé AutoNation en termes de ventes unitaires en 2024 après une série d'acquisitions dans le Midwest et le Sud-Est, portant la part combinée des dix premiers groupes à une part significative du marché des concessionnaires automobiles aux États-Unis. Malgré cette progression, le secteur reste modérément concentré, laissant de la place aux champions régionaux pour défendre leur territoire grâce à l'engagement communautaire et à des offres de services sur mesure.
Les thèmes stratégiques comprennent le regroupement de marques de luxe, le déploiement de technologies omnicanales et le développement de l'infrastructure pour les véhicules électriques. Le rachat par Group 1 Automotive de Mercedes-Benz of Buckhead pour 210 millions USD de chiffre d'affaires a sécurisé la croissance du mix premium et consolidé les efficiences de distribution des pièces[3]. Le partenariat de Reynolds and Reynolds avec UVeye déploie des voies d'inspection sous-caisse pilotées par l'intelligence artificielle, améliorant les taux de vente additionnelle pour les pneus et les réparations de sécurité. Pendant ce temps, les détaillants dans les États à faible adoption des véhicules électriques reportent les dépenses en bornes de recharge, risquant potentiellement de perdre la priorité d'allocation une fois que les crédits d'impôt fédéraux se resserreront après 2026.
Les menaces concurrentielles des acteurs non traditionnels se concrétisent. Amazon Autos a lancé des annonces nationales de véhicules d'occasion en août 2025, tirant parti de la logistique à l'échelle de Prime tout en maintenant la conformité des concessionnaires en acheminant les documents finaux par des détaillants agréés. Les startups directes aux consommateurs visant des modèles d'agence doivent encore naviguer dans les statuts de franchise, mais leurs dépenses marketing compriment les taux de publicité sur les moteurs de recherche pour les concessionnaires traditionnels. Par conséquent, le succès repose sur une allocation équilibrée du capital : investir suffisamment dans les capacités numériques et les véhicules électriques pour rester pertinent, tout en préservant la liquidité pour la résilience en cas de ralentissement cyclique.
Leaders du secteur des concessionnaires automobiles aux États-Unis
-
AutoNation Inc.
-
Lithia Motors Inc.
-
Group 1 Automotive Inc.
-
Penske Automotive Group
-
Sonic Automotive Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
La consolidation et l'optimisation de portefeuille continuent de créer des espaces pour que les opérateurs de grande envergure développent des franchises premium et à fort débit, en particulier là où la densité de l'après-vente et le mix de marques renforcent l'absorption de service. Les éléments couverts pointent vers une approche par grappes : les acquisitions d'AutoNation en juin 2026 de Toyota of Newnan en Géorgie et de trois points de vente premium de luxe dans la zone de la baie de San Francisco (Audi Fremont, Mercedes-Benz of Fremont, Porsche Fremont), ainsi que les acquisitions de Lithia and Driveway en mars 2026 couvrant des franchises Toyota et Mercedes-Benz au Tennessee et en Oregon. Ensemble, ces mouvements soutiennent un ensemble d'opportunités visant à constituer une couverture contiguë de service et de pièces, et à utiliser cette empreinte pour améliorer l'effet de levier dans la publicité régionale, le recrutement et la formation.
Un second domaine d'opportunité concerne la modernisation opérationnelle, qui transforme la pression réglementaire et la transparence des prix pour les clients en processus reproductibles à travers les parcours omnicanaux. Avec l'examen publicitaire renforcé de la FTC en 2026, ainsi que les orientations des États sur les frais et les divulgations, la valeur des dossiers de transaction standardisés, des contrôles de consentement et de communication, et de la contractualisation numérique réduisant les frictions du cycle de livraison, augmente. Les concessionnaires qui associent ces contrôles à une capacité de service adaptée aux véhicules électriques, y compris l'outillage haute tension et ADAS, sont bien positionnés pour capter davantage de travaux sous garantie, d'activations liées aux logiciels et de service récurrent à mesure que le parc en circulation évolue. Parallèlement, l'électrification des flottes de véhicules moyens et lourds accroît la demande de services de maintenance, d'inspection et de disponibilité orientés dépôt, vendus via les réseaux de concessions.
Développements récents du secteur
- Juin 2026 : AutoNation, Inc. a acquis trois concessions premium de luxe dans la zone de la baie de San Francisco (Audi Fremont, Mercedes-Benz of Fremont, Porsche Fremont) avec effet au 22 juin 2026. Cette acquisition consolide l'empreinte premium-luxe d'AutoNation dans la zone de la baie de San Francisco. Elle renforce le mix premium ainsi que le réseau régional de service et de pièces, avec un potentiel d'amélioration des revenus F&I et après-vente.
- Juin 2026 : AutoNation, Inc. a acquis Toyota of Newnan (Géorgie) avec effet au 8 juin 2026. Cette opération étend la portée géographique à la Géorgie et ajoute une franchise Toyota. Elle soutient une croissance des revenus évolutive dans les marchés suburbains et renforce le portefeuille Toyota.
- Mars 2026 : Lithia & Driveway a acquis Toyota of Gallatin (Tennessee) et Mercedes-Benz of Medford (Oregon), ajoutant environ 225 millions USD de revenus annualisés aux États-Unis. L'opération ajoute les marques Toyota et Mercedes-Benz au mix de Lithia, renforçant la diversification régionale et la base de revenus.
Cadre de la méthodologie de recherche et portée du rapport
Définition et Couverture du Marché
Ce marché couvre la valeur générée par les concessionnaires automobiles opérant aux États-Unis, mesurée au niveau du concessionnaire comme le chiffre d'affaires provenant de la vente au détail de véhicules et des services connexes de concession. La couverture inclut la facilitation du financement au niveau du concessionnaire, les produits de garantie et les travaux après-vente.
Exclusions du périmètre : Nous excluons le chiffre d'affaires des véhicules au niveau de la fabrication, les plateformes de petites annonces purement classifiées et les ateliers de réparation indépendants qui ne font pas partie d'une opération de concession.
Aperçu de la Segmentation
- Par type
- Ventes de véhicules neufs
- Ventes de véhicules d'occasion
- Par revendeur
- Concessionnaires franchisés
- Concessionnaires indépendants
- Détaillants numériques directs au consommateur
- Par type de véhicule
- Voitures particulières
- Camions légers et VUS
- Véhicules commerciaux moyens et lourds
- Par canal de vente
- Point de vente physique
- En ligne / Omnicanal
- Par segment de clientèle
- Consommateurs individuels
- Flottes et entreprises
- Par région (États-Unis)
- Nord-Est
- Midwest
- Sud
- Ouest
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire fixe les limites et nous fournit des données propres avant le début de la modélisation. Nous utilisons des ensembles de données officiels et des références sectorielles pour ancrer le contexte de la demande, notamment des sources telles que le Bureau du recensement des États-Unis (statistiques du commerce de détail NAICS), les séries d'emploi et de salaires du Bureau of Labor Statistics, les tendances de consommation personnelle du Bureau of Economic Analysis, les indicateurs de taux d'intérêt et de crédit de la Réserve fédérale (FRED) et les statistiques de véhicules et de déplacements du Département des transports des États-Unis.
Parallèlement, nous examinons les dépôts publics des entreprises et les présentations aux investisseurs des groupes de concessions cotés, les publications des associations et la couverture de presse réputée pour comprendre les tendances de prix, les pressions sur les marges et les évolutions entre les travaux sur véhicules neufs, d'occasion et de service. Pour combler les lacunes structurelles, nous nous appuyons sélectivement sur des abonnements payants pour les données financières et le renseignement sur les entreprises, les actualités et les données financières, et les bases de données de brevets lorsque les évolutions technologiques affectent les opérations des concessionnaires. Ces sources documentaires sont uniquement illustratives, et nous avons également utilisé d'autres références publiques lors de la collecte de données, de la validation et de la clarification de la recherche.
Entretiens Primaires et Enquêtes
Le travail primaire est utilisé pour tester sous pression la vision documentaire et convertir les indicateurs généraux en hypothèses de modèle utilisables. Nous nous entretenons avec des dirigeants de groupes de concessions, des responsables de véhicules d'occasion, des responsables des opérations fixes, des spécialistes du financement et de l'assurance et des partenaires de distribution, afin que les totaux finaux reflètent la manière dont les revenus sont comptabilisés et la rapidité avec laquelle les prix et les incitations évoluent à travers les États-Unis.
Répartition des répondants aux travaux de terrain de recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 33 % | Directeurs généraux (CXO) : 13 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 37 % |
| Acteurs plus petits : 22 % | Managers : 50 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement du marché est construit selon une logique descendante et ascendante, de sorte que la valeur finale soit explicable et puisse être reproduite avec des données pratiques. La vue descendante reconstruit le chiffre d'affaires au niveau du concessionnaire en reliant les volumes de ventes au détail de véhicules légers aux États-Unis aux valeurs moyennes des transactions, puis en superposant les compléments typiques des concessions tels que la pénétration du financement et de l'assurance et l'absorption des services. Ensuite, nous vérifions les résultats par des approximations ascendantes sélectives, en utilisant des informations financières échantillonnées des concessions, des plages de productivité par point de vente et des vérifications de canal sur les marges brutes typiques et les revenus F&I par unité, qui sont ensuite utilisés pour ajuster les totaux lorsqu'un écart apparaît.
Les données les plus importantes dans ce marché comprennent le mix unités neuves/d'occasion, les prix de vente au détail moyens, les incitations et les coûts d'intérêts du plan de financement de stock, la part de leasing et la disponibilité du crédit, les montants des tickets de service et de pièces, et les taux de rotation des stocks qui affectent le débit. Les prévisions sont produites à l'aide d'une analyse de scénarios soutenue par une régression multivariée simple sur des facteurs tels que les taux, les perspectives de ventes unitaires et la normalisation des prix. Les hypothèses sont affinées après avoir recontacté des experts lorsque la dispersion est élevée. Lorsque les données ascendantes sont minces, comme pour les petits magasins indépendants, nous utilisons des plages liées aux nombres d'établissements et aux bandes de chiffre d'affaires typiques par emplacement plutôt que de forcer une fausse précision.
Validation des Données et Cycle de Mise à Jour
Les résultats sont validés par triangulation entre des signaux indépendants, puis examinés pour détecter les anomalies avant approbation. Nous comparons la direction des revenus modélisés avec le contexte des ventes unitaires, les conditions de crédit et les indicateurs opérationnels publics des concessions. Si nous constatons un écart important, nous effectuons un second passage sur les définitions, le calendrier et les hypothèses de prix.
Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements majeurs peuvent modifier matériellement les volumes de ventes ou l'économie des concessionnaires. Avant la livraison, nous vérifions à nouveau les dernières publications publiques et effectuons des suivis ciblés lorsque de nouvelles preuves modifient une donnée clé.
Taille du Marché des Concessionnaires Automobiles aux États-Unis selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Les chiffres publiés pour ce marché peuvent sembler très éloignés les uns des autres, même lorsqu'ils font tous référence aux États-Unis, car la limite des revenus n'est pas toujours cohérente. Les différences proviennent généralement du fait qu'une estimation ne comptabilise que les concessionnaires franchisés de voitures neuves, de l'inclusion ou non des détaillants spécialisés dans l'occasion, et du traitement des revenus de service, de pièces et de financement et d'assurance.
Les principaux facteurs d'écart sont généralement le périmètre et le traitement comptable. Certaines sources utilisent le chiffre d'affaires sectoriel de style NAICS pour les seuls concessionnaires de voitures neuves, ce qui peut omettre les points de vente axés sur l'occasion et les flux de revenus connexes des concessions. D'autres sources peuvent mélanger les dépenses des consommateurs en véhicules avec le chiffre d'affaires des concessionnaires, ce qui gonfle les totaux. Le calendrier de l'année est également important, car les prix des transactions, les incitations et les taux d'intérêt évoluent rapidement. Une année de base plus ancienne ou une simple revalorisation des prix peut surestimer la croissance.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 2,95 billions USD (2025) | |
| Association Sectorielle A | 1,30 billion USD (2025) | Souvent limité aux concessions de véhicules légers franchisées et aux totaux de ventes de concessions déclarés, ce qui peut sous-estimer le commerce de détail spécialisé dans l'occasion et peut ne pas être pleinement aligné avec des pools de revenus de concessions plus larges. |
| Éditeur de Données Commerciales B | 1,49 billion USD (2026) | Généralement mappé sur le chiffre d'affaires des concessionnaires de voitures neuves NAICS puis projeté avec des indicateurs macroéconomiques, ce qui peut omettre l'activité de vente au détail non franchisée et peut lisser les fluctuations rapides des prix, des incitations et des revenus de financement. |
Dans le modèle de Mordor Intelligence, les totaux incluent le chiffre d'affaires des véhicules au détail plus les flux de revenus typiquement liés aux concessionnaires tels que le F&I et les opérations fixes, plutôt que le seul chiffre d'affaires des concessionnaires de voitures neuves NAICS. Lorsque la même année et les mêmes composantes de revenus sont alignées, la majeure partie de la différence restante est liée au calendrier, car les prix, les incitations et les coûts du plan de financement de stock peuvent faire évoluer rapidement la valeur. Nous maintenons des hypothèses traçables vers des indicateurs observables et les revérifions avec des entretiens avant de finaliser les totaux.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des concessionnaires automobiles aux États-Unis en 2026 ?
La taille du marché des concessionnaires automobiles aux États-Unis est de 3 080 milliards USD en 2026, avec une valeur prévisionnelle de 3 830 milliards USD d'ici 2031.
Quel segment connaît la croissance la plus rapide dans les ventes des concessionnaires ?
Les véhicules commerciaux moyens et lourds devraient se développer à un CAGR de 4,97 % alors que l'électrification des flottes prend de l'ampleur.
Comment les canaux en ligne affectent-ils la rentabilité des concessionnaires ?
Les ventes en ligne/omnicanales devraient croître de 7,33 % par an, obligeant les concessionnaires à investir dans des outils numériques qui maintiennent les marges brutes tout en améliorant la commodité des clients.
Quelle région est en tête des revenus des concessionnaires américains ?
Le Sud détient la plus grande part à 36,20 % et devrait afficher la croissance la plus rapide à un CAGR de 5,78 % jusqu'en 2031.