
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 174.31 Milliards de dollars |
| Taille du Marché (2026) | 185.13 Milliards de dollars |
| Taille du Marché (2031) | 250.22 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.21 % |
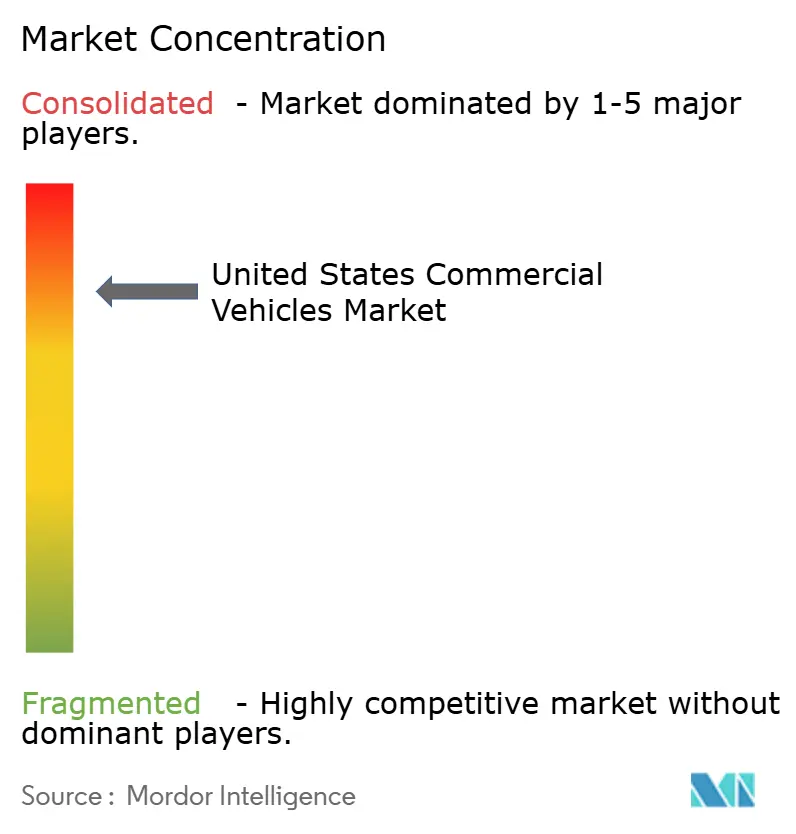
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Véhicules Commerciaux aux États-Unis par Mordor Intelligence
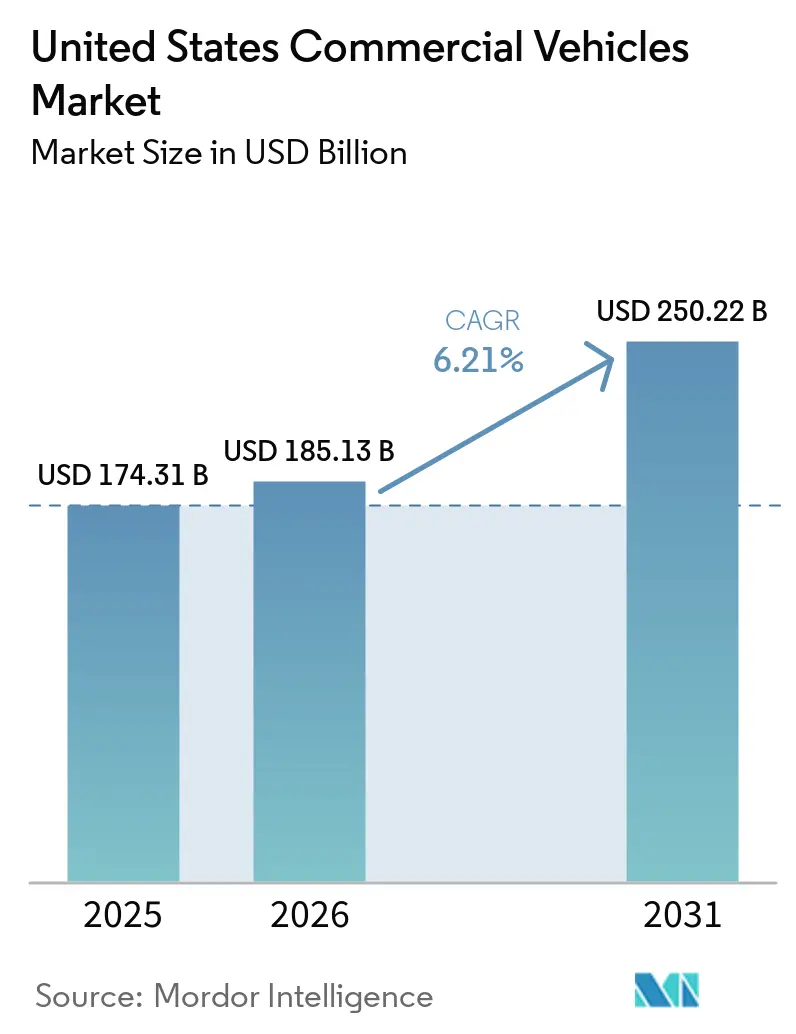
La taille du marché des véhicules commerciaux aux États-Unis était évaluée à 174,31 milliards USD en 2025 et devrait augmenter de 185,13 milliards USD en 2026 pour atteindre 250,22 milliards USD d'ici 2031, avec un CAGR de 6,21 % sur la période 2026-2031. Un ensemble de normes fédérales sur les gaz à effet de serre, la refonte de la logistique du commerce électronique et l'adoption accélérée des véhicules électriques à batterie remodèle les gammes de produits dans toutes les catégories de poids. Les fourgonnettes commerciales légères dominent les cycles d'utilisation urbains, les opérateurs de livraison de colis migrant vers des flottes zéro émission. Le diesel conserve la plus grande part de propulsion aujourd'hui, mais fait face à des coûts de conformité plus élevés en raison des prochaines limites de NOx, ce qui incite les flottes à évaluer la parité du coût total de possession des véhicules électriques à batterie. Parallèlement, les mandats au niveau des États en Californie et dans le Nord-Est accélèrent les cycles de remplacement, tandis que les corridors de recharge publique financés dans le cadre du programme fédéral NEVI réduisent les obstacles liés à l'autonomie pour les opérateurs de transport régional[1].
Principaux Enseignements du Rapport
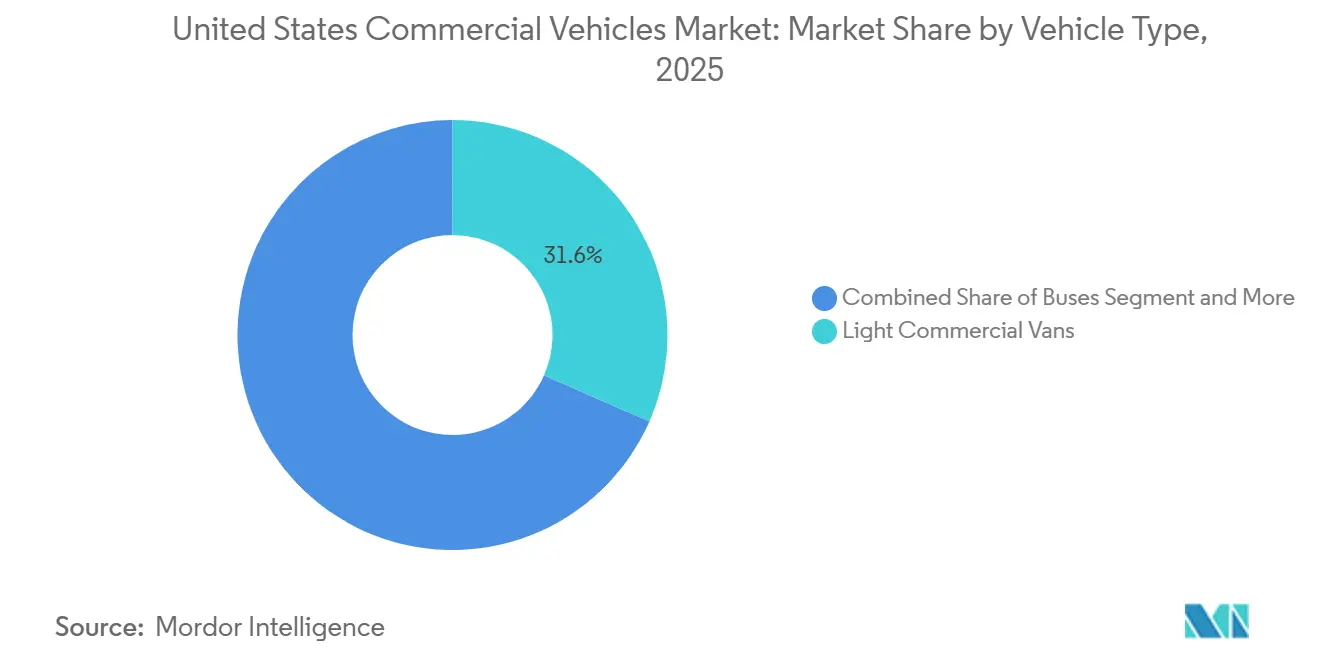
- Par type de véhicule, les fourgonnettes commerciales légères ont dominé avec 31,58 % de la part du marché des véhicules commerciaux aux États-Unis en 2025, et devraient également afficher le CAGR le plus rapide de 7,61 % jusqu'en 2031.
- Par type de propulsion, le moteur à combustion interne (diesel) a représenté 62,76 % des revenus de 2025, tandis que les véhicules hybrides et électriques (VEB) devraient enregistrer le CAGR prévisionnel le plus élevé de 16,24 % sur la période 2026-2031.
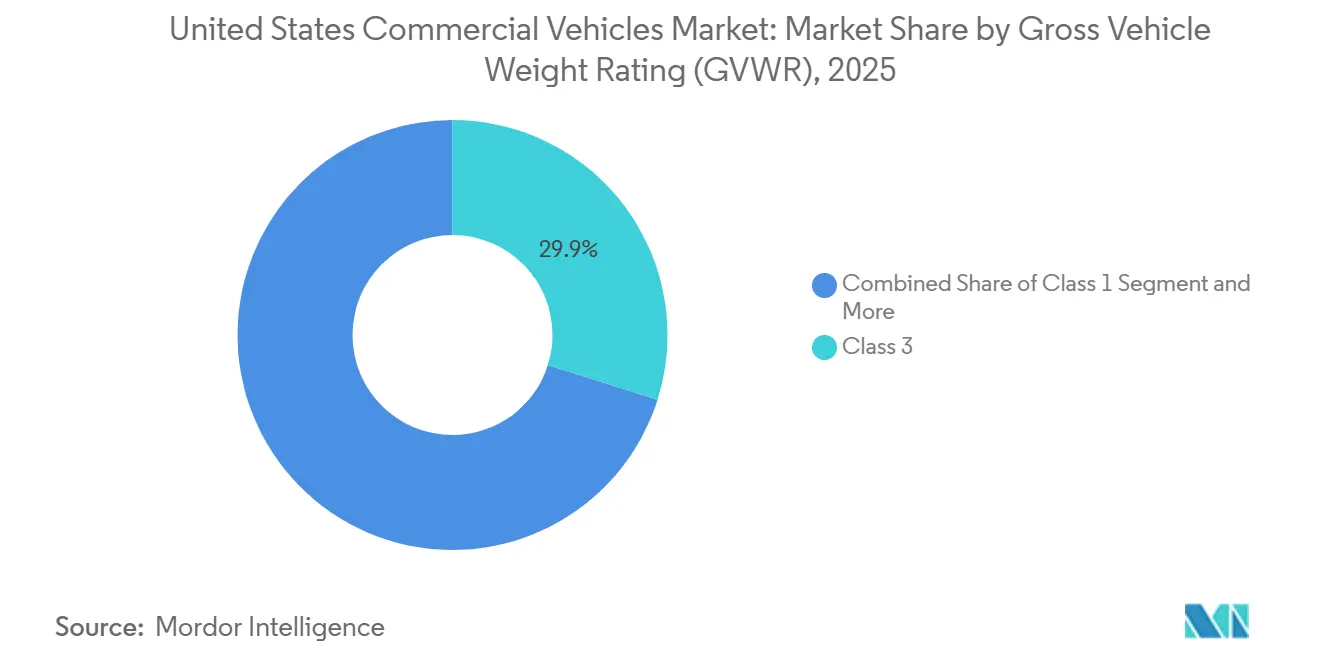
- Par poids total autorisé en charge, les camions de Classe 3 ont capté 29,86 % des revenus de 2025, et cette même classe devrait se développer à un CAGR de 10,35 %, le plus rapide parmi toutes les catégories de poids.
- Par secteur d'utilisation finale, la logistique et le commerce électronique ont représenté 35,13 % des revenus de 2025 et devraient croître à un CAGR de 9,27 % au cours de la période de prévision.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché des Véhicules Commerciaux aux États-Unis
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Normes Fédérales GES Phase 3 et NOx | +1.8% | À l'échelle nationale, avec une conformité anticipée en Californie, en Oregon et dans l'État de Washington | Moyen terme (2 à 4 ans) |
| Essor du Commerce Électronique | +1.5% | Corridors urbains au Texas, en Californie, en Floride, à New York et en Illinois | Court terme (≤ 2 ans) |
| Financement NEVI pour les Corridors de Recharge et d'Approvisionnement en Carburant | +1.2% | Autoroutes interétatiques dans tous les États, priorité dans le Midwest rural et le Sud-Est | Long terme (≥ 4 ans) |
| Objectifs ESG des Entreprises | +0.9% | Régions des sièges sociaux en Californie, à New York, dans le Massachusetts et dans l'État de Washington | Moyen terme (2 à 4 ans) |
| Valeur des Batteries de Seconde Vie | +0.6% | Californie, Texas, New York avec des incitations au stockage sur réseau | Long terme (≥ 4 ans) |
| Plateformes de Châssis Prêtes pour l'Autonomie | +0.4% | Pôles technologiques en Californie, en Arizona et dans les zones de test au Texas | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les Normes Fédérales GES Phase 3 et NOx Accélèrent le Renouvellement des Flottes
L'Agence de Protection de l'Environnement a finalisé les limites de gaz à effet de serre pour les véhicules lourds couvrant les années modèles 2027-2032, poussant les équipementiers vers des groupes motopropulseurs zéro émission. Les fabricants ont répondu en engageant de nouveaux capitaux dans les capacités d'assemblage électrique et en actualisant leurs feuilles de route produits selon des calendriers accélérés. Les flottes disposant de véhicules plus anciens font désormais face à une comparaison de coûts entre des retrofits coûteux de post-traitement diesel et des modèles électriques à batterie éligibles aux incitations fédérales à l'achat. La règle californienne sur les flottes propres avancées a été retirée en janvier 2025, bien que la politique d'approvisionnement des flottes d'État et le mandat de vente de camions propres avancés continuent d'orienter les flottes publiques et prioritaires vers des achats zéro émission La Californie Abandonne la Règle sur les Flottes Propres Avancées, HDT Magazine, truckinginfo.com">[2]. L'ensemble des politiques fédérales et étatiques combinées raccourcit les cycles de remplacement et stimule les carnets de commandes pour les châssis zéro émission.
L'Essor du Commerce Électronique Stimule la Demande de Véhicules Commerciaux Légers pour le Dernier Kilomètre
Le commerce de détail en ligne aux États-Unis a dépassé 1 000 milliards USD en 2025, intensifiant les volumes de colis qui favorisent les fourgonnettes électriques à batterie agiles. Amazon, FedEx et UPS ont chacun dévoilé des feuilles de route d'électrification pluriannuelles, verrouillant des milliers de commandes de fourgonnettes et stimulant un écosystème secondaire d'intégrateurs de dépôts de recharge. Les garanties de livraison le jour même dans les métropoles denses renforcent le besoin de véhicules se rechargeant rapidement pendant les temps d'arrêt planifiés. À mesure que les fenêtres de livraison se réduisent, les opérateurs valorisent de plus en plus le couple instantané et les économies d'usure des freins par récupération d'énergie inhérentes aux groupes motopropulseurs électriques. La demande qui en résulte se répercute sur les équipements des fournisseurs de rang 1 pour les plateformes commerciales légères dédiées.
7,5 milliards USD de Financement NEVI pour les Corridors de Recharge et d'Approvisionnement en Carburant à l'Échelle Nationale
Le programme NEVI dirige les fonds fédéraux vers l'installation de chargeurs rapides tous les 80 kilomètres le long des corridors de carburants alternatifs. Des États tels que le Texas et l'Ohio ont déjà émis des contrats de construction, et la première tranche de sites est devenue opérationnelle en 2025[3]. Une infrastructure publique capable de desservir les camions de tonnage moyen atténue les préoccupations des flottes concernant les limitations d'autonomie en dehors des pôles côtiers, encourageant l'électrification du transport régional. En retour, les équipementiers voient un potentiel de revenus plus clair pour les camions électriques à batterie de Classe 3 à 5, justifiant des volumes de production plus élevés et des coûts unitaires réduits. À long terme, cette infrastructure de base devrait stimuler l'adoption au-delà des États pionniers vers le Midwest et le Sud-Est.
Les Objectifs ESG des Entreprises Stimulent l'Approvisionnement en Flottes Zéro Émission
Les entreprises cotées liées par des objectifs fondés sur la science intègrent des clauses d'achat zéro émission dans les contrats de flotte pour atteindre leurs objectifs d'émissions de Scope 1 et 3. Les détaillants et les grands groupes agroalimentaires ont rendu publiques des commandes de camions électriques portant sur plusieurs milliers d'unités, traduisant les attentes climatiques des investisseurs en demande réelle de camions. La pression des actionnaires intègre effectivement le risque carbone dans les décisions d'allocation de capital, incitant même les opérateurs sensibles aux coûts vers l'électrification. L'avantage réputationnel associé aux véhicules de livraison électriques de marque amplifie cette dynamique, en particulier dans les secteurs en contact direct avec les clients.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Retards de Mise à Niveau du Réseau Électrique | -0.7% | Corridors industriels du Midwest et du Sud-Est, centres de distribution ruraux | Court terme (≤ 2 ans) |
| Pression Inflationniste | -0.5% | À l'échelle nationale, affectant l'approvisionnement en batteries des équipementiers | Moyen terme (2 à 4 ans) |
| Pénurie de Techniciens Certifiés en Véhicules Commerciaux Électriques | -0.3% | Réseaux de services ruraux et périurbains dans tous les États | Moyen terme (2 à 4 ans) |
| Taux de fret Serrés | -0.2% | Opérateurs de transport longue distance dans le Midwest et le Sud-Est | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Retards de Mise à Niveau du Réseau Électrique dans les Dépôts d'Entrepôts
Les services publics dans plusieurs États du Midwest et du Sud-Est signalent des files d'attente de raccordement de plusieurs mois pour les chargeurs de dépôt à haute capacité. Les flottes prévoyant de déployer des dizaines de camions électriques découvrent souvent que les sous-stations à proximité manquent de capacité, nécessitant des mises à niveau coûteuses qui repoussent les délais des projets. Certains opérateurs renouvellent donc leurs contrats de location diesel jusqu'à ce que les calendriers de fourniture d'électricité s'alignent sur les cycles de remplacement des flottes. Ce décalage risque de créer une adoption géographiquement inégale, les régions côtières et alimentées par l'hydroélectricité progressant plus rapidement vers l'électrification que les États de l'intérieur.
Pression Inflationniste sur les Minéraux de Cathode au Phosphate de Fer-Lithium
Le carbonate de lithium a connu une volatilité notable des prix en 2025, augmentant les coûts des packs de batteries pour les équipementiers dépendant des chimies au phosphate de fer. Les renégociations de contrats et les reprogrammations de production sont devenues courantes à mesure que les fournisseurs rationnaient les allocations de cellules. Bien que des projets miniers nationaux soient en cours de démarrage, la tension d'approvisionnement à court et moyen terme maintient les coûts des matières premières à un niveau élevé. Des prix de packs plus élevés réduisent ou annulent les avantages du coût total de possession pour certains itinéraires, en particulier là où le carburant diesel est peu coûteux. La pression est la plus aiguë pour les contrats de flotte à prix fixe signés avant la hausse des matières premières.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Véhicule : Les Fourgonnettes Dominent l'Électrification Urbaine
Les fourgonnettes commerciales légères ont représenté 31,58 % des revenus de 2025, la plus grande part du marché des véhicules commerciaux aux États-Unis. Leur conception compacte les rend idéales pour naviguer dans les rues urbaines, tandis que leurs arrêts fréquents maximisent les avantages du freinage par récupération d'énergie. Ce segment devrait également croître au rythme le plus rapide, avec un CAGR de 7,61 %, les transporteurs de colis se concentrant de plus en plus sur la décarbonation de leurs flottes de livraison du dernier kilomètre pour atteindre leurs objectifs de durabilité et les exigences réglementaires. Les équipementiers élargissent activement leurs offres en introduisant diverses options d'empattement et de hauteur de toit pour répondre à un plus large éventail d'applications de transport de marchandises.
De plus, les carrosseries axées sur le commerce électronique intègrent désormais des systèmes de rayonnages modulaires et des systèmes de télématique avancés, qui aident à optimiser la densité des itinéraires et à améliorer l'efficacité opérationnelle. Les opérateurs de flottes sont particulièrement attirés par la réduction des temps d'arrêt pour maintenance offerte par les groupes motopropulseurs électriques par rapport aux moteurs diesel traditionnels, ce qui se traduit par des coûts opérationnels plus faibles et une disponibilité accrue des véhicules. Dans le même temps, les incitations publiques pour les chargeurs de dépôt allègent la charge financière de la transition vers des flottes électriques, en particulier pour les petites et moyennes entreprises, rendant la transition plus accessible et pratique pour un plus large éventail d'entreprises.



Par Type de Propulsion : Les Véhicules Électriques Perturbent la Domination des MCI
La propulsion par moteur à combustion interne a conservé 62,76 % des revenus de 2025, la part la plus élevée dans le mix de propulsion. Pendant ce temps, les véhicules hybrides et électriques sont sur le point d'atteindre le taux de croissance le plus rapide, avec un CAGR de 16,24 %, portés par le durcissement des réglementations sur les émissions qui rendent la maintenance diesel de plus en plus coûteuse. Ce changement met en évidence la pression croissante sur les systèmes de propulsion traditionnels pour s'adapter à l'évolution des normes environnementales. Les décisions des flottes dépendent de plus en plus de cycles d'utilisation prévisibles et de tarifs d'électricité fluctuants. Pour les itinéraires couvrant les zones urbaines et régionales de moins de 400 kilomètres, le coût total de possession des véhicules électriques à batterie approche la parité avec le diesel, surtout lorsque les incitations sont prises en compte.
Les équipementiers intensifient l'approvisionnement interne en batteries, visant à atténuer les risques liés aux matières premières et à accélérer les délais de développement. En sécurisant leurs chaînes d'approvisionnement, les équipementiers sont mieux positionnés pour répondre à la demande croissante de véhicules électriques tout en maintenant des prix compétitifs. Cependant, la quête d'interopérabilité des infrastructures s'avère difficile, le secteur étant encore divisé sur les normes de connecteurs, à savoir CCS et NACS. Ce manque de standardisation continue de créer de l'incertitude pour les opérateurs de flottes, soulignant la nécessité d'efforts collaboratifs pour rationaliser les solutions de recharge et améliorer les taux d'adoption.
Par Poids Total Autorisé en Charge : La Classe 3 Capte l'Élan de l'Électrification
Les camions de Classe 3 ont représenté 29,86 % des revenus de 2025, la part la plus élevée parmi les catégories de poids. Ce segment devrait également croître au rythme le plus rapide, avec un CAGR de 10,35 %, soutenu par les avancées en densité d'énergie des batteries, permettant des charges utiles compétitives tout en respectant les limites de la formule de charge par essieu. Les régulateurs aux niveaux étatique et fédéral accordent la priorité aux catégories de tonnage moyen pour une électrification précoce. Cette priorité découle de la concentration des émissions dans les livraisons urbaines, en particulier dans les zones densément peuplées.
Pour répondre aux préoccupations des acheteurs concernant les risques technologiques, des produits de financement-bail avec garanties de valeur résiduelle ont été introduits, offrant une flexibilité financière et réduisant les risques perçus. De plus, la modularité des composants permet le partage des coûts entre les plateformes adjacentes de Classe 4, rendant la transition vers l'électrification de la Classe 3 plus économiquement viable. Ces facteurs positionnent collectivement les camions de Classe 3 comme une pierre angulaire de la stratégie d'électrification plus large.

Par Secteur d'Utilisation Finale : La Logistique Stimule l'Électrification
La logistique et le commerce électronique ont représenté 35,13 % des revenus de 2025, la plus grande part parmi les utilisations finales. Ce segment devrait croître au rythme le plus rapide, avec un CAGR projeté de 9,27 % jusqu'en 2031, porté par une croissance constante des volumes de colis et les engagements des entreprises en matière de réduction des émissions. Les prestataires logistiques tiers adoptent de plus en plus les véhicules électriques, les utilisant comme éléments différenciateurs clés dans les appels d'offres axés sur la durabilité. Les réglementations urbaines, telles que les ordonnances sur le bruit et les zones à faibles émissions, incitent davantage à ce changement, favorisant les camions silencieux à zéro émission à l'échappement.
L'intégration de données de plateforme avancées transforme également les opérations. Par exemple, les métriques d'état de charge des véhicules alimentent désormais directement les systèmes de gestion d'entrepôt, permettant une planification plus précise des quais et réduisant les temps d'arrêt. De plus, les compagnies d'assurance commencent à reconnaître les avantages des flottes électriques, offrant des primes réduites pour les véhicules équipés de systèmes avancés d'aide à la conduite. Ces développements illustrent comment l'électrification remodèle le paysage logistique, non seulement comme mesure de conformité, mais aussi comme avantage stratégique pour les entreprises.
Analyse Géographique
Segment Moteur à Combustion Interne aux États-Unis sur le Marché des Véhicules Commerciaux
La Californie, le Texas, New York, la Floride et l'Illinois ont collectivement représenté la majorité des ventes de 2025, ancrés par des corridors de fret denses et des politiques étatiques favorables. Le mandat d'achat zéro émission de la Californie accélère le renouvellement, tandis que le Texas tire parti d'une électricité abondante et peu coûteuse qui sous-coupe les dépenses d'exploitation du diesel. Les programmes d'incitation aux chargeurs de dépôt de New York allègent les obstacles en capital pour les petits opérateurs de flottes, stimulant l'adoption au-delà des grands acheteurs institutionnels.
La Floride bénéficie de couloirs logistiques très fréquentés sur la côte est qui favorisent les fourgonnettes électriques à autonomie intermédiaire, et l'Illinois se trouve à un carrefour du Midwest bénéficiant des épines dorsales de recharge financées par le NEVI. Le Pacifique Nord-Ouest profite de tarifs d'électricité avantageux basés sur l'hydroélectricité, aidant le coût total de possession à atteindre l'équilibre plus tôt que dans les réseaux à forte dépendance au charbon. L'Arizona et le Nevada ont positionné les principales autoroutes interétatiques comme terrains d'essai pour les camions électrifiés prêts pour l'autonomie en offrant des bacs à sable réglementaires. Pendant ce temps, certaines parties du Grand Ouest montagneux restent orientées vers le diesel en raison d'une infrastructure de recharge clairsemée et de longs tronçons d'autoroutes interétatiques.
La vitesse de transition est donc corrélée à la fois à l'ambition politique et à la maturité des réseaux électriques régionaux. Dans le Midwest et le Sud-Est, les contraintes de capacité du réseau ralentissent la conversion des flottes. Les services publics citent souvent des délais de mise à niveau de plusieurs années pour les grands dépôts, forçant les opérateurs à retarder les achats électriques. Cependant, les premières stations NEVI achevées le long des I-10, I-35 et I-75 commencent à combler les lacunes d'autonomie, suggérant une convergence progressive avec les taux d'adoption côtiers au cours de la période de prévision.
Paysage Concurrentiel
Concentration du Marché
Principales Entreprises du Marché des Véhicules Commerciaux aux États-Unis
Ford, General Motors, Daimler Truck, PACCAR et Volvo Group dominent ensemble le marché des véhicules commerciaux aux États-Unis, maintenant leur avantage grâce à des réseaux de concessionnaires nationaux et des filiales de crédit-bail établies. Chacun a lancé des dérivés électriques à batterie de modèles historiques pour conserver des parts de marché à mesure que l'électrification prend de l'ampleur. L'arrivée d'acteurs natifs du véhicule électrique tels que Rivian et BYD injecte de nouvelles architectures de plateformes optimisées pour les batteries modulaires et la prise en charge logicielle à distance, incitant les acteurs établis à accélérer leurs feuilles de route numériques.
Les stratégies technologiques divergent désormais nettement. Les acteurs intégrés verticalement qui fabriquent des packs de batteries propriétaires assurent un contrôle des coûts plus strict et une garantie d'approvisionnement. D'autres s'appuient sur des contrats de cellules à long terme, les exposant aux fluctuations des matières premières et aux risques de livraison. Les choix de normes de connecteurs fragmentent également le secteur, certains équipementiers adoptant la prise NACS d'origine Tesla tandis que d'autres restent sur CCS. Les flottes gérant des marques mixtes doivent donc peser l'interopérabilité par rapport au calendrier des cycles de remplacement.
Les châssis prêts pour l'autonomie émergent comme la prochaine frontière concurrentielle. La direction par câble, l'électronique de contrôleur de domaine et les suites de capteurs radar 4D sont livrées dans les années modèles 2026, posant les bases pour de futures mises à niveau de niveau 4 en attente d'autorisation réglementaire. Les opérateurs logistiques considèrent cette voie comme une couverture contre les pénuries de conducteurs et comme un levier pour augmenter l'utilisation des actifs. Pour les équipementiers, la préparation matérielle anticipée sécurise des options et les positionne pour monétiser de futures couches de logiciel en tant que service.
Leaders du Secteur des Véhicules Commerciaux aux États-Unis
-
Ford Motor Company
-
General Motors Company
-
PACCAR
-
Volvo Group
-
Daimler Trucks
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Août 2026 : Daimler Truck North America prévoit de construire une usine de fabrication de camions supplémentaire aux États-Unis, dont le démarrage des opérations est prévu en 2029.
- Juillet 2025 : Aurora Innovation a lancé ses camions sans conducteur de deuxième génération, avec des plans d'expansion sur 10 routes commerciales à travers la ceinture solaire des États-Unis.
- Juin 2025 : Stellantis a lancé Stellantis Pro One en Amérique du Nord, anciennement Stellantis Fleet and Business Solutions, lors de l'événement Fleet Preview à Pontiac, Michigan.
Portée du Rapport sur le Marché des Véhicules Commerciaux aux États-Unis
Le marché des véhicules commerciaux aux États-Unis est segmenté par type de véhicule, type de propulsion, poids total autorisé en charge (classe de tonnage) et secteur d'utilisation finale. Par Type de Véhicule, le marché est segmenté en Bus, Camions Commerciaux Lourds, Camions Commerciaux de Tonnage Moyen, Camionnettes Commerciales Légères et Fourgonnettes Commerciales Légères. Par Type de Propulsion, le marché est segmenté en Véhicules Hybrides et Électriques (VEB, VPAC, VHE et VHRE) et Moteur à Combustion Interne (MCI) (Diesel, GNC/GPL et Essence). Par Poids Total Autorisé en Charge (Classe de Tonnage), le marché est segmenté en Classe 1 (Moins de 1,8 t), Classe 2 (1,8–3,5 t), Classe 3 (3,5–7,5 t), Classe 4 (7,5–16 t) et Classe 5 (Plus de 16 t). Par Secteur d'Utilisation Finale, le marché est segmenté en Logistique et Commerce Électronique, Construction et Mines, Transport Public, Services Publics et Municipaux, et Autres (Agriculture, Commerce de Détail).
Les prévisions du marché sont fournies en termes de Valeur (USD) et de Volume (Unités).
Type de Véhicule
| Véhicules Commerciaux | Bus |
| Camions Commerciaux de Lourde Charge | |
| Camionnettes Légères Commerciales | |
| Fourgonnettes Légères Commerciales | |
| Camions Commerciaux de Moyenne Charge |
Type de Propulsion
| Véhicules Hybrides et Électriques | Par Catégorie de Carburant | VEB |
| VEPC | ||
| VEH | ||
| VEHR | ||
| Moteur à Combustion Interne | Par Catégorie de Carburant | GNC |
| Diesel | ||
| Essence | ||
| GPL |
| Type de Véhicule | Véhicules Commerciaux | Bus | |
| Camions Commerciaux de Lourde Charge | |||
| Camionnettes Légères Commerciales | |||
| Fourgonnettes Légères Commerciales | |||
| Camions Commerciaux de Moyenne Charge | |||
| Type de Propulsion | Véhicules Hybrides et Électriques | Par Catégorie de Carburant | VEB |
| VEPC | |||
| VEH | |||
| VEHR | |||
| Moteur à Combustion Interne | Par Catégorie de Carburant | GNC | |
| Diesel | |||
| Essence | |||
| GPL | |||
Définition du marché
- Type de Véhicule - La catégorie couvre les véhicules commerciaux légers, de moyenne charge et de lourde charge.
- Type de Carrosserie - Cela inclut les Camionnettes Légères Commerciales, les Fourgonnettes Légères Commerciales, les Camions Commerciaux de Moyenne Charge, les Camions Commerciaux de Lourde Charge et les Bus de Moyenne et Lourde Charge.
- Catégorie de Carburant - La catégorie comprend divers types de carburant tels que l'Essence, le Diesel, le GPL (Gaz de Pétrole Liquéfié), le GNC (Gaz Naturel Comprimé), le VEH (Véhicule Électrique Hybride), le VEHR (Véhicule Électrique Hybride Rechargeable), le VEB (Véhicule Électrique à Batterie) et le VEPC (Véhicule Électrique à Pile à Combustible)
| Mot-clé | Définition |
|---|---|
| Véhicule Électrique (VE) | Un véhicule qui utilise un ou plusieurs moteurs électriques pour la propulsion. Comprend les voitures, les bus et les camions. Ce terme inclut les véhicules entièrement électriques ou les véhicules électriques à batterie et les véhicules électriques hybrides rechargeables. |
| VEB | Un VEB repose entièrement sur une batterie et un moteur pour la propulsion. La batterie du véhicule doit être chargée en la branchant sur une prise ou une station de recharge publique. Les VEB n'ont pas de moteur à combustion interne et sont donc sans pollution. Ils ont un faible coût d'exploitation et un bruit de moteur réduit par rapport aux moteurs à carburant conventionnels. Cependant, ils ont une autonomie plus courte et des prix plus élevés que leurs équivalents à essence. |
| VEP | Un véhicule électrique rechargeable est un véhicule électrique qui peut être chargé de manière externe et comprend généralement tous les véhicules entièrement électriques ainsi que les hybrides rechargeables. |
| VE Hybride Rechargeable | Un véhicule qui peut être alimenté soit par un moteur à combustion interne, soit par un moteur électrique. Contrairement aux VE hybrides normaux, ils peuvent être chargés de manière externe. |
| Moteur à combustion interne | Un moteur dans lequel la combustion des carburants se produit dans un espace confiné appelé chambre de combustion. Fonctionne généralement à l'essence/pétrole ou au diesel. |
| VE Hybride | Un véhicule alimenté par un moteur à combustion interne en combinaison avec un ou plusieurs moteurs électriques qui utilisent l'énergie stockée dans des batteries. Ceux-ci sont continuellement rechargés par l'énergie du moteur à combustion interne et le freinage régénératif. |
| Véhicules Commerciaux | Les véhicules commerciaux sont des véhicules routiers motorisés conçus pour transporter des personnes ou des marchandises. La catégorie comprend les véhicules commerciaux légers (VCL) et les véhicules de moyenne et lourde charge (M&HCV). |
| Véhicules de Tourisme | Les voitures particulières sont des véhicules à moteur électrique ou à moteur thermique dotés d'au moins quatre roues. Ces véhicules sont utilisés pour le transport de passagers et comprennent au maximum huit sièges en plus du siège du conducteur. |
| Véhicules Commerciaux Légers | Les véhicules commerciaux pesant moins de 6 000 lb (Classe 1) et dans la plage de 6 001 à 10 000 lb (Classe 2) sont couverts dans cette catégorie. |
| M&HDT | Les véhicules commerciaux pesant dans la plage de 10 001 à 14 000 lb (Classe 3), 14 001 à 16 000 lb (Classe 4), 16 001 à 19 500 lb (Classe 5), 19 501 à 26 000 lb (Classe 6), 26 001 à 33 000 lb (Classe 7) et au-dessus de 33 001 lb (Classe 8) sont couverts dans cette catégorie. |
| Bus | Un mode de transport qui désigne généralement un grand véhicule conçu pour transporter des passagers sur de longues distances. Cela comprend les bus de transit, les bus scolaires, les navettes et les trolleybus. |
| Diesel | Comprend les véhicules qui utilisent le diesel comme carburant principal. Un véhicule à moteur diesel dispose d'un système d'injection à allumage par compression plutôt que du système à allumage par étincelle utilisé par la plupart des véhicules à essence. Dans ces véhicules, le carburant est injecté dans la chambre de combustion et enflammé par la haute température atteinte lorsque le gaz est fortement comprimé. |
| Essence | Comprend les véhicules qui utilisent l'essence/le pétrole comme carburant principal. Une voiture à essence utilise généralement un moteur à combustion interne à allumage par étincelle. Dans ces véhicules, le carburant est injecté soit dans le collecteur d'admission, soit dans la chambre de combustion, où il est mélangé à de l'air, et le mélange air/carburant est enflammé par l'étincelle d'une bougie d'allumage. |
| GPL | Comprend les véhicules qui utilisent le GPL comme carburant principal. Les véhicules GPL dédiés et bi-carburant sont tous deux considérés dans le périmètre de l'étude. |
| GNC | Comprend les véhicules qui utilisent le GNC comme carburant principal. Ce sont des véhicules qui fonctionnent comme des véhicules à essence avec des moteurs à combustion interne à allumage par étincelle. |
| VEH | Tous les véhicules électriques qui utilisent des batteries et un moteur à combustion interne (MCI) comme source principale de propulsion sont considérés dans cette catégorie. Les VEH utilisent généralement un groupe motopropulseur diesel-électrique et sont également connus sous le nom de véhicules diesel-électriques hybrides. Un VEH convertit la quantité de mouvement du véhicule (énergie cinétique) en électricité qui recharge la batterie lorsque le véhicule ralentit ou s'arrête. La batterie du VEH ne peut pas être chargée à l'aide d'appareils rechargeables. |
| VEHR | Les VEHR sont alimentés par une batterie ainsi que par un moteur à combustion interne. La batterie peut être chargée soit par freinage régénératif utilisant le moteur à combustion interne, soit en se branchant sur une source de charge externe. Les VEHR ont une meilleure autonomie que les VEB mais sont comparativement moins écologiques. |
| Hayon | Ce sont des voitures de taille compacte avec une porte de type hayon fournie à l'arrière. |
| Berline | Ce sont généralement des voitures particulières à deux ou quatre portes, avec un espace séparé fourni à l'arrière pour les bagages. |
| SUV | Communément appelés SUV, ces voitures sont équipées de quatre roues motrices et ont généralement une garde au sol élevée. Ces voitures peuvent également être utilisées comme véhicules tout-terrain. |
| MPV | Ce sont des véhicules polyvalents (également appelés monospaces) conçus pour transporter un plus grand nombre de passagers. Ils transportent entre cinq et sept personnes et disposent également d'espace pour les bagages. Ils sont généralement plus hauts que la berline familiale moyenne, pour offrir plus d'espace en hauteur et une facilité d'accès, et ils sont généralement à traction avant. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les Variables Clés : Pour construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'Étape 1 sont testés par rapport aux données historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un Modèle de Marché : Les estimations de la taille du marché pour les années historiques et de prévision sont fournies en termes de chiffre d'affaires et de volume. Le chiffre d'affaires du marché est calculé en multipliant le volume des ventes par leur prix de vente moyen (PVM) respectif. Lors de l'estimation du PVM, des facteurs tels que l'inflation moyenne, l'évolution de la demande du marché, les coûts de fabrication, les avancées technologiques et les préférences variables des consommateurs, entre autres, ont été pris en compte.
- Étape 3 : Valider et Finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions pour générer une image globale du marché étudié.
- Étape 4 : Résultats de la Recherche : Rapports Syndiqués, Missions de Conseil Personnalisées, Bases de Données et Plateformes d'Abonnement.




