
Taille et Part du Marché des Véhicules Tout-Terrain
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 24.33 Milliards de dollars |
| Taille du Marché (2031) | 36.25 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.30 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Véhicules Tout-Terrain par Mordor Intelligence
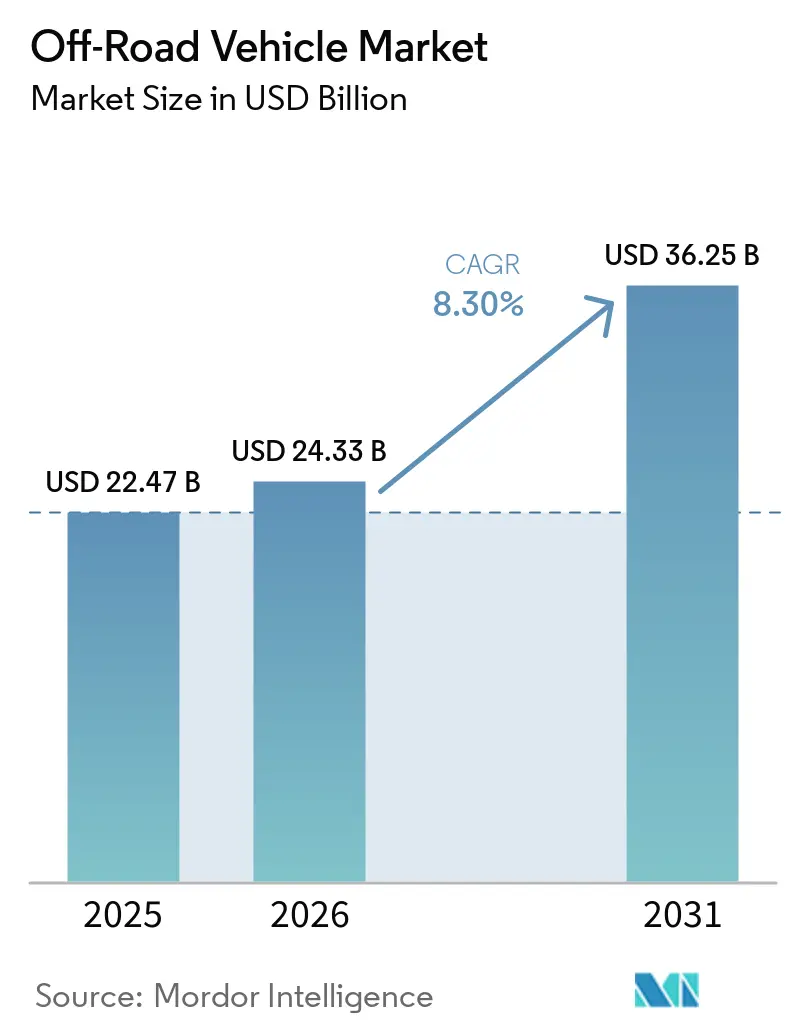
La taille du marché des véhicules tout-terrain devrait s'étendre de 22,47 milliards USD en 2025 et 24,33 milliards USD en 2026 à 36,25 milliards USD d'ici 2031, enregistrant un CAGR de 8,30 % entre 2026 et 2031. La demande repose sur les loisirs, les achats de défense et l'utilisation agricole utilitaire plutôt que sur un seul groupe d'acheteurs. Les loisirs de plein air ont contribué à hauteur de 696,7 milliards USD en valeur ajoutée en 2024, soit 2,4 % du PIB américain, tandis que la production brute a dépassé 1,3 billion USD [1]« Statistiques économiques des loisirs de plein air, États-Unis et États fédérés, 2024 », Bureau of Economic Analysis des États-Unis, Communiqué de presse BEA, bea.gov. . Cette échelle soutient les achats de véhicules, les accessoires, l'entretien et la demande de remplacement sur le marché des véhicules tout-terrain. Les contrats de défense constituent une source de demande distincte, tandis que l'usage agricole élargit la base de clientèle au-delà des utilisateurs récréatifs. Les fabricants équilibrent également les plateformes à combustion établies avec des modèles électriques, des fonctions connectées et des véhicules multi-passagers plus performants. La stratégie produit qui en résulte ne se limite pas à un seul profil de client. Elle doit répondre aux besoins des pilotes souhaitant accéder aux sentiers, des opérateurs ayant besoin d'équipements de travail fiables et des acheteurs du secteur public utilisant des véhicules tactiques spécialisés. Cette diversité offre à la catégorie plusieurs voies de croissance, mais elle souligne également l'importance de la distribution, du service et de chaînes d'approvisionnement fiables.
Principaux enseignements du rapport
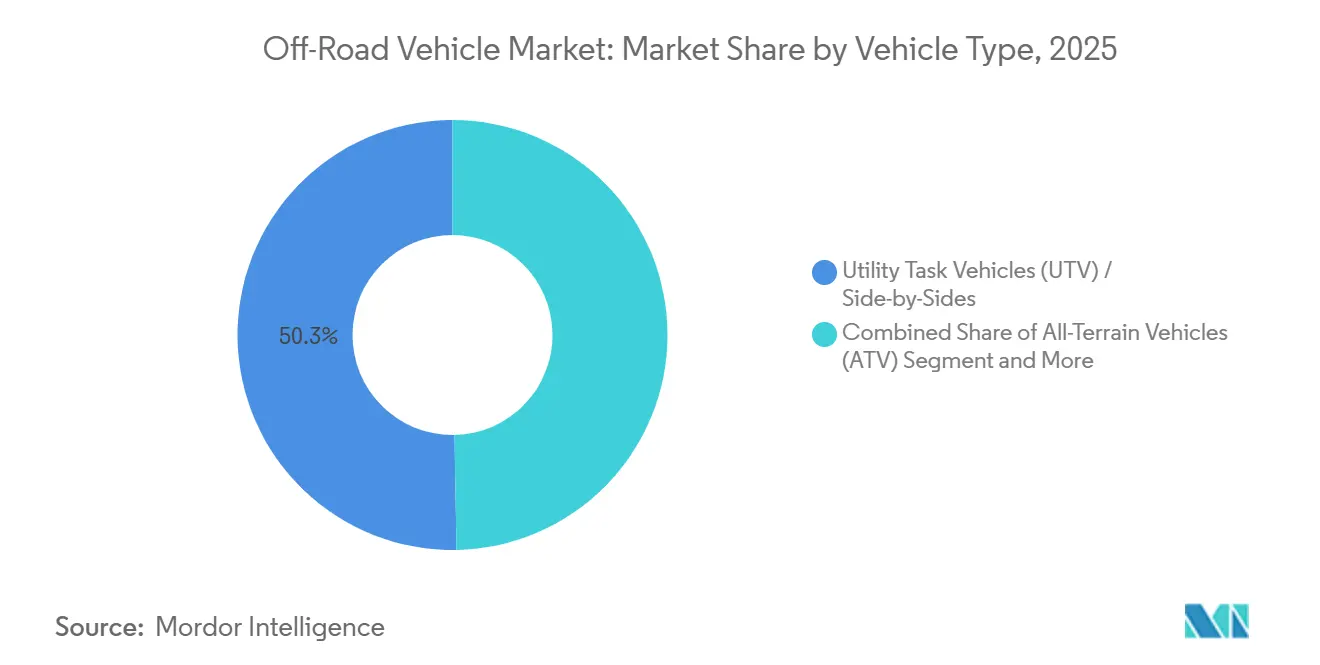
- Par type de véhicule, les Véhicules Utilitaires de Tâche/Side-by-Sides ont dominé avec une part de revenus de 50,33 % en 2025, et ce même segment devrait croître avec le CAGR le plus élevé de 8,45 %.
- Par application, les sports et loisirs ont représenté 42,14 % des revenus de 2025, tandis que le secteur militaire et des forces de l'ordre enregistrera le CAGR projeté le plus élevé à 8,93 % jusqu'en 2031.
- Par type de propulsion, les moteurs à combustion interne ont dominé avec 84,12 % des revenus de 2025, tandis que les modèles à batterie électrique devraient enregistrer le CAGR projeté le plus élevé à 9,41 % jusqu'en 2031.
- Par cylindrée moteur, la catégorie 400–800 cc a représenté 45,03 % des revenus de 2025, tandis que la catégorie supérieure à 800 cc devrait croître au CAGR projeté le plus élevé de 9,12 % jusqu'en 2031.
- Par puissance, la catégorie 50–100 kW a représenté 40,24 % des revenus de 2025, tandis que les unités supérieures à 100 kW enregistreront le CAGR projeté le plus élevé à 8,75 % jusqu'en 2031.
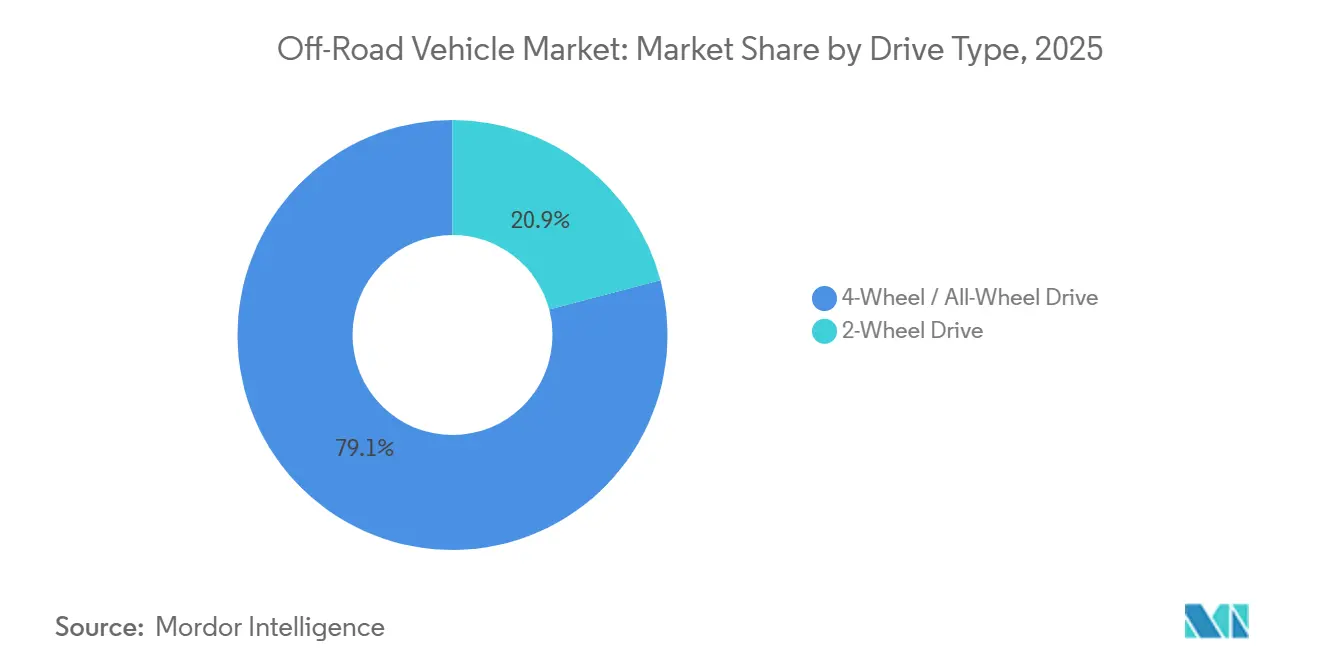
- Par type de transmission, la transmission 4 roues/intégrale a représenté 79,11 % des revenus de 2025 et devrait s'étendre avec le CAGR projeté le plus élevé à 9,46 % jusqu'en 2031.
- Par capacité d'assise, les véhicules 2 places ont représenté 52,33 % des revenus de 2025, tandis que les véhicules de plus de 3 passagers enregistreront le CAGR projeté le plus élevé à 9,65 % jusqu'en 2031.
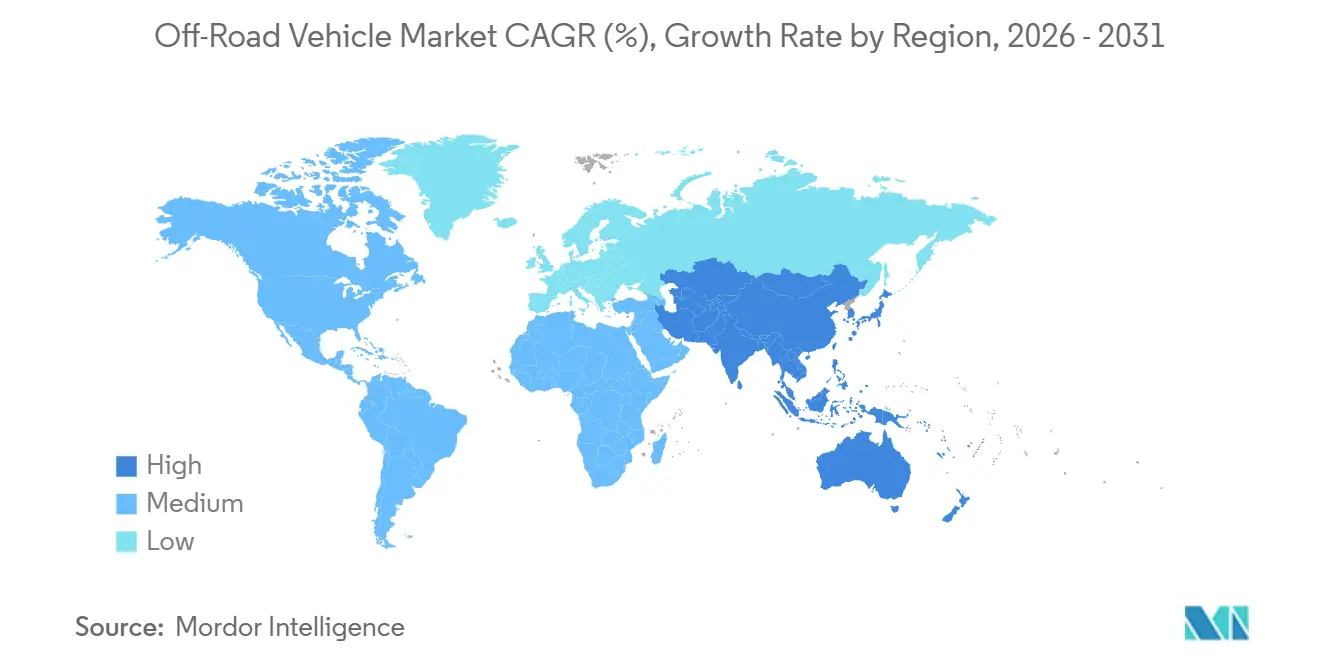
- Par géographie, l'Amérique du Nord a détenu une part de 39,17 % en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 9,22 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs sur le marché des véhicules tout-terrain*
| Moteur de croissance | (~) % d'impact sur le TCAC prévu | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Tourisme Récréatif de Plein Air | +2.0% | Mondial, avec un accent sur l'Amérique du Nord, l'Europe occidentale et les destinations de loisirs d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Acquisition de Véhicules Tactiques de Défense | +1.5% | Mondial, avec un accent sur l'Amérique du Nord, l'Europe de l'OTAN et l'Indo-Pacifique | Long terme (≥ 4 ans) |
| Mécanisation des Exploitations Agricoles de Taille Moyenne | +1.5% | Zones agricoles d'Asie-Pacifique, d'Amérique du Sud et du Moyen-Orient et d'Afrique | Long terme (≥ 4 ans) |
| Direction Assistée Électrique Avancée et Télématique | +1.2% | Amérique du Nord, Europe et marchés sélectionnés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande de VTT Électriques à Faible Bruit | +0.4% | Amérique du Nord, Europe occidentale (Royaume-Uni, Allemagne, France) | Court terme (≤ 2 ans) |
| Subventions nordiques à l'entretien des pistes | +0.3% | Canada, Scandinavie, certains États du nord des États-Unis | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Essor du Tourisme Récréatif de Plein Air
Les loisirs de plein air constituent une large base de demande pour le marché des véhicules tout-terrain, car ils soutiennent une utilisation répétée des sentiers plutôt que des achats de véhicules isolés. Le Bureau of Economic Analysis des États-Unis a rapporté 1,3 billion USD de production brute liée aux loisirs de plein air en 2024. Le Canada a soutenu l'accès grâce à un engagement de 1,7 million CAD (~1,19 million USD) pour le tourisme de plein air et les activités de sentiers dans le nord de l'Ontario en février 2025 [2]« FedNor investit plus de 1,7 million de dollars pour soutenir l'industrie du tourisme de plein air du nord de l'Ontario », FedNor, canada.ca. . La Colombie-Britannique a alloué 500 000 CAD (~356 888 USD) à 24 projets de sentiers pour véhicules tout-terrain en 2026. Ces investissements améliorent l'accès, ce qui peut soutenir la rétention des véhicules, les achats d'accessoires, l'entretien et le remplacement ultérieur. Le marché des véhicules tout-terrain bénéficie donc lorsque les réseaux de sentiers publics rendent la pratique plus accessible aux ménages et aux groupes d'utilisateurs organisés.
Acquisition de VTT/UTV Tactiques par les Forces de Défense
Les achats de défense offrent au marché des véhicules tout-terrain une demande moins dépendante des budgets de loisirs des ménages. Le Corps des Marines des États-Unis a attribué à Polaris Government and Defense un contrat à source unique pouvant atteindre 98 millions USD en mai 2026 pour les véhicules tactiques ultra-légers MRZR Alpha [3]« Le Corps des Marines des États-Unis attribue un nouveau contrat à source unique à Polaris Government and Defense pour les véhicules tactiques ultra-légers MRZR Alpha », Polaris Inc., polaris.com. . Le contrat comprenait une variante d'alimentation exportable de 5 kW et couvre la production pour une durée allant jusqu'à 5 ans. La Belgique a ensuite passé une commande de MRZR D4 d'une valeur de 10,6 millions USD via le cadre de l'Agence OTAN de soutien et d'acquisition en juillet 2026. Ce cadre réduit les essais nationaux redondants et peut raccourcir les processus d'acquisition pour les acheteurs alliés. Ses exigences en matière d'alimentation portable, de gestion de charge utile et de transport aérien peuvent également influencer les futures plateformes utilitaires civiles.
Mécanisation Rapide des Exploitations Agricoles de Taille Moyenne
L'usage agricole modifie le rôle du marché des véhicules tout-terrain, le faisant passer d'une dépense axée sur les loisirs à une demande d'équipements orientés vers le travail. Les véhicules utilitaires peuvent transporter des outils, des fournitures et du personnel sur des terrains irréguliers où les machines plus grandes ne sont pas toujours adaptées. Kubota a présenté le RTV-X Long Bed en octobre 2025 avec une benne en acier de 6 pieds homologuée pour 1 212 livres. Le positionnement du produit associait le véhicule à l'agriculture commerciale et à l'entretien paysager. Les exploitants agricoles plus âgés peuvent préférer des véhicules à faible fatigue qui simplifient les déplacements entre les champs et les sites de travail. Ce cas d'usage offre au marché des véhicules tout-terrain une base plus durable dans les régions agricoles d'Asie-Pacifique, d'Amérique du Sud et d'Amérique du Nord.
Adoption de la Direction Assistée Électrique Avancée et de la Télématique
La direction assistée électrique et les fonctions connectées peuvent élargir le marché des véhicules tout-terrain en améliorant la facilité d'utilisation et le soutien aux flottes. KYB a commencé la production en série en 2024 d'un système de direction assistée électrique à colonne pour les véhicules Yamaha Wolverine RMAX 1000 et Grizzly 700. Le système utilisait un groupe moteur à moteur sans balais développé en interne et apportait une réponse de direction plus raffinée aux véhicules de classe utilitaire. Les systèmes connectés peuvent fournir des alertes de maintenance, des données de localisation et une supervision de flotte pour les utilisateurs commerciaux. Ces fonctions peuvent soutenir les relations de service des concessionnaires après la vente initiale. Elles rendent également les véhicules utilitaires plus adaptés aux opérateurs qui mesurent le temps de fonctionnement, la planification de la maintenance et l'utilisation des équipements dans des flottes plus importantes.
Analyse de l'impact des freins sur le marché des véhicules tout-terrain*
| Frein | (~) % d'impact sur le TCAC prévu | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coûts Initiaux et sur le Cycle de Vie | -1.5% | Mondial, avec un effet plus important sur les marchés émergents disposant de financements limités | Long terme (≥ 4 ans) |
| Pression sur la Chaîne d'Approvisionnement en Lithium | -0.9% | Mondial, avec une exposition plus grande pour les fabricants sans diversification des sources d'approvisionnement | Moyen terme (2-4 ans) |
| Réglementations croissantes liées aux accidents | -0.8% | Amérique du Nord (Californie AB-1613), zones Natura 2000 de l'UE, marchés sélectionnés d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Interdictions d'utilisation dans les zones protégées | -0.5% | Terres publiques d'Amérique du Nord, habitats protégés de l'UE, parcs nationaux sélectionnés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts Initiaux et sur le Cycle de Vie Élevés
Des prix de véhicules élevés peuvent limiter le marché des véhicules tout-terrain, où le financement et la couverture des concessionnaires restent limités. Les véhicules utilitaires d'entrée de gamme peuvent nécessiter un achat initial substantiel, tandis que les modèles de performance affichent des prix plus élevés avant les accessoires et l'entretien. Segway a affiché le Super Villain SX20T à 33 999 USD pour la disponibilité au détail aux États-Unis en mai 2026. L'entretien programmé, les pièces de rechange, l'assurance et le transport s'ajoutent aux coûts de possession au fil du temps. Ces dépenses pèsent davantage sur les petits exploitants et les primo-acheteurs. Les fabricants peuvent répondre par des conceptions durables, des composants réparables sur le terrain, des flottes de location et des options de financement chez les concessionnaires qui abaissent la barrière pratique à l'utilisation.
Pénurie dans la Chaîne d'Approvisionnement en Lithium pour les Groupes Motopropulseurs Électriques
Les conditions d'approvisionnement en lithium limitent le rythme d'adoption électrique sur le marché des véhicules tout-terrain, même si les modèles électriques gagnent en attention. L'Agence internationale de l'énergie a déclaré que la Chine représentait plus de 80 % de la capacité nominale mondiale de fabrication de batteries lithium-ion en 2026. Elle a également rapporté que les prix du lithium au début de 2026 étaient significativement plus élevés que les niveaux du début 2025. La Chine a introduit des contrôles à l'exportation en octobre 2025 sur plusieurs catégories de matériaux pour batteries, bien que les mesures aient été suspendues pour un an. Les coûts de production de batteries en Europe et en Amérique du Nord sont restés significativement plus élevés que leurs équivalents chinois. Les fabricants qui maintiennent des options à combustion et diversifient leurs sources d'approvisionnement en batteries peuvent réduire leur exposition pendant que la demande électrique se développe.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments du marché des véhicules tout-terrain
Par Type de Véhicule :
Les UTV Soutiennent le Travail et les LoisirsLes Véhicules Utilitaires de Tâche (UTV) et les Side-by-Sides ont représenté 50,33 % des revenus du marché des véhicules tout-terrain en 2025, ce qui en fait le segment dominant. Leurs capacités passagers et cargo soutiennent l'agriculture, le transport de défense, le tourisme et les loisirs familiaux. Cette polyvalence les différencie des Véhicules Tout-Terrain (VTT) monoplace et soutient leur CAGR de 8,45 %. En août 2025, BRP a présenté le Can-Am Defender HD11 2026 et l'Outlander Electric ATV, élargissant les options orientées travail et électriques [4]« BRP élargit son offre mondiale de sports motorisés électriques avec le lancement du tout nouveau Can-Am Outlander Electric 2026 », BRP Inc., ir.brp.com. . Les VTT servent des applications récréatives, agricoles et de conduite pour jeunes, tandis que les motos tout-terrain soutiennent l'utilisation en motocross et en enduro.
Les UTV et les Side-by-Sides reflètent une large demande utilitaire au-delà des applications pour passionnés. Ils transportent des passagers, des équipements et des fournitures sur des sentiers, des champs et des sites de travail, soutenant la demande d'accessoires pour cabines, treuils, rangements et équipements de remorquage. Les fabricants privilégient la durabilité, le confort des passagers, la capacité de chargement et la traction. Les cabines fermées protègent les occupants et les équipements lors des travaux agricoles, tandis que la même configuration permet aux utilisateurs récréatifs de transporter des passagers.


Par Application :
La Demande de Défense Apporte une Plus Grande Visibilité des RevenusLes sports et loisirs ont représenté 42,14 % des revenus par application en 2025, tandis que le secteur militaire et des forces de l'ordre devrait enregistrer le CAGR le plus élevé, à 8,93 %, jusqu'en 2031. Les loisirs restent la principale application, couvrant la conduite sur sentiers, le tourisme, l'usage sportif et les activités saisonnières. Les achats de défense suivent des spécifications formelles et des calendriers contractuels ; la commande belge de MRZR D4 de juillet 2026 a utilisé un cadre d'acquisition de l'OTAN.
Les utilisateurs agricoles, forestiers, de construction, touristiques et de recherche et sauvetage privilégient la mobilité, le cargo, le remorquage, la capacité passagers ou l'accès au-delà des véhicules. Les acheteurs évaluent la productivité, la fiabilité et le soutien à la maintenance. Des cycles de remplacement distincts diversifient la demande et soutiennent les ventes de véhicules, d'accessoires, de pièces et de services. Les fabricants peuvent proposer des versions sur des plateformes. Les fournisseurs disposant d'un soutien aux flottes peuvent obtenir des contrats axés sur le temps de fonctionnement, faisant des cycles de travail et des exigences de maintenance des éléments centraux de la planification des produits.
Par Type de Propulsion :
La Combustion Conserve la Plus Grande Base InstalléeLes moteurs à combustion interne ont représenté 84,12 % des revenus de propulsion du marché des véhicules tout-terrain en 2025, soutenus par un accès établi au ravitaillement, un entretien familier et une autonomie dans les zones reculées. Les véhicules à batterie électrique devraient enregistrer le CAGR le plus rapide, à 9,41 %, jusqu'en 2031. BRP a lancé le Can-Am Outlander Electric 2026, offrant 47 ch, 53 lb-pi de couple, une autonomie de 50 miles et une charge de 20 % à 80 % en 50 minutes.
Le système électrique modulaire de BRP couvre les VTT, les motos et les motoneiges. Le marché soutiendra les deux systèmes : les modèles électriques conviennent aux itinéraires planifiés sensibles au bruit, tandis que les véhicules à combustion restent préférables pour les travaux prolongés sans recharge. Les options hybrides et à hydrogène restent à un stade précoce pour les travaux à distance et le sauvetage. L'adoption dépend des coûts des batteries, de la recharge, de la disponibilité des modèles et du soutien des concessionnaires ; les portefeuilles à double groupe motopropulseur élargissent la couverture.
Par Cylindrée Moteur :
Les Modèles Milieu de Gamme Offrent la Base la Plus LargeLa catégorie 400–800 cc a représenté 45,03 % des revenus du marché des véhicules tout-terrain en 2025, combinant des modèles largement disponibles avec une puissance pratique pour la conduite sur sentiers et les travaux agricoles légers. La catégorie supérieure à 800 cc devrait enregistrer le CAGR le plus élevé, à 9,12 %, jusqu'en 2031, portée par la demande de capacités de remorquage, de charge utile et de performance accrues. Les applications tactiques nécessitent également une puissance plus élevée pour les équipements et le transport. Les modèles inférieurs à 400 cc restent pertinents pour les jeunes pilotes, les acheteurs débutants et les marchés d'exportation sensibles aux prix.
Polaris a élargi sa gamme 2026 en juillet 2025, ajoutant le RANGER 500 comme option d'entrée de gamme aux côtés de modèles mis à jour. De tels portefeuilles soutiennent l'activité de montée en gamme, les relations avec les concessionnaires, les composants partagés, la disponibilité des pièces, le volume des ventes et les revenus à mesure que les besoins des acheteurs évoluent.
Par Puissance :
Les Véhicules à Haute Puissance Gagnent des AcheteursLa catégorie 50–100 kW a représenté 40,24 % des revenus du marché des véhicules tout-terrain en 2025, équilibrant la puissance utilitaire et la conduite de performance. Les véhicules supérieurs à 100 kW devraient enregistrer le CAGR le plus élevé de 8,75 % jusqu'en 2031 pour les applications sportives, de remorquage et de charge. La catégorie inférieure à 50 kW soutient les loisirs d'entrée de gamme, l'agriculture légère et les marchés sensibles aux coûts. L'adéquation dépend du poids, du groupe motopropulseur, de la capacité d'assise, de la capacité de chargement et du terrain.
Les plages de puissance adaptent les véhicules aux conditions d'exploitation sans placer les acheteurs dans des catégories premium. Les modèles milieu de gamme soutiennent les exploitations agricoles, les sentiers et les sites commerciaux ; les véhicules à puissance plus élevée offrent une réponse plus rapide, une accélération et une capacité en charge. Les fabricants équilibrent performance, sécurité, durabilité et maintenance. Une puissance excessive augmente les coûts pour les utilisateurs à usage léger, tandis qu'une puissance insuffisante limite les performances de remorquage, de montée et de charge utile. Un positionnement clair distingue les modèles utilitaires des modèles de performance.
Par Type de Transmission :
La Transmission Intégrale Devient le Choix Utilitaire StandardLa transmission 4 roues/intégrale a représenté 79,11 % des revenus du marché des véhicules tout-terrain en 2025 et devrait enregistrer le CAGR le plus élevé, à 9,46 %, jusqu'en 2031. Elle domine les types de transmission car la traction intégrale soutient les sentiers techniques, les champs boueux, les terrains meubles et les déplacements tactiques. Les clients agricoles et de défense la considèrent souvent comme essentielle, tandis que les propriétaires récréatifs apprécient la confiance sur les itinéraires inégaux et par temps changeant. Les modèles à deux roues motrices restent pertinents pour les VTT sportifs et les véhicules plus légers, offrant un poids réduit, des configurations plus simples, une maniabilité et des prix compétitifs.
Une adoption plus large soutient les déplacements sur des terrains qui changent avec les saisons et les tâches de travail, tout en améliorant la capacité de remorquage et de chargement. L'échelle réduit les différences de coûts, permettant aux fabricants de concentrer les gammes utilitaires sur la traction, la durabilité et la capacité de tâche. Cette polyvalence soutient la demande d'UTV et de side-by-sides.
Par Capacité d'Assise :
Les Cabines Plus Grandes Élargissent la ParticipationLes configurations 2 places ont représenté 52,33 % des revenus du marché des véhicules tout-terrain en 2025. Les véhicules de plus de trois sièges passagers devraient enregistrer le CAGR le plus élevé de 9,65 % jusqu'en 2031. Les cabines plus grandes soutiennent les familles, les opérateurs de circuits touristiques commerciaux et les équipes de terrain voyageant ensemble. BRP propose des variantes standard à trois places et MAX à six places dans sa gamme Can-Am Defender 2026. Les véhicules monoplace restent pertinents pour la conduite sportive en VTT et les courses de dirt, où les véhicules plus légers et le contrôle direct importent.
L'expansion des formats plus grands reflète la demande de déplacements partagés et de travail en groupe. Les opérateurs de circuits, les exploitations agricoles et les équipes peuvent déplacer plus de personnes et d'équipements ensemble ; les familles peuvent rouler ensemble. Les fabricants doivent préserver la charge utile, la maniabilité, le confort, le rangement, la sécurité et l'accès au service à mesure que la taille de la cabine augmente.
Analyse géographique
L'Amérique du Nord a représenté 39,17 % des revenus du marché des véhicules tout-terrain en 2025, ce qui en fait le plus grand marché régional. Une culture des sentiers mature, les achats de défense, l'agriculture et les réseaux de concessionnaires soutiennent la demande. Le Canada a renforcé le soutien aux sentiers grâce au financement du nord de l'Ontario en février 2025, tandis que la Colombie-Britannique s'est engagée à financer plusieurs projets de sentiers en 2026. Le soutien des concessionnaires pour l'entretien, les accessoires, le financement, la maintenance et les véhicules d'occasion crée des barrières à l'entrée pour les nouvelles marques internationales et renforce le rôle de la région dans les ventes en volume et le développement de produits.
L'Asie-Pacifique devrait enregistrer le CAGR régional le plus élevé de 9,22 % jusqu'en 2031. L'agriculture, les loisirs et les sports motorisés stimulent la demande. La Chine, l'Inde et l'Asie du Sud-Est offrent des opportunités pour les primo-acheteurs et l'utilisation utilitaire, tandis que le terrain agricole du Japon et le vieillissement de la main-d'œuvre rurale soutiennent les équipements de mobilité à faible fatigue. L'Australie contribue à la conduite récréative et à la demande de flottes commerciales. Cependant, la qualité de la distribution, les réglementations, l'accès au financement et les préférences spécifiques à chaque pays nécessitent des spécifications de véhicules et des stratégies de distribution adaptées localement.
L'Europe, l'Amérique du Sud et le Moyen-Orient et l'Afrique ont des moteurs distincts. Les exigences d'homologation européennes favorisent les portefeuilles conformes. La demande sud-américaine se concentre sur l'agriculture au Brésil, tandis que l'Argentine combine le tourisme d'aventure et la mobilité agricole. Le tourisme désertique, la défense, l'exploitation minière, le transport à distance et les règles d'utilisation des terres façonnent la demande au Moyen-Orient et en Afrique. Les configurations spécialisées, les concessionnaires locaux, la disponibilité des pièces et un entretien à distance simple restent essentiels.

Paysage Concurrentiel
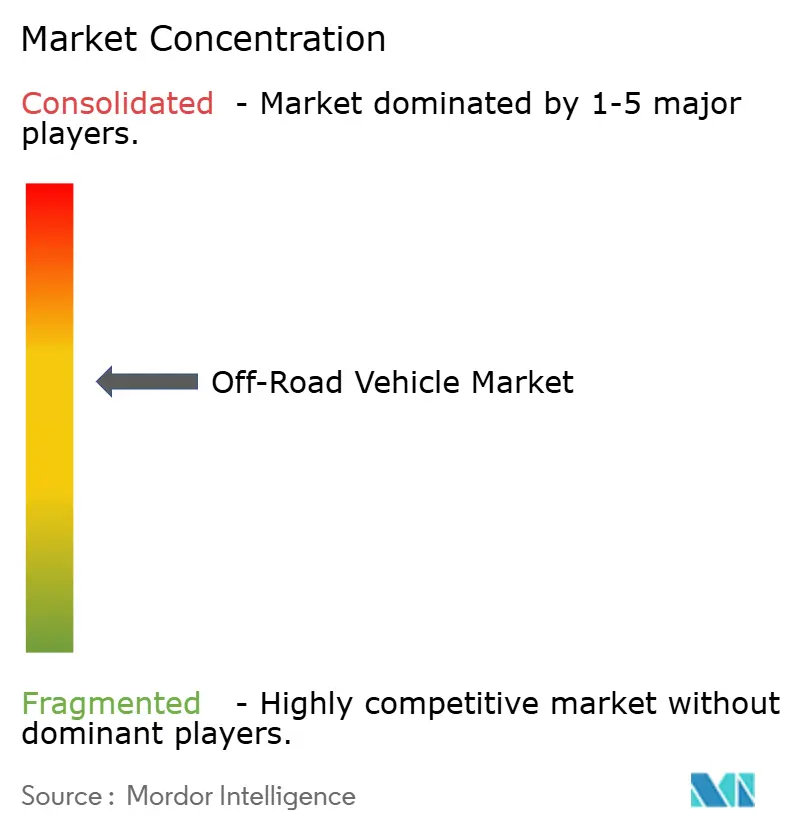
Le marché des véhicules tout-terrain est modérément concentré, dominé par des marques nord-américaines établies, notamment Polaris, BRP, Yamaha, Honda et Textron. Ces entreprises bénéficient de vastes réseaux de concessionnaires, de portefeuilles de produits établis et de capacités de service. Polaris a obtenu le contrat MRZR Alpha du Corps des Marines des États-Unis en mai 2026, renforçant sa position dans les véhicules tactiques. BRP a lancé le Can-Am Defender HD11 2026 et l'Outlander Electric en août 2025, faisant progresser le renouvellement des véhicules utilitaires et le développement de produits électriques. La technologie, la disponibilité des pièces et la qualité des concessionnaires restent des facteurs concurrentiels essentiels.
Les véhicules électriques offrent des opportunités dans les environnements à restrictions sonores, notamment pour le tournage et les applications sur sites gérés. Polaris a décrit un déploiement de RANGER EV soutenant le travail de caméra professionnel. Les modèles multi-places peuvent servir les opérateurs de circuits touristiques et les familles cherchant un accès partagé aux sentiers, tandis que les plateformes prêtes pour l'agriculture peuvent intégrer des systèmes de chargement, une compatibilité de guidage et un soutien à la maintenance connectée. Ces opportunités complètent, plutôt que remplacent, les plateformes à combustion en permettant aux fournisseurs d'adapter des architectures de véhicules communes à des besoins opérationnels spécifiques. Le succès dépend de l'alignement des caractéristiques du produit avec un soutien crédible des concessionnaires et du service.
Les fabricants établis se font concurrence par la diversité des produits, l'expansion des réseaux de concessionnaires et la technologie. Le prix seul ne détermine pas la position concurrentielle ; le service, la conformité, la fiabilité et la couverture des applications comptent également. Les nouveaux entrants ont besoin de concessionnaires formés, de garanties claires, de pièces en temps opportun et d'un service local pour sécuriser les ventes répétées auprès des utilisateurs commerciaux, du secteur public et agricoles.
Leaders du secteur des véhicules tout terrain
Arctic Cat Inc.
Bombardier Recreational Products Inc.
Honda Motor Co. Ltd
Polaris Inc.
Yamaha Motor Co. Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises du marché des véhicules tout-terrain couvertes dans ce rapport
- Polaris Inc.
- Bombardier Recreational Products Inc. (Can-Am)
- Yamaha Motor Co., Ltd.
- Textron Inc. (Arctic Cat)
- Kawasaki Heavy Industries Ltd.
- Suzuki Motor Corp.
- Honda Motor Co. Ltd.
- CFMOTO Powersports Inc.
- Kwang Yang Motor Co. Ltd. (Kymco)
- American LandMaster
- Tracker Off-Road (Bass Pro Shops)
- Kubota Corp. (RTV)
- John Deere (Gator)
- Mahindra & Mahindra Ltd.
- Segway Powersports
- Hisun Motors Corp.
- Linhai Group
- TGB (Taiwan Golden Bee)
- DRR USA

Périmètre et Méthodologie
La chaîne de valeur des véhicules hors route couvre des intrants échelonnés, notamment les groupes motopropulseurs, les batteries, l'électronique, la suspension, les pneus et les châssis fabriqués, suivis de l'assemblage final par les constructeurs et d'une distribution multicanal via les concessionnaires, les équipementiers de flottes et les circuits d'achat public. Des perturbations récentes ont renforcé l'exposition à des fournisseurs concentrés et à une dépendance au niveau des usines : Textron Specialized Vehicles (Arctic Cat) a annoncé la suspension de la production dans ses usines de Thief River Falls et de St. Cloud, dans le Minnesota, au premier semestre 2025, tout en examinant des alternatives stratégiques, illustrant comment les changements de stratégie des constructeurs et les décisions de capacité se propagent auprès des fournisseurs de composants et des flux de stocks des concessionnaires.
Les programmes de défense et de mobilité spécialisée alimentent également la demande dans le même écosystème, ce qui oriente l'approvisionnement vers des fournisseurs d'abord commerciaux et ajoute de nouvelles couches de capacités pilotées par logiciel. Des collaborations telles que celle de Kodiak AI avec General Dynamics Land Systems et le partenariat entre American Rheinmetall et Harbinger Motors (annoncés tous deux en mai 2026) illustrent l'intégration de l'autonomie, de la robotique et des architectures hybrides-électriques sur des plateformes de véhicules robustes. Cela élargit l'ensemble des fournisseurs de capteurs, de calcul et de systèmes de contrôle, tout en accroissant l'importance de l'intégration des systèmes, de la validation et des réseaux de support terrain comme facteurs de différenciation. Cela favorise également des modèles de localisation et de production distribuée pour réduire le risque de source unique et améliorer la maintenabilité et la disponibilité.
Leaders du Secteur des Véhicules Tout-Terrain
Le secteur affiche une fragmentation modérée, les cinq premiers acteurs, notamment Polaris, BRP, Yamaha, Honda et Arctic Cat, détenant une part de marché combinée notable sur le marché des véhicules tout terrain. La volatilité des revenus a touché les acteurs établis en 2024 : Polaris a légèrement reculé au cours des dernières années, tandis que BRP a signalé une baisse des ventes d'un cinquième et une chute du revenu net de quatre cinquièmes, reflétant la normalisation des stocks après la demande anticipée liée à la pandémie. Les challengers compétitifs en termes de coûts en provenance de Chine et de Taïwan gagnent du terrain en regroupant des accessoires et en prolongeant les garanties, obligeant les marques historiques à accélérer l'électrification et le déploiement des services connectés[1]"Présentation aux investisseurs T3 2024," BRP Inc., brp.com.
L'investissement technologique différencie les leaders ; Polaris développe sa suspension active DYNAMIX, tandis que BRP intègre l'amortissement adaptatif Smart-Shox pour élargir les écarts de confort de conduite. Yamaha tire parti de son héritage en sport automobile pour introduire des transmissions sans embrayage et des cartographies de gaz commande par câble électronique, améliorant l'accessibilité pour les novices. Les brevets soulignent l'accent mis sur l'innovation : le système de gestion d'énergie de Cummins équilibre la distribution de puissance hybride pour faire fonctionner les treuils et les systèmes de climatisation sans solliciter excessivement les réserves de batterie, séduisant les opérateurs de flottes dans les secteurs des services publics et des mines[2]"Brevet de système de gestion d'énergie et de contrôle des accessoires de véhicule US 12043241 B2," Office des brevets et des marques des États-Unis, uspto.gov .
Les alliances stratégiques se multiplient : Synchrony Financial a renouvelé un accord pluriannuel avec BRP pour fournir des prêts aux particuliers, tandis que Hitachi fournit des unités de contrôle électronique permettant des mises à jour logicielles à distance qui débloquent des modes de performance payants. Ces partenariats font évoluer les modèles de revenus vers des abonnements de services qui lissent la cyclicité des ventes d'unités. Les spécialistes de l'électrique tels que Volcon et Segway Powersports s'adressent à des niches telles que la cinématographie par drone avec des groupes motopropulseurs quasi silencieux, grignotant les marges premium et pressant les acteurs établis à lancer des sous-marques de véhicules électriques ou des coentreprises avec des fabricants de batteries.
Opportunités de marché et perspectives d'avenir
L'électrification et les services connectés créent un espace clair où les constructeurs peuvent regrouper le matériel avec des capacités de type abonnement pour les flottes et les passionnés, en s'appuyant sur la traction déjà présente dans les écosystèmes EPS, télématique et ride-command pour les plateformes hors route. La réglementation pousse également à la standardisation des bases de sécurité, la CPSC imposant la conformité à la norme ANSI/SVIA 1-2023 pour les VTT fabriqués à partir du 1er janvier 2025. Cette exigence accroît le besoin de renouvellements de modèles conformes et d'offres fournisseurs simplifiant les essais de conformité, la documentation et le support de sécurité après-vente.
Les mêmes investissements opérationnels et de distribution indiquent où la capacité et la couverture du marché s'étendent autour des usages de sports motorisés et hors route. BRP a inauguré son plus grand centre mondial de distribution et de logistique à Saint-Philippe, au Québec (plus de 950 000 pieds carrés), renforçant la disponibilité des pièces et la performance de livraison, ce qui est particulièrement pertinent pour les produits saisonniers et les flottes à forte utilisation. Du côté industriel et utilitaire de la mobilité hors route, la diversification manufacturière dans les régions en croissance stimule également la demande de véhicules de soutien capables de rouler hors route et de composants : SANY a lancé les premières unités de son usine de Campinas, au Brésil (350 000 mètres carrés, capacité annuelle de 3 500 unités) et LiuGong a agrandi son usine de Pithampur en Inde, doublant sa capacité de 3 250 à 7 500 machines. Ensemble, ces expansions renforcent la demande de pneus robustes, d'électronique et de réseaux de service, ce qui soutient également les UTV utilisés dans la construction, l'exploitation minière et la logistique de sites isolés.
Développements récents du secteur sur le marché des véhicules tout-terrain
- Février 2026 : Polaris a présenté sa gamme de motoneiges 2027, élargissant les fonctionnalités d'assistance au pilote et d'utilisabilité aux côtés de l'écosystème technologique RIDE COMMAND. Cette sortie renforce l'accent mis par les constructeurs sur les expériences activées par logiciel et la connectivité comme levier de différenciation des plateformes hors route haut de gamme et de soutien aux revenus de service récurrents.
- Avril 2025 : Sheffield Financial et Polaris Inc. ont prolongé leur partenariat de financement au détail, en ajoutant des outils de préqualification des concessionnaires améliorés pour accélérer les approbations sur les produits Polaris neufs et d'occasion. Des décisions de crédit plus rapides et des flux de travail des concessionnaires plus fluides aident à protéger la conversion des ventes au détail lorsque les dépenses discrétionnaires et les stocks fluctuent.
- Janvier 2024 : La Consumer Product Safety Commission des États-Unis a finalisé une règle établissant le 1er janvier 2025 comme date d'entrée en vigueur de la conformité obligatoire à la norme ANSI/SVIA 1-2023 pour les VTT fabriqués à partir de cette date. Cette règle relève les exigences de conformité et de validation pour les constructeurs et importateurs, influençant le calendrier des mises à jour de produits et les processus de documentation.


Marché des Véhicules Tout-Terrain Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette méthodologie, le marché des véhicules tout-terrain comprend les véhicules motorisés conçus spécifiquement pour fonctionner hors des routes goudronnes, et il est dimensionné comme la valeur des ventes de nouveaux véhicules dans les principales régions mondiales.
Exclusions du périmètre : Il exclut les véhicules de tourisme ordinaires, les tracteurs agricoles et les machines de construction ou d'exploitation minière lourdes qui ne sont pas vendues comme véhicules tout-terrain récréatifs ou utilitaires.
Aperçu de la Segmentation
- Par type de véhicule
- Véhicules tout terrain (VTT)
- Véhicules utilitaires polyvalents (UTV) / Side-by-Sides
- Motos tout terrain / motocross
- Motoneiges
- Véhicules tout terrain amphibies et spécialisés
- Par application
- Sports et loisirs
- Agriculture et sylviculture
- Industrie et construction
- Militaire et forces de l'ordre
- Autres usages commerciaux (tourisme, recherche et sauvetage)
- Par type de propulsion
- Combustion interne (essence / diesel)
- Hybride
- Batterie électrique
- Pile à combustible à hydrogène
- Par cylindrée moteur (cm³)
- Moins de 400 cm³
- 400 – 800 cm³
- Plus de 800 cm³
- Par puissance moteur (kW)
- Moins de 50 kW
- 50 – 100 kW
- Plus de 100 kW
- Par type de transmission
- Traction à 2 roues
- Traction à 4 roues / transmission intégrale
- Par capacité d'accueil
- 1 conducteur
- 2 places
- 3 passagers ou plus
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- France
- Royaume-Uni
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Égypte
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire est utilisée pour construire la structure initiale du modèle et établir des signaux réalistes d'offre et de demande qui peuvent être vérifiés ultérieurement. Nous examinons des statistiques publiques et des références techniques telles que les données de fabrication et de commerce du Bureau du recensement des États-Unis, les séries d'importation et d'exportation d'UN Comtrade, les indices d'inflation du Bureau of Labor Statistics des États-Unis et les mises à jour de l'Agence internationale de l'énergie sur les groupes motopropulseurs alternatifs.
En parallèle, des sources telles que les rapports annuels des entreprises, les présentations aux investisseurs, les publications des régulateurs et des agences de sécurité, et les communiqués des associations de sports motorisés nous aident à comprendre le mix produit et la direction des prix. Si nécessaire, des abonnements payants pour les données financières et le renseignement sur les entreprises, les enregistrements d'importation et d'exportation au niveau des expéditions, et les bases de données de brevets sont utilisés pour recouper l'activité des produits et les évolutions de la production. Ces sources ne sont pas exhaustives, et des documents publics supplémentaires ont été utilisés pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Le travail primaire est utilisé pour confirmer ce qui est réellement acheté et à quels niveaux de prix, en particulier lorsque le marché comprend des VTT, des UTV (side-by-sides), des motos tout-terrain, des motoneiges et des formats spéciaux. Nous nous entretenons avec un ensemble de fabricants, distributeurs, concessionnaires, acheteurs de flottes et participants à l'écosystème de services en Asie-Pacifique, en Europe, Moyen-Orient et Afrique, et dans les Amériques. Les contributions des répondants sont utilisées pour valider les hypothèses de pénétration, suivre les évolutions du mix produit et vérifier les changements de demande à court terme.
Répartition des répondants aux travaux de terrain de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 14 % | Asie-Pacifique : 41 % |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 31 % | Europe, Moyen-Orient et Afrique : 36 % |
| Acteurs plus petits : 22 % | Responsables : 55 % | Amériques : 23 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une reconstruction descendante qui relie la demande de véhicules à la participation aux sports motorisés et aux cycles de remplacement, soutenue par les flux de production et de commerce là où ces signaux sont visibles dans les séries publiques. Les totaux sont ensuite vérifiés à l'aide d'approximations ascendantes sélectives, telles que la tarification au niveau des modèles échantillonnés multipliée par les volumes unitaires estimés à partir des vérifications des canaux, plus les retours des concessionnaires sur les évolutions du mix.
Le modèle est guidé par des données pratiques telles que le mix VTT par rapport aux UTV, l'évolution du prix de vente moyen par tranches de cylindrée moteur, et la part de la transmission 4 roues ou intégrale dans les cas d'utilisation professionnelle. Nous suivons également les tendances de configuration des sièges pour les side-by-sides et le rythme d'adoption des variantes électriques et hybrides dans les contextes récréatifs et utilitaires. Pour les prévisions, une analyse de scénarios est utilisée afin que la demande puisse être testée sous différentes hypothèses concernant les dépenses discrétionnaires, la sensibilité aux taux d'intérêt pour les achats financés, et le soutien politique aux groupes motopropulseurs à faibles émissions. Lorsque certains pays manquent d'indicateurs unitaires ou commerciaux cohérents, nous gérons les lacunes via des marchés proxy avec des niveaux de revenus et des modes d'utilisation similaires, puis nous revérifions les résultats lors des entretiens avant de finaliser.
Validation des Données et Cycle de Mise à Jour
La validation est effectuée par des recoupements répétés entre la sortie du modèle et des signaux de marché indépendants, notamment la direction des échanges commerciaux, les prix ajustés à l'inflation et les changements dans les lancements de produits susceptibles de modifier le mix. Si une région présente un saut inhabituel, nous examinons les effets de change, les comportements de stockage ponctuels et les erreurs d'hypothèses potentielles, puis nous corrigeons après une deuxième révision par un analyste.
Nous actualisons l'étude annuellement. Des mises à jour intermédiaires sont déclenchées lorsqu'un événement significatif modifie les perspectives de demande ou d'offre (par exemple, un changement de politique affectant les groupes motopropulseurs ou une variation soudaine des prix). Avant la livraison, les dernières publications publiques sont revérifiées et une passe finale est effectuée afin que les clients reçoivent une vue actualisée alignée sur le périmètre et les hypothèses déclarés.
Taille du Marché des Véhicules Tout-Terrain de Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour les véhicules tout-terrain ne concordent pas toujours car le périmètre et l'année utilisée comme base peuvent varier d'une source à l'autre. Les différences proviennent également de la façon dont les prix sont traités, de la façon dont les types de véhicules sont regroupés et de la fréquence à laquelle les hypothèses sont actualisées lorsque les signaux de demande évoluent.
Certaines estimations se concentrent uniquement sur les unités VTT et side-by-side, ou elles mettent l'accent sur un cas d'utilisation plus étroit comme les loisirs et excluent plusieurs formats spéciaux. L'écart s'élargit également lorsqu'une progression de prix agressive est supposée sur la prévision, ou lorsque la conversion de devises utilise un taux d'une seule année sans vérifier l'inflation et les changements de mix.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 24,33 milliards USD (2026) | |
| Éditeur Sectoriel A | 23,60 milliards USD (2025) | Utilise une année de base différente et un ensemble de produits généralement résumé autour des catégories VTT, UTV, motoneige et moto tout-terrain, ce qui peut modifier les totaux lorsque les véhicules tout-terrain spéciaux et les répartitions de configuration ne sont pas pris en compte dans le dimensionnement. |
| Éditeur Sectoriel B | 12,10 milliards USD (2025) | Limite la couverture aux formats VTT et side-by-side, ce qui exclut d'autres classes de véhicules tout-terrain qui ajoutent une valeur significative dans les régions à forte utilisation de motos et de motoneiges. |
Le tableau montre que la sélection de l'année et la couverture des catégories sont les principaux facteurs de l'écart, et les hypothèses de prix et de mix expliquent généralement la majeure partie de ce qui reste. Certains totaux publiés s'arrêtent aux VTT et aux side-by-sides, et Mordor Intelligence comptabilise les motos tout-terrain, les motoneiges et les véhicules tout-terrain spéciaux uniquement lorsqu'ils répondent à la même intention d'utilisation hors route et à la même définition de ventes de nouveaux véhicules utilisée dans toutes les régions.


Questions clés auxquelles répond le rapport
Quelle est la valeur du secteur des véhicules tout-terrain en 2026 ?
Le secteur a été évalué à 24,33 milliards USD en 2026 et devrait atteindre 36,25 milliards USD d'ici 2031 à un CAGR de 8,30 %. Les prévisions reflètent la demande des loisirs, du travail utilitaire, de l'agriculture et des achats de défense.
Quelle catégorie de véhicules a dominé les revenus en 2025 ?
Les Véhicules Utilitaires de Tâche et les Side-by-Sides ont dominé avec 50,33 % des revenus de 2025 car ils répondent aux besoins de travail, de défense et de loisirs. Leurs capacités multi-passagers et cargo rendent ce format utile pour plusieurs groupes d'acheteurs.
Quel système de propulsion connaît la croissance la plus rapide ?
Les véhicules à batterie électrique affichaient le CAGR projeté le plus élevé à 9,41 % jusqu'en 2031, tandis que les moteurs à combustion détenaient encore 84,12 % des revenus de 2025. Les modèles électriques peuvent servir des usages plus silencieux sur des itinéraires courts, tandis que la combustion reste importante là où l'accès au ravitaillement est limité.
Quelle région connaît la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique a enregistré le CAGR régional projeté le plus élevé à 9,22 %, soutenu par l'agriculture, les loisirs et l'adoption par les primo-acheteurs. La demande diffère selon les marchés nationaux en raison de la variation de l'usage agricole, des dépenses de consommation, de la réglementation et de la couverture des concessionnaires.
Quels facteurs exercent une pression sur les fournisseurs de moteurs traditionnels ?
Les règles d'émissions de niveau V, les contraintes d'approvisionnement en lithium et l'élargissement des réglementations de sécurité alourdissent tous les coûts de conformité et accélèrent la diversification des propulsions.
Dernière mise à jour de la page le:



